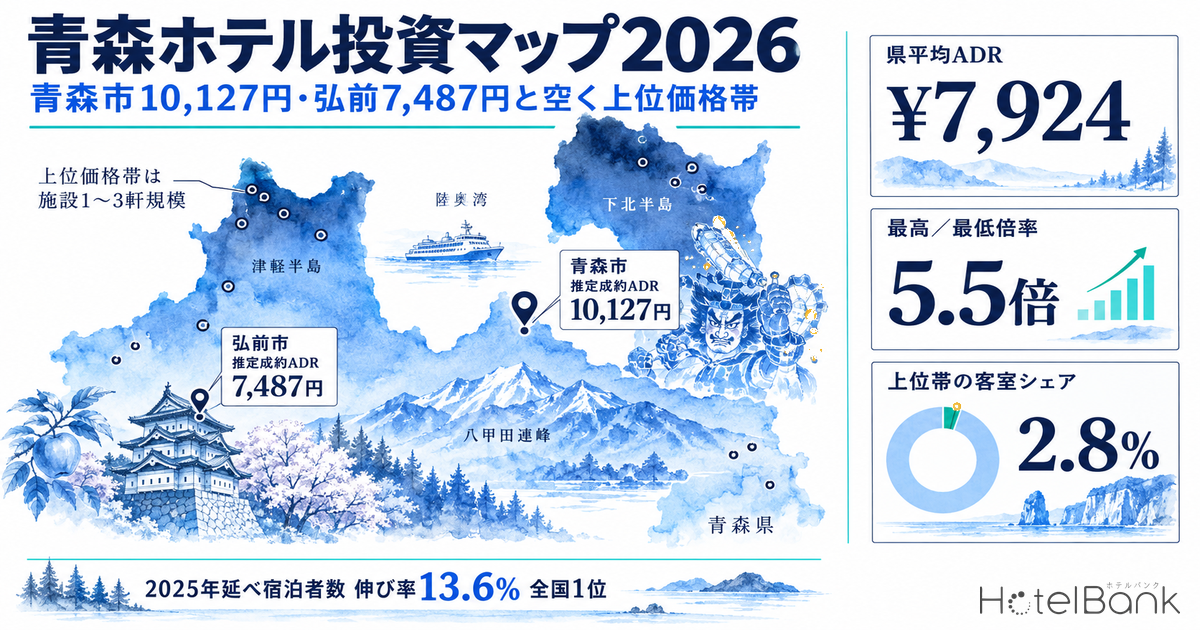
青森県の宿泊市場は、2025年の延べ宿泊者数が512万5,880人泊と統計開始以来の最多を記録し、伸び率13.6%は全国1位だった。外国人延べ宿泊者数も52万2,180人泊と初めて50万人を超え、県の観光戦略が2028年目標に置いていた水準を3年前倒しで達成している。需要は明確に増えている。では、その需要を受け止める客室はどこに、いくらの単価で存在しているのか。
本稿は、青森県26市町村の推定成約ADR(平均客室単価)と施設数・客室数を突き合わせ、県内の単価階層と供給量を1枚のマップに落とし込む。結論を先に置くと、推定成約ADRが12,000円を超える市町村は4つあるが、そのいずれも対象施設が1〜3軒規模にとどまる。逆に、対象施設が10軒規模を超える市町村は青森市・八戸市・弘前市・十和田市・三沢市の5つで、全てが推定成約ADR1万円前後以下に収まる。まとまった室数で上位価格帯を取りにいく受け皿が、県内にほぼ存在しない構造である。
既刊との線引き:当社の県別投資マップ系列(富山・福井・石川・山口・奈良・和歌山・三重・長崎・熊本・滋賀・大分・新潟・愛媛・山陰4都市・茨城・栃木・福島・岩手・山梨・宮城)に青森県はこれまで含まれていない。青森について当社が公開してきたのは業態別の単価前年比と、北東北3県の新規供給と完売シグナルという需給スピードの分析である。市町村別の単価階層と供給量という投資マップの切り口で青森県を扱うのは本稿が初回となる。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム)=チェックイン日までの日数。LT0=当日。本稿のブッキングカーブはLT45以内のみを用いています。
- 掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込・全プラン平均)です。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 5.5倍:青森県26市町村の推定成約ADRは最高21,262円(風間浦村)から最低3,879円(おいらせ町)まで開く(2025年9月〜2026年8月平均)。
- — 量と単価が交わらない:対象施設10軒超の5市はすべて1万円前後以下、12,000円超の4町村は対象施設1〜3軒のみ。
- — 上位帯の客室は2.8%:ADR16,000円超の第1層は602室、県内客室の45.5%はADR8,000円未満の第4層に集中。
- — 供給は低単価帯へ:2026年新規開業5軒363室(既存比1.7%)の93%が第4層の六ヶ所村・八戸市、宿泊業着工は2024年に2棟41㎡。
- — 既存取得が優位:県内J-REIT3物件の1室取得額18.5〜26.9百万円は新築34.3百万円(土地別)より2〜5割低く、40室・ADR16,000円・OCC65%(通年平均の試算前提)でGOP利回り6.6%。
26市町村の推定成約ADR — 最高21,262円から最低3,879円まで5.5倍
2025年9月から2026年8月までの12ヶ月について、市町村別の推定成約ADRを月次で集計し、その平均をとった。推定ADRを算出できる観測が揃ったのは26市町村である。首位は下北半島北端の風間浦村で21,262円、以下、鰺ヶ沢町17,373円、平内町17,265円、外ヶ浜町16,752円と続く。最下位のおいらせ町3,879円との開きは5.5倍に達する。
県都・青森市は10,127円で9位。観光都市である弘前市は7,487円で16位、県内最大の工業都市である八戸市は6,839円で19位にとどまる。県全体の推定成約ADR(中央値ベース)は12ヶ月平均で7,924円、前年同期比+7.1%であり、上位4町村はその2倍以上の水準にある。
ここで見落としてはならないのが、各市町村のADRがいくつの施設から算出されているかである。上位4町村の推定ADR算出対象施設は、12ヶ月平均でそれぞれ2.8軒・3.0軒・1.0軒・1.0軒にすぎない。風間浦村は下風呂温泉郷、鰺ヶ沢町は日本海沿いの温泉宿と、いずれも数軒の旅館が単価を形成している小規模エリアだ。単価水準は高いが、そこに投じられる資本の受け皿としては小さい。
| 順位 | 市町村 | 推定成約ADR | 対象施設数 | 単価階層 |
|---|---|---|---|---|
| 1 | 風間浦村 | ¥21,262 | 2.8※ | 第1層 小規模・高単価 |
| 2 | 鰺ヶ沢町 | ¥17,373 | 3.0※ | 第1層 小規模・高単価 |
| 3 | 平内町 | ¥17,265 | 1.0※ | 第1層 小規模・高単価 |
| 4 | 外ヶ浜町 | ¥16,752 | 1.0※ | 第1層 小規模・高単価 |
| 5 | 野辺地町 | ¥11,717 | 1.6※ | 第2層 温泉・県都 |
| 6 | 黒石市 | ¥11,509 | 8.6 | 第2層 温泉・県都 |
| 7 | 平川市 | ¥10,799 | 3.6※ | 第2層 温泉・県都 |
| 8 | 大鰐町 | ¥10,436 | 7.8 | 第2層 温泉・県都 |
| 9 | 青森市 | ¥10,127 | 38.9 | 第2層 温泉・県都 |
| 10 | 十和田市 | ¥9,765 | 16.6 | 第3層 中核・観光混在 |
| 11 | つがる市 | ¥9,508 | 1.9※ | 第3層 中核・観光混在 |
| 12 | 鶴田町 | ¥9,053 | 2.0※ | 第3層 中核・観光混在 |
| 13 | 深浦町 | ¥9,049 | 2.0※ | 第3層 中核・観光混在 |
| 14 | 大間町 | ¥8,604 | 1.0※ | 第3層 中核・観光混在 |
| 15 | 五所川原市 | ¥8,140 | 4.5 | 第3層 中核・観光混在 |
| 16 | 弘前市 | ¥7,487 | 23.8 | 第4層 業務主導 |
| 17 | 六ヶ所村 | ¥7,198 | 1.9※ | 第4層 業務主導 |
| 18 | 中泊町 | ¥7,108 | 1.0※ | 第4層 業務主導 |
| 19 | 八戸市 | ¥6,839 | 31.8 | 第4層 業務主導 |
| 20 | 三沢市 | ¥6,807 | 12.7 | 第4層 業務主導 |
| 21 | むつ市 | ¥6,768 | 9.2 | 第4層 業務主導 |
| 22 | 西目屋村 | ¥6,580 | 1.7※ | 第4層 業務主導 |
| 23 | 五戸町 | ¥6,313 | 1.0※ | 第4層 業務主導 |
| 24 | 東北町 | ¥6,012 | 4.0 | 第4層 業務主導 |
| 25 | 南部町 | ¥4,039 | 1.0※ | 第4層 業務主導 |
| 26 | おいらせ町 | ¥3,879 | 1.0※ | 第4層 業務主導 |
施設数×ADRの散布図 — 右上が丸ごと空いている
横軸に推定ADRの算出対象施設数、縦軸に推定成約ADRをとって26市町村をプロットすると、青森県の構造が一目で分かる。プロットは左上(少数・高単価)と右下(多数・低単価)に分かれ、右上の象限、すなわち「まとまった施設数を抱えながら上位単価帯を形成しているエリア」が完全に空いている。
対象施設が10軒を超える市町村は青森市(38.9軒)、八戸市(31.8軒)、弘前市(23.8軒)、十和田市(16.6軒)、三沢市(12.7軒)の5つで、むつ市(9.2軒)がこれに次ぐ。この6市の推定成約ADRは10,127円から6,768円の範囲に収まり、いずれも1万円前後以下である。一方、12,000円を超える4町村の対象施設数は1.0軒から3.0軒。「量」と「単価」が県内でまったく交わっていない。
埋まっている領域
ADR6,000〜10,000円 × 施設数10軒超。県都・中核都市の業務需要帯。6市で県内客室の相当部分を占め、価格競争も相互参照が効きやすい。
成立しているが小さい領域
ADR16,000円超 × 施設数1〜3軒。下北・津軽の温泉地。単価は取れているが、把握客室数は県内合計の2.8%にとどまる。
空いている領域
ADR12,000〜20,000円 × 施設数5軒以上。該当なし。県内で上位価格帯を複数施設でつくっている商圏が存在しない。
青森県の4層構造 — 客室の45.5%が推定ADR8,000円未満のエリアに集中
26市町村を推定成約ADRの水準で4つの層に分けると、県内の資本配置が明確になる。各層に属する市町村の把握客室数(当社が把握する県内705施設・21,513室ベース)を合算すると、次のようになる。
| 層 | ADR帯 | 市町村数 | 対象施設数計 | 把握客室数 | 県内客室シェア |
|---|---|---|---|---|---|
| 第1層 小規模・高単価 | ¥16,000超 | 4 | 7.8 | 602室 | 2.8% |
| 第2層 温泉・県都 | ¥10,000〜12,000 | 5 | 60.5 | 6,641室 | 30.9% |
| 第3層 中核・観光混在 | ¥8,000〜10,000 | 6 | 28.0 | 3,267室 | 15.2% |
| 第4層 業務主導 | ¥8,000未満 | 11 | 89.1 | 9,787室 | 45.5% |
第4層には弘前市・八戸市・三沢市・むつ市・六ヶ所村といった業務需要の厚いエリアが並び、県内客室の45.5%を占める。第2層は青森市が牽引し30.9%。そして第1層、単価が最も高い層に属する客室は602室、全体の2.8%でしかない。需要が全国1位の伸びを見せている県で、上位価格帯に割り当てられている客室が3%を切っているというのが青森県の現在地である。
地図上で見ると、第1層(濃紺)は下北半島の風間浦村・外ヶ浜町と津軽の日本海側・鰺ヶ沢町に散っている。いずれも県都からの移動時間が長く、単一の温泉資源に依存した立地だ。第2層(青)は青森市を核に、黒石市・大鰐町・平川市という津軽の温泉地が連なる。これに対し第4層(グレー)は八戸・三沢・六ヶ所という太平洋側の産業集積と、弘前市に分布する。
弘前市はなぜ青森市より単価が低いのか — 観光需要と施設ミックスのズレ
弘前市は弘前公園の桜、城下町の町並み、岩木山と、県内でも屈指の観光資源を持つ。2025年の宿泊者数は66万6,150人と過去最多を更新し、2025年12月1日には東北で初となる宿泊税(1人1泊200円)を導入した。観光都市としての需要は実在する。それでも推定成約ADRは7,487円で、青森市の10,127円を26%下回る。
理由は施設ミックスにある。主要3市の業態別内訳を見ると、両市の違いがはっきりする。
| 市 | 業態 | 施設数 | 掲載価格(2026年6月) | 掲載価格(2026年8月) |
|---|---|---|---|---|
| 青森市 | ビジネスホテル | 23 | ¥13,400 | ¥25,700 |
| 旅館 | 9 | ¥36,700 | ¥46,200 | |
| シティホテル | 4 | ¥18,400 | ¥35,000 | |
| リゾートホテル | 3〜4 | ¥43,700 | ¥49,900 | |
| 弘前市 | ビジネスホテル | 13 | ¥13,100 | ¥20,600 |
| 旅館 | 6〜7 | ¥17,900 | ¥20,400 | |
| シティホテル | 3 | ¥15,200 | ¥23,200 | |
| 八戸市 | ビジネスホテル | 24〜25 | ¥12,400 | ¥18,000 |
| シティホテル | 4 | ¥16,300 | ¥23,000 |
青森市には旅館・リゾートホテルという、繁忙期に4万円台後半の掲載価格を形成する上位カテゴリーが12軒前後存在する。浅虫温泉や八甲田山麓を抱えるためだ。弘前市の旅館は6〜7軒あるが、掲載価格は6月17,900円・8月20,400円と、同市のビジネスホテル(13,100円/20,600円)とほぼ同じ帯にある。弘前市は観光需要を持ちながら、それを受け止める上位価格帯の客室を持っていない。これは県内で最も明快な成長余地を示す数字である。城下町・桜・岩木山という差別化資源が揃っていながら、単価を引き上げる器が用意されていないのだから、器をつくった側が需要を取り込める。
商圏データもこの読み方を裏づける。主要3市の中心駅から半径1kmの事業所・従業者構成を経済センサスで見ると、青森駅周辺は事業所1,887・従業者14,220人でオフィス系比率27.4%、本八戸駅周辺は事業所1,877・従業者12,937人でオフィス系比率27.7%。これに対し弘前駅周辺は事業所1,740・従業者13,990人ながらオフィス系比率は16.7%にとどまる。
| 中心地点 | 事業所数 | 従業者数 | オフィス系比率 | 半径1.5km居住人口(2025) | 2040年増減 |
|---|---|---|---|---|---|
| 青森駅 | 1,887 | 14,220 | 27.4% | 25,067 | −26.0% |
| 弘前駅 | 1,740 | 13,990 | 16.7% | 26,016 | −22.6% |
| 本八戸駅 | 1,877 | 12,937 | 27.7% | 27,849 | −20.5% |
青森市と八戸市は事務所系就業が約4分の1を占める業務都市で、平日のビジネス需要が単価の下支えになる一方、その需要自体が価格帯の天井を規定する。弘前市はオフィス系比率が低く、業務需要への依存度が相対的に小さい。裏を返せば、弘前市の宿泊需要は業務以外の要因——観光・イベント・教育——に由来する比率が高く、単価設計の自由度が大きいということでもある。
ただし、いずれの商圏も居住人口は2040年に向けて20〜26%減少する推計にある。国内需要の自然減を前提に、インバウンドと県外レジャーで補う設計が必要になる点は3市に共通する。以下は青森駅を中心とした半径1.5kmの居住人口分布である。
供給側 — 2026年の新規開業は5軒363室、着工統計は2024年に事実上の空白
需要が伸びるなかで供給はどう動いているか。メトロエンジンリサーチが把握する範囲では、青森県内の2026年新規開業は5軒・363室。当社が把握する県内705施設・21,513室に対して客室数ベースで1.7%にあたる。2025年は18軒・566室(既存比2.6%)だった。
| 開業 | 施設名 | 客室数 | 業態 | 所在 |
|---|---|---|---|---|
| 2026年10月 | たびのホテル青森六ケ所村 | 210 | ビジネスホテル | 六ヶ所村 |
| 2026年10月 | リッチモンドホテル八戸スクエア | 126 | ビジネスホテル | 八戸市 |
| 2026年7月 | 民宿きくち | 20 | 民宿 | 県内 |
| 2026年5月 | あんず旅館 | 6 | ゲストハウス | 県内 |
| 2026年4月 | 休家 | 1 | 貸別荘 | 県内 |
2026年の新規363室のうち336室、すなわち93%が10月開業の2件に集中している。六ヶ所村210室と八戸市126室——いずれも第4層、推定成約ADRが7,000円前後のエリアである。2026年の新規供給は、量的には需要増に対して控えめでありながら、その配置は既存の低単価帯にさらに厚みを加える方向に働く。上位帯の空白は、少なくとも今年の開業では埋まらない。
より先のパイプラインを見るために、国土交通省「建築物動態統計調査」の計画データを照会したところ、青森県内の宿泊施設計画は現時点で登録がなかった。そこで建築着工統計(宿泊業用途)の年次推移を確認する。
青森県の宿泊業用途の着工床面積は、2022年に21棟・23,436㎡・工事費予定額78.8億円とピークを打ち、2023年は6棟・7,294㎡・30.2億円、2024年は2棟・41㎡・0.1億円まで縮小した。2024年の数字は、県内で新たに着工された宿泊施設が実質的に存在しなかったことを意味する。着工から開業までは通常1〜2年を要するため、2026〜2027年に竣工するホテルの母数はすでに小さい。なお、確認申請ベースの統計は今後の申請追加により件数・床面積とも増加する見込みであり、現時点での下限値として参照すべき数字である。
需要側 — 在庫消化はLT45で67.8%、直前需要が単価を押し上げる
供給が薄いなら、在庫はどれだけ早く消化されているか。県内で総客室の30%以上をOTAに掲載している施設で固定コホートを組み、2026年8月(ねぶた期を含む最需要月)を宿泊日とするブッキングカーブを業態別に見る。
| 業態 | 対象施設/客室 | LT45 | LT30 | LT14 | LT1 |
|---|---|---|---|---|---|
| 全施設 | 82軒/6,609室 | 67.8% | 75.5% | 84.7% | 94.3% |
| ビジネスホテル | 35軒/4,254室 | 63.3% | 73.1% | 84.4% | 94.8% |
| シティホテル | 10軒/1,120室 | 74.9% | 81.4% | 88.6% | 95.4% |
| 旅館 | 30軒/1,001室 | 71.4% | 74.9% | 80.3% | 91.2% |
3定点を並べると業態差が浮かぶ。ビジネスホテルはLT45で63.3%と最も低い位置からスタートし、LT1で94.8%まで31.5pt押し上げる。直前需要の厚みが最大の業態である。旅館はLT45時点で71.4%と先行するが、LT1で91.2%と伸びは19.8ptにとどまる。青森県のビジネス系在庫は直前30日間で最も多く動いており、この区間の価格設計が収益を左右する。実際、全施設ベースの掲載価格はLT45の25,800円からLT14の28,200円まで上がり、LT1では25,800円へ戻っている。
参考までに閑散期の2026年6月は、全施設でLT45が57.8%、LT30が62.6%、LT14が73.0%、LT1が89.8%。8月と比べてLT45時点で10.0pt低い。ピーク月と閑散月の差は主に45日前時点の予約先行度に現れ、直前の着地水準は10pt以内に収束する。祭期間6日間とその前後で予約の積み上がり方がどう変わるかは、青森ねぶた祭2026の予約カーブで詳しく分析している。
県全体の単価推移 — 2026年8月は11,639円、前年同月比+9.7%
県全体の推定成約ADRを月次で追うと、季節性の振幅が大きい市場であることが分かる。2026年8月は11,639円で、前年同月の10,606円から+9.7%。年間最低は3月の6,447円で、ピーク月との差は1.8倍ある。
投資判断の観点では、この振幅そのものが論点になる。8月と3月で1.8倍の開きがあるということは、年間の収益が夏季に強く依存するということだ。第1層の温泉地はこの季節性をさらに強く受ける。逆に、業務需要を持つ青森市・八戸市は振幅が小さく、キャッシュフローの予測可能性という点では優位にある。単価の高さと収益の安定性は、青森県内では別のエリアに分かれて存在している。
投資判断 — 1室あたり投下資本で見ると、新築より既存取得が2〜5割安い
上位価格帯の受け皿をつくるとして、どの手段が現実的か。青森県内には上場J-REITの保有物件が3件あり、公表された取得価格から1室あたりの投下資本を逆算できる。いずれもインヴィンシブル投資法人の保有である。
| 物件 | 所在 | 客室数 | 取得時期 | 取得価格 | 1室あたり |
|---|---|---|---|---|---|
| アートホテル弘前シティ | 弘前市 | 134 | 2018年2月 | 2,723百万円 | 20.3百万円 |
| ホテルマイステイズ青森駅前 | 青森市 | 132 | 2023年8月 | 2,445百万円 | 18.5百万円 |
| アートホテル青森 | 青森市 | 211 | 2024年7月 | 5,672百万円 | 26.9百万円 |
取得価格は土地・建物を含む総額である。1室あたり18.5百万円から26.9百万円のレンジにあり、直近2024年7月の取得が最も高い。一方、新築で同等規模を建てる場合のコストはどうか。国土交通省 建築着工統計に基づく2025年のホテル建築費はRC造で坪202.6万円。40室・客室面積30㎡・客室部分比率62%とすると延床1,935㎡=約585坪、建設費は11.9億円になる。ここに建設期間中の建設物価上昇を年率5%前後と仮定して織り込むと13.7億円、1室あたり34.3百万円(土地代を含まず)。上昇率は当社の仮定値であり、確定した予測値ではない。
新築(建物のみ)
1室あたり 34.3百万円
RC造・坪202.6万円・40室想定。土地代別途。建設費インフレ織込み後。
既存取得(土地建物込)
1室あたり 18.5〜26.9百万円
県内J-REIT保有3物件の実績取得価格。
差分
新築は既存取得の 1.3〜1.9倍
土地代を加えれば差はさらに広がる。
上位価格帯の受け皿づくりという目的に対して、青森県では新築よりも既存資産の取得・改装のほうが投下資本効率で優位に立つ。とくに第2層・第3層に位置する温泉旅館は、単価は1万円前後にとどまるものの、露天風呂・宴会場・敷地といった上位帯への転換に必要な資産をすでに備えている場合が多い。2027年12月に期限を迎える事業承継税制も、県内の承継案件が市場に出るタイミングを前倒しする方向に働く。
仮に40室規模の施設を1室あたり20百万円(取得+改装)=総額8.0億円で取得し、上位帯にリポジションした場合の収益を、推定成約ADRの3水準で試算すると次のようになる。
| 前提ADR(税抜相当) | 年間売上 | GOP(営業総利益・35%) | 投下資本利回り | 参照水準 |
|---|---|---|---|---|
| ¥16,000 | 151.8百万円 | 53.1百万円 | 6.6% | 外ヶ浜町16,752円に近い |
| ¥18,000 | 170.8百万円 | 59.8百万円 | 7.5% | 鰺ヶ沢町17,373円に近い |
| ¥21,000 | 199.3百万円 | 69.8百万円 | 8.7% | 風間浦村21,262円に近い |
単価と稼働の両方を動かすと、利回りの幅は4.2%(ADR12,000円・OCC55%)から10.1%(ADR21,000円・OCC75%)まで広がる。中位ケースのADR16,000円を維持できれば、稼働率が通年49%まで下がってもGOP基準の利回りは5%を保つ。逆にOCC65%を前提にすると、5%を確保するのに必要なADRは約12,000円で、県内第2層(10,000〜12,000円)の上限付近にあたる。上位帯へのリポジションが利回りに効くのは、この「単価の底上げ」が稼働の変動より大きく効くためである。
| ADR\OCC(通年平均) | 55% | 60% | 65% | 70% | 75% |
|---|---|---|---|---|---|
| ¥12,000 | 4.2% | 4.6% | 5.0% | 5.4% | 5.7% |
| ¥14,000 | 4.9% | 5.4% | 5.8% | 6.3% | 6.7% |
| ¥16,000 | 5.6% | 6.1% | 6.6% | 7.2% | 7.7% |
| ¥18,000 | 6.3% | 6.9% | 7.5% | 8.0% | 8.6% |
| ¥21,000 | 7.4% | 8.0% | 8.7% | 9.4% | 10.1% |
前提ADRはいずれも県内第1層の実績水準の範囲内にあり、机上の数字ではない。問題は単価が取れるかどうかではなく、その単価で40室規模を運営できる立地と資産が県内でまだ組成されていないことにある。弘前市のように観光需要と交通アクセスが揃い、かつ上位帯の供給が薄いエリアは、この組成が最も成立しやすい候補となる。
⚠ 将来日程のADRに関する注意:本記事のうち2026年9月以降の推定成約ADRは、調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前の調整で下落する可能性がある点にご留意ください。
まとめ — 需要は全国1位で伸び、上位帯の器は2.8%のまま
青森県26市町村の推定成約ADRを並べると、最高21,262円から最低3,879円まで5.5倍の階層ができる。しかし単価の高い市町村はいずれも対象施設1〜3軒の小規模エリアであり、対象施設が9軒を超える6市はすべて1万円前後以下に収まる。県内客室の45.5%が推定ADR8,000円未満のエリアに、上位帯には2.8%しか配分されていない。
その一方で、2025年の県内延べ宿泊者数は512万人泊と過去最多、伸び率は全国1位。外国人宿泊者も初めて50万人泊を超えた。供給側は2026年の新規開業が5軒363室で既存比1.7%、しかもその93%が推定ADR7,000円前後のエリアに配置される。建築着工統計は2024年に2棟41㎡と事実上の空白を記録しており、2027年に向けた新築パイプラインは薄い。
北東北で出店エリアを選ぶ立場からは、青森市・八戸市の業務帯は競合密度が高く相互参照が効く市場、弘前市は観光需要に対して上位帯の受け皿が薄い成長余地の大きい市場、下北・津軽の温泉地は単価は取れるが規模が小さい市場、と読み分けられる。そして投下資本効率で見れば、新築1室34.3百万円に対し既存取得は18.5〜26.9百万円。青森県で上位価格帯の器をつくる現実的な経路は、新築ではなく既存資産の取得・リポジションにある。
あわせて読みたい
- 青森の推定成約ADR、確定7月は旅館+19.1%・ビジネスホテル+0.6% — 上期7ヶ月で開いた業態差
- 北東北3県の新規供給と完売シグナル──青森・秋田・山形の需給吸収力を診断
- 青森ねぶた祭2026の予約カーブ|祭6日間は45日前で決着、祭後の平常日は直前2週間で+14pt
- 49年ぶりの国スポが青森へ — 市町村別ホテル市場を価格と在庫で読む
- 大分県ホテル投資マップ2026 — 由布院2.3万円・別府1.5万円・大分市7千円、18市町村の単価階層と供給量
- 石川県ホテル投資マップ2026|七尾+34%・小松+42%、金沢は上位帯に空白
- REITの1室あたり取得額は旅館が最高4,960万円 — 業態別285物件の再集計
- 事業承継税制の期限は2027年12月|旅館ADR+32%と自社株評価、売却圧力の構造
- 新規開業が少ない県2026 — 秋田4件・徳島10件、客室数で見ると順位は逆転
- ホテル建設費は1室870万〜7,140万円|業態別3層と12商圏の成立ADR
参考資料・出典一覧
■ データソース
市町村別の推定成約ADRは2025年9月〜2026年8月の月次値の12ヶ月平均(N=26市町村、対象施設数は月次平均)。県全体の推定成約ADRは2024年9月〜2026年8月の月次県中央値(月平均183施設)。推定稼働率とブッキングカーブは2026年6月・8月宿泊日の固定コホート(総客室の30%以上をOTAに掲載する82施設・6,609室、OTA掲載在庫ベース)。新規開業はOTA掲載確認ベース、J-REIT取得価格はインヴィンシブル投資法人の開示、着工・商圏・人口は建築着工統計・経済センサス・国土数値情報による。
■ 試算前提
リポジション試算は40室・OCC65%(通年平均)・年365日・GOP率35%・総投資8.0億円(1室20百万円、取得+改装)とし、投下資本利回り=GOP÷総投資で算出。2軸感度はADR12,000〜21,000円×OCC55〜75%の範囲。新築コストはRC造坪202.6万円・客室30㎡・客室部分比率62%(延床1,935㎡)に建設期間中の建設物価上昇(年率5%前後の仮定)を織り込んだ建物のみの金額で、土地代は含まない。
■ 限界・留意点
推定成約ADRは推定値であり(REIT開示物件との照合で誤差中央値約7%)、対象施設4軒未満の市町村は単価の振れが大きい。推定稼働率はOTA掲載在庫ベースで施設の実稼働率とは異なる。GOP基準の利回りは固定資産税・保険・FF&E積立・賃料等を控除する前の数字で、NOI利回りより高く出る。2026年9月以降の単価、2024年の着工統計、2026年の新規開業件数は、それぞれ今後の価格調整・申請追加・掲載追加で変わりうる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 市町村別推定成約ADR(N=26市町村・2025年9月〜2026年8月)、業態別ブッキングカーブと推定稼働率(2026年8月・対象82施設6,609室)、新規開業データ(OTA掲載確認ベース)、J-REIT保有関係マスター(2026年9月7日時点)
■ 政府統計・公的データ
- e-Stat「建築着工統計調査」(統計ID: 0003114490、用途別・建築主別/青森県・宿泊業)
- 総務省・経済産業省「経済センサス-活動調査(2021)」(境界=国勢調査2020 小地域)
- 国土交通省「建築着工統計調査」
- 国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計)
- 国土交通省「建築物動態統計調査」(計画中ホテルデータ)
- 青森県「青森県観光入込客統計」
- 弘前市「宿泊税の概要」
■ REIT・投資ベンチマーク
- インヴィンシブル投資法人「ポートフォリオ一覧」
- インヴィンシブル投資法人「ホテルポートフォリオ」(運営91物件のGOP実績38.9%、2024年12月期)
- archi-book「建築費坪単価 2025年版」(S造240.5万円/RC造202.6万円)
■ ニュース・報道