
沖縄県のホテル稼働率はいま何%か。メトロエンジンリサーチが集計したOTA掲載在庫ベースの稼働率は、2026年10月が月平均90.1%(31日平均・固定コホート933施設・37,131室)、9月が86.7%(30日平均・708施設・36,220室)だった。5月の83.4%から7月89.3%へ上がり、8月に85.5%へ一度緩んだあと、秋に再び9割へ戻した格好である。ただしこの数字は、観光庁「宿泊旅行統計調査」が公表する沖縄県の客室稼働率(2026年8月速報値58.4%)とは定義が異なり、構造的に高めに出る。本稿では両者の定義差を先に整理したうえで、月別の山と谷、那覇・恩納・石垣・宮古島の市町村差、推定成約ADRとの掛け合わせ、そして104軒2,950室という2026年の新規供給が稼働にどう効くかを、沖縄に投資・運営する側の視点で読み解く。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
• OTA掲載在庫ベース稼働率=100 − 100 × OTA掲載残室数 ÷ 総客室数。対象は総客室の30%以上をOTAに掲載する施設で構成した固定コホート(各宿泊日で同じ施設集合。本文の施設数がその数)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる。
• 掲載外の客室を消化済み側に数えるため、観光庁「宿泊旅行統計調査」の客室稼働率(調査対象施設の実客室稼働率)より高めに出る。両者は水準を直接比べる指標ではなく、本稿では「月の形」と「月差」を読むために併記する。
• 月平均値はリードタイム(チェックイン日までの日数)45日以内の観測だけを使って算出している。ブッキングカーブも45日前から当日前日(LT1)までを描く。
• 市町村別はコホートが小さいため、各月の対象施設数を併記する。
- — 10月90.1%・9月86.7% — 沖縄県のOTA掲載在庫ベース稼働率(2026年10月は固定コホート933施設・37,131室、リードタイム45日以内の月平均)。5月以降の山は7月89.3%と10月
- — 観光庁値とは27〜30ポイント差 — 宿泊旅行統計調査の客室稼働率は2026年8月速報58.4%。定義が異なり水準は比べられないが、「8月が7月を下回る」2026年の月の形は両系列で一致
- — 恩納村94.5%・石垣市93.1%・那覇市92.8%・宮古島市89.3%(2026年10月)。推定成約ADRは恩納村¥22,300(N=43)が那覇市¥10,200(N=144)の2倍超
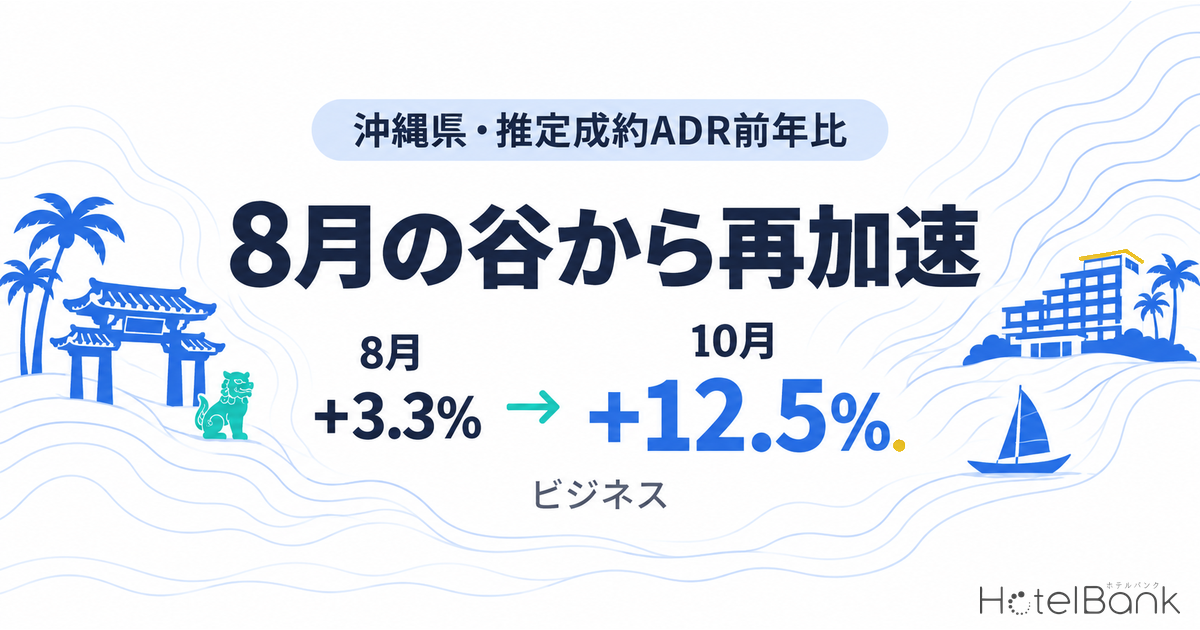
- — 推定成約ADR 10月¥12,228(前年同月比+12.7%、N=515)。単価×稼働の指標値は8月¥12,500が2026年の山で、稼働9割の10月(¥11,000)はそれより約12%低い
- — 新規供給104軒・純増1,850室は10月コホートの約5.0%。秋時点では需要が吸収した一方、事業計画のOCC前提は観光庁の施設タイプ別実績を軸に置く
沖縄県のホテル稼働率はいま何% — 10月90.1%、9月86.7%
まずは直答である。2026年10月の沖縄県は、固定コホート933施設・37,131室のOTA掲載在庫ベース稼働率が月平均90.1%に達した。日別に見ると、10月10日(土)の96.1%が月内の最高で、残室は1,420室まで絞られていた。一方で最も緩んだのは10月25日(日)の84.4%で、残室5,632室。月内でも約12ポイントの幅がある。
9月は708施設・36,220室のコホートで86.7%だった。沖縄県の入域観光客数は9月が89万7,700人と前年同月比5.4%減(国内客1.4%減・外国客15.8%減)で、県は国内客の減少理由に台風24号・25号に伴う航空便の欠航を挙げている(外国客の減少は海路が61.8%減で、空路は8.0%増)。それでも在庫ベースの稼働が86.7%にとどまった点は、台風で崩れた日が月全体を押し下げるほどではなかったと読める。10月については県も修学旅行シーズンと航空会社の増便を理由に好調を見込んでおり、在庫ベースの90.1%はその見通しと整合的である。
11月は1〜5日の5日間平均で85.8%(904施設・36,070室)と、10月の水準からはやや下がって始まっている。ただし5日分の途中集計であり、月の評価は月末を待つ必要がある。
二つの「稼働率」 — 観光庁公表値との乖離をどう読むか
ここで整理しておきたいのが、同じ「沖縄県の客室稼働率」でも出どころで水準がまったく違うという点である。観光庁「宿泊旅行統計調査」の沖縄県・客室稼働率(全施設タイプ計)は、2025年が1月52.5%から8月66.4%・10月66.6%まで、2026年は速報値で1月51.4%、7月61.8%、8月58.4%と推移している。これに対し本稿のOTA掲載在庫ベースの値は同じ2026年7月で89.3%、8月で85.5%であり、差は27.5〜27.1ポイントに開く。5月(26.7pt)・6月(29.8pt)を含めても差はおよそ27〜30ポイントでほぼ一定で、月ごとに暴れてはいない。
乖離の主因は三つある。第一に分母の違いで、観光庁は旅館・簡易宿所・会社団体宿泊所まで含む全施設タイプの実客室稼働率(2026年8月速報は簡易宿所29.4%・会社団体5.1%)だが、本稿のコホートはOTAに総客室の30%以上を掲載するホテル中心の施設集合である。第二に分子の違いで、本稿の指標はOTAに掲載されていない客室を「消化済み」側に数えるため、直販・団体・契約販売に回した客室や、ホテル側が在庫を小出しにしている客室も稼働として計上される。第三に時点の違いで、観光庁の値は宿泊実績の事後報告、本稿の値はチェックイン前日時点の掲載在庫から逆算した推定である。したがって両者の「水準」を比べて優劣を論じることはできない。使い分けとしては、観光庁値が長期・業態横断の実績ベンチマーク、在庫ベース値が直近月の需給の強弱と日別の形を見る早期指標、と理解するのが妥当だろう。
興味深いのは、二つの系列が2026年の「月の形」では一致していることである。観光庁の速報値は2026年8月(58.4%)が7月(61.8%)を下回り、前年の8月(66.4%)が7月(64.4%)を上回ったのとは逆の動きを見せた。在庫ベースでも8月85.5%は7月89.3%を下回っており、8月の相対的な緩みは測り方に依らない2026年の特徴だったといえる。なお観光庁調査は2026年1月分から標本の層化基準が従業者数から客室数に変更されており、2025年と2026年の前年同月比較にはその注記が必要である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(OTA掲載在庫ベース・2026年5〜10月、各月589〜933施設)/観光庁「宿泊旅行統計調査」沖縄県 客室稼働率(2025年、2026年1〜8月は速報値)
| 2026年 | OTA掲載在庫ベース稼働率(全施設) | 同 ビジネス | 同 リゾート | コホート | 観光庁 客室稼働率(速報) |
|---|---|---|---|---|---|
| 5月 | 83.4% | 84.4% | 85.5% | 589施設/33,074室 | 56.7% |
| 6月 | 84.9% | 85.7% | 86.5% | 702施設/35,277室 | 55.1% |
| 7月 | 89.3% | 90.7% | 90.3% | 710施設/35,632室 | 61.8% |
| 8月 | 85.5% | 84.7% | 87.2% | 713施設/36,482室 | 58.4% |
| 9月 | 86.7% | 86.7% | 87.7% | 708施設/36,220室 | — |
| 10月 | 90.1% | 91.5% | 90.4% | 933施設/37,131室 | — |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成/観光庁「宿泊旅行統計調査」(2026年9月以降の都道府県別速報は未公表)
月別推移 — 7月の山、8月の緩み、10月の再上昇、そして冬の谷
在庫ベースで取れる2026年5月以降を並べると、5月83.4%→6月84.9%→7月89.3%→8月85.5%→9月86.7%→10月90.1%である。山は7月と10月の二つ、谷は5〜6月と8月にあり、振れ幅は約6.7ポイントに収まる。業態別では、ビジネスホテルが7月90.7%・10月91.5%と月による上下が大きく、リゾートホテルは5月85.5%から10月90.4%まで比較的なだらかに積み上がった。8月はビジネスが84.7%まで緩んだのに対しリゾートは87.2%を保っており、夏の緩みは出張・修学旅行系の需要の薄さが主に出た月だったと読める。
冬の谷の深さは、在庫ベースの系列が始まる前の月であるため観光庁系列で確認する。沖縄県の客室稼働率は2025年で見ると12月51.9%・1月52.5%が年間の底で、ピークの10月66.6%・8月66.4%との差はおよそ15ポイントである。2026年1月も速報値で51.4%にとどまった。業態別では、リゾートホテルが2025年8月75.0%・10月74.7%に対し12月55.0%・1月57.1%と20ポイント近い季節差を持ち、ビジネスホテルは10月83.4%から1月63.7%までとやはり冬に沈む。沖縄の宿泊事業は「夏と秋で稼ぎ、12〜1月をどう埋めるか」という年間設計を前提に置くべき市場であることが、公表統計からも裏付けられる。
| 施設タイプ(観光庁) | 2025年10月 | 2025年8月 | 2026年8月(速報) |
|---|---|---|---|
| 全体 | 66.6% | 66.4% | 58.4% |
| リゾートホテル | 74.7% | 75.0% | 67.6% |
| ビジネスホテル | 83.4% | 80.3% | 73.3% |
出典:観光庁「宿泊旅行統計調査」沖縄県 施設タイプ別客室稼働率
10月の日次とブッキングカーブ — 45日前69.9%から前日90.1%へ
月平均の裏側で、需要がどの日に集まり、どの程度の速さで積み上がったのかを見ておきたい。10月の日別在庫ベース稼働率は、スポーツの日を含む3連休初日の10月10日(土)が96.1%で最高となり、同日の掲載平均価格も¥38,400と月内で最も高かった。連休明けの12〜13日は87〜88%台へ下がり、16日(金)94.4%で再び山を作ったあと、下旬は84〜91%台で推移している。平日と週末の差は3〜6ポイント程度で、都市型市場で見られるような平日の大きな落ち込みは観測されない。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(沖縄県・OTA掲載在庫ベース・固定コホート933施設・37,131室・2026年10月1〜31日)
ブッキングカーブ(チェックイン日に向けたOTA残室数の推移)を月平均で描くと、10月は45日前の時点で69.9%、30日前76.0%、14日前82.2%、7日前84.8%、前日90.1%と積み上がった。9月は45日前64.5%から始まり前日86.7%で終わっており、10月はカーブ全体が9月より5ポイント前後上に位置する。7月(45日前68.9%→前日89.3%)と8月(66.1%→85.5%)を重ねても形はほぼ平行で、沖縄県全体では「45日前に7割弱、直前1週間で5ポイント強を上積みする」という予約の速度が季節を問わず安定している。運営側にとっては、45日前時点の在庫消化が7割を割っているかどうかが、その月の着地を早期に判断する一つの目安になるだろう。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(沖縄県・月平均ブッキングカーブ・リードタイム45日以内のみ・各月708〜898施設)
市町村別 — 那覇・恩納・石垣・宮古島の差
県全体の9割という数字は、市町村単位で見るとどの程度ばらつくのか。2026年10月のOTA掲載在庫ベース稼働率は、那覇市92.8%(183施設・15,686室)、恩納村94.5%(74施設・2,824室)、石垣市93.1%(107施設・3,601室)、宮古島市89.3%(135施設・3,740室)だった。恩納村が最も高く、宮古島市が県平均をやや下回る。4エリアとも10月が6月以降の最高値である点は県全体と同じだが、6〜10月を通じて恩納村が91〜94%台で安定しているのに対し、宮古島市は8月に83.9%まで緩み、石垣市も8月86.8%と夏に一段下がった。離島2市は、航空座席と船便の供給に稼働が左右されやすく、台風期の欠航の影響も本島より直接的に出る市場である。
那覇市は15,686室と4エリアで最大のコホートを持ち、月別の振れも7月90.2%・8月86.0%・10月92.8%と県全体の形をほぼそのまま写している。なお恩納村・石垣市・宮古島市は10月に集計対象の施設数が9月から増えており(恩納村52→74施設、石垣市69→107施設、宮古島市96→135施設)、月をまたいだ比較はコホートの入れ替わりを含む。各月の数字は同じ施設集合の中で計算されているが、月間比較は1〜2ポイント程度の幅を持って読むのが安全である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(市町村別・OTA掲載在庫ベース・2026年6〜10月。6月は21日分の平均。対象施設数は表に記載)
| 市町村 | 在庫ベース稼働率 10月 | 同 8月 | 10月コホート | 推定成約ADR 10月 | ADR前年同月比 | ADR N |
|---|---|---|---|---|---|---|
| 那覇市 | 92.8% | 86.0% | 183施設/15,686室 | ¥10,214 | +7.0% | 144 |
| 恩納村 | 94.5% | 91.0% | 74施設/2,824室 | ¥22,328 | +11.4% | 43 |
| 石垣市 | 93.1% | 86.8% | 107施設/3,601室 | ¥12,021 | +13.5% | 59 |
| 宮古島市 | 89.3% | 83.9% | 135施設/3,740室 | ¥14,017 | +6.0% | 77 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(ADRは推定成約ADR・税抜相当・エリア中央値。Nは推定成約ADRの対象施設数)
単価を重ねると市町村の性格がはっきりする。10月の推定成約ADRは恩納村¥22,300(N=43)に対し那覇市¥10,200(N=144)と2倍超の開きがあり、宮古島市¥14,000(N=77)・石垣市¥12,000(N=59)がその間に入る。恩納村は8月に¥33,000まで単価を上げながら稼働91.0%を保っており、夏に単価で取り、秋も稼働を落とさない市場といえる。前年同月比では石垣市+13.5%、恩納村+11.4%の伸びが大きく、那覇市+7.0%・宮古島市+6.0%は一桁台にとどまった。
ADRと掛け合わせる — 単価×稼働の指標値で月を比べる
稼働率だけでは収益の月差は見えない。沖縄県の推定成約ADR(エリア中央値・税抜相当)は2026年に入って1月¥11,000、5月¥11,200、7月¥13,700、8月¥14,700、9月¥12,000、10月¥12,200と推移し、前年同月比は7月+7.1%、8月+2.7%、9月+10.0%、10月+12.7%である(N=515施設)。8月は単価の絶対水準こそ年間で最も高いものの前年比の伸びは+2.7%と小幅で、稼働も7月を下回った。単価と稼働の両方が前年ほど強く伸びなかったという意味で、2026年の夏は「高原状態の継続」であって「さらなる上振れ」ではなかったと整理できる。
そこで推定成約ADRにOTA掲載在庫ベース稼働率を掛けた「単価×稼働の指標値」を月ごとに置くと、5月¥9,400、6月¥9,700、7月¥12,300、8月¥12,500、9月¥10,400、10月¥11,000となる。稼働の山は7月と10月だが、指標値の山は8月(¥12,500)と7月(¥12,300)で、10月(¥11,000)は稼働9割にもかかわらず8月より約12%低い。これは稼働率の高さがそのまま収益の高さを意味しないことの端的な例であり、秋は単価の天井が夏より低いぶん、稼働で埋める構造になっている。なおこの指標値は在庫ベース稼働率が高めに出る分だけ実際のRevPARより大きい値になる。絶対額ではなく月と月の相対比較にだけ用いるのが正しい使い方である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(沖縄県・推定成約ADR・エリア中央値・税抜相当・N=451〜515施設。2026年11月以降は調査時点の掲載水準に基づく推定)
| 2026年 | 在庫ベース稼働率 | 推定成約ADR | ADR前年同月比 | 単価×稼働 指標値 | 掲載価格(全プラン平均・税込) |
|---|---|---|---|---|---|
| 5月 | 83.4% | ¥11,248 | +12.5% | ¥9,381 | ¥25,564 |
| 6月 | 84.9% | ¥11,373 | +15.8% | ¥9,656 | ¥24,959 |
| 7月 | 89.3% | ¥13,722 | +7.1% | ¥12,254 | ¥29,688 |
| 8月 | 85.5% | ¥14,652 | +2.7% | ¥12,527 | ¥31,621 |
| 9月 | 86.7% | ¥12,040 | +10.0% | ¥10,439 | ¥27,837 |
| 10月 | 90.1% | ¥12,228 | +12.7% | ¥11,017 | ¥27,081 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADRは税抜相当・エリア中央値、掲載価格は2名1室・税込・全プラン平均。指標値=推定成約ADR×在庫ベース稼働率)
先行きについては、調査時点の掲載水準から推定した11月の推定成約ADRが¥11,700(前年同月比+10.8%)、12月が¥11,700(+7.4%)、2027年1月が¥11,100(+0.8%)、2月が¥13,200(-2.8%)と出ている。12〜1月の単価は8月より2割前後低い水準で、前年同月比は11〜12月が+7〜11%と上回る一方、1月は前年並み(+0.8%)、2月は前年を下回る(-2.8%)値付けで先行して掲載されている段階である。これらは今後の販売で変動する数字であり、確定値として扱うべきではない。
新規供給との接続 — 104軒2,950室は稼働にどう効くか
本節の新規開業軒数・客室数はOTA掲載確認ベースの集計である。OTA事前掲載は全体の約19%にとどまり、半数以上が開業後の掲載のため、直近の月は今後の掲載で軒数が増加する可能性がある。確認申請ベースの建築計画パイプライン(国土交通省「建築物動態統計調査」)と併せて参照することを推奨する。
稼働率の先行きを考えるうえで欠かせないのが供給側である。別稿「沖縄のホテル新規開業2026は104軒2,950室」で集計したとおり、2026年に沖縄県で開業した宿泊施設はメトロエンジンリサーチが把握する範囲で104軒2,950室にのぼり、200室超の8軒のうち4軒1,100室は既存建物の転換で、純増は1,850室だった。本稿の10月コホート37,131室に対して純増1,850室は約5.0%に相当する。仮に需要(販売室数)が前年並みで止まれば、純増分だけで在庫ベース稼働率を4〜5ポイント押し下げる計算になるが、2026年の実績はそうなっていない。10月の稼働は9割に乗り、推定成約ADRも前年同月比+12.7%で着地しており、少なくとも秋の時点では増えた客室を需要が吸収したと読むのが自然である。
ただし供給増の効き方はエリアで異なる。同稿の集計では那覇5km圏の増加率が+1.8%にとどまる一方、宮古島と恩納村南部は+11%台の増加だった。宮古島市の10月稼働が4エリアで最も低い89.3%で、推定成約ADRの前年比も+6.0%と伸びが小さいことは、この供給増と整合する。恩納村は同じく供給が増えたエリアだが稼働94.5%・ADR+11.4%と両方を保っており、同じ「供給+11%台」でも需要の厚みで結果が分かれた。北部では名護・東江の140室計画のように2027年以降の開業も控えており、エリア単位で供給カレンダーと稼働・単価の推移を並べて追う作業は、来年も続ける価値がある。
運営・投資側への示唆 — 稼働9割の市場で何を見るか
第一に、沖縄県の在庫ベース稼働率が9割前後で推移している局面では、稼働をさらに積む余地は小さく、収益の伸びしろは単価側にある。8月に稼働が7月を下回りながら単価×稼働の指標値では年間最高になった事実は、夏の収益が単価で決まることを示している。ハイシーズンの値付けを早期から段階的に引き上げ、45日前時点で7割を超える消化が見えた月は直前の値下げを急がない、という運用が収益機会につながる。
第二に、観光庁系列が示す12〜1月の谷(2025年は51.9%・52.5%)は、年間のRevPARを左右する最大の変数である。沖縄の外国語口コミでは繁体字圏の比率が最も高く、春節2027の受け皿として1〜2月をどう埋めるかは、各施設のチャネル設計に直結する。推定成約ADRは11〜12月こそ前年同月を上回る水準で掲載されているが、2027年1月は前年並み(+0.8%)、2月は前年同月を2.8%下回っており、春節期の単価を前年より強気に置く動きはまだ見えない。
第三に、投資判断においては本稿の在庫ベース稼働率をそのまま事業計画のOCCに置かないことである。前述のとおりこの指標は構造的に観光庁値より27〜30ポイント高く出る。計画のOCC前提は観光庁の施設タイプ別実績(リゾートホテル2025年通年で55.0〜75.0%、ビジネスホテル63.7〜83.4%)を軸に置き、在庫ベースの値は「直近の需給が前年より強いか弱いか」「どの月・どの曜日に需要が集まるか」を読む早期指標として併用するのが、二つの統計の正しい役割分担である。
まとめ
沖縄県のホテル稼働率は、OTA掲載在庫ベースで2026年10月90.1%・9月86.7%と9割前後にあり、5月以降では7月と10月が山、8月が緩みの月だった。観光庁の客室稼働率(8月速報58.4%)とは定義が異なり27〜30ポイント高く出るが、「8月が7月を下回る」という2026年の月の形は両系列で一致した。市町村別では恩納村94.5%・那覇市92.8%・石垣市93.1%・宮古島市89.3%で、単価は恩納村が那覇市の2倍超。推定成約ADRは10月¥12,200(前年同月比+12.7%)で、単価×稼働の指標値は8月が年間の山になった。2026年の新規供給104軒2,950室(純増1,850室)は秋時点では需要に吸収されているが、供給が+11%台で増えた宮古島市の稼働・単価の伸びは相対的に小さく、エリア別の供給カレンダーと稼働を並べて追うことが、沖縄に投資・運営する側の来年の作業になる。
⚠ 将来日程のADRに関する注意:本記事の2026年11月以降のADRは調査時点でOTAに公開されている販売価格から推定した水準であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。また2026年11月の稼働率は11月1〜5日の途中集計です。
よくある質問
Q. 沖縄県のホテル稼働率はいま何%ですか。
A. メトロエンジンリサーチのOTA掲載在庫ベース稼働率では、2026年10月が月平均90.1%(933施設)、9月が86.7%(708施設)です。観光庁「宿泊旅行統計調査」の客室稼働率は2026年8月速報値で58.4%で、定義が異なるため水準は一致しません。
Q. なぜ二つの稼働率にこれほど差があるのですか。
A. 在庫ベース稼働率はOTAに掲載されていない客室を消化済み側に数えるため高めに出ます。観光庁値は旅館や簡易宿所を含む全施設タイプの実客室稼働率です。差は2026年5〜8月でおよそ27〜30ポイントとほぼ一定でした。
Q. 沖縄で稼働率が最も低い月はいつですか。
A. 観光庁の沖縄県客室稼働率では、2025年は12月51.9%と1月52.5%が年間の底でした。2026年1月も速報値で51.4%です。
Q. 市町村ではどこが高いですか。
A. 2026年10月のOTA掲載在庫ベース稼働率は、恩納村94.5%、石垣市93.1%、那覇市92.8%、宮古島市89.3%の順でした。
関連記事
- 沖縄のホテル新規開業2026は104軒2,950室 — 純増1,850室、200室超8軒のうち4軒1,100室は看板替え
- 沖縄の外国語口コミは繁体字が最多7.9%|広さ・立地・コスパが語られる宿と春節2027の受け皿
- 名護・東江のホテル建設計画|消防跡地に9階建て140室・温泉、1km圏は9年で255→694室
あわせて読みたい
- 沖縄 稼働率 2026|観光庁7月61.8%・OTA在庫ベース89.3%、同月27.5pt差の定義と10月91.5%
- 沖縄・大阪・横浜のホテル稼働率はいくつか|9月は沖縄86.7%・大阪80.4%・神奈川84.2%、観光庁値との読み分け
- 沖縄のリゾート・シティ・ビジネス3業態比較 — 推定成約ADRの季節形状と10月連休のブッキングカーブ
- 修学旅行の分散先はどの月か|京都・奈良・長崎は6〜7月、沖縄は12〜1月 — 5府県の稼働と単価2026
- 沖縄 宿泊税は2027年2月1日から2%|1名1泊100〜320円、上限2,000円が効く価格帯と宿の準備
- 春節2027は2月6日・4市場の連休が2/6〜9に集中 — 2月に伸びる県とスキー地のADR受け皿
- 台風接近日は直前2〜3日で48.3%の宿に在庫が戻る — 平常日の3.1倍、2026年7〜8月実測
参考資料・出典一覧
■ データソース
メトロエンジンリサーチのOTA掲載在庫データ(沖縄県・固定コホート589〜933施設、市町村別74〜183施設、2026年5月〜11月5日)と推定成約ADR(エリア中央値・税抜相当、県N=451〜515施設、市町村N=43〜144施設)。公表統計は観光庁「宿泊旅行統計調査」推移表(沖縄県、2025年確定値・2026年1〜8月速報値)と沖縄県「入域観光客数概況(2026年9月速報)」。
■ 試算前提
在庫ベース稼働率=100−100×OTA掲載残室数÷総客室数(総客室の30%以上をOTAに掲載する施設の固定コホート、月平均はリードタイム45日以内の観測のみ)。単価×稼働の指標値=推定成約ADR×在庫ベース稼働率。供給の押し下げ試算は、純増1,850室を10月コホート37,131室で割った比率(約5.0%)に、需要を前年並みと置いた場合の単純計算である。
■ 限界・留意点
在庫ベース稼働率は掲載外の客室を消化済みに数えるため、実客室稼働率(観光庁値)より27〜30ポイント高く出る。市町村のコホートは月により入れ替わるため、月間比較は1〜2ポイントの幅を持って読む。在庫ベースの系列は2026年5月以降のため、冬季の水準は観光庁系列で確認した。2026年11月以降のADRは調査時点の掲載水準に基づく推定、11月の稼働率は1〜5日の途中集計である。
- 観光庁「宿泊旅行統計調査」調査結果・推移表(都道府県別・宿泊施設タイプ別 客室稼働率、2026年8月分第2次速報値・2026年9月分第1次速報値公表時点)
- 沖縄県 文化観光スポーツ部 観光政策課「令和8年(2026)9月 入域観光客数概況(速報)」
- 沖縄県「入域観光客概況の公表」(2026年10月26日更新)
- メトロエンジンリサーチ — OTA掲載在庫ベース稼働率(沖縄県・固定コホート、リードタイム45日以内、2026年5〜11月)、市町村別稼働率(那覇市・恩納村・石垣市・宮古島市)、推定成約ADR(沖縄県・市町村別、2024年7月〜2027年3月)、2026年新規開業施設(OTA掲載確認ベース、N=104施設)