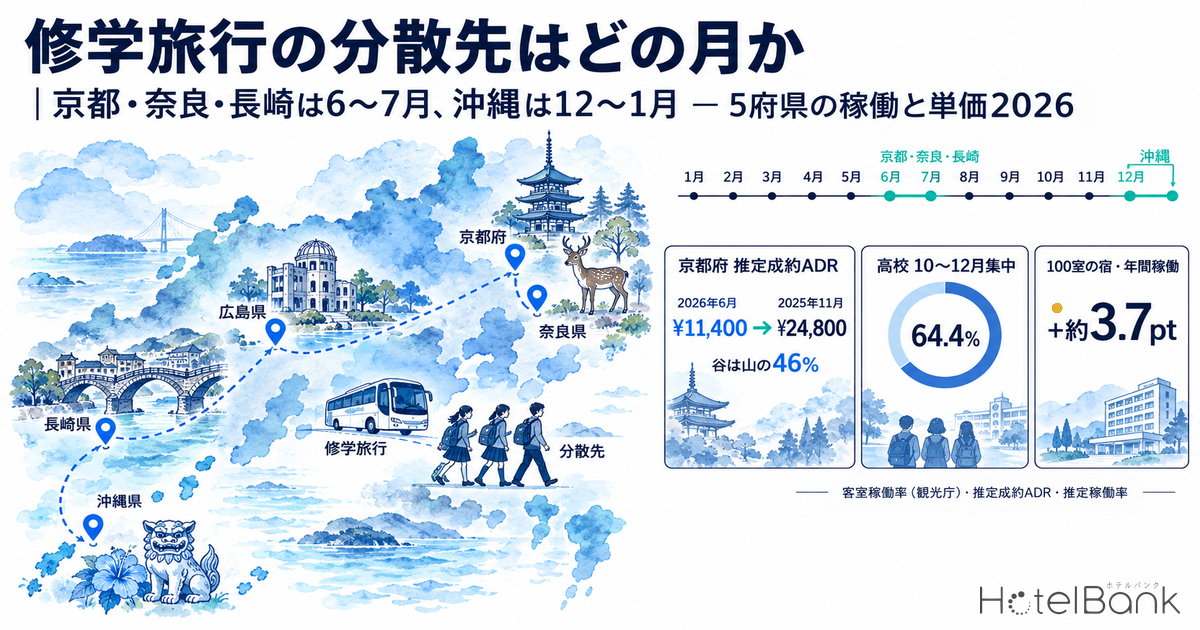
文部科学省が2024年12月に全国の教育委員会へ出した通知は、修学旅行等の実施時期について「地域の実情等にも鑑み、実施時期に係る柔軟な御検討」を求めるものだった。背景にあるのは、貸切バスと宿泊施設の手配が集中期に難しくなっているという国土交通省・観光庁からの依頼である。一方で、公益財団法人日本修学旅行協会が2025年11月に公表した2024年度調査では、高校の国内修学旅行1,054件のうち10〜12月が679件(64.4%)、中学校では900件のうち5〜6月が471件(52.3%)を占め、集中は解けていない。本稿は、秋のピーク期の価格や受け入れ余力を扱った既刊を繰り返さず、「集中期を避ける要請が出ている以上、どの月なら受けられるか」という分散先の側に立って、京都・奈良・広島・長崎・沖縄の5府県を観光庁の客室稼働率、メトロエンジンリサーチの推定成約ADR、直近の推定稼働率の3つで読み解く。読者として想定するのは、団体を受ける中規模ホテル・旅館の支配人と営業、地域のDMO・観光協会、教育旅行を扱う旅行会社である。
本記事における指標の定義
- 客室稼働率(観光庁):観光庁「宿泊旅行統計調査」が公表する都道府県別・宿泊施設タイプ別の客室稼働率。本稿では2025年の確定値(1〜12月)を主に用い、2026年1〜7月の速報値を参考として扱う。同調査は2026年1月分から抽出の層化基準が従業者数から客室数へ変更されており、2025年以前と2026年の値の比較には注意が要る。
- 稼働率(OTA掲載在庫ベース・推定):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。対象は総客室の30%以上を主要予約サイトに掲載する施設で構成した固定集団で、各記述に対象施設数・客室数を併記する。本稿の「平日」は月〜木曜、「週末」は金〜日曜のチェックイン日を指す。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- データ出典:観光庁「宿泊旅行統計調査」、公益財団法人日本修学旅行協会、公益財団法人全国修学旅行研究協会、文部科学省、メトロエンジンリサーチ
- — 要請は「柔軟な検討」:文科省通知(2024年12月12日付)は義務づけではない。リーフレットの「宿泊施設は12〜3月が閑散」は全国値で、京都・奈良の3月は客室稼働率が年間値並みに戻る
- — 集中は未解消:2024年度は高校の64.4%が10〜12月、中学校の52.3%が5〜6月に実施(日本修学旅行協会、高校N=1,054件・中学校N=900件)。私立は2〜3月と6月に先に動いている
- — 谷が重なる月:京都・奈良は6〜7月と1〜2月、長崎は6〜7月と1月、広島は1〜2月と6月、沖縄は12〜1月と5月(観光庁の客室稼働率2025年確定値×推定成約ADR)
- — 京都の谷は山の46%:推定成約ADRは2026年6月¥11,400、2025年11月¥24,800(N=578〜588施設)。2026年6〜7月の平日推定稼働率(OTA掲載在庫ベース)は約8割にとどまる
- — +3.7pt:100室の宿が1校40室×2泊を候補月17週に週1校受ければ年間稼働は+3.7pt、週2校なら+7.5pt(既存需要と置き換わらない前提の上限値)
分散要請の事実関係 — 文科省通知の文言と、二つの協会調査が示す集中の実態
まずは一次情報を正確に押さえておきたい。文部科学省初等中等教育局の児童生徒課長・教育課程課長名で2024年12月12日に発出された「修学旅行等の実施時期の柔軟な検討について(通知)」(6受初児生第19号)は、各都道府県・指定都市教育委員会、私立学校主管課などに宛てたものである。本文は、人員の確保が難しくなっている状況を背景に「修学旅行等(修学旅行、遠足、社会科の見学、移動教室などの校外で行う活動をいう。)が集中する時期を中心に、貸切バスや宿泊施設の手配が困難な状況になってきております」と現状を述べたうえで、「地域の実情等にも鑑み、実施時期に係る柔軟な御検討をお願いします」と結ぶ。別紙として付くのが、国土交通省物流・自動車局旅客課長と観光庁観光産業課長の連名による同年11月28日付の依頼文で、担当窓口として貸切バスは国土交通省旅客課、宿泊施設は観光庁観光産業課が明記されている。
通知に添えられたリーフレットが、受け入れ側にとっては実務的に重要である。修学旅行等が集中する時期を「中学校:5〜6月及び9〜11月、高校:10〜12月」と整理し、貸切バスは「7〜8月及び12月〜4月、曜日としては日・月・土曜日」、宿泊施設は「12月〜3月、曜日としては日・月曜日」が比較的閑散だと示す。宿泊施設側の根拠は観光庁「宿泊旅行統計調査」の2023年度実績、貸切バス側は日本バス協会が2024年9月に実施した調査で、同協会の推計ではバス運転者数が2028年度に9.8万人まで減り、必要人員12.0万人に対して2.2万人の開きが生じる。つまり要請の起点は宿泊施設よりも貸切バスにあり、宿泊施設は貸切バスと同様の状況にあるという位置づけで並記された経緯だと読める。要請に先立つ2024年6月には、日本バス協会の会長が自民党バス議員連盟の総会で文部科学大臣に対し、修学旅行の実施時期を分散できるよう国として対応することを求めている(トラベルボイス、2024年6月15日)。
では、要請から1年近くが経った時点で集中はどれだけ解けているのか。需要側の最新の一次情報は、公益財団法人日本修学旅行協会が2025年11月4日に公開した「2024年度実施の国内修学旅行の実態とまとめ」(中学校・高等学校、速報版)である。高校は全国4,774校から3,200校を抽出し1,076校(回答率33.6%)、中学校は9,882校から3,200校を抽出し970校(同30.3%)が回答した。国内で実施したのは高校961校(89.3%)、中学校910校(93.8%)である。実施月の分布を国公立・私立の合計で並べると、高校は10月238件・11月211件・12月230件で、この3ヶ月に1,054件中679件(64.4%)が集まる。中学校は5月301件・6月170件で、900件中471件(52.3%)が初夏に集まり、国公立に限れば765件中442件(57.8%)が5〜6月に実施されている。
出典:公益財団法人日本修学旅行協会「2024年度実施の国内修学旅行の実態とまとめ(中学校・高等学校)速報版」よりホテルバンク編集部作成(高校N=1,054件、中学校N=900件、国公立と私立の合計)
設置者別に見ると、分散はすでに私立から始まっている。高校の2月は国公立24件に対し私立43件、3月は国公立9件に対し私立49件、6月も国公立25件に対し私立31件と、国公立が10〜12月に山をつくるのに対し、私立は年度末と初夏に動く。中学校では逆に私立が10〜11月(32件・21件)に寄り、国公立の5月279件・6月163件という山から外れている。要請の対象は結局のところ国公立校の時期であり、受け入れ側が「空いている月」を示す相手は、教育委員会と、その所管校の旅程を組む旅行会社ということになる。
| 校種・設置者 | 4〜6月 | 7〜9月 | 10〜12月 | 1〜3月 | 合計 |
|---|---|---|---|---|---|
| 高校・国公立 | 52件(8.3%) | 45件(7.1%) | 438件(69.5%) | 95件(15.1%) | 630件 |
| 高校・私立 | 55件(13.0%) | 22件(5.2%) | 241件(56.8%) | 106件(25.0%) | 424件 |
| 中学校・国公立 | 529件(69.2%) | 101件(13.2%) | 92件(12.0%) | 43件(5.6%) | 765件 |
| 中学校・私立 | 33件(24.4%) | 19件(14.1%) | 60件(44.4%) | 23件(17.0%) | 135件 |
出典:公益財団法人日本修学旅行協会「2024年度実施の国内修学旅行の実態とまとめ(中学校・高等学校)速報版」の実施時期グラフよりホテルバンク編集部集計。四半期は実施月を単純合算したもの
もう一つの一次情報が、公益財団法人全国修学旅行研究協会が2026年2月に発行した「2024(令和6)年度 全国修学旅行実施状況調査」である。こちらは各都道府県・政令指定都市教育委員会と私立学校所管部署への悉皆的な照会(調査期日2025年5月1日現在)に基づき、高校の修学旅行実施校数6,128校・参加生徒962,574人(参加率99.0%)、中学校9,830校・1,042,858人(同99.7%)という全体像を示す。同報告のまとめは2024年度を「完全回復の年」と位置づけつつ、物価高騰、人手不足(宿泊施設の減少や貸切バス確保の困難を含む)、オーバーツーリズム、教職員の働き方改革の4点を挙げ、これらへの対応のために旅行方面の構成比が変わっていくと推察して結んでいる。行き先の変化は、受け入れ側にとっては分散先になる機会でもある。
既刊との線引き — ピーク期の数字は既刊に、本稿は「どの月なら受けられるか」に絞る
ホテルバンクでは、秋の集中期そのものについては既に2本の記事を公開している。10〜12月に64%集中する高校の修学旅行に対し、京都・沖縄・広島の平日稼働と受け入れ余力を読んだ記事と、9都道府県で100室以上の宿を2,230軒数え、10〜11月の単価が6月の1.1〜2.3倍である段差を示した記事である。ピーク月の単価水準、1棟で1校を受けられる供給の軒数、京都市の宿泊税免除といった論点はそちらに譲り、本稿では繰り返さない。秋の集中期に団体が平日の価格フロアをどこに置いているかについては、同じ5府県を対象にした秋の教育旅行ピーク10〜11月|平日の価格フロアを5エリアで読むが扱っている。
本稿が置くのは分散先の側である。具体的には、5府県それぞれについて、①観光庁の客室稼働率で谷になる月、②推定成約ADRで谷になる月、③直近5ヶ月(2026年5〜9月)の平日の推定稼働率で余力が見える月、の三つを重ね、「分散先として成立しやすい月」を実データで確認できた範囲だけ抽出する。対象の5府県は、中学校の行き先1位(京都455件・25.2%)と2位(奈良362件・20.1%)、高校の行き先2位(沖縄273件・12.5%)と3位(京都230件・10.6%)に加え、平和学習の目的地として中学校で6位・8位、高校で8位・11位に入る広島・長崎を選んだ(いずれも日本修学旅行協会2024年度調査、中学校の総件数1,803件・高校2,179件、複数計上)。なお、時期ではなく行き先そのものを集中期の高騰エリアから動かす選択肢については、修学旅行の時期分散圧力とホテル価格高騰のクロスポイントが2026年6月の代替先ビジネスホテルを比較している。
稼働の谷 — 観光庁の客室稼働率が示す5府県の「空いている月」
稼働率は定義の異なる二つの系列を使うため、どちらを使ったかを毎回明示する。この節で用いるのは観光庁「宿泊旅行統計調査」の客室稼働率(2025年確定値)である。5府県の全施設タイプ計を月別に並べると、谷の位置がエリアで違うことがはっきりする。京都府は1月52.8%・2月56.1%・7月61.9%が下位3ヶ月で、山は10月76.8%・11月74.3%・4月73.9%にある。奈良県は1月37.6%・2月42.5%・7月44.5%が谷、5月59.1%・4月58.2%・10〜11月57.7%が山で、年間平均50.9%と5府県で最も低い。広島県は1月51.9%・2月58.5%・6月59.5%が谷で、10月72.4%・11月72.3%が山。長崎県は1月46.0%・6月49.5%・7月51.2%が谷、11月67.5%・10月62.0%が山である。沖縄県だけは季節の形が異なり、12月51.9%・1月52.5%・5月56.2%が谷で、10月66.6%・8月66.4%・7月64.4%が山になる。
出典:観光庁「宿泊旅行統計調査」2025年(確定値)都道府県別・宿泊施設タイプ別客室稼働率(全タイプ計)よりホテルバンク編集部作成
施設タイプ別に分解すると、団体を受ける側の実感に近づく。旅館は沖縄を除く4府県で1〜2月が最も低く、京都27.9%・28.8%、奈良23.1%・21.8%、広島23.5%・26.2%、長崎29.3%・32.6%(長崎は1月と6月)で、山である10〜11月の京都53.9%・奈良44.5%・広島46.3%・長崎46.7%とは20pt前後の開きがある。ビジネスホテルは山が高く谷も浅い。京都の1月63.3%に対し10月87.7%、広島の1月63.2%に対し10月84.2%で、谷でも6割を超えるが、月〜木曜の団体を受ける余地は夏と冬に残る。シティホテルは京都で1月61.8%・7月70.0%に対し10月89.4%、長崎で1月59.2%・7月67.4%に対し10月81.1%と、旅館とビジネスの中間に位置する。
| 府県 | 全タイプ計の谷(下位3ヶ月) | 旅館の谷 | ビジネスホテルの谷 | シティホテルの谷 | 全タイプ計の山 |
|---|---|---|---|---|---|
| 京都府 | 1月52.8/2月56.1/7月61.9 | 1月27.9/2月28.8/7月36.4 | 1月63.3/2月68.0/7月73.0 | 1月61.8/2月66.0/7月70.0 | 10月76.8/11月74.3 |
| 奈良県 | 1月37.6/2月42.5/7月44.5 | 2月21.8/1月23.1/12月26.5 | 1月53.2/7月60.0/2月62.7 | 1月49.9/2月57.2/7月57.5 | 5月59.1/4月58.2 |
| 広島県 | 1月51.9/2月58.5/6月59.5 | 1月23.5/2月26.2/6月28.5 | 1月63.2/2月71.4/12月71.7 | 6月59.0/1月60.6/2月69.1 | 10月72.4/11月72.3 |
| 長崎県 | 1月46.0/6月49.5/7月51.2 | 1月29.3/6月32.6/7月37.3 | 1月61.4/6月61.7/7月66.3 | 1月59.2/7月67.4/9月67.9 | 11月67.5/10月62.0 |
| 沖縄県 | 12月51.9/1月52.5/5月56.2 | 12月21.0/1月35.8/10月37.8 | 1月63.7/5月72.9/12月75.2 | 5月63.1/4月64.5/7月64.6 | 10月66.6/8月66.4 |
出典:観光庁「宿泊旅行統計調査」2025年(確定値)よりホテルバンク編集部作成。数値は客室稼働率(%)。沖縄県の旅館は標本が小さく月次変動が大きい
ここで注意したいのは3月である。リーフレットが全国値で「12〜3月は比較的閑散」とする一方、京都府の2025年3月は66.7%、奈良県は53.2%と、いずれも年間平均(京都66.8%、奈良50.9%)とほぼ同じかそれ以上で、2月からは10pt前後跳ね上がる。桜と卒業旅行の月に当たるためで、関西の二府県では3月を分散先に数えるのは難しい。広島県(64.1%)・長崎県(58.3%)も3月は年間平均並みに戻る。全国一律の「12〜3月」をエリアごとに読み直すと、冬の分散先は実質的に1〜2月と、広島では12月が加わる形になる。なお観光庁の2026年速報値(1〜7月)も参考に見ると、京都府は1月53.3%・2月59.1%・6月61.7%・7月63.3%、奈良県は1月42.1%・6月47.4%と谷の位置は変わらない。ただし2026年1月分から層化基準が客室数ベースに変わったため、前年同月との差をそのまま伸び率として読むことは避けたい。
単価の谷 — 推定成約ADRで見ると、谷は山の4〜8割の水準
次に単価である。ここで使うのはメトロエンジンリサーチの推定成約ADR(都道府県中央値・税抜相当)で、2025年10月から2026年9月までの確定した履歴12ヶ月を月の並びに置き直した。京都府は2026年6月¥11,400(N=588施設)、7月¥12,200(N=604)、2月¥12,900(N=589)が下位3ヶ月で、山の2025年11月¥24,800(N=578)に対して谷は46〜52%の水準にとどまる。奈良県は6月¥9,800(N=135)・7月¥10,400(N=131)・2月¥12,100(N=134)に対し11月¥16,600(N=135)で、谷は山の59〜73%。広島県は6月¥7,600(N=300)・2月¥7,700(N=299)・1月¥7,900(N=296)に対し11月¥9,800(N=295)で78〜80%(広島県の年間最高は2026年8月¥10,400、N=300で、これに対しては73〜75%)。長崎県は6月¥7,100(N=254)・7月¥7,200(N=255)・4月¥7,300(N=257)に対し11月¥8,600(N=252)で83〜85%。沖縄県は1月¥11,000(N=485)・5月¥11,200(N=501)・4月¥11,300(N=500)に対し8月¥14,700(N=513)で75〜77%である(沖縄県の3ヶ月は2026年1〜9月の中での下位で、2025年10〜12月は¥10,600〜10,900とさらに低く、12ヶ月の最安は2025年11月¥10,600、N=484)。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定成約ADR(都道府県中央値・税抜相当)。1〜9月は2026年、10〜12月は2025年の確定値(N=京都府576〜607、奈良県131〜137、広島県294〜308、長崎県250〜258、沖縄県482〜515施設)
前年同月比で見ると、谷の月の単価は京都・奈良で大きく下がり、広島は小幅な低下、長崎は横ばい、沖縄では上がっている。京都府の2026年6月は前年同月比−8.6%、7月は−12.8%、奈良県は6月−17.7%、7月−13.3%だった。一方で広島県の6月は−5.5%にとどまり、長崎県の6月は−0.1%とほぼ横ばい、沖縄県は1月+19.9%・6月+15.8%と上がっている。関西二府県の初夏は、単価面でも団体を受け入れる余地がむしろ広がった年になったと読める。なお、2026年10月以降の値は調査時点の掲載水準に基づく推定であるため、この節のピーク比較には用いていない。10〜11月の単価段差そのものは既刊で扱っている。
| 府県 | 山の月・ADR(2025年) | 谷の月・ADR(2026年) | 谷÷山 | 谷の月の前年同月比 |
|---|---|---|---|---|
| 京都府 | 11月 ¥24,800 | 6月 ¥11,400 | 46% | −8.6% |
| 奈良県 | 11月 ¥16,600 | 6月 ¥9,800 | 59% | −17.7% |
| 広島県 | 11月 ¥9,800(年間最高は2026年8月 ¥10,400) | 6月 ¥7,600 | 78%(対11月) | −5.5% |
| 長崎県 | 11月 ¥8,600 | 6月 ¥7,100 | 83% | −0.1% |
| 沖縄県 | 8月 ¥14,300(2025年)/¥14,700(2026年) | 1月 ¥11,000 | 75%(対2026年8月) | +19.9% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定成約ADRの都道府県中央値、確定した履歴月のみ。本文の価格は100円単位に丸めた
直近の平日稼働 — 2026年5〜9月の推定稼働率で見る、カテゴリ別の受け入れ余地
三つ目の系列は、メトロエンジンリサーチの稼働率(OTA掲載在庫ベース・推定)である。この指標は直近数ヶ月のローリング窓でしか取得できず、本稿の取得時点(2026年10月10日)で月単位に揃うのは2026年5月から9月までの5ヶ月だった(10月は1〜10日分の途中経過、2026年4月以前は観測期間が短く対象外)。この制約のため、冬の谷はこの系列では検証できず、前節までの観光庁統計で補っている。ここでは初夏から初秋にかけて、平日(月〜木曜)の稼働がどこまで落ちるかを見る。
全施設の平日で見ると、京都府(対象540〜613施設・約32,000室)は5月89.6%から6月80.6%・7月79.4%に下がり、9月83.2%に戻る。奈良県(同92〜106施設・約4,700室)は5月87.6%から6月76.2%・7月76.6%へ11pt下げ、長崎県(同189〜213施設・約11,000室)も5月81.6%から6月74.2%・7月74.4%へ落ちる。広島県(同203〜220施設・約14,800室)は6月81.3%が最も低く、8月89.4%・9月90.8%と夏から秋にかけて平日が週末を上回る。広島は5ヶ月すべてで平日が週末より高い唯一の県で、ビジネス需要の厚い市場であることが読める。沖縄県(同589〜713施設・約36,000室)は5月82.2%が最も低く、7月88.4%が山で、関西・九州とは逆の形になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。稼働率(OTA掲載在庫ベース・推定)、月〜木曜チェックイン日の平均。対象は総客室の30%以上を主要予約サイトに掲載する固定集団(施設数は各月で京都府540〜613、奈良県92〜106、広島県203〜220、長崎県189〜213、沖縄県589〜713)
カテゴリ別に6〜7月の平日を見ると、分散先の受け皿がどこにあるかがさらに絞れる。京都府の旅館(対象76〜80施設・約1,550室)は6月80.4%・7月78.4%、ビジネスホテル(同188〜189施設・約19,600室)は81.5%・80.6%、シティホテル(同34〜35施設・約5,050室)は82.1%・80.1%で、5月の83〜92%からはどのカテゴリも下がる。奈良県のビジネスホテル(同21〜22施設・約2,600室)は6月73.7%・7月74.0%と5月の89.4%から15pt以上落ち、長崎県の旅館(同36〜40施設・約1,500室)は6月61.6%・7月59.2%と5府県のカテゴリ中で最も低い。長崎のリゾートホテル(同27〜29施設・約2,200室)も6月68.9%・7月69.4%である。これらは「OTA等に公開された在庫のうち売れ残った割合」から推定した値で、相対契約で動く団体枠の空き状況そのものではないが、平日に3割前後の室が直前まで残る市場だという輪郭は示せる。
| 府県・カテゴリ | 対象施設・客室 | 5月 平日 | 6月 平日 | 7月 平日 | 9月 平日 |
|---|---|---|---|---|---|
| 京都府・旅館 | 76〜98施設・約1,550室 | 83.3% | 80.4% | 78.4% | 85.2% |
| 京都府・シティホテル | 34〜36施設・約5,050室 | 90.2% | 82.1% | 80.1% | 84.5% |
| 京都府・ビジネスホテル | 185〜190施設・約19,600室 | 91.6% | 81.5% | 80.6% | 84.2% |
| 奈良県・旅館 | 34〜43施設・約890室 | 83.7% | 79.9% | 79.3% | 84.2% |
| 奈良県・ビジネスホテル | 20〜22施設・約2,600室 | 89.4% | 73.7% | 74.0% | 79.5% |
| 広島県・旅館 | 33〜42施設・約980室 | 85.3% | 79.0% | 80.4% | 87.0% |
| 広島県・シティホテル | 13〜14施設・約1,660室 | 88.7% | 77.7% | 82.2% | 90.1% |
| 長崎県・旅館 | 36〜41施設・約1,510室 | 70.5% | 61.6% | 59.2% | 67.4% |
| 長崎県・シティホテル | 15〜16施設・約1,480室 | 83.3% | 78.8% | 79.2% | 80.1% |
| 沖縄県・ビジネスホテル | 120〜135施設・約12,600室 | 83.7% | 84.2% | 89.4% | 86.0% |
| 沖縄県・リゾートホテル | 154〜184施設・約16,500室 | 84.2% | 85.4% | 89.9% | 86.8% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。稼働率(OTA掲載在庫ベース・推定)、月〜木曜チェックイン日の平均(2026年5〜9月)。奈良県のシティホテルと沖縄県の旅館は対象が10施設未満のため非掲載
エリア別に抽出する「分散先として成立しやすい月」 — 三つの系列が重なる月だけを残す
ここまでを整理すると、観光庁の客室稼働率が谷、推定成約ADRが谷、直近の平日推定稼働率が低い、という三条件のうち、実データで確認できた重なりは次の表のとおりになる。冬(12〜2月)は推定稼働率の系列が取得できないため、観光庁統計とADRの二条件で判定した。重要なのは「全国一律の12〜3月」ではなく、エリアごとに月がずれる点である。
| 府県 | 分散先として成立しやすい月 | 根拠(観光庁 客室稼働率 2025年/推定成約ADR 2026年/平日推定稼働率 2026年) | 成立しにくい月 |
|---|---|---|---|
| 京都府 | 6〜7月、1〜2月 | 客室稼働率 1月52.8%・2月56.1%・7月61.9%/ADR 6月¥11,400・7月¥12,200・2月¥12,900/平日推定稼働率 6月80.6%・7月79.4% | 3〜5月、10〜11月(3月は稼働66.7%・ADR¥20,300) |
| 奈良県 | 6〜7月、1〜2月(旅館は12月も) | 客室稼働率 1月37.6%・2月42.5%・7月44.5%/ADR 6月¥9,800・7月¥10,400・2月¥12,100/平日推定稼働率 6月76.2%・7月76.6% | 4〜5月、10〜11月(5月は中学校の集中期と重なる) |
| 広島県 | 1〜2月、6月(12月はビジネスホテルで余地) | 客室稼働率 1月51.9%・2月58.5%・6月59.5%/ADR 6月¥7,600・2月¥7,700・1月¥7,900/平日推定稼働率 6月81.3% | 8〜11月(8〜9月は平日推定稼働率が週末を上回る) |
| 長崎県 | 6〜7月、1月(旅館は4月も) | 客室稼働率 1月46.0%・6月49.5%・7月51.2%/ADR 6月¥7,100・7月¥7,200・4月¥7,300/平日推定稼働率 6月74.2%・7月74.4%(旅館61.6%・59.2%) | 10〜11月、8月 |
| 沖縄県 | 12〜1月、5月(連休明け以降) | 客室稼働率 12月51.9%・1月52.5%・5月56.2%/ADR 1月¥11,000・5月¥11,200・4月¥11,300/平日推定稼働率 5月82.2% | 7〜8月、10月、2月(2月はADR¥13,600で年間3位) |
出典:観光庁「宿泊旅行統計調査」、メトロエンジンリサーチ、ホテルバンク編集部より作成。平日推定稼働率は2026年5〜9月のみ取得可能なため、冬の月は客室稼働率とADRの二条件で判定
この表から読める実務上の含意は三つある。第一に、京都・奈良・長崎の6〜7月は、高校の集中期(10〜12月)から動かす先として稼働・単価・直近の平日の三つが揃う。ただし6月は中学校(国公立163件)がすでに京都・奈良に入っている月でもあるため、高校を動かすなら7月上旬、すなわち夏休み前の2週間がより開いている。実際に7月の国公立中学校の実施は17件にすぎない。第二に、1〜2月は旅館の稼働が沖縄を除く4府県で20〜30%台まで下がる月で、私立高校がすでに2〜3月に92件を実施している実績からも、国公立校が続く余地は大きい。京都市が1〜3月使用分の交通補助で閑散期への誘導を進めていることは既刊で触れた。第三に、沖縄は季節が逆で、リーフレットの全国値「12〜3月」のうち2月は推定成約ADRが¥13,600と年間3位に上がるため、冬に動かすなら12〜1月、初夏に動かすなら連休明けの5月が当たる。
受け入れ側の実務論点 — 母数の厚み、連泊での平準化、体験プログラム
分散先の月が見えても、同じ週に複数校が重なれば受けきれない。母数の厚みを確認しておく。メトロエンジンリサーチが追跡するうち、主要予約サイト上で稼働が確認できる施設数と客室数は、京都府1,165施設・55,041室、沖縄県1,227施設・54,355室、広島県429施設・27,680室、長崎県410施設・18,961室、奈良県193施設・7,167室である(2026年10月時点、OTA未掲載の旅館・民宿・青少年施設は含まない)。このうち稼働率の固定集団に入る施設をカテゴリ別に見ると、1校を1棟で受けやすい規模の施設が多いのはビジネスホテルで、京都府190施設・19,644室(平均103室)、広島県93施設・11,030室(同119室)、沖縄県134施設・12,582室(同94室)と平均100室前後の厚みがある。一方で旅館は京都府81施設・1,554室(平均19室)、奈良県39施設・886室(同23室)、長崎県40施設・1,513室(同38室)と小規模で、1校を複数の宿に分けて泊める分宿が前提になる。100室以上の施設数そのものは既刊で9都道府県分を数えているので、本稿では繰り返さない。
| 府県 | 稼働確認施設・客室 | 旅館(固定集団) | シティホテル(固定集団) | ビジネスホテル(固定集団) | リゾートホテル(固定集団) |
|---|---|---|---|---|---|
| 京都府 | 1,165施設・55,041室 | 81施設・1,554室 | 36施設・5,050室 | 190施設・19,644室 | 8施設・808室 |
| 奈良県 | 193施設・7,167室 | 39施設・886室 | 4施設・564室 | 22施設・2,613室 | 3施設・295室 |
| 広島県 | 429施設・27,680室 | 38施設・978室 | 14施設・1,662室 | 93施設・11,030室 | 6施設・389室 |
| 長崎県 | 410施設・18,961室 | 40施設・1,513室 | 15施設・1,483室 | 57施設・4,752室 | 28施設・2,239室 |
| 沖縄県 | 1,227施設・54,355室 | 6施設・74室 | 8施設・1,650室 | 134施設・12,582室 | 182施設・16,530室 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。稼働確認施設・客室は2026年10月時点で主要予約サイト上に掲載が確認できる施設。固定集団は稼働率推定の対象(総客室の30%以上を主要予約サイトに掲載する施設、2026年9月時点)。メトロエンジンリサーチが把握する範囲であり全数ではない
次に連泊である。高校の修学旅行は1校あたりの参加生徒が全国平均157人(全国修学旅行研究協会2024年度調査、962,574人÷6,128校)、中学校は106人(同、1,042,858人÷9,830校)で、4名1室なら高校1校で約40室、3名1室なら約52室になる。この規模を同じ宿で2泊以上受ければ、チェックイン・チェックアウトの作業が1回で済み、2日目の清掃も連泊対応で軽くなる。平日の谷に2泊の団体を置くと、火〜木曜の稼働が面で上がるため、週末に偏った稼働の形を平準化する効果が大きい。広島のように平日がもともと高い市場では、むしろ日・月曜のチェックインを提案する余地があり、リーフレットが貸切バスの比較的閑散な曜日として「日・月・土曜日」を挙げている点とも噛み合う。広島のビジネスホテルで日曜・月曜の2夜が谷になる形と、それを連泊条件で埋める経路は、広島のビジネスホテル、8月は木曜93.6%・日曜79.6%で詳しく分析している。
三つ目は体験プログラムである。日本修学旅行協会の2024年度調査によると、高校の1人あたり旅行費用は総額114,623円で、2019年度比の伸びは総額+11.6%、宿泊費+13.1%に対し、体験活動費は7,405円から10,586円へ+43.0%と最も大きい。中学校も体験活動費は3,448円から6,956円へ倍増している。学校側の予算配分が「学びの中身」に動いているなら、宿が地域の体験プログラムを館内または近接で用意できるかどうかが、分散先として選ばれるかの分岐になる。重点を置いた活動は中学校で歴史学習923件(合計2,021件)、高校で歴史学習666件・平和学習387件・自然環境科学学習310件(合計2,284件)が上位で、広島・長崎の平和学習は季節を問わないため、冬や初夏への移動に馴染みやすい。
簡易試算 — 分散が進んだ場合、1施設の年間稼働はどれだけ底上げされるか
最後に、分散先の月に団体を受けた場合の年間稼働の底上げ幅を、室数×泊数で単純に試算する。前提は100室の宿、高校1校を4名1室で40室、1校あたり2泊、候補月に週1校または週2校を受ける、というものである。候補月の週数は、京都・奈良型(6〜7月+1〜2月)を17週、長崎型(6〜7月+1月)・広島型(1〜2月+6月)・沖縄型(12〜1月+5月)をいずれも13週とした。年間の供給室泊は100室×365日=36,500室泊である。
| 受け入れパターン | 1校あたり室泊 | 年間受入校数 | 年間室泊の増分 | 年間稼働率の底上げ(100室) |
|---|---|---|---|---|
| 17週・週1校・2泊(京都・奈良型) | 80室泊 | 17校 | 1,360室泊 | +3.7pt |
| 17週・週2校・2泊 | 80室泊 | 34校 | 2,720室泊 | +7.5pt |
| 17週・週1校・3泊 | 120室泊 | 17校 | 2,040室泊 | +5.6pt |
| 13週・週1校・2泊(長崎・広島・沖縄型) | 80室泊 | 13校 | 1,040室泊 | +2.8pt |
| 13週・週2校・2泊 | 80室泊 | 26校 | 2,080室泊 | +5.7pt |
出典:ホテルバンク編集部試算。100室・4名1室・1校40室の前提。既存需要との置き換えが生じない(純増)と仮定した上限値であり、実際には既存の個人客との競合分を差し引く必要がある
月単位で見ると効果はさらに大きい。100室の宿の6月は3,000室泊の供給で、週1校・2泊なら月に約4校・320室泊が加わり、その月だけで+10.7ptになる。観光庁の客室稼働率で京都府の7月(61.9%)や奈良県の7月(44.5%)、長崎県の6月(49.5%)がどの程度動くかは、受け入れ校数が地域全体でいくつになるかに依存するが、エリア単位の目安も置いておく。京都府の固定集団(2026年6月は540施設・31,355室)で6月平日の未販売は約6,100室/日(推定稼働率80.6%の裏返し)で、1校40室換算なら理論上は1日150校分に当たる。これは主要予約サイトに公開された在庫の残りであって団体枠そのものではないが、「6〜7月の京都は受け皿が無い」とは言えない規模である。なお本試算は売上に踏み込んでいない。学校側の宿泊費(高校1人34,398円は旅程合計で食事と手配経費を含む)と本稿の推定成約ADR(素泊まり最安基準・2名1室・税抜相当)は基準が異なるため、単純に掛け合わせると誤った像になる。
同じ受け入れ量でも、宿の規模によって年間の形の変わり方は違う。表8は、1校40室・4名1室の前提を固定し、施設の客室数と受け入れパターンの2軸で年間稼働率の底上げ幅を並べたものである。80室以下の宿では週1校・2泊(17週)でも+4.7〜7.5pt、200室では週2校・2泊(17週)でも+3.7ptにとどまる。50室の宿で40室の団体を受ける場合は館の8割を1校が占めるため、同じ夜の個人客との競合は大きくなる。規模の小さい宿ほど、受け入れ月の個人向け在庫をどこまで団体に回すかを先に決めておく必要がある。
| 客室数 \ 受け入れパターン | 13週・週1校・2泊 | 17週・週1校・2泊 | 17週・週1校・3泊 | 13週・週2校・2泊 | 17週・週2校・2泊 |
|---|---|---|---|---|---|
| 50室 | +5.7pt | +7.5pt | +11.2pt | +11.4pt | +14.9pt |
| 80室 | +3.6pt | +4.7pt | +7.0pt | +7.1pt | +9.3pt |
| 100室 | +2.8pt | +3.7pt | +5.6pt | +5.7pt | +7.5pt |
| 150室 | +1.9pt | +2.5pt | +3.7pt | +3.8pt | +5.0pt |
| 200室 | +1.4pt | +1.9pt | +2.8pt | +2.8pt | +3.7pt |
出典:ホテルバンク編集部試算。底上げ幅=年間室泊の増分÷(客室数×365日)。既存需要との置き換えが生じない(純増)と仮定した上限値。太字は表7の基準ケース(100室・17週・週1校・2泊)
まとめ — 「この月なら受けられる」を先に示す側が、分散の受け皿になる
文部科学省の通知は時期を指定しない「柔軟な検討」の要請であり、どの月に動くかは各校と教育委員会、旅程を組む旅行会社に委ねられている。その判断材料として配られたリーフレットの「宿泊施設は12〜3月が比較的閑散」は全国値であって、本稿で見たとおり京都・奈良の3月は谷ではなく、沖縄の2月も単価が上がる。エリアごとに稼働の谷と単価の谷が重なる月は、京都・奈良で6〜7月と1〜2月、長崎で6〜7月と1月、広島で1〜2月と6月、沖縄で12〜1月と5月である。直近の平日推定稼働率でも、奈良のビジネスホテルは6〜7月に73〜74%、長崎の旅館は59〜62%と、受け入れ余地が実測で確認できた。
受け入れ側にできることは、この月を空けて待つことではなく、教育委員会と旅行会社に対して「この月のこの曜日なら、1校をこの室数で、体験プログラム込みで受けられる」と先に示すことだろう。私立高校はすでに2〜3月に92件、6月に31件を実施しており、動いた先例はある。中学校の6月は京都・奈良で国公立163件が既に入っているため、高校を受けるなら7月上旬が開いている。100室の宿が候補月(京都・奈良型の17週)に週1校を2泊で受けるだけで年間稼働は+3.7pt、週2校なら+7.5ptの底上げになる。分散要請は学校側の制約から生まれたものだが、受け入れ側にとっては年間需要の形を自分で設計し直す機会として読むのが妥当だと考えられる。
よくある質問
Q. 文部科学省の通知は、修学旅行の時期を変えるよう義務づけるものですか。
A. 義務づけではありません。2024年12月12日付の通知(6受初児生第19号)は、国土交通省と観光庁からの依頼を受けて「地域の実情等にも鑑み、実施時期に係る柔軟な御検討」を各教育委員会等に求めるもので、添付リーフレットが参考情報として繁閑の目安を示しています。
Q. 本稿の「稼働率」はどの数値を指していますか。
A. 二つの系列を使い分けています。月別の谷を判定する際は観光庁「宿泊旅行統計調査」の客室稼働率(2025年確定値)、直近の平日の余地を見る際はメトロエンジンリサーチの稼働率(OTA掲載在庫ベース・推定、2026年5〜9月)です。後者は主要予約サイトに公開された在庫の消化状況からの推定で、施設全体の実稼働率とは異なります。
Q. 「12〜3月が閑散」というリーフレットの記載と本稿の結論はどう違いますか。
A. リーフレットは全国値です。本稿で5府県を個別に見ると、京都府・奈良県の3月は客室稼働率が年間平均並みに戻り、沖縄県の2月は推定成約ADRが年間3位に上がるため、エリアごとに月を読み直す必要があります。
関連記事
- 修学旅行の時期は10〜12月に64%集中|京都・沖縄・広島の平日稼働と受け入れ余力2026
- 修学旅行の受け入れ供給2026|100室以上の宿は9都道府県で2,230軒、10〜11月の単価は6月の1.1〜2.3倍
- 訪日教育旅行2024年度18,736人、台湾が半数超 — 受入上位の関西と、余地が残る中国・四国
- 京都の曜日別稼働、木曜が金曜に並ぶ — 2026年5〜7月の推定OCCで見る「週後半3日」の市場
- 長崎県9月前半のブッキングカーブ点検 — 旅館とシティに24.2pt差
- 沖縄 宿泊税は2027年2月1日から2%|上限2,000円が効く価格帯と宿の準備
- 秋の教育旅行ピーク10〜11月|平日の価格フロアを5エリアで読む — 京都・奈良・広島・長崎・沖縄
- 修学旅行の時期分散圧力とホテル価格高騰のクロスポイント|2026年6月の代替先ビジネスホテル比較
- 広島のビジネスホテル、8月は木曜93.6%・日曜79.6% — 日曜と月曜、週明け2夜の谷を連泊条件で埋める
- 【2026年慰霊の日】沖縄南部3市の宿泊需給と修学旅行団体動向
- 修学旅行が中級ホテルのレートフロアを形成する構造|2026年春・6都市の平日ADR比較
⚠ データの時点と将来月に関する注意:本記事の推定成約ADRは2025年10月〜2026年9月の確定した履歴月のみを用い、2026年10月以降の調査時点の掲載水準に基づく推定値は比較に含めていません。稼働率(OTA掲載在庫ベース・推定)は2026年10月10日時点の取得値で、2026年5〜9月の月次のみ月単位で揃っています。観光庁の客室稼働率は2026年1月分から抽出の層化基準が変更されているため、2025年以前と2026年の前年同月比較には注意が必要です。
参考資料・出典一覧
■ データソース
月別の谷は観光庁「宿泊旅行統計調査」の客室稼働率(2025年確定値、都道府県別・宿泊施設タイプ別。2026年1〜7月の速報値は参考)。単価はメトロエンジンリサーチの推定成約ADR(都道府県中央値・税抜相当、2025年10月〜2026年9月の確定月、各月N=131〜607施設)。直近の余地は同社の稼働率(OTA掲載在庫ベース・推定、2026年5〜9月の月〜木曜チェックイン日、総客室の30%以上を主要予約サイトに掲載する固定集団)。需要側は日本修学旅行協会2024年度速報版、全国修学旅行研究協会2024年度調査、文部科学省通知による。
■ 試算前提
100室の宿、高校1校=4名1室で40室(参加生徒の全国平均157人から換算)、1校2泊(3泊ケースを併記)、候補月の週数は京都・奈良型17週、長崎・広島・沖縄型13週、年間供給は100室×365日=36,500室泊。受け入れた団体は既存需要と置き換わらない(純増)と仮定した上限値で、売上・客単価は試算しない。
■ 限界・留意点
観光庁統計は2026年1月分から抽出の層化基準が客室数ベースに変わり、2025年以前との前年同月比較には注意が要る。推定稼働率は主要予約サイトに公開された在庫の消化状況からの推定で、相対契約で動く団体枠の空きそのものではなく、冬(12〜2月)は取得できないため客室稼働率とADRの二条件で判定した。推定成約ADRは素泊まり最安基準・2名1室の推定で、学校側の宿泊費(食事・手配経費込み)とは基準が異なる。協会調査は抽出調査(回答率30〜34%)で、沖縄県の旅館と奈良県のシティホテルは標本が小さい。
- 文部科学省「修学旅行等の実施時期の柔軟な検討について(通知)」(6受初児生第19号、2024年12月12日)および別紙・リーフレット(国土交通省・観光庁、2024年11月28日付依頼)
- 公益財団法人日本修学旅行協会「2024年度実施の国内修学旅行の実態とまとめ(中学校・高等学校)速報版」(2025年11月4日公開)
- 公益財団法人全国修学旅行研究協会「2024(令和6)年度 全国修学旅行実施状況調査」(2026年2月発行)
- 観光庁「宿泊旅行統計調査」推移表(都道府県別・宿泊施設タイプ別客室稼働率、2025年確定値・2026年1〜7月速報値)
- トラベルボイス「日本バス協会、修学旅行の時期分散を文科大臣に要望」(2024年6月15日)
- メトロエンジンリサーチ — 推定成約ADR(都道府県中央値、N=各県131〜607施設)、稼働率(OTA掲載在庫ベース・推定、2026年5〜9月)、主要予約サイト上で稼働が確認できる施設数・客室数(2026年10月時点)