
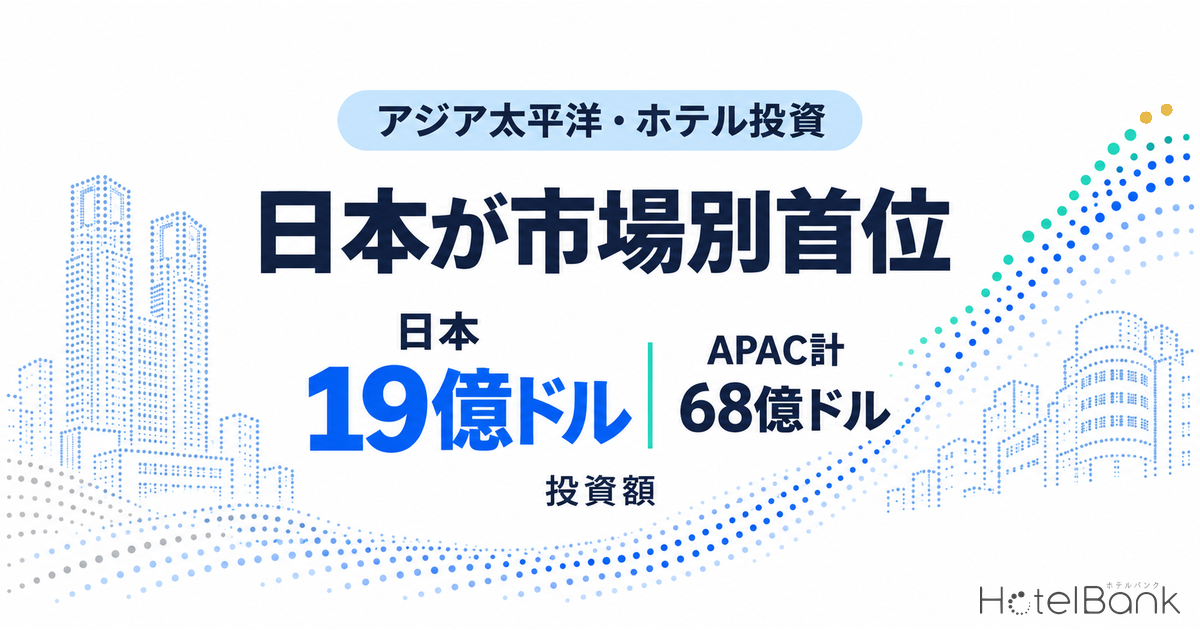
JLLが2026年7月21日にシンガポールで公表し、8月12日に東京で発表した集計によると、2026年上半期のアジア太平洋のホテル投資額は68億米ドルと前年同期比+54%に伸び、過去7年で最も高い水準になった。市場別の首位は日本で、投資額は19億米ドル・前年同期比+75%である。本稿の計算では、日本はアジア太平洋全体の27.9%(19÷68)を占める。本稿では、この上半期集計と買い手の構成を起点に、同じ時期に上場ホテルREITの適時開示で公表された国内の取得・売却を並べ、取引が向かった都市の推定成約ADRがどう動いたかを読み解く。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
本記事の客室ストックは、各物件から半径1,000m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年9月〜2026年11月)に主要予約サイトで販売価格が確認できた施設を指す(2026年11月3日時点、メトロエンジンリサーチ集計)。
- — 日本19億米ドル・前年同期比+75%:2026年上半期のアジア太平洋ホテル投資額68億米ドル(+54%)で日本が市場別の首位、構成比は27.9%(JLL集計、本稿の計算)。
- — 買い手はデベロッパー22%・ファンドマネージャー19%:性格の異なる買い手がほぼ同じ厚みで並び、売り手にとって出口の選択肢が広がった半期だった。
- — 1件で上期J-REIT取得の66.5%:JHRのハイアット リージェンシー 東京取得(1,260億円・鑑定評価額比80.8%)が、上期J-REITホテル取得額1,896億円の3分の2を占めた。
- — 新宿区+13.0%、大阪市中央区−21.5%:2026年10月の推定成約ADR前年同月比は都心4区がそろって上昇し、大阪は万博開催年の高い基準を前に下落した。
- — 鑑定評価額の2.97倍で売却:JHRはザ・ビーチタワー沖縄を309億円で譲渡し、固定賃料のカンデオホテルズ大阪なんばを143.2億円で取得する入替えを公表した。
アジア太平洋68億ドル — 日本は19億ドルで市場別の首位
まずはJLLの上半期集計を市場別に整理しておきたい。アジア太平洋全体の68億米ドルに対し、日本が19億米ドル(前年同期比+75%)、中国本土が15億米ドル(同+224%)、オーストラリアが9億100万米ドル(同+38%)と続く。香港では4件・合計3億4,000万米ドルの取引があり、学生寮やコリビングへの転用を前提とした取得が目立ったとJLLは説明している。
日本の伸び率+75%はアジア太平洋全体の+54%を21ポイント上回っており、域内で日本への配分が厚くなった半期だったといえる。JLLは2026年通年のアジア太平洋の投資額について、2025年比で15〜20%増を見込む。上半期だけで+54%に達したことを踏まえると、この通年見通しは下半期の伸びをより穏やかに置いた予測と読める。
出典:JLL「アジア太平洋地域のホテル投資額 2026年上半期」(2026年8月12日東京発表)より、メトロエンジンリサーチ&コンサルティング作成。単位は億米ドル。日本の構成比27.9%は本稿の計算
ただし、JLLのリリースには国境を越える投資家(クロスボーダー)の比率を示す数値の記載はない。リリースは、資本の主体はなお国内勢であるとしたうえで、日本・オーストラリア・ニュージーランド・韓国で海外投資家の存在感が高まっていると定性的に述べるにとどまる。本稿でも、海外資本の比率を推計値として示すことはしない。
買い手の構成 — デベロッパー22%、ファンドマネージャー19%
上半期の買い手について、JLLはアジア太平洋全体の内訳としてデベロッパー22%、ファンドマネージャー19%、富裕層個人・ファミリーオフィス5%を挙げている。3区分を合わせると46%で、残る54%の内訳はリリースに記載がない。そのため下のチャートでは、記載のある3区分だけを示した。
この構成から読み取れるのは、開発や用途転換を前提に土地・建物を取りにいくデベロッパーと、運用期間を区切って投資するファンドマネージャーが、ほぼ同じ厚みで市場に入っていることだ。前者は建物の作り替えによる価値の上積みを、後者は取得から売却までの期間で得られる収益を狙う。性格の異なる買い手が並んでいることは、売り手にとって出口の選択肢が広がった半期だったことを意味する。
出典:JLL「アジア太平洋地域のホテル投資額 2026年上半期」より、メトロエンジンリサーチ&コンサルティング作成。アジア太平洋全体の買い手構成。3区分以外(54%)はリリースに内訳の記載がないため表示していない
国内の公表案件 — 1件で上期J-REITホテル取得の3分の2
では、国内ではどのような取引が公表されたのか。上場ホテルREITの適時開示を見ると、上半期で最大の案件はジャパン・ホテル・リート投資法人(8985、以下JHR)による「ハイアット リージェンシー 東京」の取得である。JHRは2026年2月25日に取得を決定し、3月13日に1,260億円で取得した。不動産証券化協会(ARES)の月次レポートによると、2026年上期のJ-REITによるホテル取得額は合計1,896億円(引渡日ベース)で、本稿の計算ではこの1件が66.5%を占める。
この2つの数字は集計の範囲と計上時点が異なるため直接は足し引きできないが、規模感をつかむためにJLLの日本19億米ドルを円に換算して並べておく。為替水準を1米ドル=140〜160円の5段階で置くと、日本の投資額は2,660億〜3,040億円となり、J-REITの上期取得額1,896億円はその62.4〜71.3%、ハイアット リージェンシー 東京の1件は41.4〜47.4%に相当する(いずれも本稿の計算)。どの為替水準をとっても、日本の上半期の取引額の4割強が1件のREIT取得で説明できる規模感であり、集計上の+75%が少数の大型案件に支えられている可能性を示している。
| 為替の前提 | JLL日本19億米ドルの円換算 | J-REIT上期取得1,896億円の比率 | ハイアット リージェンシー 東京1,260億円の比率 |
|---|---|---|---|
| 1米ドル=140円 | 2,660億円 | 71.3% | 47.4% |
| 1米ドル=145円 | 2,755億円 | 68.8% | 45.7% |
| 1米ドル=150円 | 2,850億円 | 66.5% | 44.2% |
| 1米ドル=155円 | 2,945億円 | 64.4% | 42.8% |
| 1米ドル=160円 | 3,040億円 | 62.4% | 41.4% |
出典:JLL「アジア太平洋地域のホテル投資額 2026年上半期」、不動産証券化協会(ARES)「ARES J-REIT Monthly Report」2026年7月号、ジャパン・ホテル・リート投資法人 適時開示より、メトロエンジンリサーチ&コンサルティング作成。為替は機械的な換算の前提で、実績レートではない。JLLの集計とJ-REITの引渡日ベース取得額は対象範囲・計上時点が異なるため、比率は規模感の目安
JHRの開示では、取得価格1,260億円は鑑定評価額1,560億円の80.8%(本稿の計算)にあたる。売主の合同会社ミッドタウン東京は2025年7月に同物件を取得しており、JHRの資産運用会社に投資助言業務を委託している関係から、同社の規程上のスポンサー関係者にあたると開示されている。客室数はJHRの開示で712室(開示日時点の客室数)である。JHRは取得後に客室の増設を含む改装を予定しているとしており、本稿の1室あたり取得額はJHR開示の712室で計算した。この取得の詳細と取得後の運用指標については、JHRハイアットリージェンシー東京1,260億円取得 — REIT過去最大ディールの運用パフォーマンス分析で詳しく分析している。
上半期の直後には、JHRが資産入替えも公表した。7月17日に、ザ・ビーチタワー沖縄(沖縄県北谷町)を美浜テロワール特定目的会社へ309億円で譲渡し(7月31日)、カンデオホテルズ大阪なんば(大阪市中央区東心斎橋)を合同会社ひかりホテルから143.2億円で取得する(8月3日)と発表した。ザ・ビーチタワー沖縄の譲渡価格は鑑定評価額104億円の2.97倍、帳簿価額63.15億円に対して売却益は240.71億円の見込みである。引渡しはいずれも7〜8月のため、上半期の集計ではなく下半期の取引として数えられる点には注意したい。
| 物件(所在地) | 取引・引渡日 | 買い手 | 売り手 | 価格 | 客室数 | 1室あたり | 鑑定評価額比 |
|---|---|---|---|---|---|---|---|
| ハイアット リージェンシー 東京(新宿区西新宿) | 取得・2026年3月13日 | JHR | 合同会社ミッドタウン東京 | 1,260億円 | 712室 | 1億7,700万円 | 80.8% |
| ザ・ビーチタワー沖縄(北谷町美浜) | 譲渡・2026年7月31日 | 美浜テロワール特定目的会社 | JHR | 309億円 | 280室 | 1億1,000万円 | 297.1% |
| カンデオホテルズ大阪なんば(大阪市中央区) | 取得・2026年8月3日 | JHR | 合同会社ひかりホテル | 143.2億円 | 496室 | 2,890万円 | 96.1% |
出典:ジャパン・ホテル・リート投資法人 適時開示(2026年2月25日、7月17日)、JLL(ザ・ビーチタワー沖縄の客室数)より、メトロエンジンリサーチ&コンサルティング作成。1室あたり取得額と鑑定評価額比は本稿の計算。鑑定評価額はハイアット リージェンシー 東京が2026年1月31日時点、ザ・ビーチタワー沖縄が2025年12月31日時点、カンデオホテルズ大阪なんばが2026年5月31日時点
出典:ジャパン・ホテル・リート投資法人 適時開示より、メトロエンジンリサーチ&コンサルティング作成(単位:百万円/室、本稿の計算)
3件の1室あたり価格を並べると、性格の違いがはっきりする。西新宿の大型フルサービスホテルは1室1億7,700万円、北谷町のリゾートは1億1,000万円、ミナミの宿泊特化型ホテルは2,890万円である。一方、鑑定評価額との比較では向きが分かれる。ハイアット リージェンシー 東京は鑑定評価額を下回る水準で取得され、ザ・ビーチタワー沖縄は鑑定評価額のおよそ3倍で売却された。JHRは後者の背景として、2027年6月に定期借家契約の満了を控え、北谷のリゾート立地を生かした将来の運営形態の選択肢が広がる局面にあったことを挙げている。買い手がリゾート資産としての将来価値を高く評価し、売り手であるREITはその価値を売却益として確定させた取引と読める。
なお、JHRは7月23日、グランドニッコー東京 台場の取得に関する報道について、同物件の取得に向けた協議・検討の事実はないと開示している。報道ベースの案件は、当事者の開示で確認できるまで取引一覧には含めていない。
取引が集まった都市の単価 — 都心4区は10月に前年比+5.9〜+14.4%
取引が向かった都市の客室単価は、この半年でどう動いたのか。メトロエンジンリサーチの推定成約ADRで2026年10月を見ると、新宿区は¥19,300(N=102)で前年同月の¥17,000から+13.0%、港区は¥22,400(N=132)で+14.4%、中央区は¥23,200(N=151)で+11.0%、千代田区は¥19,400(N=79)で+5.9%だった。ハイアット リージェンシー 東京が立つ新宿区は、都心4区の中でも伸び幅の大きいグループに入る。
一方で、9月の前年同月比は区によって符号が分かれていた。新宿区が+1.1%だったのに対し、港区は−6.6%、千代田区は−3.5%、中央区は−2.4%である。10月に4区そろって前年を上回ったことは、秋の繁忙期に単価の上積みが戻ったことを示すが、月ごとの振れ幅は小さくない。取得の判断材料としては、単月ではなく季節を通じた水準で見ておくのが安全だろう。
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR・市区町村中央値。2026年10月のN:新宿区102・港区132・中央区151・千代田区79・大阪市中央区193・浪速区57・北谷町25施設)
大阪は、東京とは逆の方向に動いている。大阪市中央区の推定成約ADRは9月が前年同月比−34.0%、10月が−21.5%(¥13,000、N=193)で、隣接する浪速区も9月が−34.7%(¥10,200、N=56)、10月が−14.5%(N=57)だった。前年の2025年4月13日〜10月13日は大阪・関西万博の会期にあたり、前年同月の水準そのものが高かったことが大きい。10月は会期が前半で終わっていたため、下げ幅は9月より縮んでいる。万博翌年の大阪で稼働と単価がどう組み合わさっているかは、REIT公表8月、大阪は稼働93.5%でADR−29.8%・沖縄は−9.9%が背景を掘り下げている。
JHRはこの局面で、大阪市中央区のカンデオホテルズ大阪なんばを鑑定評価額の96.1%で取得すると決めた。取得理由として挙げたのは、固定賃料による収益の安定と、2030年の統合型リゾート(IR)開業を見据えた大阪エリアの中長期的な成長、さらに将来の定期借家契約満了時の賃料引上げ余地である(固定賃料と変動賃料の仕組みはホテルリーシングとは — 契約3方式と賃料形態を参照)。前年比が大きく下がった時期に、変動の小さい固定賃料の物件を取りにいった判断は、単価の短期的な振れよりも数年先の需要に重心を置いたものと読める。北谷町の推定成約ADRは10月が¥16,400(N=25)で前年同月比+17.5%と伸びており、好調な市況のなかで売却益を確定させた点も、同じ入替えの一部として位置づけられる。
| 市区町村 | 2025年10月 | 2026年10月 | 前年同月比 | 9月の前年同月比 | N(2026年10月) |
|---|---|---|---|---|---|
| 東京都新宿区 | ¥17,049 | ¥19,272 | +13.0% | +1.1% | 102 |
| 東京都港区 | ¥19,598 | ¥22,427 | +14.4% | −6.6% | 132 |
| 東京都中央区 | ¥20,870 | ¥23,174 | +11.0% | −2.4% | 151 |
| 東京都千代田区 | ¥18,325 | ¥19,412 | +5.9% | −3.5% | 79 |
| 大阪市中央区 | ¥16,534 | ¥12,985 | −21.5% | −34.0% | 193 |
| 大阪市浪速区 | ¥14,518 | ¥12,406 | −14.5% | −34.7% | 57 |
| 沖縄県北谷町 | ¥13,998 | ¥16,443 | +17.5% | +11.2% | 25 |
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR・市区町村中央値、税抜相当)
3物件の立地 — 西新宿は大型館の集積、ミナミは1km圏2.3万室
3物件の周辺の客室ストックを見ると、取引の性格が立地にも表れている。ハイアット リージェンシー 東京から半径1km圏には稼働中の28軒・9,099室があり、201室以上の大型館が13軒・7,933室と客室の大半を占める。デラックスホテルは4軒・3,180室で、都庁前の超高層ホテル群が形成する大型館の集積の中に位置する物件といえる。
カンデオホテルズ大阪なんばの1km圏は性格が大きく異なる。稼働中は185軒・23,256室と西新宿の約2.6倍の客室があり、そのうちビジネスホテルが122軒・15,700室を占める。2010年代以降に開業した施設が多いのも特徴で、宿泊特化型ホテルの厚い供給の中で、全室2名以上で泊まれる客室構成によりレジャー需要を取り込む位置づけになる。ザ・ビーチタワー沖縄の1km圏は稼働中24軒・2,303室で、リゾートホテル14軒・2,066室が中心である。
出典:メトロエンジンリサーチ&コンサルティング。円の大きさは客室数
| 中心物件 | 稼働中 軒数 | 稼働中 客室数 | 最大の区分 | 201室以上の館 |
|---|---|---|---|---|
| ハイアット リージェンシー 東京 | 28軒 | 9,099室 | ビジネスホテル 14軒・4,572室 | 13軒・7,933室 |
| カンデオホテルズ大阪なんば | 185軒 | 23,256室 | ビジネスホテル 122軒・15,700室 | 36軒・11,269室 |
| ザ・ビーチタワー沖縄 | 24軒 | 2,303室 | リゾートホテル 14軒・2,066室 | 5軒・1,388室 |
出典:メトロエンジンリサーチ&コンサルティング(各物件から半径1,000m圏、客室数10室以上、2026年11月3日時点)
REITの運営実績 — JHRの9月は稼働85.6%・ADR+2.3%
取引の担い手であるJHR自身の足元の運営も確認しておきたい。JHRが公表した2026年9月の月次実績では、変動賃料等導入29ホテル合計の客室稼働率が85.6%(前年同月差−0.6pt)、ADRが¥20,500(前年同月比+2.3%)、RevPAR(販売可能客室1室あたりの客室売上)が¥17,500(同+1.5%)だった。稼働率をほぼ前年並みに保ちながら単価を上積みした形で、入替えによって得た資金を改装などの成長投資に振り向ける余力を持ちながら下半期に入ったことになる。
出典:ジャパン・ホテル・リート投資法人「2026年9月度の月次開示」より、メトロエンジンリサーチ&コンサルティング作成
まとめ — 集計の伸びと、都市を選ぶ取引
ここまでを整理すると、2026年上半期の日本のホテル投資は、JLLの集計で19億米ドル・前年同期比+75%とアジア太平洋の27.9%を占め、域内で最も厚い資金が向かった市場だった。買い手はデベロッパー(22%)とファンドマネージャー(19%)がほぼ同じ厚みで並び、売り手にとっては出口の選択肢が広がった半期といえる。
国内の公表案件では、ハイアット リージェンシー 東京の1件だけで上期J-REITホテル取得額1,896億円の66.5%を占めた。取引が向かった新宿区では10月の推定成約ADRが前年同月比+13.0%と伸び、都心4区はそろって前年を上回っている。一方、大阪では万博開催年という高い基準を前に前年比が大きく下がるなかで、JHRは固定賃料の宿泊特化型ホテルを取得した。都市ごとの単価の向きと、物件ごとの賃料形態の組み合わせで取引を選ぶ動きが、上半期の数字の背後にある。JLLが見込む通年+15〜20%に向けて、下半期はこうした選別がどこまで広がるかが注目点になるだろう。
あわせて読みたい
- 海外投資家の日本ホテル投資2026 — 取得比率30%→7%、外資は売り手に回った
- ホテル投資の資金配分2026 — J-REIT四半期取得の27%が1案件、実取得9,419億円の年次分解
- ブラックストーン2.4兆円対日不動産投資×ホテル配分の投資家含意
- REITの1室あたり取得額は旅館が最高4,960万円 — 業態別285物件の再集計
- ホテル1室の取得単価、円建て+43.5%・ドル建て+4.5% — J-REIT156物件を再計算
- ホテルREIT鑑定評価額、取得価格の1.25倍 — 298物件の還元利回り分布
- REIT取得後のホテル単価は2年目に動く — 46物件で市場比+12.8pt
- JHRハイアットリージェンシー東京1,260億円取得 — REIT過去最大ディールの運用パフォーマンス分析
- REIT公表8月、大阪は稼働93.5%でADR−29.8%・沖縄は−9.9% — エリア差を推定成約ADRで読む
- ホテルリーシングとは — 契約3方式と賃料形態、J-REIT4社の開示で読む固定・変動
参考資料・出典一覧
■ データソース
JLLの2026年上半期アジア太平洋ホテル投資集計(市場別投資額・買い手構成)、ジャパン・ホテル・リート投資法人の適時開示と2026年9月度の月次開示、不動産証券化協会(ARES)の J-REIT Monthly Report(2026年7月号)、メトロエンジンリサーチの推定成約ADR(市区町村中央値、2025年9・10月および2026年9・10月)と各物件から半径1,000m圏の客室ストック(2026年11月3日時点)。
■ 試算前提
日本の構成比27.9%は19÷68、1室あたり価格は価格÷開示客室数(ハイアット リージェンシー 東京は開示日時点の712室)、鑑定評価額比は価格÷鑑定評価額、上期J-REIT取得に占める比率は1,260÷1,896で算出した。表1の円換算は1米ドル=140〜160円の5水準による機械的な換算で、実績の為替レートではない。
■ 限界・留意点
JLLの投資額は同社の集計基準による取引額で、J-REITの引渡日ベースの取得額とは対象範囲・計上時点が異なる。推定成約ADRはOTA公開価格から推定した値で、各物件・各REITの実績値とは一致しない。単月の前年同月比は前年の大阪・関西万博などの特殊要因の影響を受けるため、季節を通じた水準での確認が必要である。報道ベースの案件は当事者の開示で確認できるまで含めていない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(市区町村中央値)、半径1,000m圏の客室ストック
■ REIT・業界レポート
- JLL「アジア太平洋地域のホテル投資額 2026年上半期」(2026年8月12日東京発表、原リリース2026年7月21日シンガポール)
- JLL「ザ・ビーチタワー沖縄の売却を支援」(2026年8月17日)
- ジャパン・ホテル・リート投資法人「国内不動産信託受益権等の取得及び貸借に関するお知らせ(ハイアット リージェンシー 東京)」(2026年2月25日)
- ジャパン・ホテル・リート投資法人「国内不動産信託受益権の譲渡及び取得に関するお知らせ(ザ・ビーチタワー沖縄及びカンデオホテルズ大阪なんば)」(2026年7月17日)
- ジャパン・ホテル・リート投資法人「物件取得に関する報道について」(2026年7月23日)
- ジャパン・ホテル・リート投資法人「2026年9月度の月次開示に関するお知らせ」(2026年10月26日)
- 不動産証券化協会(ARES)「ARES J-REIT Monthly Report」2026年7月号
■ ニュース