
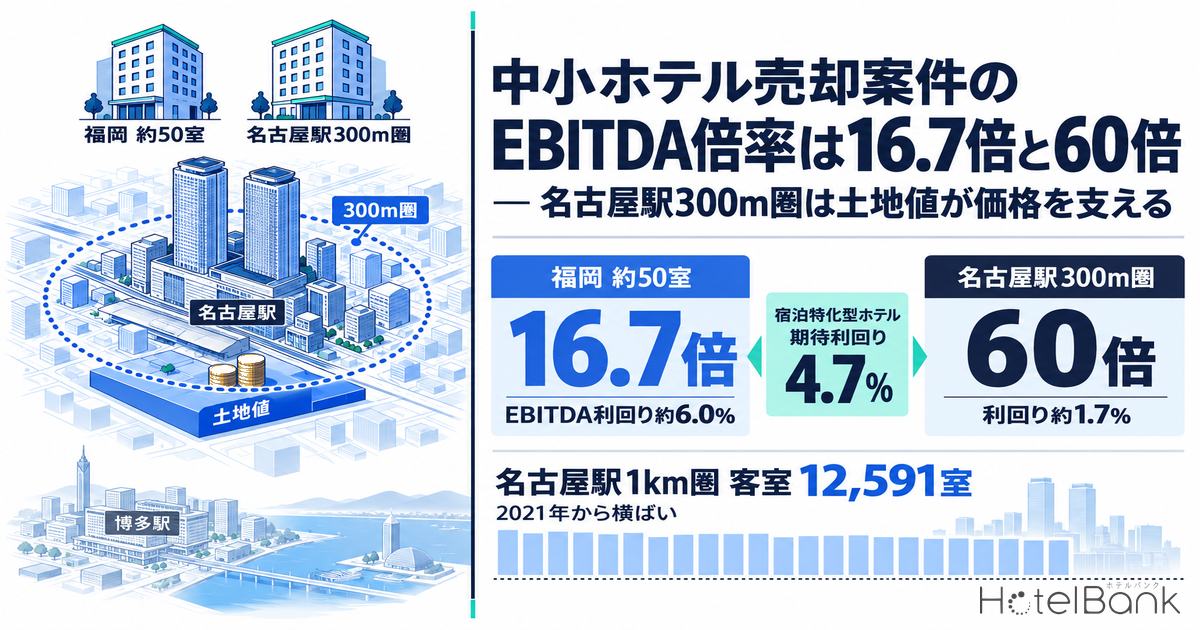
M&A仲介プラットフォームのバトンズに、2026年8月と10月、駅近ビジネスホテルの売却案件が2件掲載された。福岡県都心部の客室約50室の案件は譲渡希望額5億円・実態EBITDA約3,000万円で、EBITDA倍率は約16.7倍(EBITDA利回り約6.0%)にあたる。一方、名古屋駅300m圏の案件は事業譲渡21億円・EBITDA3,500万円で60倍(同約1.7%)と、倍率に3.6倍の開きがある。本稿では、この差を営業収益で説明できる部分と、土地値で説明できる部分に分解し、取得後の出口までを試算する。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
本記事の客室ストックは、名古屋駅から半径1,000m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年8月〜2026年10月)に主要予約サイトで販売価格が確認できた施設を指す(2026年10月19日時点、メトロエンジンリサーチ集計)。
- — EBITDA倍率は約16.7倍と60倍 — 福岡県都心部の約50室は5億円÷約3,000万円、名古屋駅300m圏は21億円÷3,500万円(いずれも売り手の自己申告値)。EBITDAマージンはともに約3割。
- — 福岡のEBITDA利回り約6.0%は宿泊特化型ホテルの期待利回り4.7%(2026年4月)を約1.3ポイント上回り、FF&E積立を売上の4%控除しても約5.2%。
- — 名古屋は価格の約4〜9割が土地値 — 西口椿町の基準地点(291万〜712万円/㎡)×260㎡で約7.6億〜18.5億円。営業収益から割り戻した価値は約7.1億円にとどまる。
- — 中村区の推定成約ADRは12か月平均11,100円(前年同期比+15.0%)。博多区の14,500円より約3,300円低く、アジア大会の2026年9月を除くと10,500円。
- — 5年保有の回収倍率は約1.22〜1.42倍(福岡・売却時利回り6.0〜5.0%)。取得価格を割り込むのは、EBITDAが2割近く落ち、かつ売却時の利回りが6.5%以上になる場合に限られる。
2案件の掲載値を同じ物差しで並べる
まずは2件の掲載値を、EBITDA倍率・売上倍率・規模あたり単価という同じ物差しにそろえる。福岡の案件は「福岡県の都心部、主要幹線駅から徒歩圏」にある客室約50室のビジネスホテルで、売上約1億円、実態営業利益約2,500万円、実態EBITDA約3,000万円と記載されている。スキームは不動産・営業権・従業員を含む事業譲渡で、約20名の雇用継続が条件、稼働率は70%前後を維持していると売り手は説明している(2026年10月18日確認の掲載値)。
名古屋の案件は「名古屋駅300m圏内」の土地約260㎡(80坪)・建物延床約1,200㎡で、土地建物とも法人所有だ。売上高1億2,000万円・EBITDA3,500万円・借入金14億円に対し、希望条件は事業譲渡21億円、または株式譲渡6億円(別途、有利子負債14億円の返済付き)の2通りが示されている。運営は別会社に委託しており、譲渡後に解約できる。客室数は記載されていない。どちらも譲渡理由は「選択と集中」である。
| 項目 | 福岡県都心部 約50室 | 名古屋駅300m圏 |
|---|---|---|
| 掲載日 | 2026年8月14日 | 2026年10月2日 |
| 譲渡希望額 | 5億円(税抜・事業譲渡) | 事業譲渡21億円/株式譲渡6億円+負債14億円 |
| 売上 | 約1億円 | 1億2,000万円 |
| EBITDA | 約3,000万円(実態) | 3,500万円 |
| EBITDAマージン(EBITDA÷売上) | 約30% | 約29% |
| EBITDA倍率(価格÷EBITDA) | 約16.7倍 | 60倍 |
| EBITDA利回り(EBITDA÷価格) | 約6.0% | 約1.7% |
| 売上倍率(価格÷売上) | 5.0倍 | 17.5倍 |
| 規模あたり単価 | 1室あたり約1,000万円 | 延床1㎡あたり175万円(土地1坪あたり約2,600万円) |
EBITDAマージンはどちらも約3割で、運営の稼ぐ力そのものに大きな差は見えない。倍率の差を生んでいるのは分子、つまり価格のほうだ。福岡は営業利益から組み立てた価格、名古屋は不動産、とりわけ土地から組み立てた価格と読むのが自然だろう。以下、その仮説を順に検証する。
福岡の約50室はEBITDA利回り約6.0% — 投資家調査の期待利回りを上回る取得機会
比較の物差しには、日本不動産研究所の「不動産投資家調査」(第54回・2026年4月現在)を用いる。同調査が示す宿泊特化型ホテルの期待利回りは、福岡4.7%、名古屋4.9%、東京4.1%で、いずれも前回(2025年10月)から0.1ポイント低下した。投資家がこの水準の利回りで宿泊特化型ホテルを買う意欲を示している、という意味である。8都市の期待利回りと金利上昇時の価格感度はホテル期待利回り、東京4.1%・仙台5.3%で整理した。
福岡案件のEBITDA利回り約6.0%は、福岡の期待利回り4.7%を約1.3ポイント上回る。ただし両者は定義が同じではない。投資家調査の利回りは標準的な規模の物件を想定したもので、EBITDAには建物の修繕・家具什器の更新(FF&E)の積立が入っていない。仮に積立を売上の4%(約400万円)と置くと、控除後の利回りは約5.2%まで下がる。それでも期待利回りより約0.5ポイント高く、約50室という規模の流動性や、運営を自ら担う手間を織り込んでもなお、営業利益から見た取得機会がある水準といえる。
逆算すると、EBITDA約3,000万円を期待利回り4.7%で割り戻した価値は約6.4億円、5.5%なら約5.5億円になる。掲載額の5億円は、利回り6.0%で評価した値にちょうど重なる。売り手が雇用継続を条件に掲げていることも踏まえれば、運営チームごと引き継げる買い手にとっては組み立てやすい案件だろう。
規模あたりで見ても、1室あたり約1,000万円は土地込みの水準である。国土交通省「建築着工統計調査」の2025年計では、ホテル又は旅館の工事費予定額は坪あたり約217.8万円(1㎡あたり約65.9万円)だった。宿泊特化型の延床を1室あたり30㎡と仮定すると、建物だけで1室約2,000万円かかる計算で、新築で同規模を揃える場合と比べた取得の合理性は大きい。
福岡の売上から逆算した客室単価と、博多区・中央区の推定成約ADR
次に、売上の水準をエリアの単価と照らし合わせる。掲載ページは所在地を「都心部」とだけ記しており、区は特定できない。そこで福岡市の中心2区である博多区と中央区の推定成約ADRを参考として並べた。
| エリア・区分 | 推定成約ADR(2025年10月〜2026年9月 12か月平均) | 前年同期比 | 対象施設数 |
|---|---|---|---|
| 博多区・全区分 | 14,451円 | +11.8% | N=142〜151 |
| 博多区・ビジネスホテル | 14,212円 | +9.5% | N=132〜134 |
| 中央区・全区分 | 16,059円 | +9.5% | N=79〜84 |
| 中央区・ビジネスホテル | 15,449円 | +10.1% | N=69〜71 |
| (参考)掲載値から逆算した1室あたり売上 — 売上約1億円 | 約7,800円 | — | — |
| (参考)同 — 概要欄の売上レンジ上限2億円 | 約15,700円 | — | — |
本文の売上約1億円を約50室・稼働70%で割ると、販売1室あたりの売上は約7,800円になる。宿泊以外の売上も含めた値なので、客室単価としてはこれより低い可能性がある。一方、掲載ページの概要欄では売上高が「1億〜2億円」のレンジで表示されており、上限の2億円で逆算すると約15,700円と、博多区・中央区の推定成約ADRとほぼ同じ水準になる。
どちらの値をとるかで読み方は変わるが、示唆は共通している。掲載の売上は直近の決算期の実績と考えられ、博多区の推定成約ADRはその後の12か月で前年同期比+11.8%上昇した。仮に約1億円が実態に近いなら、エリアの単価水準とのあいだに価格見直しの伸びしろがあり、ADRを10%引き上げるだけで客室売上は約1,000万円増える。増収分の半分がEBITDAに残ると仮定すれば、EBITDAは約3,500万円、取得価格5億円に対する利回りは約7.0%になる。取得前のデューデリジェンスでは、月次の客室売上・販売室数・料飲売上の内訳を確認しておきたい。
名古屋駅300m圏はEBITDA倍率60倍 — 価格の約4〜9割を土地値が支える
名古屋の案件は、EBITDA3,500万円を宿泊特化型の期待利回り4.9%で割り戻しても約7.1億円にとどまる。事業譲渡額21億円との差、約14億円をどう説明するか。手がかりは「名古屋駅300m圏内・土地約260㎡・法人所有」という記載にある。
国土交通省の不動産情報ライブラリで名古屋駅周辺の地価公示(2026年1月1日時点)と都道府県地価調査(2026年7月1日時点)を確認すると、駅から直線300m前後の商業地は、西口側(椿町)で1㎡あたり291万〜733万円、東口側の名駅3〜4丁目では1,230万〜1,990万円と、同じ300m圏でも大きな幅がある。
| 基準地点(種別) | 駅からの直線距離 | 1㎡あたり価格 | 前年比 | 指定容積率 |
|---|---|---|---|---|
| 名古屋中村5-11(地価公示)椿町 | 約190m | 712万円 | +1.7% | 1,000% |
| 中村5-4(地価調査)椿町 | 約230m | 733万円 | +0.8% | 1,000% |
| 名古屋中村5-33(地価公示)椿町 | 約260m | 406万円 | +4.1% | 1,000% |
| 中村5-11(地価調査)椿町 | 約300m | 291万円 | +4.7% | 1,000% |
| 中村5-1(地価調査)名駅3丁目 | 約310m | 1,990万円 | +1.0% | 1,300% |
| 名古屋中村5-1(地価公示)名駅4丁目 | 約360m | 1,230万円 | +1.7% | 1,300% |
| 名古屋中村5-22(地価公示)名駅2丁目 | 約370m | 396万円 | +4.2% | 600% |
西口側の4地点(291万〜733万円)を土地260㎡に当てはめると、土地値の目安は約7.6億〜19.1億円になる。代表的な3水準で21億円を分解したのが下図である。地価公示は更地の標準的な価格であり、実際の取引は形状・接道・面積で上下する点には注意が要る。参考までに、同じ不動産情報ライブラリの取引価格情報では、名駅・椿町の土地のみの取引(2024〜2025年の4件)は1㎡あたり約140万〜360万円で、小規模な画地ほど公示地点より低い水準で成立している。取引価格と公示地価の倍率は商業地の取引価格は公示地価の0.86倍で10商圏394件を照合しており、用地単価の置き方の参考になる。
| 土地値の想定 | 1㎡あたり | 土地値(260㎡) | 21億円に占める割合 | 建物・営業権相当(残余) |
|---|---|---|---|---|
| 低位(地価調査 椿町・駅から約300m) | 291万円 | 約7.6億円 | 約36% | 約13.4億円 |
| 中位(地価公示 椿町・駅から約260m) | 406万円 | 約10.6億円 | 約50% | 約10.4億円 |
| 高位(地価公示 椿町・駅から約190m) | 712万円 | 約18.5億円 | 約88% | 約2.5億円 |
| 参考:営業収益からの価値(EBITDA3,500万円÷期待利回り4.9%)約7.1億円/建物の新築再調達原価(延床1,200㎡×1㎡あたり約65.9万円)約7.9億円(経年減価前の上限目安) | ||||
3水準のどれをとっても、土地値は営業収益から割り戻した約7.1億円を上回るか、ほぼ並ぶ。中位の想定なら価格の約半分が土地で、残る約10.4億円は、新築再調達原価で約7.9億円の建物と営業権に相当する。つまり21億円という価格は営業利益ではなく、名古屋駅300m圏の土地と、その上に建つ延床1,200㎡の床で大半が説明できる構図だ。
付け加えると、駅300m圏の基準地点の指定容積率は600〜1,300%である。掲載値の延床÷土地はおよそ4.6倍にあたり、前面道路の幅員や斜線制限などの条件次第では、将来の建替え時に床を積み増せる余地が価格に織り込まれている可能性もある。取得検討では、指定容積率と実際に使える容積の差を早い段階で確認しておきたい。
中村区の推定成約ADRは12か月平均11,100円 — アジア大会の9月を除くと10,500円
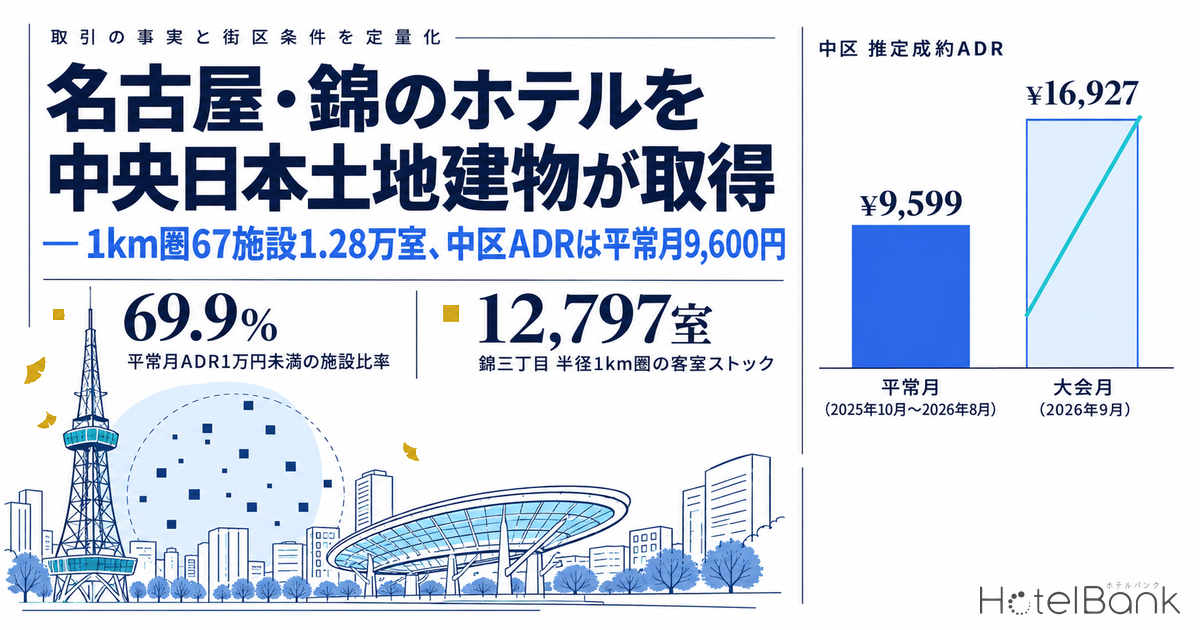
土地が価格を支えるとはいえ、保有中のキャッシュフローは運営が生む。名古屋駅西口を含む名古屋市中村区の推定成約ADRは、2025年10月〜2026年9月の12か月平均で11,100円(N=71〜73)、前年同期比+15.0%だった。福岡市博多区の14,500円と比べると約3,300円低く、名古屋の単価にはなお上昇の伸びしろがあると読める。
なお、2026年9月の中村区は17,400円と、前年同月の9,500円から大きく跳ねた。アジア・アジアパラ競技大会(アジア大会は9月19日〜10月4日)の会期と重なる一時的な要因とみられる。この月を除いた11か月平均は10,500円で、前年の同じ11か月(2024年10月〜2025年8月)比では+8.9%の上昇になる。取得価格の妥当性を測る場面では、イベント月を含まない数字を基準にするのが堅実だろう。大会期間中の需給はアジア大会の名古屋・愛知ホテル、9/20は96%が完売とアジア大会後の愛知ホテル、アジアパラ週は稼働82%の二山目で詳しく扱った(いずれも2026年9〜10月の大会期間の集計)。
名古屋駅1km圏の客室は2021年以降ほぼ横ばい — 供給の伸びは一巡
出口の価格を左右するもう一つの要素が、周辺の供給である。名古屋駅から半径1km圏の宿泊施設(客室10室以上、レジャーホテルを除く)を開業年ベースで数えると、2017年の72軒9,093室から2021年には88軒12,725室へ、4年で約4割増えた。その後は2026年の88軒12,591室まで、ほぼ横ばいで推移している。
本グラフはOTA掲載確認ベースの集計です。OTA事前掲載は全体の約19%にとどまり、半数以上が開業後の掲載のため、直近以降の月・年は今後の掲載で軒数が増加する可能性があります。確認申請ベースの建築計画パイプライン(メトロエンジンリサーチ&コンサルティングの建築計画データ)と併せて参照することを推奨します。
2026年10月時点の圏内の掲載施設は108軒14,799室で、そのうち直近3か月に主要予約サイトで販売価格が確認できた稼働中の施設は75軒11,842室だった。規模別に見ると、50室以下の施設は掲載25軒602室にとどまり、101室以上の施設が客室の約8割を占める。駅前の小規模ホテルは希少な存在で、新規供給が一巡したエリアでは、既存の小規模物件を取得して運営を引き継ぐことが数少ない参入経路になっている。駅1km圏の浸水想定は駅前ホテルは何m浸かる想定かで整理しており、設備更新の見積もりと合わせて確認しておきたい。
出口から逆算する — 福岡は利回りで、名古屋は土地で売る
取得価格の読み方が違えば、出口の組み立ても変わる。福岡の案件は営業利益で売買される案件なので、出口価格は売却時の利回りでほぼ決まる。EBITDAを横ばいの3,000万円、修繕・FF&E積立を年400万円と置き、5年保有して売却する単純な試算(借入・税金・取得費用は考慮しない)は次のとおりだ。
| 売却時のEBITDA利回り | 売却価格 | 売却コスト控除後(3.6%) | 5年間の手元資金(積立控除後) | 回収額÷取得価格5億円 |
|---|---|---|---|---|
| 5.0% | 約6.0億円 | 約5.8億円 | 約1.3億円 | 約1.42倍 |
| 5.5% | 約5.5億円 | 約5.3億円 | 約1.3億円 | 約1.31倍 |
| 6.0%(取得時と同じ) | 約5.0億円 | 約4.8億円 | 約1.3億円 | 約1.22倍 |
取得時と同じ6.0%で売っても、保有期間のキャッシュフローで回収額は取得価格の約1.22倍になる。先に見たADRの伸びしろを取り込んでEBITDAを積み増せれば、出口の利回りが同じでも売却価格は比例して上がる。営業改善がそのまま出口価値に効く点が、この種の案件の妙味である。
前提を2つ同時に動かすと、どこまでが安全圏かが見えやすい。保有中のEBITDA(取得直後から一定と置く)と売却時の利回りを掛け合わせ、5年後の回収額が取得価格5億円の何倍になるかを並べたのが下表である。
| 売却時のEBITDA利回り \ 保有中のEBITDA | 2,500万円 (−約17%) | 3,000万円 (掲載値) | 3,500万円 (ADR+10%) | 4,000万円 (ADR+20%相当) |
|---|---|---|---|---|
| 5.0% | 1.17倍 | 1.42倍 | 1.66倍 | 1.90倍 |
| 5.5% | 1.09倍 | 1.31倍 | 1.54倍 | 1.76倍 |
| 6.0%(取得時と同じ) | 1.01倍 | 1.22倍 | 1.43倍 | 1.65倍 |
| 6.5% | 0.95倍 | 1.15倍 | 1.35倍 | 1.55倍 |
| 7.0% | 0.90倍 | 1.09倍 | 1.27倍 | 1.46倍 |
20セルのうち取得価格を割り込むのは2セルだけで、いずれもEBITDAが約2,500万円へ2割近く落ち、かつ売却時の利回りが6.5%以上に上がる組み合わせである。EBITDAを掲載値の3,000万円で維持できれば、売却時の利回りが7.0%まで上がっても回収額は約1.09倍を保つ。逆にADRを10%引き上げてEBITDAを約3,500万円に乗せると、7.0%で売っても約1.27倍になる。下振れに対する余裕は、出口の利回りよりもEBITDAを守れるかどうかで決まる構図で、取得前のデューデリジェンスでは収益の持続性を最優先で確かめたい。
名古屋の案件は、出口でも土地が価格を支える。椿町の基準地点の前年比は+0.8〜+4.7%で、仮に年1.7%(中位の地点の直近の伸び)で5年推移すると、中位の想定の土地値は約10.6億円から約11.5億円へ、年3%なら約12.2億円になる。EBITDA利回りは1.7%と低いが、そのぶん地価の推移と、駅前の土地を求める買い手層の厚さが出口の拠りどころになる。ホテルとしての運営を続ける買い手だけでなく、建替えや複合開発を視野に入れる不動産事業者まで買い手の候補が広がるのは、この立地ならではの強みといえる。大阪・本町で延床1㎡あたり125万円超の1棟売却があった事例はクリアルの大阪本町ホテル売却で取り上げた。
名古屋の2つの希望条件にも目を向けたい。株式譲渡の6億円に有利子負債14億円を足すと20億円で、事業譲渡の21億円より1億円小さい。株式譲渡では不動産の名義が動かないため、一般に買い手側の不動産取得税・登録免許税がかからない一方、会社の簿外債務や契約関係も引き継ぐ。スキームごとの許認可承継と税負担の違いは旅館・ホテル取得3スキーム比較で整理した。
取得を検討する際に確認したい5項目
| 確認項目 | 福岡(営業利益で読む案件) | 名古屋(土地で読む案件) |
|---|---|---|
| 収益の実態 | 月次の客室売上・販売室数・料飲売上の内訳、概要欄と本文の売上レンジの整合 | 運営委託契約の報酬体系と、EBITDAが委託報酬控除後かどうか |
| 単価の伸びしろ | 博多区・中央区の推定成約ADR(14,000〜16,000円台)との差 | 中村区の推定成約ADR(イベント月を除き10,500円前後)の推移 |
| 建物と設備 | FF&E更新の時期と金額、積立後の利回り(試算では約5.2%) | 築年と大規模修繕の履歴、建替え時に使える容積 |
| 人と運営 | 約20名の雇用継続の条件と、引継ぎ後の運営体制 | 委託契約を解約した場合の運営の受け皿 |
| 出口の買い手 | 宿泊特化型の期待利回り(福岡4.7%)で評価する投資家層 | 駅前の土地を求める不動産事業者まで含む買い手層 |
まとめ
同じ「駅近ビジネスホテル・譲渡理由は選択と集中」の2案件でも、EBITDA倍率は約16.7倍と60倍に分かれた。福岡の約50室は営業利益で組み立てた価格で、EBITDA利回り約6.0%は宿泊特化型ホテルの期待利回り(福岡4.7%)を上回り、エリアの単価上昇を取り込めば利回りをさらに積み上げられる取得機会がある。名古屋駅300m圏の案件は、近傍の地価から推計した土地値が価格の約4〜9割を占め、営業収益よりも土地が価格を支える構図だ。
中小ホテルの取得を検討する際は、まず価格がどちらの論理で組み立てられているかを見極め、営業利益の案件なら単価と運営の伸びしろを、土地の案件なら地価と容積、そして出口の買い手層を確認する。そうした順序で読むと、掲載値だけでも評価の当たりをつけやすい。いずれも売り手の自己申告値にもとづく試算であり、実際の判断にはデューデリジェンスによる精査が欠かせない。
関連記事
あわせて読みたい
- ホテルユニゾ名古屋駅前・博多は今フォーポイント フレックス|旧ユニゾ14軒の転換後ADR実測
- 商業地の取引価格は公示地価の0.86倍、上位25%で1.19倍 — ホテル用地単価の置き方を10商圏394件で検証
- ホテル期待利回り、東京4.1%・仙台5.3% — 8都市の住宅比スプレッドと金利+0.5ptの価格感度
- ホテル用地は借地か取得か|17商圏の公示地価で1室あたり地代と成立ADRを試算、借地30年が成立するのは13商圏
- トーセイ、神田157室・浅草72室のホテルを会社ごと取得 — 建替えで床が7割になる敷地と残る敷地
- 前面道路4mで容積率600%が240%に — 商業地974地点で検証、1室あたり土地コスト2.5倍
参考資料・出典一覧
■ データソース
売却案件の売上・EBITDA・譲渡希望額・稼働率はバトンズ掲載ページの自己申告値(2026年10月18日確認、成約価格ではない)。推定成約ADRはメトロエンジンリサーチの区別月次集計(名古屋市中村区N=71〜73、福岡市博多区N=142〜151、中央区N=79〜84、2024年10月〜2026年9月)。地価は国土交通省 不動産情報ライブラリの地価公示(2026年1月1日)・都道府県地価調査(2026年7月1日)、期待利回りは日本不動産研究所「第54回 不動産投資家調査」、建築単価は「建築着工統計調査」2025年計。客室ストックは名古屋駅半径1,000m圏・客室10室以上(レジャーホテル除く、2026年10月時点)。
■ 試算前提
EBITDA倍率=譲渡希望額÷EBITDA(名古屋は事業譲渡21億円)。土地値=土地260㎡×基準地点の1㎡あたり価格(低位291万・中位406万・高位712万円)。建物の再調達原価=延床1,200㎡×約65.9万円/㎡。出口試算はEBITDA横ばい、修繕・FF&E積立を年400万円(売上の4%)、売却コスト3.6%、保有5年。表6はEBITDAを2,500万〜4,000万円、売却時利回りを5.0〜7.0%で動かした2軸感度。
■ 限界・留意点
掲載値は売り手の自己申告で、監査済みの数値ではない。福岡の所在区は特定できず、博多区・中央区のADRは参考値。地価公示は更地の標準価格で、形状・接道・面積により実際の取引は上下する(近傍の土地取引4件は約140万〜360万円/㎡)。借入・税金・取得費用・建物の経年減価は考慮していない。推定成約ADRは各施設の実際の成約価格・会計数値とは異なる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(名古屋市中村区・福岡市博多区・中央区、2024年10月〜2026年9月)、名古屋駅1km圏の客室ストック(2026年10月時点)
■ 売却案件(売り手の自己申告値)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年)・都道府県地価調査(2026年)・不動産取引価格情報(名古屋市中村区、2024〜2025年)
- 国土交通省「建築着工統計調査」2025年計(ホテル又は旅館の工事費予定額)
■ 業界調査