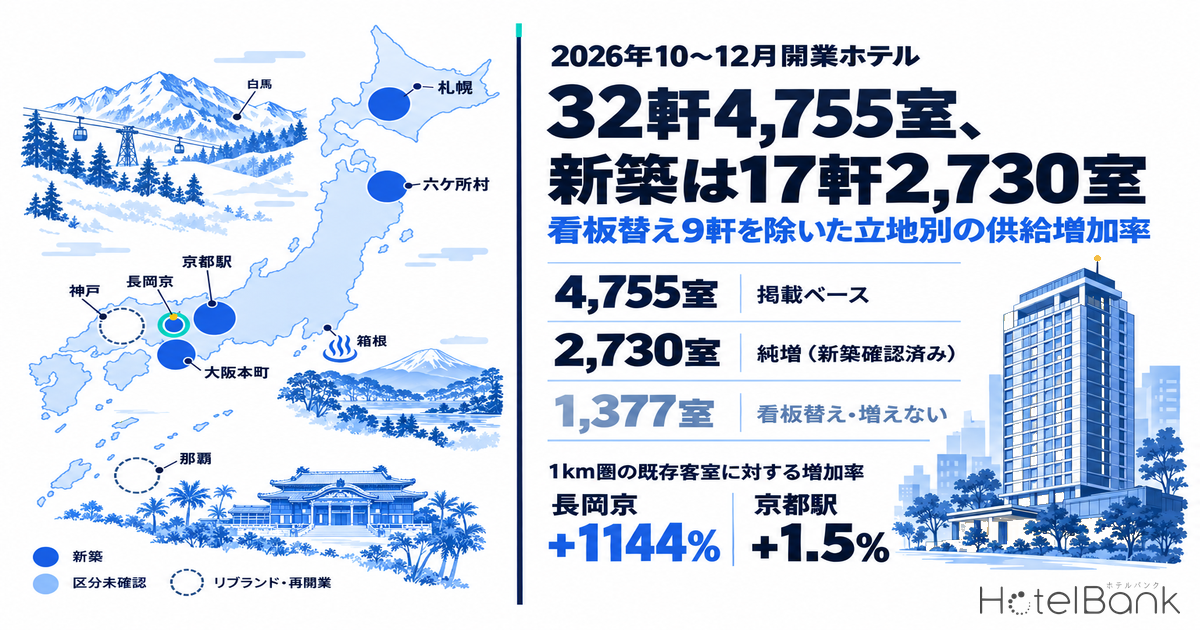
メトロエンジンリサーチが主要予約サイトの掲載で開業を確認した50室以上のホテルのうち、2026年10〜12月に開業日が置かれている施設は、10月18日時点で32軒・4,755室ある。ただし、この数字をそのまま「第4四半期の新規供給」と読むと実態からずれる。各施設の公式発表に当たると、381室のコートヤード・バイ・マリオット神戸はポートアイランドにある既存ホテルの改称であり、333室のザ グランドキャッスル 那覇 首里城は運営者の交代で、どちらも市場の客室は1室も増えない。本稿では32軒を公式発表に基づいて新築・リブランド・既存建物の再開業に分け、純増分だけを施設から半径1km圏の既存稼働客室と比べた増加率として示し、市区町村の推定ADR(2026年9月)と、12月開業分が参入する市場の直近の予約消化を併せて読み解く。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
• 対象は、メトロエンジンリサーチが追跡する国内約168,000施設のうち主要予約サイトで開業日が2026年10月1日〜12月31日に置かれている客室数50室以上の32施設(2026年10月18日時点)。掲載は開業の数ヶ月前から順次出るため、第4四半期の施設数・客室数は今後の掲載追加で増える可能性がある。
• 区分は各社の公式発表・報道資料で確認した。新築かどうかを公表資料から確認できなかった施設は「区分未確認」とし、純増の上限側に含めている。
• 各施設の半径1,000m圏の客室ストックは、客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年8月〜10月)に主要予約サイトで販売価格が確認できた施設を指す(2026年10月19日時点、メトロエンジンリサーチ集計)。増加率=当該施設の客室数÷1km圏の既存稼働客室数(当該施設を除く)。
• 市区町村ADRは推定成約単価の中央値で、対象施設数が10未満の市区町村は掲載していない。
- — 32軒・4,755室:2026年10〜12月に開業日が置かれた50室以上のホテル(10月18日時点・主要予約サイト掲載ベース)。
- — 実際に増える客室は確認済み2,730室、上限3,378室:9軒・1,377室は改称・改装・運営者交代で、市場の客室数は変わらない。
- — 12月は看板替え・再開業が4軒・613室で年内最多。那覇首里城333室と白馬乗鞍159室の切り替えが重なる。
- — 1km圏の増加率は二極化:長岡京+1144%、豊川+53.3%、大船+27.2%に対し、京都駅+1.5%・大阪本町+1.2%・札幌+1.0%。
- — 大阪市中央区のADR前年同月比−34.0%は万博会期末の2025年9月が基準。名古屋市中区+79.0%はアジア競技大会の期間を含む(2026年9月・推定成約単価の中央値)。
32軒4,755室のうち、客室が増えるのは17軒2,730室
まず全体像を整理する。32軒を公式発表で分類すると、新築と確認できた施設は17軒・2,730室で全体の57.4%にとどまる。一方で、既存ホテルの改称・改装・運営者交代にあたる施設が9軒・1,377室(29.0%)あり、残る6軒・648室(13.6%)は新築か既存建物の活用かを公表資料で確認できなかった。つまり第4四半期に市場へ新たに加わる客室は、上限でも3,378室(71.0%)、確認済みの新築に限れば2,730室である。
月別に見ると、構成はさらに偏る。10月は15軒・2,107室のうち新築が9軒・1,243室、11月は6軒・914室のうち新築が3軒・597室だったのに対し、12月は11軒・1,734室のうち新築は5軒・890室で、看板替え・再開業が4軒・613室と年内で最も多い月になる。12月の数字が大きく見えるのは、那覇の333室と白馬の159室という既存施設の切り替えが同じ月に重なるためといえる。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=32施設)、各社公式発表よりホテルバンク編集部作成
| 区分 | 施設数 | 客室数 | 客室構成比 | 市場の客室数への影響 |
|---|---|---|---|---|
| 新築(公式発表で確認) | 17 | 2,730 | 57.4% | 純増 |
| 区分未確認 | 6 | 648 | 13.6% | 純増の上限側に算入 |
| リブランド・改装・運営者交代・名称変更 | 9 | 1,377 | 29.0% | 増えない(白馬・南阿蘇・湯原は改装休業からの復帰) |
| 合計 | 32 | 4,755 | 100% | 純増上限3,378室・確認済み2,730室 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=32施設)、各社公式発表よりホテルバンク編集部作成
なお、同じ第4四半期を対象にした2026年10月〜27年1月開業17件の参入ADRの記事は、参入時の単価水準を主題にしていた。本稿は客室が実際に増えるかどうかと、その立地での増加率に軸を置いており、両者は補完関係にある。
看板替え・再開業の9軒 — 客室数が変わらない立地
客室が増えない9軒は、規模の大きい順にコートヤード・バイ・マリオット神戸(381室)、ザ グランドキャッスル 那覇 首里城(333室)、THE ALPS HOTEL HAKUBA(159室)、亀の湯 by HATAGO INN(134室)、スマイルホテル鹿児島中央駅前(101室)、ラビスタ南阿蘇(90室)、BASE LAYER HOTEL六本木(64室)、ビジネスホテルマリーナ(58室)、大江戸温泉物語わんわんリゾート 岡山湯原(57室)である。神戸は神戸新聞が10月2日付で報じたとおり、ホテルパールシティ神戸が館内を大幅に改装したうえで10月1日に改称したもので、マリオットとHMIホテルグループの提携で国内の既存7軒をマリオット系ブランドへ移行する計画の一つにあたる。那覇は現行のダブルツリーbyヒルトン那覇首里城(333室、ヒルトン「会社概要」2026年8月25日更新に記載)が12月末で現契約を終え、2027年1月1日に運営者が交代し、同年5月に「ヒューイット」ブランドで再始動する予定と報じられている。主要予約サイトの掲載では開業日が12月31日に置かれているが、市場の客室数は1室も変わらない。
残る7軒も性格は似ている。白馬は白馬アルプスホテルを4月から改装して12月15日に再開業するもので、スキー場直結の立地と温泉・屋外プールを引き継ぐ。ラビスタ南阿蘇は旧グリーンピア南阿蘇を本館・別館・コテージの構成に改装し、阿蘇外輪山の眺望を前面に欧米客の取り込みを図る開業で、共立メンテナンスのリゾートブランドが阿蘇に加わる意味は大きい。岡山湯原は大江戸温泉物語 輝乃湯を愛犬同伴専用宿へ転換する事例で、同グループのわんわんリゾートとしては6館目、岡山県では初となる。これら3軒は改装休業からの復帰にあたるため、直近の稼働ベースでは一時的に客室が戻る形になるが、立地の総客室数は増えない。
| 施設名 | 所在地 | 客室数 | 区分 | 前身・経緯(公式発表ベース) |
|---|---|---|---|---|
| コートヤード・バイ・マリオット神戸 | 兵庫県神戸市中央区 | 381 | リブランド | ホテルパールシティ神戸(381室)を改装のうえ10月1日に改称。マリオットとHMIホテルグループの提携によるリブランド |
| ザ グランドキャッスル 那覇 首里城 by ヒューイットリゾート | 沖縄県那覇市 | 333 | 運営者・ブランド変更 | ダブルツリーbyヒルトン那覇首里城(333室)。現契約は12月末で終了し、2027年1月1日に運営者が交代、同年5月に「ヒューイット」ブランドで再始動予定 |
| THE ALPS HOTEL HAKUBA | 長野県小谷村 | 159 | 既存施設の改装・再開業 | 白馬アルプスホテルを2026年4月から改装。小谷村・白馬乗鞍温泉スキー場直結の立地はそのままに12月15日に再開業 |
| 亀の湯by HATAGO INN | 熊本県熊本市東区 | 134 | リブランド | 熊本市東区石原の既存温泉ホテル(134室)を11月1日にリブランド。公共浴場としての営業も継続 |
| スマイルホテル鹿児島中央駅前 | 鹿児島県鹿児島市 | 101 | リブランド | グッドイン鹿児島(101室)と同一地点。11月1日にスマイルホテルとして再始動 |
| ラビスタ南阿蘇 | 熊本県南阿蘇村 | 90 | 既存建物の再開業 | 旧グリーンピア南阿蘇を改装し10月2日開業。本館・別館・コテージ構成で欧米客の取り込みを狙う |
| BASE LAYER HOTEL六本木 | 東京都港区 | 64 | 既存建物の再開業 | アクトホテル六本木(68室)と同一地点。カルチャービジネスホテルとして12月28日に再開業 |
| ビジネスホテルマリーナ | 群馬県館林市 | 58 | 既存施設の名称変更 | 館林プラザホテル(58室)と同一地点・同一規模で名称変更 |
| 大江戸温泉物語わんわんリゾート 岡山湯原 | 岡山県真庭市 | 57 | 既存施設の改装・リブランド | 大江戸温泉物語 輝乃湯(62室)を愛犬同伴専用宿に転換し12月5日に再開業 |
出典:各社公式発表・報道資料(神戸新聞、トラベルボイス、PR TIMES ほか)、ヒルトン「会社概要」(2026年8月25日更新)よりホテルバンク編集部作成
こうした立地では、新規供給による競争環境の変化は起きない。代わりに注目したいのは、改装投資とブランド転換による単価のアップサイドである。神戸ポートアイランドのホテルが世界的な予約網を持つブランドに乗り換えることは、国際会議や神戸空港の国際化で増えるインバウンド需要を取り込む機会になるし、那覇首里城の運営者交代も沖縄の宿泊単価が上昇基調にある局面(那覇市の推定ADRは2026年9月で¥9,700、前年同月比+8.6%、N=144)での再出発になる。
新築17軒の立地別増加率 — 長岡京・豊川・大船が上位、大都市中心部は2%未満
では、客室が実際に増える立地はどこか。新築17軒について、施設から半径1km圏で稼働中の既存客室(当該施設を除く)に対する増加率を求めた。結果は二極化している。東横INN京都長岡京(183室)の1km圏で稼働している宿泊施設は1軒・16室しかなく、同ホテルの開業で立地の客室数は実質的に12倍になる。たびのホテルlit豊川(112室)は既存2軒・210室に対して+53.3%、東横イン大船駅西口(122室)は既存5軒・448室に対して+27.2%、HOTEL THE MITSUI HAKONE(126室)は小涌谷周辺の既存20軒・904室に対して+13.9%、東横INN豊橋駅前大通り(215室)は既存14軒・1,765室に対して+12.2%である。
一方で、大都市の中心部では増加率は小さい。コートヤード・バイ・マリオット京都駅(270室)が加わる京都駅周辺1km圏には既に141軒・17,786室が稼働しており増加率は+1.5%、ソラリア西鉄ホテル大阪本町(202室)は89軒・17,064室に対して+1.2%、ハイアット セントリック 札幌(216室、日本ハイアット 報道資料 2026年4月に開業予定216室として記載)は110軒・21,358室に対して+1.0%、MIMARU大阪 難波STATION ANNEX(68室)は149軒・16,575室に対して+0.4%にとどまる。客室数では京都駅・大阪本町・札幌の3軒で688室と新築全体の25%を占めるが、各立地の既存ストックから見れば誤差の範囲に近い。京都駅周辺の価格帯別の空白と11月のピーク需要については、コートヤード・バイ・マリオット京都駅 11月16日開業 — 駅1km圏1.7万室に270室で個別に分析している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(各施設から半径1,000m圏・2026年10月19日時点。1km圏に既存稼働客室が100室以上ある新築12軒)
既存の稼働施設が1km圏にまったくない立地も4か所ある。たびのホテル青森六ケ所村(210室)、HOTEL AZ 岡山備前店(157室)、スーパーホテル東広島八本松天然温泉(148室、八本松駅を中心とした1km圏)、HOTEL R9 The Yard 上天草(54室)で、いずれも原子燃料サイクル施設や工業団地、幹線道路沿いの産業・長期滞在需要を見込んだ立地である。これらは増加率という指標では測れないため、表では「実質新規」とした。
| 施設名 | 開業日 | 客室数 | 区分 | 1km圏の既存稼働(軒・室) | 増加率 | 市区町村ADR 2026年9月(前年同月比・N) |
|---|---|---|---|---|---|---|
| 東横INN京都長岡京 京都府長岡京市 | 12月1日 | 183 | 新築 | 1軒・16室 | +1144%(既存16室) | — |
| たびのホテル青森六ケ所村 青森県六ヶ所村 | 10月2日 | 210 | 新築 | 稼働施設なし | 実質新規 | — |
| HOTEL R9 The Yard 上天草 熊本県上天草市 | 10月5日 | 54 | 新築 | 稼働施設なし | 実質新規 | ¥13,058(+0.5%・N=21) |
| HOTEL AZ 岡山備前店 岡山県備前市 | 10月15日 | 157 | 新築 | 稼働施設なし | 実質新規 | — |
| スーパーホテル東広島八本松天然温泉 広島県東広島市 | 12月10日 | 148 | 新築 | 八本松駅1km圏:稼働施設なし | 実質新規 | ¥7,990(+9.8%・N=12) |
| たびのホテルlit豊川 愛知県豊川市 | 11月15日 | 112 | 新築 | 2軒・210室 | +53.3% | — |
| 東横イン大船駅西口 神奈川県鎌倉市 | 10月31日 | 122 | 新築 | 5軒・448室 | +27.2% | ¥18,566(-5.1%・N=18) |
| HOTEL THE MITSUI HAKONE 神奈川県箱根町 | 12月15日 | 126 | 新築 | 20軒・904室 | +13.9% | ¥25,858(+4.7%・N=186) |
| 東横INN豊橋駅前大通り 愛知県豊橋市 | 11月6日 | 215 | 新築 | 14軒・1,765室 | +12.2% | ¥12,361(+69.5%・N=19) |
| スマイルホテル八王子南口駅前 東京都八王子市 | 10月16日 | 114 | 新築 | 12軒・1,612室 | +7.1% | ¥8,490(+8.0%・N=12) |
| リッチモンドホテル八戸スクエア 青森県八戸市 | 10月15日 | 126 | 新築 | 19軒・2,080室 | +6.1% | ¥8,600(+16.2%・N=31) |
| アパホテル〈渋谷駅前〉 東京都渋谷区 | 12月24日 | 231 | 新築 | 30軒・4,112室 | +5.6% | ¥23,657(+10.0%・N=33) |
| ホテルアマネク熊本 熊本県熊本市中央区 | 9月17日 | 176 | 新築 | 50軒・7,070室 | +2.5% | ¥10,427(+21.1%・N=60) |
| コートヤード・バイ・マリオット京都駅 京都府京都市南区 | 11月16日 | 270 | 新築 | 141軒・17,786室 | +1.5% | ¥11,254(-12.6%・N=54) |
| ソラリア西鉄ホテル大阪本町 大阪府大阪市中央区 | 12月18日 | 202 | 新築 | 89軒・17,064室 | +1.2% | ¥10,578(-34.0%・N=193) |
| ハイアットセントリック札幌 北海道札幌市中央区 | 10月3日 | 216 | 新築 | 110軒・21,358室 | +1.0% | ¥16,122(+7.2%・N=140) |
| MIMARU大阪 難波STATION ANNEX 大阪府大阪市浪速区 | 10月1日 | 68 | 新築 | 149軒・16,575室 | +0.4% | ¥10,150(-34.7%・N=56) |
| スマイルホテルプレミアム鳥取 鳥取県鳥取市 | 10月31日 | 119 | 区分未確認 | 23軒・2,539室 | +4.7% | ¥8,743(+10.8%・N=37) |
| GRAND HOSTEL LDK広島 広島県広島市南区 | 12月1日 | 157 | 区分未確認 | 43軒・6,361室 | +2.5% | ¥11,009(+29.5%・N=24) |
| VADE HOTEL SHIBUYA 東京都渋谷区 | 10月1日 | 74 | 区分未確認 | 30軒・3,959室 | +1.9% | ¥23,657(+10.0%・N=33) |
| BASE LAYER HOTEL 神戸三宮 兵庫県神戸市中央区 | 11月10日 | 82 | 区分未確認 | 45軒・6,426室 | +1.3% | ¥12,120(+0.2%・N=64) |
| ELE Hotel 名古屋栄駅前 愛知県名古屋市中区 | 10月2日 | 142 | 区分未確認 | 67軒・12,276室 | +1.2% | ¥16,927(+79.0%・N=87) |
| ホテル木下赤坂 東京都港区 | 12月31日 | 74 | 区分未確認 | 49軒・9,714室 | +0.8% | ¥16,078(-6.6%・N=133) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(1km圏ストックは2026年10月19日時点、ADRは推定成約単価の中央値・税抜相当)。開業日は各社公式発表、未発表の施設は主要予約サイト掲載上の日付
市区町村ADR(2026年9月)との併記 — 愛知は大会効果、大阪は前年の万博が基準
増加率の高い立地の単価水準を見ると、長岡京市は対象施設数が少なく掲載できないが、隣接する京都市南区の推定ADRは¥11,300(前年同月比−12.6%、N=54)で、京都市内の単価が一服する局面に、市内より一段低い価格帯の受け皿が加わる構図になる。豊橋市は¥12,400(+69.5%、N=19)、名古屋市中区は¥16,900(+79.0%、N=87)と前年から大きく伸びたが、2026年9月は19日から10月4日まで愛知・名古屋でアジア競技大会が開催された期間を含むため、この水準を通年の基準と見るべきではない。むしろ11月に豊橋と豊川で合わせて327室が開業するタイミングは、大会後の平常需要で立地の吸収力が試される局面といえる(東三河の供給増と空く価格帯の詳細は豊橋・豊川に11月327室が開業 — 東三河ホテル供給+6.0%と、空く価格帯を参照)。
逆に前年同月比がマイナスの立地は、基準月の特殊要因を確認したい。大阪市中央区は¥10,600(−34.0%、N=193)、浪速区は¥10,200(−34.7%、N=56)と大きく下げているが、2025年9月は大阪・関西万博の会期末にあたり、単価が最も高かった月である。12月に本町へ202室、10月に難波へ68室が加わる大阪中心部は、万博後の平常水準に戻った市場に新築が入る形になる。東京都港区の¥16,100(−6.6%、N=133)、鎌倉市の¥18,600(−5.1%、N=18)も同様に前年の水準が高かった市区で、ここに六本木の64室(再開業)、大船の122室が加わる。
前年同月比がプラスで増加率も高い立地は、八戸市(¥8,600、+16.2%、N=31、増加率+6.1%)、八王子市(¥8,500、+8.0%、N=12、+7.1%)、箱根町(¥25,900、+4.7%、N=186、+13.9%)である。箱根の126室は全室温泉付きの上位価格帯で、箱根町の中央値とは別の価格帯に入るため、既存施設との競合は限定的と考えられる。箱根の高単価帯に126室がどの価格階層へ入るかは、箱根の秋冬に積み上がる高単価供給 — 126室が入る価格階層を読むが掘り下げている。八戸は再整備事業「ハチノスクエア」の商業・ホテル棟に入る126室で、大浴場付きのリッチモンドホテルとしては初の形態であり、単価が伸びる市場での開業になる。
12月開業11軒が入る市場の直近の予約消化
12月に開業・再開業する11軒は、東京都(渋谷区・港区)、神奈川県(箱根町)、大阪府(中央区)、京都府(長岡京市)、長野県(小谷村・白馬乗鞍)、広島県(東広島市・広島市南区)、岡山県(真庭市)、沖縄県(那覇市)に分かれる。年末年始の宿泊日は本稿執筆時点でリードタイム45日より先にあり、予約進捗を表す観測はまだ存在しない。そこで代わりに、直近の三連休初日である2026年10月10日(土)と平日の10月7日(水)について、各市場のブッキングカーブ(リードタイム45日以内)と2026年9月の推定OCCを示す。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年10月10日宿泊、リードタイム45日以内。対象:渋谷区21施設/3,938室、港区100施設/19,802室、那覇市177施設/15,270室、箱根町156施設/4,309室、白馬村38施設/704室、いずれも主要予約サイト掲載ベース)
三連休初日のカーブを見ると、箱根町はリードタイム45日の時点で83.8%、14日前で94.3%、前日に98.7%まで埋まり、那覇市も45日前77.2%から前日98.2%へと早い段階から高水準で推移した。THE ALPS HOTEL HAKUBAが立つ小谷村の白馬乗鞍地区に隣接する白馬村は45日前79.4%から14日前88.8%まで進んだあと前日に99.6%に達しており、スキーシーズン前でも週末の在庫は薄い。これに対し渋谷区は45日前64.0%、14日前77.1%、前日96.4%と直前の伸びが大きく、港区も45日前68.4%から前日97.7%へと直前型のカーブを描く。12月に渋谷へ加わる231室、港区へ戻る64室と74室は、直前予約の比重が大きい市場に入ることになる。
平日(10月7日)との差も立地で異なる。箱根町の平日は45日前74.0%から前日89.5%で、週末との差は前日時点で約9ポイントあるのに対し、港区は平日でも前日96.3%と週末とほぼ同じ水準で、ビジネス需要が平日を埋めている。白馬村の平日は14日前までほぼ横ばいで、前日に95.3%へ跳ね上がる直前集中型である。
| 都道府県 | 12月に開業・再開業する施設(客室) | 2026年9月 推定OCC | 10月10日(土)LT14→LT7→LT1 | 対象(主要予約サイト掲載ベース) |
|---|---|---|---|---|
| 東京都 | アパホテル〈渋谷駅前〉(231)、BASE LAYER HOTEL六本木(64)、ホテル木下赤坂(74) | 89.8% | 88.2% → 92.4% → 98.2% | 月次OCC: 805施設/104,583室、カーブ: 840施設/103,541室 |
| 神奈川県 | HOTEL THE MITSUI HAKONE(126) | 84.2% | 93.8% → 95.4% → 96.4% | 月次OCC: 385施設/30,855室、カーブ: 456施設/31,328室 |
| 大阪府 | ソラリア西鉄ホテル大阪本町(202) | 80.4% | 80.9% → 86.7% → 96.7% | 月次OCC: 410施設/59,647室、カーブ: 450施設/62,371室 |
| 京都府 | 東横INN京都長岡京(183) | 84.0% | 96.1% → 97.3% → 99.5% | 月次OCC: 566施設/31,989室、カーブ: 753施設/32,526室 |
| 長野県 | THE ALPS HOTEL HAKUBA(159) | 88.4% | 92.0% → 93.7% → 99.1% | 月次OCC: 507施設/18,893室、カーブ: 709施設/22,468室 |
| 広島県 | GRAND HOSTEL LDK広島(157)、スーパーホテル東広島八本松天然温泉(148) | 88.5% | 90.2% → 93.9% → 97.9% | 月次OCC: 215施設/14,797室、カーブ: 252施設/14,292室 |
| 沖縄県 | ザ グランドキャッスル 那覇 首里城 by ヒューイットリゾート(333) | 86.7% | 88.8% → 90.8% → 96.1% | 月次OCC: 708施設/36,220室、カーブ: 889施設/36,253室 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。推定OCCは2026年9月の日次平均、カーブは2026年10月10日(土)宿泊のリードタイム14日・7日・1日時点の値(いずれもOTA販売在庫に基づく推定値であり、施設全体の実稼働率とは異なります)
地図で見る32軒
地図は所在地座標が確認できた31施設を示す。円の大きさは客室数、色は区分で、濃い青が新築、薄い青が区分未確認、灰色がリブランド・再開業である。灰色の大きな円が神戸ポートアイランドと那覇首里に、濃い青の大きな円が京都駅・大阪本町・札幌大通と六ケ所村に置かれていることが、本稿の主題をそのまま表している。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=31施設)
運営・投資の視点 — 看板替え立地と純増立地で異なる機会
ここまでを整理すると、第4四半期の供給は「数字の上では4,755室、実際に増えるのは最大3,378室、確認済みの新築では2,730室」という三層で読むのが正確である。そのうえで、既存事業者にとっての機会は立地のタイプで分かれる。
看板替えの立地(神戸ポートアイランド、那覇首里、白馬乗鞍、南阿蘇、湯原、六本木、鹿児島中央駅前、館林、熊本市東区)では、客室数が増えない以上、競合環境は改装後の商品力とブランドの集客網で決まる。周辺の既存施設にとっては、改装された競合が参入する前に自館の改装やプラン設計を見直す時間があるという点で、新築よりも準備しやすい相手といえる。とりわけ神戸と那覇はいずれも300室超の施設が国際的なブランド網に乗る、あるいは地域ブランドへ戻る転換であり、立地全体の単価水準を押し上げる効果が期待できる。
純増の立地では、増加率の大きさがそのまま需要創出の必要度を示す。長岡京・豊川・大船・豊橋のように既存ストックが小さい駅前への開業は、京都市内や名古屋市内の高単価を避ける需要や、周辺の工場・事業所への出張需要を新たに呼び込む力に依存する。こうした立地に強みを持つ東横INNやたびのホテルの出店は、既存の需要を奪い合うよりも、これまで宿泊地として選ばれてこなかった駅前に新しい需要を生む可能性を持つ。他方、渋谷・京都駅・大阪本町・札幌のように既存ストックが1万室を超える立地では、増加率は2%未満で、新規開業が市場全体の需給に与える影響は限定的である。アパホテル〈渋谷駅前〉の231室が渋谷区の推定ADR¥23,700(+10.0%)の市場に加わることは、同区の稼働中施設が30軒・4,112室という規模の中で、都心の高単価需要を取り込む選択肢が増える意味で前向きに捉えられる。
最後に、12月開業分については年末年始の予約進捗を現時点で語ることはできない。宿泊日がリードタイム45日の内側に入る11月中旬以降に、箱根・白馬・那覇・渋谷の各市場でカーブを改めて確認することが、開業後の立ち上がりを読む次の手順になる。
よくある質問
Q. 32軒の中に、本当は9月に開業した施設が含まれているのはなぜですか。
A. 集計は主要予約サイトの掲載上の開業日を基準にしています。ホテルアマネク熊本は公式発表の開業日が2026年9月17日で、掲載上は10月1日になっているため本稿の対象に含めました。表には公式発表の日付を併記しています。
Q. 「区分未確認」の6軒は新築として数えてよいのですか。
A. 公表資料で新築か既存建物の活用かを確認できなかった施設です。本稿では純増の上限側(3,378室)に含め、確認済みの新築(2,730室)とは分けて示しています。今後の公式発表で区分が判明すれば数字は動きます。
Q. 年末年始のブッキングカーブは掲載されないのですか。
A. 宿泊日のリードタイム45日より前の観測は、各施設が販売枠を積む前の状態を含み、予約進捗を表さない場合があるため使っていません。12月下旬の宿泊日が45日以内に入る11月中旬以降に確認できます。
集計方法と出典
開業施設の抽出はメトロエンジンリサーチが追跡する国内約168,000施設(うち主要予約サイトで稼働が確認できる約27,000施設・約126万室)のうち、掲載上の開業日が2026年10〜12月で客室数50室以上の32施設を都道府県別に取得して再集計した。区分の判定は各社の公式発表・報道資料に基づき、同一地点で営業を終えた施設との関係は半径1km圏の施設一覧で照合した。半径1km圏の客室ストックは客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、直近3か月に販売価格が観測できた施設を稼働中とした。推定ADRは市区町村単位の推定成約単価の中央値(税抜相当)、推定OCCとブッキングカーブはOTA販売在庫に基づく推定値で、いずれも対象施設数・客室数を本文と図表に併記している。ハイアット系・ヒルトン系の施設については、日本ハイアット 株式会社「報道資料 2026年4月」およびヒルトン「会社概要」(2026年8月25日更新)を一次資料として客室数・ブランドを照合した。
⚠ 将来日程のデータに関する注意:本記事の推定ADRは2026年9月までの確定月を対象としている。1km圏の客室ストックと開業日は2026年10月18〜19日時点の観測であり、未開業施設の開業日・客室数は各社の発表により変わる可能性がある。
関連記事
- 新規開業ホテル2026年10月〜27年1月 17件2,896室 — 参入ADRはエリア中央値の0.6〜4.3倍
- ホテル新規供給2026、埼玉8.0%・熊本7.9% — 既存客室比で見る47都道府県
- 2026年1〜3月開業617施設の半年後 — 単価は市場比+2.5pt、立ち上がりの速い層は35%
- 那覇・旭橋で既存ビル2棟342室を再生 — 1km圏1.49万室、新築に頼らない供給と那覇市ADR1.03万円
- コートヤード・バイ・マリオット京都駅 11月16日開業 — 駅1km圏1.7万室に270室、価格帯の空白と11月ピーク
- 豊橋・豊川に11月327室が開業 — 東三河ホテル供給+6.0%と、空く価格帯
- 箱根の秋冬に積み上がる高単価供給 — 126室が入る価格階層を読む
- IHG京都14軒1,063室の看板替え — 駅1km圏客室の5.9%、1〜2万円帯の単価と加盟収支を試算
- 札幌『秋の開業』と客室供給2026-2029 ― ハイアットが拓く高単価帯
- 宿が増えた街・減った街2026|市区町村別の純増減マップ、新規開業3,189軒に対し退出1,325軒
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが追跡する国内約168,000施設のうち、主要予約サイトの掲載上の開業日が2026年10月1日〜12月31日で客室数50室以上の32施設(2026年10月18日時点)。区分は各社の公式発表・報道資料で確認した。半径1km圏の客室ストックは2026年10月19日時点、市区町村ADRは2026年9月の推定成約単価の中央値(税抜相当)、推定OCCとブッキングカーブは主要予約サイトの販売在庫に基づく推定値。
■ 試算前提
増加率=当該施設の客室数÷半径1km圏で直近3か月(2026年8〜10月)に販売価格が確認できた既存施設(客室数10室以上・レジャーホテルを除く・当該施設を除く)の客室数。純増の上限(3,378室)は新築と区分未確認の合計、確認済みの純増(2,730室)は新築のみ。看板替え・運営者交代・既存建物の再開業は純増ゼロとして扱った。
■ 限界・留意点
掲載は開業の数か月前から順次出るため、第4四半期の施設数・客室数は今後の掲載追加で増える可能性がある。区分未確認の6軒は今後の公式発表で新築・既存建物活用のいずれかに確定し、純増の数字が動く。未開業施設の開業日・客室数は各社の発表により変わりうる。推定ADR・推定OCCは市場の水準を示す推定値で、各施設の実際の成約価格・稼働率とは異なる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 開業施設(OTA掲載確認ベース、N=32施設)、半径1km圏の客室ストック(2026年10月19日時点)、市区町村別推定ADR(2026年9月)、推定OCC・ブッキングカーブ(主要予約サイト掲載ベース)
■ ホテル運営会社の報道資料
- 日本ハイアット 株式会社「報道資料 2026年4月」(ハイアット セントリック 札幌 216室、開業予定一覧)
- ヒルトン「会社概要」(2026年8月25日更新)(ダブルツリーbyヒルトン那覇首里城 333室)
■ 公式発表・ニュース・プレスリリース
- ホテルパールシティ神戸、マリオット系列に改称 館内も大幅に改装(神戸新聞、2026年10月2日)
- ダブルツリーby那覇首里城、ヒューイットにリブランドへ Oneリート、ホテル5軒取得(Traicy、2026年4月25日)
- THE GRAND CASTLE NAHA SHURIJO by Hewitt Resort に関する発表(琉球新報 PR TIMES 転載)
- 「コートヤード・バイ・マリオット京都駅」が11月16日に開業決定(トラベルWatch)
- ソラリア西鉄ホテル大阪本町 2026年12月18日開業(西日本鉄道、PR TIMES)
- リッチモンドホテル八戸スクエア 2026年10月15日グランドオープン(ロイヤルホールディングス、2026年9月4日)
- 熊本市中心街に「ホテル アマネク熊本」が2026年9月グランドオープン(アマネク、PR TIMES)
- たびのホテル青森六ヶ所村 2026年10月2日開業(サンフロンティア不動産、2026年6月)
- たびのホテルlit豊川 2026年11月15日開業(サンフロンティア不動産、2026年5月)
- ハイアット セントリック 札幌 開業(PR TIMES、2026年10月)
- 三井不動産、箱根・小涌谷に「HOTEL THE MITSUI」でホテル開業、2026年12月に全126室で(トラベルボイス、2026年7月13日)
- The Alps Hotel Hakuba: Newest Ski-In Ski-Out Stay For Families(Little Steps、2026年12月15日開業・全159室)
- グリーンピア南阿蘇を改装オープン「ラビスタ」に 共立メンテナンス(熊本日日新聞)
- 大江戸温泉物語わんわんリゾート 岡山湯原 2026年12月5日オープン(大江戸温泉物語、プレスリリース)
- Kame no Yu by HATAGO INN Opens in Kumamoto City in November 2026(HAVE A GOOD HOLIDAY)
- BASE LAYER HOTEL 神戸三宮 2026年11月10日開業(FHG HOTELS、PR TIMES)
- VADE HOTEL SHIBUYA 2026年10月1日開業(プレスリリース、2026年9月1日)
- 「MIMARU大阪 難波STATION ANNEX」10月1日開業(北海道新聞 プレスリリース転載)
- HOTEL AZ 岡山備前店 2026年10月15日開業(アメイズ、PR TIMES)
- HOTEL R9 The Yard 上天草 2026年10月5日開業予定(デベロップ、@Press)
- アパグループ、渋谷駅前にホテル開発用地を取得(Traicy、2023年7月20日)
- 第20回アジア競技大会(2026年9月19日〜10月4日)(愛知県公式観光サイト Aichi Now)
出典: 日本ハイアット 株式会社「報道資料 2026年4月」
出典: ヒルトン「会社概要」(2026年8月25日更新)