大和ハウス工業が運営する大型商業施設「りんくうプレジャータウンSEACLE」(大阪府泉佐野市りんくう往来南3番地)は、借地契約の満了に伴い2026年10月31日で営業を終了する。同社は7月24日のニュースリリースでこれを公表し、日本経済新聞は同月、駅前約7万㎡を商業施設として再開発する計画を報じた。約7万㎡という面積は、関西国際空港の対岸で鉄道2路線が乗り入れる駅前としては、2000年代以降まとまった形で動いたことのない規模である。本稿では、この用地がホテル用途に振り向けられた場合に用地費をどこまで負担できるかを、駅2km圏の既存供給23施設・3,794室、泉佐野市の推定成約ADR(2026年9月¥7,300・前年同月比−30.6%)、推定稼働率、公示地価と大阪府の府有地入札価格から逆算する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- ブッキングカーブ/LT:チェックイン日に向けたOTA残室数の推移。LT(リードタイム)=チェックインまでの日数。本稿はLT45〜1の観測のみを用いる。
- 掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込・全プラン平均)です。
- 用地費の逆算:本稿の試算は公開情報と標準的な前提に基づく簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
- データ出典:メトロエンジンリサーチ&コンサルティング(市場データ)、国土交通省 不動産情報ライブラリ(地価・用途地域・災害想定)、大阪府・大和ハウス工業の公表資料、日本経済新聞の報道
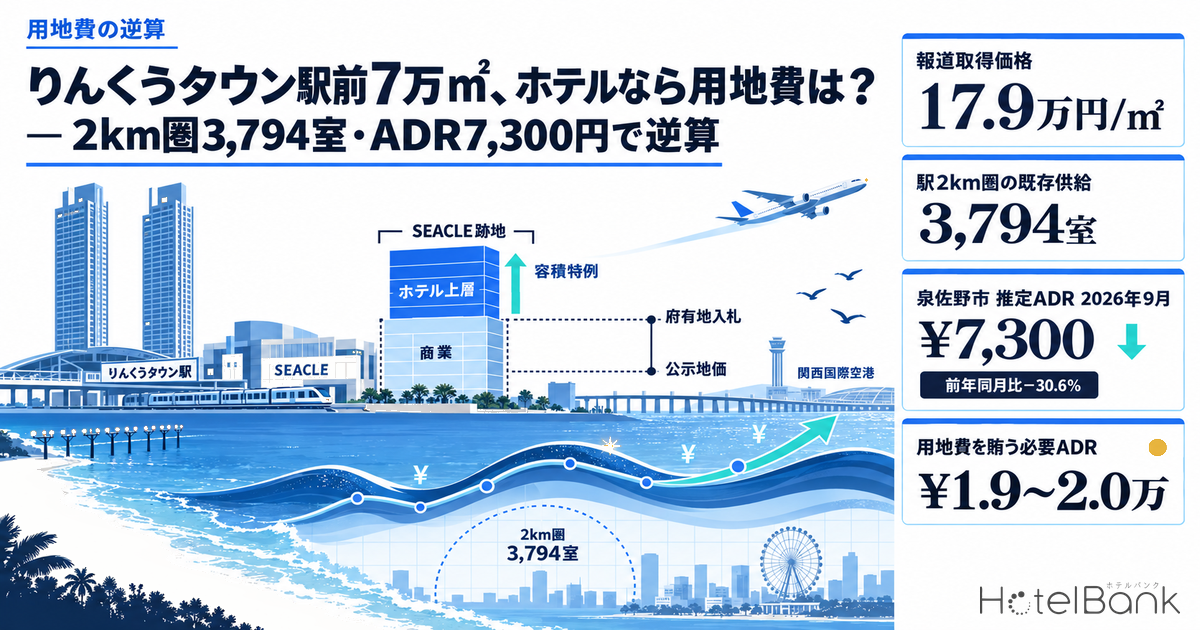
- — 17.9万円/㎡ — 報道の取得価格(約7万㎡・約125億円)は公示地価の2.3倍、府有地入札(2024年12月・商業地域)の0.89倍で、商業地域の駅前地として相場どおり
- — 3,794室 — 駅2km圏(20室以上)の客室は2012年の1,322室から2.9倍。2025年の40室以降、圏内の新規開業はない
- — ¥7,300 — 泉佐野市の推定成約ADRは2026年9月に前年同月比−30.6%(N=24施設)。万博前の¥8,000前後が当面の基準線
- — ¥1.9〜2.0万 — 新築300室が用地費まで賄う必要ADR(本稿の試算・稼働75%・利回り5%)。容積率を900%にしても必要ADRは¥1,300しか下がらない
- — 商業+ホテル上層 — 用地費は商業が担い、ホテルは宿泊施設の容積特例(最大900%)で上層に載せる構成か、既存ストックの改装が現実的
エグゼクティブサマリー — 用地費17.9万円/㎡をホテルが背負うには、ADRが現状の2.5倍必要
結論を先に述べる。りんくうタウン駅前の約7万㎡について報道されている約125億円という取得価格は、1㎡あたり約17.9万円、坪あたり約59万円に相当する。この水準は、駅から約1kmの準工業地域に置かれた2026年公示地価(¥77,600/㎡)の約2.3倍であり、2024年12月に大阪府が駅北側の商業地域(容積率600%、宿泊施設は地区計画により最大900%)で実施した共有地入札の最低売却価格(¥199,000/㎡)とほぼ同じ帯にある。つまり報道価格は「商業地域の駅前地として相場どおり」の値付けであって、割高でも割安でもない。
論点はホテル側にある。駅2km圏には20室以上のホテル・旅館が23施設・3,794室あり、2017〜2019年と2023年の2回の増床局面を経て、2012年の1,322室から10年あまりで2.9倍になった。一方で泉佐野市の推定成約ADRは、万博会期の2025年に月平均¥9,700まで上がったあと、2026年1〜9月の平均は¥7,500(前年同期比−23.1%)へ戻っている。本稿の試算では、宿泊特化型300室を2029年前後に新築する場合の総建設費は約112.7億円(1室あたり約3,760万円)となり、ADR¥8,000・稼働75%では建物価値が建設費に届かず、用地費を負担する余力はゼロになる。用地費17.9万円/㎡まで含めて成立させるには、容積率200%で約¥20,400、600%で約¥19,200、900%でも約¥19,100のADRが要る。関空島内の上位施設でも直近12か月の推定ADRは¥14,700であり、現状の市場価格からは約2.5倍の開きがある。
したがって、この用地の価値を決める主用途はホテルではなく商業であり、ホテルは「容積率のボーナス(宿泊施設900%)を使って上層に載せる補助用途」として設計するのが、用地費を回収する唯一の筋道になる。逆に既存ストックの側から見ると、2025年水準のADRで評価した1室あたり価値は約1,950万円と、新築の再調達原価(約3,760万円)の半分強にとどまる。2km圏には1985〜2000年開業の施設が7軒・1,322室あり(推定ADRを算出できるのはそのうち5軒・944室)、新築より既存の取得・改装に投資妙味が集まる構図である。
何が公表され、何が報道段階か — 125億円・2027年春取得は未確定
まず情報の確度を整理する。一次資料として確認できるのは、大和ハウス工業が2026年7月24日に配信したニュースリリース(運営は大和ハウスリアルティマネジメント)のみで、内容は営業終了日と理由、2007年12月8日開業という沿革、一部店舗の営業継続に限られる。再開発の規模・取得価格・取得時期は日本経済新聞の報道(7月23日電子版、7月24日朝刊)に基づくもので、大和ハウス・大阪府のいずれも計画を正式には公表していない。
| 項目 | 内容 | 確度・出典 |
|---|---|---|
| 営業終了 | 2026年10月31日(土)。借地契約の満了に伴う。一部店舗は11月以降も営業継続予定 | 公表(大和ハウス工業 ニュースリリース 2026-07-24) |
| 施設概要 | りんくうプレジャータウンSEACLE。2007年12月8日開業、72店舗(閉館発表時) | 公表(同上) |
| 再開発の規模 | 駅前の土地約7万㎡を商業施設として再開発 | 報道(日本経済新聞 2026-07-23/24) |
| 土地の取得 | 大阪府所有地を約125億円で取得する方向で調整、2027年春までの取得見込み | 報道(日本経済新聞の報道内容として二次媒体が引用。本稿では未確定情報として扱う) |
| ホテルの有無 | 大和ハウス・大阪府とも未発表。本稿はホテル用途を仮定した試算 | 未公表 |
| 着工・開業時期 | 未公表。本稿は2029年前後の竣工を仮定して建設費を試算 | 未公表(本稿の仮定) |
| 敷地の用途地域 | 準工業地域・容積率200%・建蔽率60%(国交省データによる現況) | 国土交通省 不動産情報ライブラリ(用途地域) |
背景として押さえておきたいのは、りんくうタウンの土地供給のしくみである。大阪府は関西国際空港の対岸約320haを埋め立てて1996年にまちびらきしたが、バブル崩壊後に企業立地が進まず、2003年以降は事業用定期借地権方式を本格導入して誘致を図った。SEACLEもこの枠組みの中で2007年12月に開業した施設であり、借地契約の満了がそのまま今回の営業終了に直結している。借地で商業を約19年運営した事業者が、満了時に土地を買い取って建て替える——報道が事実なら、「借地から所有へ」の転換事例になる。
立地分析 — 商業地域600%は駅北側の一角だけ、SEACLE跡地は準工業地域200%
再開発の用地費を考えるうえで最初に効くのは容積率である。国土交通省の用途地域データで駅周辺を確認すると、商業地域(容積率600%・建蔽率80%)に指定されているのは駅北側のりんくうゲートタワービル〜関西エアポートワシントンホテルの街区に限られ、SEACLEの敷地(りんくう往来南)は準工業地域(容積率200%・建蔽率60%)に置かれている。大阪府が2024年12月に入札した共有地(りんくう往来北1番8、3,331.26㎡)は商業地域側で、実施要領には「泉佐野市の地区計画により宿泊施設を主要用途とする建築物に限り、最大で900%」と明記されていた。宿泊施設に限った容積率の上乗せが制度として用意されているのは、この街がホテル誘致を政策的に位置づけてきた証左である。
| 用途地域(SEACLE敷地) | 準工業地域 200%/60% |
| 用途地域(駅北側街区) | 商業地域 600%/80% |
| 地区計画の宿泊施設特例 | 最大900%(商業地域側) |
| 液状化傾向 | やや液状化しやすい |
| 高潮浸水想定 | 敷地の一部が区域内 |
| 洪水浸水想定(樫井川) | 一部0.5m未満 |
| 津波浸水想定 | 区域外 |
災害想定は、埋立地としては想定の範囲内である。液状化傾向は「やや液状化しやすい」、高潮浸水想定区域は敷地の一部にかかり、洪水は樫井川の想定最大規模で一部が0.5m未満、津波の浸水想定区域には含まれない。りんくうタウン北地区の既存ホテルは1996年のゲートタワー以来この条件で30年稼働しており、設計上の対応(受変電設備の高所配置など)はコストとして織り込めば足りる。交通面では、南海空港線の乗降客数が2019年の19,542人/日から2023年には29,776人/日へ増え、りんくうプレミアム・アウトレットとSEACLEへの集客が訪日客で底上げされた姿が数字に出ている。
| 地点(2026年地価公示・2025年地価調査) | 用途地域 | 容積率 | 価格(円/㎡) | 前年比 | 最寄駅・距離 |
|---|---|---|---|---|---|
| 泉佐野市りんくう往来南5-7(公示) | 準工業地域 | 300% | 77,600 | +5.9% | りんくうタウン 1,000m |
| 泉佐野市笠松2-2836-2(公示) | 準工業地域 | 200% | 72,000 | +4.3% | 泉佐野 1,100m |
| 泉佐野市羽倉崎1-3185-1外(公示) | 第一種住居地域 | 200% | 79,800 | +2.7% | 羽倉崎 400m |
| 泉佐野市羽倉崎1-3303-11(地価調査) | 近隣商業地域 | — | 112,000 | +2.8% | 南海羽倉崎 駅前 |
| 泉佐野市笠松1-3986-62(地価調査) | 第二種中高層住居専用地域 | — | 82,000 | +6.5% | 南海泉佐野 1,000m |
地価の3層を並べると、報道価格の位置づけがはっきりする。りんくうタウン内で唯一公示地価の標準地がある「りんくう往来南5-7」は準工業地域・容積率300%で¥77,600/㎡、過去3年は+3.1%、+4.9%、+5.9%と上昇幅を広げている。これに対して商業地域600%の府有地は2024年12月の入札で¥201,100/㎡(最低売却価格¥199,000/㎡)が付いた。報道の¥178,600/㎡はこの2点の間、商業地域側に寄った水準である(公示地価と実際の取引価格の開きについては、商業地の取引価格は公示地価の0.86倍、上位25%で1.19倍が10商圏394件で検証している)。容積率200%の準工業地域のまま取得するとすれば割高に見え、地区計画の変更や用途地域の見直しを伴って600%相当の使い方を前提にした価格、と読むのが自然だろう。なお、りんくうタウンは街区ごとに地区計画で用途制限が異なるため、宿泊施設900%の特例がSEACLE跡地にそのまま適用できるかは、再開発に伴う都市計画の手続き次第である。
市場動向 — 関空は年3,354万人で過去最高、泉佐野市のADRは万博前の水準へ
需要側の土台は堅い。関西エアポートが2026年4月27日に公表した2025年度の運営概況(速報値)によると、関西国際空港の総旅客数は前年度比6%増の3,354万人、国際線旅客数は8%増の2,708万人で、いずれも2年連続で年度の過去最高を更新した。中国方面は中国政府の渡航自粛要請の影響で2025年12月以降4〜6割減ったものの、年度では11%増の683万人を保っている。同社の2025年度決算は営業収益2,713億円(前年度比11%増)、営業利益696億円(同8%増)で、国際線の外国人旅客数と国際線商業エリアの売上高はともに過去最高だった。
ところが宿泊単価は、空港旅客の増勢とは逆方向に動いている。泉佐野市(対象24〜26施設)の推定成約ADRは、万博会期中の2025年8月に¥11,500まで上がったのち、2026年8月は¥8,100(前年同月比−29.5%)、9月は¥7,300(同−30.6%)まで下がった。これは大阪府のビジネスホテル全体(9月¥8,900、同−34.0%)と同じ型で、万博翌年の反動が府内全域で進んでいることを示す。2026年1〜9月の平均で見ても泉佐野市は¥7,500と前年同期比−23.1%であり、単価の基準線は2024年の¥8,000前後に戻ったと見てよい。
稼働の面では、泉佐野市の推定稼働率(OTA掲載在庫ベース、17施設・2,264室の固定コホート)は2026年6月69.3%、7月70.7%、8月73.5%、9月72.8%と、府全体(9月80.4%)より7〜8pt低い。9月の日別では日〜木曜の平均が70.7%、金・土曜が78.5%、土曜のみでは83.2%で、シルバーウィークの9月19〜21日泊は96〜100%に達した。ブッキングカーブは図3のとおりで、泉佐野市はLT45時点で54.8%とスタートが府平均(48.4%)より高く、直前2週間の伸びが小さい。空港前泊・後泊の早期予約と団体の枠取りが先行し、直前の個人需要で埋める余地が都心ほど大きくない構造だと読める。
競合・供給 — 駅2km圏は23施設・3,794室、10年で2.9倍に増えた
駅から2km圏(20室以上・運営中)の宿泊施設は23施設・3,794室である。内訳はビジネス・宿泊特化型が2,508室、シティ・フルサービス型が1,198室、旅館が88室で、2023年に開業した2施設(OMO関西空港 700室、オディシススイーツ大阪エアポートホテル 258室)だけで圏内の4分の1を占める。供給の推移を図4に示す。2012年時点の1,322室(7施設)から、2017〜2019年に関空の訪日客増を受けて1,950室→2,736室へ増え、コロナ期の2022年には258室の閉館で一度減ったあと、2023年の2施設で3,706室へ跳ねた。2025年の40室以降、2026年10月までに圏内の新規開業はなく、当社が把握する開業予定データでも泉佐野市内のホテル計画は確認できない(現時点で把握できる範囲であり、今後の計画公表で変わり得る)。供給の次の波は、まさにこの再開発が決める。
| 施設(駅2km圏・客室数順) | 客室数 | 区分 | 開業 | 駅距離 | 推定成約ADR 直近12か月平均 | 掲載価格 2026年4〜9月平均 |
|---|---|---|---|---|---|---|
| OMO関西空港by星野リゾート | 700 | ビジネス | 2023 | 0.6km | ¥8,753 | ¥18,284 |
| 関西エアポートワシントンホテル | 504 | シティ | 2000 | 0.5km | ¥9,696 | ¥19,275 |
| スターゲイトホテル関西エアポート | 358 | デラックス | 1996 | 0.7km | — | ¥23,232 |
| オディシススイーツ大阪エアポートホテル | 258 | シティ | 2023 | 0.7km | ¥11,436 | ¥22,230 |
| ホテルベイガルズ | 240 | ビジネス | 2019 | 1.8km | ¥10,149 | ¥14,245 |
| レフ関空泉佐野 by ベッセルホテルズ | 222 | ビジネス | 2022 | 1.0km | ¥8,541 | ¥15,526 |
| 泉佐野センターホテル | 187 | ビジネス | 2015 | 1.1km | ¥6,805 | ¥15,601 |
| ベルビューガーデンホテル 関西空港 | 186 | ビジネス | 2000 | 1.3km | ¥8,596 | ¥16,805 |
| 住一HOTEL関空店 | 139 | ビジネス | 2017 | 1.6km | ¥14,014 | ¥18,069 |
| ホテルアストンプラザ関西空港 | 125 | ビジネス | 2017 | 1.8km | ¥6,053 | ¥10,223 |
| 関空泉佐野ファーストホテル | 113 | ビジネス | 1986 | 1.2km | ¥6,297 | ¥12,556 |
| ハタゴイン関西空港 | 100 | ビジネス | 2018 | 0.6km | ¥8,395 | ¥12,727 |
| 変なリゾート&スパ 関西空港 | 98 | ビジネス | 2019 | 1.1km | ¥11,135 | ¥19,610 |
| エヌゲートホテル大阪 | 90 | ビジネス | 2017 | 1.6km | ¥7,458 | ¥9,196 |
| プレミアムホテルりんくう | 87 | ビジネス | 2017 | 1.1km | ¥7,853 | ¥16,334 |
| シティホテルエアポートインプリンス | 78 | シティ | 1985 | 1.0km | ¥5,753 | ¥11,228 |
| EZ HOTEL 関西空港 Seaside | 65 | ビジネス | 2019 | 1.5km | ¥9,346 | ¥12,789 |
| 関空温泉ホテルガーデンパレス | 63 | 旅館 | 1988 | 1.2km | ¥10,584 | ¥33,451 |
| KANKU IN HOTEL | 48 | ビジネス | 2020 | 0.5km | ¥6,178 | ¥8,636 |
| R Hotel Izumisano | 48 | ビジネス | 2024 | 1.0km | ¥7,621 | ¥11,058 |
| 櫻吉ホテル | 40 | ビジネス | 2025 | 0.9km | ¥7,087 | ¥13,415 |
| ビジネス旅館つわや | 25 | 旅館 | 2018 | 0.1km | — | — |
| シティホテル ユタカ | 20 | ビジネス | 1988 | 1.5km | — | — |
価格帯のポジショニングを図5に示す。圏内で推定成約ADRが¥10,000を超えるのは、オディシススイーツ(¥11,400)、変なリゾート&スパ関西空港(¥11,100)、関空温泉ホテルガーデンパレス(¥10,600)、ホテルベイガルズ(¥10,100)、住一HOTEL関空店(¥14,000)の5施設で、いずれも温泉・スパや客室の広さ、長期滞在対応という「素泊まり以外の価値」を持つ。一方で500室級の関西エアポートワシントンホテル(¥9,700)とOMO関西空港(¥8,800)は、規模の経済を生かし、空港前後泊の大量需要を安定的に取り込む型である。関空島内のホテル日航関西空港は¥14,700と圏内のどの施設よりも高く、「空港直結」のプレミアムが¥4,000〜5,000あることがわかる。
密集 埋まっている帯
40〜250室 × ADR¥6,000〜9,000
宿泊特化型11施設が集中。空港前後泊の価格競争が最も激しく、新規参入の差別化余地は小さい。
空白① 大箱×上位単価
200室以上 × ADR¥12,000以上
圏内に該当なし。島内のホテル日航関西空港(576室・¥14,700)だけがこの帯を占める。対岸でこれを狙うには温泉・MICE・ラウンジ等の装備が要る。
機会 既存ストックの再投資
1985〜2000年開業のうち5施設・944室
2025年水準のADRで評価した1室価値は約1,950万円と、新築再調達原価の半分強。改装による単価回復の伸びしろが新築より大きい。
J-REITの保有状況も確認しておく。メトロエンジンリサーチ&コンサルティングが7投資法人のポートフォリオ開示から整備した保有関係マスター(国内300物件、2026年10月16日時点)では、泉佐野市・関西空港エリアに保有物件はない。上場REITの投資対象は大阪市内に集中しており、空港対岸の既存ホテルは私募ファンドや事業会社の保有が中心である。REITの出口を前提にした新築投資よりも、事業会社が自己保有で長期運営する型、あるいはREIT取得基準を満たすまで改装で単価を引き上げるバリューアッド型の方が、このエリアの実態に合う。
用地費の逆算(本稿の試算) — 300室新築が用地費まで賄う必要ADRは¥1.9〜2.0万
ここからが本稿の主題である。ホテル用途がこの土地にいくら払えるかを、開発者の立場から残余法で逆算する。前提は次のとおりで、いずれも本稿の仮定である。参照ホテルは宿泊特化型300室、1室あたり延床38㎡(延床11,400㎡)。稼働率は泉佐野市の直近4か月の推定稼働率(69〜74%)を踏まえて通年75%、客室以外の収入を客室売上の8%、GOP率を40%(インヴィンシブル投資法人が開示する運営91物件の実績38.9%を参照)、運営委託報酬・固定資産税・保険・FF&E積立を一括してGOPの15%控除、期待利回りを5.0%とした。期待利回りは日本不動産研究所の第53回不動産投資家調査(2025年10月時点)で大阪の宿泊特化型ホテルが前回比0.1pt低下したと公表されていることを踏まえ、5.0%を本稿の仮定として置いている。
| 項目 | 第1段階(2025年実績単価) | 第2段階(2029年竣工・インフレ織込み) | 根拠 |
|---|---|---|---|
| 延床面積 | 11,400㎡(3,448坪) | 同左 | 300室 × 38㎡/室(本稿の仮定) |
| 建築単価(S造・ホテル) | 240.5万円/坪 | 284.1万円/坪 | 国土交通省 建築着工統計(archi-book 2025年版集計)。2026年+5.3%・2027年+5.0%(Turner & Townsend 日本市場見通し)、2028年+4.5%・2029年上期+2.25%(本稿の仮定) |
| 建築工事費 | 82.9億円 | 98.0億円 | 延床 × 単価 |
| 設計・諸経費・FF&E(15%) | 12.4億円 | 14.7億円 | 本稿の仮定 |
| 総建設費(用地費除く) | 95.3億円 | 112.7億円 | 1室あたり約3,760万円(第2段階) |
この前提で、ADRの水準ごとに建物価値(NOI÷期待利回り)から総建設費を差し引いた残余を土地に配分し、容積率200%(準工業地域の現況)、600%(商業地域)、900%(地区計画の宿泊施設特例)の3通りで敷地1㎡あたりに換算したのが表と図6である。敷地面積は延床÷容積率で、200%なら5,700㎡、600%なら1,900㎡、900%なら1,267㎡になる。
| ADR(推定成約・税抜相当) | 年間売上 | NOI | 建物価値(利回り5%) | 残余(建設費控除後) | 土地残余 容積200% 万円/㎡ | 同 600% | 同 900% |
|---|---|---|---|---|---|---|---|
| ¥8,000 直近12か月実績 ¥7,968≒ | 7.1億円 | 2.41億円 | 48.3億円 | −64.4億円 | −113.0 | −339.1 | −508.6 |
| ¥9,700 2025年(万博年)平均 ¥9,665≒ | 8.6億円 | 2.93億円 | 58.5億円 | −54.2億円 | −95.0 | −285.1 | −427.7 |
| ¥12,000 | 10.6億円 | 3.62億円 | 72.4億円 | −40.3億円 | −70.7 | −212.1 | −318.2 |
| ¥15,000 関空島内上位水準≒ | 13.3億円 | 4.52億円 | 90.5億円 | −22.2億円 | −39.0 | −116.9 | −175.3 |
| ¥18,000 | 16.0億円 | 5.43億円 | 108.6億円 | −4.1億円 | −7.2 | −21.7 | −32.5 |
| ¥20,000 | 17.7億円 | 6.03億円 | 120.6億円 | +7.9億円 | +13.9 | +41.8 | +62.7 |
結果は明快である。直近12か月の実績に近いADR¥8,000では建物価値48.3億円に対して総建設費112.7億円で、残余は−64.4億円と用地費以前に建設費を回収できない。万博年の¥9,700でも−54.2億円、関空島内上位の¥15,000でも−22.2億円で、残余がプラスに転じるのは¥18,700前後からになる。報道取得価格の17.9万円/㎡まで土地に払うには、容積率200%で¥20,400、600%で¥19,200、900%で¥19,100のADRが要る。容積率を3倍、4.5倍にしても必要ADRは¥1,300しか下がらない。土地より建物のほうが桁違いに重いからで、この用地でホテルの成否を決める変数は用地費ではなく、建設単価とADRの組み合わせである。
| 感応度(ADR¥12,000) | GOP40%・利回り5.0% | GOP40%・利回り4.5% | GOP50%・利回り5.0% | GOP50%・利回り4.5% |
|---|---|---|---|---|
| 建物価値 | 72.4億円 | 80.4億円 | 90.5億円 | 100.5億円 |
| 残余(建設費112.7億円控除後) | −40.3億円 | −32.3億円 | −22.2億円 | −12.2億円 |
| 1室あたり建物価値 | 2,413万円 | 2,681万円 | 3,016万円 | 3,351万円 |
| 同(ADR¥15,000・GOP50%) | 3,770万円(利回り5.0%・残余+0.4億円) | 4,188万円(利回り4.5%・残余+13.0億円) | ||
感応度を見ると、GOP率を本稿の強気側の仮定である50%、期待利回りを4.5%まで強気に置いても、ADR¥12,000では残余が−12.2億円にとどまり、¥15,000でようやく建設費と見合う。つまり現時点のりんくうタウンで新築ホテルが土地代を支払える前提は、①単価が関空島内の上位施設並みに上がる、②建設単価が統計平均より3割程度低い工法・仕様で建てられる、③土地を取得せず定期借地で地代として払う、のいずれかに限られる。③は大阪府がこの街で20年続けてきた方式そのものであり、再開発側が土地を所有するなら、ホテル区画だけを別事業者に定期借地で切り出す構成が現実的な選択肢になる。定期借地が必要ADRをどこまで下げるかは、事業用定期借地でホテルの必要ADRは最大1.4万円低下 — 駅前商業地15都市を試算で都市別に試算している。
既存ストックに目を転じると、別の機会が見える。2025年水準のADR¥9,700・稼働75%で評価した1室あたり建物価値は約1,950万円で、新築の再調達原価(約3,760万円)の52%に過ぎない。駅2km圏で1985〜2000年に開業した7施設・1,322室のうち、推定ADRを算出できる5施設・944室(関西エアポートワシントンホテル、ベルビューガーデンホテル関西空港、関空泉佐野ファーストホテル、関空温泉ホテルガーデンパレス、シティホテルエアポートインプリンス)があり、改装によって単価を¥2,000〜3,000引き上げられれば、投資額に対する伸びしろは新築を上回る。再開発で街の集客力が上がるなら、その恩恵を最初に受けるのは土地を買った側ではなく、既に建っている側である。
投資判断の整理 — 商業が用地費を担い、ホテルは容積ボーナスで上層に載せる
| 項目 | A. 商業主体(ホテルなし) | B. 商業+ホテル上層 本稿の見立て | C. ホテル主導 |
|---|---|---|---|
| 用地費の負担主体 | 商業施設の賃料 | 商業施設の賃料(ホテルは地代相当のみ) | ホテル収益 |
| 必要ADR(用地費込み・本稿試算) | — | ¥19,100〜19,200(容積600〜900%) | ¥20,400(容積200%) |
| 現状ADRとの差 | — | 約2.4〜2.6倍 | 約2.6〜2.8倍 |
| 容積率の前提 | 準工業200%のままでも成立 | 地区計画の宿泊施設特例(最大900%)の適用が鍵 | 同左、かつ建設単価の抑制が必須 |
| 供給インパクト(2km圏3,794室比) | 0 | +200〜300室(+5〜8%) | +500室超(+13%以上) |
| ホテル部分の事業構造 | — | 定期借地または区分所有+運営委託 | 自己保有+運営委託 |
| リスク要因 | 内容 | 評価 |
|---|---|---|
| 単価の反動 | 泉佐野市の推定ADRは2026年9月¥7,329(前年同月比−30.6%)。万博前の¥8,000台が当面の基準線 | 高 |
| 建設費の上昇 | S造240.5万円/坪(2025年)に年4.5〜5.3%の上昇を織り込むと2029年竣工で284万円/坪。1室3,760万円の再調達原価 | 高 |
| 都市計画の手続き | 敷地は準工業地域200%。宿泊施設900%の特例は商業地域側の地区計画に基づくもので、跡地への適用には都市計画の変更を要する | 中 |
| 需要の集中 | 関空の中国方面旅客は2025年12月以降4〜6割減(年度では+11%)。路線構成の変化が前後泊需要に直結する | 中 |
| 災害想定 | 液状化は「やや液状化しやすい」、高潮・洪水は敷地の一部。設計対応で吸収可能 | 低 |
デベロッパー・用地担当にとっての含意を整理すると、三つになる。第一に、この土地の値付けをホテルで正当化しようとしないこと。報道価格は商業地域の駅前地として妥当だが、ホテル単独では建設費の回収線にも届かない。第二に、ホテルを載せるなら容積率の特例を取りに行くこと。地区計画が宿泊施設に限って900%を認める制度設計は、ホテルを「商業施設の集客装置」として上層に重ねる構成を後押ししている。再開発ビルの上層階にホテルが収まる経済合理性は、再開発ビルの上層階にホテルが入る理由 — 神戸三宮・保留床522億円から逆算した必要ADR4.4万円が神戸三宮の事例で掘り下げている。第三に、ホテル区画は所有せず切り出すこと。定期借地や区分所有で運営事業者に渡し、地代と賃料で回収する型なら、ADRの反動局面でも商業側の収益を毀損しない。地銀・ファンドの立場では、再開発そのものより、その周辺で1985〜2000年開業の既存ホテルをどう再投資するかに、より確度の高い案件が眠っていると考えられる。
まとめ
りんくうタウン駅前約7万㎡の再開発は、公表済みの事実(SEACLEの2026年10月31日営業終了)と報道段階の情報(約125億円での府有地取得・商業施設としての建て替え)が混在する案件である。報道価格の¥178,600/㎡は、公示地価の2.3倍、府の共有地入札落札価格(¥201,100/㎡)の0.89倍で、商業地域の駅前地として整合的な水準といえる。一方、ホテル用途の逆算では、新築300室が用地費まで賄うにはADR¥19,000〜20,400が必要で、泉佐野市の直近実績(¥7,300〜8,000)の約2.5倍、関空島内上位施設(¥14,700)をも大きく上回る。ホテルがこの街で担えるのは土地代ではなく、商業の集客を支える補助用途であり、容積率の特例と定期借地の組み合わせがその設計図になる。供給の次の波が決まるまでの間、投資の焦点は駅2km圏の既存ストック(1985〜2000年開業の7施設・1,322室)の再投資に置くのが合理的だろう。
⚠ 将来日程のADRに関する注意:図2の2026年10〜12月の推定成約ADRは調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。万博翌年の反動が続く大阪府内では、現時点の掲載水準が直前の価格調整で下振れする可能性がある点にご留意ください。本稿の用地費試算は公開情報と標準的な前提に基づく簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
- 道頓堀に三菱地所の1万㎡ホテル — 必要ADRは1.9万〜3.4万円、1km圏は10年で2.1倍
- 大阪の確定7〜9月ADR、シティ−22〜−25%・ビジネス−32〜−34% — 大型イベント翌年のベースラインをどう引き直すか
- 堺駅のホテル客室は2025年に1.4倍・1,715室 — 堺東は626室、万博後のADR7,449円
- ホテル建設の工期、単独棟は中央値24か月・複合ビルは49か月 — 2029年開業の逆算表
- 高潮浸水想定区域の客室は大阪で81%・3府県12万室 — 受変電設備を上げる1室3万〜25万円
- 事業用定期借地でホテルの必要ADRは最大1.4万円低下 — 駅前商業地15都市を試算
- 商業地の取引価格は公示地価の0.86倍、上位25%で1.19倍 — ホテル用地単価の置き方を10商圏394件で検証
- 再開発ビルの上層階にホテルが入る理由 — 神戸三宮・保留床522億円から逆算した必要ADR4.4万円
参考資料・出典一覧
■ データソース
推定成約ADRはOTA公開の最安プラン水準に業態別補正を掛けた推定値(税抜相当、泉佐野市N=19〜26施設・大阪府N=540〜655施設、2024年1月〜2026年9月)。推定稼働率・ブッキングカーブはOTA掲載在庫の消化に基づく推定(固定コホート、LT45〜1)。施設数・客室数は施設マスター(2026年10月16日時点、駅2km圏・20室以上)。地価・用途地域・災害想定は国土交通省 不動産情報ライブラリ、取得価格・面積は日本経済新聞の報道による。
■ 試算前提
宿泊特化型300室・1室あたり延床38㎡、稼働率75%(通年)、客室外収入は客室売上の8%、GOP率40%、NOI=GOP×85%、期待利回り5.0%、総建設費112.7億円(2029年前後竣工・建築単価284.1万円/坪)。土地残余=建物価値(NOI÷利回り)−総建設費を、容積率200%/600%/900%の敷地面積で割って1㎡あたりに換算した。
■ 限界・留意点
取得価格・取得時期は報道段階で、大和ハウス工業・大阪府はホテル用途を公表していない(ホテル用途は本稿の仮定)。推定ADR・推定稼働率は実際の成約価格・実稼働率とは異なり、2026年10月以降の値は調査時点の掲載水準に基づく。宿泊施設の容積特例が跡地に適用されるかは都市計画の手続き次第である。残余法の結果はGOP率・期待利回り・建設単価の置き方で大きく動くため、投資判断には個別のフィージビリティ・スタディを要する。
■ 一次資料・報道
- 大和ハウス工業「りんくうプレジャータウンSEACLE 2026年10月31日をもって営業終了」(PR TIMES、2026年7月24日)
- 日本経済新聞「大和ハウス、りんくうタウン駅前再開発 商業施設建て替え 土地7万平方メートル取得へ 訪日客ら誘客」(2026年7月24日朝刊)
- 日本経済新聞「大和ハウス、関西国際空港対岸・りんくうタウン駅前を再開発」(2026年7月23日)
- 大阪府「りんくうタウン共有地(条件付土地売払)一般競争入札の実施について」および入札結果(2024年12月11日)・実施要領
- 共同通信「関空、25年度の旅客数過去最高」(2026年4月27日、関西エアポート 2025年度運営概況速報値)
- 訪日ラボ「関西エアポート、過去最高益を記録」(2026年6月19日、関西エアポート 2025年度決算)
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(泉佐野市N=19〜26施設、大阪府N=540〜655施設)、推定稼働率・ブッキングカーブ(泉佐野市17〜19施設、大阪府410〜439施設の固定コホート)、施設マスター(駅2km圏23施設・3,794室、2026年10月16日時点)、J-REIT保有関係マスター(7投資法人・国内300物件)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2024〜2026年)・地価調査(2025年)、用途地域、駅別乗降客数(国土数値情報)、液状化傾向図、高潮・洪水・津波浸水想定区域
- 国土交通省「建築着工統計」(archi-book 2025年版 構造別坪単価集計)
- 大阪府 りんくうタウン事業の経緯(まちびらき・定期借地権方式の導入)
■ REIT・業界レポート