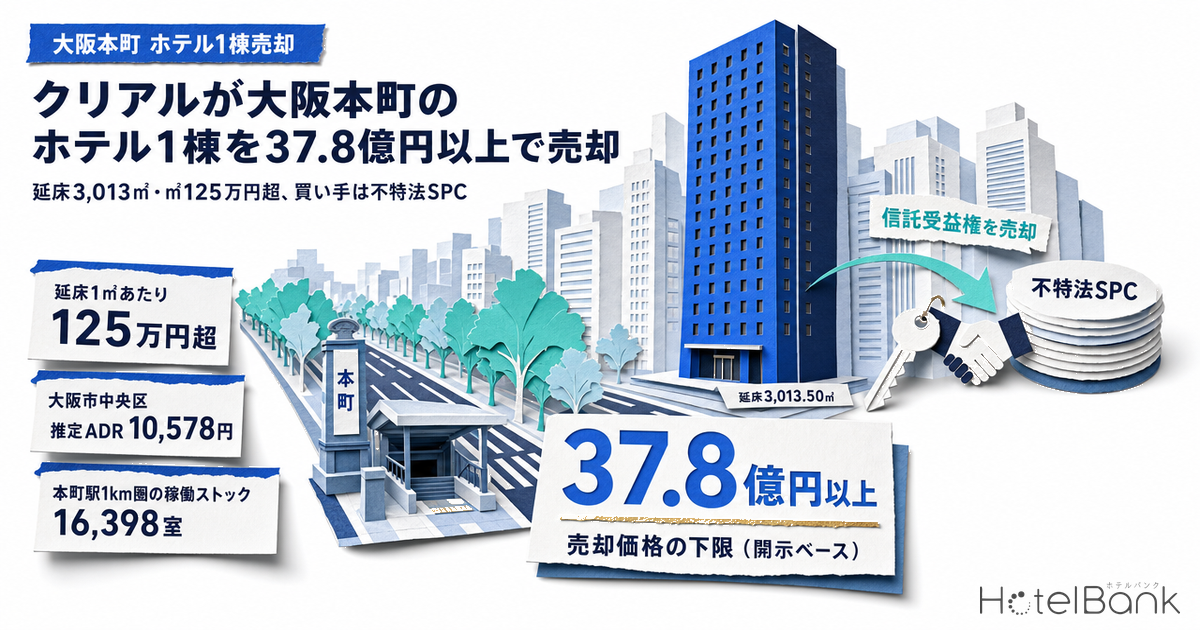
クリアル株式会社(東証グロース2998)は2026年10月8日、大阪市中央区の「Garner Hotel 大阪本町御堂筋」(2018年3月竣工・鉄骨造13階・延床3,013.50㎡)を信託財産とする信託受益権を、不動産特定共同事業法の特例事業を営む合同会社へ売却すると開示した。売却価格は守秘義務を理由に非開示だが、同社の2026年3月期連結売上高37,795百万円の10%相当額以上と記されており、開示から導ける下限は37.8億円、延床1㎡あたり125万円超になる。同じ本町では、この夏に同社が北船場の1棟を対象に34億2,300万円を個人投資家から募り、満額で締め切ったばかりだった。本稿では、10月8日の開示から読める取引の輪郭を起点に、北船場ファンドの設計、万博後1年の大阪市中央区の推定成約ADR、本町駅1km圏の客室ストックを重ね、小口化の器がホテル1棟の買い手になる取引を㎡単価と必要RevPARで読み解く。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。本稿の推定OCCは「対象N施設/客室M(主要予約サイト掲載ベース)」を併記する。
- RevPAR(推定)=上記ADR×OCCの積。推定値どうしの積であり、実績値ではない。
- 客室ストック=本町駅(北緯34.6827度・東経135.4989度)を中心とする半径圏で、直近3か月(2026年7〜9月)に販売価格の観測がある施設の客室数合計。同一建物の名称変更に伴う重複は名寄せした。
- データ出典=メトロエンジンリサーチ&コンサルティング(価格・在庫・施設データ)、クリアル株式会社 適時開示・公式ファンドページ、国土交通省 不動産情報ライブラリ、各投資法人IR。
- — 37.8億円以上・延床1㎡125.4万円超:Garner Hotel 大阪本町御堂筋の売却価格は非開示だが、開示の「連結売上高の10%相当額以上」から下限が導ける。買い手は2025年8月設立の不特法特例事業SPC。
- — 年7.4%のうち6.4%が売却益:同じ本町の北船場ファンド(168室・総額72.1億円・LTV49.7%)は、3年以内に次の買い手へ渡す前提で組まれている。
- — 中央区の推定ADR ¥10,578(前年同月比−34.0%):2026年9月の推定OCCは82.9%(130施設/19,720室)を保ち、推定RevPARは約8,800円。
- — 必要RevPARは約7,300〜11,400円:要求利回り4.5%・GOP率40%なら約8,200円で実勢の内側。利回り5.0%以上かGOP率35%では実勢を上回る。
- — 本町駅1km圏16,398室の80%が2016年以降の開業:同じ供給の波で建った約13,100室が、転換・売却の候補群になる。
開示から読める取引の輪郭 — 価格は非開示でも、下限と㎡単価は決まる
まずは10月8日の適時開示そのものを整理したい。クリアルは同日の取締役会で、大阪市中央区に所在するホテル1棟(竣工は平成30年3月、鉄骨造・地上13階、延床面積3,013.50㎡)の信託受益権を販売用不動産として売却することを決議した。売却先は「ケンタウルス合同会社」で、代表社員は一般社団法人CRカーネーション、本店は東京都中央区銀座、事業内容は「不動産特定共同事業法第2条第8項に基づく特例事業」、設立は2025年8月22日と記されている。クリアルとの資本関係・人的関係・取引関係はいずれも「該当事項はありません」であり、契約締結は2026年10月8日、引き渡しは2026年12月15日の予定となっている。
価格については「売却先との契約上の守秘義務により公表を差し控える」としつつ、「売却価格は当社の2026年3月期末の連結売上高の額37,795百万円の10%相当額以上」と書かれている。これは開示基準上の重要性の目安を示した一文であって、価格そのものではない。ただし、ここから下限だけは機械的に導ける。37,795百万円×10%=3,779.5百万円、つまり37.8億円以上である。これを延床3,013.50㎡で割ると1㎡あたり125.4万円超、坪換算(3.3058㎡/坪)で414.6万円超になる。繰り返しになるが、これは「少なくともこの水準」という下限であり、実際の価格ではない。業績面では、本件売却による2027年3月期への影響は2026年5月15日公表の連結業績予想に織り込み済みとされている。
| 項目 | 開示内容 | 備考 |
|---|---|---|
| 物件名称 | Garner Hotel 大阪本町御堂筋 | IHGホテルズ&リゾーツの「Garner」ブランドとして2025年1月に開業を発表(IHG 2025年1月20日リリース) |
| 所在地・用途 | 大阪府大阪市中央区・ホテル | 番地は開示に記載なし |
| 竣工・構造 | 平成30年(2018年)3月・鉄骨造 地上13階 | 延床面積3,013.50㎡ |
| 売却先 | ケンタウルス合同会社 | 代表社員 一般社団法人CRカーネーション、本店 東京都中央区銀座、2025年8月22日設立 |
| 売却先の事業内容 | 不動産特定共同事業法第2条第8項に基づく特例事業 | クリアルとの資本・人的・取引関係は「該当事項なし」 |
| 売却価格 | 非開示(連結売上高37,795百万円の10%相当額以上) | 下限 3,779.5百万円 = 延床1㎡あたり125.4万円超・坪414.6万円超(当社算出) |
| 日程 | 契約締結 2026年10月8日/引き渡し 2026年12月15日(予定) | 2027年3月期の業績予想に織り込み済み |
客室数は本開示に記載がない。ただし、クリアルが2026年7月31日に公表したガーナーホテル3物件の運営開始リリースでは、御堂筋の建物は168室(2018年3月竣工)と記載されており、下限価格を当てはめると1室あたり約2,250万円以上になる。なお、IHGは2025年1月20日のリリースで「Garner Hotel Osaka Honmachi Station」「Garner Hotel Osaka Honmachi Midosuji」「Garner Hotel Osaka Honmachi Kita Semba」の3軒が開業済みであると発表しており、Garnerを「ミッドスケールのコンバージョンブランド」と位置付けている。2018年3月竣工の建物が2025年1月にGarnerとして開業したという時系列は、既存ホテルの転換案件であることを示している。
買い手は不特法の特例事業SPC — 1棟ホテルの出口に加わった器
本件で注目したいのは価格よりも買い手の属性である。売却先は不動産特定共同事業法(不特法)の「特例事業」を営む合同会社、すなわち倒産隔離型の特別目的会社(SPC)である。特例事業は、不動産特定共同事業を専ら行う目的で設立された法人が主務大臣への届出のうえ事業参加者(投資家)から出資を受け、取引業務を第3号事業者に、契約の勧誘業務を第4号事業者にそれぞれ委託する形で運営される仕組みで、国土交通省の制度解説では建築物の耐震化や再生への民間資金導入を狙いに平成25年の法改正で導入されたと整理されている。クリアル自身が2026年7月16日の北船場ファンド募集終了リリースで「不特法3号4号による倒産隔離スキーム」として説明している器と同じ類型にあたる。
ただし、今回の売却先SPCについて開示から分かるのは、名称・代表社員・本店・事業内容・設立日と、クリアルとの関係が「該当事項なし」であることまでである。どの事業者が3号・4号事業者として関与するのか、個人投資家向けに募集されるのか、機関投資家の資金なのかは記載がなく、本稿でも断定しない。2025年8月設立の受け皿が1年あまりで1棟ホテルの買い手として現れたという事実と、クリアル自身が同じ本町で同型の器を組成して満額募集を終えたという事実を、並べて読むにとどめる。なお、本件のように信託受益権を売買の対象にする場合に流通税と買い手の広がりがどう変わるかは、ホテル取得の3つの器 — 現物3.0%・信託受益権ほぼゼロ、300億円で9億円動く流通税が一次法令ベースで整理している。
同じ本町の北船場ファンド — 7.4%のうち6.4%を「売却で返す」設計
比較対象として最も近いのが、クリアルが2026年6月下旬から7月15日まで募集した「大阪北船場ホテル」ファンドである。公式ファンドページとリリースによると、対象は本町駅・北浜駅・淀屋橋駅から徒歩約7分の大阪市中央区淡路町2-6-8に立地する「Garner Hotel Osaka Honmachi Kita Semba」168室(ダブル108・ツイン59・アクセシブル1)で、IHGとのフランチャイズ契約で運営され、ホテルオペレーションはクリアルホテルズが運営委託契約で担う。募集金額は34億2,300万円(成立下限25億円)、銀行調達額は37億9,000万円、ファンド総額(GMV)は72億1,300万円、公式ページのLTVは49.7%、借入はノンリコースローンとされている。想定運用期間は2026年7月31日から2029年7月31日の36か月、想定利回りは年7.4%(税引前)で、その内訳はインカムゲイン相当1.0%、キャピタルゲイン相当6.4%と明記されている。
この設計で読み取るべきは、年7.4%の大半が売却益で構成されている点である。賃料は「ホテルの運営状況に応じて変動する」変動賃料型で、賃料由来のインカム相当は年1.0%にとどまる。残る6.4%は3年の想定運用期間内に物件を売却して実現する前提であり、6.4%×3年=19.2%を出資額34億2,300万円に当てはめると、約6.6億円の売却益相当(税引前・想定)を出口で生む設計になる。公式ページには、取得日以降随時売却活動を行い売却先が見つかり次第売却する旨、想定期間内に売却できない場合は60か月を超えない範囲で延長する可能性がある旨、さらに売却益の一部(20%)がクリアルへのインセンティブ報酬になる旨の注記がある。同種ファンドの実際の平均運用期間は約17か月ともあり、「3年以内に次の買い手へ渡す」ことが商品の前提となっている。
| 項目 | 公表値 | 読み方 |
|---|---|---|
| 募集金額(出資) | 34億2,300万円 | 成立下限25億円。満額申込で受付終了(2026年7月16日) |
| 銀行調達額 | 37億9,000万円 | ノンリコースローン |
| ファンド総額(GMV) | 72億1,300万円 | 168室で割ると1室あたり約4,293万円(ファンド総額ベース・当社算出) |
| LTV | 49.7% | 公式ファンドページの表示値 |
| 想定利回り(年・税引前) | 7.4% | インカム相当1.0%+キャピタル相当6.4% |
| 想定運用期間 | 36か月 | 2026年7月31日〜2029年7月31日。延長は最長60か月まで |
| 3年分のキャピタル相当 | 約6.6億円 | 6.4%×3年×34億2,300万円(当社算出・想定) |
御堂筋の1棟と北船場の1棟は、2025年1月に同じブランドで同時開業し、2026年7月31日にそろってクリアルが取得した2棟である(北船場は自社組成の特例事業ファンドで決済)。片方は取得から約2か月で特例事業SPCへの売却契約に至り、もう片方は自社組成の特例事業で個人から出資を募ったという関係にある。北船場で「3年以内の売却」を前提に組まれた器が、御堂筋では今回、買い手側に回った形になる。小口化の器がホテルを「持つ」だけでなく「次に渡す」ことまで前提にしている以上、こうした取引は一度で終わらず循環する可能性がある。
大阪市中央区の推定成約ADR — 万博後の1年で前年同月比−34%
では、この単価で買われる建物が立つ大阪市中央区の宿泊市場はいまどの水準にあるのか。メトロエンジンリサーチ&コンサルティングの推定成約ADRで見ると、中央区(全業態)の2026年9月は10,578円(N=193施設)で、前年同月の16,018円(N=188施設)から−34.0%となった。前年は大阪・関西万博(2025年4月13日〜10月13日)の会期中であり、2025年10月の16,534円を頂点に、2026年6月には9,290円まで下げたのち、7月9,791円、8月10,292円、9月10,578円と戻しつつある。2025年10月から2026年9月までの12か月平均は11,869円で、その前の12か月(13,707円)を13%下回る。ビジネスホテル区分(N=155施設)も9月は10,578円、12か月平均11,858円と、区全体とほぼ同じ水準で動いている。万博会期後の大阪の単価下落をREITの公表実績と推定成約ADRの両面から見た比較は、REIT公表8月、大阪は稼働93.5%でADR−29.8%・沖縄は−9.9%で整理している。
大阪府全体でも同じ方向で、9月の推定成約ADRは9,310円(N=655施設)と前年同月13,764円から−32.4%だった。背景には万博の反動に加え、訪日客の構成変化がある。日本政府観光局(JNTO)の推計では2026年8月の訪日外客数は309万8,900人と前年同月比−9.6%で、韓国が85万500人(+28.7%)と8月として過去最多を記録する一方、中国は41万8,000人(−59.0%)と大きく減った。中央区の推定OCCは、6月80.1%(対象122施設/客室19,337室、主要予約サイト掲載ベース)、7月83.8%(128施設/19,694室)、8月82.2%(127施設/19,287室)、9月82.9%(130施設/19,720室)と8割台を保っており、単価を譲って稼働で取り返した型といえる。2026年9月のADR10,578円にOCC82.9%を掛けた推定RevPARは約8,800円である。
| 月(2026年) | 推定ADR(中央区) | 前年同月比 | 推定OCC | 対象施設/客室 | 推定RevPAR |
|---|---|---|---|---|---|
| 6月 | ¥9,290 | −35.8% | 80.1% | 122施設/19,337室 | 約¥7,400 |
| 7月 | ¥9,791 | −34.3% | 83.8% | 128施設/19,694室 | 約¥8,200 |
| 8月 | ¥10,292 | −34.6% | 82.2% | 127施設/19,287室 | 約¥8,500 |
| 9月 | ¥10,578 | −34.0% | 82.9% | 130施設/19,720室 | 約¥8,800 |
本町のGarner 3軒についても推定成約ADRを確認したところ、2025年10月は区の中央値の8〜10割(13,485〜15,844円)、2026年9月は7.5〜9割(7,995〜9,537円)の帯にあり、中央値とほぼ同じ軌道を描いていた。売却対象の御堂筋は2026年9月に7,995円と、3軒の中で最も低い。つまり、本件の売却価格が映しているのは、万博会期中の単価ではなく、会期後の水準で回る前提の1棟である。この点は次節の必要RevPARの読み方に直結する。
㎡125万円超を変動賃料で回す必要RevPAR — GOP率・利回り・金利の感度
開示から導いた下限価格3,779.5百万円を、変動賃料で保有する買い手の目線に置き換えてみる。日本不動産研究所「不動産投資家調査」(第54回・2026年4月現在)によると、宿泊特化型ホテルの期待利回りは東京4.1%、大阪4.5%である。ここでは要求NOI利回りを4.5%・5.0%・5.5%の3通り、ホテルのGOP(営業粗利益)のうち所有者の賃料として受け取る割合を85%、GOP率を35%・40%・45%の3通りと置いた。客室数は本開示にないが、クリアルの2026年7月31日リリースに記載された168室を用いる。必要な年間売上をこの客室数と365日で割ったものが、下限価格で成立する必要RevPARである。
| 要求NOI利回り | 必要NOI | GOP率35% | GOP率40% | GOP率45% |
|---|---|---|---|---|
| 4.5%(大阪の期待利回り) | 170百万円 | 売上572百万円/RevPAR ¥9,300 | 売上500百万円/RevPAR ¥8,200 | 売上445百万円/RevPAR ¥7,300 |
| 5.0% | 189百万円 | 売上635百万円/RevPAR ¥10,400 | 売上556百万円/RevPAR ¥9,100 | 売上494百万円/RevPAR ¥8,100 |
| 5.5% | 208百万円 | 売上699百万円/RevPAR ¥11,400 | 売上611百万円/RevPAR ¥10,000 | 売上544百万円/RevPAR ¥8,900 |
結果を区の実勢と並べると、要求利回り4.5%・GOP率40%の組み合わせで必要RevPARは約8,200円となり、中央区の2026年9月推定RevPAR(約8,800円)の内側に収まる。要求利回りを5.0%に上げると約9,100円、GOP率が35%にとどまると約10,400円まで必要水準が上がり、万博後の区の実勢をやや上回る。言い換えれば、下限価格ですら「GOP率4割以上を安定して出し、利回り目線は4%台半ば」という条件がそろって初めて成立する価格帯であり、実際の価格が下限を上回っていれば、求められる収益水準はこれより高い。一方で、2025年10月のように区の推定ADRが16,500円台にあった局面を基準にすれば、この必要水準には十分な余白があった。買い手が見ているのは、万博後の底値からどこまで戻るかという回復余地だと読むのが自然だろう。
借入を組み合わせた場合の出資者側の利回りも確認しておく。北船場と同じLTV約50%で、借入金利を1.5%・2.0%・2.5%と置くと、要求NOI利回り4.5%のときの出資額に対するキャッシュ利回りは7.5%・7.0%・6.5%、5.5%のときは9.5%・9.0%・8.5%になる(元本返済・手数料・税を考慮しない単純計算)。北船場ファンドがインカム相当1.0%+キャピタル相当6.4%で年7.4%を提示しているのは、賃料収入の大半を借入金利と運営・管理の費用に充て、出資者への戻りを売却益に寄せた配分だと解釈できる。レンダーにとっては、変動賃料のもとで金利カバレッジがRevPARに連動する構造であり、区の推定RevPARの月次変動(6月約7,400円から9月約8,800円)がそのままストレスシナリオの幅になる。
本町駅の立地 — 公示地価+13.8%・商業地域1000%、置換原価との距離
価格の妥当性を別の角度から見るため、立地の数値を押さえておく。国土交通省 不動産情報ライブラリによると、本町駅から約380mの標準地「本町3丁目22番1外」の2026年公示地価は1㎡あたり4,610,000円で、前年比+13.8%である。2024年3,590,000円(+11.5%)、2025年4,050,000円(+12.8%)と3年続けて2桁の上昇が続き、約230m西の「西本町1丁目19番3」は2,950,000円(+16.6%)、約330m東の「備後町3丁目28番外」は10,600,000円(+15.0%)と、駅周辺の標準地はいずれも+13〜17%の伸びを示した。本町駅の地点は用途地域が商業地域で建蔽率80%・容積率1000%、駅の乗降客数は国土数値情報(駅別乗降客数)で2023年度1日あたり200,963人(2019年度219,137人)である。
| 用途地域 | 商業地域 |
| 建蔽率/容積率 | 80%/1000% |
| 公示地価(本町3丁目)2026年 | 461万円/㎡(+13.8%) |
| 本町駅 乗降客数 2023年度 | 200,963人/日 |
| 1km圏 稼働ストック | 107施設・16,398室 |
| 土地(461万円/㎡÷容積率1000%) | 約46万円 |
| 建物(S造 坪240.5万円÷3.3058) | 約73万円 |
| 合計 | 約119万円 |
| 本件売却価格の下限 | 125.4万円超 |
粗い目安ではあるが、公示地価を容積率上限で延床に割り付けた土地分と、建築着工統計のS造単価を足した置換原価は延床1㎡あたり約119万円となり、本件の下限125.4万円超はこれをわずかに上回る。既存建物は築8年で減価を伴う一方、新築であれば2〜3年の工期と上昇中の建設費を負うことになるため、「新築原価に近い価格で、開業済みの運営実績を伴う1棟を取得する」という取引の性格が浮かび上がる。土地の値上がりが毎年2桁で続く局面では、置換原価の上昇そのものが既存1棟の価格を支える要因にもなる。
Garner 3軒(売却対象を含む) 上場ホテルREIT保有物件 その他の稼働施設 破線=半径500m/1km
本町駅1km圏の客室ストック — 107施設16,398室、8割が2016年以降の開業
供給側はどうか。本町駅を中心に半径1kmの範囲でメトロエンジンリサーチ&コンサルティングが把握する施設を列挙し、同一建物の名称変更に伴う重複を名寄せしたうえで、直近3か月(2026年7〜9月)に販売価格の観測がある施設を稼働中と定義すると、107施設・16,398室になる。半径500mに絞ると29施設・4,757室で、このうち売却対象のGarner Hotel 大阪本町御堂筋と北船場の1棟は駅から約600〜650mの位置にある。開業年で分けると、2015年以前の開業が3,099室、2016〜2019年が6,653室、2020〜2022年が3,822室、2023年以降が2,660室(開業年不明164室)で、現役ストックの80%が2016年以降に供給されたものだった。とりわけ2017〜2019年の3年間だけで6,288室、全体の38%を占める。
| 半径 | 稼働施設数 | 客室数 | 備考 |
|---|---|---|---|
| 500m圏 | 29施設 | 4,757室 | 御堂筋線沿いの大型ビジネスホテルが中心 |
| 1km圏 | 107施設 | 16,398室 | うち上場ホテルREIT保有は6施設817室 |
| (参考)大阪市中央区 | 130施設 | 19,720室 | 推定OCCの対象母集団(2026年9月・主要予約サイト掲載ベース) |
本件の建物(2018年3月竣工)は、まさにこの2017〜2019年の供給の波の中で建てられた1棟である。同じ波で建った建物群が築7〜9年を迎え、ブランド転換や所有者の交代を経て再び市場に出てくる局面に入っており、2016年以降に建った約13,100室は今後の「転換・売却の候補群」として大きな母数をなす。供給が多いことは競争の裏返しでもあるが、建物の規格と立地が揃っている分、買い手にとっては比較可能な取引事例が積み上がりやすいエリアでもある。
買い手の広がり — REIT・私募ファンド・不特法特例事業の規模と利回り目線
では、この規模の1棟を買える主体はどこまで広がっているのか。保有関係マスター(各投資法人IRのポートフォリオ一覧、2026年10月12日時点)によると、本町駅1km圏で上場ホテルREITが保有する物件は6施設・817室である。インヴィンシブル投資法人(8963)の「ホテルマイステイズ御堂筋本町」(108室、2018年8月取得、取得価格¥5,039百万円)、いちごホテルリート投資法人(3463)の「ザ・ワンファイブ大阪堺筋」(130室、2015年11月取得、¥1,630百万円)、ジャパン・ホテル・リート投資法人(8985)の「ホテル オリエンタル エクスプレス 大阪心斎橋」(124室、¥2,738百万円。同法人はポートフォリオ一覧で物件別の取得日を公表していない)、日本ホテル&レジデンシャル投資法人(3472)の「アパホテル〈なんば北 心斎橋駅前〉」(162室、2025年12月取得、¥4,850百万円)、インヴィンシブル投資法人の「ホテルマイステイズ堺筋本町」(190室、2014年7月取得、¥2,514百万円)、星野リゾート・リート投資法人(3287)の「ホテル・アンドルームス大阪本町」(103室、2018年4月取得、¥4,238百万円)である。1室あたりに直すと1,254万円から4,666万円まで幅があり、取得時期と立地・グレードの差がそのまま単価の差になっている。
| 物件 | 取得主体 | 客室数 | 取得価格 | 1室あたり | 取得時期・備考 |
|---|---|---|---|---|---|
| ホテルマイステイズ御堂筋本町 | インヴィンシブル投資法人 | 108室 | ¥5,039百万円 | 4,666万円 | 2018年8月。本町駅約420m |
| アパホテル〈なんば北 心斎橋駅前〉 | 日本ホテル&レジデンシャル投資法人 | 162室 | ¥4,850百万円 | 2,994万円 | 2025年12月。本町駅約980m |
| ホテル オリエンタル エクスプレス 大阪心斎橋 | ジャパン・ホテル・リート投資法人 | 124室 | ¥2,738百万円 | 2,208万円 | 取得日は物件別に非公表。本町駅約750m |
| コンフォートホテル大阪心斎橋(いちご心斎橋ビル) | いちごホテルリート投資法人 | 214室 | ¥3,700百万円 | 1,729万円 | 2023年8月。鑑定NOI利回り4.7%(2023年3月15日開示) |
| ザ・ワンファイブ大阪堺筋 | いちごホテルリート投資法人 | 130室 | ¥1,630百万円 | 1,254万円 | 2015年11月。本町駅約750m |
| Garner Hotel 大阪本町北船場(ファンド総額) | 不特法特例事業(クリアル組成) | 168室 | ¥7,213百万円 | 4,293万円 | 2026年7月。出資34.23億円+借入37.9億円 |
| Garner Hotel 大阪本町御堂筋 | 不特法特例事業SPC(ケンタウルス合同会社) | 168室 | ¥3,779.5百万円以上 | 2,250万円以上 | 2026年12月引き渡し予定。延床1㎡あたり125.4万円超 |
利回りの目線を整理すると、上場REITは鑑定NOI利回り4%台後半(いちごホテルリートの心斎橋取得で4.7%)、投資家調査の大阪・宿泊特化型の期待利回りは4.5%で、いずれも「賃料で回す」インカム型である。私募REITはホテル比率5.9%・4,732億円(既報)で、地銀・年金の資金が組み入れ条件を満たす宿に流れている。これに対して不特法の特例事業は、北船場の例のように年7.4%のうち6.4%を売却益に寄せ、3年以内に次の買い手へ渡す前提で個人の出資を集める。インカム型の買い手がRevPARの回復を待つ間に、キャピタル型の器が先に1棟を引き受け、回復後にインカム型へ渡す——この分担が成り立つなら、都心の宿泊特化型1棟の出口は従来より一段広がる。1棟あたり数十億円という規模は、上場REITの1物件としては小さめで、私募ファンドには単独で組みにくい一方、不特法の募集額(本件では34億円台)には収まりがよい。本件のような取引が増えるとすれば、理由はこの規模の適合にある。上場REIT側の利回り目線の分布は、ホテルREIT鑑定評価額、取得価格の1.25倍 — 298物件の還元利回り分布で物件単位の還元利回りとして確認できる。
開発して売る事業者への示唆 — 出口の選択肢と資金の出し手の広がり
都市部で宿泊特化型を開発・保有して売る事業会社にとって、本件が示すのは出口の選択肢が一つ増えたという事実である。従来、延床3,000㎡級・100室台のホテルは、上場REITには小さく、私募ファンドには規模の割に手間がかかるという理由で、買い手が事業会社や富裕層個人に限られがちだった。不特法の特例事業SPCが買い手に加わると、個人の小口資金を束ねた器が1棟単位で取得する経路が開き、数十億円規模の案件に資金の出し手が広がる。レンダーの側から見れば、北船場の例が示すようにLTV5割前後のノンリコースローンが特例事業の器に付いており、変動賃料型ホテルの金利カバレッジを区の推定RevPARで監視できる環境が整ってきた。
一方で、キャピタル型の器は「3年以内の売却」を商品の前提にする。開発側がこの器に売るときは、次の買い手(インカム型のREIT・私募・事業会社)が3年後に引き受けられる単価かどうかまで含めて価格を考える必要がある。本件の下限㎡125万円超は、万博後の中央区の実勢RevPAR(約8,800円)とGOP率4割・利回り4%台半ばの組み合わせで成立する水準であり、回復余地を織り込んだ価格だと読める。単価の上昇と地価の2桁上昇が続くなかで、2016年以降に建った本町駅1km圏の約13,100室は、転換・売却の候補群として今後も市場に出てくる可能性がある。開発・保有・売却のどの段階にいる事業者にとっても、㎡単価と必要RevPARの両方で出口を測る習慣が、資金の出し手の広がりを収益機会に変える鍵になるだろう。
まとめ
クリアルの10月8日開示は、価格を伏せたまま「連結売上高の10%以上」という一文で下限を示し、延床3,013.50㎡の1棟が少なくとも37.8億円、1㎡あたり125万円超で不特法の特例事業SPCへ渡ることを明らかにした。同じ本町の北船場ファンドは出資34.2億円+借入37.9億円の72.1億円で168室を取得し、年7.4%のうち6.4%を3年以内の売却で返す設計になっている。大阪市中央区の推定成約ADRは万博後の2026年9月に10,578円と前年同月比−34%まで下げたが、推定OCCは82.9%を保ち、推定RevPARは約8,800円である。下限価格で成立する必要RevPARは、利回り4.5%・GOP率40%で約8,200円と実勢の内側にあり、本町駅周辺の公示地価は+13.8%、置換原価の目安は延床1㎡あたり約119万円だった。本町駅1km圏の稼働ストック16,398室の8割が2016年以降の開業であり、同じ波で建った建物群が転換と売却の候補群をなす。インカム型のREIT・私募とキャピタル型の不特法特例事業が役割を分担するなら、都心の宿泊特化型1棟の出口はこれまでより広がる。
よくある質問
Q. 売却価格の「37.8億円以上」は確定値ですか。
いいえ。開示には「連結売上高37,795百万円の10%相当額以上」とだけ書かれており、37.8億円は開示から導ける下限です。実際の価格は非開示で、下限を上回っている可能性があります。
Q. 不特法の特例事業SPCとは何ですか。
不動産特定共同事業法に基づき、不動産特定共同事業を専ら行う目的で設立された特別目的会社が、主務大臣への届出のうえ投資家から出資を受け、取引業務と勧誘業務を許可事業者に委託して運営する倒産隔離型の仕組みです。クリアルの北船場ファンドも同じ類型で組成されています。
Q. 本稿のADRやRevPARは実績値ですか。
いいえ。メトロエンジンリサーチ&コンサルティングがOTAの公開価格と販売在庫から推定した値で、REIT開示実績との照合で誤差中央値は約7%です。各施設の実際の成約価格・稼働率とは異なります。
関連記事
参考資料・出典一覧
■ データソース
クリアル株式会社の適時開示(2026年10月8日)・公式ファンドページ・2026年7月16日リリース、IHGの2025年1月20日リリース、各投資法人IRのポートフォリオ一覧(2026年10月12日時点)、国土交通省 不動産情報ライブラリ(地価公示・用途地域・駅別乗降客数)と建築着工統計、日本不動産研究所「第54回 不動産投資家調査」、メトロエンジンリサーチ&コンサルティングの推定成約ADR・推定OCC・施設データ(大阪市中央区 N=184〜194施設/月、本町駅1km圏 N=107施設)。
■ 試算前提
売却価格は開示文言(連結売上高37,795百万円の10%相当額以上)から導いた下限3,779.5百万円。客室数はクリアルの2026年7月31日リリースに記載された168室を用いた。要求NOI利回り4.5%/5.0%/5.5%、GOP率35%/40%/45%、所有者の取り分はGOPの85%とし、必要売上を168室×365日で除して必要RevPARを求めた。レバレッジ試算はLTV約50%・借入金利1.5〜2.5%で、元本返済・手数料・税は考慮しない。置換原価は公示地価÷容積率上限と建築着工統計のS造工事費予定額(全国値)の合計。
■ 限界・留意点
実際の売却価格・賃料条件は非開示で、必要RevPARは下限価格に対する目安にとどまる。推定ADR・推定OCCはOTAの公開価格と販売在庫に基づく推定値で、各施設の実績とは異なる(上場ホテルREITの開示実績との照合で誤差中央値は約7%)。置換原価は対象地の個別要因や既存建物の減価を考慮しない粗い目安である。売却先SPCの出資者構成や3号・4号事業者は開示されておらず、本稿では断定していない。
■ 一次資料(適時開示・公式ページ・プレスリリース)
- クリアル株式会社「信託受益権(販売用不動産)の売却に関するお知らせ(Garner Hotel 大阪本町御堂筋)」(2026年10月8日)
- クリアル株式会社 公式ファンドページ「第145号 大阪北船場ホテル」
- クリアル株式会社「『CREAL』の『大阪北船場ホテルファンド』、満額申込にて受付終了」(2026年7月16日)
- IHG Hotels & Resorts「IHG Hotels & Resorts launches Garner brand in Japan with three new openings in Osaka」(2025年1月20日)
- いちごホテルリート投資法人 取得予定資産に関する資料(2023年3月15日・コンフォートホテル大阪心斎橋 鑑定NOI利回り4.7%)
■ 政府統計・公的データ
- 国土交通省「不動産特定共同事業等について」
- 国土交通省「不動産特定共同事業法の一部を改正する法律案の概要(特例事業の創設)」
- 国土交通省 不動産情報ライブラリ — 地価公示(本町3丁目22番1外ほか)・用途地域・駅別乗降客数(国土数値情報 S12)
- 国土交通省「建築着工統計調査」2025年(ホテル又は旅館・構造別工事費予定額)
- 日本政府観光局(JNTO)「訪日外客数」2026年8月推計値(2026年9月16日発表)
■ 業界レポート・REIT
- 日本不動産研究所「第54回 不動産投資家調査(2026年4月現在)」宿泊特化型ホテルの期待利回り
- インヴィンシブル投資法人 ポートフォリオ(MHM運営ホテルのGOP実績)
- リロホテルソリューションズ「GOPPAR」解説(GOP率は業界一般で30〜40%前後が一つの基準)
- 各投資法人IR ポートフォリオ一覧(いちごホテルリート投資法人、インヴィンシブル投資法人、日本ホテル&レジデンシャル投資法人、ジャパン・ホテル・リート投資法人、星野リゾート・リート投資法人、森トラストリート投資法人、霞ヶ関ホテルリート投資法人)— 保有関係マスター2026年10月12日時点
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(大阪市中央区 N=184〜194施設/月、大阪府 N=655施設)、推定OCC(中央区 対象122〜130施設/19,287〜19,720室)、本町駅半径圏の施設・客室データ(N=107施設)