旧「ホテルユニゾ名古屋駅前」は、現在「フォーポイント フレックス by シェラトン 名古屋駅前」(210室)として営業している。同じく「ホテルユニゾ博多駅博多口」は「フォーポイント フレックス by シェラトン 福岡博多」(217室)、「ユニゾイン大阪北浜」は「フォーポイント フレックス by シェラトン 大阪北浜」(291室)である。いずれも、米投資会社KKRが2024年4月にユニゾホールディングスからホテル事業を取得し、マリオット・インターナショナルのミッドスケール新ブランドへ転換した14軒に含まれる。本稿では、旧名称と現名称の対応関係を一次情報で確定したうえで、転換から1〜2年が経過した各施設の価格ポジションと宿泊者評価の推移を実測データで検証する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA等に公開されている全プランの平均価格(2名1室利用時・1室あたり料金・税込)。素泊まりから食事付きまでを含みます。
- データ出典:価格=メトロエンジンリサーチ/宿泊者評価=ホテルバンク編集部調べ。
- — 旧「ホテルユニゾ名古屋駅前」はフォーポイント フレックス by シェラトン 名古屋駅前(210室)、「ホテルユニゾ博多駅博多口」は同 福岡博多(217室)として営業中。KKRが2024年4月に取得しマリオットのミッドスケール新ブランドへ転換した14軒に含まれる。
- — ブランド名は発表時の「Four Points Express by Sheraton」から「Four Points Flex by Sheraton」へ2024年後半に改称。国内14軒は開業時点から「フレックス」表記のため、旧表記で検索しても実在の施設名とは一致しない。
- — 転換後13軒の対エリア指数(施設ADR÷同一市区町村のビジネスホテル中央値)は0.71〜1.16、中央値0.93(2025年9月〜2026年8月)。四分位帯は0.90〜1.12で、外資ソフトブランド化それ自体はエリア中央値超えを自動的にはもたらさない。
- — 宿泊者評価は転換直後に沈みおよそ12〜18ヶ月でJカーブ回復。大阪北浜は転換前4.14→初年3.91→直近4.23と約14ヶ月で回復、転換が最も遅い福岡博多は現在その途上にある。
- — 一括取得×ソフトブランド化の型で期待すべきは単価の飛躍ではなく、立ち上げ固定費の群単位配賦・会員経由の直販・出口での買い手の広がり。転換初年のスコアと単価で評価すると実力を過小に見積もる。
旧ユニゾ14軒の新旧名称対応表 — 10都市・3,603室
KKRとマリオット・インターナショナルが2024年5月7日に公表した内容は、国内10都市・14軒・3,600室超をひとつの新ブランドへ転換するというものだった。下表は、公表された都市構成と各施設の客室数を照合し、旧名称と現名称の対応を整理したものである。14軒の客室数合計は3,603室となり、公表値「3,600室超」と整合する。
| 都市 | 旧名称(ユニゾ時代) | 現名称(フォーポイント フレックス by シェラトン) | 客室数 | リブランド開業 |
|---|---|---|---|---|
| 函館 | ユニゾインエクスプレス函館駅前 | フォーポイント フレックス by シェラトン 函館駅 | 277室 | 2024年11月 |
| 盛岡 | ユニゾインエクスプレス盛岡 | フォーポイント フレックス by シェラトン 盛岡 | 259室 | 2024年11月 |
| 宇都宮 | ユニゾインエクスプレス宇都宮 | フォーポイント フレックス by シェラトン 宇都宮 | 323室 | 2024年11月 |
| 横浜 | ホテルユニゾ横浜駅西 | フォーポイント フレックス by シェラトン 横浜駅西 | 156室 | 2024年11月 |
| 名古屋 | ホテルユニゾ名古屋駅前 | フォーポイント フレックス by シェラトン 名古屋駅前 | 210室 | 2024年11月 |
| 金沢 | ユニゾイン金沢百万石通り | フォーポイント フレックス by シェラトン 金沢 | 220室 | 2024年11月 |
| 京都 | ホテルユニゾ京都烏丸御池 | フォーポイント フレックス by シェラトン 京都御池 | 317室 | 2024年11月 |
| 大阪 | ホテルユニゾ大阪梅田 | フォーポイント フレックス by シェラトン 大阪梅田 | 220室 | 2024年11月18日 |
| 大阪 | ユニゾイン新大阪 | フォーポイント フレックス by シェラトン 新大阪 | 225室 | 2024年11月 |
| 大阪 | ユニゾイン大阪北浜 | フォーポイント フレックス by シェラトン 大阪北浜 | 291室 | 2024年11月13日 |
| 大阪 | ユニゾインエクスプレス大阪南本町 | フォーポイント フレックス by シェラトン 大阪本町 | 503室 | 2024年12月 |
| 大阪 | ホテルユニゾ大阪心斎橋 | フォーポイント フレックス by シェラトン 大阪心斎橋 | 186室 | 2024年11月 |
| 神戸 | ユニゾイン神戸三宮 | フォーポイント フレックス by シェラトン 神戸三宮 | 199室 | 2024年11月 |
| 福岡 | ホテルユニゾ博多駅博多口 | フォーポイント フレックス by シェラトン 福岡博多 | 217室 | 2025年2月25日 |
| 14軒合計(10都市) | 3,603室 | 2024年11月〜2025年2月 | ||
出典:KKR・マリオット・インターナショナル公表資料、各施設の開業告知よりホテルバンク編集部作成。客室数はメトロエンジンリサーチ収録値。
※開業日を「2024年11月」等と月単位で記した施設は、公表された「2024年11月1日から2025年初頭までに順次開業」の枠内で、日付が個別に確認できなかったもの。
ここで注意が必要なのは、旧「ホテルユニゾ京都四条烏丸」(281室)と、転換された「京都御池」(旧ホテルユニゾ京都烏丸御池・317室)が別施設である点だ。京都には同社の施設が複数あり、客室数まで含めて照合しないと取り違えが起きる。同様に、金沢についても旧「ユニゾイン金沢百万石通り」(220室)が転換対象で、旧「ユニゾインエクスプレス金沢駅前」(392室)は含まれない。
ブランド名は「エクスプレス」から「フレックス」へ改称された
検索時に混乱しやすいのが、ブランド名そのものが途中で変わっている点である。2024年5月の発表時点では「Four Points Express by Sheraton(フォーポイント・エクスプレス・バイ・シェラトン)」として告知されたが、マリオット・インターナショナルは2024年後半にこのブランドを「Four Points Flex by Sheraton(フォーポイント フレックス by シェラトン)」へ改称した。日本国内の施設は、2024年11月の開業時点ですでに「フレックス」表記で運営されている。当社データベースに収録される14軒の施設名もすべて「フレックス」である。したがって「フォーポイント・エクスプレス 名古屋」で検索しても実在の施設名とは一致しないが、指しているものは同一である。
取引の構図 — EBOから民事再生、ホテル事業の分離とKKRへの承継
この14軒がひとつの塊としてブランド転換された背景には、ユニゾホールディングスの再建プロセスがある。公表事実を時系列で並べると、次のようになる。
| 時期 | 公表事実 |
|---|---|
| 2020年4月2日 | 従業員による買収(EBO)が成立。買収価格は1株6,000円。 |
| 2020年6月18日 | 東京証券取引所を上場廃止。同年6月19日には「ホテルユニゾ新橋」「ホテルユニゾ渋谷」などの資産売却を公表。 |
| 2023年4月26日 | 東京地方裁判所に民事再生法の適用を申請。負債総額は約1,262億円。 |
| 2024年3月6日 | 3Dインベストメント・パートナーズをスポンサーとする再建計画案が成立。ホテル事業は別途KKRがスポンサーとなる枠組みが決まる。 |
| 2024年4月23日 | ホテル事業会社「ユニゾホテル」がKKRへ譲渡され、分離独立。 |
| 2024年5月7日 | KKRとマリオット・インターナショナルが、14軒を新ブランドへ転換すると発表。10都市・3,600室超。 |
| 2024年11月〜2025年2月 | 改装を経て順次リブランド開業。11月18日開業の大阪梅田は、マリオットの日本国内100軒目の施設。 |
| 2025年8月〜12月 | 東京に3軒(東神田78室・上野199室・渋谷ウエスト92室)が開業。旧ユニゾ由来かどうかは確認できていない。 |
出典:各社公表資料・報道よりホテルバンク編集部作成
投資の型としては典型的なバリューアッド案件である。再生手続のなかでホテル事業だけを不動産賃貸事業から切り離し、14軒をポートフォリオとして一括で取得する。そのうえで自前のブランドを立ち上げるのではなく、グローバルチェーンのソフトブランドを冠して流通と会員基盤に接続する。改装期間は各施設で数ヶ月程度に収まっており、開発型と比べて資金の寝る期間が短い。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
転換後の価格ポジション — 13軒の推定成約ADRと同一エリア比較
ここからが本題である。外資ソフトブランドを冠したことで、価格はどこに置かれたのか。直近12ヶ月(2025年9月〜2026年8月)の推定成約ADRを施設単位で集計し、同一の市区町村におけるビジネスホテル(当社分類)の中央値と並べた。エリア側の標本数(N)も併記している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2025年9月〜2026年8月の月次推定成約ADRの平均)
| 施設 | 推定成約ADR | 掲載価格 全プラン平均・税込 |
比較エリア | エリア中央値 | 指数 |
|---|---|---|---|---|---|
| 新大阪 | ¥10,700 | ¥15,100 | 大阪市淀川区(N=30) | ¥9,200 | 1.16 |
| 大阪梅田 | ¥12,300 | ¥17,900 | 大阪市北区(N=55) | ¥10,700 | 1.15 |
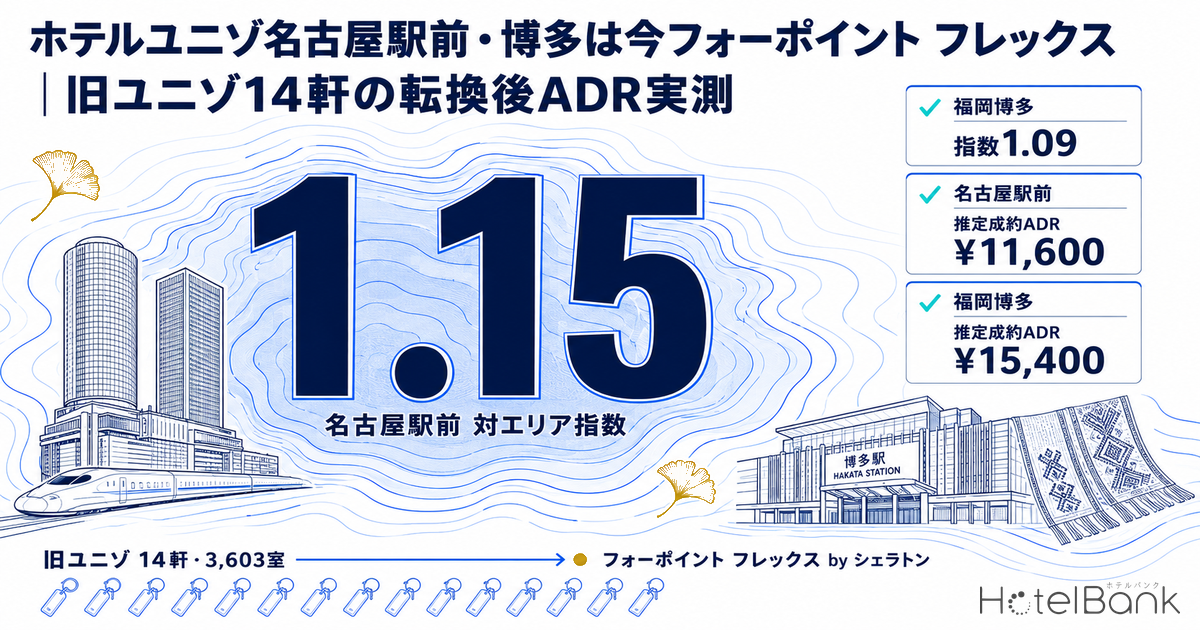
| 名古屋駅前 | ¥11,600 | ¥17,800 | 名古屋市中村区(N=63) | ¥10,100 | 1.15 |
| 福岡博多 | ¥15,400 | ¥23,600 | 福岡市博多区(N=134) | ¥14,100 | 1.09 |
| 宇都宮 | ¥7,700 | ¥10,800 | 宇都宮市(N=42) | ¥7,100 | 1.08 |
| 大阪心斎橋 | ¥12,900 | ¥18,300 | 大阪市中央区(N=155) | ¥12,300 | 1.04 |
| 盛岡 | ¥6,200 | ¥8,900 | 盛岡市(N=24) | ¥6,700 | 0.93 |
| 函館駅 | ¥6,800 | ¥10,100 | 函館市(N=47) | ¥7,400 | 0.92 |
| 横浜駅西 | ¥13,600 | ¥19,400 | 横浜市西区(N=5) | ¥15,000 | 0.91(参考値) |
| 金沢 | ¥8,000 | ¥11,800 | 金沢市(N=81) | ¥8,800 | 0.90 |
| 神戸三宮 | ¥10,000 | ¥16,200 | 神戸市中央区(N=40) | ¥11,100 | 0.90 |
| 大阪北浜 | ¥9,800 | ¥13,400 | 大阪市中央区(N=155) | ¥12,300 | 0.80 |
| 京都御池 | ¥11,300 | ¥16,700 | 京都市中京区(N=81) | ¥15,900 | 0.71 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。指数=施設ADR÷同一市区町村のビジネスホテル中央値。エリア中央値の標本数は括弧内に表示(2026年8月時点)。神戸三宮は集計可能な月が11ヶ月、その他は12ヶ月。対象は直近12ヶ月の価格系列が得られた13軒(大阪本町を除く)。
13軒の指数は0.71〜1.16のレンジに分布し、中央値は0.93である。エリアのビジネスホテル中央値を上回るのは6軒で、残る7軒はエリア中位帯かそれをやや下回る位置にある。つまり、外資ソフトブランドの看板が付いたこと自体が、自動的にエリア平均を超える単価をもたらしているわけではない。これはブランドの設計思想とも整合する。フォーポイント フレックスはマリオットが手ごろな価格帯のミッドスケール領域向けに立ち上げたブランドであり、上位ブランドのように単価で差をつける設計にはなっていない。エリア中位帯の価格規律を保ちながら、会員基盤と国際流通に接続するというのが、この型の狙いである。
横浜駅西については、同一区(横浜市西区)のビジネスホテル標本が5施設と薄いため、指数は参考値として扱う必要がある。
名古屋駅前(210室)— 中村区のビジネスホテル中央値を12ヶ月連続で上回る
旧ホテルユニゾ名古屋駅前は、2024年11月に現名称でリブランド開業した。名古屋駅桜通口から徒歩圏という立地で、客室数は210室。直近12ヶ月の推定成約ADRは約¥11,600、同期間の名古屋市中村区ビジネスホテル中央値は約¥10,100で、指数1.15。月次で見ても12ヶ月すべてでエリア中央値を上回っており、価格ポジションは安定している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(中村区ビジネスホテルN=63施設、2026年8月時点)
掲載価格(全プラン平均・税込)で見ると直近12ヶ月平均は約¥17,800で、繁忙月の2025年11月には約¥20,500まで上がっている。名古屋は展示会・イベント需要で単価が跳ねやすい市場だが、この施設はエリアの変動に連動しつつ、恒常的に中央値の上に乗る位置を確保している。
福岡博多(217室)— 転換が最も遅く、博多区中央値に対して指数1.09
旧ホテルユニゾ博多駅博多口は、14軒のなかで最も遅い2025年2月25日にリブランド開業した。博多駅博多口から徒歩圏、217室(シングル・ツイン・ダブル・アクセシブルツインの4タイプ)である。直近12ヶ月の推定成約ADRは約¥15,400、福岡市博多区のビジネスホテル中央値は約¥14,100で指数1.09。博多区は当社集計で134施設が対象に入る国内有数の激戦市場であり、そのなかでエリア中央値の上に位置している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(博多区ビジネスホテルN=134施設、2026年8月時点)
ピークは2025年11月の約¥19,500で、これはエリア中央値(約¥15,700)を24%上回る水準である。一方で2026年6月以降は¥14,000前後に落ち着いており、エリアとの差は縮小している。需要の強い月に上乗せを取り、閑散月はエリアに寄せるという、ミッドスケール帯として素直な値付けの動き方をしている。
宿泊者評価はJカーブを描く — 回復までおよそ12〜18ヶ月
ブランド転換の効果を単価だけで見ると片手落ちになる。運営会社・オペレーション・設備が同時に入れ替わるため、宿泊者評価は転換直後に一度沈み、その後戻るという動き方をしやすい。転換時期の異なる3施設について、宿泊者評価の3ヶ月移動平均を並べた。
出典:ホテルバンク編集部調べ(2023年1月〜2026年8月、投稿件数で加重した3ヶ月移動平均。投稿の少ない月は前後2ヶ月と合算して平滑化)
数字で整理すると、次のようになる。名古屋駅前は転換前(2023年1月〜2024年8月)の平均が4.12(N=2,194件)、直近12ヶ月(2025年9月〜2026年8月)が4.13(N=617件)で、転換前の水準に戻っている。直近3ヶ月移動平均は4.30まで上がっており、上向きの局面にある。
大阪北浜はさらに明快で、転換前4.14(N=766件)、転換初年の2025年が3.91(N=292件)、2026年1〜8月が4.23(N=296件)と、転換前を上回る水準まで戻している。転換は2024年11月13日なので、およそ14ヶ月で回復し切った計算になる。
福岡博多は転換が2025年2月25日と最も遅い。転換前4.18(N=1,951件)、2025年3〜12月が3.62(N=457件)、2026年1〜8月が3.73(N=201件)で、直近3ヶ月移動平均は3.80まで戻してきている。先行する2施設が示した12〜18ヶ月という回復期間に照らせば、いまはその途上にある。
投資家・運営者にとっての実務的な含意はここにある。ブランド転換の初年度に出てくる評価スコアは、その施設の実力ではなく移行コストを見ている。転換翌年のスコアを取得判断や運営評価の基準に使うと、実態より厳しく見積もることになる。逆に、転換から18ヶ月を過ぎてもスコアが戻り切らない場合は、ブランドではなく運営設計の側を点検する材料になる。
取得検討時の読み替え — 3シナリオと2軸感度
ここまでの実測を、取得検討時の underwriting レンジに置き直しておく。13軒の対エリア指数は第1四分位0.90・中央値0.93・第3四分位1.12に収まっており、1.15を超えるのは実測の上限側(新大阪1.16・大阪梅田1.15・名古屋駅前1.15)である。指数1.15以上を前提に置くのは、観測された分布の端を標準ケースとして扱うことになる。いずれのアンカーも本稿で実測した値であり、将来の収益予測ではない。
| シナリオ | 対エリア指数 | 指数の根拠 | 評価Jカーブ回復 | 回復の根拠 | 2年目の対市場超過リフト |
|---|---|---|---|---|---|
| 悲観 | 0.80 | 大阪北浜の実測値。第1四分位0.90を下回る側 | 18ヶ月時点で未回復 | 福岡博多は転換18ヶ月時点で転換前4.18に対し3.73 | 0.0pt以下(既報19施設中9施設) |
| 中位 | 0.93 | 13軒の実測中央値 | およそ14ヶ月 | 大阪北浜は転換前4.14→2026年1〜8月4.23で回復 | +0.4pt(既報33物件の中央値) |
| 楽観 | 1.12 | 13軒の第3四分位 | およそ12ヶ月(実測帯の下限) | 名古屋駅前は直近12ヶ月平均4.13で転換前4.12の水準に復帰 | +0.4pt超(既報19施設中10施設) |
| エリア中央値ADR\指数 | 0.80 | 0.90 | 0.93 | 1.05 | 1.15 |
|---|---|---|---|---|---|
| ¥7,000 | ¥5,600 | ¥6,300 | ¥6,500 | ¥7,400 | ¥8,000 |
| ¥9,000 | ¥7,200 | ¥8,100 | ¥8,400 | ¥9,400 | ¥10,400 |
| ¥11,000 | ¥8,800 | ¥9,900 | ¥10,200 | ¥11,600 | ¥12,600 |
| ¥13,000 | ¥10,400 | ¥11,700 | ¥12,100 | ¥13,600 | ¥14,900 |
| ¥15,000 | ¥12,000 | ¥13,500 | ¥14,000 | ¥15,800 | ¥17,200 |
2軸で見ると、この型の性質がはっきりする。エリア中央値¥15,000の市場で指数0.93なら施設ADRは¥14,000で、エリア中央値¥9,000の市場で指数1.15を取ったときの¥10,400を大きく上回る。指数を1段上げるより、中央値の高い市場に立地しているかどうかのほうが効く。実際、13軒のうち指数上位の新大阪・宇都宮・盛岡はいずれもエリア中央値が¥9,200以下の市場であり、指数の高さが単価の高さには直結していない。一括取得の分散効果を評価するときは、指数の平均ではなく、都市ごとの中央値水準の構成で見る必要がある。
東京の3軒は旧ユニゾ由来と確認できず
2025年に東京で開業した3軒は、公表された14軒には含まれていない。マリオットの公表資料でも旧施設名には触れられておらず、旧ユニゾ由来かどうかは確認できなかった。参考までに、直近12ヶ月の推定成約ADRを併記する。
| 施設 | 客室数 | 開業 | 推定成約ADR | 旧ユニゾ由来 |
|---|---|---|---|---|
| 東京東神田 | 78室 | 2025年8月22日 | ¥18,800 | 確認できず |
| 東京上野 | 199室 | 2025年10月14日 | ¥16,800 | 確認できず |
| 東京渋谷ウエスト | 92室 | 2025年12月1日 | ¥24,300 | 確認できず |
出典:マリオット・インターナショナル公表資料(開業日・客室数)/メトロエンジンリサーチ(ADR)。ADRは集計可能な月のみの平均で、東京上野は11ヶ月、東京渋谷ウエストは9ヶ月。
この3軒を加えると、国内のフォーポイント フレックスは17軒・約3,970室になる。旧ユニゾ14軒の一括転換で立ち上げたブランド基盤に、東京の3軒が単体で乗ってきた形である。
当社データに残る「ユニゾ」名の施設について
当社データベースには、旧「ホテルユニゾ」「ユニゾイン」「ユニゾインエクスプレス」名の施設記録が複数残っている。客室数の大きいものだけでも、銀座一丁目(305室)、大阪淀屋橋(333室)、京都四条烏丸(281室)、金沢駅前(392室)、鹿児島天文館(295室)、名古屋栄(252室)、広島駅前(250室)などがある。
これらはいずれも今回の14軒には含まれない。14軒の客室数合計3,603室が公表値と整合していることから、対応関係は確定できる。ユニゾホールディングスは民事再生の前段階から資産売却を進めており、2020年6月19日には「ホテルユニゾ新橋」「ホテルユニゾ渋谷」などの売却が公表されている。個別施設の現在の運営主体・名称については、公表資料で確認できる範囲を超えるため本稿では断定しない。「ユニゾ」名で検索して該当する施設が見つからない場合、KKR・マリオットの14軒に含まれるかどうかを上の対応表で確認するのが最初の一歩になる。
投資家の読み方 — 一括取得×ソフトブランド化という型
この案件を投資の型として抽象化すると、3つの要素に分解できる。
第一に、ポートフォリオ一括取得による転換コストの分散である。14軒3,603室を一度に取得したことで、ブランド導入・PMS切替・研修・広告といった立ち上げ費用が施設単位ではなく群単位で配賦される。単館のリブランドでは重すぎる固定費が、14軒に割れば施設あたりでは薄まる。10都市に散っていることで、単一市場の需要変動に対する分散も効いている。
第二に、ソフトブランド化は単価より流通に効く。当社が33物件9,113室のブランド転換を追跡したブランド転換(リブランド)の実測ROIでは、転換2年目の対市場超過リフトの中央値は+0.4ptにとどまり、プラスに振れたのは19施設中10施設だった。単価が跳ねる案件は存在するが、それは中央値ではない。今回の14軒でも、エリア中央値に対する指数の中央値は0.93である。ミッドスケール帯のソフトブランド転換で期待すべきは単価の飛躍ではなく、会員経由の直販比率と稼働の底上げ、そして出口での買い手の広がりだと読むのが実務的である。
第三に、評価スコアのJカーブを時間軸に織り込むことである。前掲のとおり、宿泊者評価が転換前の水準に戻るまでにおよそ12〜18ヶ月を要した。転換初年のスコアと単価だけで案件を評価すると、実力を過小に見積もる。ホールド期間の設計、追加Capexの投入時期、レンダーへの説明資料の作り方まで、この時間差を前提に組む必要がある。
既存ホテルのブランド転換が新築に対して持つコスト優位については、既存ホテルの外資ブランド転換、1室原価は新築の7分の1で札幌15施設の実測を扱っている。また、単館でのブランド転換が数年後にどう着地するかは、札幌東武ホテルの6年後が参考になる。
まとめ
旧ホテルユニゾ名古屋駅前・旧ホテルユニゾ博多駅博多口・旧ユニゾイン大阪北浜は、いずれもKKRが2024年4月に取得し、マリオットのミッドスケール新ブランド「フォーポイント フレックス by シェラトン」へ転換された14軒に含まれる。ブランド名は発表時の「エクスプレス」から「フレックス」へ改称されており、現在の施設名はすべて「フレックス」表記である。
転換から1〜2年が経過した13軒の推定成約ADRを同一市区町村のビジネスホテル中央値と比べると、指数は0.71〜1.16、中央値0.93。エリア平均を上回るのは6軒で、名古屋駅前1.15・福岡博多1.09はその上位にある。単価の飛躍ではなく、ミッドスケール帯の価格規律を保ったまま国際流通に接続するという設計が数字に表れている。宿泊者評価は転換直後に沈み、12〜18ヶ月で戻る。この時間差を織り込めるかどうかが、バリューアッド型のブランド転換案件を評価する際の分かれ目になる。
あわせて読みたい
- KKRとマリオット、日本のユニゾ系14ホテルを新ブランドに改装(2024年5月の発表時点)
- ブランド転換(リブランド)の実測ROI|33物件のADRリフトと回収年数
- 既存ホテルの外資ブランド転換、1室原価は新築の7分の1 — 札幌15施設の実測ADR
- 札幌東武ホテルは今「フェアフィールド・バイ・マリオット札幌」— リブランド6年の実績
- 地方二次都市の外資ブランド分岐点 — 金沢・熊本・高松の実勢ADRで検証
- ホテル投資の資金配分2026 — J-REIT四半期取得の27%が1案件、実取得9,419億円の年次分解
- 外資のホテル取得規制2026 — 特別注視区域165市区町村と3つの届出義務
- 2025年開業ホテル385軒の2026年単価 — 開業プレミアムは3ヶ月目から立ち上がり+9.8%へ
参考資料・出典一覧
■ データソース
価格・客室数=メトロエンジンリサーチ収録の宿泊在庫・料金データ(対象14軒+東京3軒、集計期間2025年9月〜2026年8月の月次)。エリア中央値は同一市区町村のビジネスホテル区分を母集団とした施設中央値で、標本数は表中に併記。宿泊者評価=ホテルバンク編集部調べ(2023年1月〜2026年8月、投稿件数で加重した3ヶ月移動平均)。取引の時系列・施設の対応関係・開業日・ブランド改称は、KKRおよびマリオット・インターナショナルの公表資料と報道による。
■ 試算前提
対エリア指数=施設の推定成約ADR ÷ 同一市区町村ビジネスホテルの推定成約ADR中央値(同一期間・同一定義)。3シナリオの指数アンカーは本稿で実測した13軒の第1四分位0.90・中央値0.93・第3四分位1.12を用い、将来予測は置いていない。評価Jカーブの回復期間は、転換時期の異なる3施設(大阪北浜・名古屋駅前・福岡博多)の実測から読み取った幅である。2年目の対市場超過リフトは、当社が33物件9,113室を追跡した既報のブランド転換ROI分析の中央値(+0.4pt)を参照値として置いた。2軸感度表は指数とエリア中央値ADRの積による算術で、百円単位に丸めている。
■ 限界・留意点
ADRは公開料金から推定した成約単価であり、各施設の実際の成約価格・会計数値とは異なる。稼働率・売上・費用は本稿の対象外で、収益性や投資利回りの評価は行っていない。横浜駅西は比較対象エリアの標本が5施設と薄く、指数は参考値として扱う。神戸三宮は集計可能な月が11ヶ月、東京上野は11ヶ月、東京渋谷ウエストは9ヶ月。大阪本町は直近12ヶ月の価格系列が揃わないため13軒の集計から除いている。東京の3軒が旧ユニゾ由来かどうかは公表資料で確認できず、断定していない。「ユニゾ」名で当社データに残る施設の現在の運営主体・名称についても、公表資料で確認できる範囲を超えるため断定していない。
■ 取引・ブランドに関する公表資料
- KKR「KKRとマリオット・インターナショナル 新ホテルブランドFour Points Express by Sheratonを発表し日本のミッドスケールホテル市場に参入」(2024年5月7日)
- マリオット・インターナショナル「日本国内で100軒目となる施設『フォーポイント フレックス by シェラトン 大阪梅田』の開業を発表」(2024年11月18日)
- マリオット・インターナショナル「『フォーポイント フレックス by シェラトン』東京で3軒の新規ホテルを開業予定」(2025年8月)
- マリオット・インターナショナル「フォーポイント フレックス by シェラトン」ブランド公式ページ(日本語)
- TRAICY「マリオット、『フォーポイント・フレックス・バイ・シェラトン』の開業記念で割引提供」(2024年11月6日・ブランド名改称の記載)
- TRAICY「マリオット・インターナショナル、『フォーポイント フレックス by シェラトン 大阪梅田』を開業」(2024年11月18日)
- トラベルボイス「マリオット、東京で手ごろな価格帯ホテルを3軒開業」(2025年8月25日)
- トラベルビジョン「マリオット ユニゾHD系列ホテル14軒をリブランド、KKRと連携」(2024年5月)
- 日本経済新聞「KKR、ユニゾホールディングス系ホテル14軒買収 改装後に新ブランド展開」(2024年5月7日)
- 遊都総研「旧ホテルユニゾ博多駅博多口を『フォーポイントフレックスbyシェラトン福岡博多』としてリブランドオープン」(2025年2月25日)
■ ユニゾホールディングスの再建プロセス
■ 価格・宿泊者評価データ
- メトロエンジンリサーチ — 推定成約ADR・掲載価格(2025年9月〜2026年8月)、施設マスター(客室数・所在地)
- ホテルバンク編集部調べ — 宿泊者評価スコアの月次推移(2023年1月〜2026年8月)