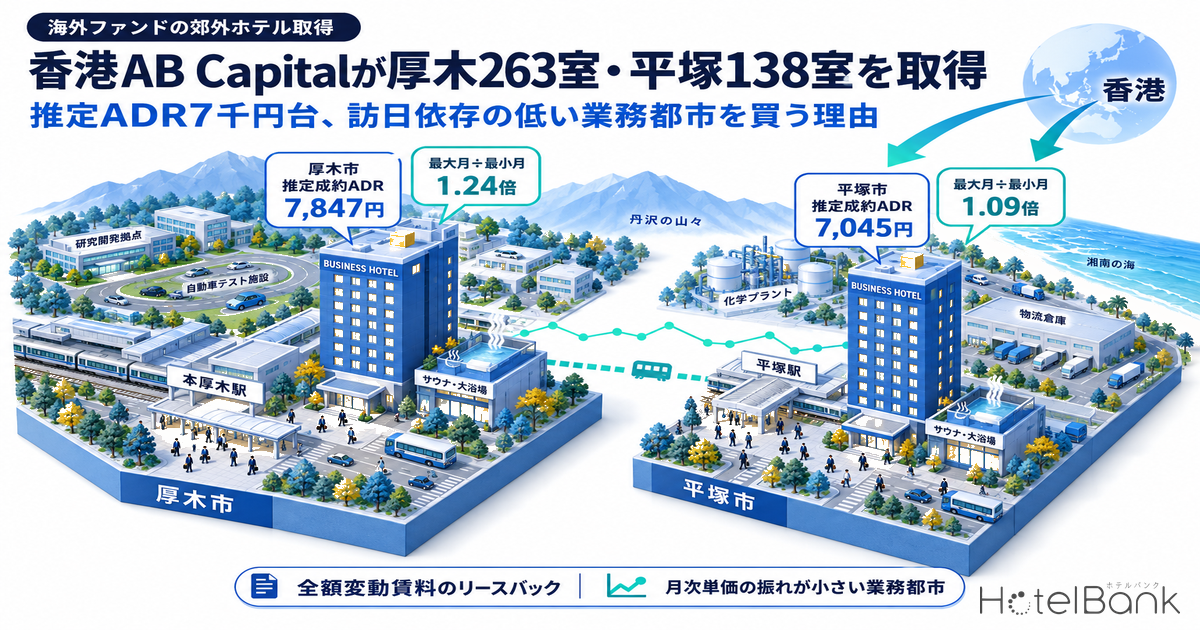
香港の不動産ファンド運営会社AB Capital Investmentは2026年6月12日、神奈川県の「3S HOTEL ATSUGI」(263室)と「3S HOTEL HIRATSUKA」(138室)を取得したと発表した。同社にとって国内13件目・14件目のホテルであり、浅草・蒲田・心斎橋といった都心の観光・交通立地を買ってきたファンドが、本厚木駅と平塚駅という首都圏郊外の業務都市へ取得先を広げた取引といえる。本稿では、厚木市・平塚市の推定成約ADR、駅1km圏の客室ストックと就業人口、平日と土曜の予約の埋まり方を集計し、「訪日需要の変動を受けにくい立地」という同社の説明を市場データで検証する。
海外資本全体の資金フローは「海外投資家の日本ホテル投資2026」で、横浜・川崎・相模原の区別の単価階層は「横浜・川崎・相模原28区のホテル単価」で扱った。これらに対し本稿は、海外ファンド1社が取得した2棟と、県央・湘南の業務都市の市場に対象を絞っている。
- — AB Capitalが2026年に取得した5件731室(札幌2件・神奈川2件・京都1件)に東京・大阪の物件は含まれず、神奈川の401室は保有中11件1,274室の31.5%を占める。
- — 推定成約ADRの12か月平均は厚木市が約7,800円、平塚市が約7,000円。最大月÷最小月は1.24倍と1.09倍で、台東区の1.60倍、大阪市中央区の1.78倍より小さい。
- — 本厚木駅1km圏の客室は13施設1,721室。2016年以降に開業した客室は162室(9.4%)にとどまり、同じ基準の横浜駅1km圏(73.4%)と供給の増え方が異なる。
- — 県央・湘南・相模原の30施設3,550室では、2026年9月の宿泊前日時点の稼働率(推定)が平日87.2%、土曜87.5%とほぼ並んだ。
- — 大浴場・サウナを備える11施設の推定成約ADR中央値は8,374円で、備えない45施設より6.6%高い。同じ市区内で比べると差は1〜2%に縮む。
本記事における指標の定義
※本記事における指標の定義:ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。LT(リードタイム)=チェックイン日までの日数。本稿のADRは確定済みの月(2025年9月〜2026年8月)のみを用い、調査時点は2026年10月5日である。データ出典:メトロエンジンリサーチ&コンサルティング。
取引の概要 — 上場廃止後の事業会社から2棟401室を切り出したリースバック
まずは公表された事実を整理しておきたい。AB Capitalの発表によれば、2棟は「AB Capital Fund II」を通じて取得され、飲食事業を手がける企業が投資ファンドと組んで非公開化した後、中核事業へ資本を振り向ける方針のもとで切り出された資産だという。日経不動産マーケット情報は、売り主がDDグループの特別目的会社である湘南ファンド第1号特定目的会社で、引き渡しは2026年6月、取引形態は信託受益権、運営は引き続き同グループ傘下の湘南レーベルが担うと報じている。
注目したいのは賃料の形である。同社は、所有と運営を分けたうえで賃料の全額を変動とするリースバックを組んだと説明している。固定賃料を持たない以上、ファンドの収入は2棟の売上にそのまま連動するため、単価と稼働がどれだけ安定しているかが投資の成否を左右する構造になる。なお、取得価格は同社の発表にも報道にも記載がなく、本稿でも価格や利回りの推定は行わない。
| 項目 | 3S HOTEL ATSUGI | 3S HOTEL HIRATSUKA |
|---|---|---|
| 所在地 | 神奈川県厚木市泉町 | 神奈川県平塚市明石町 |
| 最寄り駅 | 小田急小田原線 本厚木駅 徒歩1分 | JR東海道線 平塚駅 徒歩4分 |
| 客室数 | 263室 | 138室(同社公表。報道では139室) |
| 竣工 | 2005年(別館は2007年) | 2002年 |
| 規模 | 地上12階(別館8階) | 地上11階 |
| 設備 | 2021〜2024年の改装で大浴場とサウナを整備(コンセプト名「Shonan Sauna & Stay」)。日帰り利用にも対応 | |
| 取得主体 | AB Capital Fund II(国内ホテルに特化したバリューアッド型ファンド) | |
| 売り主・運営 | 売り主:湘南ファンド第1号特定目的会社(DDグループのSPC)/運営:湘南レーベル(継続) | |
| 賃料形態 | 全額変動賃料のリースバック(同社発表) | |
| 宿泊客の構成 | 国内客が95%超(2026年2月時点、同社発表) | |
| 取得価格 | 非公表 | |
この取引は市場全体の統計にも現れている。JLLによると、2026年上半期のアジア太平洋地域のホテル投資額は前年同期比54%増の68億米ドル、うち日本は同75%増の19億米ドルで地域をけん引し、日本の主な取引の一つとして「AB Capital Investmentによる神奈川のホテルポートフォリオの取得」が挙げられた。郊外の宿泊特化型2棟が、国内の代表的な取引として名前の挙がる規模になったわけである。
取得先の変化 — 2026年の5件731室に東京・大阪は含まれない
それでは、同社の取得先はどう移ってきたのか。公式サイトのポートフォリオには売却済みを含めて16件が掲載されており、客室数を合算すると1,929室になる。東京都区部の5件770室は浅草・歌舞伎町・蒲田に集まり、このうち4件595室は2024〜2025年に売却済みと記されている。大阪市の4件312室も心斎橋、恵美須町、新今宮、花園町といずれも都心南部の観光動線上にある。
一方で、2026年に入ってからの取得は様子が違う。発表・報道ベースで並べると、4月の札幌・すすきの(123室)、6月の厚木・平塚(401室)、8月の札幌駅北口(161室)、9月の京都・河原町五条(46室)の5件731室に、東京と大阪の物件は1件もない。公式サイトでは保有中の扱いだが投資法人みらいが2026年8月に取得した京都駅周辺の60室を除くと、保有中は11件1,274室で、神奈川の401室が31.5%を占め、263室の厚木は16件のなかで客室数が最も多い。都心の観光立地で実績を積んだファンドが、郊外の業務都市と地方中核都市へ軸足を広げた構図が読み取れる。
| 施設(同社サイトの表記) | 所在 | 区分 | 客室数 | 竣工 | 備考 |
|---|---|---|---|---|---|
| Folio Sakura Shinsaibashi Osaka by Banyan Tree | 大阪市(心斎橋) | ビジネスホテル | 48 | 2018年 | 保有中 |
| Prostyle Ryokan Tokyo Asakusa | 東京都(浅草) | ブティックホテル・旅館 | 43 | 2019年 | 2024年売却 |
| Hotel LiVEMAX Shinjuku Kabukicho Meijidori | 東京都(歌舞伎町) | ビジネスホテル | 113 | 2019年 | 2024年売却 |
| APA Hotel Kamataeki-Higashi | 東京都(蒲田) | ビジネスホテル | 220 | 2016年 | 2024年売却 |
| Randor Residential Hotel Kyoto Suites | 京都市(京都駅周辺) | アパートメントホテル | 60 | 2019年 | 2026年8月売却(投資法人みらいが取得) |
| Randor Hotel Osaka Namba Suites | 大阪市(恵美須町) | アパートメントホテル | 21 | 2020年 | 保有中 |
| Vessel Inn Asakusa Tsukuba Express | 東京都(浅草) | ビジネスホテル | 175 | 1992年 | 保有中・2023年に全面改装 |
| APA Hotel Keikyu Kamata ekimae Nishi | 東京都(蒲田) | ビジネスホテル | 219 | 2008年・2020年 | 2025年売却 |
| Urakusatsu Tou | 群馬県草津町 | 温泉旅館 | 56 | 2022年 | 保有中 |
| City Express by Marriott Osaka Namba South | 大阪市(花園町) | インターナショナル・ミッドスケール | 143 | 2018年 | 保有中・2026年5月に改装開業 |
| City Express by Marriott Osaka Shin-Imamiya | 大阪市(新今宮) | インターナショナル・ミッドスケール | 100 | 2016年 | 保有中・2026年5月に改装開業 |
| Smile Hotel Sapporo Susukino Minami | 札幌市(すすきの) | ビジネスホテル | 123 | 2018年 | 保有中・2026年4月取得 |
| 3S Hotel Atsugi | 神奈川県厚木市 | ビジネスホテル | 263 | 2005年 | 保有中・2026年6月取得 |
| 3S Hotel Hiratsuka | 神奈川県平塚市 | ビジネスホテル | 138 | 2002年 | 保有中・2026年6月取得 |
| Residence Hotel Stripe Sapporo | 札幌市(札幌駅北口) | ビジネスホテル | 161 | 1988年 | 保有中・2026年8月取得発表 |
| Kyoto Gojoan | 京都市(河原町五条) | アップスケールホテル | 46 | 2026年 | 保有中・2026年9月取得発表 |
厚木・平塚の単価 — 推定成約ADRは7千円台、月次の振れは都心観光立地の半分以下
次に、取得先の市場の単価をみていく。2025年9月〜2026年8月の推定成約ADRの平均は、厚木市が約7,800円(N=20〜22施設)、平塚市が約7,000円(N=8施設)だった。同社がこれまで買ってきた浅草を抱える台東区は約14,400円、心斎橋を抱える大阪市中央区は約12,300円で、厚木・平塚の水準はその5〜6割にあたる。前の12か月との比較では厚木市が+0.6%、平塚市が−1.5%と、水準そのものもほとんど動いていない。
単価が低い代わりに際立つのが、月ごとの安定性である。12か月のうち最も高い月を最も低い月で割ると、厚木市は1.24倍(2026年8月の約9,000円÷6月の約7,200円)、平塚市は1.09倍(4月の約7,300円÷2月の約6,700円)に収まった。これに対し台東区は1.60倍、大阪市中央区は1.78倍と、桜や秋の観光期、あるいは大型イベントの有無で単価が大きく上下している。大阪市中央区の2026年8月が前年同月比−34.6%となったのは、2025年の大阪・関西万博の開催期間にあたる前年との比較であることが大きい。
| エリア | 12か月平均 | 前の12か月比 | 最大月 | 最小月 | 最大÷最小 | 8月の前年同月比 | N(施設) |
|---|---|---|---|---|---|---|---|
| 厚木市 | 7,847円 | +0.6% | 8,984円(8月) | 7,225円(6月) | 1.24倍 | +7.3% | 20〜22 |
| 平塚市 | 7,045円 | −1.5% | 7,263円(4月) | 6,682円(2月) | 1.09倍 | −5.4% | 8 |
| 台東区 | 14,403円 | +4.2% | 18,516円(4月) | 11,579円(8月) | 1.60倍 | −7.2% | 161〜177 |
| 大阪市中央区 | 12,322円 | −7.1% | 16,534円(10月) | 9,290円(6月) | 1.78倍 | −34.6% | 184〜194 |
全額変動賃料という契約の形に照らすと、この安定性の意味は大きい。賃料が売上に連動する以上、繁忙期の上振れよりも年間を通じた下振れの小ささがファンドの収入を支えるからである。同社が取得の狙いとして掲げた「訪日観光の変動に対する構造的なヘッジ」は、月次単価の振れ幅という形で確認できるといえる。
立地評価 — 就業者4.6万人の本厚木、駅前地価は10年で+75%
単価の安定を支えているのは、駅前に集まる就業者である。経済センサスを半径1kmで集計すると、本厚木駅の周辺には2,766事業所・従業者45,632人が立地し、居住人口30,843人の約1.5倍にあたる人が働いている。平塚駅は2,636事業所・従業者25,152人で、居住人口35,237人のほうが多い。本厚木が「働きに来る街」の性格を色濃く持つのに対し、平塚は住宅地と商業地が重なる駅前といえる。同社も発表のなかで、本厚木周辺を電機・自動車メーカーの研究開発拠点が集まる地域、平塚を化学・自動車関連の工場と物流を抱える産業都市と説明している。
取得2棟その他の宿泊施設(円の大きさ=客室数) 破線=駅から半径1km
| 指標(半径1km) | 本厚木駅 | 平塚駅 | 出典 |
|---|---|---|---|
| 事業所数 | 2,766 | 2,636 | 総務省・経済産業省 経済センサス-活動調査(2021年) |
| 従業者数 | 45,632人 | 25,152人 | |
| オフィス系従業者の比率 | 15.6% | 17.4% | |
| 居住人口(2020年) | 30,843人 | 35,237人 | 国土交通省 国土数値情報(250mメッシュ別将来推計人口) |
| 2040年推計(2020年比) | −3.8% | −6.8% | |
| 高齢比率(2025年) | 21.4% | 27.9% | |
| 駅の乗降客数(2019年→2023年) | 151,791→123,159人/日 | 123,614→110,712人/日 | 国土交通省 国土数値情報(駅別乗降客数) |
| 駅前の地価公示(2026年1月1日) | 155.0万円/㎡(+10.7%) | 87.0万円/㎡(+4.6%) | 国土交通省 不動産情報ライブラリ(地価公示) |
| 同・2016年からの変化 | +75.1% | +17.6% | |
| 駅前の用途地域・容積率 | 商業地域・600% | 商業地域・600% | 国土交通省 不動産情報ライブラリ(用途地域) |
居住人口の分布をメッシュでみると、両駅とも駅の周囲に人口の濃いセルが連なっている。ただし、2040年の推計は本厚木が−3.8%、平塚が−6.8%と緩やかな減少を見込む。宿泊需要を居住者ではなく就業者と来街者に求める立地である以上、この先を左右するのは事業所の集積が保たれるかどうかになる。
地価の動きには両駅の違いが現れている。本厚木駅前の地価公示は2016年の88.5万円/㎡から2026年には155.0万円/㎡へ75.1%上昇し、直近1年でも+10.7%と伸びが続く。平塚駅前は74.0万円/㎡から87.0万円/㎡へ17.6%の上昇にとどまり、2021年まではほぼ横ばいだった。土地の値上がりが先行する本厚木では、新築でホテルを建てる採算のハードルが上がっており、既存の建物を取得する意味が相対的に増しているとも読める。
駅1km圏の客室ストック — 10年間の新規開業は本厚木162室、平塚191室
供給の側はどうか。直近3か月に販売価格を観測できた施設(レジャーホテルを除く)を駅から半径1kmで数えると、本厚木駅は13施設1,721室、平塚駅は8施設1,105室だった。取得された263室は本厚木駅1km圏の15.3%を占める圏内最大の施設で、138室は平塚駅1km圏の12.5%にあたる。
ここで目を引くのが、新しい客室の少なさである。メトロエンジンリサーチ&コンサルティングが把握する開業年でみると、本厚木駅1km圏で2016年以降に開業したのは2020年9月の1施設162室だけで、現在のストックの9.4%にとどまる。平塚駅1km圏も2020年3月の19室と2024年7月の172室の計191室、17.3%である。同じ基準で横浜駅1km圏を数えると、17施設3,288室のうち12施設2,415室、73.4%が2016年以降の開業だった。県央・湘南の駅前は、都心部と比べて競合の顔ぶれが入れ替わりにくい市場といえる。
| 駅(半径1km) | 施設数 | 客室数 | 従業者数 | 従業者1万人あたり客室 | 推定成約ADR中央値 | ADRのN |
|---|---|---|---|---|---|---|
| 本厚木駅 | 13 | 1,721 | 45,632 | 377室 | 7,177円 | 13 |
| 平塚駅 | 8 | 1,105 | 25,152 | 439室 | 7,029円 | 7 |
| 海老名駅 | 4 | 666 | 25,781 | 258室 | 8,366円 | 4 |
| 藤沢駅 | 14 | 1,157 | 37,599 | 308室 | 9,398円 | 10 |
| 橋本駅 | 3 | 472 | 22,746 | 208室 | 7,855円 | 3 |
| 横浜駅 | 17 | 3,288 | 163,865 | 201室 | 14,340円 | 16 |
| 新横浜駅 | 15 | 3,273 | 58,713 | 557室 | 11,598円 | 14 |
| 川崎駅 | 34 | 4,548 | 91,240 | 498室 | 9,636円 | 31 |
就業者に対する客室の厚みを比べると、本厚木駅は従業者1万人あたり377室、平塚駅は439室で、新横浜駅(557室)や川崎駅(498室)より少なく、横浜駅(201室)より多い。つまり客室が極端に少ない市場ではない。違いが出るのは単価のほうで、本厚木・平塚の中央値は7,000円台と、川崎駅の約9,600円、新横浜駅の約11,600円、横浜駅の約14,300円を下回る。観光やイベントによる上乗せが小さく、業務需要の相場がそのまま単価になっている市場と整理できる。
ポジショニング — 両駅1km圏に推定成約ADR9,000円以上の施設はない
駅1km圏のビジネスホテル・シティホテル16施設を、客室規模と推定成約ADRで並べたのが次の図である。本厚木の11施設は6,100〜8,600円、平塚の5施設は6,400〜8,200円の帯に収まり、9,000円以上の施設は両駅とも存在しない。近隣の海老名駅1km圏には約10,300円、藤沢駅1km圏には9,000円以上が複数あることを踏まえると、厚木・平塚の駅前は上位の価格帯がまだ形成されていない市場といえる。
施設が集まる帯
6,000〜8,600円 × 50〜350室
両駅1km圏のビジネス・シティホテル16施設のすべてがこの帯に入る。価格差は約2,500円の幅に収まり、規模の大小による単価差も小さい。
空いている帯
9,000円以上
両駅1km圏では0施設。設備や客室の改装、付帯サービスによって上位の価格帯を形成できるかどうかが、バリューアップのポテンシャルを測る論点になる。
平日と土曜の埋まり方 — 前日時点は87.2%と87.5%で並ぶ
需要の中身は、予約の入り方からも確かめられる。厚木・平塚に海老名・伊勢原・茅ヶ崎・藤沢と相模原市3区を加えた県央・湘南・相模原のビジネスホテル・シティホテルのうち、総客室の30%以上を主要予約サイトに掲載する30施設3,550室を固定の母集団とし、2026年9月の全30泊について残室の推移を集計した。厚木市・平塚市だけでは対象施設が10に満たないため、周辺の業務都市を含めた集計としている。
連休を除く平日(月〜木の15泊)の稼働率(OTA掲載在庫ベース・推定)は、宿泊45日前の47.4%から14日前に63.9%、7日前に73.0%へ進み、前日には87.2%に達した。土曜(3泊)は45日前53.9%、前日87.5%である。45日前の時点で6.5ポイントあった差は、宿泊前日には0.3ポイントまで縮まっている。平日の予約が直前2週間で23.3ポイント積み上がり、土曜と同じ高さまで追いつく動きは、出張需要が主力の市場に特徴的といえる。
観光・レジャー色の強い横浜市中区のビジネスホテルと比べると違いがはっきりする。同区の土曜は45日前に72.2%まで埋まり、平日の55.5%を16.7ポイント上回っていた。県央・湘南・相模原では週末が先に埋まる度合いが小さく、平日と週末の水準がそろう。同社が発表で触れた「平日と週末の釣り合った稼働」は、周辺市場を含めた集計でも確認できる。
| エリア・曜日 | 45日前 | 30日前 | 14日前 | 7日前 | 3日前 | 前日 |
|---|---|---|---|---|---|---|
| 県央・湘南・相模原 平日(月〜木) | 47.4% | 52.9% | 63.9% | 73.0% | 81.4% | 87.2% |
| 県央・湘南・相模原 土曜 | 53.9% | 61.5% | 70.9% | 77.0% | 80.6% | 87.5% |
| 横浜市中区(ビジネス) 平日(月〜木) | 55.5% | 60.4% | 69.0% | 75.3% | 81.0% | 85.8% |
| 横浜市中区(ビジネス) 土曜 | 72.2% | 75.4% | 80.6% | 84.2% | 86.7% | 90.5% |
| 神奈川県(ビジネス) 平日(月〜木) | 50.9% | 57.8% | 69.3% | 77.2% | 83.0% | 87.6% |
| 神奈川県(ビジネス) 土曜 | 64.8% | 70.3% | 78.2% | 82.3% | 84.6% | 89.0% |
施設ごとの位置も確認しておきたい。次の図は30施設について、推定成約ADRと、9月の平日15泊のうち宿泊前日の時点で残室0室を観測した日数を重ねたものである。厚木・平塚の8施設はADRの中央値が約7,400円、前日完売は平均1.9日で、その他22施設の約8,500円・平均3.0日と比べて、単価と完売頻度の両方に伸びしろを残す位置にある。相模原市内には平日の半分以上で前日完売を観測した施設もあり、同じ業務都市のなかでも需給の締まり方には幅がある。
大浴場・サウナは単価に効くか — 中央値で+6.6%、同じ市区内では1〜2%
取得2棟の特徴は、2021〜2024年の改装で整えた大浴場とサウナにある。宿泊者の評価にもそれは表れており、ホテルバンク編集部が集計した直近24か月(2024年10月〜2026年9月)の口コミでは、3S HOTEL ATSUGIの844件のうち42.2%がサウナに、27.8%が大浴場に触れていた。3S HOTEL HIRATSUKAも469件のうち50.1%がサウナに言及しており、「大浴場、サウナ最高…」「駅近く、大きな風呂…」といった声が目立つ。設備が宿の選ばれる理由として定着していることがうかがえる。
では、こうした設備は周辺市場で単価の差を生んでいるのだろうか。県央・湘南・相模原(厚木・海老名・大和・綾瀬・伊勢原・秦野・平塚・茅ヶ崎・藤沢の9市と相模原市3区)のビジネスホテル・シティホテルで、客室30室以上かつ推定成約ADRを10か月以上算出できた58施設を、口コミの内容から「あり」「なし」に分けて比べた。
| 区分 | 施設数 | 客室数 | 推定成約ADR中央値 | 同じ市区の中央値に対する比 |
|---|---|---|---|---|
| 大浴場・サウナあり | 11 | 1,672 | 8,374円 | 1.015 |
| 大浴場・サウナなし | 45 | 6,005 | 7,855円 | 0.999 |
| 判定を保留(集計から除外) | 2 | 230 | — | — |
結果は、大浴場・サウナを備える11施設の中央値が約8,400円、備えない45施設が約7,900円で、差は6.6%だった。ただし、施設が立地する市区の中央値に対する比に直すと1.015と0.999となり、差は1〜2%まで縮む。設備を持つ施設は藤沢など相場の高い市に多く、単純な比較には立地の違いが混ざっているためである。全国のビジネスホテルを対象にした「ビジネスホテルの大浴場、単価差は温泉・サウナ付きで+9.3%」と比べても、このエリアでは設備の有無だけで生まれる単価差は小さい。
裏を返せば、設備を客室単価に織り込む余地と、宿泊以外の収入に結びつける余地が残っているとも読める。同社は公式サイトで、両ホテルのスパ・サウナ設備について追加の収益を生み出す余地が大きいと説明しており、日帰り利用を含めた設備の収益化がバリューアップの軸になると考えられる。
投資家・オーナー・金融機関への示唆 — 「安定」を値付けする取引として読む
ここまでを整理すると、今回の取得は成長率ではなく安定性に価値を置いた取引と位置づけられる。単価は都心観光立地の5〜6割にとどまるが、月次の振れは半分以下で、過去10年の新規供給も限られ、平日と週末がそろって埋まる。全額変動賃料という契約は、その安定性をファンドの収入に直接つなげる仕組みとして機能する。
| 立場 | 本件から読み取れる論点 | 確認したい指標 |
|---|---|---|
| 私募ファンドのアクイジション担当 | 郊外の宿泊特化型でも、駅前・200室級・付帯設備ありという条件がそろえば海外資本の投資対象になる。事業会社の非中核資産の切り出しが供給源になりうる | 月次ADRの最大÷最小、従業者1万人あたり客室数、直近10年の新規開業比率 |
| 郊外・地方の宿泊特化型を保有するオーナー | 売却と同時に運営を続けるリースバックは、保有から運営への転換の選択肢になる。国内客比率や曜日別の稼働の平準さは、買い手に対する訴求材料として整理しておきたい | 国内客比率、平日・土曜の稼働差、宿泊以外の売上構成 |
| 神奈川の地銀・信金 | 訪日需要に左右されにくい業務都市のホテルは、単価の上振れよりも返済原資の安定性で評価できる。変動賃料型では売上の季節変動がそのまま賃料に現れる点を踏まえたい | 月次売上の変動幅、周辺事業所の集積、駅前地価の推移 |
| 運営会社 | 9,000円以上の価格帯が空いている市場では、設備と客室の改装による上位帯の形成が差別化の方向性になる。大浴場・サウナは口コミ上の強みを単価と付帯収入に結びつける工夫が有効といえる | 設備利用者の宿泊単価、日帰り利用の売上、平日前日の残室数 |
留意したい点もある。第一に、厚木・平塚の需要は周辺の事業所に支えられており、研究開発拠点や工場の再編があれば業務需要は直接の影響を受ける。第二に、駅1km圏の2040年の居住人口は本厚木で−3.8%、平塚で−6.8%と推計され、地域の商業集積が長期的に縮む可能性を織り込む必要がある。第三に、本稿の稼働率は掲載在庫に基づく推定で、単価も推定成約ADRであり、2棟の実際の運営実績を示すものではない。取得価格が公表されていない以上、投資採算の評価には踏み込めない点もあらためて記しておく。
まとめ
AB Capitalによる厚木263室・平塚138室の取得は、海外資本の買う対象が都心の観光立地から首都圏郊外の業務都市へ広がったことを示す事例である。市場データでみると、両市の推定成約ADRは7千円台と低い一方、月次の最大÷最小は1.24倍と1.09倍に収まり、駅1km圏の新規供給は10年間で現ストックの1〜2割弱にとどまっていた。平日と土曜が同じ高さまで埋まる予約の入り方も、国内の業務需要に支えられた市場であることを裏づけている。
同社はその後、8月に札幌で161室、9月に京都で46室を加え、国内の取得実績を16件に伸ばした。観光都市と業務都市を組み合わせて需要の源泉を分散させる動きが続くなか、郊外・地方の宿泊特化型を保有するオーナーにとっては、自らの資産の「安定性」を数字で示せるかどうかが、売却先や資金調達先との対話で問われることになるだろう。
集計方法について
客室ストックは、各駅から半径1km以内で直近3か月(2026年7〜9月)に販売価格を観測できた宿泊施設を対象とし、レジャーホテルを除いて数えた。開業年はメトロエンジンリサーチ&コンサルティングが把握する範囲の情報で、全数調査ではない。推定成約ADRは確定済みの月のみを用い、エリアの値は対象施設の中央値、駅1km圏の値は施設別12か月平均の中央値である。稼働率(OTA掲載在庫ベース・推定)は、総客室の30%以上を主要予約サイトに掲載する施設を2026年9月上旬の平日6泊で特定して母集団を固定し、宿泊45日前から前日までの残室数を総客室数で割って算出した。宿泊当日の値と45日より前の観測は用いていない。
よくある質問
Q. AB Capitalが取得した神奈川のホテルはどこですか。
A. 厚木市の「3S HOTEL ATSUGI」(263室、本厚木駅徒歩1分)と平塚市の「3S HOTEL HIRATSUKA」(138室、平塚駅徒歩4分)の2棟です。2026年6月12日に同社が発表しました。取得価格は公表されていません。
Q. 厚木市・平塚市のホテルの単価水準はどのくらいですか。
A. 2025年9月〜2026年8月の推定成約ADRの平均は、厚木市が約7,800円(N=20〜22施設)、平塚市が約7,000円(N=8施設)でした。台東区の約14,400円、大阪市中央区の約12,300円と比べると5〜6割の水準です。
Q. なぜ郊外の業務都市が海外ファンドの投資対象になるのですか。
A. 同社は、国内客が95%を超える顧客構成が訪日観光の変動に対するヘッジになると説明しています。本稿の集計でも、月次単価の最大÷最小は厚木市1.24倍・平塚市1.09倍と、台東区の1.60倍より小さい結果でした。
関連記事
参考資料・出典一覧
■ データソース
推定成約ADR、駅1km圏の客室ストック、稼働率(OTA掲載在庫ベース・推定)はメトロエンジンリサーチ&コンサルティングの集計による(調査時点:2026年10月5日)。推定成約ADRは2025年9月〜2026年8月の確定済みの月を用い、厚木市はN=20〜22施設、平塚市はN=8施設。予約の進み方は2026年9月宿泊分で、対象30施設/客室3,550(主要予約サイト掲載ベース)。取引の内容はAB Capital Investmentの発表と公式サイト、日経不動産マーケット情報、JLL、投資法人みらいの開示に、就業者・人口・地価は経済センサス、国土数値情報、地価公示に基づく。
■ 試算前提
取得価格が公表されていないため、本稿は価格・利回り・収支の試算を行っていない。エリアの推定成約ADRは対象施設の中央値、駅1km圏の値は施設別12か月平均の中央値。客室ストックは直近3か月(2026年7〜9月)に販売価格を観測した施設をレジャーホテルを除いて数えた。稼働率は総客室の30%以上を主要予約サイトに掲載する施設を固定の母集団とし、宿泊45日前から前日までを対象とした。大浴場・サウナの有無は、直近24か月の口コミが50件以上ある施設について言及率15%以上を「あり」、5%未満を「なし」と判定した。保有中の件数は、同社サイト掲載の16件から売却済みの5件を除いた11件である。
■ 限界・留意点
単価・稼働率はいずれも推定値であり、取得2棟の実際の運営実績や会計数値を示すものではない。平塚市(N=8施設)と海老名駅・橋本駅の1km圏(N=3〜4施設)は対象が少なく、参考水準として読む必要がある。開業年は把握できた範囲の情報で全数調査ではない。予約の進み方は2026年9月の単月の観測であり、季節による違いは反映していない。設備の判定は口コミの言及率による代理指標で、設備台帳に基づくものではない。経済センサスは2021年時点の値である。
■ 市場データ
・メトロエンジンリサーチ&コンサルティング — 推定成約ADR(厚木市N=20〜22施設、平塚市N=8施設ほか)、駅1km圏の客室ストック、稼働率(OTA掲載在庫ベース・推定、対象30施設/客室3,550)
・宿泊者口コミの集計(ホテルバンク編集部調べ、2024年10月〜2026年9月)
■ 政府統計・公的データ
・国土交通省 不動産情報ライブラリ — 地価公示・用途地域
・国土交通省 国土数値情報 — 250mメッシュ別将来推計人口、駅別乗降客数
・総務省・経済産業省 経済センサス-活動調査(2021年)
■ 業界レポート・プレスリリース
・AB Capital Investment「AB Capital Acquires a 401-Key Kanagawa Hospitality Portfolio, Marking its 13th & 14th Hotel Transactions」(2026年6月12日)
・AB Capital Investment 公式サイト「Portfolio」(2026年10月5日閲覧)
・投資法人みらい「国内不動産信託受益権の取得に関するお知らせ(ランドーホテル京都スイーツ)」(2026年8月3日)・ポートフォリオ一覧
・AB Capital Investment「AB Capital Expands Hokkaido Footprint with Hospitality Acquisition in Central Sapporo」(2026年8月31日)
・AB Capital Investment「AB Capital Expands Kyoto Footprint with Boutique Hospitality Acquisition in Central Kyoto」(2026年9月30日)
・JLL「2026年上半期のアジア太平洋地域のホテル投資額、過去最高の54%増を記録」(2026年8月12日)
■ ニュース
・【売買】神奈川のホテル2物件を取得、香港AB Capital(日経不動産マーケット情報、2026年8月28日)
・HVS Asia Pacific Hotel Transactions Bulletin Week Ending 4 September 2026(Hotel News Resource)