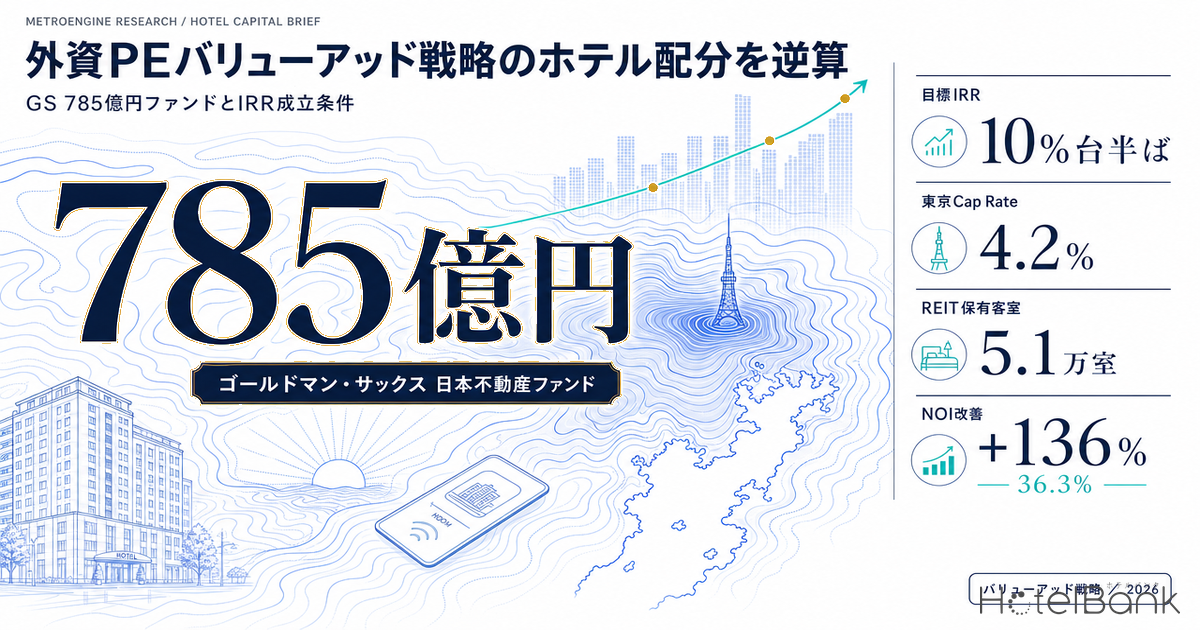
ゴールドマン・サックスが約5億ドル(約785億円)規模の日本不動産ファンドを組成し、データセンター・物流・住宅・ホテルの4セクターを対象に「バリューアッド戦略」で10%台半ばのリターンを狙う——2026年1月に報じられたこの動きは、外資系プライベート・エクイティ(PE)がホテル資産をどう位置づけるかを読み解く格好の題材である。本稿では、コア型(安定インカム志向)とバリューアッドの投資構造の違いを分解し、簡易GOP試算と感度分析で10%台半ばの内部収益率(IRR)が成立するホテル資産タイプを逆算し、J-REIT組入れ・私募売却という出口のバリュエーションまでを定量的にマッピングする。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。REIT開示の成約ADRは消費税抜き表示で、本記事の推定成約ADRも税抜相当の水準です。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt程度の精度を確認済)。
- GOP:売上高から運営費用を差し引いた営業粗利益(Gross Operating Profit)。NOI:純営業収益。Cap Rate:期待利回り(NOI÷資産価格)。IRR:内部収益率。
- データ出典:メトロエンジンリサーチ&コンサルティング
半ば
- — GS約785億円の日本不動産ファンドはホテルを4セクターの一角に据え、10%台半ばのバリューアッド・リターンを狙う。
- — 東京都心の期待利回りは4.2%(CBRE 2026年3月・過去最低)。Cap Rate圧縮余地が細り、勝敗はNOI改善力に移行。
- — 簡易試算では、緩やかな改善だと出口Cap 4.5%でIRR約8.9%止まり。NOI+136%のアグレッシブ改善で20〜24%に到達。
- — 上場7REIT保有は約5.1万室(全体の4.1%)。残る大半の「築古好立地×低稼働」プールが外資PEの主戦場。
- — 出口はJ-REIT組入れと私募売却の複線。JHRの時価LTV36.3%など受け皿の取得余力が流動性を支える。
起点:ゴールドマンの785億円ファンドとバリューアッドという選択
Bloombergが2026年1月5日に報じたところによると、ゴールドマン・サックスは約5億ドル(約785億円)の日本不動産ファンドを組成し、初回募集を3月末までに完了させる計画だという。低金利と円安を追い風とした国内不動産市況の上昇を背景に、これまで自己勘定中心だった対日投資を、外部投資家を募るファンド形式へと拡張する動きである。対象はデータセンター・物流施設・住宅・ホテルの4セクターで、割安に取得した資産の収益性を改善して10%台半ばのリターンを目指す「バリューアッド戦略」を掲げる。
ここで重要なのは、ホテルが4セクターの一角として明確に組み込まれている点である。インバウンド需要の回復と客室単価の上昇局面において、ホテルは「割安取得→リノベーション/リブランド→収益改善→出口」というバリューアッドの型がもっとも効きやすいアセットクラスの一つといえる。つまりこのファンド組成は、外資系PEがホテルを単なる分散対象ではなく、超過リターンの源泉として位置づけている証左と読める。
戦略角度:コア型とバリューアッドの投資構造を分解する
ホテル不動産への投資戦略は、リスク・リターンの取り方によって大きく「コア型」「バリューアッド型」「オポチュニスティック型」に分かれる。ゴールドマンが掲げる10%台半ばのリターンは、この中間に位置するバリューアッドの典型的なレンジである。それぞれの投資構造を整理すると、収益の源泉がどこにあるかが鮮明になる。
| 戦略タイプ | 目標IRR目安 | 収益の源泉 | 典型的な保有期間 | 代表的な担い手(参考) |
|---|---|---|---|---|
| コア型 | 4〜7% | 安定インカム(賃料・NOI) | 10年超・長期保有 | 長期インカム志向の機関投資家 |
| バリューアッド型 本稿の主題 | 10%台半ば | NOI改善+Cap Rate圧縮 | 4〜7年・中期 | 外資系PEファンド |
| オポチュニスティック型 | 18%超 | 開発・再生・大規模転用 | 3〜5年 | 開発回転型・機会追求型 |
出典:メトロエンジンリサーチ&コンサルティング(各戦略の一般的レンジを整理)
コア型が「安定した賃料収入の現在価値」を買うのに対し、バリューアッドは「取得時点では実現していないNOIを、運営改善によって顕在化させる伸びしろ」を買う。両者の違いは、下図の収益ブリッジで視覚化できる。バリューアッドのリターンは、①割安取得によるエントリーの妙味、②リノベーション・リブランドによるADR・稼働率の押し上げ(NOI改善)、③出口時点でのCap Rate圧縮という3層の積み上げで構成される。
ここで見落とせないのが、③のCap Rate圧縮が近年ほぼ限界水準に達しつつあるという点である。CBREの「不動産投資に関するアンケート — 期待利回り 2026年3月」によれば、東京都心の宿泊特化型ホテルの期待NOI利回りは4.2%と調査開始以来の過去最低を更新した。京都・大阪が4.7%、福岡が4.9%と続く。Cap Rateがこれ以上大きく低下する余地が限られる以上、バリューアッド戦略の勝敗を分けるのは、ますます②のNOI改善——すなわち運営の巧拙とアセットセレクションの精度——に移っている。
市場環境:客室単価の温度差がアセットセレクションを規定する
NOI改善の起点となるADRは、都市によって足元の勢いに明確な温度差がある。メトロエンジンリサーチの推定成約ADRで主要4府県の直近(2026年6月)を前年同月と比較すると、福岡が横ばい圏(+0.4%)で底堅い一方、大阪は前年同月比−32.3%と大きく反落している。これは2025年の大阪・関西万博による需要のピークからの反動が効いているためで、万博後の需要正常化局面にあることを示している。東京は−3.9%、京都は−8.6%と、いずれも高水準からの調整局面にある。
投資家にとって、この温度差は逆説的な機会を意味する。万博反動で単価が調整した大阪のような市場は、正常化後の需要トレンド線に対して足元の取得価格が割安に振れる可能性がある。一方、福岡のように単価が底堅く、かつCap Rate(4.9%)が主要都市の中で相対的に高い市場は、同じNOI改善でも出口価格への感応度が高い。バリューアッドの妙味は、こうした「価格が一時的に沈んだ市場」×「NOI改善余地の大きい個別資産」の交点にこそ存在する。
東京の推定成約ADRの月次推移を長めに見ると、2025年11月に¥17,100、2026年4月に¥17,800と季節ピークで高水準を付ける一方、閑散期の6月には¥12,100まで沈む。この年間を通じた1.4倍前後の振幅は、稼働の谷を埋めるレベニューマネジメントと、単価の山をさらに高めるリブランドの双方に、運営改善の余地が残っていることを示唆している。
ディール候補:10%台半ばIRRを逆算するアセットタイプ
それでは、10%台半ばのIRRはどのようなホテル資産で成立するのか。逆算のアプローチをとると、条件は3つに収斂する。すなわち(1)築古で好立地——立地は動かせないが建物は改善できる、(2)NOI改善余地が大きい——現状の運営が単価・稼働ともに市場平均を下回っている、(3)REIT非保有——上場REITが既に取り込んだ優良資産ではなく、まだ機関投資家の手が入っていないプールに残っている、である。同じ「取得価格を利回りから逆算する」アプローチを温泉旅館セグメントに当てはめた検証は、温泉旅館の買収上限価格を逆算(利回り12%で見る投資妙味)でも詳しく分析している。
この(3)の「プール」を定量化してみたい。上場7REITが保有するホテル客室数を合計すると約5.1万室(インヴィンシブル投資法人19,103室、ジャパン・ホテル・リート投資法人14,842室、星野リゾート・リート投資法人8,664室、いちごホテルリート投資法人4,315室、森トラストリート投資法人1,937室、日本ホテル&レジデンシャル投資法人1,750室、霞ヶ関ホテルリート投資法人726室)に達する。これはメトロエンジンリサーチが稼働を確認している約126万室の4.1%に過ぎない。裏を返せば、残りの大半は上場REITの外にあり、その中の「築古好立地×NOI改善余地」が外資系PEのバリューアッドの主戦場となる。
具体的なディール候補像として、都市部の150室規模・アッパーミドル帯で、築年が経過してADR・稼働ともに市場平均を下回る資産を想定する。こうした施設は、客室のリノベーションと運営体制の刷新(レベニューマネジメントの導入、ブランドの付け替え)によって、ADRと稼働率を市場水準まで引き上げる伸びしろを持つ。ブランドの付け替えが新築開業よりも早く安くバリューを生む構造については、外資ブランドへのリブランド戦略が背景を掘り下げている。以下の簡易試算では、この典型ケースでバリューアッドの経済性がどう成立するかを分解する。
| 項目 | As-Is(取得時) | Post-VA(改善後) | 改善幅 |
|---|---|---|---|
| ADR(推定成約) | ¥13,500 | ¥19,000 | +40.7% |
| 稼働率(OCC) | 70% | 84% | +14pt |
| RevPAR | ¥9,450 | ¥15,960 | +68.9% |
| GOP率 | 30% | 42% | +12pt |
| 年間NOI(概算) | ¥132百万 | ¥312百万 | +136% |
出典:メトロエンジンリサーチ&コンサルティング(150室都市型upper-mid・簡易試算)
取得価格を約42億円(築古・低稼働ゆえの割安取得)、リノベーションのCapExを約10億円と置くと、総投資額は約52億円となる。NOIが1.3億円強から3.1億円へと2.4倍に伸びる前提を置けば、出口Cap Rateの水準次第で投資の帰趨が決まる。建設費上昇について付言すると、全国のCPI宿泊料指数は2026年5月時点で172.3(2020年=100)と高止まりしており、新規建設のコスト増は既存築古資産のリノベーションによる供給を相対的に有利にする追い風でもある。
感度分析:IRRを規定するのはNOI改善度と出口Cap Rate
バリューアッドの経済性を、出口Cap RateとNOI改善のシナリオで感度分析する。まず保守的なベースケースとして、NOI改善を緩やかに置いた場合(GOP率32→40%、ADR¥14,000→¥18,500、稼働72→82%)、レバレッジ55%・4年保有・出口Cap 4.5%でエクイティIRRは約8.9%にとどまる。これは目標の10%台半ばに届かない。すなわち、緩やかな運営改善だけでは、Cap Rateが過去最低圏にある現在の市場ではバリューアッドの目標リターンは成立しにくい。
一方、より積極的なNOI改善(NOI +136%)とレバレッジ60%を織り込んだアグレッシブケースでは、出口Cap Rateの水準に応じてエクイティIRRは20〜24%に達し、目標を明確に上回る。両ケースの差は、ひとえに「どこまでNOIを改善できるか」に集約される。以下の感度表は、この関係を出口Cap Rate別に整理したものである。
| シナリオ | 出口Cap 4.3% | 出口Cap 4.5% | 出口Cap 4.7% |
|---|---|---|---|
| ベースケース(NOI緩改善・レバ55%) | 約10% | 約8.9% | 約6.8% |
| アグレッシブ(NOI+136%・レバ60%) | 24.4% | 22.3% | 20.1% |
| 参考:出口MOIC(アグレッシブ) | 1.40x | 1.33x | 1.28x |
出典:メトロエンジンリサーチ&コンサルティング(簡易試算・実際の投資判断には詳細なフィージビリティ・スタディが必要)
この感度分析が示す含意は明快である。第一に、Cap Rateが4%台前半まで圧縮した現在の市場では、コア型的な「取得して持つだけ」ではバリューアッドの目標リターンには届かない。第二に、目標達成の鍵はNOI改善の深さにあり、それを実現できるのは築古好立地×低稼働という「伸びしろの大きい」個別資産の発掘力である。第三に、出口Cap Rateの前提が数十bps動くだけでIRRは数pt変動するため、出口環境の見極めが投資成否を大きく左右する。
出口角度:J-REIT組入れと私募売却のバリュエーション
バリューアッドの最終工程は出口(Exit)である。改善したNOIを最大限のバリュエーションで現金化する経路として、主に「J-REITへの組入れ」と「私募ファンド・事業会社への売却」の2つがある。前者は、上場REITが安定運用アセットとして取り込むため、Cap Rate圧縮の恩恵をフルに享受できる。CBREのベンチマークに従えば、東京4.2%、京都・大阪4.7%、福岡4.9%という期待利回りが、そのまま出口価格の逆算値を規定する。
ここで、上場REITの財務余力が出口の受け皿となりうるかも重要な論点となる。ジャパン・ホテル・リート投資法人の有利子負債比率(時価LTV)は2026年3月時点で36.3%であり、一般的なホテルREITの40〜50%レンジに対して相対的に余裕がある。REIT側に取得余力がある局面では、バリューアッド投資家にとって出口の流動性が高まり、Cap Rate圧縮を織り込んだ売却が実現しやすくなる。実際にJHRが1,260億円で東京の大型物件を取得したREIT過去最大級のディールについては、JHRハイアットリージェンシー東京1,260億円取得の運用パフォーマンス分析が出口バリュエーションの実例として参考になる。
REIT各法人が開示する物件別の運営実績を横断的に見ると、出口の受け皿としての「地力」も読み取れる。2026年5月時点の月次で、ジャパン・ホテル・リート投資法人はADR¥21,400・稼働84.0%・RevPAR¥18,000、星野リゾート・リート投資法人はADR¥23,000・稼働80.1%・RevPAR¥18,400、いちごホテルリート投資法人はADR¥11,100・稼働84.3%(2026年5月時点)と、いずれも高稼働を維持している。バリューアッドで改善した資産のRevPARが、これら上場REITのポートフォリオ水準に接近すれば、組入れの蓋然性は一段と高まる。
もう一つの出口である私募売却では、EV/EBITDA倍率が価格の物差しとなる。実務では、オーナー報酬を市場の支配人給与水準に正常化した調整後EBITDAを用いるのが一般的で、インバウンド需要の回復を背景に近年の倍率は高めに推移している。J-REIT組入れが「Cap Rateベースの資産価格」で評価されるのに対し、私募売却は「収益倍率ベースの事業価値」で評価されるため、同じ資産でも出口経路の選択によって実現価格が変わりうる。バリューアッド投資家は、この2つの出口を天秤にかけ、改善後のNOI水準・立地・買い手の資金余力を勘案して最適な経路を選ぶことになる。
供給パイプラインという中期変数
投資判断の中期変数として、新規供給パイプラインも押さえておきたい。国土交通省「建築物動態統計調査」ベースでメトロエンジンリサーチが把握する範囲では、50室以上の計画ホテルは2026年に21件、2027年に11件、2028年に6件、2029年に1件と、先の年ほど件数が細っていく。ただしこれは確認申請ベースであり、確認申請は通常開業の1〜2年前に行われるため、未来年の件数は今後の申請追加で増加する見込みの「現時点での確定パイプラインの下限値」である点に注意が必要だ。
とはいえ、建設費の高止まりと確認申請の逓減傾向は、既存築古資産のリポジショニングにとっては追い風の構図である。新規供給が抑制されるほど、好立地の既存ストックの希少価値が相対的に高まり、リノベーションによって市場水準へ引き上げたNOIが、競争緩和の中でより長く維持されやすくなる。これはバリューアッド戦略の中期的なアップサイド要因といえる。
投資判断サマリー:機会はNOI改善力の勝負に集約される
以上を総合すると、ゴールドマンの785億円ファンドに象徴される外資系PEのバリューアッド戦略は、ホテルセクターにおいて明確な投資合理性を持つ。その合理性を成立させる条件を3つのホワイトスペースとして整理する。
機会① 築古好立地×低稼働
立地は動かせないが運営は改善できる。ADR・稼働が市場平均を下回る資産こそ、NOI +100%超の伸びしろを内包する。
機会② REIT非保有プール
上場REIT保有は約5.1万室(全体の4.1%)。残る大半のストックが未開拓の候補プールとして存在する。
機会③ 出口の流動性
JHRの時価LTV 36.3%など、REIT側に取得余力。J-REIT組入れ/私募売却の複線的出口が確保されている。
最後に、投資家が注視すべきリスク・変数を整理する。第一に出口Cap Rateの前提で、4%台前半という過去最低圏からの反転は数pt規模でIRRを毀損しうる。第二にNOI改善の実現力で、リブランドと運営刷新が計画通りに単価・稼働を押し上げられるかが成否を分ける。第三に地域別の需要トレンドで、万博反動局面の大阪のように単価が調整した市場では、正常化後のトレンド線を見極めた取得判断が求められる。これらを踏まえれば、バリューアッド戦略の勝敗は、Cap Rate圧縮という「市場任せの追い風」から、NOI改善という「自ら創り出す価値」へと、重心を明確に移していると結論づけられる。
| リスク要因 | 水準 | 投資判断への含意 |
|---|---|---|
| 出口Cap Rate反転 | 中 | 4%台前半は過去最低圏。数十bpsの上昇でIRRが数pt低下 |
| NOI改善の未達 | 高 | リブランド・運営刷新の実行力が投資成否を直接規定 |
| 地域需要の変動 | 中 | 万博反動(大阪−32.3%)等、市場ごとの温度差を織込む必要 |
| 建設費・金利 | 低〜中 | 新規供給抑制で既存築古のリポジショニングには追い風 |
出典:メトロエンジンリサーチ&コンサルティング
⚠ 将来日程・試算に関する注意:本記事のADRのうち2026年7月以降は調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。また本稿のGOP・NOI・IRR試算は一定の前提を置いた簡易試算であり、実際の投資判断には個別資産の詳細なフィージビリティ・スタディが必要です。関西エリアの数値には大阪・関西万博(2025年)の反動リスクが含まれます。
あわせて読みたい
- ブラックストーン2.4兆円対日不動産投資×ホテル配分の投資家含意 — 次のディール候補とCap Rate圧縮シナリオ
- CBRE 2026年3月Cap Rate過去最低 — 東京4.2%/京都大阪4.7%/福岡4.9%とNOI実勢ギャップの徹底検証
- ホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップ
- 温泉旅館の買収上限価格を逆算 — 湯河原・伊豆長岡・水上・草津のADR×OCC×利回り12%で見る投資妙味
- JHRハイアットリージェンシー東京1,260億円取得 — REIT過去最大ディールの運用パフォーマンス分析
- 外資ブランドへのリブランド戦略:新築開業より早く・安いブランド化の構造
- 地銀主導「小規模連続開発・改装ファンド」の構造分析 — 大型REIT取得との資金供給比較
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- ESG経済価値の投資家目線検証 — JHR・他REIT・独立系ホテルの定量比較
参考資料・出典一覧
■ データソース
推定成約ADR・OCCはメトロエンジンリサーチ&コンサルティングがOTA公開価格から算出した推定値(主要4府県 N=473〜1,151施設・2026年6月時点)。REIT保有客室数は保有関係マスター(N=298物件・2026年時点)、月次RevPAR/OCCは各上場REITの開示運営データ(2026年4〜5月)に基づく。
■ 試算前提
GOP・NOI・IRR試算は150室都市型アッパーミドルを想定した簡易モデル。取得価格約42億円+CapEx約10億円=総投資額約52億円、レバレッジ55〜60%・保有4年を前提とし、出口Cap Rateは4.3〜4.7%、NOI改善はベース(緩改善)とアグレッシブ(+136%)の2シナリオで感度分析した。Cap Rate水準はCBRE「期待利回り 2026年3月」を基準線に採用。
■ 限界・留意点
ADRは推定値でありREIT開示実績との照合誤差中央値は約7%(91施設・直近3ヶ月)。2026年7月以降のADRはOTA公開価格に基づく先行推定で予約進度により変動する。関西の数値には大阪・関西万博(2025年)の反動が含まれる。IRR試算は一定前提に基づく簡易値であり、実際の投資判断には個別資産の詳細なフィージビリティ・スタディを要する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格に基づく推定成約ADR(主要4府県 N=473〜1,151施設)、REIT保有関係マスター(N=298物件)
■ 政府統計・公的データ
- e-Stat「消費者物価指数」宿泊料(統計ID: 0003427113、2026年5月=172.3)
- 国土交通省「建築物動態統計調査」(計画ホテル・確認申請ベース)
■ REIT・業界レポート
- CBRE「不動産投資に関するアンケート — 期待利回り 2026年3月(Japan Cap Rate Survey March 2026)」
- ジャパン・ホテル・リート投資法人「財務サマリー」(時価LTV 36.3%)
- インヴィンシブル投資法人「財務状況」
- 各社REIT月次運営データ(ジャパン・ホテル・リート/星野リゾート・リート/いちごホテルリート/森トラストリート/日本ホテル&レジデンシャル/霞ヶ関ホテルリート/インヴィンシブル、2026年4〜5月)
■ ニュース・プレスリリース