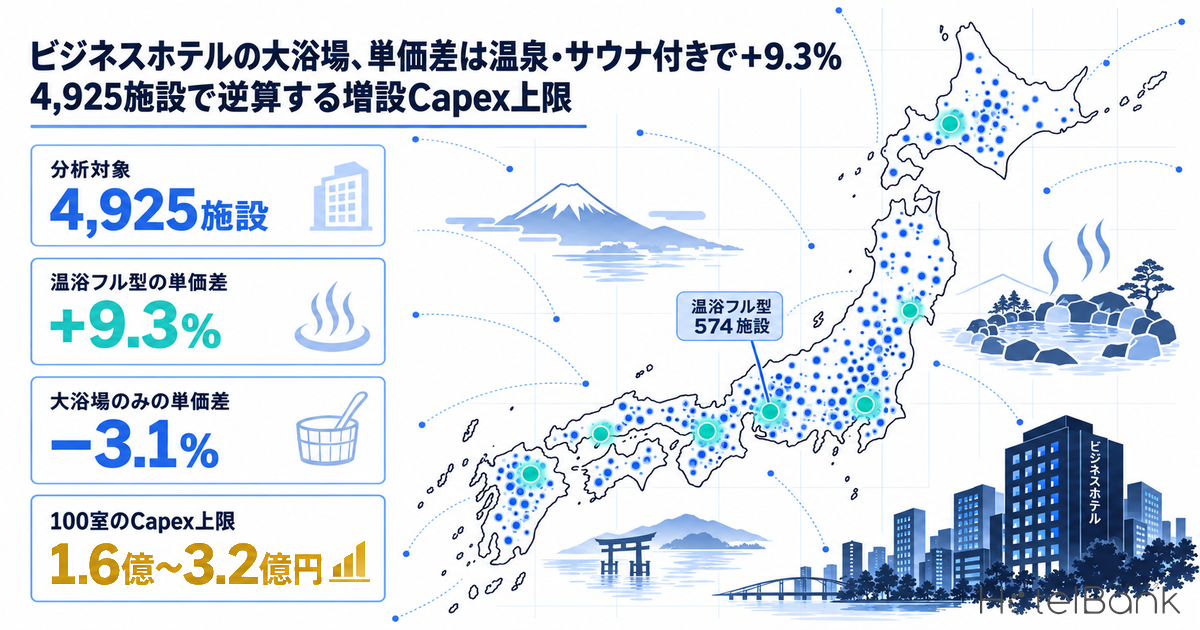
ビジネスホテルの大浴場は、客室の広さや朝食と並ぶ差別化装置として語られることが多い。しかし投資判断に必要なのは「あると人気が出る」という印象ではなく、大浴場のある施設は同じ町の同じような施設より1泊いくら高く売れているのか、そしてその差額が増設・転換のCapexをいくらまで正当化するのかという数字である。本稿では、メトロエンジンリサーチが追跡する国内138,203施設のうち、ビジネスホテルに分類される運営中6,392施設から、直近12か月の推定成約ADRが取得できる4,925施設(854市区町村・546,350室)を抽出し、大浴場の有無と単価の関係を定量化した。
既刊との線引き
旅館の既存浴場の循環ろ過・消毒設備の更新費と条例基準は「温泉旅館の大浴場、設備更新は1室年2.1万〜9.0万円」で、客室内浴室の仕様と単価の関係は「バス・トイレ別の単価効果は1㎡+1,049円」で扱った。宴会場・大浴場の天井規制に伴う改修費や、宿泊者向けの大浴場付きホテルのランキングも別稿の領域である。本稿は旅館ではなくビジネスホテルに限定し、「大浴場があると単価がいくら違い、それが増設投資をいくらまで正当化するか」だけを扱う。浴場設備の更新費・天井規制・施設ランキングは扱わない。
本記事における指標の定義
- ADR(平均客室単価):各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。本稿では施設ごとに2025年9月〜2026年8月の確定月(9か月以上)の平均をとり、その施設の代表値としました。
- 大浴場あり:主要予約サイトに掲載される施設の設備一覧に「大浴場」(男女別大浴場・展望大浴場等の表記を含む)がある施設。「温泉」「サウナ」も同じ設備一覧の表記で判定しています。表記の有無であり、浴場の規模や泉質の真偽を個別に確認したものではありません。
- OCC(客室稼働率):本稿の試算では観光庁「宿泊旅行統計調査」2025年年間値(確定値)のビジネスホテル客室稼働率75.3%(2025年1〜12月の全国値)を用います。
- 単価差(プレミアム):推定成約ADRの対数を目的変数とし、同一市区町村・客室規模・開業年代(・ブランド)をそろえて比較した回帰推定値。「大浴場があるから単価が上がる」という因果を示すものではなく、条件をそろえたうえで観測される差です。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 大浴場のある施設は、同じ市区町村の中で比べると推定成約ADRが+11.9%高い。ただし客室規模・開業年代をそろえると+6.0%、さらにブランドをそろえると+3.1%まで縮む。差の大半は「大浴場を持つのは大型・新しめ・特定ブランドの施設」という構成の違いで説明される。
- — 設備の中身で分けると、差がはっきり出るのは大浴場に「温泉」と「サウナ」の表記がそろう温浴フル型(574施設)で+9.3%(95%区間+6.5%〜+12.1%)。大浴場のみ(227施設)は−3.1%で、単価上の差は統計的に確認できない。
- — 温浴フル型の差は市区町村の価格帯で異なり、ビジネスホテルの中央値が7,000〜9,000円の中位都市で+14.8%、9,000円以上の高価格都市では+3.7%(有意差なし)。
- — 基準単価7,400円・OCC75.3%(観光庁・2025年1〜12月のビジネスホテル年間値)で換算すると、温浴フル型の差は1室1泊約700円、100室で客室売上年1,891万円。増分NOIを還元利回り4.1〜6.0%で割り戻すと、Capexの上限は1.6億〜3.2億円(1室158万〜323万円)となる。
- — 既存館で客室をつぶして浴場をつくる場合、差額で埋め合わせられるのは100室あたり6〜9室分までにとどまる。成立しやすいのは、客室以外の空間(旧レストラン・宴会場・地下・屋上等)を転用できる物件である。
大浴場は「どんな施設が持っているか」が偏っている
最初に、比較の前提となる母集団の偏りを確認しておきたい。分析対象4,925施設のうち、設備一覧に大浴場の表記がある施設は1,261施設(25.6%)である。表記の精度については、大浴場を標準仕様として展開するブランドでは9割超の施設に表記があり、大浴場を持たないことが知られるブランドでは表記がゼロだったことから、判定の手がかりとして実用に足ると判断した。
大浴場のある施設とない施設を単純に並べると、推定成約ADRの中央値は7,876円対7,516円で、差は+4.8%にとどまる。一方で、客室数の中央値は119室対84室と大きく異なり、開業年の中央値も2006年対2004年と大浴場のある側がやや新しい。つまり大浴場の有無は、規模・築年・ブランド・立地と強く結びついた属性であり、単純比較の数字をそのまま「大浴場の値段」と読むことはできない。
設備の中身で6区分に分けると、構成の違いはさらに鮮明になる。大浴場に「温泉」「サウナ」の表記がそろう温浴フル型は574施設で、客室数の中央値は142室、独立系(チェーン非加盟)の比率は30%にとどまる。反対に、大浴場のみの施設は227施設で客室数の中央値は60室、独立系が67%を占める。前者は大型のチェーン施設、後者は地方の中小独立系が中心という、まったく異なる母集団である。
| 設備区分 | 施設数 | 推定成約ADR中央値 | 客室数中央値 | 独立系比率 | 開業年中央値 | 口コミ総合評価中央値 |
|---|---|---|---|---|---|---|
| 大浴場・温泉・サウナの表記なし | 3,353 | ¥7,396 | 80室 | 52% | 2003年 | 3.84 |
| 大浴場のみ | 227 | ¥6,487 | 60室 | 67% | 2002年 | 3.77 |
| 大浴場+サウナ | 169 | ¥6,872 | 101室 | 63% | 2005年 | 3.91 |
| 大浴場+温泉 | 291 | ¥7,795 | 126室 | 31% | 2006年 | 3.81 |
| 温浴フル型(大浴場+温泉+サウナ) | 574 | ¥8,787 | 142室 | 30% | 2006年 | 3.88 |
| 大浴場表記なし・サウナまたは温泉の表記あり | 311 | ¥9,193 | 112室 | 30% | 2006年 | 3.82 |
※推定成約ADRは2025年9月〜2026年8月の施設別平均の中央値。開業年は登録上の開業年で、1990年1月1日の一括登録値は除外。口コミ総合評価は5点満点・口コミ30件以上の施設(N=4,885)の中央値。
出典:メトロエンジンリサーチ&コンサルティング(N=4,925施設)、口コミはホテルバンク編集部調べ
条件をそろえるほど縮む差 — +11.9%から+3.1%へ
それでは、条件をそろえると差はどう変わるのか。比較の条件を一段ずつ加えていった結果が下のチャートである。まず同一市区町村の中だけで比べると、大浴場のある施設の単価差は+11.9%(95%区間+9.6%〜+14.1%)と、単純比較の+4.8%より大きくなる。大浴場付きの施設は地方の中核都市に多く、全国平均の価格帯より安い都市に偏っているため、単純比較では差が小さく見えていたわけである。
ここに客室規模(対数)と開業年代を加えると+6.0%、さらにブランド(チェーン加盟先、独立系は1区分)をそろえると+3.1%(同+1.1%〜+5.0%)まで縮む。独立系2,362施設だけで同じ比較をしても+3.3%(同+0.2%〜+6.5%)で、ほぼ同じ水準だった。大浴場の有無そのものに対応する単価差は、全体として「数%」の水準だと読むのが妥当だろう。
※対数ADRの回帰係数を%換算。いずれも同一市区町村内の比較(市区町村の固定効果)。
出典:メトロエンジンリサーチ&コンサルティング(N=4,925施設、独立系はN=2,362施設)
差が出るのは「温浴フル型」— 大浴場のみでは確認できない
全体の+3.1%は、設備の中身が異なる施設の平均である。そこで大浴場を4区分に分け、同一市区町村・規模・開業年代・ブランドをそろえたうえで、大浴場・温泉・サウナのいずれの表記もない施設との差を推定した。結果は明確に分かれた。
温浴フル型は+9.3%(95%区間+6.5%〜+12.1%)と、ブランドをそろえても有意な差が残る。大浴場+サウナは+4.0%(同+0.1%〜+8.1%)、大浴場+温泉は+0.9%(同−2.4%〜+4.3%)にとどまり、大浴場のみは−3.1%(同−6.4%〜+0.2%)で、ゼロと区別できない。ブランドを条件に入れない推定では温浴フル型が+16.0%、独立系に限ると+15.2%となり、差の大きさは推定方法で変わるものの、「温浴フル型が最も高く、大浴場のみは差がない」という順序はどの推定でも変わらなかった。
注目したいのは、大浴場の表記がなくサウナか温泉の表記だけがある311施設でも+7.2%(同+4.3%〜+10.2%)の差が観測された点である。単価と結びついているのは浴槽の大きさそのものよりも、サウナや温泉といった「滞在の目的になりうる温浴体験」の有無だと考えられる。広い浴槽を用意するだけでは、価格に表れる付加価値にはなりにくいということだ。
※基準は大浴場・温泉・サウナのいずれの表記もない施設(3,353施設)。対数ADRの回帰係数を%換算。
出典:メトロエンジンリサーチ&コンサルティング(N=4,925施設)
| 設備区分 | 施設数 | 市区町村・規模・築年代をそろえた差 | +ブランドもそろえた差(95%区間) | 独立系のみ(95%区間) |
|---|---|---|---|---|
| 大浴場のみ | 227 | −3.8% | −3.1%(−6.4%〜+0.2%) | −4.7%(−9.6%〜+0.4%) |
| 大浴場+サウナ | 169 | −0.4% | +4.0%(+0.1%〜+8.1%) | +6.0%(+0.1%〜+12.3%) |
| 大浴場+温泉 | 291 | +3.9% | +0.9%(−2.4%〜+4.3%) | −6.3%(−12.3%〜0.0%) |
| 温浴フル型 | 574 | +16.0% | +9.3%(+6.5%〜+12.1%) | +15.2%(+9.9%〜+20.8%) |
| 大浴場表記なし・サウナまたは温泉の表記あり | 311 | +12.5% | +7.2%(+4.3%〜+10.2%) | +11.2%(+4.9%〜+18.0%) |
出典:メトロエンジンリサーチ&コンサルティング(N=4,925施設、独立系はN=2,362施設)
中位価格の都市と100室未満で差が大きい
温浴フル型の差は、どこでも同じ大きさというわけではない。市区町村ごとにビジネスホテルの推定成約ADR中央値を求め、7,000円未満(1,839施設)、7,000〜9,000円(1,708施設)、9,000円以上(1,378施設)の3層に分けて同じ推定を行うと、差は中位の都市で+14.8%と最も大きかった。低価格の都市は+6.1%、高価格の都市は+3.7%で、高価格の都市の差は統計的に有意ではない。
基準となる施設の単価(大浴場・温泉・サウナの表記なしの中央値)は、低価格層5,940円、中位層7,525円、高価格層11,865円である。円に直すと、中位層の差は1室1泊約1,100円、低価格層は約400円となる。東京都心や京都中心部のような高価格の都市では、立地や客室の質が単価の大部分を決めており、温浴設備が上乗せできる余地は相対的に小さいと読める。
客室規模別では、100室未満で+16.0%、100〜199室で+2.0%、200室以上で+3.4%と、小規模帯で差が大きい。ただし100〜199室と200室以上の差は統計的に有意ではなく、100室未満の温浴フル型は161施設と標本も限られる。規模別の数字は「小規模でも温浴フル型の差が確認できる」ことを示すにとどめ、大型施設で差が消えると断定する材料にはしない方がよいだろう。
※温浴フル型の単価差(同一市区町村・規模・築年代・ブランドをそろえた推定)。高価格都市、100〜199室、200室以上は95%区間がゼロをまたぐ。
出典:メトロエンジンリサーチ&コンサルティング(N=4,925施設)
大浴場付き比率の地域分布
次に、エリアの側から見る。ビジネスホテルが15施設以上ある78市区町村について、大浴場の表記がある施設の比率を地図に落とした。全国平均の25.6%に対し、金沢市(29.5%)、函館市(29.0%)、大分市(35.7%)、旭川市(34.8%)、富山市(33.3%)など地方中核都市では3割前後に達する一方、東京都千代田区(4.9%)、新宿区(6.8%)、中央区(9.1%)といった都心では1割に届かない。
この分布は前節の結果と整合的である。都心の高価格エリアでは、土地の値段に対して浴場の床面積が客室を大きく圧迫するうえ、単価の上乗せも小さい。対して中位価格の地方中核都市では、温浴設備が施設の選択理由として機能しやすく、実際に大浴場付きの施設が厚く集まっている。取得・開発を検討するエリアで大浴場付きの比率がすでに高い場合、差別化の効果は「あって当然」の水準に近づいている可能性がある点も、あわせて見ておきたい。
※円の大きさ=分析対象のビジネスホテル数、濃さ=大浴場の表記がある施設の比率。ビジネスホテル15施設以上の78市区町村。
出典:メトロエンジンリサーチ&コンサルティング(N=2,297施設)
| 市区町村 | ビジネスホテル数 | うち大浴場あり | うち温浴フル型 | 大浴場付き比率 | 推定成約ADR中央値 |
|---|
※分析対象のビジネスホテル数が多い上位15市区町村。推定成約ADR中央値は施設別12か月平均の中央値。
出典:メトロエンジンリサーチ&コンサルティング
差額から逆算するCapexの上限 — 100室で1.6億〜3.2億円
ここからは、観測された単価差を投資額に換算する。モデルは100室のビジネスホテルとし、基準単価は大浴場・温泉・サウナの表記がない施設の推定成約ADR中央値7,396円を丸めた7,400円、稼働率は観光庁「宿泊旅行統計調査」2025年年間値(確定値)のビジネスホテル客室稼働率75.3%(2025年1〜12月の全国値)を用いる。温浴フル型の+9.3%を当てはめると、1室1泊あたりの差は約700円、100室の客室売上では年1,891万円になる。
ただし、この売上がそのまま利益になるわけではない。浴場は24時間近い加温・循環運転の光熱費、清掃の人件費、水質検査と薬剤費を伴う。そこで増分売上のうちNOIとして残る割合(フロースルー率)を50%と70%の2通りで置いた。NOIを還元利回りで割り戻した値が、市場価値の観点で正当化できるCapexの上限となる。還元利回りは、日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在)の東京のホテルの期待利回り4.1%を下限に、地方都市を想定した5.0%・6.0%を並べた。
| 単価差 | 増分客室売上(年) | 増分NOI(フロースルー50%) | Capex上限 4.1% / 5.0% / 6.0% | 増分NOI(同70%) | Capex上限 4.1% / 5.0% / 6.0% |
|---|---|---|---|---|---|
| +3.0%(大浴場全体の平均的な差) | 610万円 | 305万円 | 0.74億 / 0.61億 / 0.51億円 | 427万円 | 1.04億 / 0.85億 / 0.71億円 |
| +6.0% | 1,220万円 | 610万円 | 1.49億 / 1.22億 / 1.02億円 | 854万円 | 2.08億 / 1.71億 / 1.42億円 |
| +9.3%(温浴フル型) | 1,891万円 | 946万円 | 2.31億 / 1.89億 / 1.58億円 | 1,324万円 | 3.23億 / 2.65億 / 2.21億円 |
| +12.0% | 2,441万円 | 1,220万円 | 2.98億 / 2.44億 / 2.03億円 | 1,708万円 | 4.17億 / 3.42億 / 2.85億円 |
| +15.0%(中位都市の温浴フル型に近い水準) | 3,051万円 | 1,525万円 | 3.72億 / 3.05億 / 2.54億円 | 2,136万円 | 5.21億 / 4.27億 / 3.56億円 |
■ 試算前提:100室、基準単価7,400円(推定成約ADR・税抜相当)、OCC75.3%(観光庁 2025年1〜12月の年間値・ビジネスホテル)、365日。Capex上限=増分NOI÷還元利回り。稼働率の変化、口コミ評価を通じた集客効果、浴場の大規模更新費は含まない簡易試算です。
出典:メトロエンジンリサーチ&コンサルティング、観光庁「宿泊旅行統計調査」、日本不動産研究所「不動産投資家調査」
温浴フル型の差が得られる前提では、100室のCapex上限はフロースルー率と還元利回りの組み合わせで1.58億〜3.23億円、1室あたり158万〜323万円となる。投資回収の観点で10年の単純回収を条件にすると、上限は0.95億〜1.32億円まで下がる。ファンドのバリューアッド案件では前者の「価値増分」が、長期保有のオーナーでは後者の「回収年数」が判断軸になりやすいだろう。
一方で、大浴場のみの施設では単価差が確認できなかったため、単価の上乗せだけを根拠にしたCapex上限は実質ゼロである。大浴場のみの増設を正当化するなら、稼働率の底上げ、口コミ評価を通じた集客、連泊需要の取り込みといった単価以外の効果を別途見積もる必要がある。本稿はこれらを計測していないため、そこは物件ごとの検討に委ねたい。
※100室モデル、フロースルー率50%と70%。■ 試算前提は上表と同じ。
出典:メトロエンジンリサーチ&コンサルティング
建築側のコストと照らし合わせておく。男女別の浴室と脱衣室で延べ約150㎡(約45坪)を想定すると、温浴施設の標準的な建築工事費について業界から「坪あたり200万円超が普通」という指摘があることから、坪200万〜300万円で約0.9億〜1.35億円が一つの目安になる。これに温泉の確保費用(源泉の掘削・引湯・運搬湯など)とサウナ設備が加わる。温浴フル型の上限1.58億〜3.23億円に対して、建築費だけなら収まる余地があるが、温泉の確保方法によっては上限に迫る。温泉を含めるかどうかは、建築費ではなく源泉の調達条件で決まると言ってよい。
既存館の改装 — 客室をつぶせるのは100室あたり6〜9室まで
既存のビジネスホテルに大浴場を後から設ける場合、もう一つの制約がある。浴場の床面積を客室の転用でまかなうと、その客室の売上がまるごと失われることだ。1室あたりの年間客室売上は7,400円×75.3%×365日で約203万円、変動費を差し引いて7割が利益に残るとすれば、1室減るごとに年約142万円のNOIが消える。
これを温浴フル型の差額と比べると、損益が釣り合う転用室数は100室あたり、フロースルー50%で6.2室、70%で8.5室にとどまる。差額を+15%と楽観的に置いても9.7〜13.0室である。15㎡前後の客室が並ぶ一般的なビジネスホテルで150㎡の浴場を確保しようとすると、廊下を含めて8〜10室前後の転用が必要になりやすく、建築費を払う前の時点で差額がほぼ相殺される計算になる。
※100室モデル。転用で失う客室のNOIは客室売上の70%で試算。差額は残る客室にのみ乗ると仮定。■ 試算前提は前掲の表と同じ。
出典:メトロエンジンリサーチ&コンサルティング
| 単価差 × フロースルー率 | 客室転用ゼロのときの増分NOI(年) | 損益が釣り合う転用室数(100室あたり) |
|---|---|---|
| +9.3% × 50% | 946万円 | 6.2室 |
| +9.3% × 70% | 1,324万円 | 8.5室 |
| +15.0% × 50% | 1,525万円 | 9.7室 |
| +15.0% × 70% | 2,136万円 | 13.0室 |
出典:メトロエンジンリサーチ&コンサルティング
したがって既存館で大浴場を検討するときの第一の確認事項は、単価差の大きさよりも客室以外に転用できる空間があるかである。稼働していない旧レストランや宴会場、地下の機械室まわり、屋上といった空間を使えれば、客室を減らさずに差額をそのまま取り込める。大浴場を標準仕様とするブランドへの転換を運営会社が提案する場合も、この空間の有無が提案の成否を左右すると考えられる。
なお、増築や用途の変更を伴う場合は建築確認の要否が論点になり、条件によっては構造・避難の追加対応が必要になる(「宿の改修に確認申請が要る条件」を参照)。浴場を宿泊者以外にも開放する場合には、公衆浴場としての許可が別途論点になりうる。完成後の衛生管理と設備更新の負担は、旅館を対象にした既刊の整理がビジネスホテルにもそのまま当てはまる。
投資判断への示唆
本稿の結果を投資・改装の判断に落とすと、次の3点に整理できる。第一に、「大浴場がある」ことだけでは単価上の差は確認できず、差が観測されるのは温泉とサウナを伴う温浴フル型である。増設を検討するなら、浴槽の広さよりもサウナや温泉といった滞在の目的になる要素を組み込めるかどうかが先に問われる。
第二に、差の大きさはエリアの価格帯で異なり、中位価格(ビジネスホテルの中央値7,000〜9,000円)の都市で最も大きい。高価格の都心では差が小さく、床面積の機会費用も大きいため、温浴設備への投資は相対的に効きにくい。地方中核都市のバリューアッド案件では、温浴フル型化が有力な選択肢になりうる。
第三に、既存館では客室の転用が6〜9室を超えると差額で埋め合わせられない。取得前のデューデリジェンスでは、客室以外の転用可能な空間、給排水・熱源の容量、温泉の調達条件を先に確認し、そのうえで本稿の感度表に当てはめてCapexの上限を見積もる流れが現実的である。いずれの数字も、条件をそろえた比較で観測された差であり、個別の物件で同じ差が得られることを保証するものではない。
集計方法と出典
メトロエンジンリサーチが国内で追跡する138,203施設のうち、ビジネスホテルに分類される運営中の6,392施設を母集団とし、2025年9月〜2026年8月の確定月のうち9か月以上で推定成約ADRが得られ、客室数が10室以上の4,925施設(854市区町村・546,350室、チェーン加盟2,563施設・237グループ)を分析対象とした。単価差の推定は、施設別12か月平均ADRの対数を目的変数とし、市区町村(とブランド)の固定効果を除いたうえで、設備区分・客室数の対数・開業年代(1990年未満、1990年代、2000年代、2010年代、2020年以降、不明)を説明変数とする最小二乗法による。開業年は登録上の値で、1990年1月1日の一括登録値は「不明」として扱った。温泉・サウナの表記は施設の設備一覧にもとづくもので、泉質や設備の規模は区別していない。
試算に関する注意:本稿のCapex上限は、観測された単価差・観光庁の稼働率・不動産投資家調査の期待利回りにもとづく簡易試算であり、実際の投資判断には物件ごとの詳細なフィージビリティ・スタディが必要です。推定成約ADRは推定値で、各施設の実際の成約価格とは異なります。
関連記事
- バス・トイレ別の単価効果は1㎡+1,049円 — 宿泊特化型4,515施設の浴室仕様と回収6.1年
- 温泉旅館の大浴場、設備更新は1室年2.1万〜9.0万円 — 循環ろ過の条例基準とCapexサイクル
- ホテルの厨房は約31室から回収できる — 設備費・人員・許可を分解した投資試算
- 旅館の和洋室改装、単価差は町の価格帯で+10.8%〜−33.9% — 69市町村と30室の回収試算
- 宿の改修に確認申請が要る条件|200㎡・2階建てと4号特例縮小(2025年4月〜)
- 都市型ホテルの温浴付帯23.5% — 温泉表記ありは推定ADR+54%、東京は9.7%に伸びしろ
- サウナ規制強化で変わる温浴Capex採算 — 投資・採算境界線とROI回収シナリオ
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングが国内で追跡する138,203施設のうち、ビジネスホテルに分類される運営中の6,392施設から、2025年9月〜2026年8月の確定月のうち9か月以上で推定成約ADRが得られた4,925施設(854市区町村・546,350室)の単価、設備一覧の表記(大浴場・温泉・サウナ)、客室数・開業年。稼働率は観光庁「宿泊旅行統計調査」の2025年1〜12月の年間値(確定値)、還元利回りは日本不動産研究所「不動産投資家調査」(2026年4月現在)。
■ 試算前提
100室モデル、基準単価7,400円(推定成約ADR・税抜相当)、稼働率75.3%(2025年1〜12月・ビジネスホテル)、365日。単価差は温浴フル型の+9.3%を中心に+3.0%〜+15.0%の5水準、増分売上のフロースルー率は50%・70%、還元利回りは4.1%・5.0%・6.0%。Capex上限=増分NOI÷還元利回り。客室転用の損益分岐は、転用で失う客室のNOIを客室売上の70%とし、単価差は残る客室にのみ乗ると仮定した。
■ 限界・留意点
単価差は同一市区町村・客室規模・開業年代・ブランドをそろえた回帰推定であり、大浴場の設置による因果効果を示すものではない。設備の判定は予約サイトの設備一覧の表記にもとづき、浴場の規模・泉質・運営の質は区別していない。稼働率の変化、口コミ評価を通じた集客効果、浴場の光熱費・大規模更新費の物件差は試算に含まない。温泉の確保費用は源泉の条件で大きく変わるため、建築費と上限の比較は目安にとどまる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(ビジネスホテルN=4,925施設、2025年9月〜2026年8月)、施設の設備表記、客室数・開業年
- ホテルバンク編集部調べ — 口コミ総合評価(口コミ30件以上の施設、N=4,885)
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査(2025年・年間値(確定値))」 — ビジネスホテル客室稼働率75.3%(2025年1〜12月)
■ 業界レポート
- 日本不動産研究所「第54回 不動産投資家調査(2026年4月現在)」 — ホテル期待利回り(東京)4.1%
- アクトパス「温浴ビジネス年頭所感2024(4)」(2024年1月12日) — 温浴施設の建築工事費の坪単価
- アクトパス「坪単価500万円の衝撃と温浴ビジネスの未来」(2026年8月10日)