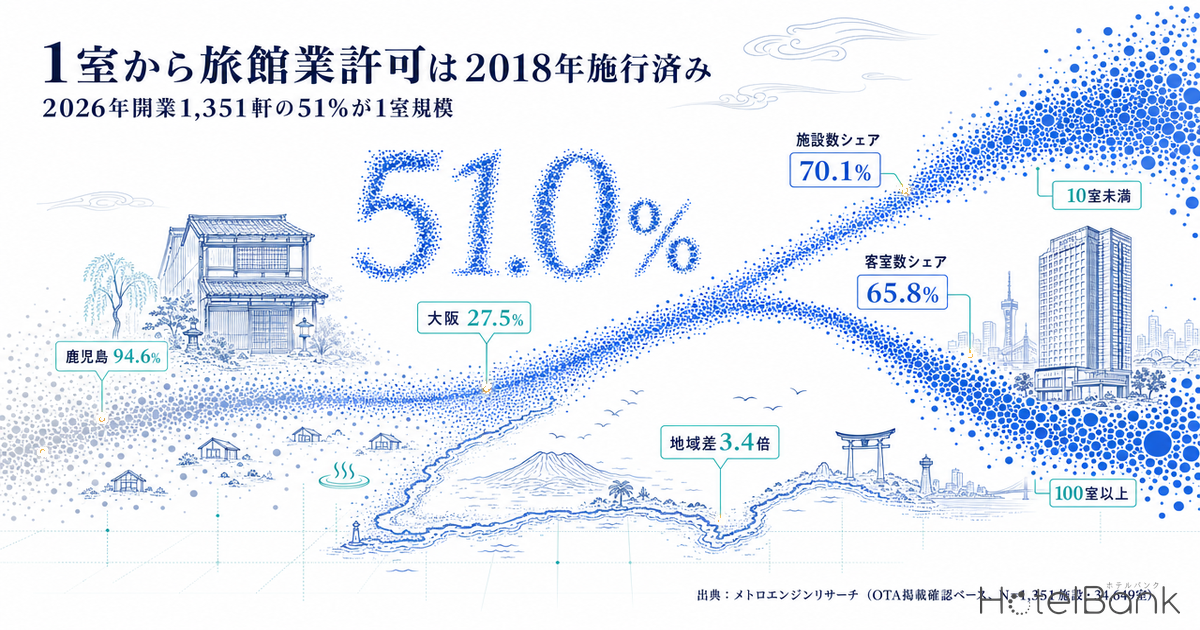
1室から旅館・ホテル営業の許可が取れる——この制度は、2026年に始まったものではない。最低客室数の基準(ホテル営業10室・旅館営業5室)が撤廃されたのは、2018年6月15日施行の改正旅館業法(平成29年法律第84号)である。施行からすでに8年が経過している。では、その8年で宿泊供給の形はどう変わったのか。メトロエンジンリサーチが把握する2026年の新規開業1,351施設を集計すると、51.0%が1室規模、70.1%が10室未満だった。旧基準のままなら旅館業の許可要件を満たさなかった規模帯が、いまや新規開業の7割を占めている。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 新規開業施設数:メトロエンジンリサーチが追跡する国内約168,000施設のうち、OTA上で稼働が確認できる約27,000施設を母集団とし、その開業日が当該年に属するものを集計した値(OTA掲載確認ベース)。OTA未掲載の旅館・民宿・簡易宿所は含まれません。
- データ出典:メトロエンジンリサーチ/国土交通省・厚生労働省の公表資料
- — 1室からの旅館・ホテル営業許可は2018年6月15日施行。「2026年施行」とする記述は施行年の誤りで、2023年12月の改正でも客室数の基準は動いていない。
- — 2026年開業1,351施設の51.0%が1室、70.1%が10室未満。旧基準(ホテル10室・旅館5室)なら許可要件を満たさなかった規模帯が、新規開業の7割を占める。
- — ただし客室数で見ると1室規模は全体の2.0%。100室以上の116施設が34,649室中65.8%を握る。軒数と室数で市場が逆立ちするバーベル構造。
- — 10室未満比率の地域差は3.4倍(鹿児島94.6%/大阪27.5%)。効いているのは制度ではなく、転用できる建築ストックと土地の取得単位。
- — 単価差は許可区分ではなく提供内容から生じる。静岡は旅館¥16,100に対しビジネスホテル¥7,000だが、北海道は旅館¥9,400がビジネスホテル¥10,400を下回る。
まず事実確認:1室営業の解禁は2018年、直近の改正は2023年
本題に入る前に、制度の時系列を正確に押さえておきたい。ウェブ上には「改正旅館業法が2026年6月15日に施行され、1室から営業できるようになった」とする記述が複数見られるが、これは施行年の誤りである。「6月15日施行」という日付は合っているものの、その年は2018年(平成30年)だ。
根拠は複数ある。観光経済新聞は施行決定を報じた記事で、営業種別の「旅館・ホテル営業」への統合と最低客室数の撤廃、玄関帳場の条件付き不設置を6月15日施行として伝えている。東京都福祉保健局(当時)が平成30年3月28日付で公表した審議会資料も、同じ内容を改正旅館業法の概要として整理している。この改正法は平成29年12月8日に成立し、翌年6月15日に施行された。
その後の改正は2023年(令和5年)12月13日施行のもので、こちらは宿泊拒否事由の整理や感染症対策に関する規定が中心であり、客室数や構造設備の基準を動かすものではない。つまり2026年8月末時点で、1室営業に関する基準は2018年から変わっていない。3つの許可区分ごとの要件と、2018年・2023年それぞれの改正で何が動いたのかは、旅館業法とは — 3区分の許可要件と2018・2023年改正、民泊との違いで整理している。
| 時期 | できごと | 宿泊供給への影響 |
|---|---|---|
| 1948年7月 | 旅館業法 制定 | ホテル営業・旅館営業・簡易宿所営業・下宿営業の4区分 |
| 2017年12月8日 | 改正法 成立(平成29年法律第84号) | — |
| 2018年6月15日 | 改正法 施行 | 営業種別を「旅館・ホテル営業」に統合/最低客室数(10室・5室)撤廃で1室から許可可能に/客室床面積は1室7㎡以上・寝台設置時9㎡以上/玄関帳場の寸法規定を撤廃し条件付き不設置を許容/ICTを活用した本人確認を対面と同等と整理/宿泊者名簿の保存期間を「3年」に |
| 2018年6月15日 | 住宅宿泊事業法 施行 | 届出制の民泊(年間提供日数180日上限)が並走 |
| 2023年12月13日 | 改正法 施行(令和5年) | 宿泊拒否事由の整理など。客室数・構造設備の基準変更はなし |
出典:厚生労働省・東京都の公表資料および観光経済新聞報道より、ホテルバンク編集部作成
玄関帳場を設けない運用については、施行時点から3つの条件が示されている。緊急時に職員が概ね10分程度で駆け付けられる体制、ビデオカメラ等による常時確認、鍵の適切な受け渡し——の3点である。ICT本人確認も、顔と旅券が画像で明確に確認でき、施設の近傍から画像が送信されることが前提とされた。無人運用が無条件に認められたわけではない点は、8年経ったいまも変わらない。
2026年開業1,351施設の51%は1室 — 施設数と客室数で逆立ちする供給構造
制度の話はここまでにして、実際の供給がどうなっているかを見る。メトロエンジンリサーチが把握する2026年開業(客室数が判明する1,351施設)を規模帯で分けると、構造は明確に二極化している。
施設数では1室規模が689施設・51.0%を占める一方、客室数で見ると全34,649室のわずか2.0%にすぎない。逆に100室以上は116施設・8.6%にとどまるが、客室数では22,799室・65.8%を握る。「軒数で数えるか、室数で数えるか」で市場の見え方が正反対になる、典型的なバーベル構造である。
出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=1,351施設・34,649室)、ホテルバンク編集部より作成
この形は2026年に限った話ではない。同じ集計を2023年まで遡ると、1室規模の比率は2023年47.6%・2024年49.2%・2025年46.8%・2026年51.0%と、4年間おおむね5割前後で安定している。10室未満の比率も75.0%→76.4%→70.0%→70.1%と、7割台を維持したままだ。1室営業の解禁が引き金になって急増した、というより、解禁から数年を経て「1室が過半」という状態が定常化していると読むほうが実態に近い。
出典:メトロエンジンリサーチ(OTA掲載確認ベース、2023年N=2,012/2024年N=1,975/2025年N=1,741/2026年N=1,351)、ホテルバンク編集部より作成
ここで注意が必要なのは、直近年の施設数そのものである。当社の開業データはOTA掲載が確認できた時点で捕捉されるため、掲載が開業の数ヶ月前からしか出ない構造上、直近年は必ず過少カウントになる。2026年の1,351施設という総数は今後の掲載追加で増える見込みであり、2023〜2025年の1,700〜2,000施設台と単純に比較して「開業が減った」と読むべきではない。一方で、規模帯の比率は母数が増えても大きくは動きにくいため、比率での比較は成立する。本記事が総数ではなく比率を主軸に置いているのはこのためだ。行政が把握する許可施設数とOTA掲載ベースで捕捉できる施設数の差そのものは、旅館業許可98,338施設 vs OTA掲載27,248でその内訳を数えている。
業態別内訳 — 貸別荘655軒・町家38軒、中央値はいずれも1室
1室規模の689施設を業態別に分解すると、貸別荘が575施設と83.5%を占める。以下、町家32・コテージ26・ゲストハウス20と続く。1棟貸しの宿が「客室数1」として登録される構造がそのまま数字に出ている形だ。
| 業態 | 施設数 | 客室数中央値 | 10室未満の比率 | 総客室数 |
|---|---|---|---|---|
| 貸別荘 | 655 | 1室 | 99% | 1,042 |
| ビジネスホテル | 146 | 67室 | 8% | 14,687 |
| ホステル | 80 | 11室 | 45% | 1,349 |
| ゲストハウス | 70 | 3室 | 91% | 292 |
| リゾートホテル | 61 | 45室 | 13% | 5,578 |
| コテージ | 50 | 1室 | 70% | 505 |
| 旅館 | 44 | 9室 | 52% | 667 |
| シティホテル | 39 | 112室 | 3% | 4,526 |
| 町家 | 38 | 1室 | 97% | 68 |
| 民宿 | 23 | 4室 | 91% | 116 |
| ペンション | 13 | 5室 | 85% | 70 |
| グランピング | 12 | 5室 | 67% | 93 |
出典:メトロエンジンリサーチ(OTA掲載確認ベース、2026年開業・客室数判明分 N=1,351施設)、ホテルバンク編集部より作成
注目したいのは、貸別荘・町家・コテージ・ゲストハウス・民宿・ペンション・グランピング・ロッジ・ホステルを合わせた小規模型9業態が949施設に達する一方、その総客室数は3,605室にとどまる点だ。1施設あたり平均3.8室。ビジネスホテル1業態(146施設・14,687室)の4分の1にも満たない客室数を、6倍以上の軒数で分け合っている計算になる。
地域差は3.4倍 — 鹿児島94.6%に対し大阪27.5%
小規模開業の比率は、地域によって大きく割れる。2026年開業を都道府県別に見ると、10室未満の比率は鹿児島県94.6%(37施設中35施設)を筆頭に、群馬県85.3%・静岡県83.8%・兵庫県80.4%と続く。逆に大阪府は27.5%(40施設中11施設)にとどまり、東京都も51.9%と全国平均を下回る。最上位と最下位の開きは3.4倍だ。
出典:メトロエンジンリサーチ(OTA掲載確認ベース、2026年開業・客室数判明分、2026年8月31日時点の集計)、ホテルバンク編集部より作成
この分布は、地価と土地の取得単位で説明がつく。都心部では収益を成立させるために床を積み上げる必要があり、結果として100室級のビジネスホテル・シティホテルが供給の主役になる。一方、温泉地・別荘地・離島・農村部では、既存の戸建てや古民家をそのまま1棟の宿として転用する経路が現実的だ。北海道の1室開業83施設、静岡54施設、京都46施設、沖縄41施設という数字は、その転用ストックの厚みをほぼそのまま反映している。
京都府については、町家という固有の建築ストックが効いている。当社の別集計では全国の町家宿1,537施設のうち88%が京都に集中しており、2026年開業でも京都の10室未満比率は78.9%(71施設中56施設)に達する。「小さく開ける」ことが制度上できるようになったこと自体より、小さく開けるだけの建築ストックがどれだけ地域にあるかが、供給構造を決めているように見える。
単価は「許可区分」ではなく「提供する体験」で決まる
ここで、小規模開業が集中する地域の単価水準を確認しておきたい。テーマとしてしばしば語られるのが「旅館・ホテル営業の許可を取れば単価が上がるのではないか」という論点だが、当社データで検証できるのは業態別の単価差であって、許可区分による差ではない。以下の数値も、許可の名乗りが単価を押し上げるという因果を示すものではない点を先に断っておく。
2026年6〜7月(確定月)の推定成約ADRを、小規模開業が多い7道府県で業態別に見ると、傾向ははっきりしている。静岡の旅館は¥16,100(N=457施設)に対しビジネスホテルは¥7,000(N=221施設)、京都は旅館¥17,600(N=203施設)に対しビジネスホテル¥9,900(N=325施設)。兵庫でも旅館¥16,700(N=279施設)とビジネスホテル¥7,500(N=166施設)で2.2倍の開きがある。
出典:メトロエンジンリサーチ(2026年6〜7月・確定月の推定成約ADR中央値)、ホテルバンク編集部より作成
ただしこの差は、許可の種類ではなく提供内容そのものから来ていると読むのが自然だ。旅館・リゾートホテルの単価には夕食・朝食と温浴施設が含まれ、ビジネスホテルは素泊まり中心である。北海道のように旅館¥9,400がビジネスホテル¥10,400を下回る地域もあり、業態と単価の関係は一律ではない。1室の宿を開くにあたって単価を決めるのは、看板に書く営業種別ではなく、食事・風呂・滞在時間・貸切性といった体験の設計のほうである。
なお、貸別荘・町家・ゲストハウスといった業態は、当社の推定成約ADRの検証対象カテゴリ(ビジネス・シティ・リゾート・旅館・カプセル)に含まれないため、本記事では単価の比較対象から外している。1棟貸しは「1室」に複数名が滞在する価格構造をとるため、1室2名基準の指標とは前提が異なり、同じ土俵で並べると誤読を招くためだ。
経営者目線:1室で開けることの意味と、残っている論点
1室からの許可が可能になったことで、事業者側に生まれた選択肢を整理しておく。前提として、旅館業の許可(旅館・ホテル営業/簡易宿所営業)と、住宅宿泊事業法に基づく届出制の民泊は別の制度であり、後者には年間提供日数180日という上限がある。通年稼働を前提に収益を組むなら、規模が小さくても旅館業の許可を取る経路が選べる——これが2018年改正の実務的な意味だ。
| 検討軸 | 1室営業で開ける機会 | 確認しておきたい論点 |
|---|---|---|
| 稼働日数 | 旅館業許可なら日数上限がなく、通年稼働を前提に収支を組める | 用途地域によって旅館業の営業が制限される区域がある。計画段階で自治体に確認が必要 |
| 運営体制 | 玄関帳場の条件付き不設置とICT本人確認により、常駐人員を置かない設計が制度上は可能 | 概ね10分以内の駆け付け体制・常時確認・鍵の受け渡しの3条件が前提。複数棟を広域に分散させるほど体制構築の難度は上がる |
| 建築・消防 | 既存の戸建て・古民家ストックを転用する経路が現実的な選択肢になる | 旅館業法の緩和は建築基準法・消防法を緩和しない。用途変更の要否、自動火災報知設備・誘導灯等の消防設備は別途判断が必要 |
| 客室仕様 | 床面積は1室7㎡以上(寝台設置時9㎡以上)で、既存住宅の居室がそのまま要件を満たしやすい | 換気・採光・照明・入浴設備・便所などの構造設備基準は引き続き適用される |
| 事務 | 宿泊者名簿の保存期間が「3年」に整理され、運用ルールが明確化 | 外国人宿泊者の旅券確認など、名簿記載事項の実務は従前どおり |
| 上乗せ規制 | — | 構造設備の詳細基準は都道府県・保健所設置市の条例に委ねられる部分が大きく、地域差が残る |
出典:厚生労働省・自治体の公表資料をもとにホテルバンク編集部作成。実際の許可要件は所管保健所の判断によります
整理すると、規模要件の壁は8年前に外れたが、建築基準法と消防法という2つの壁は残ったままである。1室で開けることと、1室で開けるコストが安いことは別の話だ。既存住宅の転用がしやすい地域ほど小規模開業が集中しているという先ほどの分布は、まさにこのコスト構造の写し鏡といえる。
収益面から見ても、1室規模には固有の性質がある。客室が1つしかない以上、1泊の売り逃しをその日の別の客室で埋め合わせることができない。稼働のブレがそのまま売上のブレになるため、貸切性・連泊・ペット同伴・長期滞在といった1組あたりの単価と滞在日数を伸ばす設計と相性がよい。この点は、100室規模のホテルが在庫の平準化で吸収する運営と根本的に異なる。
まとめ
本記事で確認できたことを、あらためて整理する。第一に、1室からの旅館・ホテル営業許可は2026年ではなく2018年6月15日に施行済みであり、直近の改正(2023年12月13日施行)でも客室数の基準は動いていない。ウェブ上の「2026年6月15日施行」という記述は施行年の誤りである。
第二に、その制度下で供給がどうなったか。2026年開業1,351施設のうち51.0%が1室、70.1%が10室未満だが、客室数で見れば1室規模は全体の2.0%にすぎず、100室以上の116施設が65.8%を占める。軒数と室数で市場が逆立ちして見えるバーベル構造が定着している。
第三に、地域差である。鹿児島94.6%・群馬85.3%・静岡83.8%に対し、大阪27.5%・東京51.9%。小規模開業の多寡を決めているのは制度ではなく、転用できる建築ストックと土地の取得単位だ。
そして単価については、旅館業態が同一エリアのビジネスホテルの2倍前後という水準は観測できるものの、それは許可区分ではなく食事・温浴・貸切性といった提供内容の差である。1室で開ける自由度が広がったいま、事業者にとっての論点は「どの許可を取るか」よりも、その1室でどれだけの滞在価値を設計できるかに移っている。
あわせて読みたい
- 旅館業法とは — 3区分の許可要件と2018・2023年改正、民泊との違い
- 旅館業許可98,338施設 vs OTA掲載27,248 — 差7万の正体を数える2026
- 町家宿1,537施設の88%が京都に集中 — 第2極は金沢、全国の町家ストック分布
- 2026年新規開業の61%は市街化区域の外 — 開発許可・農地転用で変わる開業までの時間
- ホテル開業は4月・7月・12月に集中 — 3年5,732施設の開業月分布と着工の逆算表
- 2026年の新規開業1,242件・33,749室 — 件数の47%は貸別荘、客室の42%はビジネスホテル
- 旅館業98,338施設、客室が純減した県は30 — 許可7,720件・廃止2,817件のネット供給
- 県別の宿泊供給は分母で入れ替わる — 簡易宿所44,901施設で京都21位→5位
参考資料・出典一覧
■ 制度・法令
- 「改正旅館業法、6月15日に施行」(観光経済新聞) — 施行日・営業種別の統合・最低客室数撤廃・玄関帳場の条件付き不設置
- 東京都「改正旅館業法の概要」(平成30年3月28日) — 「旅館・ホテル営業」への統合と構造設備要件
- 厚生労働省「旅館業法概要」 — 営業種別・許可要件・宿泊者名簿
- 厚生労働省「旅館業法の一部を改正する法律の施行に伴う関係政令の整備に関する政令について(概要)」
■ データソース
新規開業施設数は、メトロエンジンリサーチが追跡する国内約168,000施設のうちOTA上で稼働が確認できる約27,000施設を母集団とし、開業日が当該年に属するものを集計(OTA掲載確認ベース、2026年8月31日時点)。業態区分・客室数は各施設のOTA掲載情報に基づく。推定成約ADRは2026年6〜7月(確定月)の都道府県×業態別中央値で、対象は検証済みカテゴリ(ビジネス・シティ・リゾート・旅館・カプセル)に限る。制度・法令部分は厚生労働省・東京都の公表資料および報道を一次資料として参照した。
■ 試算前提
規模帯の区分は「1室」「10室未満」「100室以上」の3基準で、いずれも客室数が判明する施設のみを分母とする(2026年 N=1,351施設・34,649室)。比率はすべて施設数ベースと客室数ベースを分けて表記し、両者を混在させていない。推定成約ADRは各施設の最安プラン水準に業態別の補正係数を適用した推定値であり、上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。エリア単位のADRは対象施設の中央値をとる。
■ 限界・留意点
(1) 当社の開業データはOTA掲載が確認できた時点で捕捉されるため、直近年は構造的に過少カウントとなる。2026年の1,351施設は2023〜2025年の1,700〜2,000施設台と単純比較できず、本記事が総数ではなく比率を主軸に置いているのはこのためである。(2) OTA未掲載の旅館・民宿・簡易宿所は母集団に含まれないため、行政が把握する許可施設数とは一致しない。(3) 貸別荘・町家・ゲストハウス等は推定成約ADRの検証済みカテゴリに含まれず、単価比較の対象から除外している。1棟貸しは1室に複数名が滞在する価格構造をとり、1室2名基準の指標とは前提が異なる。(4) 本記事は供給側の構造を扱うもので、需要側(延べ宿泊者数・稼働)の分析は範囲外。(5) 業態別の単価差は提供内容の差を示すものであり、許可区分が単価を決定するという因果関係を示すものではない。(6) 都道府県別の集計値は掲載追加により日々変動する。本記事の数値は2026年8月31日時点の集計。
■ 市場データ
- メトロエンジンリサーチ — 新規開業施設データ(OTA掲載確認ベース、2023年N=2,012/2024年N=1,975/2025年N=1,741/2026年N=1,351)
- メトロエンジンリサーチ — 推定成約ADR(2026年6〜7月・確定月、都道府県×業態別中央値)