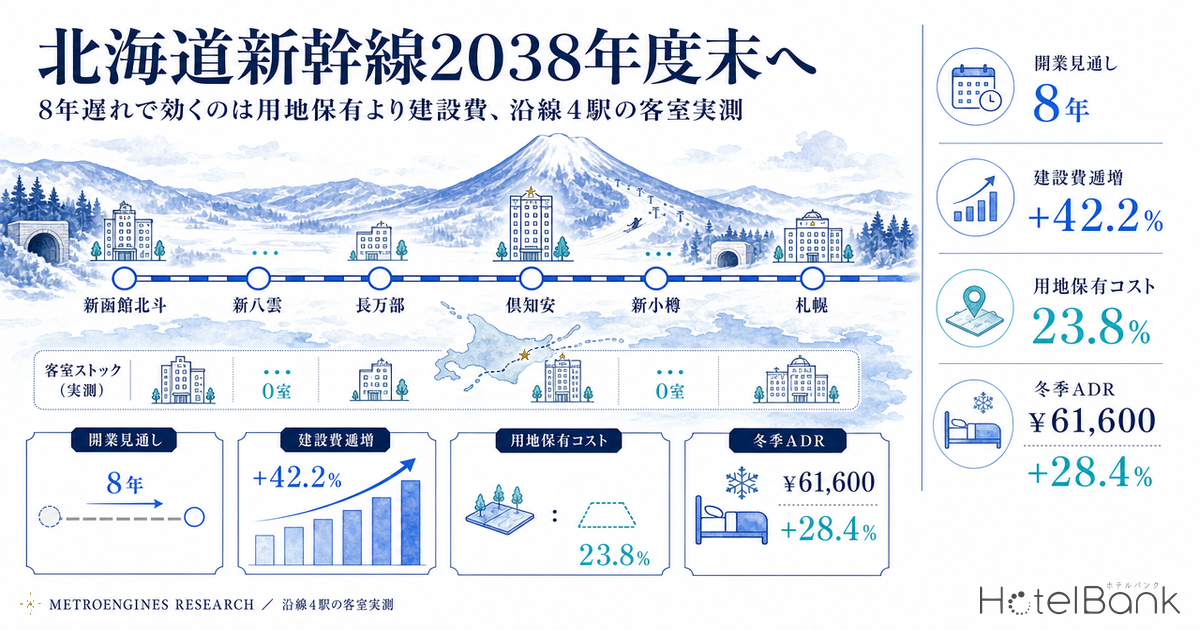
整備新幹線の開業時期が動くと、沿線の宿泊投資では「立地の良し悪し」より先に「時間軸」が変わる。鉄道・運輸機構(JRTT)が公表する北海道新幹線 新函館北斗・札幌間の完成・開業見通しは、令和12年度末(2030年度末)を目指していた段階から、国土交通省の有識者会議による検討を経て「概ね2038年度末頃の見込み」へと変わった。差はおよそ8年である。本稿は、この8年という時間軸の変化が沿線ホテル投資の何に効くのかを、新駅設置地(新八雲・長万部・倶知安・新小樽)と既開業の新函館北斗を対象に、客室ストック・推定成約ADR・商圏・地価・建設費の実測値から定量化する。
本稿の切り口は既刊と重ならない。ニセコの高価格帯は2施設75室のみは供給構造を、道央に積み上がる「働く人の宿」は千歳・苫小牧の業務需要を扱った。本稿が問うのは「開業時期の変更が投資の時間軸に効く」という別の軸であり、対象も後志・渡島の新駅設置地に絞っている。近い問題意識としては都心と空港をつなぐ新線2本の投資時間軸が挙げられる。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格=全プラン平均の公開販売価格(2名1室利用時・1室あたり料金・税込)。推定成約ADRとは基準が異なるため、本稿では必ず区別して表記します。
- 客室ストック=各駅・各予定地を中心とする半径3km圏で、施設マスター上の客室数が1室以上登録されている施設の合計。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 開業見通しは2030年度末目標から概ね2038年度末頃へ8年後ろ倒し。確定日ではなく、鉄道・運輸機構は「さらに数年単位で遅れる可能性」も明記している。
- — 遅延コストの主役は用地ではない。倶知安で2,000㎡を8年保有しても4,498万円に対し、建設費の8年逓増は+13.7億円(年+4.5%前提)で約30倍。
- — 新八雲・新小樽の両予定地は半径1.5km圏の客室が0室。既存市街地から3.0km/4.0km外側で、駅前をゼロから積み上げることになる。
- — 倶知安は新幹線を待っていない。2026年1月の推定成約ADRは61,574円(前年同月比+28.4%)、7月は17,468円で3.5倍差。
- — 10年前の実例:新函館北斗駅3km圏は9施設448室まで積み上がったが、北斗市の推定成約ADRは函館市を28.3%下回る。
何が8年後ろ倒しになったのか — 一次情報の表現をそのまま読む
まず事実関係を、鉄道・運輸機構の公表表現のまま押さえておきたい。新函館北斗・札幌間は線路延長 約212km、うちトンネルが約169.0km(約80%)を占める。平成24年6月に工事実施計画の認可を受け、平成27年1月の政府・与党申合せで5年前倒しし令和12年度末(2030年度末)の完成を目指すこととされた区間である。
その後、機構は「想定を上回る地質不良や巨大な岩塊の出現などにより、令和12年度末(2030年度末)の完成・開業は極めて困難であると判断した旨を令和6年5月に国土交通大臣へ報告」した。国土交通省の有識者会議で議論が行われ、令和7年3月に「発現の蓋然性が高いリスク等を前提とした場合、現時点では、完成・開業は概ね2038年度末頃の見込み」「特に工程への影響が大きい更なるリスクが発現した場合、さらに数年単位で遅れる可能性」「現時点の開業見通しには相当程度の不確実性が残るため、トンネルの貫通に一定の目途が立った段階で、改めて全体工程を精査し、開業時期を定めることが適切」との検討結果が公表されている。
投資判断上、ここは二重に重要である。第一に、2038年度末は確定した開業日ではなく「概ね〜頃の見込み」であること。第二に、機構自身が「さらに数年単位で遅れる可能性」を明記していること。つまり事業計画に置くべきは単一の開業年ではなく、2038年度末を中心とした幅である。工区単位では前進も続いており、2026年6月に後志トンネル(延長17,975m)が貫通し、2026年8月には羊蹄トンネル(比羅夫)他工区(延長5,569m)が掘削完了している。主要トンネルは渡島(約32.7km)、羊蹄(約9.7km)、札樽(約26.2km)の3本で、いずれも工程管理の焦点となっている区間である。
駅は新函館北斗、新八雲(仮称)、長万部、倶知安、新小樽(仮称)、札幌の6駅。このうち新函館北斗は2016年3月に既に開業しており、後述するとおり「新幹線駅が開業して10年経った駅前」の実例として参照できる。
新駅予定地の半径1.5km圏に客室はゼロ — 「駅前」がまだ存在しない2駅
沿線の客室ストックを、各駅・各予定地を中心とした半径3km圏で揃えて数えた。結果は駅ごとに大きく割れる。小樽駅3km圏は110施設2,516室、倶知安駅3km圏は33施設774室ある一方で、長万部駅3km圏は11施設107室(最大施設で16室)、八雲駅3km圏は10施設165室(最大36室)にとどまる。
さらに重要なのは、新八雲(仮称)と新小樽(仮称)の2駅が既存の市街地から離れた場所に設置される点だ。新八雲(仮称)駅は八雲町春日に予定されており、既存の八雲駅からの直線距離は約3.0km。新小樽(仮称)駅は小樽市天神地区で、小樽駅からは約4.0km離れている。この2つの予定地を中心に半径1.5km圏で数えると、客室数はいずれも0室である。半径3kmまで広げても新小樽予定地で10施設91室、新八雲予定地で2施設16室にすぎない。
つまりこの2駅について「駅前ホテルの競合環境」を語る前提となるストックが、現時点では存在しない。開発側から見れば白地であり、同時に、飲食・小売・二次交通を含めた駅前機能をゼロから積み上げる必要があるということでもある。開業が8年後ろに動いたことは、その積み上げの起点も8年後ろに動いたことを意味する。
| 駅/予定地 | 施設数 | 客室数 | 居住人口 2025年 | 2040年増減率 (2020年比) | 生産年齢 比率 | 事業所数 | 従業者数 |
|---|---|---|---|---|---|---|---|
| 小樽駅(既存) | 110 | 2516 | 20,966 | -33.6% | 52.3% | 1,623 | 11,298 |
| 新小樽(仮称)駅 予定地 | 10 | 91 | — | — | — | — | — |
| 倶知安駅(新駅併設) | 33 | 774 | 11,197 | -14.2% | 62.2% | 496 | 3,488 |
| 長万部駅(新駅併設) | 11 | 107 | 3,091 | -36.5% | 50.7% | 191※ | 987※ |
| 八雲駅(既存) | 10 | 165 | 8,741 | -26.7% | 58.0% | 345 | 1,825 |
| 新八雲(仮称)駅 予定地 | 2 | 16 | — | — | — | — | — |
| 新函館北斗駅(2016年開業) | 9 | 448 | 1,139 | -28.1% | 52.1% | 49※ | 508※ |
居住人口の側から見ると、この沿線は一様に縮む。半径1.5km圏の居住人口は、倶知安駅で2025年11,197人→2040年9,941人、八雲駅で8,741人→6,835人、小樽駅で20,966人→15,277人、長万部駅で3,091人→2,138人と推計されている。国土数値情報の増減率は2020年実績を基準としており、その値で見ると倶知安-14.2%、八雲-26.7%、小樽-33.6%、長万部-36.5%である。減少幅が最も小さいのが倶知安で、生産年齢比率も62.2%と沿線で唯一6割を超える。長万部駅圏は生産年齢50.7%・高齢者42.4%と、駅前に働き手が薄い。
就業側では小樽駅1km圏が事業所1,623・従業者11,298人と沿線で突出し、オフィス系従業者比率は10.5%。倶知安駅1km圏は事業所496・従業者3,488人・オフィス系9.0%で、観光関連の宿泊・飲食・小売が厚い構成である。いずれも「業務出張が駅前需要の柱になる商圏」ではなく、平日需要は工事・公共・地場企業に依存する構図が読み取れる。
沿線6駅の位置と客室ストック — 新駅2つは市街地から3〜4km外側
| 新小樽(仮称)駅 ←→ 小樽駅 | 約4.0km |
| 新八雲(仮称)駅 ←→ 八雲駅 | 約3.0km |
| 倶知安駅(新幹線駅を併設) | 同一地点 |
| 長万部駅(新幹線駅を併設) | 同一地点 |
倶知安と長万部は在来線の既存駅に新幹線駅を併設するため、既存の駅前ストックがそのまま開業時の初期供給になる。対して新小樽・新八雲は、事実上ゼロから駅前を形成する。この違いは、8年という時間をどう使えるかに直結する。前者は既存営業を続けながら開業を待てるが、後者は用地を保有し続けるだけの期間が生じやすい。
倶知安は新幹線を待っていない — 冬季¥61,600、夏季¥17,500の3.5倍差
沿線の単価構造は、開業を待っている市場と、開業と無関係に既に価格が立っている市場とに割れる。倶知安町の推定成約ADRは2026年1月に61,574円、2月に63,522円。前年同月比はそれぞれ+28.4%、+19.1%である。一方で同町の2026年7月は17,468円(前年同月比-1.7%)で、冬季との差は3.5倍に達する。この冬季単価はスキー需要が作っているものであり、新幹線の開業時期とは独立している。
小樽市は形が異なる。2026年1月17,942円(前年同月比+25.0%)、7月19,127円(同+9.4%)と、冬も夏も水準が揃っており、年間を通じた観光需要の厚みがある。八雲町は7月7,553円(同-0.6%)、函館市は7月9,644円(同-8.2%)で、いずれも大きな伸びは出ていない。長万部町は掲載施設が1軒にとどまり、推定成約ADRを算出できる観測が得られていない。町として客室ストックが実質的に存在しないと読むべき水準であり、平均値として扱うことはできない。
この非対称は、開業遅延の受け止め方をエリアごとに変える。倶知安には既に年間を通じて回る収益基盤があり、新幹線は「あれば上乗せ」の位置づけになる。開業が8年後ろに動いても、既存の営業キャッシュフローは止まらない。対して長万部・八雲では、新幹線駅の設置そのものが宿泊需要の主要なトリガーであり、それが8年後ろに動くということは、需要の立ち上がりも8年後ろに動くということである。
八雲町では、2025年に30室規模の宿泊施設が新たに開業している。長期滞在・就業者向けの業態であり、新幹線工事を含む建設需要と地場の業務需要を取りに行く設計と読める。開業が遠のいた区間でも、工事そのものが数年から十数年にわたる需要になる点は見落とすべきではない。
新函館北斗という10年前の実例 — 駅前448室、単価は市中心部より28%低い
新駅の駅前がどうなるかを想像で語る必要はない。同じ路線で2016年3月に開業した新函館北斗駅が、10年分の実績を提供している。
同駅の半径3km圏には9施設448室がある。ゼロから積み上がった点では成功例だが、内訳を見ると上位2施設で355室(79%)を占め、宿泊特化型の全国チェーンが供給の中心である。周辺の居住人口は半径1.5km圏で1,139人、就業側も事業所49・従業者508人と薄い(就業データは収録が疎な地区のため実勢より小さく出ている可能性がある)。駅は生まれたが、駅前商圏が都市として厚みを持ったわけではない。
単価も同様の読み方ができる。北斗市の推定成約ADRの直近12ヶ月(2025年8月〜2026年7月)平均は6,223円で、函館市の8,680円を28.3%下回る。新幹線駅の存在それ自体は、市中心部を上回る単価を生んでいない。北斗市の推定成約ADR算出対象は月あたり4〜6施設と少なく、方向感として読むべき水準ではあるが、「新幹線駅ができれば駅前単価が跳ねる」という前提を置いた事業計画には慎重であるべき根拠になる。
新小樽(仮称)駅は小樽駅から約4.0km、新八雲(仮称)駅は八雲駅から約3.0km離れる。既存市街地との距離という点で、新函館北斗と構造がよく似ている。開業後に何が起きるかを見積もるうえで、直近の類似例として参照する価値が高い。駅からの距離が単価にどこまで効くかという一般則については、駅から何分までが「駅前価格」かが主要8駅の距離減衰カーブを実測している。
8年を金額に換算する — 効くのは用地保有より建設費、その差は約30倍
開業が8年後ろに動いたとき、先行して用地を押さえた側に何が起きるか。論点は3つに分解できる。用地の保有コスト、建設費の逓増、そして開業(=キャッシュインの開始)が遅れることによる現在価値の目減りである。順に数値を置く。
① 用地の保有コスト — 取得額の23.8%
用地2,000㎡を取得して保有し続けた場合の年間コストを、固定資産税(課税標準を公示地価の70%と置き税率1.4%)と借入金利(2.0%、取得額全額を借入と仮定)で置く。年間コストは取得額の2.98%となり、8年で23.8%に達する。この比率は地価水準によらず一定で、差が出るのは分母の取得額と、8年間の地価の動きである。
| エリア | 公示地価 (円/㎡) | 前年比 | 取得額 | 年間保有 コスト | 8年累計 | 直近変動率が8年 続いた場合の地価差 | 差引 |
|---|---|---|---|---|---|---|---|
| 倶知安駅周辺 | 94,333 | +12.94% | 1億8,867万円 | 562万円 | 4,498万円 | +3億1,077万円 | +2億6,579万円 |
| 小樽市平均 | 41,775 | +1.23% | 8,355万円 | 249万円 | 1,992万円 | +858万円 | -1,133万円 |
| 八雲町平均 | 17,133 | -1.56% | 3,427万円 | 102万円 | 817万円 | -405万円 | -1,222万円 |
| 長万部町平均 | 8,500 | -0.95% | 1,700万円 | 51万円 | 405万円 | -125万円 | -530万円 |
ここに沿線の非対称がはっきり出る。倶知安駅周辺は2026年公示で94,333円/㎡・前年比+12.94%と上昇が続いており、直近の変動率がそのまま8年続けば、地価の上昇分が保有コストを大きく上回る。一方、八雲町(17,133円/㎡・-1.56%)と長万部町(8,500円/㎡・-0.95%)は地価が下がっている局面であり、保有コストと資産価値の目減りが同じ方向に効く。小樽市(41,775円/㎡・+1.23%)は中間で、上昇分では保有コストを賄いきらない計算になる。
ただし絶対額は小さい。倶知安でも8年で4,498万円、長万部なら405万円である。ここが今回の分析で最も見落とされやすい点で、遅延コストの主役は用地保有ではない。
② 建設費の逓増 — 8年で+42.2%、金額では13.7億円
e-Stat「建築着工統計調査」から北海道の宿泊業用建築の工事費予定額を床面積で割ると、1㎡あたり単価は2018年の28.69万円から2024年の67.11万円へと2.34倍になっている。年率換算で15.2%だが、年ごとの棟数が40〜207棟と少なく、大型案件の有無で単価が振れる点には注意が必要である。実際、2015年(20.82万円)や2017年(26.06万円)のように前年を下回る年もある。
着工時期の後ろ倒しが事業の成立条件をどこまで動かすかという論点は、政策金利1.00%とホテル開発が主要8商圏の「成立ADR」を逆算する形で整理している。将来の逓増率としては、この振れの大きい実績値をそのまま外挿するのではなく、建設コンサルタントが公表する国内建設費予測のレンジ(年+4.5〜5%程度)を用いるのが現実的である。ここでは年+4.5%を基本ケースとし、+3%と+6%を感応度として置いた。
試算対象は100室・1室あたり30㎡・客室部分比率62%として延床4,839㎡のホテル。2024年実績単価67.11万円/㎡で置くと事業費は32.5億円になる。これを8年後に建てる場合、年+4.5%なら1.4221倍の46.2億円で、差額は13.7億円。年+3%なら差額8.7億円、年+6%なら19.3億円である。
倶知安の用地保有コスト8年分4,498万円に対し、建設費の差額13.7億円はおよそ30倍にあたる。用地の固定資産税と金利を気にするより、着工時期が後ろに動くこと自体のインパクトのほうが桁違いに大きい、という結論になる。逆に言えば、遅延局面で守るべきは用地ではなく、着工時点の工事費水準をどう固定するかという設計・調達の論点である。
| 年間逓増率 | 8年後の倍率 | 8年後の事業費 | 差額 | 1室あたり増加額 | 用地保有8年との比 |
|---|---|---|---|---|---|
| 年+3.0% | 1.267倍 | 41.1億円 | +8.7億円 | +866万円 | 19.3倍 |
| 年+4.5%(基本ケース) | 1.422倍 | 46.2億円 | +13.7億円 | +1,371万円 | 30.5倍 |
| 年+6.0% | 1.594倍 | 51.8億円 | +19.3億円 | +1,928万円 | 42.9倍 |
| 年間逓増率\後ろ倒し年数 | 4年 (2034年度末) | 6年 (2036年度末) | 8年 (2038年度末) | 10年 (2040年度末) | 12年 (2042年度末) |
|---|---|---|---|---|---|
| 年+3.0% | +4.1億円 | +6.3億円 | +8.7億円 | +11.2億円 | +13.8億円 |
| 年+4.5%(基本ケース) | +6.3億円 | +9.8億円 | +13.7億円 | +18.0億円 | +22.6億円 |
| 年+6.0% | +8.5億円 | +13.6億円 | +19.3億円 | +25.7億円 | +32.9億円 |
単一の8年ではなく幅で見ると、事業費の増加額は+4.1億円〜+32.9億円に広がる。同じ「年+4.5%」でも、後ろ倒しが4年なら+6.3億円、12年なら+22.6億円と3.6倍の開きがある。逓増率を1.5ポイント読み違えるより、着工時期を4年読み違えるほうが金額へのインパクトは大きい。事業計画に置くべきは開業年の点ではなく、この2軸のどこに自社が乗るかという幅である。
③ 開業が8年遅れることの現在価値 — 割引率5%で32.3%の目減り
3つめは、キャッシュインの開始時期そのものである。2030年度末に開業して安定稼働に入る資産と、2038年度末に同じ状態になる資産では、受け取る時期が8年違う。割引率5%で置けば8年後の価値は0.677倍、つまり32.3%の目減りになる。割引率4%なら0.731倍、6%なら0.627倍である。
これは損失ではなく繰延である点を明確にしておきたい。事業そのものが消えたわけではなく、同じ収益の受け取りが後ろに動いただけである。ただし、その間の資金拘束をどう扱うかは事業主体によって大きく異なる。用地を自己資金で保有できる地権者と、開発期間中の金利負担を織り込んだ計画で借入を組んだデベロッパーとでは、8年の意味が違う。前者にとっては待つ選択が取りやすく、後者にとっては用地の中間活用や暫定利用の設計が実務上の焦点になる。
計画パイプラインは沿線を向いていない — 50室以上7件1,582室の行き先
供給側の動きを確認する。建築確認申請ベースで把握できる北海道の計画中ホテル(50室以上)は7件・計1,582室。所在地を見ると、5件882室(客室ベースで55.8%)が札幌市内に集中し、残りは富良野市200室、倶知安町花園500室である。新八雲・長万部・新小樽の各予定地の徒歩圏を対象とした計画は、現時点で1件も上がっていない。
| 所在地 | 計画客室数 | 完成予定 | 主な事業者 | 新幹線との関係 |
|---|---|---|---|---|
| 倶知安町花園 | 500室 | 2025年12月 | シェニングインベストメント | 非依存(スキー需要) |
| 札幌市中央区北一条西5 | 216室 | 2026年12月 | NTT都市開発 | 非依存(札幌都心) |
| 札幌市中央区南7条西5 | 200室 | 2028年5月 | 丸紅都市開発ほか | 非依存(札幌都心) |
| 富良野市下御料 | 200室 | 2027年12月 | ルートインジャパン | 非依存(富良野観光) |
| 札幌市中央区北3条西3 | 172室 | 2025年12月 | ヒューリック | 非依存(札幌都心) |
| 札幌市北区北6条西6 | 168室 | 2027年4月 | アパホーム/アパマンション | 非依存(札幌都心) |
| 札幌市中央区南7条西4 | 126室 | 2027年2月 | 東急不動産 | 非依存(札幌都心) |
この構図は素直に読める。札幌都心は新幹線の開業時期と無関係に自律的な需要があり、開発が進む。倶知安花園の500室はニセコひらふ側のスキー需要を取りに行くもので、これも新幹線待ちではない。富良野も同様である。つまり、現時点で確認申請まで進んでいる案件はすべて「新幹線がなくても成立する」ものであり、新駅設置地の駅前開発は、開業時期が固まるのを待っている段階と解釈するのが自然だ。
ここには前向きな含意もある。新駅設置地に既存供給がほとんどなく、計画パイプラインも空いているということは、開業時期が確定したときの参入余地がそのまま残っているということでもある。とりわけ長万部は新函館北斗・札幌の中間にあたり、函館本線・室蘭本線との結節点でもある。八雲町も、既に長期滞在・就業者向けの供給が動き出している。時間軸は後ろに動いたが、席は空いたままである。
倶知安駅前の商圏 — 半径1.5km圏11,197人、生産年齢62.2%の集積
沿線で唯一、新幹線を待たずに需要と単価が立っている倶知安について、駅前商圏を250mメッシュで見ておく。半径1.5km圏の居住人口は2025年で11,197人、2040年推計は9,941人(2020年比-14.2%)。年齢構成は生産年齢62.2%・高齢者25.4%で、沿線の他エリアと比べて働き手の比率が明確に高い。これは駅前に事業所が集積していることの裏返しでもあり、1km圏で事業所496・従業者3,488人が確認できる。
宿泊需要の観点で重要なのは、この居住人口が「滞在人口」ではないという点である。倶知安・ニセコ圏は冬季に国内外から人が入り、居住人口の何倍もの滞在が発生する。推定成約ADRが1月に61,574円まで上がるのは、その滞在需要が客室ストック774室(駅3km圏)を上回るためだ。逆に7月は17,468円まで下がる。年間を通じた稼働の平準化は、この市場に残る大きなテーマであり続けている。
新幹線が倶知安駅に併設で入ることの意味は、この夏季と冬季の落差にこそ効く可能性がある。新千歳空港からのアクセスが主流の現在の需要構造に対し、札幌・道南方面からの二次交通が変わるためだ。ただしそれは2038年度末頃の話であり、それまでの12年間は現在の需要構造で回すことになる。
投資判断の整理 — 3つの立場で「8年」の意味は違う
A 倶知安・ニセコ圏
新幹線非依存の収益基盤あり
冬季推定成約ADR 61,574円(2026年1月・前年同月比+28.4%)。地価も2026年公示で+12.94%。8年の待機期間中も既存営業と資産価値が回る。焦点は開業待ちではなく、夏季17,468円との3.5倍差をどう埋めるかにある。
B 長万部・八雲
新幹線が主要トリガー、席は空いている
長万部駅3km圏11施設107室・最大16室、八雲駅3km圏10施設165室。新八雲予定地1.5km圏は0室。地価は下落局面(-0.95%/-1.56%)で保有の妙味は小さいが、参入余地は開業時期が固まるまで温存される。工事需要と就業者需要が当面の受け皿になる。
C 小樽・新小樽
既存市街地と新駅が4km離れる二層構造
小樽駅3km圏110施設2,516室に対し、新小樽予定地1.5km圏は0室。既存の観光需要(2026年7月推定成約ADR 19,127円・前年同月比+9.4%)は駅の位置と無関係に回る。新駅前は新函館北斗型の「ゼロからの積み上げ」になる公算が大きい。
実務上のリスク要因
| 区分 | 内容 | 投資判断への影響 |
|---|---|---|
| 開業時期 | 「概ね2038年度末頃の見込み」であり確定日ではない。機構自身が「さらに数年単位で遅れる可能性」を明記 | 単一年ではなく幅で置く。トンネル貫通の進捗が更新のトリガー |
| 建設費 | 8年で+42.2%(年+4.5%前提)。感応度は+8.7億〜+19.3億円 | 遅延コストの主役。設計・調達の前倒し固定が実務論点 |
| 用地保有 | 取得額の23.8%(8年、固都税+金利2.0%前提)。倶知安以外は地価下落が重なる | 絶対額は小さい。自己資金保有か借入かで意味が変わる |
| 需要の立ち上がり | 新函館北斗の実例では、開業10年で駅3km圏448室・単価は市中心部比-28.3% | 駅設置=高単価という前提を置かない |
| 商圏の縮小 | 半径1.5km圏の2040年推計人口は2020年比で各駅-14.2%〜-36.5% | 域内需要ではなく通過・滞在需要で設計する必要 |
まとめると、開業の8年後ろ倒しは沿線に一様に効くわけではない。倶知安のように新幹線と独立した収益基盤と地価上昇を持つ市場では、待機期間は資産形成の期間として機能しうる。長万部・八雲のように新幹線が主要トリガーとなる市場では、需要の立ち上がりがそのまま8年後ろに動く。そして全エリアに共通して最も大きく効くのは、用地の保有コストではなく、着工が8年後ろに動くことによる建設費の逓増である。事業計画の再点検は、この順序で行うのが合理的だろう。
集計方法と出典
■ 試算前提
用地保有コスト:用地面積2,000㎡、固定資産税の課税標準を公示地価の70%として税率1.4%、借入金利2.0%(取得額全額を借入)。都市計画税は自治体により異なるため含めていない。
建設費:100室・1室あたり30㎡・客室部分比率62%として延床4,839㎡。基準単価はe-Stat「建築着工統計調査」の北海道・用途52宿泊業用について、2024年の工事費予定額(12,870,732万円)を床面積合計(191,797㎡)で除した67.11万円/㎡。逓増率は年+4.5%を基本ケースとし、+3.0%/+6.0%を感応度とした。
現在価値:割引率5%を基本とし、4%/6%を併記した。
いずれも簡易試算であり、実際の投資判断には個別の詳細なフィージビリティ・スタディが必要です。
■ 集計範囲
推定成約ADRは各市町を単位とし、当該月に販売実績が観測できた施設の中央値。算出対象施設数(N)は各図表の注記に記載した。長万部町は掲載施設が1軒にとどまるため、推定成約ADRの算出対象から除外している。客室ストックは各駅・予定地を中心とする半径3km圏で、施設マスターに客室数が1室以上登録されている施設の合計。メトロエンジンリサーチが把握する範囲での集計であり、全数調査ではありません。
あわせて読みたい
- 都心と空港をつなぐ新線2本の投資時間軸 — なにわ筋線・羽田空港アクセス線の沿線ノードを定量化
- ニセコの高価格帯は2施設75室のみ — フェアモント165室が狙う空白と供給構造
- 道央に積み上がる「働く人の宿」— 千歳・苫小牧2026年開業7施設738室の実像
- 宿1軒以下の自治体は全国429 — 真の空白は51、その6割が北海道
- 北海道のADR、シティ−5.7%・ビジネス+4.1%に分岐 — 2026年上半期の確定月データで読む値決めの転換点
- ホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026
- 駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
参考資料・出典一覧
■ データソース
推定成約ADRおよび客室ストックはメトロエンジンリサーチ&コンサルティングの集計値。ADRは市町単位で当該月に販売実績が観測できた施設の中央値を用い、実績が確定した月のみを対象とした(2026年1月の算出対象は倶知安20施設・ニセコ10施設・小樽25施設・八雲7施設・函館82施設・北斗6施設)。客室ストックは各駅・予定地を中心とする半径3km圏の施設マスター登録客室数の合計。居住人口は国土交通省 国土数値情報「250mメッシュ別将来推計人口」、就業は総務省・経済産業省「経済センサス-活動調査」、地価は国土交通省「地価公示」(2026年)、建設費はe-Stat「建築着工統計調査」(北海道・宿泊業用)、計画中ホテルは国土交通省「建築動態統計調査」に基づく建築確認申請ベースの把握分。開業見通し・区間諸元は鉄道建設・運輸施設整備支援機構および国土交通省の公表資料による。
■ 限界・留意点
2038年度末は確定した開業日ではなく「概ね〜頃の見込み」であり、本稿の8年という前提自体に幅がある。長万部町は掲載施設が1軒にとどまるため推定成約ADRを算出しておらず、北斗市・八雲町も算出対象が月あたり4〜7施設と少ないため、水準ではなく方向感として読まれたい。地価の「直近変動率が8年続いた場合」は感応度を示す単純な複利計算であり予測ではない。建設費の逓増率は建設費予測の一般的なレンジを用いた前提値で、個別案件の見積・調達条件とは異なる。計画中ホテルは確認申請ベースの下限値であり、今後の申請追加で増加する。就業データは収録が疎な地区(長万部・新函館北斗)で実勢より小さく出ている可能性がある。いずれも簡易試算であり、実際の投資判断には個別の詳細なフィージビリティ・スタディが必要です。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR・掲載価格・客室ストック集計
■ 一次情報(新幹線)
- 鉄道建設・運輸施設整備支援機構(JRTT)「北海道新幹線|建設中のプロジェクト」 — 区間諸元、完成・開業見通し、工事進捗
- 国土交通省「北海道新幹線(新函館北斗・札幌間)の整備に関する有識者会議」
■ 政府統計・公的データ
- 国土交通省「令和8年地価公示」(2026年3月18日公表)
- e-Stat「建築着工統計調査」(統計ID: 0003114490、北海道・用途52宿泊業用)
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」
- 総務省・経済産業省「経済センサス-活動調査(2021年)」/境界は国勢調査2020 小地域(e-Stat統計GIS)
- 国土交通省「建築動態統計調査」(計画中ホテルの確認申請データ)
■ 自治体・関連資料