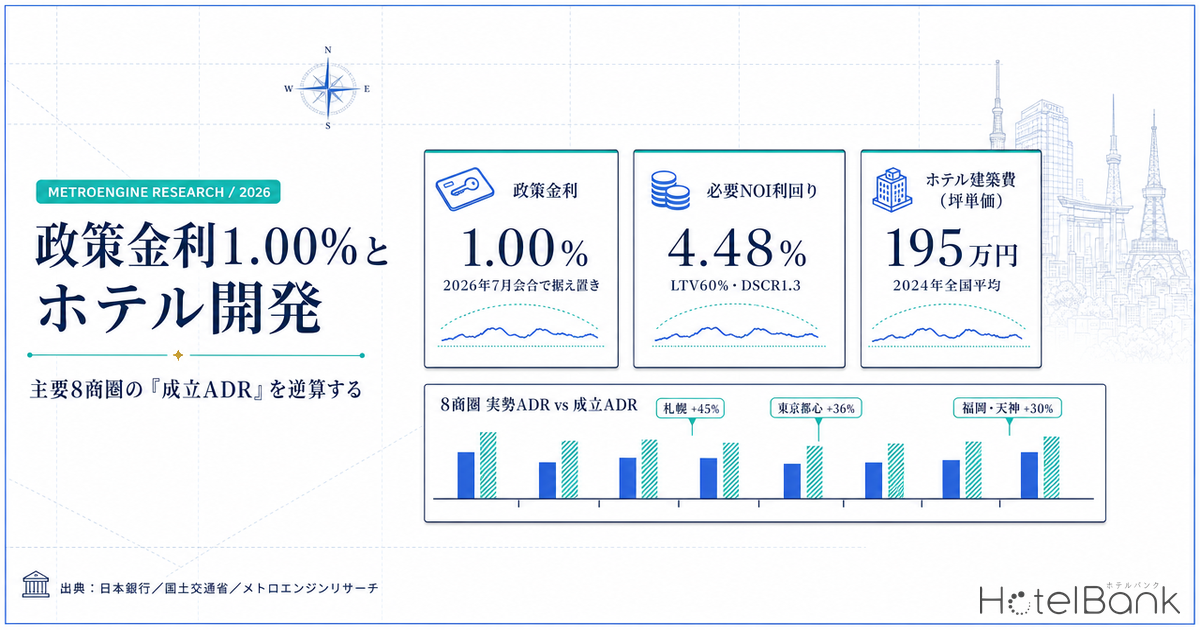
2026年7月30〜31日の金融政策決定会合で、日本銀行は政策金利(無担保コール翌日物レートの誘導目標)を1.00%程度に据え置いた。1.00%という水準そのものは6月15〜16日の会合で0.75%から引き上げられたもので、賛成7・反対1の採決だった。金利のある世界が定着した今、ホテルの開発・取得は「いくらのADRが取れれば成立するのか」という問いに、あらためて数字で答える段階に入っている。本稿では、借入金利・LTV・DSCRという資金調達側の制約から必要NOI利回りを逆算し、そこに客室数・稼働率・GOP率を掛け合わせて「成立ADR」を導出する。さらに全国8つの主要商圏について、公示地価と推定成約ADRの実勢を突き合わせ、いま成立している商圏と、単価がどれだけ伸びれば成立ラインに届くかというアップサイド幅を定量化する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(インヴィンシブル投資法人 184物件月・2026年4〜5月)で誤差中央値は約7.5%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- NOI(純収益):GOP(営業粗利益)からFF&E(什器備品)積立を控除した額。本稿では減価償却前・支払利息前の水準として扱います。
- DSCR:NOI ÷ 年間元利返済額。LTV:借入額 ÷ 総投資額。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ/e-Stat「建築着工統計」/日本銀行
- — 必要NOI利回り4.48%(借入金利3.00%・LTV60%・DSCR1.3倍)。金利が2.25%から4.00%へ1.75ポイント動いても、必要利回りの差は0.88ポイントにとどまる。
- — 主要8商圏のうち4商圏(札幌・大通〜すすきの、福岡・天神、福岡・博多駅、大阪・心斎橋〜本町)は商圏標準の地価でも現行の実勢単価で成立。札幌は成立ラインを45%上回る。
- — 東京都心は+36%の単価上昇が必要。ただし地価下位25%の用地なら成立ADRは23,600円から15,800円へ下がり、実勢17,300円が10%の余裕を持つ。
- — 建設費は坪195.0万円(2024年実績)から237.9万円(2028年施工想定)へ。投資額を押し上げる一方、新規参入を抑制し中期の需給を引き締める方向にも働く。
- — 稼働率3ポイントの改善で成立ADRは約300円、GOP率3ポイントの改善で700〜900円下がる。金利以上に立地選定と運営品質が事業性を左右する。
結論 — 札幌・福岡は現行単価で成立、東京都心は立地の選び方が成否を分ける
先に結論を述べる。100室規模の宿泊特化型ホテルを新規開発する前提で、借入金利3.00%・LTV60%・DSCR1.3倍という標準的な条件を置くと、必要NOI利回りは4.48%となる。この利回りを土地・建設費から逆算した「成立ADR」と、各商圏の推定成約ADRの実勢を並べると、札幌・大通〜すすきの(実勢が成立ラインを45%上回る)、福岡・天神(同30%)、福岡・博多駅(同26%)、大阪・心斎橋〜本町(同18%)の4商圏は、現在の実勢単価ですでに成立圏にある。
一方で名古屋・名駅、名古屋・栄、大阪・梅田の3商圏は成立ラインとほぼ拮抗しており、単価があと数%伸びれば計算が合う位置にいる。そして東京都心(丸の内・銀座・日本橋周辺)は、商圏中央値の地価で用地を取得する前提だと成立ADRが約23,600円となり、実勢の約17,300円に対して+36%のアップサイドが必要という結果になった。ただしこれは商圏の標準的な地価を使った場合の話で、同じ商圏内でも地価下位25%の水準(1平方メートルあたり約461万円)の用地であれば成立ADRは約15,800円まで下がり、実勢が成立ラインを10%上回る。東京都心では「商圏を選ぶ」より「商圏内で立地を選ぶ」ことのほうが、事業性への効き方が大きい。
資金調達の前提 — 基準金利3ケースで必要NOI利回りは4.11%から4.99%へ
まず資金調達側の制約を数値化する。日本銀行が公表する主要行の短期プライムレート(最頻値)は2026年2月9日以降2.125%、長期プライムレートは2026年6月10日実施分で3.15%となっている。ホテル開発・取得のノンリコースローンは、これらの基準金利にスポンサー信用力と物件リスクに応じたスプレッドが上乗せされる。ここでは以下の3ケースを置いた。
| ケース | 基準金利 | スプレッド | 適用金利 | ローンコンスタント (25年元利均等) |
|---|---|---|---|---|
| A. 変動・短期市場金利連動 | 無担保コール翌日物 1.00% | +1.25% | 2.25% | 5.27% |
| B. 短期プライム連動 | 短期プライム 2.125% | +0.875% | 3.00% | 5.74% |
| C. 長期固定 | 長期プライム 3.15% | +0.85% | 4.00% | 6.40% |
必要NOI利回りは「DSCR × ローンコンスタント × LTV」で求まる。DSCR1.3倍・LTV60%であれば、ケースAで4.11%、ケースBで4.48%、ケースCで4.99%。金利が2.25%から4.00%へ1.75ポイント動いても、必要NOI利回りの差は0.88ポイントに収まる。LTVを60%から70%へ引き上げると、同じDSCRでも必要NOI利回りは0.7ポイント前後上がる。レバレッジを効かせるほど、物件に要求される収益力は高くなるという当たり前の構図が、数字として明確に出る。利上げが決まる直前の局面で同じ枠組みを検証した日銀6月利上げ会合直前のホテル開発採算分析と読み比べると、据え置き決定後の水準感がつかみやすい。
| 借入金利 | LTV60%・DSCR1.3 | LTV70%・DSCR1.3 | LTV60%・DSCR1.5 | LTV70%・DSCR1.5 |
|---|---|---|---|---|
| A. 2.25% | 4.11% | 4.80% | 4.75% | 5.54% |
| B. 3.00% 基本ケース | 4.48% | 5.23% | 5.17% | 6.03% |
| C. 4.00% | 4.99% | 5.83% | 5.76% | 6.72% |
建設費 — 2024年実績195万円/坪、2028年施工なら238万円/坪を織り込む
次に投資額側を組む。e-Stat「建築着工統計」の宿泊業用建築物のデータから、工事費予定額を床面積で割って坪単価を算出すると、2024年は全国平均195.0万円/坪だった。2022年の139.0万円から2年で+40%の上昇である。着工棟数は2024年に2,836棟、床面積は約176万平方メートルで、2023年(2,222棟・約90万平方メートル)から大きく戻している。
開発案件では着工から開業まで数年を要するため、この実績値をそのまま使うと施工期間中のコスト上昇を取りこぼす。ここでは2029年開業(施工2027〜2029年、コスト中間時点を2028年)を想定し、建設費インフレを2025年+5.6%、2026年+5.3%、2027年+5.0%、2028年+4.5%として複利で織り込んだ。2024年比+22.0%となり、坪単価は237.9万円となる。
建設費の上昇は事業計画上の負担であると同時に、新規供給を抑制する要因でもある。既存ストックの側から見れば、参入コストが上がることは中期的な需給の引き締まりにつながるアップサイド要因として読める。この供給側への波及については、建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップが開業予定ベースの地図に落として検証している。
2つの事業モデル — 100室ビジネスホテルと200室シティホテルの成立ADR式
投資額と必要NOI利回りが決まれば、成立ADRは一意に決まる。ここでは業態の異なる2モデルを置いた。稼働率の前提は、上場ホテルREITが公表する直近の運営実績を参照している。インヴィンシブル投資法人の国内ホテル101物件は2026年6月の稼働率82.7%、ジャパン・ホテル・リート投資法人の変動賃料等導入29ホテルは同81.2%、いちごホテルリート投資法人の全ポートフォリオは同80.6%。これらを踏まえ、宿泊特化型は82%、フルサービス型は80%を採用した。
| 前提条件 | モデルA:100室 宿泊特化型 | モデルB:200室 フルサービス型 |
|---|---|---|
| 稼働率(OCC) | 82% | 80% |
| 客室売上が総売上に占める割合 | 92% | 72% |
| GOP率(総売上比) | 42% | 30% |
| FF&E積立(総売上比) | 3% | 4% |
| 1室あたり延床面積 | 30㎡ | 55㎡ |
| 想定容積率 | 600% | 600% |
| 建設費(238万円/坪) | 2,159万円/室 | 3,958万円/室 |
| NOI係数 | ADR × 126.9(円/室・年) | ADR × 105.4(円/室・年) |
モデルAでは、投資額が1室あたり3,000万円のとき、必要ADRは借入条件次第で9,700円から15,900円まで振れる。金利ケースAでLTV60%・DSCR1.3倍なら9,700円、金利ケースCでLTV70%・DSCR1.5倍なら15,900円。同じ物件でも、資金調達の組み方だけで成立ADRが1.6倍変わるということだ。
| 借入条件 | LTV60%・DSCR1.3 | LTV70%・DSCR1.3 | LTV60%・DSCR1.5 | LTV70%・DSCR1.5 |
|---|---|---|---|---|
| A. 2.25% | ¥9,700 | ¥11,300 | ¥11,200 | ¥13,100 |
| B. 3.00% | ¥10,600 | ¥12,400 | ¥12,200 | ¥14,300 |
| C. 4.00% | ¥11,800 | ¥13,800 | ¥13,600 | ¥15,900 |
運営側の変数も効く。同じ投資額3,000万円/室・金利ケースBで、通年稼働率の前提を75%に置くと必要ADRは11,600円、85%なら10,200円、88%なら9,900円。GOP率が36%なら12,500円、48%なら9,200円。つまり稼働率を3ポイント積み上げること、GOP率を3ポイント改善することは、それぞれ成立ADRを300〜900円下げる効果を持つ。レベニューマネジメントと運営効率の向上は、金利上昇局面での事業性を押し上げる有力なレバーになる。
商圏分析 — 公示地価と推定成約ADRを突き合わせる
ここからが本題である。国土交通省 不動産情報ライブラリの2026年地価公示から、全国8商圏の商業地の地価を取得した。取得範囲は各商圏の中心から半径約1.5km圏で、対象は商業地の標準地。あわせて、メトロエンジンリサーチが集計した各区の推定成約ADR(2025年7月〜2026年6月の12ヶ月平均)を並べる。地価の側から採算上限を逆算するアプローチは2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算で9エリアを対象に扱っており、本稿の成立ADRはその裏返しの視点にあたる。
| 商圏 | 商業地地価 中央値(円/㎡) | 前年比 | 投資額 (百万円/室) | 成立ADR | 実勢ADR | 対成立ライン |
|---|---|---|---|---|---|---|
| 札幌・大通〜すすきの(中央区) | 1,105,000 | +8.6% | 27.1 | ¥9,600 | ¥13,900 | +45% |
| 福岡・天神(中央区) | 2,355,000 | +9.1% | 33.4 | ¥11,800 | ¥15,300 | +30% |
| 福岡・博多駅(博多区) | 2,000,000 | +9.7% | 31.6 | ¥11,200 | ¥14,000 | +26% |
| 大阪・心斎橋〜本町(中央区) | 2,030,000 | +16.3% | 31.7 | ¥11,200 | ¥13,300 | +18% |
| 名古屋・名駅(中村区) | 1,410,000 | +5.2% | 28.6 | ¥10,100 | ¥10,100 | ±0% |
| 名古屋・栄(中区) | 1,360,000 | +4.5% | 28.4 | ¥10,000 | ¥9,600 | あと+4% |
| 大阪・梅田(北区) | 2,390,000 | +15.9% | 33.5 | ¥11,800 | ¥11,300 | あと+5% |
| 東京都心(千代田区・中央区) | 9,050,000 | +10.7% | 66.8 | ¥23,600 | ¥17,300 | あと+36% |
札幌が最も余裕を持つ理由は明快で、商業地地価の中央値が1平方メートルあたり110.5万円と8商圏で最も低い一方、推定成約ADRは13,900円と福岡・博多駅(14,000円)に匹敵する水準にあるためだ。地価が東京都心の8分の1でありながら、単価は8割の水準を確保している。福岡の2商圏も同じ構図で、地価に対して単価の相対水準が高い。
大阪の2商圏は対照的な位置にいる。心斎橋〜本町は成立ラインを18%上回るのに対し、梅田は5%届いていない。梅田の地価中央値は239.0万円/㎡と心斎橋〜本町の203.0万円/㎡より高い一方、宿泊特化型の推定成約ADRは梅田11,300円に対し心斎橋〜本町13,300円で逆転している。梅田は用地コストが先行して上昇している商圏であり、単価がこれに追いつく局面がアップサイドになる。地価の前年比が両商圏とも+16%前後と全国最高水準で伸びていることは、市場が将来の単価上昇を織り込んでいることの裏返しでもある。
アップサイド幅 — 立地の選び方で成立ADRは3割動く
商圏中央値の地価は「その商圏の標準的な土地」の価格であり、実際のホテル用地はそれより安い区画が選ばれることが多い。そこで各商圏について、地価下位25%の水準で用地を取得した場合の成立ADRも計算した。
| 商圏 | 地価下位25% (円/㎡) | 投資額 (百万円/室) | 成立ADR | 実勢ADR | 対成立ライン |
|---|---|---|---|---|---|
| 札幌・大通〜すすきの(中央区) | 455,000 | 23.9 | ¥8,400 | ¥13,900 | +65% |
| 福岡・天神(中央区) | 1,710,000 | 30.1 | ¥10,600 | ¥15,300 | +44% |
| 福岡・博多駅(博多区) | 1,550,000 | 29.3 | ¥10,400 | ¥14,000 | +35% |
| 大阪・心斎橋〜本町(中央区) | 1,520,000 | 29.2 | ¥10,300 | ¥13,300 | +29% |
| 名古屋・名駅(中村区) | 565,000 | 24.4 | ¥8,600 | ¥10,100 | +17% |
| 大阪・梅田(北区) | 1,490,000 | 29.0 | ¥10,300 | ¥11,300 | +10% |
| 東京都心(千代田区・中央区) | 4,610,000 | 44.6 | ¥15,800 | ¥17,300 | +10% |
| 名古屋・栄(中区) | 677,000 | 25.0 | ¥8,800 | ¥9,600 | +9% |
この前提では8商圏すべてが成立圏に入る。とりわけ東京都心は、成立ADRが23,600円から15,800円へ7,800円下がり、実勢17,300円が10%の余裕を持つ位置に移る。同じ千代田区・中央区でも、丸の内・銀座の一等地と、神田・八丁堀・人形町といった二線立地では地価が倍近く違う。宿泊特化型ホテルの用地選定は、まさにこの差を取りにいく作業だといえる。
現行単価で成立する商圏
札幌・福岡・大阪(心斎橋〜本町)
商圏標準の地価でも成立ラインを18〜45%上回る。用地の選択肢が広く、事業計画の自由度が高い。地価上昇が続いても当面のバッファがある。
単価の伸びしろが成否を分ける商圏
名古屋(名駅・栄)・大阪(梅田)
成立ラインとほぼ拮抗。ADRがあと4〜5%伸びれば標準地価でも成立する。運営面での稼働率・GOP率の上積みが、そのままアップサイドに直結する。
立地選定が最大のレバーになる商圏
東京都心
商圏中央値の地価では+36%の単価上昇が必要だが、地価下位25%の用地なら現行単価で+10%の余裕。商圏を替えるより、商圏内で立地を選ぶほうが効く。
フルサービス型の成立ライン — 200室モデルは投資額が倍近い
200室のフルサービス型は、1室あたり延床55㎡・建設費3,958万円という前提から、投資額が宿泊特化型のほぼ2倍になる。NOI係数はADR×105.4と宿泊特化型より低いため、成立ADRは投資額の増加以上に高くなる。
| 商圏 | 投資額(百万円/室) | 成立ADR | 実勢ADR | 対象施設数 | 対成立ライン |
|---|---|---|---|---|---|
| 大阪・梅田(北区) | 61.5 | ¥26,100 | ¥28,000 | 18 | +7% |
| 福岡・天神(中央区) | 61.2 | ¥26,000 | ¥30,000 | 10 | +15% |
| 札幌・大通〜すすきの(中央区) | 49.7 | ¥21,100 | ¥19,700 | 26 | あと+7% |
| 東京都心(千代田区・中央区) | 122.5 | ¥52,100 | ¥35,400 | 32 | あと+47% |
東京都心のフルサービス型は、商圏中央値の地価で1室あたり1.2億円超の投資額となり、成立ADRは52,100円。実勢の35,400円に対して+47%のアップサイドが必要という計算になる。ただしこれは容積率600%を一律に置いた保守的な前提で、実際の都心大規模案件では容積率1,000%超の敷地や、オフィス・商業との複合開発による土地コストの按分が効く。上場ホテルREITの物件別取得実績を見ると、東京都港区の保有物件(7物件)の1室あたり取得価格の中央値は6,327万円で、複合開発や既存建物取得を含めた実際の取引はこの試算より低い水準に着地している。
供給圧力 — 確定パイプラインは2027年以降が薄いが、数字は今後増える
成立ADRを議論するうえで、将来の供給環境は無視できない。メトロエンジンリサーチが把握する範囲で、国土交通省「建築物動態統計調査」に基づく建築計画データを集計すると、確認申請ベースのホテル計画は64件・約1.45万室。年別では2025年22件・5,304室、2026年21件・4,967室、2027年13件・2,922室、2028年7件・1,228室、2029年1件・100室となっている。100室以上に限ると57件・約1.41万室で、大型案件が中心の構成だ。
ここで注意が必要なのは、確認申請は通常開業の1〜2年前に行われるため、2028年以降の件数は構造的に過少カウントになるという点である。この数字は「現時点での確定パイプラインの下限値」であり、今後の申請追加で増えていく。2027年以降が薄く見えることを「供給が止まる」と読むのは適切ではない。
地域別では東京都が17件と最多で、京都府・千葉県・北海道・神奈川県が各5件、大阪府4件と続く。札幌・福岡といった成立余裕の大きい商圏でも計画は動いており、先行者利益をどこまで確保できるかが問われる局面にある。
推定成約ADRの足元 — 商圏ごとに異なる季節パターン
最後に、成立ラインの分母となる実勢単価の推移を確認しておく。主要5商圏の宿泊特化型ホテルの推定成約ADRを、2025年7月から2026年6月まで月次で並べた。東京都心(千代田区)は2026年4月に20,400円のピークをつけ、2026年6月は12,900円。福岡・博多駅は年間を通じて12,500〜15,700円のレンジで安定しており、変動幅が最も小さい。札幌・中央区は2026年2月に20,300円と冬季イベント期のピークを示す一方、4月は8,300円まで下がる季節性の大きい商圏だ。
成立ADRは年間平均で判定する指標である一方、単価のボラティリティが大きい商圏ほど、レベニューマネジメントによる年間の底上げ余地も大きい。札幌のように月次で2.4倍の振れ幅を持つ商圏では、閑散期の単価を押し上げる施策が年間ADRに与えるインパクトは相応に大きくなる。
まとめ — 金利1.00%は「成立しない」ではなく「成立条件が明示された」局面
政策金利1.00%という水準について、日本銀行の多くの委員は「なお緩和的な金融環境」との認識を共有していたと伝えられている。実際、本稿の試算でも借入金利3.00%・LTV60%・DSCR1.3倍という標準条件での必要NOI利回りは4.48%にとどまり、8商圏のうち4商圏は商圏標準の地価でも現行単価で成立する。地価下位25%の用地を前提とすれば、8商圏すべてが成立圏に入った。
むしろ重要なのは、金利が明示的なコストとして計算式に入ったことで、事業性の判定が精密になったという点だろう。金利が1.75ポイント動いても必要NOI利回りの差は0.88ポイント。これに対し、稼働率3ポイントの改善は成立ADRを300円下げ、GOP率3ポイントの改善は700〜900円下げる。用地の地価が半分になれば成立ADRは3割下がる。金利以上に、立地選定と運営品質が事業性を左右する構造は変わっていない。
建設費は2022年から2024年で+40%上昇し、施工期のインフレを織り込めば2028年には坪238万円が視野に入る。これは投資額を押し上げる要因である一方、新規参入のハードルを高め、既存ストックの希少性を高める方向にも働く。確定パイプラインが2027年以降で薄く見えている点も含め、中期的には需給の引き締まりが単価のアップサイドを支える構図が読み取れる。
本試算の位置づけ:本記事の成立ADRは、公表統計と公開データに基づく簡易試算です。実際の投資判断には、対象地の個別条件(容積率・敷地形状・地区計画・既存建物の有無)、建設会社からの実勢見積、金融機関との個別条件交渉、詳細なフィージビリティ・スタディが必要です。地価は商圏内の商業地標準地の統計値であり、個別の取引価格とは異なります。
あわせて読みたい
- 日銀6月利上げ会合直前 — ホテル開発採算が成立する金利1.0%時代の事業性閾値分析
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- ホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップ
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 金利1%時代のホテル資金調達 — 社債・REIT増資・ノンリコース・PCの資本コスト比較
- CBRE 2026年3月Cap Rate過去最低 — 東京4.2%/京都大阪4.7%/福岡4.9%とNOI実勢ギャップの徹底検証
- 名古屋リニア前夜の開発パイプライン2026-2033 — アンダーズ名古屋×名駅5社再開発×栄三菱地所200mが中区¥32,620
参考資料・出典一覧
■ データソース
推定成約ADRは、各施設がOTA等で公開する最安プラン水準に業態別の補正係数を適用して算出した推定値(区別・ビジネスホテル業態、2025年7月〜2026年6月の12ヶ月平均、対象施設数は各表に記載)。地価は国土交通省 不動産情報ライブラリ「地価公示(2026年)」の商業地標準地で、各商圏の中心から半径約1.5km圏(N=20〜60地点/商圏)。建設費はe-Stat「建築着工統計調査」(統計ID: 0003114490、用途「52宿泊業用」)の工事費予定額を床面積で除して算出。基準金利は日本銀行「長・短期プライムレート(主要行)の推移」。稼働率前提は上場ホテルREIT3社の2026年6月月次開示。
■ 試算前提
必要NOI利回り=DSCR × ローンコンスタント × LTV(償還期間25年・元利均等返済)。スプレッド(+0.85〜1.25%)は開発・取得案件の一般的な水準として設定した仮定値。モデルAは100室・1室あたり延床30㎡・稼働率82%・GOP率42%・FF&E積立3%、モデルBは200室・1室あたり延床55㎡・稼働率80%・GOP率30%・FF&E積立4%。容積率600%を前提とし、土地代は1室あたり「地価 × 5倍」(モデルA)に換算。建設費は2024年実績195.0万円/坪に2025年+5.6%・2026年+5.3%・2027年+5.0%・2028年+4.5%のインフレ前提を複利で織り込み、2028年施工想定で237.9万円/坪とした。
■ 限界・留意点
本稿の成立ADRは公表統計と公開データに基づく簡易試算であり、実際の投資判断には対象地の個別条件(容積率・敷地形状・地区計画・既存建物の有無)、建設会社からの実勢見積、金融機関との個別条件交渉、詳細なフィージビリティ・スタディが必要。推定成約ADRは上場ホテルREIT開示の物件別実績との照合(インヴィンシブル投資法人 184物件月・2026年4〜5月)で誤差中央値は約7.5%であり、各施設の実際の成約価格・会計数値とは異なる。地価は商圏内の商業地標準地の統計値であり、個別の取引価格とは異なる。確定パイプラインは調査時点の確認申請ベース(N=64件)で、今後の申請追加により増加する見込み。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(区別・業態別、2025年7月〜2026年6月)、上場ホテルREIT保有物件の取得価格データ(2026年7月27日時点、N=301物件)
■ 金融・金利データ
- 日本銀行「長・短期プライムレート(主要行)の推移」
- 日本銀行「金融政策決定会合の運営・決定内容」
- 第一ライフ資産運用経済研究所「政策金利1.00%への引き上げ 〜2026年6月の日銀金融政策決定会合〜」(熊野英生、2026年6月)
- 三菱総合研究所「日銀金融政策決定会合(2026年6月15-16日)─ 政策金利1.0%へ引き上げ、国債買入れ減額の停止を決定」
- 日本経済新聞「日銀、政策金利1.0%に据え置き決定 成長率見通しは上方修正」(2026年7月31日)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ「地価公示(2026年)」
- e-Stat「建築着工統計調査」(統計ID: 0003114490、用途「52宿泊業用」)
- 国土交通省「建築物動態統計調査」(ホテル建築計画データ)
■ REIT・業界レポート