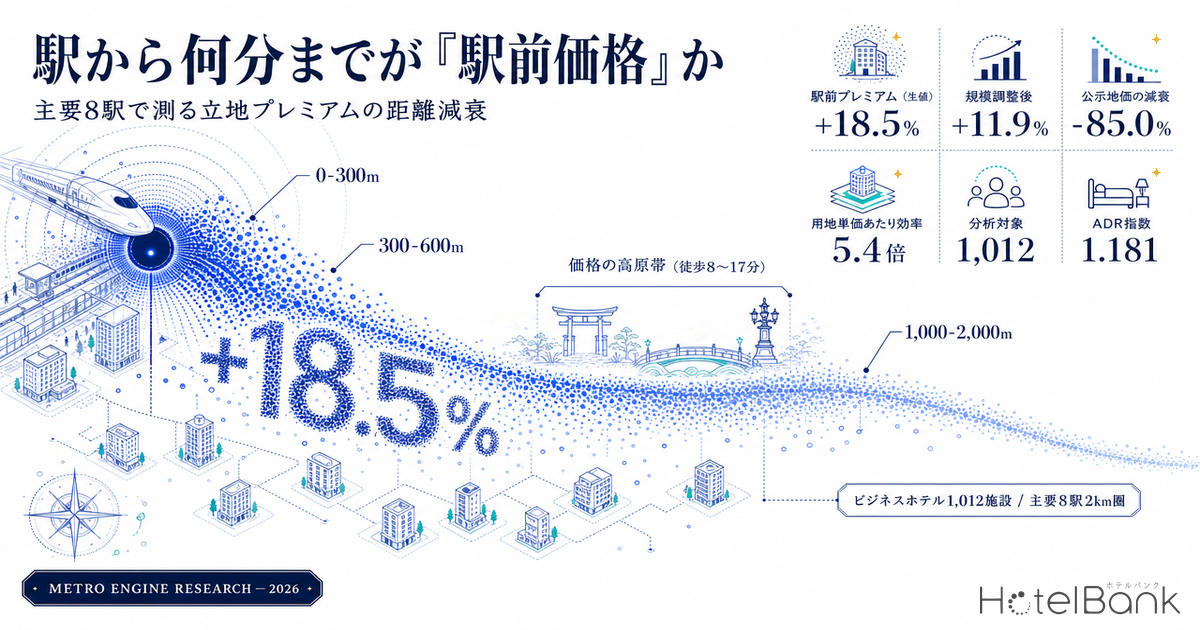
「駅徒歩3分」と「駅徒歩12分」で、ホテルの客室単価はどれだけ違うのか。用地取得の現場では駅前が圧倒的に選好される一方、その価格差が実際にどこまで存在し、どこで消えるのかを距離の関数として測った例は多くない。本稿では主要8駅の半径2km圏に立地するビジネスホテル1,012施設の推定成約ADRを距離バンド別に集計し、立地プレミアムの距離減衰カーブを実測する。あわせて同一エリアの公示地価(商業地)の距離減衰と重ね、用地コストと客室単価の減衰速度の差から、駅から離れた用地でも事業が成立する条件を1ケース試算した。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は7.5%(本稿が対象とするビジネス・シティ業態では6.0%)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。バンド単位のADRは対象施設の中央値(そのバンドの標準的な施設の水準)。
- 距離バンド=駅の代表座標から各施設の座標までの直線距離を、0〜300m/300〜600m/600〜1,000m/1,000〜2,000mの4区分に割り付けたもの。不動産表示の徒歩換算(1分=80m)では、それぞれおおむね徒歩4分以内/8分以内/13分以内/25分以内に相当します。直線距離であり実際の歩行距離とは異なります。
- ADR指数=各施設の推定成約ADRを、その駅の対象施設全体(2km圏)の中央値で割った相対値。駅ごとの価格水準の違いを取り除き、8駅を横断して距離の効果だけを比較するための指標です。
- 公示地価=国土交通省が公表する地価公示のうち、用途区分が商業地の標準地の価格(円/㎡)。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ/国土交通省 国土数値情報
- — ADR指数は0〜300mで1.181、1,000〜2,000mで0.963。主要8駅・ビジネスホテル1,012施設でみた駅前プレミアムは生値で+18.5%。
- — 規模を80〜250室に揃えると差は+11.9%に縮む。生の価格差の約3分の1は「大箱が駅前に多い」という構成の効果で説明できる。
- — 減衰は徒歩8分(600m)でほぼ終わり、600〜1,400mは指数1.00〜1.02の価格の高原帯。明確に下がるのは1,400m以遠。
- — 公示地価(商業地)は同区間で-85.0%とADRの4.6倍の速さで減衰し、用地単価あたりのADR効率は1,000〜2,000m帯で駅前の5.4倍。
- — 駅別の内外差は大阪(梅田)+41.9%から博多-5.6%まで開き、第二の繁華街を持つ複核商圏では距離と単価の関係が弱まる。
結論 — 「駅前価格」は徒歩8分でほぼ終わり、その先は緩やかな高原が続く
8駅を横断して距離の効果だけを取り出すと、ADR指数は0〜300mで1.181、300〜600mで1.028、600〜1,000mで1.000、1,000〜2,000mで0.963だった。駅の目の前から最初の300mを出た時点で指数は約13%下がり、そこから600mまでの間にさらに縮む。しかし600mを越えると減衰はほぼ止まり、1,000mから2,000mにかけての落ち込みは4%弱にとどまる。距離に対して価格は一様に減衰するのではなく、最初の数百メートルに折れ点が集中している。
200mごとに刻んだ細かい断面で見ると、この構造はさらにはっきりする。0〜200mの1.119から200〜400mの1.064、400〜600mの1.039までは階段状に下がるが、600〜800mで1.000に着地したあと、800〜1,400mは1.014〜1.015でほぼ横ばいの高原を形成する。明確に下向きに転じるのは1,400mを越えてからで、1,800〜2,000mでは0.861まで落ちる。つまり「駅前価格帯」と呼べる価格の勾配は徒歩8分(約600m)程度までで、そこから徒歩17分(1,400m)付近までは価格上ほぼ等価な帯が広がっている。
※ 0〜200mバンドはN=11と少なく参考値。灰色の棒は各バンドの施設数(右軸)。
測定設計 — 業態を揃えなければ「偽の減衰」が出る
エリア平均のADRをそのまま距離で切ると、実態とは異なる減衰が現れる。駅前には大型のシティホテルやデラックス業態が集まりやすく、外周には小規模な旅館やゲストハウスが混じるため、業態ミックスの差がそのまま価格差として観測されてしまうからだ。本稿では業態をビジネスホテルに限定し、同一業態内での距離比較に統一した。シティホテルも同様に集計を試みたが、8駅合計でも各バンドの施設数が1桁台にとどまるバンドが多く、バンド単位の比較に耐える標本が確保できなかったため、本稿の分析対象からは外している。
対象駅は乗降客数の大きい主要商圏から8駅を選んだ。駅の代表座標を中心に半径2kmの円内にある施設を検索し、直線距離で4バンドに割り付けたうえで、2026年2月から7月までの6ヶ月分の推定成約ADRを施設ごとに平均し、その中央値をバンドの代表値とした。8駅の価格水準そのものは大きく異なる(駅商圏中央値で最安の大阪(梅田)が約9,800円、最高の品川が約15,800円)ため、駅ごとの中央値で正規化したADR指数を横断比較の主指標としている。なお駅の集客規模と周辺の客室ストックがどう対応しているかは、1日10万人の駅に客室は何室あるか — 主要43駅「乗降客あたり客室ストック」2026で43駅を対象に整理している。
| 駅 | 1日あたり乗降客数 | 対象施設数 | 駅商圏ADR中央値 | 0-600m | 600-2,000m | 内外差 |
|---|---|---|---|---|---|---|
| 新宿 | 約339万人 | 87 | ¥14,962 | ¥19,400 (n=9) | ¥14,900 (n=78) | +30.0% |
| 大阪(梅田) | 約206万人 | 90 | ¥9,772 | ¥13,200 (n=14) | ¥9,300 (n=76) | +41.9% |
| 名古屋 | 約115万人 | 103 | ¥10,203 | ¥10,400 (n=49) | ¥9,500 (n=54) | +9.1% |
| 品川 | 約85万人 | 27 | ¥15,758 | ¥18,100 (n=4) | ¥15,200 (n=23) | +18.7% |
| 京都 | 約61万人 | 184 | ¥14,182 | ¥15,600 (n=53) | ¥13,700 (n=131) | +14.0% |
| 難波 | 約60万人 | 231 | ¥10,277 | ¥12,400 (n=60) | ¥9,800 (n=171) | +27.0% |
| 博多 | 約47万人 | 179 | ¥14,525 | ¥14,100 (n=66) | ¥15,000 (n=113) | -5.6% |
| 札幌 | 約32万人 | 111 | ¥13,847 | ¥14,200 (n=29) | ¥13,600 (n=82) | +4.4% |
※ 新宿・品川の0〜600mは施設数が10未満のため参考値。乗降客数は駅名で連続する複数事業者の駅を1つの商圏として合算した概算値。
生の価格差の3分の1は「大箱が駅前に多い」ことで説明できる
距離バンド別に客室規模を見ると、0〜300mの施設の客室数中央値は180室、300〜600mは141室、600〜1,000mは106室と、駅に近いほど大型化する。そして客室規模はADR指数と明瞭に連動しており、60室未満の施設が0.894、60〜120室が0.922、120〜200室が1.034、200室以上が1.124となる。駅前の高いADRには、立地そのものの効果と、駅前に大型施設が集まるという構成の効果が混在している。
そこで80〜250室に規模を揃えて同じ集計を行うと、ADR指数は0〜300mが1.136、300〜600mが1.050、600〜1,000mが1.015、1,000〜2,000mが1.000となり、内外の差は生値の18.5%から11.9%へ縮む。差の約3分の1は規模ミックスに由来していた計算だ。裏を返せば、規模を揃えてもなお約12%の差は残る。立地固有のプレミアムは確かに存在し、その大半が最初の600mに集中しているという構造は規模調整後も変わらない。
| 距離バンド | 徒歩換算 | 施設数 | ADR指数(生値) | 客室数中央値 | 施設数(80-250室) | ADR指数(規模調整後) |
|---|---|---|---|---|---|---|
| 0〜300m | 4分以内 | 65 | 1.181 | 180室 | 38 | 1.136 |
| 300〜600m | 5〜8分 | 219 | 1.028 | 141室 | 121 | 1.050 |
| 600〜1,000m | 8〜13分 | 227 | 1.000 | 106室 | 113 | 1.015 |
| 1,000〜2,000m | 13〜25分 | 501 | 0.963 | 120室 | 262 | 1.000 |
駅によって減衰の急さは4倍以上違う — 単核商圏と複核商圏
減衰の形は駅ごとに大きく異なる。0〜600mと600〜2,000mのADR中央値を比べると、大阪(梅田)が+41.9%と最も急で、新宿+30.0%、難波+27.0%、品川+18.7%が続く。一方で京都+14.0%、名古屋+9.1%、札幌+4.4%は緩やかで、博多に至っては外周のほうが5.6%高い。
この違いは、商圏が駅を単一の核として組み立てられているか、駅とは別に第二の核を持っているかで整理できる。梅田・新宿・難波は駅と繁華街が重なる単核型で、駅からの距離がそのまま繁華性の距離になる。対して博多・札幌・名古屋は、駅から1〜2km離れた位置に中洲・天神、すすきの・大通、栄といった独立した繁華街を抱える複核型で、駅から遠ざかることが必ずしも需要から遠ざかることを意味しない。
※ 新宿(内側n=9)・品川(内側n=4)は内側バンドの施設数が10未満のため参考値。
博多について外周バンドを方位別に分解すると、この構造がより鮮明になる。600〜2,000m圏のうち西側(中洲・祇園・天神方面)に立地する施設のADR中央値は約16,800円(n=57)で、博多駅0〜600m圏の約14,100円(n=66)を上回る。北西側は約12,700円(n=28)、南西側は約14,000円(n=18)で、同じ距離帯でも方位によって3割近い開きがある。距離だけを説明変数にすると、こうした方位差は平均に埋もれてしまう。用地評価では「駅から何mか」に加えて「どちらの方角か」を必ず併記する必要がある。
| 博多駅からの方位(600〜2,000m) | 施設数 | 推定成約ADR中央値 | 駅0-600m(¥14,100)比 |
|---|---|---|---|
| 西(中洲・祇園・天神方面) | 57 | ¥16,800 | +19.1% |
| 南西(住吉・渡辺通方面) | 18 | ¥14,000 | -0.9% |
| 北西(呉服町・博多港方面) | 28 | ¥12,700 | -10.1% |
難波を例に:同心円で見る価格の広がり
単核型の代表として難波を地図に落とす。円の位置が施設、色がADR水準、大きさが客室規模を表す。破線の同心円は300m・600m・1,000m・2,000mの各バンド境界にあたる。駅至近に高単価かつ大型の施設が集まり、外側に向かうにつれて単価帯が下がっていく様子が視覚的に確認できる。難波は0〜600mが約12,400円(n=60)、600〜2,000mが約9,800円(n=171)で、内外差は+27.0%だった。
地価は5倍のスピードで減衰する — 用地コストとADRの非対称
同じ8駅の半径2km圏について、2026年の公示地価のうち用途区分が商業地の標準地を抽出し、駅ごとの中央値で正規化して距離バンド別に集計した。結果は0〜300mが5.333(N=17)、300〜600mが2.348(N=43)、600〜1,000mが0.977(N=63)、1,000〜2,000mが0.799(N=161)。0〜300mから1,000〜2,000mにかけて85.0%減という急峻な落ち方で、同区間で18.5%減だったADRとは減衰速度がまったく違う。
この非対称を「ADR指数÷地価指数」という単純な効率比で表すと、0〜300mを1.00としたとき300〜600mが1.98倍、600〜1,000mが4.62倍、1,000〜2,000mが5.44倍になる。用地1円あたりが生み出す客室単価という観点では、駅から離れるほど有利になる構造だ。駅前用地の価値は客室単価のプレミアムだけでは説明されておらず、稼働の安定性、用途転換の余地、売却時の流動性といった、単価以外の要素が価格に織り込まれていると読むのが自然である。用地側の制約を用途地域や容積率まで含めて捉える視点は、ホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026で主要5商圏を対象に扱っている。
もっとも、この効率差は固定的なものではない。同じ地価データの前年比変動率を距離バンド別に見ると、0〜300mが+9.2%、300〜600mが+9.6%、600〜1,000mが+12.3%、1,000〜2,000mが+13.8%と、外側ほど上昇率が高い。用地の相対的な割安さは外周から順に縮まっており、効率差を取りに行くタイミングとしては現在が有利な局面にある一方で、その優位は年々薄まっていく方向にある。
| 距離バンド | ADR指数 | 公示地価指数(商業地) | 標準地数 | 地価 前年比中央値 | 用地あたりADR効率 |
|---|---|---|---|---|---|
| 0〜300m | 1.181 | 5.333 | 17 | +9.2% | 1.00倍 |
| 300〜600m | 1.028 | 2.348 | 43 | +9.6% | 1.98倍 |
| 600〜1,000m | 1.000 | 0.977 | 63 | +12.3% | 4.62倍 |
| 1,000〜2,000m | 0.963 | 0.799 | 161 | +13.8% | 5.44倍 |
開発シナリオ試算 — 駅前用地が同じ利回りに並ぶ条件
ここまでの距離減衰を、地方中枢都市クラスの駅を想定した開発シナリオに落としてみる。敷地700㎡を前提に、駅0〜300mの商業地(想定用地単価550万円/㎡・容積率800%)に建てるケースAと、駅600〜1,000mの商業地(想定用地単価120万円/㎡・容積率600%)に建てるケースBを比較した。ADRは規模調整後の実測プレミアム(+11.9%)を反映し、Aを13,600円、Bを12,150円と置いている。稼働率は当社データでは距離バンド単位の測定ができないため、両ケースとも82%で固定した。
建設費は国土交通省の建築着工統計をもとにした2025年実績のS造坪単価240.5万円(=約72.8万円/㎡)を出発点とし、2029年開業を想定して施工期間中のインフレを織り込んだ。Turner & Townsendが公表する日本の建設コスト上昇率予測(2026年+5.3%、2027年+5.0%)に、公表値のない2028年以降は同予測の逓減傾向を踏まえた当社想定(+4.5%)を接続して用い、施工中間時点までの複利で1.130倍、実効単価を約82.2万円/㎡としている。GOP率は宿泊特化型の目安として40%を採用した。
| 項目 | ケースA:駅0〜300m | ケースB:駅600〜1,000m 効率優位 |
|---|---|---|
| 敷地面積 | 700㎡ | 700㎡ |
| 容積率 | 800% | 600% |
| 延床面積 | 5,600㎡ | 4,200㎡ |
| 客室数 | 165室 | 124室 |
| 想定用地単価 | ¥5,500,000/㎡ | ¥1,200,000/㎡ |
| 用地費 | ¥3,850百万 | ¥840百万 |
| 建設費(インフレ織込後) | ¥4,604百万 | ¥3,453百万 |
| 総投資額 | ¥8,454百万 | ¥4,293百万 |
| 1室あたり総投資額 | ¥51.2百万 | ¥34.6百万 |
| 想定ADR | ¥13,600 | ¥12,150 |
| 想定稼働率 | 82% | 82% |
| 客室売上(年) | ¥672百万 | ¥451百万 |
| GOP(40%) | ¥269百万 | ¥180百万 |
| 総投資利回り | 3.18% | 4.20% |
ケースAがケースBと同じ利回りに並ぶには、ADRが約18,000円、すなわちケースB比+48.0%が必要になる。実測された駅前プレミアムは規模調整後で+11.9%であり、その差は大きい。あるいはADRを据え置いたまま条件を満たすには、用地単価が約256万円/㎡まで下がる必要がある計算だ。同じ逆算を金利側から行った場合の成立ADRについては、政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算するが主要8商圏で試算している。
これは駅前開発が成立しないという意味ではなく、駅前用地の投資判断が客室単価のプレミアム以外の変数で決まっていることを示している。単価だけを根拠に用地の優劣を判断すると、駅前は過大評価され、徒歩8〜17分帯は過小評価されやすい。逆に言えば、この帯には「価格がほぼ横ばいなのに用地コストだけが大きく下がる」というアップサイドの余地が残されている。
この試算は駅前プレミアムを規模調整後の実測値(+11.9%)に置いた中位ケースである。プレミアムの水準そのものに幅を持たせると、ケースAの利回りは次のように動く。悲観は本文で確認した「600〜1,400mの価格高原」がそのまま駅前まで及ぶ場合(プレミアム0%)、楽観は規模調整前の生値プレミアム(+18.5%)がそのまま単価に乗る場合で、いずれも本記事が実測した水準の範囲内に収めている。ケースBのADR(¥12,150)・稼働率・GOP率・総投資額は3ケースとも共通で、動かしているのはケースAのADRだけである。
| シナリオ | ケースA 想定ADR | ケースA 総投資利回り | ケースB 総投資利回り | A−B 差 |
|---|---|---|---|---|
| 悲観:高原帯と等価(プレミアム 0%) | ¥12,150 | 2.84% | 4.20% | 1.36pt |
| 中位:規模調整後プレミアム +11.9% | ¥13,600 | 3.18% | 4.20% | 1.02pt |
| 楽観:生値プレミアム +18.5% | ¥14,400 | 3.36% | 4.20% | 0.84pt |
出典:メトロエンジンリサーチ&コンサルティング(試算)※ 3ケースとも客室数・容積率・用地単価・建設費・GOP率・稼働率は本文の前提どおりで固定し、ケースAのADRのみを実測プレミアムの範囲で振っています。
| 感度分析(総投資利回り) | OCC 77% 通年ベース | OCC 82% 通年ベース | OCC 87% 通年ベース |
|---|---|---|---|
| ADR -10%:ケースA | 2.69% | 2.86% | 3.03% |
| ADR -10%:ケースB | 3.55% | 3.78% | 4.01% |
| ADR 前提どおり:ケースA | 2.98% | 3.18% | 3.37% |
| ADR 前提どおり:ケースB | 3.95% | 4.20% | 4.46% |
| ADR +10%:ケースA | 3.28% | 3.50% | 3.71% |
| ADR +10%:ケースB | 4.34% | 4.62% | 4.90% |
※ 本試算は距離減衰の含意を示すための簡易試算であり、実際の投資判断には個別の詳細なフィージビリティ・スタディが必要です。用地単価・容積率は実在の特定案件を指すものではありません。
距離バンド別に見た用地評価の視点
0〜600m:単価プレミアムの帯
ADR指数が1.18から1.03へ階段状に下がる区間。規模調整後でも約9%のプレミアムが残り、価格に立地が直接反映される。一方で公示地価は同区間で56%減と、用地コストの傾きのほうが圧倒的に急である。
600〜1,400m:価格の高原帯
200m刻みで見ると指数1.00〜1.02でほぼ横ばい。価格が下がらないまま用地単価だけが大きく下がるため、用地1円あたりのADR効率は駅前の約4.6〜5.4倍に達する。開発の余地が最も残る帯といえる。
方位を距離とセットで見る
博多のように第二の繁華街を持つ複核型商圏では、同じ600〜2,000m帯でも方位により約3割の差が生じる。距離単独ではなく「距離×方位」で用地を評価することで、見落とされていた候補地が浮かび上がる。
まとめ
主要8駅・1,012施設の実測から見えたのは、立地プレミアムが距離に対して一様ではなく、最初の600mに集中して発生し、その先は徒歩17分あたりまで価格がほぼ横ばいで続くという構造だった。生の価格差18.5%のうち約3分の1は駅前に大型施設が多いという構成効果で説明され、立地固有の効果は規模調整後で約12%にとどまる。
これに対して用地コストは同区間で85%減という桁違いの傾きを持つ。用地単価あたりのADR効率は駅から離れるほど高まり、1,000〜2,000m帯では駅前の5.4倍に達する。ただし外周ほど地価上昇率が高いため、この差は年々縮小していく方向にある。
用地選定の実務に引き付けるなら、「駅から何分か」という一次元の指標を、「価格が下がる帯(0〜600m)」「価格が横ばいの帯(600〜1,400m)」「価格が再び下がる帯(1,400m以遠)」という三層で捉え直し、そこに方位と商圏の核構造を重ねることで、単価と用地コストのバランスが最も良い候補地を絞り込める。距離と価格の関係は線形ではなく、その非線形性そのものが投資機会の在り処を示している。
データに関する注記:本記事のADRは2026年2月〜7月の実績月に基づく推定値であり、各施設の実際の成約価格・会計数値とは異なります。駅からの距離は駅の代表座標を基準とした直線距離で、実際の歩行距離・所要時間とは一致しません。施設数が10未満のバンドは参考値として扱っています。公示地価は2026年地価公示のうち用途区分が商業地の標準地を集計対象としており、標準地の分布には地域差があります。
あわせて読みたい
- 1日10万人の駅に客室は何室あるか — 主要43駅「乗降客あたり客室ストック」2026
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- ホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップ
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 2026年開業582軒で読み解く最適規模戦略|30室高ADRと300室規模効率の二極化
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- ホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026
参考資料・出典一覧
■ データソース
主要8駅の代表座標から半径2km圏に立地するビジネスホテル1,012施設について、2026年2月〜7月の6ヶ月分の推定成約ADRを施設ごとに平均し、距離バンド別の中央値を集計しました(自社集計)。施設の座標・客室数・業態は自社の施設属性データ、駅の乗降客数は国土交通省 国土数値情報「駅別乗降客数データ」、地価は国土交通省 不動産情報ライブラリの地価公示(2026年・用途区分は商業地)を用いています。
■ 試算前提
距離は駅代表座標からの直線距離で、0〜300m/300〜600m/600〜1,000m/1,000〜2,000mの4バンドに割り付けています。ADR指数は各施設のADRをその駅の2km圏中央値で正規化した相対値です。開発シナリオ試算は敷地700㎡・GOP率40%(宿泊特化型の目安)・稼働率82%(通年ベース、両ケース共通で固定)を前提とし、建設費は建築着工統計に基づく2025年実績のS造坪単価240.5万円を出発点に、2029年開業を想定した施工中間時点までの複利(1.130倍)で約82.2万円/㎡としています。シナリオ表のケースA・ADRは、本文で実測した駅前プレミアム(0%/+11.9%/+18.5%)をケースBのADRに乗じた値で、客室数・用地単価・容積率・建設費・GOP率・稼働率は3ケースとも本文の前提から動かしていません。
■ 限界・留意点
ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なります(上場ホテルREITの物件別開示との照合で、184物件月・2026年4〜5月ベースの誤差中央値は7.5%、ビジネス・シティ業態では6.0%)。距離は直線距離のため実際の歩行距離・所要時間とは一致せず、施設数が10未満のバンド(新宿・品川の0〜600m、0〜200mバンド等)は参考値です。稼働率は距離バンド単位では測定できないため試算では固定しており、距離による稼働差は本稿の分析範囲外です。また地価公示は標準地の分布に地域差があり、バンド間の標準地数は一様ではありません。本文の「+18.5%」「+11.9%」はいずれも0〜300mを基準とした1,000〜2,000mまでの下落率で、外周を基準に駅前のプレミアムとして表すと同じ実測値がそれぞれ+22.6%・+13.6%になります(公示地価の-85.0%も同じ0〜300m基準のため、両者の比較可能性は保たれています)。開発シナリオは距離減衰の含意を示すための簡易試算で、実在の特定案件を指すものではありません。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(8駅2km圏・ビジネスホテルN=1,012施設、2026年2月〜7月)、施設属性(客室数・業態・座標)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年、用途区分:商業地)
- 国土交通省 国土数値情報「駅別乗降客数データ」
- 国土交通省「建築着工統計調査」 — 構造別工事費予定額(建設費前提)
■ 業界レポート
- Turner & Townsend「Trends shaping Japan’s construction market in 2026」 — 日本の建設コスト上昇率予測(2025年5.6%/2026年5.3%/2027年5.0%)
■ 関連記事