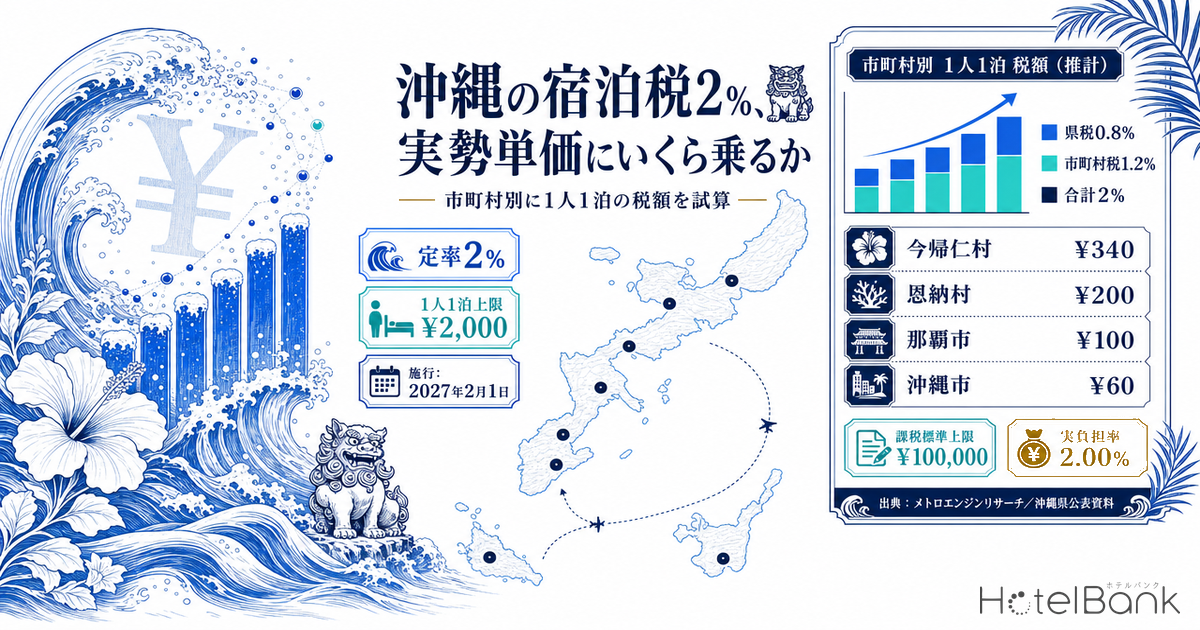
2027年2月1日、沖縄県で宿泊税の徴収が始まる。定率2%・1人1泊あたり上限2,000円という設計は、都道府県単位では初めての定率制だ。本部町・恩納村・北谷町・宮古島市・石垣市・名護市の6市町村は独自の市町村税を併課し、県税0.8%+市町村税1.2%という内訳になる。では、この2%は沖縄の実勢単価に対して実際いくら乗るのか。メトロエンジンリサーチの推定成約ADRを1人1泊ベースに換算し、市町村別に税額と実負担率を試算した。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREIT(インヴィンシブル投資法人)が開示する物件別実績との照合では、184物件月(=物件×月の延べ件数、2026年4〜5月分)で誤差中央値は約7.5%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)で、検証済み業態(ビジネス/シティ/リゾート/旅館/カプセル)の施設を対象としています。
- 掲載価格(全プラン平均・税込):OTA等に公開されている全プランの平均価格(2名1室利用時・1室あたり)。推定成約ADRとは集計対象施設の範囲が異なるため、両者の比率をとることはしていません。
- 1人1泊換算:本記事では1室2名利用を前提に、推定成約ADR(1室あたり)を2で除して1人1泊あたりの水準としています。1名利用時は1室料金がそのまま1人1泊料金となるため、税額の考え方が異なります(後述)。
- データ出典:メトロエンジンリサーチ/制度内容は沖縄県および各市町村の公表資料
- — 2027年2月1日施行、定率2%・1人1泊あたり上限2,000円。都道府県単位では初の定率制で、課税標準は消費税を除く素泊まり料金。
- — 1,000円未満切捨・課税標準10万円上限の二つの丸めが入り、実負担率は10万円まで一律2.00%、15万円で1.33%、20万円で1.00%へ逓減する。
- — 実際に乗る税額は1人1泊¥60〜¥340(推定成約ADRの2025年7月〜2026年6月・12ヶ月平均を1室2名前提で換算)。沖縄市¥60、那覇市¥100、恩納村¥200、今帰仁村¥340。
- — 6市町村の併課でも宿泊者の負担は県内一律2%。県税が2%から0.8%へ振り替わり市町村税1.2%と合わせて総額が保たれる。変わるのは財源の帰属と申告納入先。
- — 単価の変動幅の方が大きい。直近1年の推定成約ADRは前年同月比+11.7%〜+31.0%で推移し、6月の1人1泊単価の前年差 約778円は同月の税額(¥100〜200前後)の数倍にあたる。
制度の骨格 — 課税標準は「素泊まり・税抜・1,000円未満切捨」
まず制度の輪郭を押さえておきたい。沖縄県宿泊税条例は2025年9月18日に県議会で可決され、2026年2月13日に法定外目的税の新設について総務大臣の同意を得た。同年2月25日に条例が公布され、施行期日は2027年(令和9年)2月1日と定められている。対象は旅館業法の許可を受けたホテル・旅館・簡易宿所に加え、住宅宿泊事業法の届出住宅、国家戦略特別区域法の特区民泊まで及ぶ。
実務上もっとも重要なのは課税標準の定義である。沖縄県の公表資料は「1人1泊あたりの宿泊料金(素泊まり料金)」と明記し、その算出式を「支払い料金 − 宿泊以外の代金(朝食、アクティビティ、消費税等)」としている。つまり課税ベースは消費税を除いた素泊まり相当額だ。さらに二つの丸めルールが入る。1,000円未満は切り捨て、そして課税標準そのものに100,000円の上限がある。県の例示では、素泊まり料金が税抜8,500円なら課税標準は8,000円となり、2%で県税160円(併課エリアでは県税64円・市町村税96円)となる。
| 項目 | 内容 |
|---|---|
| 施行期日 | 2027年(令和9年)2月1日 |
| 税率(県単独課税エリア) | 定率2%(税額2,000円を上限) |
| 税率(県+市町村の併課エリア) | 県税0.8%(上限800円)+市町村税1.2%(上限1,200円)=合計2% |
| 課税標準 | 1人1泊あたりの宿泊料金(素泊まり料金)。1,000円未満切捨、100,000円を上限 |
| 課税標準の算出 | 支払い料金 − 宿泊以外の代金(朝食、アクティビティ、消費税等) |
| 対象施設 | ホテル・旅館・簡易宿所(旅館業法)、特区民泊、民泊(住宅宿泊事業法) |
| 課税免除 | 学校教育法第1条の学校(大学を除く)の教育活動としての宿泊、公益財団法人日本中学校体育連盟その他規則で定める団体の主催大会参加のための宿泊(いずれも証明書等の提出が必要) |
| 徴収方法 | 特別徴収(宿泊事業者等が徴収し納入)。申告納入を月1回から3か月に1回とする特例の設定を予定 |
| 制度見直し | 導入当初3年経過後(令和11年度)に見直しを検討 |
出典:沖縄県「沖縄県宿泊税」(2026年7月28日更新)よりホテルバンク編集部作成
課税免除が学校の教育活動と中学校体育連盟等の大会参加に限定されている点は、沖縄の宿泊市場では無視できない。修学旅行団体の受け入れが厚い南部・中部の施設では、免除対象の証明書運用が実務の一部になる。県民割引や離島住民への配慮は課税免除ではなく、税収の使途事業側で対応する整理になっている。
価格帯別に見た税額と実負担率 — 10万円までは一律2%、その先は逓減
定率制なので、税額は素直に価格に比例する。ただし課税標準に100,000円の上限があるため、1人1泊10万円を超える帯では負担率が下がっていく。ここは誤解されやすい点で、逓減が始まるのは10万円「を超えてから」であり、ちょうど10万円の時点ではまだ2.00%(税額2,000円)である。
| 1人1泊の素泊まり料金(税抜) | 課税標準 | 県税0.8% | 市町村税1.2% | 合計税額 | 実負担率 |
|---|---|---|---|---|---|
| ¥5,000 | ¥5,000 | ¥40 | ¥60 | ¥100 | 2.00% |
| ¥10,000 | ¥10,000 | ¥80 | ¥120 | ¥200 | 2.00% |
| ¥20,000 | ¥20,000 | ¥160 | ¥240 | ¥400 | 2.00% |
| ¥30,000 | ¥30,000 | ¥240 | ¥360 | ¥600 | 2.00% |
| ¥50,000 | ¥50,000 | ¥400 | ¥600 | ¥1,000 | 2.00% |
| ¥100,000 | ¥100,000 | ¥800 | ¥1,200 | ¥2,000 | 2.00% |
| ¥150,000 | ¥100,000(上限) | ¥800 | ¥1,200 | ¥2,000 | 1.33% |
| ¥200,000 | ¥100,000(上限) | ¥800 | ¥1,200 | ¥2,000 | 1.00% |
出典:沖縄県「沖縄県宿泊税」の税率・課税標準に基づきホテルバンク編集部試算
出典:沖縄県「沖縄県宿泊税」の税率・課税標準に基づきホテルバンク編集部試算
もう一つ、実勢価格ではむしろ効き方が大きいのが1,000円未満の切り捨てである。定率2%といっても、端数が切り捨てられるぶん実負担率は2%をわずかに下回る。たとえば1人1泊4,900円なら課税標準は4,000円となり税額80円、実負担率は1.63%まで下がる。7,900円なら課税標準7,000円で140円、1.77%。低単価帯ほど切り捨ての影響が相対的に大きく出る構造だ。
| 1人1泊の素泊まり料金(税抜) | 課税標準(1,000円未満切捨) | 合計税額 | 実負担率 |
|---|---|---|---|
| ¥4,900 | ¥4,000 | ¥80 | 1.63% |
| ¥6,800 | ¥6,000 | ¥120 | 1.76% |
| ¥8,500(県の例示) | ¥8,000 | ¥160 | 1.88% |
| ¥9,900 | ¥9,000 | ¥180 | 1.82% |
出典:沖縄県「沖縄県宿泊税」の税率・課税標準に基づきホテルバンク編集部試算
この切り捨てルールは、1室あたりで見ると人数によって結果が変わる。1室13,000円(税抜・素泊まり)の部屋を1名で利用すれば課税標準は13,000円で税額260円。同じ部屋を2名で利用すると1人あたり6,500円→課税標準6,000円→税額120円が2人分で240円となり、1室あたりでは20円小さくなる。実務では1人1泊単位で計算する以上、こうした端数の差は避けられない。
同じ1室料金でも、何名で泊まるかによって1室あたりの税額は変わる。1人1泊単位で1,000円未満を切り捨てるため、人数が増えるほど1人あたりの課税標準に端数が生まれやすくなるからだ。1室料金と利用人数の2軸で、1室あたりの合計税額を置いてみる。
| 1室の素泊まり料金(税抜) | 1名利用 | 2名利用 | 3名利用 | 4名利用 |
|---|---|---|---|---|
| ¥8,000 | ¥160 1人 ¥160 | ¥160 1人 ¥80 | ¥120 1人 ¥40 | ¥160 1人 ¥40 |
| ¥13,000 | ¥260 1人 ¥260 | ¥240 1人 ¥120 | ¥240 1人 ¥80 | ¥240 1人 ¥60 |
| ¥20,000 | ¥400 1人 ¥400 | ¥400 1人 ¥200 | ¥360 1人 ¥120 | ¥400 1人 ¥100 |
| ¥30,000 | ¥600 1人 ¥600 | ¥600 1人 ¥300 | ¥600 1人 ¥200 | ¥560 1人 ¥140 |
| ¥50,000 | ¥1,000 1人 ¥1,000 | ¥1,000 1人 ¥500 | ¥960 1人 ¥320 | ¥960 1人 ¥240 |
出典:沖縄県「沖縄県宿泊税」の税率・課税標準(1,000円未満切捨・課税標準10万円上限)に基づきホテルバンク編集部試算
1室8,000円を3名で分けると1人あたり2,666円→課税標準2,000円となり、1室合計は¥120。同じ部屋を1名または2名、4名で使った場合の¥160に対して25%小さい。1室30,000円でも、4名利用なら1人7,500円→7,000円で1室¥560、1〜3名の¥600を下回る。定率2%といっても、1室あたりで見た実効的な負担は利用人数の刻みで数%〜25%動く。団体・グループ需要の比重が高い施設ほど、徴収額の見積もりは人数構成まで含めて置いた方が精度が上がる。
沖縄の実勢単価に当てはめる — 市町村別の1人1泊税額
ここからが本題である。メトロエンジンリサーチの推定成約ADRを、直近12ヶ月(2025年7月〜2026年6月、いずれも確定済みの過去月)で平均し、1室2名利用を前提に1人1泊ベースへ換算したうえで、上記のルール(1,000円未満切捨・10万円上限)を適用した。推定成約ADRは税抜相当の水準で算出されているため、課税標準の定義(消費税を除いた素泊まり相当額)とは基準が揃っている。
| 市町村 | 課税区分 | 推定成約ADR (1室2名・税抜相当) |
1人1泊換算 | 課税標準 | 税額 (1人1泊) |
月別の税額レンジ | N |
|---|---|---|---|---|---|---|---|
| 今帰仁村 | 県税のみ | ¥34,372 | ¥17,186 | ¥17,000 | ¥340 | ¥280〜460 | 19 |
| 恩納村 | 県+市町村 | ¥20,501 | ¥10,250 | ¥10,000 | ¥200 | ¥160〜280 | 39 |
| 北谷町 | 県+市町村 | ¥15,756 | ¥7,878 | ¥7,000 | ¥140 | ¥120〜180 | 24 |
| 本部町 | 県+市町村 | ¥14,723 | ¥7,362 | ¥7,000 | ¥140 | ¥120〜180 | 20 |
| 宮古島市 | 県+市町村 | ¥12,768 | ¥6,384 | ¥6,000 | ¥120 | ¥100〜160 | 72 |
| 竹富町 | 県税のみ | ¥13,059 | ¥6,530 | ¥6,000 | ¥120 | ¥100〜160 | 20 |
| 石垣市 | 県+市町村 | ¥11,009 | ¥5,504 | ¥5,000 | ¥100 | ¥80〜140 | 59 |
| 名護市 | 県+市町村 | ¥10,802 | ¥5,401 | ¥5,000 | ¥100 | ¥80〜140 | 22 |
| 那覇市 | 県税のみ | ¥10,224 | ¥5,112 | ¥5,000 | ¥100 | ¥80〜140 | 139 |
| 沖縄市 | 県税のみ | ¥7,406 | ¥3,703 | ¥3,000 | ¥60 | ¥60〜100 | 17 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADRは2025年7月〜2026年6月の12ヶ月平均。Nは各月の推定成約ADR算定対象施設数の中央値)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
結果を並べると、標準的な施設の水準で見た1人1泊あたりの税額は60円〜340円のレンジに収まる。1室2名利用なら1室あたり120円〜680円だ。最上位は今帰仁村(¥340)で、ここはリゾート系の大型施設が集積し推定成約ADRが¥34,372と突出している。次いで恩納村(¥200)、北谷町・本部町(各¥140)と続き、那覇市・石垣市・名護市は¥100前後に落ち着く。
県自身の見積もりとも突き合わせておきたい。県が検討委員会に示した資料では、令和8年度見込みの1人1泊あたり平均税額を237円としている。当社データから導いた市町村別の値(60〜340円)は、この平均値を挟む形になる。両者にズレが出るのは自然で、県の237円は延べ人泊で加重された平均、当社の値は「エリアの標準的な施設」の中央値だからだ。宿泊人泊は大型リゾートに厚く集中するため、人泊加重の平均は施設中央値より上に振れる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
県税のみエリアと併課エリア — 宿泊者の負担率は同じ、変わるのは財源の行き先
ここは制度理解でもっとも取り違えやすい部分である。本部町・恩納村・北谷町・宮古島市・石垣市・名護市の6市町村では県税と市町村税が併課されるが、それによって宿泊者の負担が上乗せされるわけではない。県税は併課エリアでは2%から0.8%へ引き下げられ、市町村税1.2%と合わせて合計2%で揃う。つまり宿泊者から見た実負担率は沖縄県内どこでも同じであり、違いは徴収された税がどこの財源になるかである。
| 区分 | 対象 | 宿泊者の負担 | 県税 | 市町村税 | 申告納入先 |
|---|---|---|---|---|---|
| 県+市町村の併課 | 本部町・恩納村・北谷町・宮古島市・石垣市・名護市(6市町村) | 2%(上限¥2,000) | 0.8%(上限¥800) | 1.2%(上限¥1,200) | 当該市町村を通じて県税分も申告納入。手続・課税免除の運用は市町村が定める方法による |
| 県税のみ | 那覇市・今帰仁村・竹富町・沖縄市ほか(上記6市町村以外) | 2%(上限¥2,000) | 2%(上限¥2,000) | — | 県へ申告納入。県は使途の一つとして「税を導入しない市町村への配分」を掲げている |
出典:沖縄県「沖縄県宿泊税」よりホテルバンク編集部作成
宿泊事業者の実務面では違いがある。併課エリアの施設は、県税分も含めて所在市町村を通じて申告納入することになり、特別徴収義務者の手続きや課税免除の証明書運用も市町村が定める方法に従う。同一チェーンで那覇と恩納村の両方に施設を持つ運営では、納入先と様式が分かれる点を前提に業務設計しておく必要がある。県はシステム改修等に対する補助金と、小規模事業者向けの宿泊税計算ツールを用意している。
財源の規模感も押さえておきたい。県は宿泊税の税収を導入初年度61億8,000万円、2028年度以降77億3,000万円と見込んでいると報じられている。県が令和6年11月に検討委員会へ示した配分試算(税収77億円のケース、名護市が導入を決める前の5市町村ベース)では、導入市町村での徴収額が31.8億円、うち市町村税分が19.08億円、県税分が12.72億円で、比率は税率どおりちょうど3対2(市町村税1.2%:県税0.8%)にあたる。県が直接徴収する残る35市町村分は45.2億円という内訳だった。
| 区分 | 金額 | 内訳 |
|---|---|---|
| 導入市町村での徴収額 | 31.8億円 | 市町村税分19.08億円+県税分12.72億円 |
| うち市町村税分の内訳 | 19.08億円 | 恩納村5.64億円/石垣市4.2億円/宮古島市4.2億円/本部町2.64億円/北谷町2.4億円 |
| 県が直接徴収する分 | 45.2億円 | 導入市町村以外の35市町村所在施設からの県税 |
出典:沖縄県「観光目的税(宿泊税)に係る説明資料」(令和6年11月)よりホテルバンク編集部作成。税収77億円のケースにおける配分試算であり、名護市の導入決定前の5市町村を前提とした数値
市町村側の見積もりも公表されている。名護市は制度設計資料で市税約3.6億円・県税約2.4億円・合計約6億円の税収規模を試算している。同資料によれば、市内客室3,003室の価格帯構成(市の区分による)は1万円未満が7%にとどまり、3万円以上の帯が47%を占める。北部リゾートの単価構成が、そのまま税収の厚みに直結する形だ。ジャングリア沖縄の開業を受けた北部リゾート市場の拡大は、この財源の伸びしろとしても位置づけられている。
季節で税額はどれだけ動くか — 単価が動けば税額も比例して動く
定率制である以上、税額は単価の季節変動をそのまま追いかける。沖縄県全体の推定成約ADRを月次で見ると、直近では2025年8月の¥14,272が最も高く、2025年1月の¥9,213が最も低い。1人1泊に換算すればそれぞれ¥7,136と¥4,607で、課税標準はそれぞれ¥7,000と¥4,000、税額は¥140と¥80になる。同じエリアでも繁閑で税額が1.5〜1.8倍動く計算だ。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADR、各月とも確定済みの過去月)
施行月にあたる2月にも触れておきたい。沖縄県全体の推定成約ADRは2026年2月に¥13,596となり、直近1年では2025年8月に次ぐ水準だった。徴収開始が需要の細る時期に重なるわけではない、という点は運用準備のスケジュール感として意味を持つ。市町村別に見ても、北谷町・名護市・那覇市・沖縄市は2月が税額レンジの上限にあたる月だった。
そして単価そのものの動きは、税額をはるかに上回る幅で推移している。沖縄県全体の推定成約ADRは前年同月比で2026年1月+19.9%、2月+31.0%、3月+16.5%、4月+11.7%、5月+12.5%、6月+15.8%と、いずれも二桁の伸びを示した。6月で見れば1人1泊あたりの単価は前年同月比で約778円上振れしており、これは同月の税額(¥100〜200前後)の数倍にあたる。2%という税率は、市場が1年で動かしている価格幅の中に十分収まる大きさだと言える。
課税標準は「素泊まり」— 食事を切り分けるほど課税ベースは軽くなる
沖縄県の課税標準は素泊まり料金であり、朝食・アクティビティ・消費税は課税ベースから除かれる。これは食事付きプランの比重が高いリゾート・旅館業態にとって実務上の要点になる。同一施設内で素泊まりプランと食事付きプランの双方を販売している施設だけを対象にしたペアード比較(2026年6月)を見ると、上乗せ幅の大きさが分かる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(同一施設内で両プランを販売する施設のみを対象としたペアード比較、2026年6月、1室2名利用時・1室あたり)
沖縄のリゾートホテルでは、2食付きプランは素泊まりプランに対して1室あたり平均¥13,011(+26.9%、対象66施設)高い。全業態でも2食付きは¥11,731(+25.8%、対象87施設)、夕食付きは¥8,077(+22.3%、対象16施設)の差がある。朝食付きの上乗せは全業態平均¥2,262(+7.1%、対象180施設)、ビジネスホテルで¥1,989(+12.1%、対象74施設)、シティホテルで¥5,634(+24.4%、対象8施設)だった。
この差がそのまま課税ベースの差になる。リゾートホテルの2食付きプランを例にとると、販売価格ベースの1室¥61,456から食事相当分を除いた素泊まり相当は¥48,445。1人1泊に換算すると¥24,223となり、課税標準は¥24,000、税額は480円(県税192円・市町村税288円)だ。もし食事を切り分けずに販売総額で計算すると1人あたり¥30,728→課税標準¥30,000→税額600円となり、1人1泊あたり120円、1室2名で240円の差が出る。プラン設計と料金内訳の切り分けが、そのまま徴収額の精度に効いてくる。
もっとも、これは「税を減らす工夫」という話ではない。条例が定める課税標準どおりに素泊まり相当額を正しく算定するための、内訳管理の話である。パッケージ料金の中で宿泊部分と食事・アクティビティ部分をどう按分するかは、宿泊税の実務ルールに沿って整理しておくことが求められる。
単価設計の余地 — 2%は価格レンジの中でどう位置づくか
ここまでの数字を整理すると、沖縄の標準的な施設で実際に乗る税額は1人1泊あたり60円〜340円、1室2名なら120円〜680円のレンジに収まる。上限の2,000円に到達するのは1人1泊10万円を超える帯であり、当社データで見る限り、この水準に日常的に到達しているのは一部の高付加価値施設に限られる。
この規模感は、宿泊料金の設計に対して二つの示唆を持つ。第一に、税額が課税標準1,000円刻みで動くため、価格設定が¥9,900のように1,000円のすぐ手前に置かれていると、切り捨てによって課税標準が¥9,000まで落ちる。単価を¥10,000へ引き上げても税額の増分は20円にすぎない。価格の刻みと税額の刻みは、桁が二つ違う。
第二に、直近1年の推定成約ADRが前年同月比で二桁伸びている市場において、2%という定率は価格改定の意思決定を左右する規模ではない。むしろ論点は、税が受け皿として何を生むかにある。県は税収の使途として、観光危機管理や海の安全、受入体制の充実強化、環境・景観の保全と観光地ブランドづくり、文化芸術・スポーツの振興、そして税を導入しない市町村への配分を挙げている。ビーチや海域の安全対策、混雑緩和、二次交通といった領域は、宿泊単価の持続的な引き上げを支える基盤そのものだ。恩納村や石垣市のように独自税を持つエリアでは、財源が地元に直接落ちる分、施策と単価の連動が見えやすくなる。宿泊税という財源が自治体の収益構造の中でどう位置づけられつつあるかは、ふるさと納税規制と宿泊税が重なる地方自治体の収益構造シフトでも整理している。
すでに宿泊税を導入した地域の実勢は、参考になる。京都市の宿泊税改正後1ヶ月の市場や3ヶ月経過時点の検証では、税額の上乗せよりも需給と価格帯構成の変化が単価を動かす主因だった。長野県の都道府県2例目となる施行や熊本市・宮崎市の同時導入でも同様の構図が観察されている。沖縄でも、2027年2月の徴収開始そのものより、税収が観光地としての受け皿をどう厚くするかが、中期の単価水準を決めていくことになるだろう。
まとめ
沖縄県の宿泊税は2027年2月1日施行、定率2%・1人1泊あたり上限2,000円。課税標準は消費税を除いた素泊まり料金で、1,000円未満切り捨て・10万円上限という二つの丸めが入る。10万円までは実負担率は一律2.00%で、それを超えると逓減し、15万円で1.33%、20万円で1.00%となる。低単価帯では切り捨ての効果で実負担率が2%をやや下回り、たとえば4,900円なら1.63%だ。
メトロエンジンリサーチの推定成約ADR(2025年7月〜2026年6月の12ヶ月平均)を1室2名前提で1人1泊に換算すると、実際に乗る税額は今帰仁村¥340、恩納村¥200、北谷町・本部町¥140、宮古島市・竹富町¥120、石垣市・名護市・那覇市¥100、沖縄市¥60。県が示す人泊加重の平均見込み237円を挟むレンジに収まっている。
そして重要なのは、本部町・恩納村・北谷町・宮古島市・石垣市・名護市の6市町村で市町村税が併課されても、宿泊者の負担率は県内一律2%で変わらないという点だ。県税が2%から0.8%へ振り替わることで総額が保たれ、変わるのは財源の帰属先と申告納入の実務である。宿泊事業者にとっては、料金内訳の切り分けと納入先の整理が準備の主眼になる。
あわせて読みたい
- 宿泊税ラッシュ2026 — 30自治体導入で問われる投資家・チェーン運営の税務負担
- 沖縄7月『梅雨明け済み一強』期の本島・宮古・石垣ADR階層
- 【2026年慰霊の日】沖縄南部3市の宿泊需給と修学旅行団体動向
- ジャングリア沖縄10ヶ月後の北部リゾート市場
- 【沖縄】北谷町「宿泊税」導入を検討 町は年間1億円の税収を見込む
- 首里城復元で高まる那覇・首里の宿泊需要 — 供給とADR階層の成長余地
- 富士山2026開山×夏ピーク予約進度:入山料4,000円と宿泊税の二重課税構造
- ふるさと納税規制と宿泊税──地方自治体の収益構造シフトが宿泊市場に与える影響
- 宮古島・八重山の分譲リゾート投資|供給ラッシュと利回りの非対称を読む
参考資料・出典一覧
■ 制度(自治体公表資料)
- 沖縄県「沖縄県宿泊税」(総務部税務課、2026年7月28日更新)
- 沖縄県「観光目的税(宿泊税)に係る説明資料」(文化観光スポーツ部観光政策課・総務部税務課、令和6年11月)
- 名護市「名護市宿泊税導入に係るパブリックコメント資料」(地域経済部観光課、令和7年12月)
- 本部町「宿泊税」
- 石垣市「石垣市宿泊税」
■ 報道
- 沖縄タイムス「宿泊税77億円の使途を議論 『県観光振興戦略会議』が初会合 導入初年度は61億円の見通し」
- 日本経済新聞「沖縄県の宿泊税条例、27年2月施行 玉城知事『総務相の同意得た』」
- トラベル Watch「沖縄県などが宿泊税を新設。1名1泊あたり最大2000円」
- 沖縄タイムス「恩納村の宿泊税条例可決 村議会 27年1月ごろ導入へ」
■ データソース
メトロエンジンリサーチ — 沖縄県および県内市町村の推定成約ADR(月次、2025年7月〜2026年6月/県全体は2024年7月〜2026年6月)、食事タイプ別のペアード価格比較(2026年6月)。制度・税収の数値は沖縄県および各市町村の公表資料、ならびに報道による。
■ 試算前提
市町村別の税額は、各月の推定成約ADR(1室2名利用・税抜相当)を直近12ヶ月で平均し、1室2名利用を前提に2で除して1人1泊ベースへ換算したうえで、1,000円未満切捨・課税標準10万円上限を適用し税率2%(併課エリアは県税0.8%+市町村税1.2%)を乗じて算出した。月別の税額レンジは同12ヶ月の各月の値の最小〜最大。価格帯別・利用人数別の試算は制度の税率と丸めルールのみに基づく機械計算で、実勢データは用いていない。
■ 限界・留意点
推定成約ADRは推定値であり(上場ホテルREIT開示の物件別実績との照合で誤差中央値は約7.5%)、各施設の実際の成約価格・会計数値とは異なる。エリア値は対象施設の中央値のため、延べ人泊で加重した県の平均見込み(1人1泊237円)とは基準が異なり、数値は一致しない。1名利用・3名以上の利用、食事付きプランにおける宿泊部分と食事部分の按分により、実際の課税標準は本試算と乖離しうる。制度内容は2026年7月28日時点の公表資料に基づくもので、施行までの規則整備により運用細目が変わる可能性がある。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(沖縄県内市町村別・月次、2025年7月〜2026年6月)、食事タイプ別ペアード価格比較(2026年6月)