2026年6月29日14時、気象庁は沖縄地方の梅雨明けを発表した。平年(6月21日ごろ)より8日遅く、統計史上最も早かった前年(6月7日ごろ)より22日遅い梅雨明けとなった一方、関東甲信の平年梅雨明けは7月19日ごろ、本州各地は7月中旬から下旬にかけて梅雨が続く見込みである。本稿では、この『本土梅雨ラグ』が生む需要シフトの構造を、メトロエンジンリサーチの公開価格・残室データから定量化する。沖縄県内の市区町村別ADR階層、本島・宮古・石垣の完売観測リードタイム、そしてリゾートホテル運営の早期需要取り込み機会まで、26市町村・全カテゴリの実データで読み解く。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けること、および1名利用の予約も2名料金で集計されることから、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- 早期完売LT:残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- データ出典:メトロエンジンリサーチ(沖縄県内26市区町村・約1,655施設のOTA公開価格を集計、2026年7月チェックイン分)。
- — 沖縄梅雨明け6月29日と本土平年梅雨明け7月19日頃のラグは約3週間、この期間は「晴天保証エリアが沖縄だけ」という構造的優位が発生する。
- — 沖縄県7月ADRは¥33,400(YoY+9.6%)。上昇は均一ではなく、読谷+21.6%・宮古+24.8%・うるま+28.5%・沖縄市+30.8%と特定エリアに集中。
- — 一方で石垣市は-17.0%と顕著に下落(前年同月N=87・当年N=86で施設構成は概ね同等)。航空路線・新規供給の変動が下押し要因の可能性。
- — リゾートホテル(N=229〜233施設・約24,400室)のブッキングカーブはLT60-LT30で大きく動く。LT90¥51k→LT1¥67k(+31%)のプライシング階段が観測される。
- — 7/7-13週で平均LT60超の早期完売を観測した施設は4施設。OTA公開枠を最大73〜91%まで開放しながら早期消化を実現している。
2026年6月29日、沖縄『一強』状態のスタートライン
気象庁の発表によれば、2026年の沖縄地方は5月4日に梅雨入り、6月29日に梅雨明けを観測した。梅雨入りから明けまでの降水量(速報値)は那覇市で854.0ミリ。一方、本州・四国・九州はこの記事執筆時点(6月29日)で梅雨明け宣言が出ておらず、関東甲信の平年梅雨明けは7月19日ごろ、北陸・東北はそれ以降となる。
つまり7月上旬から中旬にかけて、国内の主要観光地で「天候リスクなく晴天が約束されているエリアは沖縄だけ」という状態が、2-3週間程度継続する可能性が高い。この期間に発生する『梅雨疎開需要』は、過去のデータでも沖縄ADRに明確な押し上げ効果をもたらしてきた。
沖縄県全体の2026年7月チェックイン分ADRは¥33,400(N=1,655施設)。前年同月の¥30,500から+9.6%の上昇となっている。これは決して大きな伸びではないが、エリア内の階層構造を見ると、上昇は均一ではなく特定の地域に集中して発生している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
沖縄県内26市区町村のADR階層 — 読谷・恩納の¥5万超ゾーンが堅持
2026年7月チェックイン分の市区町村別ADRを並べると、明確な3層構造が浮かび上がる。第1層は¥5万超のリゾート最上位ゾーンで、読谷村(¥75,400、N=14、YoY+21.6%)と恩納村(¥54,100、N=61、YoY-1.3%)、南城市(¥51,600、N=18、YoY-1.9%)の3エリアが該当する。読谷村はラグジュアリーリゾートの集積が前年比+21.6%の伸びを牽引した一方、恩納村と南城市はほぼ前年並みの水準で踊り場に入っている。
第2層は¥3万〜¥5万のミドルアッパーゾーンで、名護市(¥45,000、N=40、YoY+18.1%)、宮古島市(¥43,900、N=69、YoY+24.8%)、北谷町(¥43,600、N=21、YoY+8.7%)が並ぶ。注目すべきは宮古島市の+24.8%の伸びで、宮古島は本島中北部リゾート帯と並ぶ価格水準を取り戻している。
第3層は¥2万〜¥3万のアクセシブルゾーンで、本部町・今帰仁村(本島北部)、竹富町(八重山)、石垣市、うるま市、那覇市が並ぶ。ここで重要なのが石垣市の-17.0%(¥33,400→¥27,700)という顕著な下落である。石垣市は前年同月N=87と当年N=86でサンプル数はほぼ同等であり、施設構成の変化ではなくエリア全体の販売価格水準が低下している。なお、本島北部(名護・本部・今帰仁)の価格上昇は2025年7月開業のジャングリア沖縄を起点とした通年型市場への転換と同期しており、その構造についてはジャングリア沖縄開業で北部市場は「通年型」へ転換するかが6エリアの需給で検証している。
出典:メトロエンジンリサーチ(N=14都市・各5施設以上)、ホテルバンク編集部より作成
| 市区町村 | エリア | 7月ADR (2026) | 7月ADR (2025) | 前年同月比 | 施設数 |
|---|---|---|---|---|---|
| 読谷村 | 本島中部 | ¥75,387 | ¥61,975 | +21.6% | 14 |
| 恩納村 | 本島中部 | ¥54,146 | ¥54,879 | -1.3% | 61 |
| 南城市 | 本島南部 | ¥51,626 | ¥52,612 | -1.9% | 18 |
| 名護市 | 本島北部 | ¥45,031 | ¥38,142 | +18.1% | 40 |
| 宮古島市 | 宮古 | ¥43,874 | ¥35,166 | +24.8% | 69 |
| 北谷町 | 本島中部 | ¥43,640 | ¥40,133 | +8.7% | 21 |
| 金武町 | 本島中部 | ¥35,150 | ¥28,755 | +22.2% | 10 |
| 本部町 | 本島北部 | ¥30,813 | ¥27,209 | +13.2% | 79 |
| 今帰仁村 | 本島北部 | ¥30,637 | ¥28,954 | +5.8% | 61 |
| 竹富町 | 八重山 | ¥27,815 | ¥24,114 | +15.3% | 11 |
| 石垣市 | 八重山 | ¥27,738 | ¥33,427 | -17.0% | 86 |
| うるま市 | 本島中部 | ¥26,496 | ¥20,617 | +28.5% | 12 |
| 那覇市 | 本島南部 | ¥21,204 | ¥16,926 | +25.3% | 102 |
| 沖縄市 | 本島中部 | ¥19,873 | ¥15,193 | +30.8% | 13 |
出典:メトロエンジンリサーチ(沖縄県26市区町村のうち、施設数5以上の14都市を抽出)、ホテルバンク編集部より作成
月次推移で読む、7月のピーク形成パターン
各市区町村のADRを4月から9月までの月次で並べると、沖縄のリゾートエリアに共通する明確な季節パターンが現れる。すなわち、4-6月の梅雨期に底を打ち、7月に明確に押し上がり、8月にピークを形成し、9月に下落するという「夏一極集中」型の需要曲線である。
この曲線の傾きはエリアによって異なる。恩納村は4月の¥41,800から8月の¥61,300まで+47%の上昇を見せ、宮古島市は¥29,900→¥45,600と+52%、石垣市は¥21,700→¥30,200と+39%上昇する。一方、那覇市は¥18,500→¥21,600と+17%にとどまり、ビジネス需要が下支えとなるエリアでは振れ幅が小さい構造となっている。7月上旬の沖縄リゾートで観測されるLT90段階の価格プレミアム(前年比+49%)の構造的背景については、ホテル屋外プール開きラッシュ2026・7/1解禁日が動かす都市リゾート需要が需要側の要因を掘り下げている。
7月の段階で既に8月ピーク水準の概ね85-90%に到達していることに注目したい。つまり、本土の梅雨明け宣言が遅れる7月上中旬は、すでにリゾートエリアにとって「ほぼピーク料金帯」の販売期間に入っている。早期予約圧力はこの時期に集中する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
残室消化速度で見る、7月3週間の予約圧
沖縄リゾートホテル全体(N=229施設、約24,400室)の残室推移を、7月の3つのチェックイン日(7/4土曜、7/11土曜、7/18土曜)で並べた。3日とも90日前(LT90、4月中旬時点)には総客室の20-23%が残室として観測されていたが、その後の消化ペースが微妙に異なる。
7/4チェックイン分は、本土がまだ梅雨真っ只中で需要が読みづらい時期だが、LT60前後(5月初旬時点)から残室消化が加速し、LT7時点で残室1,848室まで縮小(残室率7.5%)、LT1時点では1,620室(同6.6%)。ADRはLT90の¥51,100からLT1の¥67,000まで+31%押し上がっている。
7/11チェックイン分は7/4よりやや消化が緩く、LT14時点で残室2,684室(残室率11.0%)。LT1時点でも¥59,000程度で、7/4と比べてピーク料金の到達が穏やかである。一方、7/18チェックイン分は本土の梅雨明け宣言ラグが効いてくる時期で、LT90から既に¥56,400と高めスタート、LT22時点で残室2,825室(残室率11.4%)まで縮小している。
3日の比較から読めるのは、7月上旬は予約タイミングがピーク料金水準の決定的な変数になるという構造である。LT60〜LT30の窓口(5月中旬〜6月中旬)で動けば¥51k〜¥58k帯で抑えられるが、LT15を切ると¥60kを超え、LT7では¥64k超の領域に入る。
出典:メトロエンジンリサーチ(沖縄県リゾートホテル N=229〜233施設)、ホテルバンク編集部より作成
早期完売を観測した4施設の構造
7月7日〜7月13日の7日間でチェックインする沖縄リゾートホテル164施設(OTA公開枠が総客室の30%以上の施設のみ集計、母集団476施設・データ取得済239施設のうち)の早期完売観測LTでランキングを取った。上位施設では、本土梅雨明けの遅延に呼応する形で2ヶ月以上前から完売状態が観測されている。
レフ沖縄アリーナ by ベッセルホテルズ(沖縄市・55室)は、LT90時点でOTA公開枠の最大90.9%まで在庫を出していたにもかかわらず、平均LT66.5で完売観測。期間中の延べ完売観測は63日に達した。ホテルオーシャンズ 今帰仁(今帰仁村・20室)は20室規模ながら平均LT65.0で完売、ホテルモトブリゾート(本部町・49室)は最大OTA公開枠73.5%で平均LT64.0完売を観測した。
JUSANDI(石垣市・5室)は小規模ヴィラ型施設で最大OTA公開枠80.0%、平均LT62.3、3日完売観測・延べ147日完売観測と、極めて高い予約消化速度を見せている。これらの施設は規模・カテゴリ・エリアが分散しているが、共通点はOTA公開枠を絞らず開放しつつも、需要が早期から積み上がっていたという点にある。お盆期8月の沖縄リゾートでも同様の早期完売構造が観測されており、67室規模の中規模リゾートがLT70で完売した事例については沖縄リゾート・お盆2026の予約進度 — 67室規模でLT70完売を観測で詳しく分析している。
| 順位 | 施設名 | 所在地 | 客室数 | 平均早期完売LT | 延べ完売観測 | 最大OTA公開枠 |
|---|---|---|---|---|---|---|
| 1 | レフ沖縄アリーナ by ベッセルホテルズ | 沖縄市 | 55室 | LT66 | 63日 | 91% |
| 2 | ホテルオーシャンズ 今帰仁 | 今帰仁村 | 20室 | LT65 | 19日 | 30% |
| 3 | ホテルモトブリゾート | 本部町 | 49室 | LT64 | 12日 | 74% |
| 4 | JUSANDI | 石垣市 | 5室 | LT62 | 147日 | 80% |
出典:メトロエンジンリサーチ(沖縄県リゾートホテル、OTA公開枠30%以上の164施設を集計、2026年7月7日-13日チェックイン分)、ホテルバンク編集部より作成
6月時点の推定OCCで見る、需給バランスのカテゴリ別実態
2026年6月チェックイン分の沖縄県全体推定稼働率は92.0%(N=1,136施設、総客室約51,300室)。これは観光庁「宿泊旅行統計調査」が示す沖縄平均稼働率(コロナ前2019年でホテル全体70%台、旅館・民宿等の参入を加味した加重平均値)を大きく上回る水準で、OTA上の販売在庫消化が進んでいることを示している。
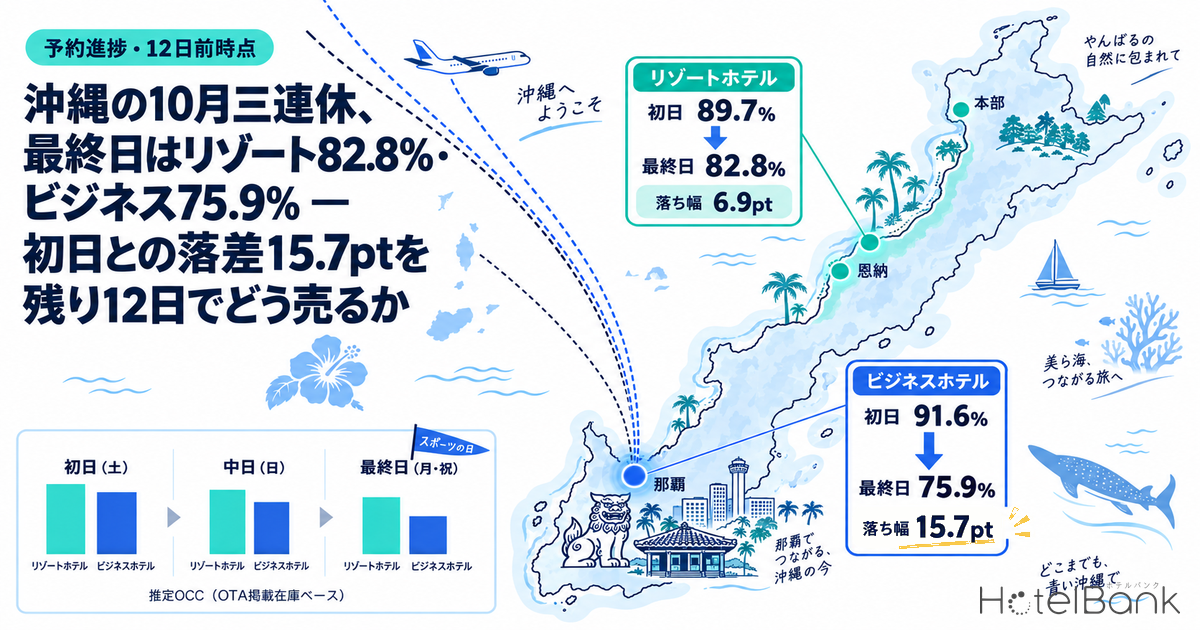
カテゴリ別では、リゾートホテル92.7%、ビジネスホテル92.3%、シティホテル94.3%と高水準で並ぶ一方、デラックス86.5%、ラグジュアリー(ADR¥10万超)90.4%と上位帯がやや低い。これは絶対料金が高い帯ほど直前予約が入りにくく、また直販・FIT中心の運用でOTAアロットメントを絞っている可能性も考えられる。OTAの公開枠だけでは需要の真の総量は判別できない点に留意が必要である。
| カテゴリ | 施設数 | 客室数 | 推定OCC | 平均価格 |
|---|---|---|---|---|
| 全カテゴリ | 1,136 | 51,332 | 92.0% | ¥23,514 |
| ビジネスホテル | 179 | 16,393 | 92.3% | ¥11,179 |
| シティホテル | 14 | 3,155 | 94.3% | ¥17,652 |
| リゾートホテル | 234 | 24,458 | 92.7% | ¥30,626 |
| デラックス | 7 | 869 | 86.5% | ¥84,648 |
| ラグジュアリー(ADR¥10万超) | 22 | 146 | 90.4% | ¥102,360 |
出典:メトロエンジンリサーチ(2026年6月チェックイン分、推定OCCはOTA販売在庫ベース推定値)、ホテルバンク編集部より作成
石垣の-17%下落をどう読むか
第3層で目立つ石垣市の-17.0%下落について、追加の分解を試みたい。石垣市の7月施設数は前年同月N=87、当年N=86とほぼ同等であり、施設の入替による平均値変動とは考えにくい。月次推移を見ると、石垣市は4月¥21,700→5月¥22,800→6月¥22,600→7月¥27,700→8月¥30,200と、4-6月の底打ち水準自体が前年と比べて低めに推移している可能性がある。
一方、宮古島市は4月¥29,900→7月¥43,900と+47%の押し上げを見せ、前年同月比でも+24.8%の伸びを記録した。八重山と宮古という距離的に近い島嶼でこれだけ動きが分かれた要因として、航空路線の供給配分の変化(宮古-本土便の機材大型化、石垣-本土便の運休・減便)や、新規開業による供給増の影響が考えられるが、本稿のデータからは断定できない。今後、宮古-石垣で異なる需給動向が続くかどうかは、夏需要期の重要な観測ポイントとなる。
リゾートホテル運営にとっての早期需要取り込み機会
梅雨明けタイミングの本土・沖縄ラグが2026年は22日(沖縄)vs 平年7月19日(関東)と読めることから、7月上中旬の梅雨疎開需要は構造的にリゾートエリアに流入する。すでに見たLT60-LT30窓口でのADR押し上げ(¥51k→¥58k)は、この時期に予約導線を整えている施設にとって明確な機会となる。
具体的な打ち手として読めるのは、第1に「LT60前後でのプライシング階段の明示化」である。LT90時点と比べてLT60時点で¥3,000〜¥5,000の段階値上げを実装し、顧客側に「今動けば抑えられる」というシグナルを与えることで早期予約を後押しできる。第2に「梅雨明け宣言タイミングに連動したプロモーション設計」である。本土の梅雨明け宣言が出る数日前から「沖縄は梅雨明け済み・晴天保証エリア」訴求の出稿を増やすことで、本土側の「逃げ場検索」需要を取り込める余地がある。第3に「OTA公開枠を絞らず開放する運用」である。上で見たレフ沖縄アリーナやホテルモトブリゾートのように、OTA公開枠を最大73-91%まで開放しながら早期完売を観測している施設は、需要の見える化が進む結果としてOTA表示の検索ランクアップ・予約導線強化に繋がっている。
もちろん、これらは販売面の機会論であり、客室清掃・スタッフ配置・F&B供給などのオペレーション側の準備が伴って初めて実装可能となる。本稿のデータは、需要側の構造を可視化することで、リゾート運営の意思決定の材料を提供することを目的としている。
まとめ — 22日の梅雨明けラグが生む3週間の沖縄一強期
本稿で確認した事実を整理する。第1に、2026年は沖縄の梅雨明けが6月29日、本土主要エリアの平年梅雨明けが7月中下旬と、約3週間のラグが存在する。第2に、沖縄県全体の7月ADRは前年比+9.6%(¥30,500→¥33,400)と上昇しているが、上昇は均一ではなく読谷+21.6%・宮古+24.8%・うるま+28.5%・那覇+25.3%・沖縄+30.8%といった特定エリアに集中している。第3に、リゾートホテル全体のブッキングカーブはLT60-LT30で大きく動いており、この窓口でのプライシング設計が施設収益を左右する。第4に、7/7-13週で平均LT60超の早期完売を観測した施設が4施設存在し、OTA公開枠を絞らない運用と早期需要の取り込みが両立している。
沖縄の梅雨明け先行は毎年の構造的優位性であるが、本土の梅雨明けタイミングは年により変動する。2026年は本土側の梅雨明けが平年並みで進むかどうかが、7月後半以降の需要動向にも影響する。LT30以降のキャンセル循環パターンや、本土梅雨明け宣言後の8月予約動向については、今後の観測継続が必要である。
⚠ 将来日程のADRに関する注意:本記事の2026年7月以降のADRは調査時点(2026年6月29日)でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、および新規プラン追加による平均押し下げの可能性がある点にご留意ください。
関連記事
あわせて読みたい
- 沖縄リゾート・お盆2026の予約進度 — 67室規模でLT70完売を観測
- ホテル屋外プール開きラッシュ2026・7/1解禁日が動かす都市リゾート需要 — 沖縄リゾートはLT90で+49%プレミアム
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度
- ジャングリア沖縄開業で北部市場は「通年型」へ転換するか — 6エリアADRと売切率で検証
- ジャングリア沖縄10ヶ月後の北部リゾート市場 — オフィシャル4ホテル+新規3開業の投資インパクト
- シンガポール訪日2026夏 — 1組7-8泊・高単価コンドミニアム需要が京都/北海道/沖縄ADRを押し上げる
- 首里城復元で高まる那覇・首里の宿泊需要 — 供給とADR階層の成長余地
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングのOTA公開価格・残室データ集計(沖縄県26市区町村・約1,655施設、2026年4月-9月チェックイン分)。気象庁公開データ(梅雨入り・梅雨明け速報値・過去統計)。観光庁および沖縄県の入域観光客統計。
■ 試算前提
ADRは2名1室・全プラン平均の公開価格(成約価格ではない)。推定OCCはOTA販売在庫の消化率ベース。市区町村別ADRは施設数5以上の14都市のみ抽出(少数施設では平均値が極端化するため)。早期完売LTはOTA公開枠が総客室の30%以上の164施設に限定(在庫絞りによる早期完売の偽陽性を除外)。
■ 限界・留意点
公開価格と成約価格には平均+25〜30%の上振れがあり(REIT開示データとの照合より)、本稿ADRも同程度上振れている可能性がある。将来日程のADRは調査時点(2026年6月29日)の公開値で、直前値下げや新規プラン追加で変動する。OTA上の販売在庫消化率と実際の稼働率(直販・OTA以外を含む全販路)は乖離し得る点に留意。
■ 市場データ
- メトロエンジンリサーチ — 沖縄県内26市区町村・約1,655施設のOTA公開価格を集計(2026年7月チェックイン分)
- メトロエンジンリサーチ — 沖縄県リゾートホテル164施設のブッキングカーブ・残室データ(2026年7月7日〜13日チェックイン分)
■ 気象庁・気象情報
- 気象庁「令和8年の梅雨入りと梅雨明け(速報値)」
- 気象庁「過去の梅雨入りと梅雨明け(沖縄)」
- 気象庁「過去の梅雨入りと梅雨明け(関東甲信)」
- 日本気象協会 tenki.jp「沖縄地方が梅雨明け 昨年より22日遅い」(2026年6月29日)
■ 観光統計・公的データ