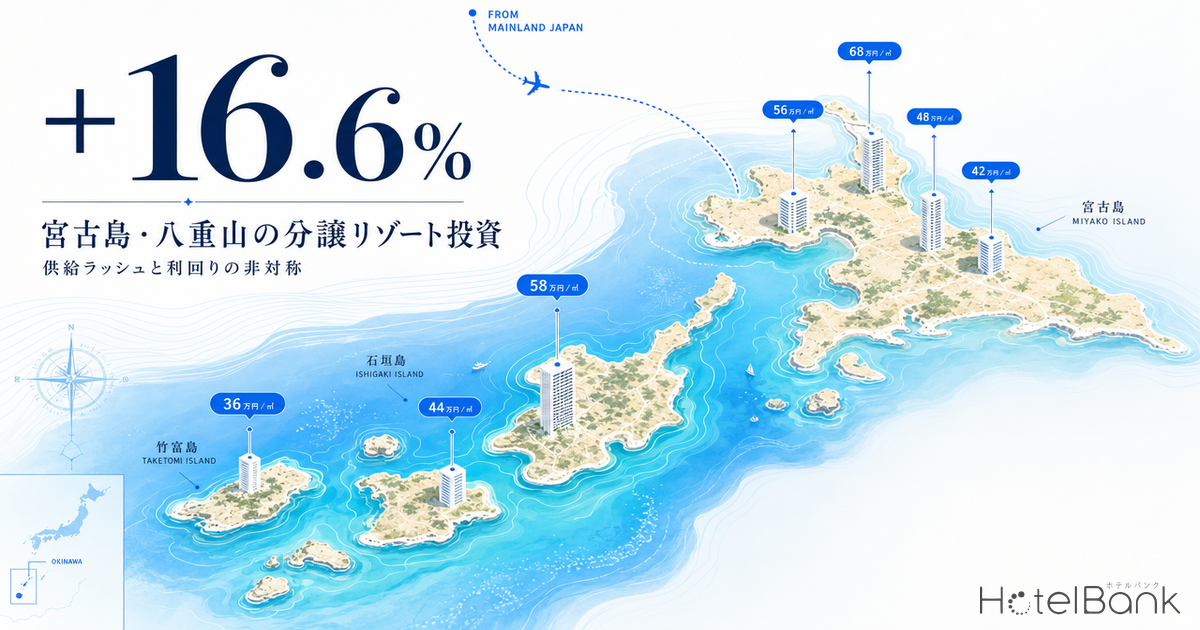
沖縄・宮古島には、首都圏富裕層を顧客に据えた「分譲ホテル/ホテルコンドミニアム」の開発計画が相次いでいる。一室10億円超の区画が完売前に申込で埋まる一方、足元では大型リゾートの開業ラッシュが進行し、客室供給は急増局面にある。本稿では、メトロエンジンリサーチの公開価格データと公的統計を用いて、宮古島・石垣(八重山)のリゾート投資を「デベロッパー回収」「オーナー実質利回り」「供給吸収」「離島の出口リスク」という4つの軸で深掘りする。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 宮古エリアの夏季ADRは約¥89,800(n=283施設)で県平均の2.4倍、前年比+15.2%と供給増下でも価格は崩れていない。
- — 2026年の宮古新規供給は+719室(12施設)。キャノピーbyヒルトン306室・アラマンダ100室が春に集中開業、宮古島東急新棟が2027年完工予定。
- — 分譲スキームは「デベロッパー回収」と「オーナー実質利回り」が非対称。オーナー側の想定利回りはシナリオ別に4.7%/3.5%/2.4%(楽観/中位/悲観)。
- — 宮古島の基準地価は+16.6%と沖縄県内1位。需要は強いが、離島ゆえの流動性・インフラ制約が出口段階のリスクとして残る。
- — 「強い需要」と「非対称な利回り」を切り分け、取得価格・分配条件・出口流動性の3点で投資妥当性を判断すべき。
エグゼクティブサマリー — 価格上昇と供給ラッシュが同時進行する「過熱の局面」
結論を先に述べる。宮古島・八重山のリゾート市場は、需要・価格ともに過去最高水準で推移している。沖縄県全体のADRは2026年6月で約¥27,800(n=1,703施設)と前年同月比+9.5%、夏季ピークの8月は¥36,600(n=1,635施設)に達した。とりわけ宮古エリアの夏季ADRは約¥89,800(n=283施設)と県平均の2.4倍に達し、前年同月の約¥77,900(n=257施設)から+15.2%伸長している。これは大型リゾートの供給増にもかかわらず、価格が崩れていないことを意味する。
一方で、首都圏富裕層を主要顧客とする分譲ホテル/ホテルコンドミニアムの開発が進む。これらは「デベロッパーが区画を販売して開発資金を回収する」スキームと「個人オーナーが運用益を受け取る」スキームが分離しており、両者の経済性は非対称である。加えて、キャノピーbyヒルトン(306室)、アラマンダ スプレンディド(100室)といった大型開業が2026年春に集中し、宮古島東急の新棟(2027年完工予定)も控える。需要が強いうちは吸収されるが、離島という流動性の制約は出口段階でリスクとして残る。以下、データで論点を分解する。
市場動向 — 沖縄ADRの季節性とインバウンド主導の上昇トレンド
まず沖縄県全体のADR推移を確認する。下図は2024年6月以降の月次ADR(全プラン平均・2名1室・税込)を年次オーバーレイで示したものだ。夏季(7〜8月)と年末年始に明確なピークを持つ季節性が見て取れる。注目すべきは、各年の同月を比較すると一貫して上方シフトしている点である。2024年8月の約¥28,900から2025年8月は¥33,100、2026年8月は¥36,600(観測途上)へと、夏ピークが年々切り上がっている。
この背景には、観光庁・各種統計が示すインバウンドの構造的な回復と、宮古島・石垣をはじめとする離島リゾートの高付加価値化がある。沖縄県の地価は12年連続で全用途上昇しており、観光需要の強さが資産価格にも転嫁されている。なぜなら、リゾート開発・別荘需要・移住需要が複合的に地価を押し上げ、それが客室単価の上昇余地を支えているからだ。
エリア分析 — 宮古「高単価・小規模分散」型 vs 石垣「中単価・厚い裾野」型
宮古と石垣では、市場構造が大きく異なる。メトロエンジンリサーチが把握する範囲で、宮古エリアには194施設・約3,161室が稼働しているが、1施設あたり平均は約16室と小規模分散型である。これは貸別荘・コンドミニアム・小規模ヴィラが密集する宮古の特性を反映している。対して石垣はビジネスホテルから大型リゾートまで裾野が厚く、価格帯の分布が広い。
夏季ADRで見ると、宮古は石垣を大きく上回る。2026年6〜8月の月次比較では、宮古が¥66,700→¥88,100→¥89,800と推移するのに対し、石垣は¥40,700→¥54,200→¥58,900で、同月で宮古が石垣を約1.5倍上回る。宮古の高単価は、シギラリゾート・前浜ビーチ周辺の高級ヴィラ/コンドミニアム集積によるものであり、分譲型リゾート開発のターゲットが宮古に集中する理由でもある。
カテゴリ別では、デラックスホテルが¥131,800(n=8施設)と突出し、次いで貸別荘¥39,300(n=532施設)、リゾートホテル¥35,100(n=272施設)が続く。貸別荘の施設数が532と最も多い点は重要で、これは沖縄リゾート市場が「分譲・区分所有・ヴィラ」型の供給に厚みを持つことを示している。分譲ホテル/コンドミニアム投資を検討する際、競合となるのはホテルだけでなく、この膨大な貸別荘ストックでもある。沖縄に貸別荘・1棟貸しヴィラの供給が集中する全国的な構図は、2026年新規開業の45%は「貸別荘」247軒で詳しく分析している。
供給パイプライン — 2026年春の開業集中と2027年の分譲新棟
宮古島の客室供給は急増局面にある。メトロエンジンリサーチが把握する範囲(OTA掲載確認ベース)で、宮古エリアの新規開業は2026年だけで12施設・約719室が確認されている。これは2024年(24施設・231室)、2025年(27施設・429室)を客室数ベースで大きく上回る。背景には以下の大型開業がある。
| 施設名 | 事業主 | 客室数 | 開業 | 位置づけ |
|---|---|---|---|---|
| キャノピーbyヒルトン沖縄宮古島リゾート | 三菱地所・鹿島建設 | 306室 | 2026/4/1 | 12階建・ライフスタイルブランドのAPAC初リゾート |
| アラマンダ スプレンディド | 南西楽園リゾート | 100室 | 2026/4/29 | シギラ・大人向けプレミアム(47㎡〜) |
| 宮古島東急ホテル&リゾーツ 新棟(分譲) | 東急不動産・東急 | 分譲区画 | 2027年夏完工 秋開業予定 | ホテルコンドミニアム・一室10億円超区画 |
ここで誤読を避けたい。2026年の客室供給は既に2024〜2025年を上回るが、OTA掲載確認ベースである以上、これは下限値である。今後の掲載追加で件数・客室数はさらに増える見込みだ。つまり供給ラッシュの実態は数字以上に厚い。それでも前述のとおり、宮古の夏季ADRは前年同月比+15.2%を維持している。供給増を需要が吸収できている、という現状認識が成り立つ。ただしこれは「現時点の途中経過」であり、2027年に分譲新棟が加わった後の競争環境は、需要の伸びしろにかかっている。
需給バランス — 夏季ピークの予約進捗と「直前まで在庫が残る」リゾート特性
リゾート市場の予約は、都市型ビジネスホテルとは異なるリードタイム構造を持つ。沖縄リゾートの夏季ピーク(8月)について、メトロエンジンリサーチのブッキングカーブを確認すると、リードタイム90日(LT90)時点で総客室の約76%相当が販売済みと観測された(リゾートカテゴリ・対象225施設・総2.5万室規模)。つまりリゾートは在庫の掲載自体が比較的直前に出る傾向があり、LT90時点で残室が一定量存在する。
この特性は投資判断において重要だ。リゾートは直前需要・連泊需要を取り込む余地が大きく、ピーク期の単価最大化(レベニューマネジメント)の巧拙が収益を左右する。供給が増える局面では、価格を下げて埋めにいくか、単価を維持して稼働を取りにいくかの判断が、施設ごとの収益力の差として現れる。なお、当社推定OCCはデータ蓄積が直近に限られるため、長期の稼働率トレンドは観光庁「宿泊旅行統計調査」等の公式統計を併用して判断することが望ましい。
分譲スキームの非対称 — デベロッパー回収フロー vs オーナー実質利回り
分譲ホテル/ホテルコンドミニアムは、その経済性が一般的なホテル投資と根本的に異なる。整理すると、収益とリスクの流れは「販売段階」と「運用段階」で分離している。このデベロッパー回収スキームとオーナー実質利回りの構造については、ホテルレジデンス分譲・会員権型開発の投資経済性でIRRベースの詳細を掘り下げている。
① デベロッパー(販売段階)
区画を分譲することで、開業前または開業初期に開発資金を回収する。完売すれば建設費・土地代を早期に償却でき、運用リスクは原則オーナーに移転する。宮古の事例では、一室10億円超の区画が募集段階で過半の申込に達したと報じられており、富裕層需要の厚さが回収を後押ししている。
② オーナー(運用段階)
購入後は運用委託料・管理費・固定資産税等のコストを負担し、宿泊売上から運営者報酬を差し引いた分配を受け取る。実質利回りは、取得価格が高いほど(=分母が大きいほど)圧縮される。高単価エリアでも、運営コストと税負担を控除した手取りベースでは表面利回りと乖離しやすい点が、非対称の核心である。
③ 自己利用との両立
分譲型の魅力は「資産+別荘+運用益」の三位一体にある。一方で自己利用日数を増やすほど稼働可能日数が減り、運用利回りは下がる。富裕層にとっては利回りより資産性・利用価値が主目的になりやすく、純投資家とは評価軸が異なる。
この非対称を定量イメージで示す。下表は、高単価エリアの分譲リゾート1区画を想定した簡易試算である(※あくまで構造を示すための例示であり、実際の投資判断には個別のフィージビリティ・スタディが必要)。取得価格が上がるほど、同じ運用成績でも実質利回りが圧縮される構造が確認できる。
| 項目 | A. 取得¥1.5億 | B. 取得¥3億 基準 | C. 取得¥6億 |
|---|---|---|---|
| 想定ADR(運用) | ¥80,000 | ¥120,000 | ¥180,000 |
| 稼働率(推定・年平均) | 60% | 60% | 55% |
| 年間宿泊売上(1室) | 約¥1,752万 | 約¥2,628万 | 約¥3,614万 |
| 運営者報酬・経費控除後(手取り目安) | 約¥700万 | 約¥1,050万 | 約¥1,450万 |
| 取得価格に対する実質利回り | 約4.7% | 約3.5% | 約2.4% |
離島という出口リスク — 流動性とインフラの制約
最後に、離島リゾート投資固有のリスクを整理する。第一に流動性だ。本土の都市型物件と比べ、宮古・石垣の高額区画は買い手が限定される。富裕層・準富裕層という薄い需要層に依存するため、売却時の価格発見に時間を要しやすい。第二に、出口段階で供給が一巡している可能性がある。2026〜2027年の開業ラッシュが落ち着いた後、中古区画は新築供給と競合する。第三に、インフラ・人手の制約(建設費高騰、運営人材の確保難、空港・港湾のキャパシティ)が、長期の運営コストと需要上限の双方に効いてくる。
もっとも、これらは「成長余地」と裏表でもある。地価が県内1位で上昇し、夏季ADRが供給増のなかでも+15.2%を維持している現状は、需要の構造的な強さを示す。投資としての評価は、利回りそのものよりも「資産性・利用価値・将来の希少性」をどう織り込むかにかかっている。供給制約と富裕層ヴィラ需要が利回りに与える影響は、富士河口湖×富士山ビュー富裕層ヴィラ投資の徹底分析も参考になる。短期の表面利回りを過度に期待するのではなく、離島リゾートの構造を理解したうえで、出口までのシナリオを保守的に設計することが要諦となる。
| リスク要因 | 水準 | 内容 |
|---|---|---|
| 流動性・出口 | 高 | 買い手が富裕層に限定、離島ゆえ価格発見に時間 |
| 供給競争 | 中 | 2026春の大型開業集中+2027分譲新棟。需要が吸収できるかは途上 |
| 需要(インバウンド・富裕層) | 低〜中 | 夏季ADR+15.2%、地価+17%超。構造的に強いが景気感応度あり |
| 運営コスト・人材 | 中 | 建設費高騰・人手確保難が運営マージンを圧迫する余地 |
まとめ — 「強い需要」と「非対称な利回り」を切り分けて判断する
宮古島・八重山のリゾート市場は、価格・地価・供給のすべてが過去最高水準で動いている。沖縄県ADR+9.5%、宮古夏季ADR+15.2%、宮古島商業地+17%超という数字は、需要の構造的な強さを裏付ける。同時に、2026年春の大型開業集中と2027年の分譲新棟が、競争環境を質的に変えつつある。
分譲ホテル/コンドミニアム投資の本質は、デベロッパー回収フローとオーナー実質利回りの非対称にある。取得価格が高いほど手取り利回りは圧縮され、離島ゆえの流動性制約が出口で効く。だからこそ、表面利回りではなく「資産性・利用価値・将来の希少性」を軸に、保守的な出口シナリオを設計することが、この市場で機会を捉える条件となる。需要の強さは本物だが、その評価軸は純投資とは異なる——それが本稿の結論である。
⚠ 将来日程のADRに関する注意:本記事の2026年7〜8月以降のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、また新規プラン追加で上振れする可能性の双方にご留意ください。供給データもOTA掲載確認ベースの下限値です。
あわせて読みたい
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングによるOTA公開価格データ(沖縄県 n=1,703施設/宮古 n=283〜291/石垣 n=273〜285)、推定稼働率・ブッキングカーブ分析、および国土交通省・観光庁の公的統計を組み合わせて集計。ADRは全プラン平均・2名1室・税込ベース。
■ 試算前提
オーナー想定利回り(4.7%/3.5%/2.4%)は宮古エリア公開価格水準を参照した例示値。取得価格・ADR・稼働率の組み合わせで楽観/中位/悲観の3シナリオを設定し、運営費・管理費控除前の表面利回りベースで試算。実際の分配条件は分譲契約により大きく異なる。
■ 限界・留意点
公開価格は成約価格と乖離し得る(REIT開示データとの照合では成約ADRより平均+25〜30%高い傾向)。供給室数はOTA掲載確認ベースで一部未掲載施設を含まない可能性がある。離島の流動性・インフラ制約は定量化が難しく、出口リスクは定性評価にとどまる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(沖縄県 n=1,703施設/宮古 n=283〜291/石垣 n=273〜285)、推定稼働率、ブッキングカーブ分析
■ 政府統計・公的データ
- 国土交通省 地価公示・都道府県地価調査(宮古島市 商業地・住宅地)
- 観光庁「宿泊旅行統計調査」
■ プレスリリース・報道