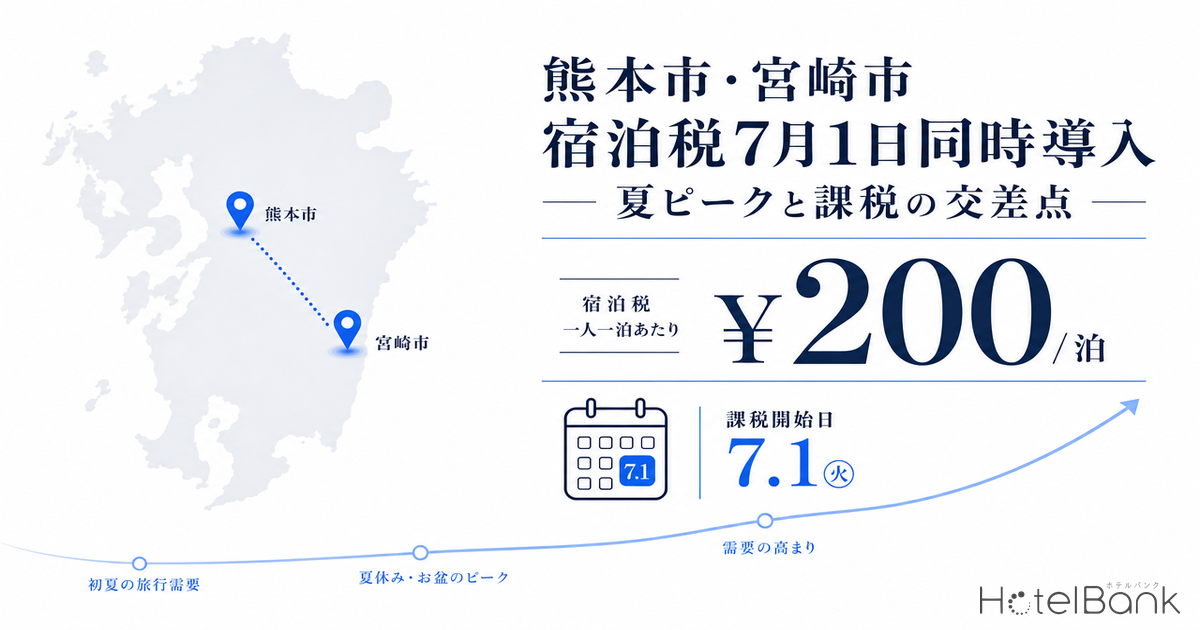
2026年7月1日(水)、熊本市と宮崎市が同じ日に宿泊税を新規導入する。両市とも「1人1泊200円」の定額制で、免税点を設けない極めてシンプルな設計だ。注目すべきは導入のタイミングである。7月1日は夏休み・お盆という年間最大級の需要ピークの直前にあたり、課税開始と繁忙期が真正面から重なる。本稿では、メトロエンジンリサーチのOTA公開価格データをもとに、課税前後の予約進度(ブッキングカーブ)とADRの動き、九州2都市の課税構造の比較、そして宿泊税の転嫁シナリオを定量的に読み解く。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- ブッキングカーブ:チェックイン日に向けたOTA残室数の推移。リードタイム(LT)=チェックインまでの日数(LT0=当日)。
- データ出典:メトロエンジンリサーチ
- — 熊本市・宮崎市は2026年7月1日に同時に宿泊税を導入。両市とも「1人1泊200円・定額・免税点なし」のシンプル設計で、県内初の課税となる。
- 課税開始は夏ピーク直前だが、お盆8/13の稼働率(推定)はLT60時点で熊本79.3%・宮崎66.1%と需要は先行積み上げ済み。
- 2026年8月ADRは熊本約22,900円(+12.5%)・宮崎約27,000円(+19.7%)。1室2名400円の税負担は対ADR比1.5〜1.7%と上昇幅の10分の1以下。
- 需要主導の値上げ局面では定額税は「価格の揺らぎ」に埋もれやすく、実質吸収型・競争緩和型の転嫁シナリオが優勢になりやすい。
- 実務論点は転嫁可否より、低単価帯への丁寧な事前告知と、税財源が滞在環境整備へ還元される循環の地域設計にある。
熊本市・宮崎市の課税構造 — 「200円・定額・免税点なし」で揃った2市
まず両市の制度を確認しておきたい。熊本市は熊本県内で初めての宿泊税となり、宮崎市も県内初の導入である。いずれも宿泊者1人1泊あたり200円の定額制で、宿泊料金の高低によって税額が変わる階層制(定率的な要素)は採用していない。さらに、免税点(一定額未満の宿泊を非課税とする下限)も設けていないため、有料の宿泊であれば素泊まりの安価なプランから高級旅館まで一律に200円が課される。事前予約であっても、施行日以降のチェックイン分は課税対象となる点も共通だ。
九州の先行事例と比較すると、両市の設計の素直さが際立つ。福岡県・福岡市・北九州市は2020年に宿泊税を導入済みだが、福岡市と福岡県は宿泊料金2万円を境に税額が変わる階層制を採用している。これに対し熊本市・宮崎市は単一税率で、宿泊施設側の徴収・申告実務がシンプルになる一方、高単価帯ほど負担率(料金に占める税の割合)が小さくなるという特徴を持つ。
| 自治体 | 施行日 | 税率 | 方式 | 免税点 | 使途 |
|---|---|---|---|---|---|
| 熊本市 | 2026/7/1 | 200円/人泊 | 定額 | なし | 観光振興・受入環境整備 |
| 宮崎市 | 2026/7/1 | 200円/人泊 | 定額 | なし | 観光振興・受入環境整備(税収見込 約5.6億円/年) |
| 福岡市(参考) | 2020/4/1 | 200円〜500円 | 階層制 | 2万円境 | 観光振興(県税50円含む) |
| 北九州市(参考) | 2020/4/1 | 200円 | 定額 | なし | 観光振興(市150円+県50円) |
出典:熊本市・宮崎市・福岡市・北九州市 各公式サイト、ホテルバンク編集部より作成
夏ピークと課税開始の交差 — 両市とも8月にADRが急伸
課税が始まる7月1日の直後に、両市の宿泊市場は年間最大の需要期を迎える。OTA公開価格の月次推移を見ると、熊本市・宮崎市ともに例年8月にADRが跳ね上がる明確な季節性が確認できる。とりわけ2026年は、その8月ピークが前年を大きく上回って形成されつつある点が特徴的だ。
熊本市の2026年8月ADRは約22,900円で前年同月比+12.5%、宮崎市は約27,000円で同+19.7%と、いずれも二桁の上昇を見せている。月を追って上昇率が加速している(熊本市:5月+1.6%→7月+7.3%→8月+12.5%、宮崎市:6月+5.1%→7月+12.8%→8月+19.7%)ことから、需要主導の価格上昇局面のなかで課税が始まることが読み取れる。なお8月以降の施設数(観測数)はOTA掲載の進行途中であり、今後の掲載で値は変動しうる。
熊本市 月次ADR(年別オーバーレイ)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(熊本市5区合算)
宮崎市 月次ADR(年別オーバーレイ)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
お盆の予約進度 — 課税開始時点で需要は先行している
需要の強さは予約進度(ブッキングカーブ)にも表れている。お盆ピークの2026年8月13日(木)チェックインと、同じ8月の平日である8月20日(木)チェックインの稼働率(推定)を比較すると、両者の差は歴然だ。熊本県全体ではお盆13日の稼働率(推定)がLT90(チェックイン約3か月前)時点ですでに76.5%に達し、LT60では79.3%まで上昇する。一方、平日の20日は同時点で57〜58%台にとどまる。宮崎県でも同様に、お盆13日はLT60で66.1%まで進む。
つまり、課税が始まる7月1日(お盆まで約6週間)の時点で、お盆需要の大半はすでに予約として固まりつつある。需要が先行して積み上がっている市場では、後から加わる定額の税負担が予約行動を大きく変える可能性は低いと考えられる。下のグラフは、お盆と平日でブッキングカーブの「高さ」がいかに異なるかを示している。このお盆ピークと前後平日の価格差をどう取りに行くかは、夏の『谷の窓』を狙え — お盆ピーク前後の平日ADR割引率を全国比較で全国の割引率とあわせて分析している。
熊本県 稼働率(推定)の推移:お盆8/13(木)vs 平日8/20(木)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(県内435施設・20,173室)
宮崎県 稼働率(推定)の推移:お盆8/13(木)vs 平日8/20(木)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(県内204施設・11,908室)
転嫁シナリオ — 200円は「価格の揺らぎ」に埋もれる水準
では、宿泊税200円は宿泊市場にどの程度のインパクトを持つのか。1室2名利用を前提にすると1室あたりの税負担は400円となる。これを各市の2026年8月ADRと比べると、熊本市で約1.7%、宮崎市で約1.5%にすぎない。前述のとおり同月のADRは前年同月比で+12〜20%上昇しており、税負担率は今年のADR上昇幅の10分の1以下の水準だ。つまり、課税分は需要主導の値動きの「揺らぎ」の範囲に収まる。
転嫁のあり方は大きく3つのシナリオに整理できる。第1は上乗せ(明朗会計)型で、宿泊料金とは別建てで税を徴収し、宿泊者が負担を明確に認識する形。両市とも別建て徴収が基本となる。第2は実質吸収型で、繁忙期の値上げ余地のなかで施設が税相当分を販売価格に溶け込ませ、表示総額の上昇として現れる形。第3は競争緩和型で、同一エリアの全施設に一律で課税されるため相対的な価格競争力は変わらず、需要の強い市場では価格設定への影響が限定的にとどまる形だ。今回の両市は需要ピークと重なるタイミングであり、第2・第3のシナリオが優勢になりやすい環境といえる。同じ夏ピークに課税が重なる構造は、入山料と宿泊税が同時に効く富士山2026開山×夏ピーク予約進度:入山料4,000円と宿泊税の二重課税構造でも検証しており、繁忙期×課税の市場反応を読むうえで参考になる。
| 指標 | 熊本市 | 宮崎市 |
|---|---|---|
| 2026年8月ADR(1室2名) | 約22,900円 | 約27,000円 |
| 8月ADR 前年同月比 | +12.5% | +19.7% |
| 宿泊税(1室2名=400円)の対ADR比率 | 約1.7% | 約1.5% |
| お盆8/13 稼働率(推定・LT60) | 79.3% | 66.1% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
留意すべきは、負担率が定額制の宿命として価格帯で異なる点である。低単価のビジネスホテルやゲストハウスでは、同じ200円でも料金に占める比率が相対的に大きくなる。熊本市中央区のビジネス需要帯(ADR約17,000〜18,000円)では、宿泊税が宿泊者の体感価格に占める比率は高単価帯より大きくなるため、出張・連泊客への丁寧な事前案内が満足度維持のうえで重要になる。逆に高単価のリゾート・旅館にとっては、200円は総額に対してごく軽微であり、繁忙期のプライシングのなかで吸収しやすい。
背景にある需要構造 — TSMC効果と観光回復が下支え
熊本市の宿泊需要を語るうえで外せないのが、台湾の半導体大手TSMCの進出に伴う県内の経済活況だ。菊陽町周辺ではビジネス・出張需要が継続し、これが熊本市内のビジネスホテル稼働を下支えしている。地価上昇や移住増加といった構造変化のなかで、宿泊需要のベースが底上げされている局面にあるといえる。熊本TSMC周辺の宿泊需要の厚みについては、半導体クラスター3拠点 同時比較 — 熊本TSMC・千歳ラピダス・広島マイクロン周辺ホテル需要分析で他拠点と並べて掘り下げている。宮崎市についても、レジャー・スポーツ合宿・出張が織り交ざる多様な需要に支えられ、夏季の価格上昇が顕著だ。
両市とも、宿泊税で得た財源は観光振興・受入環境整備に充てられる。宮崎市は年間約5.6億円の税収を見込む。徴収された税が滞在環境の魅力向上に再投資されれば、中長期的には需要喚起という形で施設側に還元される循環が期待できる。課税は短期的なコスト要因であると同時に、観光地としての競争力を高める原資にもなりうる、という二面性を持つ。
⚠ 将来日程のADRに関する注意:本記事の2026年7月以降のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。掲載は開業・販売開始の数か月前から順次出るため、直近以降の月の施設数(観測数)は今後の掲載で増加する可能性があり、ADRも新規プラン追加・価格調整により変わりうる点にご留意ください。
まとめ
熊本市・宮崎市は2026年7月1日、揃って「1人1泊200円・定額・免税点なし」の宿泊税を新規導入する。導入は夏休み・お盆という需要ピークの直前にあたるが、データはこの課税が市場に与える短期的なショックは限定的であることを示している。お盆需要は課税開始時点ですでに予約として先行して積み上がっており、8月ADRは前年同月比+12〜20%と力強く上昇している。1室2名あたり400円の税負担は対ADR比で1.5〜1.7%と、今年のADR上昇幅の10分の1以下にすぎない。
需要が強く価格が上昇する局面では、定額の税負担は価格の揺らぎに埋もれやすい。施設側にとっての実務的な論点は、転嫁そのものよりも、低単価帯における丁寧な事前告知と、徴収された財源が滞在環境の魅力向上へと還元される循環をいかに地域全体で機能させるかにある。九州で先行した福岡の事例も踏まえれば、課税構造のシンプルさは両市の運用負担を抑える方向に働くだろう。
あわせて読みたい
参考資料・出典一覧
- 熊本市公式サイト「宿泊税の概要」
- 熊本市「【報道資料】(県内初)宿泊税の新設について」
- 宮崎市「宿泊税について」
- 福岡県「宿泊税の概要について」
- 北九州市「宿泊税」
- 訪日ラボ「2025年〜2026年に宿泊税を導入・改定した自治体まとめ」(2026年6月1日)
- 日本経済新聞「地方路線価は訪日客や半導体がカギ 熊本・菊陽、TSMCで23%上昇」
- メトロエンジンリサーチ — OTA公開価格データ(ADR・稼働率・ブッキングカーブ)