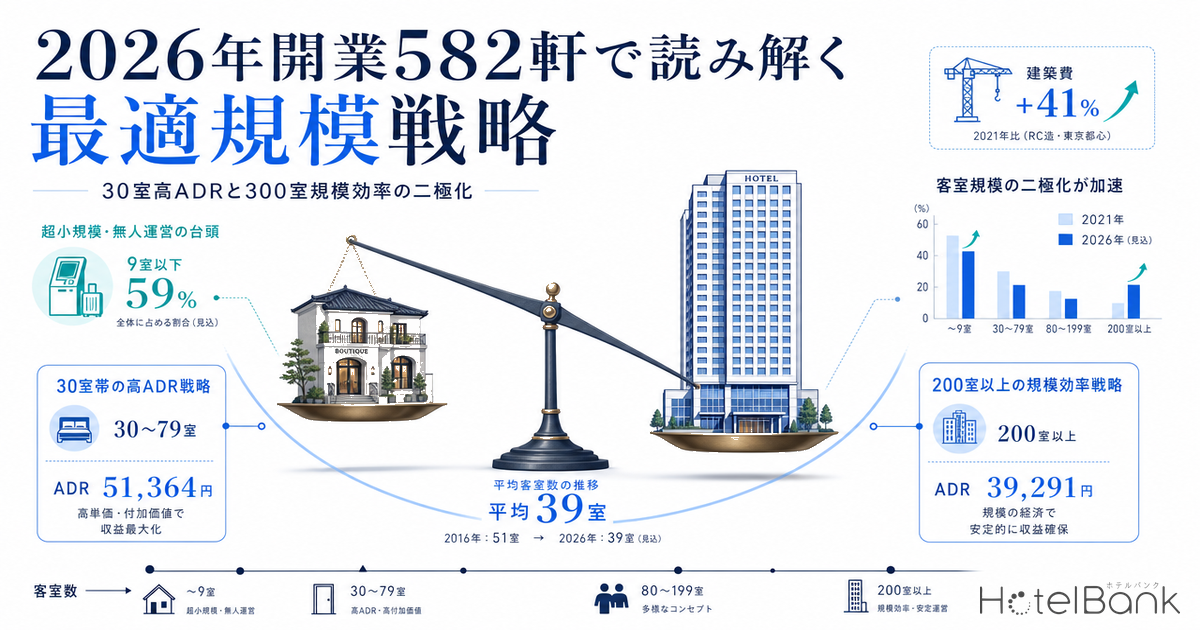
建設費坪単価が2年で41%上昇し、新規供給率がアジア太平洋平均の4分の1にまで落ち込む現在、ホテル投資の最適規模はどこにあるのか。2026年に国内で開業を予定する582軒の客室数分布、稼働実績、価格帯を分析すると、平均規模が39室にまで小型化する一方、市場では「30〜79室の高ADR帯」と「200室超の規模効率帯」への二極化が進行している実態が浮かび上がる。本稿では、最も需要を取り込んだバケットと最も苦戦するバケットの差を、OTA公開価格データ、損益分岐点の業界基準、地価データを組み合わせて検証する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- RevPAR推定値:ADR × OCC(稼働率)で算出した収益指標。エリア・バケットレベルでのみ使用し、個別ホテルには適用しません。
- データ出典:メトロエンジンリサーチ&コンサルティング
メトロエンジンリサーチ&コンサルティングが追跡する2026年開業ホテル582軒のうち、客室数データが揃う物件は582軒、平均客室数は39室、最大は750室(ザ ロイヤルパークホテル 舞浜リゾート東京ベイ)であった。バケット別の構成を見ると、9室以下が343軒(59%)、10〜29室が73軒(13%)と、29室以下の小型施設だけで全体の72%を占めている。一方で150室以上の中大型は57軒(10%)にとどまった。この極端な小型化は、建設費高騰下で「無人運営型コンパクト」への投資集中が進んでいる現状を反映している。
本稿の核心は、ADRとRevPAR推定値が「U字型」を描く点にある。最もADRが高いのは30〜79室帯(¥51,400)、最も低いのは80〜149室帯(¥39,300)である。中規模はラグジュアリー価格帯にも届かず、規模の経済も得られない「中途半端な領域」となっており、建設費高騰の直撃を最も受けやすい構造にある。これに対し、30〜79室帯はリゾート・温泉地での小規模ラグジュアリー型、200室超帯は都心・大都市での規模効率追求型として、それぞれ異なる勝ちパターンを形成している。特にラグジュアリー帯の供給インパクトについては、2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析で帝国ホテル京都・カペラ京都・コンラッド名古屋など6軒を個別に検証している。
客室数別の分布を6バケットに分類すると、極端な小型化トレンドが明確になる。9室以下のミニ施設が343軒(うち247軒は貸別荘カテゴリ)、10〜29室が73軒、30〜79室が71軒、80〜149室が38軒、150〜299室が52軒、300室以上が5軒という構成である。客室総数で見ると、9室以下バケットは713室にすぎないのに対し、150〜299室バケットは10,735室、300室以上は2,345室と、施設数では少ないものの市場の供給キャパシティは大型施設に集中している。
カテゴリ別の構成も特徴的である。最多は貸別荘の247軒、次いでビジネスホテル54軒、ゲストハウス27軒、ホステル23軒、リゾートホテル21軒、町家21軒、旅館19軒という順に並ぶ。貸別荘・ゲストハウス・ホステル・町家・コテージ・ペンション・グランピングを「無人運営型可能カテゴリ」として合算すると324軒、全体の56%を占める。これは2026年開業の過半数が、フロント常駐人員を最小化したコンパクト運営モデルで設計されている可能性を示唆している。
都道府県別では、沖縄県が45軒で最多、京都府39軒、東京都37軒、静岡県35軒、福岡県31軒、北海道31軒と続く。ただし規模分布は地域で大きく異なる。京都府の平均規模は12室と極端に小さく、町家・宿坊系が中心。沖縄県は平均49室で貸別荘・小規模リゾートの混在、東京都は平均39室、大阪府は平均107室と都市部で集中投資が見られる。山梨県(30軒・平均10室)と長野県(24軒・平均11室)はリゾート地での小型分散投資、熊本県(15軒・平均64室)は中規模ビジネスが目立つ。地域別の中規模供給動向については、熱海市の新規開業施設分析でも、中規模施設が主導する持続的な供給構造が観察されており、地方リゾートにおける50〜100室帯の役割が確認できる。
各バケットに属する施設のうち、2026年4〜6月の販売価格データが30日以上観測できた物件のみを対象にADRとOCC(稼働率)を集計した。結果は明確なU字構造を示す。10〜29室帯が¥49,000、30〜79室帯が¥51,400と、いわゆる「コンパクトラグジュアリー」帯のADRが最も高い。一方、80〜149室帯は¥39,300、150〜299室帯は¥38,800、300室以上は¥41,800と、80室を超えると一転してADRが低下する。
RevPAR推定値で見るとさらに格差が明瞭になる。30〜79室帯は¥37,800(バケット最高)、対して80〜149室帯は¥23,500とトップから38%の落差がある。80室を超えるとOCC(稼働率)も中規模帯で60%前後まで低下し(80-149室=59.7%、150-299室=62.4%、300+=59.4%)、空室は健全に埋まっている一方でADR水準が押さえ込まれている。需給はあるがプライシングで取りにいけない、というのが中規模帯の構造的課題である。
| バケット | 施設数 | 客室総数 | ADR平均 | OCC(稼働率) | RevPAR推定 |
|---|---|---|---|---|---|
| 9室以下 | 343 | 713 | ¥39,960 | 87.2% | ¥34,833 |
| 10〜29室 | 73 | 1,342 | ¥48,966 | 71.3% | ¥34,908 |
| 30〜79室 | 71 | 3,523 | ¥51,364 | 73.6% | ¥37,812 |
| 80〜149室 | 38 | 4,079 | ¥39,291 | 59.7% | ¥23,454 |
| 150〜299室 | 52 | 10,735 | ¥38,756 | 62.4% | ¥24,181 |
| 300室以上 | 5 | 2,345 | ¥41,772 | 59.4% | ¥24,823 |
立地タイプ別に分解すると、この構造はさらに鮮明になる。30〜79室帯のうちリゾート・旅館・貸別荘カテゴリ(リゾート系)はADR ¥66,700、これは全バケット・全立地でトップの水準である。一方、ビジネス・シティホテルカテゴリ(都市系)はADR ¥41,800と差は大きい。150〜299室帯ではリゾート系がADR ¥73,900と再び高水準となるが、件数はわずか6軒。中規模都市系(80〜149室の都市系)は¥35,900、150〜299室の都市系は¥31,500と、都市部の中規模はラグジュアリー価格を取りにくい構造が浮かび上がる。
客室数とADRの2軸で529軒をプロットすると、3つの明確なゾーンが浮かび上がる。1つ目は30室以下×ADR10万円超の「スモールラグジュアリーWS①」、ふふ城ヶ島(34室・¥164,400)、edit x seven瀬戸内小豆島(45室・¥118,100)など13軒がここに位置する。2つ目は20〜80室×ADR3〜6万円の「コンパクトミドルWS②」、TABI上野(35室・¥110,000)など、新興ブランドが集中するゾーンである。3つ目は150室以上×ADR2〜4万円の「規模効率帯」、東横INN・アパホテル系列が稠密に並ぶ。
とりわけ注目すべきは、80〜149室帯の「コモディティ層」である。ホテル亀山ヒルズ(85室・¥7,700)、Tabist石巻(82室・¥9,900)、Epoca Base Ube(132室・¥11,200)、変なホテルエクスプレス大阪なんば日本橋アネックス(80室・¥15,400)など、ADRが2万円を割り込む施設が集中する。建設費坪単価が195万円/坪まで上昇した現在、この価格帯では損益分岐点を確保するための稼働率が極めて高くなり、初期投資の回収期間が大幅に長期化する。
WS① スモールラグジュアリー
1〜45室 × ADR ¥100,000+
リゾート・温泉地立地の貸別荘、ヴィラ、小規模旅館。13軒が該当。立地優位性×差別化サービス×無人/最小運営の組合せで利回り10%超を実現する余地。
密集 中規模苦戦帯
80〜149室 × ADR ¥10-20k
建設費高騰の直撃を受けるゾーン。フルサービス維持に必要な人件費負担と価格帯のミスマッチで、損益分岐稼働率の引き上げを強いられる。
大型効率 200室+規模効率
200〜750室 × ADR ¥30-80k
都市部・空港アクセス立地に集中。フロント・F&B・宴会の固定費を客室数で分散できる規模が必要。沖縄・大阪・千葉に偏在。
2026年の規模分布を解釈する上で、建設費の急激な上昇トレンドは前提条件として外せない。国土交通省「建築着工統計」によると、全国のホテル建築費坪単価は2022年の138.3万円から2024年に195.0万円へ、わずか2年で+41%上昇した。木造に限れば73万円台から123万円台へと、鉄骨造水準に肉薄する勢いで高騰している。構造別では、鉄筋鉄骨コンクリート造が324.4万円/坪、鉄筋コンクリート造173.6万円/坪、鉄骨造164.7万円/坪と、グレードに応じて建築コストの幅が大きい。
この高騰を裏付けるかたちで、JLLの2025年日本ホテル投資市場レポートは、日本の新規ホテル供給率を既存ストック比1.5%程度と試算しており、アジア太平洋平均の6.6%を大幅に下回る水準である。新規開発が抑制された結果、計画される案件はADRが高く料飲・宴会収益も見込めるフルサービス帯か、逆に小型・無人運営でコストを最小化したコンパクト帯のいずれかに二極化している。中規模帯(80〜150室)はそのいずれの戦略も採りにくく、相対的にコスト圧力を最も強く受ける。
GOP率の業界基準も、規模との相関を示している。インヴィンシブル投資法人が開示するMHM運営91物件のGOP率は2024年12月期で38.9%(前年同期比+1.6pt)、これはコロナ前の2019年(39.8%)に迫る水準まで回復した。一方、業態別の目安として、宿泊特化型は50〜60%、シティホテルは10〜30%、リゾートホテルは20〜40%、旅館は5〜15%という幅があり(リロホテルソリューションズ参照)、宿泊以外の収益部門が増えるほどGOPは下がりやすい。これは、宴会・F&B需要が読みにくい80〜149室帯が、フルサービスの固定費を抱えきれない構造を示している。
仮想4シナリオで、規模別の収益性を比較する。前提として、建設費は構造別の標準値(鉄骨造165万円/坪、RC造175万円/坪)、ADRと稼働率は2026年開業の実績データから保守的に設定、GOP率は業態別ベンチマークを用いた。土地代は立地ごとの公示地価から逆算したが、シナリオ間で土地条件は異なる。
| 項目 | ① 30室スモール ラグジュアリー | ② 80室 コンパクト | ③ 150室 シティ | ④ 300室 大型 規模効率 |
|---|---|---|---|---|
| 立地想定 | 温泉/リゾート地 | 地方政令市駅前 | 大都市駅前 | 首都圏/大阪/京都 |
| ADR想定 | ¥80,000 | ¥20,000 | ¥25,000 | ¥30,000 |
| 稼働率想定 | 65% | 75% | 78% | 80% |
| 年間客室売上 | ¥0.57億 | ¥4.4億 | ¥10.7億 | ¥26.3億 |
| 運営人員 | 無人/最小 | 6名 | 30名 | 80名 |
| GOP率想定 | 50-60% | 25-35% | 20-30% | 30-40% |
| 初期投資(土地+建設) | ¥1.5億 | ¥8億 | ¥20億 | ¥45億 |
| 表面利回り目安 | 10%帯 | 5%帯 | 5%帯 | 5-6%帯 |
| 損益分岐稼働率 | 35-45% | 65-75% | 60-70% | 55-65% |
このモデル試算が示す結論は、「30室スモールラグジュアリー」型と「300室規模効率」型の利回り水準が、見かけ上は近似する一方、リスク特性は大きく異なるという点である。30室型は単室単価×差別化×無人運営でGOP率を高く維持できるが、立地・サービスの希少性が崩れた場合に代替が利きにくい。300室型は稼働とADRの両面で需給に応じた柔軟運営が可能だが、初期投資規模が桁違いに大きく、立地選定の自由度は限定される。
対照的に、80〜150室帯は「ADR帯がラグジュアリーに届かず、稼働効率も大型に及ばない」中間状態で、損益分岐稼働率が65%超まで押し上げられる構造である。実データでも、80〜149室帯のOCC(稼働率)59.7%(=約40%が空室)はバケット最低水準だが、ADRも最低の¥39,300に留まっており、稼働で稼げずプライシングでも取れない実態を裏付けている。
※上記は業界ベンチマーク(インヴィンシブル投資法人MHM91物件GOP実績、リロホテルソリューションズ業態別目安、JLL市場レポート)と2026年開業データに基づく簡易試算であり、実際の投資判断には個別物件のフィージビリティ・スタディが必要です。
規模別の最適立地を地価データから検証する。軽井沢町の公示地価(2025年)は商業地138,700円/㎡(前年比+10.18%)、住宅地62,666円/㎡(+10.86%)と、リゾート地としては全国でも特異な高騰を示している。30室規模のスモールラグジュアリーは、この水準でも一棟あたり300〜500㎡の土地で済むため、初期投資1.5億のうち土地比率は40〜50%、建設費比率は50〜60%という配分が標準的である。
一方、首都圏の商業地は2026年公示地価で東京23区平均+13.8%、最高は渋谷区桜丘町(渋谷サクラステージ近隣)で+29.0%と急上昇している。これは300室クラスの大型ホテルが進出する立地そのもので、土地の取得コストが相対的に巨額となる。300室・延床1万㎡規模で必要となる土地2,000㎡を渋谷・銀座エリアで取得するコストは、建設費を超える可能性が高く、結果として大型ホテル開発はディベロッパー主導の複合開発のみが成立しやすい構造である。
| 立地タイプ | 適合規模 | 地価水準 | 土地/建設比率 | 事例エリア |
|---|---|---|---|---|
| リゾート・温泉地 | 10〜45室 | ¥60-150k/㎡ | 40-50% / 50-60% | 軽井沢、熱海、読谷 |
| 地方政令市駅前 | 80〜150室 | ¥150-400k/㎡ | 30-40% / 60-70% | 金沢、岡山、熊本 |
| 大都市中心商業地 | 200室+ | ¥1M-67M/㎡ | 60-80% / 20-40% | 渋谷、銀座、心斎橋 |
2026年開業データでも、この立地×規模の組合せが裏付けられる。沖縄県(45軒・平均49室)と京都府(39軒・平均12室)はリゾート・観光地での小規模分散投資が中心、大阪府(21軒・平均107室)は都心部での中大型集中投資、千葉県の最大物件は750室のディズニーリゾートエリア型である。山梨県(30軒・平均10室)と長野県(24軒・平均11室)はリゾートワーク需要を取り込んだ超小型投資の典型事例といえる。
80〜149室帯がなぜ苦戦するのか、データから読み解ける構造的要因を整理する。まず、人員配置の閾値である。フロント24時間運営に必要な最低人員は概ね6〜8名(3交代×2名+休暇余裕)、これは10室でも100室でも変わらない。30室以下では「無人運営/最小オペレーション」というモデルが選択でき、人件費を月額50万円以下に抑えられる。一方、150室を超えるとフロント以外にハウスキーピング、F&B、宴会、設備管理の専従人員が必要となり、月額1,500万円規模の人件費を客室数で薄められる。80〜149室はその両方の利点を享受しにくい中間領域である。
第二に、ブランド契約料の閾値である。マリオット、ヒルトン、ハイアット等のグローバル系列は、概ね150室以上を契約条件とするケースが多く、80〜149室帯はインターナショナルブランドの恩恵を受けにくい。代替として国内ブランド契約(Tabist、KOKO HOTEL、R Hotelシリーズ等)が増えているが、ADRの底上げ効果は限定的である。なお中規模都市でグローバルブランドを取り込む試みとして、東急ステイ × メルキュール広島のダブルブランド戦略のような、国内運営事業者が外資ブランドをライセンスする182室規模のフォーマットも登場している。実データでも、80〜149室の都市系平均ADRは¥35,900と、同帯のリゾート系(¥52,100)を大きく下回る。
第三に、F&B/宴会機能の最低規模である。シティホテル型として朝食レストラン、宴会場、会議室を備えるには、概ね150室以上の規模が必要とされる(業界目安)。80〜149室はフルサービス機能を持つには小さく、宿泊特化型として運営するには遊休スペースが残るというジレンマを抱えやすい。結果として、固定費比率が押し上げられた状態でADRも取りにくく、損益分岐稼働率は他帯より高くなる。
2026年開業582軒のデータと業界ベンチマークから導かれる投資指針は、明確な二極化戦略である。第一に、建設費坪単価が195万円まで上昇した現状では、客室数あたりの建設費を圧縮できる「30〜79室の高ADR帯」と、固定費を客室数で薄められる「200室超の規模効率帯」のいずれかに集中投資するのが合理的である。中間の80〜149室帯は、ADR水準(¥39,300)と稼働効率(OCC59.7%)の両指標で他帯に劣後し、現在の建設費水準では投資回収期間が長期化しやすい。
第二に、地域戦略は規模に応じて分岐させるべきである。リゾート・温泉地(軽井沢、沖縄、京都、山梨、長野)では10〜30室の分散型・無人運営型を、地方政令市では既存中規模ストックの再生・コンバージョンを選好し新規80〜149室は回避を、首都圏・大阪・京都中心部では200室以上の規模効率追求型を、それぞれ対応させる。2026年開業の都道府県別平均規模が、京都12室・山梨10室・長野11室、対して大阪107室・千葉50室と明確に分かれている事実は、市場参加者が既にこの戦略分岐を実践していることを示している。
第三に、2026年開業の平均39室という数値は、単なる小型化トレンドではなく「無人運営型コンパクト」へのシフトを示すマクロ指標として読み解くべきである。建設費高騰下では、客室数を絞って差別化に振るか、規模で固定費を薄めるかの二択が現実的選択肢であり、両者の中間を狙う戦略は構造的に成立しにくい。投資判断にあたっては、自身が確保できる立地の希少性とADRポテンシャルを冷静に評価し、二極のいずれかに振り切る覚悟が求められる。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、また需要動向により上昇する可能性があります。投資判断には、複数時点での観測と市場全体のトレンドとの照合が必要です。
あわせて読みたい
- 東急ステイ × メルキュール広島が示すダブルブランド戦略 — 中規模都市の新しい開業フォーマット
- 【2026年4月最新】中規模施設が主導する持続的な供給構造:熱海市の新規開業施設
- 2026年に開業する3軒の競合圏先取り|帝国ホテル京都・浜松マリオット・ヒルトン高山リゾート
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- 【2026年3月最新】観光都市・ビジネス都市・カルチャー都市が交わる宿泊市場:東京23区の新規開業施設
- 【2026年2月最新】宿泊市場の重心は駅前へ:広島市の新規開業施設
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度
- 【2026年3月最新】東京23区のビジネスホテルを徹底分析
- マンダリン オリエンタル瀬戸内が変える地方ラグジュアリー市場|香川ADR+17%の背景と開業インパクト試算
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- ハイアットセントリック札幌開業 — 北海道に広がる外資系ブランドとADR動向を読む
- ジャングリア沖縄開業で北部市場は「通年型」へ転換するか — 6エリアADRと売切率で検証
- 日本のホテルは世界基準で割安か:東京・大阪・京都ADRを米ドル換算しNY・パリ・ロンドンと比較
参考資料・出典一覧
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(N=529施設、2026年4-6月)、新規開業ホテルデータ(N=582軒)、推定稼働率(OCC)、規模別ADR・RevPAR分析
■ 政府統計・公的データ
- 国土交通省「建築着工統計調査」 — ホテル建築費坪単価(2022年138.3万円→2024年195.0万円、+41%上昇)
- 軽井沢町公示地価2025年 — 商業地138,700円/㎡(+10.18%)、住宅地62,666円/㎡(+10.86%)
- 2026年公示地価ー東京は住宅地・商業地とも5年連続の上昇(PLAZA HOMES)
■ REIT・業界レポート
- インヴィンシブル投資法人 2024年12月期決算説明資料 — MHM運営91物件 GOP率38.9%(前年同期比+1.6pt)
- JLL「2025年日本ホテル投資市場」 — 新規供給率1.5%、APAC平均6.6%との比較
- リロホテルソリューションズ「ホテルのGOPとは?」 — 業態別GOP率目安(宿泊特化50-60%、シティ10-30%、リゾート20-40%、旅館5-15%)
■ ニュース・コラム