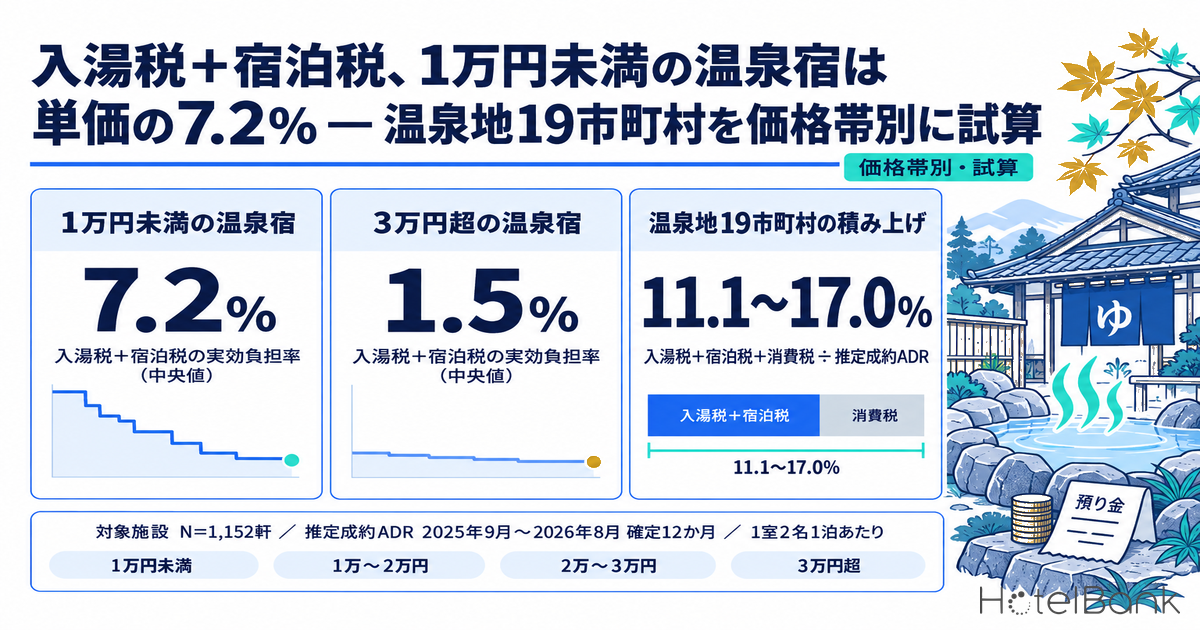
温泉地の宿の会計では、宿泊料金とは別に入湯税と宿泊税という2種類の税を宿泊者から預かり、自治体に納めている。2026年は北海道・長野県で道県の宿泊税が始まり、10月1日には那須町が段階制の宿泊税を施行する。倶知安町(2026年4月から3%)と野沢温泉村(同6月から3.5%)の定率型が動き出し、東京都も2027年4月1日から定率3%へ移る。1泊あたりに「預かる税」の組み合わせは、温泉地ごとに大きく異なる形になった。
本稿では、主要な温泉地を持つ19市町村について入湯税と宿泊税の税額・方式・施行日を各自治体の公式ページで確認し、メトロエンジンリサーチの推定成約ADR(2025年9月〜2026年8月の確定12か月)を分母に、入湯税+宿泊税+消費税が1室1泊あたり何円・単価の何%に当たるかを積み上げた。さらに対象施設1,152軒を価格帯別に分け、定額型の税が単価の低い宿ほど高い率になる構造を分解する。税の是非は論じず、価格表示と原価計算の設計に落とし込む。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- 実効負担率:1室2名1泊あたりの税額(入湯税・宿泊税は1人分×2名)÷推定成約ADR。消費税は推定成約ADR(税抜相当)の10%として加算しています。
- 価格帯:各施設の推定成約ADR(1室・12か月平均)による区分(1万円未満/1万〜2万円/2万〜3万円/3万円超)。
- データ出典:メトロエンジンリサーチ(対象期間:2025年9月〜2026年8月の確定12か月)。税額・施行日は各自治体・総務省の公表資料(調査時点:2026年9月28日)。
- — 入湯税は市町村の法定目的税(標準150円)、宿泊税は都道府県・市町村が条例で設ける法定外税。どちらも宿が特別徴収義務者として預かるが、使途の定め方と税率の決め方が違う
- — 19市町村の積み上げ(入湯税+宿泊税+消費税)は推定成約ADRの11.1〜17.0%。消費税10%を除く部分は1.1%(箱根町・現行)から7.0%(函館市)まで開く
- — 価格帯別では入湯税+宿泊税の実効負担率(中央値)が1万円未満7.2%・3万円超1.5%。1人いくらの定額型は単価が低い宿ほど率が上がる(N=1,152軒)
- — 定率型は倶知安町(3%)と野沢温泉村(3.5%)。ニセコ町・赤井川村は段階的な定額で、同じ後志地方でも方式が分かれる
- — 税額は預り金として売上・原価の外に置き、表示は「税込料金+入湯税・宿泊税別途」。定率化が進むほど、素泊まり部分と食事部分の区分が税額計算の前提になる
入湯税と宿泊税 — 同じ「預かる税」でも課税主体・使途・税率の決め方が違う
入湯税は、地方税法に定められた市町村の法定目的税である。総務省の整理では、課税団体は鉱泉浴場が所在する市町村、税率は「1人1日150円を標準とする」、徴収は旅館等が特別徴収義務者として入湯客から徴収し市町村に納入する方式で、使途は環境衛生施設・鉱泉源の保護管理施設・消防施設等の整備と観光の振興に限られる(総務省「地方税制度|入湯税」)。標準税率の150円を超える税率も条例で定められ、会津若松市の350円、伊東市・東伊豆町・登別市の300円がその例にあたる。逆に、宿泊税の導入に合わせて洞爺湖町(300円→100円)と函館市(150円→100円)は2026年4月に入湯税を引き下げた。
一方の宿泊税は、地方税法に個別の税目がない法定外税で、都道府県・市町村が条例で設け、総務大臣の同意を得て課税する。多くは使途を観光振興に限る法定外目的税であり、箱根町が2026年9月定例会に提出した条例案は、使途を限定しない法定外普通税として全国初の形をとる(箱根町の宿泊税350円の条例案)。税額の決め方も定額(1人1泊200円など)、宿泊料金に応じた段階定額、宿泊料金に率をかける定率の3系統に分かれる。
入湯税は「温泉に入る行為」、宿泊税は「泊まる行為」に着目する税である。したがって温泉のない宿には入湯税がかからず、日帰り入浴には宿泊税がかからない。子どもの扱いも別々で、たとえば野沢温泉村では入湯税が12歳未満を課税免除とする一方(野沢温泉村「入湯税」)、宿泊税は教育活動としての宿泊を免除し、素泊まり1人1泊6,000円未満を免税点とする(野沢温泉村「宿泊税について」)。同じ家族連れの1泊でも、2つの税で課税・免除の判定が別々に走ることになる。
| 項目 | 入湯税 | 宿泊税 |
|---|---|---|
| 根拠 | 地方税法(法定税) | 各団体の条例(法定外税・総務大臣同意) |
| 課税主体 | 市町村のみ | 都道府県・市町村(道県と市町村の併課あり) |
| 課税の対象 | 鉱泉浴場での入湯(宿泊・日帰りとも) | 旅館・ホテル等への宿泊(民泊を含む団体が多い) |
| 税率 | 1人1日150円が標準。条例で増減できる | 条例で定める。定額/段階定額/定率 |
| 使途 | 環境衛生・鉱泉源保護・消防・観光振興(法定) | 多くは観光振興(条例で定める目的税)。箱根町案は普通税 |
| 徴収 | 施設が特別徴収義務者として預かり、市町村へ申告納入 | 施設が特別徴収義務者として預かり、団体へ申告納入。北海道では町が道税分も合わせて徴収する例がある |
| 消費税との関係 | 区分して受け取れば消費税の課税標準に含まれない | 同様に預り金として区分するのが一般的 |
出典:総務省「地方税制度|入湯税」、各自治体公表資料、国税庁「消費税法基本通達10-1-11」よりホテルバンク編集部作成
温泉地19市町村の税額一覧 — 定率型は倶知安町と野沢温泉村の2町村
下表は、主要な温泉地を持つ19市町村と、参考として定率化が決まった東京都、キロロを抱える赤井川村について、入湯税と宿泊税の税額・方式・施行日を一覧にしたものである。税額はすべて1人1泊あたりで、出典欄に確認した公式ページを示した。
北海道の羊蹄山麓エリアは「定率型の地域」とひとまとめに語られることが多い。しかし北海道の税率一覧(2026年3月1日時点)で確認すると、定率を採るのは倶知安町だけで、同町は2026年4月1日から「宿泊料金の3%(道税分を含む)」を町が一括して徴収する(倶知安町)。ニセコ町は5,000円以下から10万円以上までの5区分の段階定額、赤井川村も4区分の段階定額である(北海道「宿泊税税率一覧」)。定率型の温泉地としては、長野県の野沢温泉村が2026年6月1日から宿泊料金の3.5%(2029年6月以降5%)を課しており、総務省の同意公表でも税率は「宿泊料金の5%(ただし制度開始3年間は3.5%)」と示されている(総務省「長野県野沢温泉村『宿泊税』の新設」)。この3.5%には県宿泊税の課税分が含まれると報じられている(信濃毎日新聞 2025年11月29日)。
| 自治体(主な温泉地) | 入湯税(宿泊・1人1泊) | 宿泊税(1人1泊・宿泊料金の区分) | 方式 | 施行日 | 出典 |
|---|---|---|---|---|---|
| 札幌市(定山渓温泉) 北海道 | 150円(日帰り100円) | 道+市の合計:2万円未満300円/2万〜5万円未満400円/5万円以上1,000円 | 段階定額(道+市) | 2026年4月1日 | 札幌市「入湯税」 北海道「宿泊税税率一覧」 |
| 函館市(湯の川温泉) 北海道 | 100円(2026年4月1日に150円から変更) | 道+市の合計:2万円未満200円/2万〜5万円未満400円/5万〜10万円未満1,000円/10万円以上2,500円 | 段階定額(道+市) | 2026年4月1日 | 函館市「入湯税の概要」 北海道「宿泊税税率一覧」 |
| 登別市(登別温泉) 北海道 | 一般宿泊300円(2020年4月1日〜)・日帰り50円 | 北海道宿泊税のみ:2万円未満100円/2万〜5万円未満200円/5万円以上500円 | 段階定額(道) | 2026年4月1日 | 登別市「入湯税の引き上げについて」 北海道「宿泊税税率一覧」 |
| 洞爺湖町(洞爺湖温泉) 北海道 | 100円(2026年4月1日に300円から変更) | 町+道の合計:2万円未満300円/2万〜5万円未満700円/5万円以上1,500円 | 段階定額(町+道) | 2026年4月1日 | 洞爺湖町「入湯税」 洞爺湖町「宿泊税の導入について」 |
| ニセコ町 北海道 | 150円(日帰り100円) | 町+道の合計:5,000円以下200円/5,001円〜2万円未満300円/2万〜5万円未満700円/5万〜10万円未満1,500円/10万円以上2,500円 | 段階定額(町+道) | 町税2024年11月1日/道税2026年4月1日 | ニセコ町「入湯税」 北海道「宿泊税税率一覧」 |
| 倶知安町(ニセコひらふ) 北海道 | 150円(日帰り70円) | 宿泊料金の3%(道税分を含む) | 定率 | 町税2019年11月1日(2026年4月1日に2%→3%) | 倶知安町「入湯税」 倶知安町「倶知安町の宿泊税について」 |
| 赤井川村(キロロ) 北海道 | —(本稿では未確認) | 村+道の合計:8,000円未満100円/8,000円〜2万円未満300円/2万〜5万円未満700円/5万円以上1,000円 | 段階定額(村+道) | 道税2026年4月1日 | 北海道「宿泊税税率一覧」 |
| 仙台市(秋保・作並温泉) 宮城県 | 150円(日帰り70円) | 県+市の合計300円(素泊まり・税抜6,000円未満は課税なし) | 定額(県+市) | 2026年1月13日 | 仙台市「入湯税」 宮城県「宿泊税」 |
| 会津若松市(東山・芦ノ牧温泉) 福島県 | 350円(2025年10月1日〜2035年9月30日の特例) | なし | — | — | 会津若松市「入湯税」 |
| 那須町(那須温泉) 栃木県 | 150円(日帰り50円) | 1万円未満100円/1万〜2万円未満300円/2万〜3万円未満500円/3万〜5万円未満800円/5万〜10万円未満1,500円/10万円以上3,000円 | 段階定額 | 2026年10月1日 | 那須町「入湯税」 那須町「宿泊税」 |
| 草津町 群馬県 | 基本宿泊料金6,000円超150円・6,000円以下100円(日帰り50円) | なし | — | — | 草津町「入湯税について」 |
| 箱根町 神奈川県 | 150円(日帰り50円) | 1人1泊350円(条例案。2026年9月定例会に提出) | 定額(法定外普通税) | 総務大臣の同意後に規則で定める | 箱根町「入湯税」 箱根町議会「令和8年9月定例会のお知らせ」 |
| 湯河原町 神奈川県 | 150円(日帰り100円) | 5万円未満300円/5万円以上500円 | 段階定額 | 2026年4月1日 | 湯河原町「その他の町税」 湯河原町「宿泊税について」 |
| 熱海市 静岡県 | 150円 | 一律200円 | 定額 | 2025年4月1日 | 熱海市「入湯税」 熱海市「宿泊税の概要」 |
| 伊東市 静岡県 | 宿泊300円・日帰り150円(2025年10月1日〜) | なし | — | — | 伊東市「入湯税」 |
| 東伊豆町(熱川・稲取温泉) 静岡県 | 300円(2025年3月1日〜2035年2月28日) | なし | — | — | 東伊豆町「入湯税」 |
| 野沢温泉村 長野県 | 150円(日帰り50円) | 宿泊料金の3.5%(2029年6月1日以降5%。素泊まり・税抜6,000円未満は課税なし) | 定率 | 2026年6月1日 | 野沢温泉村「入湯税」 野沢温泉村「宿泊税について」 |
| 白馬村 長野県 | 150円(日帰り50円) | 県+村の合計:6,000円〜2万円未満200円/2万〜5万円未満400円/5万〜10万円未満900円/10万円以上1,900円(2029年5月31日まで) | 段階定額(県+村) | 2026年6月1日 | 白馬村「入湯税」 白馬村「宿泊税のご案内」 |
| 下呂市(下呂温泉) 岐阜県 | 150円(日帰り100円) | 素泊まり5,000円未満100円/5,000円以上200円 | 段階定額 | 2025年10月1日 | 下呂市「入湯税の概要」 下呂市「宿泊税について」 |
| 別府市 大分県 | 宿泊・飲食料金(1人1日・税抜)に応じ段階制:6,001〜5万円250円/5万1円以上500円ほか | 大分県宿泊税を制定済み・施行日は未定 | 段階定額(県) | 未定 | 別府市「入湯税」 大分県「宿泊税制度」 |
| 東京都(参考) 東京都 | 区市町村ごと(本稿では対象外) | 現行:1万〜1万5,000円未満100円/1万5,000円以上200円 → 2027年4月1日から宿泊料金の3%(1万3,000円未満は課税なし) | 定率へ移行 | 2027年4月1日(定率化) | 東京都主税局「宿泊税の見直し」 |
出典:各自治体・総務省の公表資料(出典欄のリンク先)よりホテルバンク編集部作成。調査時点:2026年9月28日。宿泊料金の区分は各条例の定義(多くは素泊まり・税抜の1人1泊料金)による
一覧からは、温泉地の税の組み合わせが大きく4つの型に分かれることが読み取れる。第1は入湯税だけで宿泊税のない型(会津若松市・草津町・伊東市・東伊豆町・別府市)で、うち3市町は入湯税を300〜350円に引き上げている(入湯税の引き上げ動向)。第2は入湯税と定額の宿泊税を重ねる型(熱海市・仙台市)、第3は段階定額の宿泊税を重ねる型(北海道の各地・那須町・湯河原町・白馬村・下呂市)、第4は定率の宿泊税を重ねる型(倶知安町・野沢温泉村)である。別府市は段階制の入湯税に加え、大分県宿泊税が条例制定済みで施行日未定という位置にある(大分県「宿泊税制度」)。
出典:各自治体公表資料、メトロエンジンリサーチ、ホテルバンク編集部より作成。円の大きさ=入湯税+宿泊税の実効負担率(推定成約ADR比)
1泊あたりの積み上げ — 入湯税+宿泊税+消費税は単価の11〜17%
次に、各温泉地の標準的な宿(推定成約ADRの中央値)に2名で1泊した場合を想定し、入湯税・宿泊税・消費税を積み上げた。宿泊税の段階・定率は、推定成約ADRを2で割った1人あたり単価を宿泊料金とみなして当てはめている。箱根町の宿泊税は条例案の段階にあるため、現行(入湯税のみ)で計算した。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADRは2025年9月〜2026年8月の確定12か月平均。税額は各自治体公表資料)
| 温泉地 | 推定成約ADR(1室・12か月平均) | 算出対象N | 入湯税(2名) | 宿泊税(2名) | 消費税10% | 1室あたり合計 | ADR比(うち入湯税+宿泊税) |
|---|---|---|---|---|---|---|---|
| 函館市 | ¥8,556 | 80〜88 | ¥200 | ¥400 | ¥856 | ¥1,456 | 17.0%(7.01%) |
| 会津若松市 | ¥10,039 | 38〜40 | ¥700 | ¥0 | ¥1,004 | ¥1,704 | 17.0%(6.97%) |
| 洞爺湖町 | ¥13,794 | 13〜15 | ¥200 | ¥600 | ¥1,379 | ¥2,179 | 15.8%(5.80%) |
| 野沢温泉村 | ¥13,195 | 15〜26 | ¥300 | ¥462 | ¥1,320 | ¥2,082 | 15.8%(5.77%) |
| 仙台市太白区(秋保) | ¥18,080 | 20〜22 | ¥300 | ¥600 | ¥1,808 | ¥2,708 | 15.0%(4.98%) |
| 白馬村 | ¥14,285 | 32〜50 | ¥300 | ¥400 | ¥1,428 | ¥2,128 | 14.9%(4.90%) |
| 湯河原町 | ¥20,608 | 50〜59 | ¥300 | ¥600 | ¥2,061 | ¥2,961 | 14.4%(4.37%) |
| 登別市 | ¥18,794 | 14〜15 | ¥600 | ¥200 | ¥1,879 | ¥2,679 | 14.3%(4.26%) |
| ニセコ町 | ¥21,748 | 7〜10 | ¥300 | ¥600 | ¥2,175 | ¥3,075 | 14.1%(4.14%) |
| 倶知安町 | ¥27,542 | 20〜24 | ¥300 | ¥826 | ¥2,754 | ¥3,880 | 14.1%(4.09%) |
| 下呂市 | ¥17,497 | 42〜49 | ¥300 | ¥400 | ¥1,750 | ¥2,450 | 14.0%(4.00%) |
| 札幌市南区(定山渓) | ¥22,932 | 22〜25 | ¥300 | ¥600 | ¥2,293 | ¥3,193 | 13.9%(3.92%) |
| 別府市 | ¥15,660 | 113〜126 | ¥500 | ¥0 | ¥1,566 | ¥2,066 | 13.2%(3.19%) |
| 伊東市 | ¥20,573 | 120〜128 | ¥600 | ¥0 | ¥2,057 | ¥2,657 | 12.9%(2.92%) |
| 東伊豆町 | ¥20,756 | 46〜49 | ¥600 | ¥0 | ¥2,076 | ¥2,676 | 12.9%(2.89%) |
| 熱海市 | ¥24,594 | 99〜108 | ¥300 | ¥400 | ¥2,459 | ¥3,159 | 12.8%(2.85%) |
| 那須町 | ¥19,863 | 49〜54 | ¥300 | ¥200 | ¥1,986 | ¥2,486 | 12.5%(2.52%) |
| 草津町 | ¥17,644 | 77〜92 | ¥300 | ¥0 | ¥1,764 | ¥2,064 | 11.7%(1.70%) |
| 箱根町 | ¥26,385 | 170〜187 | ¥300 | ¥0 | ¥2,638 | ¥2,938 | 11.1%(1.14%) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。Nは推定成約ADRの算出対象施設数(月ごとの最小〜最大)。温泉(鉱泉浴場)を持つ宿に2名(大人)で1泊した場合の試算で、市町村内のすべての施設に入湯税がかかるわけではない
消費税の10%は単価に比例するため、どの温泉地でも同じ比率で乗る。差をつくるのは入湯税と宿泊税の部分で、率が最も高いのは函館市の7.0%だった。推定成約ADRが8,600円と19市町村で最も低く、入湯税100円と宿泊税200円(2万円未満の区分)の合計300円×2名=600円が、単価に対して相対的に大きくなる。会津若松市(ADR 10,000円)も入湯税350円×2名=700円で7.0%となり、宿泊税がなくても入湯税の超過税率だけで同水準に達する。
反対に、率が低いのは箱根町(現行1.1%)と草津町(1.7%)である。箱根町は推定成約ADRが26,400円と高く、宿泊税がまだないため入湯税300円(2名分)だけが乗る。条例案どおり1人1泊350円が加われば2名で700円、ADR比では2.65ポイント上乗せされ、入湯税+宿泊税の比率は3.8%になる計算だ。草津町は宿泊税がなく、入湯税も1人1泊150円(基本宿泊料金6,000円以下は100円)にとどまる。
定率型の倶知安町は、推定成約ADR 2万7,500円に対して宿泊税が2名で約830円、入湯税を合わせた比率は4.1%である。定額型の熱海市(ADR 2万4,600円、2.9%)と比べると、単価帯が近いにもかかわらず率は1.2ポイント高い。定率3%は単価が上がっても率が下がらないため、高単価の温泉地ほど定額型との差が開く構造になる。
価格帯別の実効負担率 — 1万円未満7.2%、3万円超1.5%
エリアの中央値で比べると、同じ温泉地のなかの差が見えなくなる。そこで19市町村で推定成約ADRを算出できた1,152軒を、各施設の12か月平均ADRで4つの価格帯に分け、施設ごとに入湯税+宿泊税の実効負担率を計算して中央値をとった。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(19市町村・推定成約ADRを算出できた施設。価格帯は各施設の12か月平均ADR)
1万円未満の帯(N=240軒、帯内のADR中央値 約7,400円)では入湯税+宿泊税が単価の7.2%を占め、消費税と合わせると17.2%になる。3万円超の帯(N=272軒、ADR中央値 約40,000円)では1.5%で、消費税込みでも11.5%にとどまる。価格帯が一つ上がるごとに率はおおむね5〜6割の水準に下がり、両端の差は約4.9倍に達する。1人あたり何円という定額の税は、単価が低い宿ほど比率が高くなる形で乗る。この構造が、価格帯の分解ではっきり表れる。
ただし、価格帯を上がるほど率が単調に下がるとは限らない。那須町では1万〜2万円の帯(3.2%)より2万〜3万円の帯(3.9%)のほうが率が高い。那須町の宿泊税は1人1泊1万円を境に100円から300円へ上がるため、2名1室で2万円を超えた宿から税額が3倍になるためである。定率型の野沢温泉村でも、素泊まり1人6,000円未満の免税点があるため、最も低い価格帯の率がかえって低くなる。段階制や免税点を持つ税では、区分の境界付近で率が不連続に動く。
| 温泉地 | 1万円未満 | 1万〜2万円 | 2万〜3万円 | 3万円超 |
|---|---|---|---|---|
| 箱根町 | 3.5% N=22 | 2.0% N=35 | 1.2% N=57 | 0.7% N=76 |
| 伊東市 | 7.8% N=26 | 3.8% N=38 | 2.3% N=27 | 1.5% N=38 |
| 別府市 | 3.1% N=35 | 2.9% N=49 | 2.2% N=26 | 1.4% N=16 |
| 熱海市 | 8.4% N=13 | 4.5% N=31 | 2.7% N=26 | 1.8% N=36 |
| 草津町 | 2.5% N=11 | 1.9% N=43 | 1.3% N=25 | 0.8% N=12 |
| 函館市 | 8.7% N=54 | 4.4% N=25 | 2.4% N=4 | 1.9% N=5 |
| 湯河原町 | 13.3% N=8 | 5.6% N=23 | 3.5% N=15 | 1.8% N=14 |
| 那須町 | 6.4% N=6 | 3.2% N=21 | 3.9% N=12 | 2.7% N=14 |
| 下呂市 | 5.2% N=10 | 4.8% N=20 | 2.8% N=10 | 1.7% N=10 |
| 東伊豆町 | 7.5% N=7 | 4.2% N=14 | 2.4% N=17 | 1.6% N=11 |
| 白馬村 | 3.7% N=10 | 4.3% N=17 | 3.0% N=5 | 2.1% N=10 |
| 会津若松市 | 10.8% N=19 | 4.8% N=11 | 3.1% N=5 | 1.9% N=3 |
| 札幌市南区(定山渓) | — N=2 | 6.8% N=8 | 3.6% N=8 | 2.6% N=6 |
| 野沢温泉村 | 3.8% N=6 | 5.4% N=12 | 4.6% N=5 | — N=1 |
| 倶知安町 | 7.0% N=3 | 5.6% N=3 | 4.1% N=9 | 3.6% N=8 |
| 仙台市太白区(秋保) | 4.4% N=4 | 6.7% N=7 | 3.9% N=4 | 2.5% N=5 |
| 登別市 | — N=1 | 4.8% N=7 | 3.6% N=6 | — N=1 |
| 洞爺湖町 | 10.6% N=3 | 6.4% N=7 | — N=2 | 2.2% N=3 |
| ニセコ町 | — N=0 | 5.5% N=4 | — N=2 | 2.3% N=3 |
| 19市町村 合計 | 7.2% N=240 | 3.8% N=375 | 2.4% N=265 | 1.5% N=272 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。数値は帯内の施設別実効負担率(入湯税+宿泊税、2名1泊)の中央値。N<3の帯は「—」とした
定額・段階・定率で曲線の形が変わる — 1万3,300円が分岐点
税の方式による違いを、同じ入湯税150円のもとで宿泊税の方式だけを変えて比べたのが下図である。定額(熱海市型:宿泊税200円)は単価が上がるほど率がなだらかに下がる。定率(倶知安町型:3%)は低単価帯では定額型より低く、2名1室の推定成約ADRが約1万3,300円を超えると定額型を上回り、その後は3%を下限に横ばいに近づく。段階定額(那須町型)は、区分の境界で税額が跳ね上がるため、のこぎりの歯のような形になる。
東京都は2027年4月1日から宿泊料金の3%に移行し、1人1泊1万3,000円未満を課税しない(東京都主税局「宿泊税の見直し」、東京都の定率3%の詳細)。仮にこの方式を温泉地に当てはめると、2名1室2万6,000円を境に宿泊税の部分がゼロから一気に3%へ移る。定率化の流れのなかでも、免税点の有無と水準によって、宿の価格帯ごとの影響はまったく異なる形になる。
出典:各自治体公表資料よりホテルバンク編集部作成。入湯税はいずれも1人1泊150円、2名1室で試算。東京都方式は温泉地に当てはめた場合の仮定の試算
徴収事務 — 預り金としての処理、表示、予約サイト経由、繁忙期の現金
入湯税も宿泊税も、宿は「特別徴収義務者」として宿泊者から税を預かり、期限までに申告・納入する。宿の損益の外側を通過するお金であり、会計上は売上に含めず預り金として処理するのが基本になる。消費税との関係では、国税庁の消費税法基本通達10-1-11が、入湯税は利用者が納税義務者であり、税額に相当する金額を明確に区分している場合は課税資産の譲渡等の対価に含まれない旨を定めている(国税庁「消費税法基本通達 第10章第1節」)。請求書・領収書で税額を宿泊料金と分けて記載しておくことが、消費税の計算と宿泊者側の経理の両方の前提になる。
| 実務項目 | 内容(公式公表に基づく例) | 確認した自治体 |
|---|---|---|
| 登録 | 営業開始前に特別徴収義務者として施設ごとに登録・申告する。洞爺湖町は営業開始の5日前までに申告書の提出を求めている | 洞爺湖町 |
| 道県税の合算 | 北海道では倶知安町・洞爺湖町が道の宿泊税も合わせて徴収し、町に一括で申告納入する。町道の合計額で請求・領収すれば足りる | 倶知安町・洞爺湖町 |
| 申告納入の期限 | 入湯税は草津町・白馬村が翌月末日、宿泊税は熱海市が翌月末日。那須町は2026年9月議会で町税条例の改正を議決し、10月1日から入湯税の申告・納入期限を見直す。同じ宿でも税目ごとに期限が異なる場合がある | 草津町・白馬村・熱海市・那須町 |
| 小規模施設の特例 | 白馬村の入湯税には、前々年12月〜前年11月の納入額が180万円以下の鉱泉浴場を対象とする申告納付の特例がある。東京都は宿泊税の3か月ごとの特例申告の要件を緩和する | 白馬村・東京都 |
| 徴収の奨励金 | 長野県は期限内申告納入額の2.5%(制度開始5年間は0.5%加算、電子申告でさらに0.5%加算)を特別徴収義務者に交付する。倶知安町は2026年4月申告分から2031年3月申告分まで交付率を2.5%から3.5%へ引き上げた | 長野県・倶知安町 |
| 電子申告 | eLTAX(地方税ポータルシステム)で入湯税・宿泊税の電子申告・納付ができる自治体が増えている。別府市は2023年10月16日から対応 | 別府市・倶知安町 |
出典:洞爺湖町・倶知安町・草津町・白馬村・熱海市・那須町・東京都主税局・長野県「長野県宿泊税制度概要」・別府市の公表資料よりホテルバンク編集部作成
表示方法。宿泊料金の総額表示(消費税込み)とは別に、入湯税・宿泊税は「別途」として示すのが一般的である。東京都主税局も、宿泊者向けの案内で宿泊税は「ホテルや旅館のフロントにて、旅行代金とは別にお支払いいただく場合がございます」と記している(東京都主税局「宿泊税」事業者向けページ)。定額型なら「入湯税150円・宿泊税200円(1人1泊)別途」と金額で書けるが、定率型では宿泊料金によって税額が変わるため、「宿泊税:宿泊料金(素泊まり・税抜)の3%を別途」と算式で示し、代表的なプランで税額例を添えると、チェックアウト時の説明がそろいやすい。
OTA等・旅行会社経由の予約。予約サイトや旅行会社を通じた予約では、事前決済の対象は宿泊料金(税込)で、入湯税・宿泊税は現地で精算する運用が多い。この場合、宿は現地で受け取った税額を客室売上と区分して記録し、予約経路ごとの宿泊人数・泊数と照合できるようにしておく。定率型では、事前決済額から食事代・消費税を除いた素泊まり相当額を課税標準として算定する必要があり、プランごとに素泊まり部分と食事部分の内訳を管理画面上でも一致させておくことが、税額の再現性を担保する。
繁忙期の現金取扱い。年末年始や連休のチェックアウトが集中する時間帯は、入湯税・宿泊税を少額の現金で受け取る件数が増える。税の預り分は客室売上のレジ締めと別に日次で集計し、「宿泊人数×税額」の理論値と実際の受領額を照合する手順を用意しておくと、月次申告時の差異確認が短く済む。12歳未満などの課税免除者や、免税点を下回るプランの宿泊者は、入湯税と宿泊税で判定基準が異なるため、フロントシステム上で税目ごとに免除区分を持たせておくと集計が崩れにくい。
価格表示と原価計算のどこに置くか — 定率化を前提にした価格設計
原価計算の外に置く。入湯税・宿泊税は宿泊者が納税義務者であり、宿にとっては預り金である。客室単価や客室原価の計算には含めず、損益に影響するのは徴収事務のコスト(システム改修・フロントの手間)と、自治体から交付される奨励金・交付金の側である。倶知安町の3.5%、長野県の最大3.5%といった奨励金の率は、徴収事務コストの見積もりと並べて月次の管理会計に置いておくと、税目が増えた際の事務体制の判断材料になる。
価格帯ごとの見え方を把握しておく。宿泊者から見た支払総額には、消費税に加えて入湯税・宿泊税が乗る。本稿の試算では、1万円未満の宿では入湯税+宿泊税が単価の7.2%、3万円超の宿では1.5%であった。価格改定や新プランを検討する際に、税込料金だけでなく「税込料金+入湯税・宿泊税」の支払総額でも競合と比べておくと、同じ税込料金でも自治体の方式によって支払総額が変わる点を織り込める。
段階制の境界を把握する。那須町(1万円・2万円・3万円・5万円・10万円)や函館市(2万円・5万円・10万円)のような段階制では、宿泊料金が区分の境界をまたぐと1人あたりの税額が段階的に上がる。境界付近にプランが集中している宿は、どのプランがどの区分に入るかを一覧化しておくと、料金改定のたびに税額表示を更新する作業が明確になる。課税標準は条例が定める宿泊料金(多くは素泊まり・税抜)であり、食事料金との内訳を条例の定義に沿って区分しておくことが前提になる。
定率化に備えた設計。倶知安町・野沢温泉村に続き、東京都が2027年4月から定率へ移る。定率型では税額が料金に連動するため、ダイナミックプライシングで日ごとに料金を動かす宿ほど、税額も日ごとに変わる。料金表と税額の計算を同じマスタから生成し、予約確認メール・館内表示・領収書で同じ算式を使うようにしておくと、表示と精算の整合がとりやすい。宿泊税の方式は自治体ごとに見直しが続いているため、施行日と区分を毎年確認する運用も欠かせない(全国の宿泊税一覧、長野県の実効税率、那須町・盛岡市の実効税率)。
集計方法と注記
推定成約ADRは、メトロエンジンリサーチの市区町村別データ(2025年9月〜2026年8月の確定12か月の平均)を用いた。札幌市は定山渓温泉を含む南区、仙台市は秋保温泉を含む太白区の値である。価格帯別の分析は、19市町村に所在し推定成約ADRを6か月以上算出できた1,152軒を対象とした。宿泊税の段階・定率は推定成約ADRの2分の1を1人あたり宿泊料金とみなして当てはめたが、条例上の課税標準は素泊まり・税抜の料金であり、食事付きプランが中心の旅館では実際の区分がこれより低くなる場合がある。したがって段階制・定率制の宿泊税額は上限側の目安である。入湯税・宿泊税は大人2名・課税免除なしとして計算した。
税額・方式・施行日は調査時点(2026年9月28日)の各自治体公表資料による。箱根町の宿泊税は条例案の段階、大分県の宿泊税は施行日未定のため、積み上げには含めていない。赤井川村は推定成約ADRの算出対象が1〜2施設と少ないため、積み上げから除いた。
よくある質問
Q. 入湯税と宿泊税は何が違うのか。
A. 入湯税は地方税法に定められた市町村の法定目的税で、鉱泉浴場での入湯に対して1人1日150円を標準に課税される。宿泊税は都道府県・市町村が条例で設け、総務大臣の同意を得て課す法定外税で、旅館・ホテル等への宿泊に課税される。どちらも宿が特別徴収義務者として宿泊者から預かり、自治体に申告納入する(表1)。
Q. 定率型の宿泊税を採っている温泉地はどこか。
A. 本稿の19市町村では、倶知安町(宿泊料金の3%、道税分を含む。2026年4月1日から)と野沢温泉村(宿泊料金の3.5%、2029年6月1日以降5%。2026年6月1日から)の2町村である。ニセコ町・赤井川村は段階的な定額で、東京都は2027年4月1日から3%の定率に移る(1人1泊1万3,000円未満は課税なし)。
Q. 価格帯によって実効負担率はどれくらい違うのか。
A. 19市町村で推定成約ADRを算出できた施設の中央値で、入湯税+宿泊税の実効負担率は1万円未満7.2%(N=240軒)、1万〜2万円3.8%(N=375軒)、2万〜3万円2.4%(N=265軒)、3万円超1.5%(N=272軒)である。1人いくらの定額の税は、単価の低い宿ほど比率が高くなる(表4)。
Q. 入湯税・宿泊税に消費税はかかるのか。
A. 国税庁の消費税法基本通達10-1-11は、入湯税は利用者が納税義務者であり、税額に相当する金額を明確に区分している場合は課税資産の譲渡等の対価に含まれない旨を定めている。宿泊税も同様に預り金として区分するのが一般的で、請求書・領収書で宿泊料金と税額を分けて記載しておくことが前提になる。
Q. 予約サイト経由の予約では、税はどこで受け取るのか。
A. 予約サイトや旅行会社経由では、事前決済の対象は宿泊料金(税込)で、入湯税・宿泊税は現地で精算する運用が多い。定率型では、事前決済額から食事代・消費税を除いた素泊まり相当額を課税標準として算定する必要があるため、プランごとに素泊まり部分と食事部分の内訳を管理しておく。
まとめ
入湯税は市町村が法律に基づいて課す目的税、宿泊税は道県・市町村が条例で設ける法定外税であり、宿はその両方を預かって納める。19市町村で積み上げると、入湯税+宿泊税+消費税は推定成約ADRの11.1〜17.0%で、差の大半は入湯税と宿泊税の組み合わせから生じる。価格帯別には、1万円未満の宿で7.2%、3万円超の宿で1.5%と約5倍の開きがあり、定額の税ほど単価の低い宿で比率が大きくなる。
実務の設計としては、税額を預り金として原価計算の外に置き、表示では「税込料金+入湯税・宿泊税別途」を明示し、定率型・段階型では素泊まり部分と食事部分の内訳を条例の定義に沿って管理することが軸になる。倶知安町・野沢温泉村に続いて東京都が定率へ移るなか、料金マスタと税額計算を一体で持つ仕組みは、今後の制度改定に対応する基盤になるだろう。入湯税の基本的な仕組みは「入湯税とは?標準は1人1泊150円」、宿泊税導入後の単価の動きは「宿泊税200円、施行後の実勢単価を検証」もあわせて参照されたい。
関連記事
- 入湯税とは?標準は1人1泊150円 — 日帰り・子どもの免除と300〜350円に上がった温泉地
- 入湯税150円が動き出した — 会津若松350円・伊豆300円、温泉地に生まれる再整備の原資
- 宿泊税 全国一覧2026 — 62自治体の税額・施行日と実勢単価への負担率
- 宿泊税200円、施行後の実勢単価を検証
- 東京の宿泊税が2027年4月1日から3%定率へ
- 箱根町の宿泊税350円、実効税率2.6%
- 宿泊税の実効税率、那須町1.05%・盛岡市3.65%|10月1日開始2自治体を実勢ADRで逆算
- 長野県宿泊税、導入2か月でADR下落なし — 白馬・野沢の実効税率は最大21倍差
- 宿泊税、鎌倉300円・岡山/倉敷200円が9月議会へ — 実効負担率と全国65自治体一覧
- 外湯温泉街の宿は何軒か — 城崎52・野沢55・渋30・鉄輪22軒、秋冬ADRは最大2.3倍差
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの推定成約ADR(市区町村別・施設別、2025年9月〜2026年8月の確定12か月)。入湯税・宿泊税の税額・方式・施行日は各市町村・北海道・宮城県・長野県・大分県・東京都主税局・総務省の公表資料(調査時点:2026年9月28日)。消費税の扱いは国税庁「消費税法基本通達10-1-11」。
■ 試算前提
大人2名・1室1泊・課税免除なし。宿泊税の段階・定率は、推定成約ADRの2分の1を1人あたり宿泊料金とみなして区分を当てはめた。消費税は推定成約ADR(税抜相当)の10%として加算。価格帯は各施設の12か月平均の推定成約ADRによる4区分で、帯内の施設別実効負担率の中央値を示した(N<3の帯は非表示)。箱根町の宿泊税(条例案)と大分県の宿泊税(施行日未定)は積み上げに含めていない。
■ 限界・留意点
推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる。条例上の課税標準は素泊まり・税抜の料金で、食事付きプランが中心の旅館では実際の区分が低くなる場合があるため、段階制・定率制の宿泊税額は上限側の目安である。温泉(鉱泉浴場)を持たない施設には入湯税がかからない。税額・方式・施行日は見直しが続いており、閲覧時点で変わっている可能性がある。赤井川村は算出対象が1〜2施設のため積み上げから除いた。
■ 市場データ
■ 政府・自治体の公表資料
- 総務省「地方税制度|入湯税」
- 総務省「長野県野沢温泉村『宿泊税』の新設」(2026年2月13日)
- e-Gov法令検索「地方税法」
- 国税庁「消費税法基本通達 第10章第1節(10-1-11 個別消費税の取扱い)」
- 北海道「北海道宿泊税」
- 北海道「宿泊税税率一覧」(2026年3月1日時点)
- 札幌市「入湯税」
- 函館市「入湯税の概要」
- 登別市「入湯税の引き上げについて」
- 洞爺湖町「入湯税」
- 洞爺湖町「宿泊税の導入について」
- ニセコ町「入湯税」
- 倶知安町「入湯税」
- 倶知安町「倶知安町の宿泊税について」
- 仙台市「入湯税」
- 宮城県「宿泊税」
- 会津若松市「入湯税」
- 那須町「入湯税」
- 那須町「宿泊税」
- 草津町「入湯税について」
- 箱根町「入湯税」
- 箱根町議会「令和8年9月定例会のお知らせ」
- 湯河原町「その他の町税」
- 湯河原町「宿泊税について」
- 熱海市「入湯税」
- 熱海市「宿泊税の概要」
- 伊東市「入湯税」
- 東伊豆町「入湯税」
- 野沢温泉村「入湯税」
- 野沢温泉村「宿泊税について」
- 白馬村「入湯税」
- 白馬村「宿泊税のご案内」
- 長野県「長野県宿泊税の概要」
- 長野県「長野県宿泊税制度概要」
- 下呂市「入湯税の概要について」
- 下呂市「宿泊税について」
- 別府市「入湯税」
- 大分県「大分県宿泊税制度」
- 東京都主税局「宿泊税の見直し」
- 東京都主税局「宿泊税」事業者向けページ
■ ニュース