
三菱地所と東京センチュリーが東京駅日本橋口前で進めるTOKYO TORCH街区の超高層棟「Torch Tower」では、53〜58階に英国系ラグジュアリーホテルグループのドーチェスター・コレクションがアジア初進出のホテルを構える計画で、客室は110室、開業は2028年度が予定されている。街区から半径1,500m圏を集計すると、掲載価格が1室20万円を超える施設は10軒・1,419室にとどまり、計画の110室はこの最上位帯を7.8%押し上げる規模にあたる。本稿では、事業者の発表値と建築計画ベースの値の差を整理したうえで、周辺の客室ストック、価格帯別の分布、最上位帯の掲載価格の推移を確認し、塔の最上部に置かれる110室がどの単価と稼働で成り立つのかを簡易に試算する。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
本記事の客室ストックは、TOKYO TORCH街区から半径1,500m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年9月〜2026年11月)に主要予約サイトで販売価格が確認できた施設を指す(2026年11月13日時点、メトロエンジンリサーチ集計)。
デラックスホテル区分は推定成約ADRの算出対象外のため、本稿で最上位帯の価格水準を示す箇所は「掲載価格(全プラン平均・税込)」で統一している。計画に関する数値はいずれも事業者発表および報道に基づく予定値であり、今後変更される可能性がある。ホテルの正式名称と料金は調査時点で発表されていない。
- — 110室・延床約21,400㎡ — Torch Tower 53〜58階に入るドーチェスター・コレクションのアジア初進出ホテルは2028年度開業予定。1室あたり約195㎡の低密度で、事業の成否は単価にほぼ集約される(予定値)。
- — 掲載20万円以上は10軒・1,419室 — 半径1,500m圏の稼働中21,758室に対し計画110室は0.5%だが、最上位帯に対しては7.8%の上乗せにあたる。
- — 最上位帯は2027〜2028年度に最大+21.6% — ウォルドーフ・アストリア東京日本橋(197室・2027年開業予定)と合わせると、最上位帯の客室は1,419室から1,726室へ増える計算。
- — 7施設の掲載価格中央値は前年同月比+25.1% — 2026年10月は31.4万円。区単位の推定成約ADRの伸び(千代田区+5.9%・中央区+11.0%)を上回り、上の帯ほど価格上昇が強い。
- — ADR20万円・稼働70%で粗利回り7.5% — インフレ織込み後の建設費約224.9億円に対するGOPベースの簡易試算。ADR15〜25万円・稼働60〜80%の範囲では4.8〜10.7%に振れる。
計画の輪郭 — 110室に延床21,400㎡、1室あたり約195㎡という低密度
まずは発表されている計画値を整理する。2022年11月の発表によれば、ホテルはTorch Towerの53〜58階に入り、延床面積は約21,400㎡、客室数は110室の予定とされた。ドーチェスター・コレクションはロンドン、パリ、ミラノ、ローマ、ロサンゼルスの5都市に9ホテルを展開しており(2022年11月報道時点)、東京はアジアで初めての拠点になる。2025年7月の同グループ幹部への取材記事でも、客室は110室を予定し、ホテル名は未定と伝えられている。
延床21,400㎡を110室で割ると、1室あたり約195㎡になる。これは客室だけでなく、ロビーやレストラン、スパ、プールなどの共用部を含めた数字だが、6層に110室という配置は、客室数を積むよりも1室あたりの面積と共用部の厚みを優先した設計と読める。売上を室数で稼ぐ構成ではないため、事業の成否は単価の水準にほぼ集約されることになる。
一方で、国土交通省の建築物動態統計調査に基づく建築計画ベースの値では、同じ所在地の計画が「100室・63階・延床約544,000㎡・2027年12月完成」となっている。これは2021年3月時点で報じられていた当初計画(最高約390m・地上63階・延床約544,000㎡、ホテルは57〜61階に100室)と一致する内容で、その後の2022年のホテル運営者発表、2023年9月の着工時発表で階数・面積・客室数が更新された経緯がある。本稿では事業者の発表値を優先し、建築計画ベースの値は差異として下表に並べた。
| 項目 | 事業者発表・報道(本稿で採用) | 建築計画ベースの値 |
|---|---|---|
| ホテル客室数 | 110室(予定、2022年11月発表) | 100室 |
| ホテルの階 | 53〜58階 | 記載なし(当初計画の報道では57〜61階) |
| 建物階数・高さ | 地上62階・地下4階、約385m(2023年9月着工時) | 63階 |
| 建物延床面積 | 約553,000㎡(2023年9月着工時) | 約544,000㎡ |
| 完成・開業 | 2028年3月末竣工予定、ホテルは2028年度開業予定 | 2027年12月完成 |
| ホテル部分の延床 | 約21,400㎡ | 記載なし |
※建築計画ベースの値は調査時点での確認申請ベース。今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照。
立地 — 東京駅前の商業地域、公示地価は1㎡3,760万円の水準
TOKYO TORCH街区は千代田区大手町二丁目と中央区八重洲一丁目にまたがり、街区全体の敷地は約3.1ヘクタールに及ぶ。東京駅日本橋口の正面にあたり、丸の内・大手町のオフィス集積と日本橋・八重洲の商業集積の結節点に位置する。Torch Towerは低層部に商業施設と約2,000席級のホール、7〜52階にオフィス、53〜58階にホテル、59〜60階にレジデンス、61階から屋上に展望施設を重ねる構成で、ホテルは地上300m超の高さに置かれる。
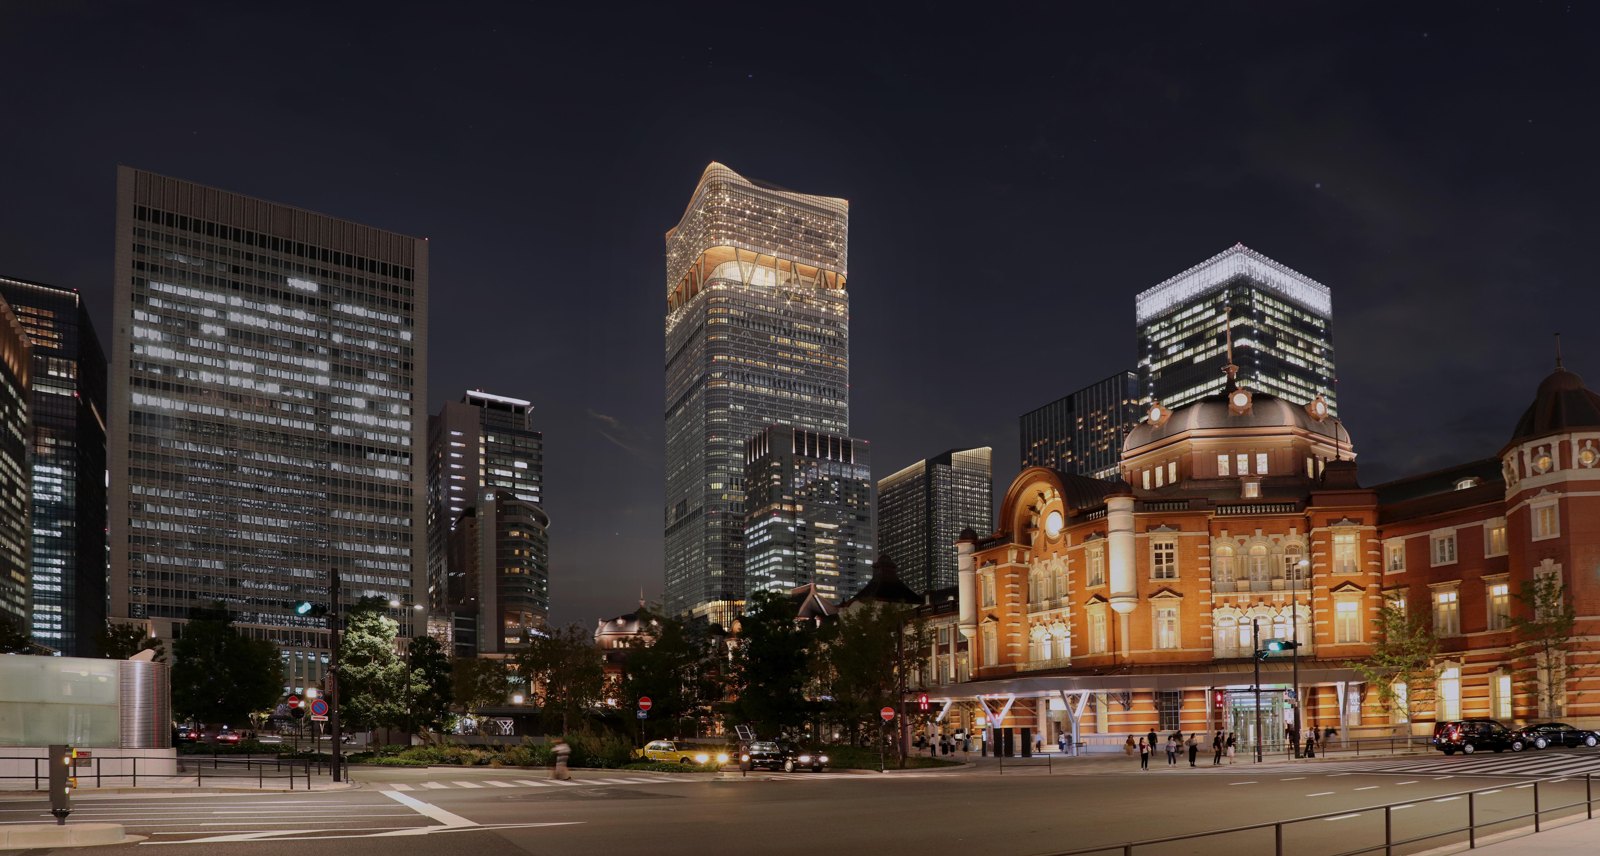
街区敷地:約3.1ヘクタール
アクセス:東京駅日本橋口前
商業地域・容積率1,300%・建ぺい率80%
東京駅前の標準地(丸の内二丁目)の2026年公示地価は1㎡あたり3,760万円で、容積率1,300%の商業地域に指定されている。東京23区の商業地は前年比13.8%の上昇だった。この地価水準では、土地を単独で仕入れて110室のホテルを建てる事業は成立しにくく、ホテルが大規模複合開発の最上部に組み込まれる形をとるのは自然な帰結といえる。オフィスや商業と土地代を分かち合い、眺望という希少性を最上部の単価に変える設計である。同じ東京駅前で超高層棟の上層階に宿泊機能を載せる計画の床の経済性は、東京駅前の40〜43階にサービスレジデンス184室、2029年 — 八重洲コアと1km圏1.18万室の床の経済性でも取り上げている。
周辺の客室ストック — 1,500m圏は9年で+32.1%、デラックスは稼働中12軒1,755室
次に、計画地の周りにどれだけの客室があるかを見ておきたい。街区から半径1,500m圏の掲載ストックは218軒・26,826室で、このうち直近3か月に販売価格が確認できた稼働中の施設は163軒・21,758室だった。開業年が確認できる施設で年次の推移を追うと、2017年の120軒・17,464室から2026年には183軒・23,073室へと、客室数は9年で32.1%増えている(開業年が確認できない11軒・340室は年次推移に含めていない)。
ただし、増加の中身は大半がビジネスホテルである。区分別では、ビジネスホテルが稼働中111軒・16,569室と圏内の76%を占めるのに対し、デラックスホテルは稼働中12軒・1,755室にとどまる。Torch Towerの110室は、圏内全体の稼働中客室に対しては0.5%の上乗せにすぎないが、デラックスホテルの1,755室に対しては6.3%にあたる。供給インパクトを測る物差しは、圏内の総量ではなく最上位帯の厚みに置くのが適切だろう。区単位で既存ストックに対する新規計画の比率を並べた結果は、東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%が参考になる。
| 区分 | 掲載 軒数 | 掲載 客室数 | 稼働中 軒数 | 稼働中 客室数 |
|---|---|---|---|---|
| ビジネスホテル | 129軒 | 19,104室 | 111軒 | 16,569室 |
| シティホテル | 13軒 | 2,155室 | 11軒 | 1,923室 |
| デラックスホテル | 13軒 | 1,771室 | 12軒 | 1,755室 |
| カプセルホテル | 15軒 | 1,753室 | 3軒 | 412室 |
| ホステル | 33軒 | 1,345室 | 17軒 | 592室 |
価格帯の分布 — 掲載20万円以上は10軒1,419室、100室前後は4軒
それでは、価格の軸で圏内を並べ直すとどう見えるか。稼働中の施設のうち、2025年11月〜2026年10月に6か月以上の掲載価格が観測できた155施設(21,282室)を、期間平均の掲載価格(全プラン平均・2名1室・税込)で区切ったのが下表である。5万円未満の2帯に117軒・16,291室が集まり、客室数の77%を占める。一方、20万円以上は10軒・1,419室で、客室数では6.7%にとどまった。
| 掲載価格帯(期間平均) | 施設数 | 客室数 | 客室構成比 |
|---|---|---|---|
| 2.5万円未満 | 58軒 | 8,262室 | 38.8% |
| 2.5万〜5万円未満 | 59軒 | 8,029室 | 37.7% |
| 5万〜10万円未満 | 17軒 | 2,467室 | 11.6% |
| 10万〜20万円未満 | 11軒 | 1,105室 | 5.2% |
| 20万円以上 | 10軒 | 1,419室 | 6.7% |
散布図では、20万円以上の帯に並ぶ10施設が34室から314室まで幅広い規模に散らばっている。このうち100室前後(80〜120室)に収まるのは84室の2施設と86室、98室の計4施設で、いずれも2014年以降に開業した比較的新しい施設だった。Torch Towerの110室は、この「小〜中規模・最上位価格」の集団に加わる規模感であり、200室超の大型ラグジュアリーとは異なる売り方が前提になると考えられる。
| 施設名 | 客室数 | 開業年 | 街区からの距離 | 掲載価格(期間平均) | 観測月数 |
|---|---|---|---|---|---|
| アマン東京 | 84室 | 2014 | 476m | ¥386,547 | 9 |
| ブルガリホテル東京 | 98室 | 2023 | 594m | ¥329,172 | 12 |
| フォーシーズンズホテル丸の内 東京 | 57室 | 2002 | 791m | ¥288,342 | 6 |
| ザ・ペニンシュラ東京 | 314室 | 2007 | 1,414m | ¥285,890 | 12 |
| フォーシーズンズホテル東京大手町 | 193室 | 2020 | 460m | ¥258,212 | 12 |
| マンダリンオリエンタル東京 | 179室 | 2005 | 305m | ¥255,471 | 12 |
| パレスホテル東京 | 290室 | 1961(現建物は2012年) | 798m | ¥241,793 | 12 |
| 東京エディション銀座 | 86室 | 2024 | 1,332m | ¥234,779 | 12 |
| ふふ 東京 銀座 | 34室 | 2025 | 1,187m | ¥216,223 | 12 |
| 星のや東京 | 84室 | 2016 | 694m | ¥204,895 | 7 |
加えて、圏内では日本橋一丁目でウォルドーフ・アストリア東京日本橋(197室)が2027年開業予定とされている。仮にこの197室とTorch Towerの110室がともに20万円以上の帯に入るとすれば、最上位帯の客室は1,419室から1,726室へ21.6%増える計算になる。最上位帯の客室が2年ほどで2割増える局面に入るわけで、既存施設を含めて各ホテルの個性の違いがより問われる時期になりそうだ。日本橋側の計画と周辺1km圏の客室ストックについては、ウォルドーフ・アストリア東京日本橋197室、2027年開業予定 — 日本橋1km圏1.23万室と中央区ADR1.73万円で詳しく整理している。
掲載価格の推移 — 最上位帯7施設の中央値は10月に31.4万円、前年同月比+25.1%
供給が増える一方で、価格はどう動いているのか。デラックスホテルのうち、2024年11月から2026年10月まで毎月の掲載価格が連続して観測できた7施設について、月ごとの中央値を年別に重ねた。2026年10月は313,800円で、前年同月の250,800円から25.1%上昇している。9月も237,900円と前年同月比+22.6%で、春も3月が+15.2%、4月が+9.7%、5月が+28.1%と、いずれも前年同月を上回った。直近12か月(2025年11月〜2026年10月)の平均は245,900円となり、その前の12か月の217,100円に対して13.3%高い。
なお、これは掲載価格であって成約単価そのものではない。圏内で推定成約ADRを算出できる125施設では、推定成約ADRは掲載価格(全プラン平均)の約64%(中央値)の水準にあった。区単位のADR(推定成約ADR・税抜相当)で見ると、2026年10月は千代田区が19,400円(N=79、前年同月比+5.9%)、中央区が23,200円(N=151、同+11.0%)である。区全体の単価が1桁台後半から1割程度の伸びにとどまるなかで、最上位帯の掲載価格は2割台で伸びており、価格の上昇は上の帯ほど強いという構図が確認できる。
稼働の水準 — 東京都のデラックス区分は6〜10月に88〜95%で推移
稼働については、個別施設ではなく東京都全体のデラックス区分で確認する。稼働率(OTA掲載在庫ベース・推定)は、2026年6月が92.9%、7月が93.1%、8月が89.0%、9月が88.3%、10月が94.7%だった(対象20〜22施設/客室3,454〜3,928室、主要予約サイト掲載ベース)。全区分(対象780〜874施設/客室103,314〜105,297室)の90.5%、91.1%、88.2%、89.8%、95.5%とほぼ同じ帯にあり、高単価帯だからといって在庫の消化が鈍いわけではない。
※OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。総客室の30%以上を掲載する施設で構成した集計で、掲載外の客室を販売済み側に数えるため実稼働率より高めに出る傾向がある。
この指標は実稼働率より高めに出る性質があるため、次章の試算では稼働率を65〜75%と保守的に置いた。高単価を優先して稼働を追わない運営は最上位帯では一般的で、110室という規模であれば、稼働よりも単価を守る方針がとりやすいといえる。
簡易試算 — ADR20万円・稼働70%で客室売上56.2億円、建設費ベースの粗利回りは7.5〜7.9%
ここからは、公表されている面積と客室数だけを使った編集部の簡易試算である。事業者の収支計画や賃貸・運営契約の条件は公表されていないため、あくまで規模感をつかむための目安として読んでほしい。前提は次のとおりとした。
| 前提 | 設定値 | 根拠 |
|---|---|---|
| 客室数・延床 | 110室・21,400㎡(約6,473坪) | 事業者発表の予定値 |
| 想定ADR | 15万円/20万円/25万円(税抜) | 圏内20万円以上帯の掲載価格中央値約25.7万円に、掲載価格に対する推定成約ADRの比率(約64%)を当てると約16.5万円。これを下限寄りの目安とし、上方に2段階を置いた |
| 想定稼働率 | 75%/70%/65% | 単価を上げるほど稼働を抑える想定 |
| GOP率 | 客室売上の30% | フルサービス型の業界目安10〜30%(リロホテルソリューションズ)の上限。料飲・スパ等の売上は算入していない |
| 建設費(2025年単価) | 坪330万円、約213.6億円 | 国土交通省 建築着工統計による2025年の宿泊業用建築はS造で坪240.5万円。ラグジュアリーの業界目安(坪250〜350万円)の上位を採用 |
| 建設費(インフレ織込み後) | 約224.9億円 | 工期の中間時点までの上昇として+5.3%を加算 |
| 項目 | A. 稼働重視 | B. 中位 | C. 単価重視 |
|---|---|---|---|
| 想定ADR(税抜) | ¥150,000 | ¥200,000 | ¥250,000 |
| 想定稼働率 | 75% | 70% | 65% |
| RevPAR | ¥112,500 | ¥140,000 | ¥162,500 |
| 年間客室売上 | 45.2億円 | 56.2億円 | 65.2億円 |
| GOP(客室売上×30%) | 13.6億円 | 16.9億円 | 19.6億円 |
| 建設費ベース粗利回り(2025年単価) | 6.3% | 7.9% | 9.2% |
| 回収年数(2025年単価) | 15.8年 | 12.7年 | 10.9年 |
| 建設費ベース粗利回り(インフレ織込み後) | 6.0% | 7.5% | 8.7% |
| 回収年数(インフレ織込み後) | 16.6年 | 13.3年 | 11.5年 |
中位のシナリオBでは、ADR20万円・稼働70%でRevPARは14万円、年間の客室売上は56.2億円になる。延床1㎡あたりでは年間約26万円の客室売上にあたる。GOPを客室売上の30%とすると16.9億円で、ホテル部分の建設費に対する粗利回りは2025年単価で7.9%、インフレ織込み後で7.5%となった。単価重視のCは稼働を65%まで落としても客室売上が65.2億円に伸び、粗利回りは8.7〜9.2%に上がる。稼働重視のAは6.0〜6.3%で、同じ110室でも単価の置き方で回収年数に5年ほどの開きが出る。
感度も確認しておく。シナリオBを基準にADRを10%下げると粗利回り(インフレ織込み後)は6.7%、稼働を5ポイント下げると7.0%、両方が重なると6.3%になる。ADRの10%と稼働の5ポイントでは、ADRの方が利回りへの影響がやや大きい。
| 項目 | ベース(B) | ADR −10% | 稼働 −5pt | 両方 |
|---|---|---|---|---|
| 年間客室売上 | 56.2億円 | 50.6億円 | 52.2億円 | 47.0億円 |
| GOP | 16.9億円 | 15.2億円 | 15.7億円 | 14.1億円 |
| 粗利回り(インフレ織込み後) | 7.5% | 6.7% | 7.0% | 6.3% |
ADRと稼働を同時に動かした場合の粗利回り(インフレ織込み後)を5×5で並べると下表になる。ADR15万円・稼働60%の4.8%からADR25万円・稼働80%の10.7%まで振れ幅は約2倍あり、ADRを2.5万円動かす効果は稼働を9ポイント前後動かす効果にほぼ相当する。シナリオBと同じ7.5%の水準は、ADR17.5万円なら稼働80%、ADR22.5万円なら稼働62%前後で得られる計算になる。
| 想定ADR(税抜)\稼働(前提) | 60% | 65% | 70% | 75% | 80% |
|---|---|---|---|---|---|
| ¥150,000 | 4.8% | 5.2% | 5.6% | 6.0% | 6.4% |
| ¥175,000 | 5.6% | 6.1% | 6.6% | 7.0% | 7.5% |
| ¥200,000 | 6.4% | 7.0% | 7.5% | 8.0% | 8.6% |
| ¥225,000 | 7.2% | 7.8% | 8.4% | 9.0% | 9.6% |
| ¥250,000 | 8.0% | 8.7% | 9.4% | 10.0% | 10.7% |
※簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。超高層の最上部に設けるホテルは、一般的なホテル建築より施工単価が高くなる可能性がある。建設費の上昇は新規供給を抑える方向にも働くため、既存施設・計画中の施設にとっては競合環境の面でアップサイドにもなりうる。
留意点 — 計画値の変動、最上位帯の供給増、単価への依存
| 論点 | 内容 | 読み方 |
|---|---|---|
| 計画値の変動 | 高さ・階数・客室数は当初計画から更新されてきた。名称・料金は未発表 | 110室・2028年度は予定値として扱い、続報で確認したい |
| 最上位帯の供給 | 圏内の掲載20万円以上は1,419室。2027〜2028年度に計307室の計画 | 帯の客室は最大21.6%増。各施設の個性の違いが価値になる局面 |
| 単価への依存 | 1室あたり延床約195㎡の低密度 | 稼働よりADRの置き方が利回りを左右する |
| 建設費 | 2025年の宿泊業用建築はS造で坪240.5万円と高水準 | 後続の新規計画が出にくく、先行計画に希少性が生まれうる |
まとめ — 総量では0.5%、最上位帯では7.8%という二つの物差し
ここまでを整理すると、Torch Towerのホテル計画は、半径1,500m圏の稼働中客室21,758室に対しては0.5%の上乗せにすぎないが、掲載20万円以上の1,419室に対しては7.8%、日本橋の計画を合わせれば21.6%の増加にあたる。その最上位帯では、連続観測できる7施設の掲載価格中央値が2026年10月に前年同月比+25.1%と強く伸びており、足元の需要は新しい供給を受け止める方向に動いているように見える。
デベロッパーやファンドにとっては、1室あたり約195㎡という低密度の計画が、ADR20万円前後でも建設費ベースで7%台の粗利回りを描ける点が一つの目安になるだろう。運営会社の視点では、84〜98室の既存4施設が並ぶ「小〜中規模・最上位価格」の集団に、地上300m超という立地条件をどう重ねるかが見どころといえる。正式名称と料金の発表が出た段階で、本稿の前提を実際の水準と照らし合わせたい。
関連記事
| ウォルドーフ・アストリア東京日本橋197室、2027年開業予定 — 日本橋1km圏1.23万室と中央区ADR1.73万円 |
| 2027年に完成するホテル計画16件・3,672室 — 39〜63階の複合タワー4件と幕張1,000室 |
| リージェント軽井沢 開業は2028年・58室 — 軽井沢町ADRは10月2.58万円(前年比+24.5%)、必要ADRを試算 |
あわせて読みたい
- ウォルドーフ・アストリア東京日本橋開業 — 東京ラグジュアリー圏の競合マップと供給インパクト
- 東京駅前の40〜43階にサービスレジデンス184室、2029年 — 八重洲コアと1km圏1.18万室の床の経済性
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
- 東武鉄道が日本橋三丁目に延べ8,800㎡の宿泊特化型 — 1km圏113軒1.45万室・容積800%街区の事業採算
- 銀座7丁目に木造ハイブリッド12階・130室、2029年10月開業 — 補助上限3億円は1室231万円、工期36か月
- カペラ東京2030年開業:西麻布86室ラグジュアリー投資の競合俯瞰
- マンダリン オリエンタル 瀬戸内 高松、必要ADRは7.1万〜13万円 — 建設費340億円・114室から逆算
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングが継続追跡するOTA公開価格・掲載在庫データ(TOKYO TORCH街区から半径1,500m圏・客室数10室以上・レジャーホテル除く、2026年11月13日時点)、同社の推定成約ADR(区単位は中央値)と推定稼働率(OTA掲載在庫ベース)、国土交通省の地価公示・建築着工統計・建築物動態統計、事業者発表と報道(トラベルボイス、Impress Watch、流通ニュース、乗りものニュース)。
■ 試算前提
客室数110室・延床21,400㎡は事業者発表の予定値。想定ADR(税抜)15万/20万/25万円と想定稼働率75%/70%/65%の3シナリオ、GOPは客室売上の30%(料飲・スパ等の売上は算入せず)、建設費は坪330万円(約213.6億円)に工期中間までの上昇+5.3%を加えた約224.9億円。粗利回り=GOP÷建設費。土地代・内装FF&E・開業費・運営契約条件は含まない。
■ 限界・留意点
デラックスホテル区分は推定成約ADRの算出対象外のため、最上位帯の価格水準は掲載価格(全プラン平均・2名1室・税込)で示しており、成約単価ではない。稼働率はOTA掲載在庫の消化に基づく推定値で、実稼働率より高めに出る傾向がある。計画値は予定値で今後変更されうる。試算は規模感をつかむための目安で、投資判断には詳細なフィージビリティ・スタディが必要。
■ 市場データ
| メトロエンジンリサーチ&コンサルティング — 半径1,500m圏の客室ストック(掲載218軒・稼働中163軒)、掲載価格(N=155施設)、推定成約ADR(千代田区N=79・中央区N=151)、稼働率(OTA掲載在庫ベース・推定) |
■ 政府統計・公的データ
| 国土交通省 不動産情報ライブラリ(地価公示) |
| 2026年公示地価 標準地「千代田5-2」(丸の内二丁目)の掲載ページ |
| 2026年公示地価の解説(東京23区商業地の変動率) |
| 国土交通省「建築着工統計調査」/国土交通省「建築物動態統計調査」 |
■ 業界レポート
| リロホテルソリューションズ「GOPの業態別目安」 |
| HOTELISM「ホテル建築費の業態別目安」 |
■ ニュース・プレスリリース