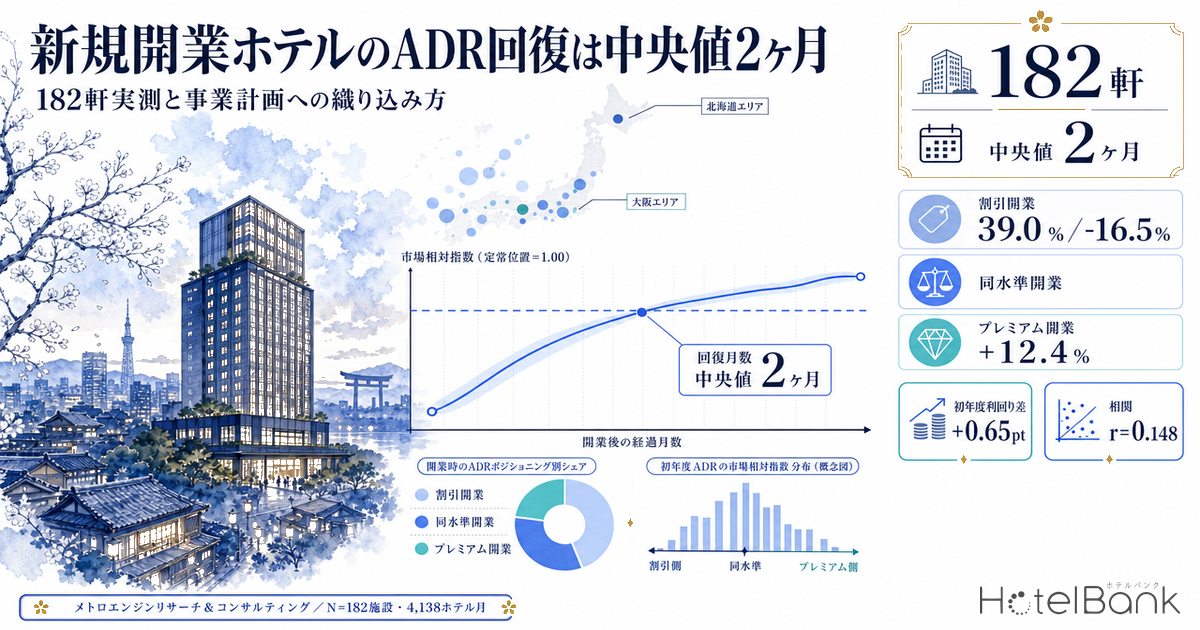
新規開業ホテルの事業計画(pro forma)で、最も前提任せになる項目のひとつが「開業初年度のADRをどれだけ割り引くか」と「いつ通常水準に戻るか」である。慣行的には初年度一律で1〜2割引き、2〜3年で安定化という置き方が広く使われているが、この数字を実測で検証した資料はほとんど見当たらない。本稿では2024〜2025年に開業した50室以上のホテル182軒について、開業後24ヶ月間の推定成約ADRを同一エリア・同一業態の市場水準で正規化し、開業時のディスカウント幅と回復月数を測定した。
既刊の新規開業関連記事の多くは供給の「量」を主題としてきた(2026年の開業軒数、規模の二極化、建設費高騰による供給縮退など)。価格側については、2025年開業組を開業月起点でエリア標準と比べた新規開業ホテルの単価はいつ立ち上がるかで「初月からエリア標準を1割強上回る位置に着地する」という結果を示している。本稿は基準を市場ではなくその施設自身の1年後の価格に置き換え、対象を2024〜2025年開業の182軒・24ヶ月に広げて、開業時のディスカウント幅と回復月数そのものを測る。供給量の話は前提として1段落に留める。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 市場相対指数:各施設のある月の推定成約ADR ÷ 同一都道府県・同一業態の推定成約ADR中央値。季節性と市場全体の値上がりを除去するために用いる。
- 安定期:開業12〜17ヶ月目。各施設の市場相対指数の中央値を「その施設の定常位置」とし、以降すべての比率はこれを1.00とした相対値。
- 回復月数:開業翌月以降、市場相対指数の3ヶ月移動平均が定常位置の98%以上に到達した最初の月。
- データ出典:メトロエンジンリサーチ&コンサルティング
※後段のシナリオ試算で用いる稼働率(60%/80%)は、不動産鑑定実務のDCF法で慣行的に置かれる開業ランプアップ前提の外部数値であり、当社の推定稼働率ではありません。
- — 中央値では初年度ディスカウントは観測されない。182軒の開業1〜3ヶ月目は定常位置比+0.6%、初年度平均+1.1%。
- — 回復月数は中央値2ヶ月。48%は開業翌月に定常到達する一方、第3四分位は7ヶ月、9%は12ヶ月経っても未到達。
- — 分布は二峰性。39.0%が-16.5%で開業し中央値8ヶ月で回復、33.5%は+12.4%で開業し12〜13ヶ月で定常へ低下する。
- — 効いた変数は狙う価格ポジションだけ。市場中央値の2倍を狙う層は49%が割引開業、0.84倍を狙う層は27%。業態・室数・都市圏では説明できない。
- — 初年度利回りはADR前提で0.65pt、稼働率±10ptで1.35pt動く。単一の割引率ではなく、ランプ曲線と稼働感度の2軸で置くべきである。
前提としての供給量 — 2025年1,739件・平均24室、実務対象は50室以上の374軒
供給の量については既刊で扱っているため、ここでは検証の母集団を規定する範囲で触れる。メトロエンジンリサーチ&コンサルティングが把握する範囲で、2025年に新規開業(OTA掲載確認ベース)が観測された施設は1,739件、平均24室。内訳は貸別荘745件、ビジネスホテル265件、ゲストハウス122件、コテージ113件、リゾートホテル99件、ホステル98件、旅館59件ほかで、件数ベースでは小規模・分散型の在庫が大半を占める。2026年は現時点で1,284件・平均27室が観測されている。
ただし事業計画・投資判断の対象になるのは、このうち一定規模以上の施設である。50室以上に限ると2024年166軒・2025年208軒の計374軒となり、件数ベースの母集団の2割強にすぎない。本稿はこの374軒を出発点とする。なお開業件数はOTA掲載確認ベースであり、掲載は開業の数ヶ月前から出るため直近以降の月・年は今後の掲載で増加する。2026年の1,284件も確定値ではない。
検証設計 — 市場水準で正規化し、開業月そのものは除外した
単純に「開業直後のADRは安いか」を見ると、季節性と市場全体の値上がりが混ざる。7月開業と2月開業では初月の絶対水準がまったく違うし、2024年開業組は2025年にかけての市場上昇をそのまま享受する。そこで各施設の月次の推定成約ADRを、同一都道府県・同一業態の推定成約ADR中央値で割った市場相対指数に変換した。この指数が1.20なら「その月、その市場の標準的な同業態施設より20%高い位置にいた」ことを意味する。
次に、各施設の開業12〜17ヶ月目の指数中央値を「定常位置」と定め、全期間をこれで正規化した。つまり比較対象は市場でも競合でもなくその施設自身の1年後の姿である。開業効果だけを取り出すための設計である。
検証設計上、ひとつ重要な注意点がある。開業月そのものは分析から除外した。開業月は価格が観測された日数の中央値が18日と、通常月の30〜31日に対して大きく欠ける。この部分月を含めると開業月の指数は0.928(-7.2%)と出るが、観測日数25日以上の施設だけに限ると0.998とほぼ差が消える。つまり「開業月の大幅ディスカウント」は観測期間の偏りによる見かけ上の現象であり、実体ではない。以降はすべて開業翌月を1ヶ月目とし、観測日数25日以上の月のみを用いる。
この条件を満たし、かつ定常位置が確定した施設が182軒(ビジネスホテル138、シティホテル27、リゾートホテル16、旅館1/2024年開業126・2025年開業56)、観測ホテル月数は4,138である。
中央値では「初年度ディスカウント」は観測されない
結論から言うと、182軒の中央値で見た開業1〜3ヶ月目の市場相対指数は定常位置比1.006(+0.6%)であり、統計的に意味のある割引は存在しない。初年度(1〜11ヶ月目)の平均も1.011で、こちらも実質的に定常水準と同じである。回復月数の中央値は2ヶ月、48%の施設は開業翌月の時点ですでに定常位置に到達している。
月別に分解すると1ヶ月目0.964、2ヶ月目0.997、3ヶ月目1.020で、開業翌月にわずかな沈み込みがあるものの2ヶ月目には解消している(施設ごとに1〜3ヶ月目の中央値をとった値が前述の1.006である)。
金額で見ると、ビジネスホテル138軒の開業1〜3ヶ月目の推定成約ADR中央値は約¥8,100、同じ月・同じ市場でその施設の定常位置なら付いていたはずの水準は約¥8,300で、差は約¥200(-2.5%)にとどまる。慣行的な「初年度-15%」という前提とは1桁違う。
四分位範囲を見ると、この平坦な中央値の裏側で個別施設は大きくばらついている。開業1〜3ヶ月目の第1四分位は0.885、第3四分位は1.096、下位10%は0.768、上位10%は1.188。つまり「平均的にはディスカウントしない」が「個別には±2割動く」市場である。事業計画にとって重要なのは中央値ではなく、この分布のどちら側に着地するかである。
分布が本体 — 39%は-16.5%で開業し、33%は+12%で開業する
開業1〜3ヶ月目の指数が定常位置比0.95未満の施設を「割引開業」、1.05超を「プレミアム開業」、その間を「同水準開業」と分類すると、182軒は次のように分かれた。
| 開業時の価格タイプ | 施設数 | 構成比 | 1ヶ月目 | 6ヶ月目 | 12ヶ月目 | 回復月数 中央値 |
|---|---|---|---|---|---|---|
| 割引開業(0.95未満) | 71 | 39.0% | 0.835 | 0.929 | 0.997 | 8ヶ月 |
| 同水準開業(0.95〜1.05) | 50 | 27.5% | 0.981 | 1.002 | 1.015 | 1ヶ月 |
| プレミアム開業(1.05超) | 61 | 33.5% | 1.124 | 1.122 | 1.014 | 0ヶ月 |
割引開業組(71軒)は1ヶ月目に定常位置比0.835、すなわち-16.5%から始まり、そこから10ヶ月かけて緩やかに戻す。回復月数は第1四分位5ヶ月・中央値8ヶ月・第3四分位12ヶ月で、この層に限れば慣行的な「初年度は割り引く」という前提はおおむね妥当である。金額では開業1〜3ヶ月目の推定成約ADR中央値が約¥8,700、定常位置相当が約¥10,600で、差は約¥1,900/室に及ぶ。
一方でプレミアム開業組(61軒)は逆の動きをする。1ヶ月目に+12.4%で立ち上がり、7ヶ月目まで+10%前後を維持したのち、12〜13ヶ月目にかけて定常位置へ低下する。開業直後の話題性・新しさによる価格上乗せは実在するが、1年で消える性質のものだということである。事業計画上は、開業直後の高いADRを2年目以降に外挿してはならない。
この3群が単なる測定ノイズの産物でないことは、収束の形から確認できる。安定期(12〜24ヶ月目)における市場相対指数の月次変動は中央値7.3%あり、単月の観測は決して静かではない。しかし純粋なノイズであれば、群分けの翌月には平均回帰して差が消えるはずである。実際には割引開業組は10ヶ月かけて単調に戻し、プレミアム開業組は7ヶ月間+10%を維持してから減衰している。この持続性は月次のばらつきでは説明できない。加えて群の判定自体、単月ではなく1〜3ヶ月目の中央値で行っている。
回復月数の分布 — 半数は2ヶ月以内、9%は1年経っても戻らない
回復月数(3ヶ月移動平均が定常位置の98%に達する最初の月)の分布は強く右に歪んでいる。第1四分位1ヶ月、中央値2ヶ月、第3四分位7ヶ月、第9十分位12ヶ月、平均4.2ヶ月。累積では開業1ヶ月目で48%、3ヶ月で63%、6ヶ月で74%、12ヶ月で91%が定常位置に到達する。
事業計画に落とすなら、平均4.2ヶ月という単一の値を使うのは適切ではない。「半数は即座に定常価格で売れるが、4軒に1軒は7ヶ月以上かかり、1割は1年かかる」という二峰的な形をそのままシナリオに反映するほうが実態に近い。
何が割引側を決めるか — 立地の供給量ではなく、狙う価格ポジション
では、どの施設が割引側に落ちるのかを予測できるだろうか。業態・客室規模・都市圏/地方といった一般的な切り口では、ほとんど差が出なかった。
| セグメント | 施設数 | 開業1-3ヶ月目(定常比) | 回復月数 中央値 |
|---|---|---|---|
| ビジネスホテル | 138 | 0.990 | 2ヶ月 |
| シティホテル | 27 | 1.021 | 1ヶ月 |
| リゾートホテル | 16 | 1.065 | 2ヶ月 |
| 50〜99室 | 58 | 1.008 | 2ヶ月 |
| 100〜199室 | 71 | 1.006 | 2ヶ月 |
| 200室以上 | 53 | 0.996 | 1ヶ月 |
| 三大都市圏・近郊 | 84 | 1.009 | 1ヶ月 |
| その他エリア | 98 | 1.000 | 2ヶ月 |
明確に効いた変数はひとつだけだった。その施設が最終的に市場のどの価格帯に着地するかである。定常位置の市場相対指数(安定期に市場中央値の何倍で売っているか)で182軒を三分位に分けると、次のようになる。
| 定常時の価格ポジション | 施設数 | 市場中央値比 | 開業1-3ヶ月目 | 割引開業の比率 | 回復月数 中央値 |
|---|---|---|---|---|---|
| 下位1/3(市場より安い位置) | 60 | 0.84倍 | 1.032 | 27% | 2ヶ月 |
| 中位1/3 | 61 | 1.13倍 | 1.006 | 41% | 1ヶ月 |
| 上位1/3(市場より高い位置) | 61 | 2.02倍 | 0.955 | 49% | 3ヶ月 |
市場中央値の2倍で売る位置を狙う施設は、開業1ヶ月目の指数が0.910と約9%低く、半数近くが割引開業に分類され、定常到達まで中央値3ヶ月を要する。逆に市場中央値の0.84倍という手頃な位置を狙う施設は、1ヶ月目からほぼ定常価格(0.982)で売れている。高い位置を取りにいくほど、その位置に見合う評価・実績が積み上がるまでの助走が要るという、実務感覚と整合する結果である。事業計画のADRランプ前提は、業態や室数ではなく「市場に対してどれだけ上を狙うか」の関数として置くほうが精度が上がる。
一方で、直感に反する結果もあった。周辺の新規供給の多さは、新規開業施設自身の開業価格をほとんど説明しない。都道府県ごとに2024〜2025年の新規客室数を既存客室数で割った供給強度と、その県の開業1〜3ヶ月目の指数中央値との相関はr=0.148(n=18都道府県)とほぼ無相関である。なお同じ「既存ストック比」を市区町村まで降ろした供給圧の分布は、新規開業ホテルの供給圧ランキング2026-2027で整理している。
供給強度が13.7%と最も高い大阪府は開業1〜3ヶ月目1.097と、むしろ最も強い立ち上がりを見せている。北海道も供給強度8.0%で1.139。逆に供給強度4.3%と抑制的な愛知県が0.879と最も弱い。新規供給の絶対量ではなく、その供給を吸収する需要側の伸びが開業時のプライシング余地を決めていると読める。開発判断において「このエリアは開業ラッシュだから初年度は安売りせざるを得ない」という前提は、少なくとも直近2年の実測では支持されない。
では需要側はどうか。上の一文で触れた「供給を吸収する需要側の伸び」を、本稿と同じ基準系列で測り直した。18都道府県それぞれについて、都道府県別の推定成約ADR中央値の2024年12ヶ月平均と2025年12ヶ月平均を比べ、その伸び率を市場が値上げを通せた度合い(需要側の吸収力の代理指標)として、開業1〜3ヶ月目の指数と突き合わせた。
| 市場価格の伸び(2024→2025) | 都道府県数 | 伸び率 中央値 | 開業1-3ヶ月目 中央値 | 対象施設数 |
|---|---|---|---|---|
| 上位1/3(伸びが大きい) | 6 | +8.3% | 1.014 | 79 |
| 中位1/3 | 6 | +3.3% | 1.008 | 31 |
| 下位1/3(伸びが小さい) | 6 | -3.2% | 0.990 | 28 |
方向は仮説どおりで、市場価格が伸びた県ほど開業時の位置は高い。ただし効き方は弱い。伸び率と開業時指数の相関はr=0.251(n=18都道府県)で、供給強度のr=0.148より高いものの、依然として無相関に近い水準にとどまる。三分位の中央値で見ても上位1.014対下位0.990と、差は2.4ポイントしかない。供給強度と市場価格の伸びの相関もr=0.320で、需要が強い県ほど供給も多いという当然の関係が両者を薄く結んでいるにすぎない。県単位のマクロ需給は、供給側も需要側も、個別施設の開業価格をほとんど説明しないと読むのが実測に忠実である。事業計画のADRランプ前提を「エリアの需給」から演繹する余地は小さく、前節で見た自施設の目標価格ポジションのほうが決定的に効く。なお各県の対象施設は4〜26軒と少なく、県単位の値は振れやすい点には留意されたい。
| 北海道(n=11) | 1.139 |
| 長崎県(n=4) | 1.112 |
| 大阪府(n=26) | 1.097 |
| 東京都(n=22) | 1.006 |
| 神奈川県(n=8) | 0.925 |
| 愛知県(n=5) | 0.879 |
事業計画への織り込み — ADR前提の置き方だけで初年度利回りが0.65pt動く
実測値を事業計画に反映するとどうなるか。150室のビジネスホテルを想定し、安定期の推定成約ADRを¥8,300(本分析のビジネスホテル138軒の定常位置相当水準)、稼働率は不動産鑑定実務のDCF法で慣行的に置かれる開業初年度60%・安定期80%、GOP率45%(宿泊特化型の目安レンジ40〜60%の下寄り)とした。建設費は国土交通省「建築着工統計」に基づく2025年S造240.5万円/坪を用い、1室あたり延床28㎡(1,271坪)として約30億6千万円と置いた(土地代別)。この坪単価そのものの上昇が今後の供給計画をどう歪めるかは、建設費+41%と人材難で消える供給で詳しく扱っている。
| 初年度ADR前提 | 初年度ADR | 初年度 客室売上 | 初年度 GOP | 建設費に対する初年度利回り | A案との差 |
|---|---|---|---|---|---|
| A. 従来型(初年度一律 -15%) | ¥7,100 | ¥231.8百万 | ¥104.3百万 | 3.41% | — |
| B. 実測・中央値型(+1.1%)中央値ケース | ¥8,400 | ¥275.7百万 | ¥124.0百万 | 4.06% | +0.65pt |
| C. 実測・割引開業型(-7.3%) | ¥7,700 | ¥252.9百万 | ¥113.8百万 | 3.72% | +0.31pt |
| (参考)安定期 | ¥8,300 | ¥363.5百万 | ¥163.6百万 | 5.35% | — |
B案の+1.1%は182軒の初年度(1〜11ヶ月目)平均の中央値、C案の-7.3%は割引開業組71軒の初年度平均である。従来型のA案と中央値ケースのB案では初年度客室売上が¥43.9百万、GOPで¥19.8百万異なり、建設費に対する初年度利回りで0.65ポイントの差になる。同じ物件・同じ稼働前提で、ADRランプの置き方だけでこれだけ動く。
感度としてより重要なのは、割引開業組とプレミアム開業組の間の開きである。初年度平均で0.928対1.090、その差17.5%は初年度客室売上で¥44.2百万、初年度利回りで0.65ポイントに相当する。この振れ幅こそが開業年度における最大の単一リスク要因であり、A案のような単一のディスカウント率では表現できない。実務的には、市場中央値に対する目標ポジションに応じてB案/C案を使い分け、上振れ側(プレミアム開業)は初年度限りの一時的なものとして12ヶ月で定常へ戻す前提を置くのが、本分析の実測に最も近い。
ADR前提 × 稼働率の2軸感度 — 振れ幅が大きいのは稼働側
上の3案はいずれも稼働率を開業初年度60%に固定している。実務ではこの60%自体が前提でしかないため、ADR前提と稼働率を同時に振った2軸で見ておく必要がある。他の条件(150室・GOP率45%・建設費約30億6千万円)は上表と同じである。
| 初年度ADR | 開業初年度の稼働率 | ||||
|---|---|---|---|---|---|
| 50% | 55% | 60% | 65% | 70% | |
| ¥6,400(下位10%相当 0.768) | 2.58% | 2.83% | 3.09% | 3.35% | 3.61% |
| ¥7,100(A案 従来型 -15%) | 2.86% | 3.14% | 3.43% | 3.72% | 4.00% |
| ¥7,700(C案 割引開業型 -7.3%) | 3.10% | 3.41% | 3.72% | 4.03% | 4.34% |
| ¥8,400(B案 実測中央値型 +1.1%) | 3.38% | 3.72% | 4.06% | 4.40% | 4.73% |
| ¥9,000(プレミアム開業型 +9.0%) | 3.62% | 3.99% | 4.35% | 4.71% | 5.07% |
読み方は2点ある。第一に、ADR前提の置き方(¥7,100〜¥9,000)が動かす初年度利回りの幅は、稼働率が60%のとき0.92ポイントである。第二に、同じADRのまま稼働率が50%〜70%に振れると1.35ポイント動く(B案の¥8,400で3.38%〜4.73%)。つまり開業年度の収益は、ADRランプの前提をどれだけ精緻にしても、稼働の立ち上がり次第で前提差を上回って振れる。本稿がADR側について示した「割引は思ったより小さく、短い」という結果は、稼働側の不確実性を置き換えるものではない。
あわせて留意すべきは、本分析が測っているのは価格の項だけだという点である。開業後の稼働率の立ち上がりについては、当社の推定稼働率のデータ蓄積が2026年以降に限られるため2024〜2025年開業コホートでは追跡できていない。DCF法の慣行である初年度60%→3年目80%というランプアップ前提は据え置いており、開業年度の収益リスクの大半は依然として稼働側にある可能性が高い。本稿の含意は「ADR側の割引は思ったより小さく、短い」であって「開業年度は楽観してよい」ではない。
まとめ
2024〜2025年に開業した50室以上のホテル182軒・4,138ホテル月の実測から得られた要点は次の4点である。
| 論点 | 実測結果 |
|---|---|
| 初年度の割引幅 | 中央値では開業1〜3ヶ月目が定常位置比+0.6%、初年度平均+1.1%。市場全体としての「初年度一律ディスカウント」は観測されない。 |
| 回復月数 | 中央値2ヶ月、48%は開業翌月に定常到達。ただし第3四分位7ヶ月、9%は12ヶ月経っても未到達。 |
| 分布の二峰性 | 39.0%が-16.5%で開業し中央値8ヶ月で回復、33.5%が+12.4%で開業し12〜13ヶ月で定常へ低下。開業時プレミアムは1年で消える。 |
| 予測変数 | 業態・室数・都市圏/地方では説明できない。定常時に市場中央値の2倍を狙う層は49%が割引開業、0.84倍を狙う層は27%。県単位のマクロ需給は説明力が弱く、新規供給強度との相関はr=0.148、市場価格の伸びとの相関もr=0.251にとどまる。 |
事業計画のADRランプ欄に「初年度-15%、3年で安定化」と書くのは、実測に照らすと保守的すぎるか、あるいは的外れである。中央値の施設にとっては過度に厳しく、市場より大きく上を狙う施設にとっては回復に要する月数を取り違えている。置くべきは単一の割引率ではなく、市場中央値に対する目標ポジションに応じた月次のランプ曲線である。本稿の三分位別ランプ(下位1/3は1ヶ月目0.982、中位は0.971、上位1/3は0.910から6ヶ月かけて定常へ)が、その出発点として使える。
⚠ 推定値の取り扱いについて:本記事のADRは各施設がOTA等で公開する最安プラン水準に業態別補正を適用した推定成約単価であり、上場ホテルREITの物件別開示実績との照合で誤差中央値は約7%です。個別施設の実際の成約価格・会計数値とは異なります。また本分析は開業から24ヶ月以内のデータが確定している2024〜2025年開業コホートに限られ、確定した月次データ(履歴基準)のみを用いています。今後開業する施設に同じパターンが再現する保証はありません。
あわせて読みたい
- 2026年開業582軒で読み解く最適規模戦略|30室高ADRと300室規模効率の二極化
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- 新規開業ホテルの単価はいつ立ち上がるか — 2025年開業91施設のランプアップ分析
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- 開業10年の宿はいま — 2016年コホートで測る改装の効きどき
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
参考資料・出典一覧
■ データソース
2024〜2025年に開業した50室以上のホテル374軒(2024年166軒・2025年208軒)のうち、開業12〜17ヶ月目の定常位置が確定した182軒・4,138ホテル月の推定成約ADR月次系列。市場水準の基準は同一都道府県・同一業態の推定成約ADR中央値(139系列)。新規開業件数・客室供給の集計はOTA掲載確認ベース。建設費坪単価は国土交通省「建築着工統計調査」。集計はメトロエンジンリサーチ&コンサルティング。
■ 試算前提
市場相対指数は各施設の開業12〜17ヶ月目の指数中央値を1.00として正規化し、開業月および価格の観測日数が25日未満の月は除外した。回復月数は3ヶ月移動平均が定常位置の98%に到達した最初の月。事業計画試算は150室・1室あたり延床28㎡(延床1,271坪)・建設費240.5万円/坪=約30億6千万円(土地代別)、GOP率45%、稼働率は不動産鑑定実務のDCF法で慣行的に置かれる開業初年度60%・安定期80%という外部前提を用い、初年度利回り=初年度GOP÷建設費として算出した。稼働率は当社の推定稼働率ではない。
■ 限界・留意点
ADRは各施設がOTA等で公開する最安プラン水準に業態別補正を適用した推定成約単価であり、上場ホテルREITの物件別開示実績との照合で誤差中央値は約7%。個別施設の実際の成約価格・会計数値とは異なる。本分析は価格の項のみを測っており、開業後の稼働率の立ち上がりは当社の推定稼働率のデータ蓄積が2026年以降に限られるため2024〜2025年開業コホートでは追跡できていない。都道府県単位の相関はn=18都道府県・各県4〜26軒の小標本で、県単位の値は振れやすい。相関はいずれも記述的な関連であり因果を示すものではない。今後開業する施設に同じパターンが再現する保証はない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR月次系列(2024-2025年開業・50室以上182施設・4,138ホテル月)、都道府県×業態別ADR中央値、新規開業・客室供給集計(OTA掲載確認ベース)
■ 政府統計・公的データ
■ 業界・実務ベンチマーク