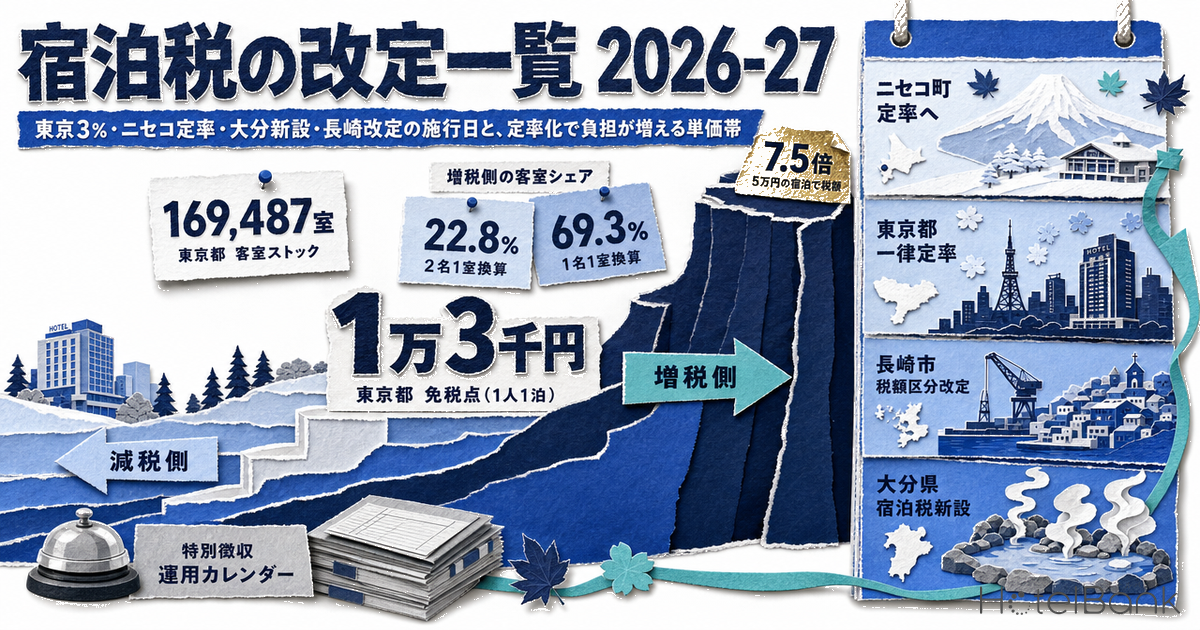
宿泊税の制度改定が2026年秋から2027年前半にかけて4つの自治体で連続する。ニセコ町は2026年11月1日に全国で初めて定額制から定率制(宿泊料金の3%)へ移行し、東京都は2027年4月1日から一律3%・免税点1人1泊1万3千円の新制度へ切り替える。長崎市は同じ2027年4月1日に税額区分を改め、大分県は新たな宿泊税を2027年6月1日に導入する予定で、長崎市と大分県は2026年9月30日に同日で総務大臣の同意を得た。本稿では4自治体の施行日・税率・免税点を一次資料で一覧化したうえで、定額と定率を同じ軸に置いて「どの単価帯から負担が増えるのか」を整理し、東京都の客室ストック169,487室(N=1,114施設)のうち何割が増税側の帯にあるのかをメトロエンジンリサーチの推定成約ADRで推計する。最後に、特別徴収義務者として2027年3月までに逆算で整えておきたい運用論点をカレンダーにまとめた。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 1人1泊換算単価=宿泊税の課税判定は1人1泊の宿泊料金(素泊まり・消費税抜き)で行われるため、本稿では施設の推定成約ADR(1室・2名利用)を2で割った値を「2名1室換算」、割らない値を「1名1室換算」として併記する。実際の利用人数・食事分の内訳は施設ごとに異なるため、両者は上限と下限の目安である。
- 増税側・減税側=東京都の現行制度(1人1泊1万円以上1万5千円未満100円、1万5千円以上200円)と改正後(1万3千円未満は非課税、以上は3%)を比べ、税額が増える単価帯を「増税側」、減る単価帯を「減税側」と呼ぶ。
- データ出典:メトロエンジンリサーチ(推定成約ADR)、総務省・各自治体の公表資料(制度)
- — 施行日はニセコ町2026年11月1日・東京都2027年4月1日が確定。長崎市の2027年4月1日と大分県の2027年6月1日は予定(大分県は総務省の同意文書上「令和9年1月以降」)。
- — 東京都の分岐点は1人1泊1万3千円。1万〜1万3千円未満は100円→0円の減税側、以上は全て増税側で、5万円では200円→1,500円(7.5倍)になる。
- — 東京の客室169,487室(N=1,114施設)のうち増税側は2名1室換算22.8%〜1名1室換算69.3%。シティホテルの客室は2名換算でも63.2%が増税側。
- — 感度:ADRが±10%動いても2名換算の増税側シェアは18.6〜27.3%。規模を左右するのは単価より1室あたり宿泊人数で、1室平均1.5名なら36.2%(表4)。
- — 実務の新論点は課税標準の内訳分離・100円未満切捨て後の3%計算・帳簿7年保存。2026年内にシステムと表示、2027年1〜3月に申告方式と帳簿を整える順序が現実的。
4自治体の施行日・税率・免税点 — 2026年9月30日に同日で2件の総務大臣同意
まず制度の事実関係を一次資料で揃える。法定外目的税である宿泊税は、議会の条例可決のあと総務大臣との協議・同意を経て施行日が確定する。東京都は2026年6月30日に同意を得て7月1日に改正条例を公布し、ニセコ町は2026年3月27日に同意を得た。長崎市(変更)と大分県(新設)は2026年9月30日付で同日に同意が公表されている。表1は各自治体の公表資料から、施行日・税率・免税点・課税対象を並べたものである。
| 自治体 | 施行日(宿泊分) | 課税方式・税率(1人1泊) | 免税点・課税免除 | 課税対象 | 根拠 |
|---|---|---|---|---|---|
| ニセコ町(北海道) | 2026年11月1日 | 定率制:宿泊料金の3%(うち北海道宿泊税分=2万円未満100円/2万〜5万円未満200円/5万円以上500円、町税分=3%から道税分を差し引いた額)。現行は町税5段階(100〜2,000円)+道税の定額併課 | 免税点なし。修学旅行等の学校行事・保育所等の行事は課税免除(道税の規定に準拠) | 町内の宿泊施設 | ニセコ町報道発表(2026年3月27日)、北海道「宿泊税税率一覧」 |
| 東京都 | 2027年4月1日 | 定率制:宿泊料金の3%(課税標準額は100円未満切捨て)。現行は1万円以上1万5千円未満100円、1万5千円以上200円 | 1人1泊1万3千円未満は非課税(現行1万円未満から引き上げ) | 旅館・ホテルに加え、簡易宿所・民泊(特区民泊・新法民泊)を追加 | 東京都報道発表(2026年6月30日)、主税局「宿泊税の見直し」、条例新旧対照表 |
| 長崎市 | 2027年4月1日(予定) | 定額3区分:6千円未満100円/6千円以上2万円未満300円/2万円以上500円。現行は1万円未満100円/1万円以上2万円未満200円/2万円以上500円 | 免税点なし。修学旅行等、部活動・クラブチームの大会参加は課税免除 | 旅館・ホテル・簡易宿所・住宅宿泊事業 | 総務省「長崎市『宿泊税』の変更」(2026年9月30日同意)、長崎市「宿泊税の概要」 |
| 大分県 | 2027年6月1日(予定・知事発表) 総務省の同意文書上は「令和9年1月以降(予定)」 | 定額4区分(新設):5千円未満100円/5千円以上2万円未満200円/2万円以上10万円未満500円/10万円以上2,000円 | 免税点なし。修学旅行等、認定こども園・保育所等の行事参加者は課税免除 | 旅館・ホテル・簡易宿所・住宅宿泊事業 | 総務省「大分県『宿泊税』の新設」(2026年9月30日同意)、TOSテレビ大分(2026年10月6日) |
出典:総務省・東京都・ニセコ町・北海道・長崎市の公表資料、報道各社よりホテルバンク編集部作成(2026年10月15日時点)
4件のうち確定事項と予定事項を分けておきたい。ニセコ町の11月1日と東京都の2027年4月1日は、同意・条例公布・施行期日の規則まで出揃っている。長崎市は総務省の同意文書に「令和9年4月1日 条例施行(予定)」とあり、市の「宿泊税の概要」ページも「令和9年4月1日宿泊分から」新区分を掲げている。大分県は同意文書上「令和9年1月以降 条例施行(予定)」のまま、佐藤知事が10月6日に2027年6月1日からの導入を表明したと報じられており、県の公式ページでの施行期日告示はまだ確認できない。本稿では大分県を「2027年6月1日(予定)」と表記し、以降の試算でも予定として扱う。
制度の型も3種類に分かれる。ニセコ町と東京都は定率制、長崎市は定額3区分の税額引き上げ、大分県は定額4区分の新設である。ニセコ町の3%は北海道宿泊税を含んだ率で、町税分は「3%から道税分を差し引いた額」として計算される。宿泊者から見れば1本の3%だが、特別徴収義務者は道と町にそれぞれ申告納入する構造になる点が東京都と異なる。
定額と定率の分岐点 — 東京都では1人1泊1万3千円から負担が増え、5万円で7.5倍になる
次に、東京都の現行制度と改正後の3%を同じ軸に置く。表2は1人1泊の宿泊料金(素泊まり・税抜)が1万円、1万3千円、1万5千円、2万円、3万円、5万円のときの実額と実効税率(税額÷宿泊料金)である。改正後の税額は、条例新旧対照表の第4条第3項「課税標準額に百円未満の端数があるときは切り捨てる」と第4条の2「税率は百分の三」に従い、100円単位に切り捨てた課税標準額に3%を掛けて算出した。
| 1人1泊の宿泊料金 | 現行(定額) | 改正後(3%) | 差額 | 現行の実効税率 | 改正後の実効税率 |
|---|---|---|---|---|---|
| ¥10,000 | ¥100 | ¥0 | −¥100 | 1.00% | 0.00% |
| ¥13,000 | ¥100 | ¥390 | +¥290(3.9倍) | 0.77% | 3.00% |
| ¥15,000 | ¥200 | ¥450 | +¥250(2.25倍) | 1.33% | 3.00% |
| ¥20,000 | ¥200 | ¥600 | +¥400(3倍) | 1.00% | 3.00% |
| ¥30,000 | ¥200 | ¥900 | +¥700(4.5倍) | 0.67% | 3.00% |
| ¥50,000 | ¥200 | ¥1,500 | +¥1,300(7.5倍) | 0.40% | 3.00% |
出典:東京都宿泊税条例(新旧対照表)よりホテルバンク編集部試算
分岐点は明快で、1万円以上1万3千円未満の帯は100円がゼロになる減税側、1万3千円以上は全て増税側に入る。1万3千円ちょうどで390円と現行100円の3.9倍、1万5千円で450円(2.25倍)、2万円で600円(3倍)、3万円で900円(4.5倍)、5万円で1,500円(7.5倍)と、単価が上がるほど倍率も伸びる。現行制度の実効税率は1万円で1.0%、5万円で0.4%と単価が上がるほど薄まる形だったが、改正後は線の上で3.0%一定になる。定率化の本質は税額の増減そのものより、この「単価を上げても税率が薄まらない」構造への転換といえる。この1万3千円ラインを大阪の階層制と並べた検証は、東京の宿泊税が2027年4月1日から3%定率へで掘り下げている。
出典:東京都宿泊税条例(新旧対照表)よりホテルバンク編集部試算
同じ軸にニセコ町・大分県・長崎市を重ねたのが図2である。ニセコ町の現行(町税+道税)は5千円以下200円、5,001〜19,999円300円、2万〜49,999円700円、5万〜99,999円1,500円、10万円以上2,500円の階段で、3%と比べると分岐点が帯ごとに異なる。5,001〜9,999円では3%が300円を下回って減税側、1万円を超えると増税側に転じ、2万〜23,333円は700円を下回って再び減税側、23,334円以上は増税側、5万円以上は全ての帯で増税側(5万円で1,500円対1,500円の同額、以降は3%が上回る)になる。ニセコ町は冬季の2名1室ADRが¥42,300(2026年1月・N=10施設)で、1人換算¥21,200は700円帯の中に入る。この単価では3%=約635円と現行700円に近く、定率化の影響は単価が2万3千円を超える上位帯と、1万〜2万円のミドル帯に集中する。
長崎市の改定は実効税率の山を6千〜2万円の帯に移す変更である。6千〜9,999円は100円から300円へ、1万〜19,999円は200円から300円へ上がり、6千円未満と2万円以上は据え置かれる。長崎市の2名1室ADRは¥7,700〜¥12,500(2025年10月〜2026年9月の月次中央値、N=63施設前後)で、2名1室換算なら1人¥3,900〜¥6,300と6千円の線をまたぐ水準にある。秋の2025年11月は¥6,300と線の上、10月は¥5,800と線の直下に迫り、夏場は線の下という季節性になる(長崎県内の市町別の単価水準は長崎のホテル相場2026を参照)。大分県の4区分は実効税率が5千円で4.0%、2万円で2.5%、10万円で2.0%と帯の境目で跳ねる形で、大分県の2名1室ADR¥11,900〜¥17,300(2025年10月〜2026年9月の月次中央値、N=436〜470施設)は1人換算で¥6,000〜¥8,600と200円帯の中央に収まる。県内でも由布院・別府・大分市で単価の階層が大きく異なる点は、大分県ホテル投資マップ2026で詳しく整理している。
出典:各自治体の条例・公表資料よりホテルバンク編集部試算(ニセコ町現行は町税+道税の合計)
実勢との突合 — 東京の客室ストック169,487室のうち増税側の帯は22.8%(2名1室換算)
では東京都の実勢単価はこの分岐点のどこにあるのか。メトロエンジンリサーチが追跡する都内の宿泊施設のうち、ビジネス・シティ・旅館・リゾート・カプセルの5業態で2025年10月〜2026年9月の12ヶ月のうち6ヶ月以上の推定成約ADRが確定している1,114施設・169,487室を対象に、施設ごとの12ヶ月平均ADRを1人1泊換算して帯に振り分けた。表3は2名1室換算での分布である。
| 1人1泊換算単価(2名1室) | 施設数 | 客室数 | 客室シェア | 税額の変化(現行→改正後) |
|---|---|---|---|---|
| 〜¥4,999 | 215 | 20,467 | 12.1% | 非課税のまま |
| ¥5,000〜9,999 | 610 | 91,199 | 53.8% | 非課税のまま |
| ¥10,000〜12,999 | 123 | 19,230 | 11.3% | 100円→0円(減税側) |
| ¥13,000〜14,999 | 42 | 9,213 | 5.4% | 100円→390〜447円 |
| ¥15,000〜19,999 | 58 | 14,067 | 8.3% | 200円→450〜597円 |
| ¥20,000〜29,999 | 45 | 11,870 | 7.0% | 200円→600〜897円 |
| ¥30,000〜49,999 | 15 | 2,606 | 1.5% | 200円→900〜1,497円 |
| ¥50,000〜 | 6 | 835 | 0.5% | 200円→1,500円〜 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=1,114施設・169,487室、2025年10月〜2026年9月の12ヶ月平均推定成約ADR)
客室ベースで見ると、2名1室換算では65.9%(111,666室)が現行・改正後とも非課税の帯にとどまり、11.3%(19,230室)が100円から0円になる減税側、22.8%(166施設・38,591室)が増税側に入る。施設数ベースの増税側は14.9%で、客室ベースの方が高いのは増税側にシティホテルなど大型施設が集まるためである。1名1室換算に切り替えると様相は一変し、増税側は69.3%(117,516室)、減税側18.6%、非課税12.1%になる。シングル利用が多いビジネスホテルほど実態は1名換算に近づくため、都内の客室ストックの「増税側」は2名換算の22.8%を下限、1名換算の69.3%を上限とする幅で捉えるのが妥当である。
この幅が単価の上下と1室あたりの宿泊人数のどちらに左右されるのかを、表4で確かめておく。施設ごとの12ヶ月平均ADRを一律に−10%〜+10%動かし、1室あたりの平均宿泊人数を1.0〜2.0名に置いたときの、増税側(1人1泊換算1万3千円以上)の客室シェアである。
| 1室あたり宿泊人数\ADR | −10% | −5% | ±0% | +5% | +10% |
|---|---|---|---|---|---|
| 2.0名(2名1室換算) | 18.6% | 21.1% | 22.8% | 24.4% | 27.3% |
| 1.75名 | 23.1% | 26.6% | 28.9% | 30.9% | 32.8% |
| 1.5名 | 30.9% | 32.9% | 36.2% | 39.3% | 42.8% |
| 1.25名 | 41.1% | 45.4% | 49.6% | 53.7% | 57.4% |
| 1.0名(1名1室換算) | 60.7% | 65.7% | 69.3% | 73.0% | 78.1% |
出典:メトロエンジンリサーチ、ホテルバンク編集部試算(N=1,114施設・169,487室、2025年10月〜2026年9月の12ヶ月平均推定成約ADRを一律に増減)
ADRが±10%動いても、2名換算の増税側シェアは18.6〜27.3%(幅8.7pt)、1名換算でも60.7〜78.1%(幅17.4pt)の範囲に収まる。これに対して宿泊人数の仮定を2.0名から1.0名に替えると、22.8%が69.3%へ46.5pt動く。増税側の規模を最も大きく左右するのは単価の上下より1室あたりの宿泊人数であり、自館の実績人数(1名利用比率)を把握しておくことが、税負担の見積もり精度を最も高める。1室平均1.5名なら36.2%で、2名換算と1名換算の中間よりやや下に位置する。なお1名利用時の室料は2名利用時より低く設定されることが多いため、1名換算の値は上限寄りの目安である。
年間平均では線の下にあっても、繁忙月だけ線を越える施設も多い。2名1室換算で12ヶ月平均が1万3千円未満、かつ最高月が1万3千円以上の施設は124施設・18,698室(客室の11.0%)あり、これらは春秋や年末の数ヶ月だけ課税対象になる。東京都全体の月次ADR(2名1室・N=1,067〜1,145施設、2025年10月〜2026年9月)は2026年4月の¥17,800から8月の¥11,800まで振れており、1人換算で¥8,900〜¥5,900と標準的な施設は線の下にある一方、4月のピークでは1名利用なら1万3千円を大きく超える。課税判定は宿泊日ごと・宿泊者ごとに行うため、年平均ではなく月別・曜日別の単価分布で線の内外を把握しておく必要がある。
区別に見ると増税側の偏りははっきりする。図3と表5は施設数8以上の17区について、客室ベースの帯構成(2名1室換算)を増税側シェアの高い順に並べたものである。渋谷区は64.0%、港区39.1%、文京区35.0%、中央区30.2%、新宿区30.1%が上位で、客室数の多い台東区は12.3%、大田区は8.5%にとどまる。北区・江戸川区・葛飾区は客室のほぼ全てが2名換算で非課税の帯にある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(23区のうち施設数8以上の17区、N=946施設・155,191室、2名1室換算)
| 区 | 施設数 | 客室数 | ADR中央値(1室) | 非課税 | 減税側 | 増税側 |
|---|---|---|---|---|---|---|
| 渋谷区 | 33 | 5,215 | ¥27,062 | 28.7% | 7.3% | 64.0% |
| 港区 | 131 | 27,246 | ¥17,709 | 50.2% | 10.7% | 39.1% |
| 文京区 | 16 | 2,876 | ¥13,736 | 65.0% | 0.0% | 35.0% |
| 中央区 | 137 | 22,037 | ¥19,086 | 48.0% | 21.8% | 30.2% |
| 新宿区 | 93 | 15,934 | ¥15,630 | 62.0% | 7.9% | 30.1% |
| 江東区 | 40 | 9,776 | ¥13,993 | 68.6% | 8.1% | 23.2% |
| 豊島区 | 62 | 10,235 | ¥11,979 | 78.5% | 1.7% | 19.8% |
| 千代田区 | 78 | 14,228 | ¥15,981 | 64.1% | 16.2% | 19.7% |
| 荒川区 | 13 | 1,027 | ¥14,254 | 65.9% | 19.3% | 14.8% |
| 台東区 | 165 | 18,265 | ¥13,963 | 74.7% | 13.0% | 12.3% |
| 大田区 | 58 | 10,107 | ¥12,025 | 74.4% | 17.1% | 8.5% |
| 墨田区 | 30 | 4,737 | ¥15,837 | 72.7% | 18.9% | 8.4% |
| 品川区 | 35 | 7,739 | ¥13,016 | 89.2% | 4.3% | 6.5% |
| 江戸川区 | 18 | 2,229 | ¥12,174 | 97.4% | 2.6% | 0.0% |
| 北区 | 19 | 2,145 | ¥10,288 | 100.0% | 0.0% | 0.0% |
| 葛飾区 | 8 | 751 | ¥9,155 | 100.0% | 0.0% | 0.0% |
| 目黒区 | 10 | 644 | ¥17,916 | 73.6% | 26.4% | 0.0% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(客室ベース・2名1室換算、12ヶ月平均推定成約ADR)
業態別では、シティホテルの客室の63.2%(N=103施設・34,280室)が2名換算でも増税側に入るのに対し、ビジネスホテルは13.1%(N=904施設・127,638室)で、75.5%は非課税の帯にある。ただしビジネスホテルの1室ADR中央値¥14,300は1名換算なら1万3千円を超えるため、1名利用比率の高い施設ほど実態は線の上に寄る。カプセルホテルは2名換算で全室が非課税の帯にあり、旅館・リゾートも7〜8割が非課税の帯に入る。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(業態別・客室ベース・2名1室換算、N=1,114施設)
税負担の総量についても粗い目安を置いておく。対象1,114施設が12ヶ月平均ADRで2名1室・満室だったと仮定し、宿泊者1人ごとに現行税額と改正後税額を機械的に積み上げると、都内全体の1泊あたり宿泊税は現行の約2.7倍になる。これは稼働・利用人数・季節変動を無視した上限寄りの試算で、東京都が充当事業として公表する令和8年度の宿泊税充当額81億円(観光と生活の調和20億円、受入環境の充実27億円、観光資源の開発23億円、人材11億円)の規模感と並べて読む程度の数字だが、定率化が「税率の変更」ではなく「税収ベースの入れ替え」であることは伝わるだろう。
実務 — 特別徴収義務者として2027年3月までに整えるPMS・予約サイト連携と判定基準
運用面では、定率化で判定の順番が変わる。現行の定額制では「1万円以上か」「1万5千円以上か」の2段階判定で税額が決まったが、改正後は宿泊者ごとの課税標準額(1人1泊の素泊まり税抜料金を100円未満切捨て)を確定させてから3%を掛けるため、料金の内訳そのものが税額に直結する。東京都主税局のQ&Aが示す判定基準を踏まえ、論点を整理する。
| 論点 | 判定基準(東京都主税局Q&A・条例) | PMS・予約サイト連携で備えること |
|---|---|---|
| 課税標準の範囲 | 素泊まりの料金と、それに係るサービス料が対象。消費税等相当額と、食事・飲料・宴会・スパ・駐車場など宿泊以外のサービス料金は除く | プラン単位で室料・食事・サービス料を分離保持する。2食付・朝食付プランは内訳を予約データに持たせないと税額が算出できない |
| 1室複数名の判定 | 「1室に2人以上で宿泊する場合には、1人当たりの宿泊料金に換算して判断」。分割請求しても1泊分の室料を宿泊者数で割った額で判定 | チェックイン時点の実宿泊人数を確定させる。子供も同じ基準で課税されるため、添い寝・無料人数の扱いをPMSの人数定義と揃える |
| 税額の計算 | 課税標準額は100円未満切捨て、税率3%(改正後条例第4条・第4条の2)。1万3千円未満は非課税 | 税額ロジックを「切捨て→3%」の順で実装し、12,999円と13,000円の境界、100円刻みの境界をテストする |
| 割引・補助 | 施設が自ら割引いた場合は割引後の料金。第三者(行政補助等)が一部負担する場合は、その支払額と宿泊者負担額の合計 | クーポン・ポイント値引きの原資(施設負担か第三者負担か)を予約サイトからの通知で区別できるようにする |
| 企画旅行・旅行業者経由 | 企画旅行は「個別のホテル等との契約宿泊料金(食事等の付帯サービス相当分を除く)」で判定。特別徴収義務を負うのはホテル等の経営者で、旅行業者は義務者ではない | 旅行業者・予約サイトが税相当額を預かる場合でも申告納入の主体は施設側。予約サイト経由の事前決済について都のQ&Aは個別に触れていないため、施設側で判定・徴収できる設計を前提に、サイトコントローラーから契約宿泊料金の内訳が届くかを確認する |
| 表示 | 領収書に宿泊税の名称と額が明確に表示されていない場合、宿泊税額分も消費税の課税対象になる | 領収書・予約確認メール・予約サイトの料金表示に「宿泊税(Accommodation Tax)」の行を独立して出す。ニセコ町は町税分と道税分の2本立て |
| 帳簿・申告 | 帳簿に宿泊年月日・総宿泊料金・宿泊者数・課税対象宿泊者数・課税標準額・税額を記載し7年間保存(現行5年)。申告納入は毎月末日までに前月分、3か月ごとの申告特例は金額要件を撤廃する方向 | 月次申告のレポートを課税標準額ベースに組み替える。3か月申告への切替は都の案内に従い1月末までの申請を確認する |
| 民泊・簡易宿所 | 改正後は住宅宿泊事業者・簡易宿所の経営者も特別徴収義務者。事前登録は2026年7月1日から受付中(eLTAX・郵送・窓口) | 都内で簡易宿所・民泊を運営する事業者は年内に登録を済ませ、課税判定の仕組みを整える |
出典:東京都主税局「宿泊税に関するQ&A」「宿泊税の見直し」、東京都宿泊税条例新旧対照表よりホテルバンク編集部作成
特別徴収に伴う負担への配慮も改正に織り込まれている。特別徴収交付金は申告納入額の2.5%のまま、年100万円の交付上限が撤廃される方向で、申告納入額が増える施設ほど交付額も比例して増える。3か月ごとの申告特例についても、年間120万円以下という金額要件が外れ、金額にかかわらず選択できる形に緩和される。大分県・長崎市は定額制のため税額計算の仕組み自体は変わらないが、長崎市は6千円という新しい境界、大分県は5千円・2万円・10万円の3つの境界での1人1泊換算判定が必要になる。
もう一つの実務論点は「宿泊分」の切り替え日である。東京都は「令和9年4月1日の宿泊分から」新制度を適用すると明示しており、2026年中に受け付けた2027年4月以降の予約もチェックイン日の制度で課税される。予約時点で税額を案内する運用の施設は、2027年4月1日以降の宿泊日を含む予約について、税額が変わる旨を予約確認時に伝えられる文面を用意しておきたい。
備えの逆算カレンダー — 2026年内にやること、2027年1〜3月にやること
最後に、4自治体の施行日から逆算した準備の目安をまとめる。確定している期日はニセコ町の2026年11月1日と東京都の2027年4月1日で、長崎市の2027年4月1日と大分県の2027年6月1日は予定である。
| 時期 | 制度側の期日 | 施設側で進めたいこと |
|---|---|---|
| 2026年10月 | — | 自館の1人1泊換算単価(素泊まり・税抜)を月別・曜日別・プラン別に集計し、東京都は1万3千円、長崎市は6千円・2万円、大分県は5千円・2万円・10万円の線をまたぐ月を特定する |
| 2026年11月1日 | ニセコ町 定率制(3%)施行 | ニセコ町内の施設は町税分=3%−道税分の計算と、道・町それぞれへの申告納入を初月から回す。領収書は2本立て表示 |
| 2026年11〜12月 | 東京都:簡易宿所・民泊の特別徴収義務者 事前登録(2026年7月1日受付開始) | PMS・サイトコントローラーのプラン内訳(室料・食事・サービス料)の分離設定、税額ロジック(100円未満切捨て→3%)の実装とテスト。2027年4月以降の予約に対する税額表示・案内文の準備 |
| 2027年1月 | 東京都:3か月申告特例の申請期限(1月末) | 四半期申告に切り替えるかを決め、申請する。帳簿様式を総宿泊料金・課税標準額・税額の記載と7年保存に更新 |
| 2027年2〜3月 | — | スタッフ向けに判定フロー(人数確定→1人換算→切捨て→3%)を周知。長崎市は6千円境界の判定を、大分県は6月に向けた導入準備を進める |
| 2027年4月1日 | 東京都 3%定率制施行(4月1日宿泊分から)/長崎市 新区分(予定) | 3月31日宿泊分までは旧制度で申告(4月末期限)、4月1日宿泊分から新制度。切り替え月は帳簿を2制度で分けて管理する |
| 2027年5月末 | 東京都:新制度初回(4月分)の申告納入期限 | 課税標準額ベースの初回申告。交付金の計算も新制度分から変わる |
| 2027年6月1日 | 大分県 宿泊税 導入(予定) | 県内施設は4区分の判定と特別徴収を開始。県の公式告示で施行期日を再確認する |
出典:各自治体の公表資料よりホテルバンク編集部作成(2026年10月15日時点。予定事項は変更の可能性あり)
まとめ
2026年11月のニセコ町から2027年6月の大分県まで、宿泊税の改定・新設が4自治体で続く。定率化の分岐点は東京都で1人1泊1万3千円、ニセコ町では帯ごとに1万円・2万3千円・5万円と階段状に現れ、長崎市は6千〜2万円の帯の税額が上がり、大分県は4区分の新設になる。東京都の客室ストック169,487室(N=1,114施設)のうち増税側の帯にあるのは2名1室換算で22.8%、1名1室換算で69.3%と幅があり、シティホテルと渋谷・港・中央・新宿の各区に集中する。実務では課税標準の内訳分離、1人換算の人数確定、100円未満切捨て後の3%計算、帳簿の7年保存が新しい論点で、予定事項を含めた期日から逆算すると、2026年内にシステムと表示、2027年1〜3月に申告方式と帳簿を整えるのが現実的な順序になる。
よくある質問
Q. 東京都の宿泊税は2027年4月からいくらになりますか。
A. 1人1泊の宿泊料金(素泊まり・消費税抜き)が1万3千円未満なら非課税、1万3千円以上なら宿泊料金の3%です。課税標準額は100円未満を切り捨てるため、1万3千円で390円、2万円で600円、5万円で1,500円になります。
Q. 2名1室で泊まる場合の判定はどうなりますか。
A. 1室の素泊まり料金を宿泊人数で割った1人あたりの金額で判定します。1室2万6千円に2名で泊まる場合は1人1万3千円となり課税対象です。食事料金や消費税は宿泊料金から除いて計算します。
Q. 大分県の宿泊税はいつから始まりますか。
A. 総務大臣の同意は2026年9月30日に得られており、知事は2027年6月1日からの導入を表明したと報じられています。総務省の同意文書上は「令和9年1月以降(予定)」の表記のままのため、県の公式な告示で施行期日を確認してください。
Q. ニセコ町の3%には北海道の宿泊税が含まれますか。
A. 含まれます。2026年11月1日以降は宿泊料金の3%が宿泊税の総額で、そのうち北海道宿泊税分(2万円未満100円、2万〜5万円未満200円、5万円以上500円)を差し引いた額がニセコ町の宿泊税になります。
関連記事
- 東京の宿泊税が2027年4月1日から3%定率へ — 免税1.3万円ラインと大阪の階層制を実勢単価で検証
- 宿泊税 全国一覧2026 — 62自治体の税額・施行日と実勢単価への負担率
- 沖縄県の宿泊税2027 — 税率・上限と準備
- ホテルのADRとは — 客室売上÷販売客室数|掲載価格との差と2026年の業態別水準
- 宿泊税、鎌倉300円・岡山/倉敷200円が9月議会へ — 実効負担率と全国65自治体一覧
- 宿泊税の実効税率、那須町1.05%・盛岡市3.65%|10月1日開始2自治体を実勢ADRで逆算
- 大分県ホテル投資マップ2026 — 由布院2.3万円・別府1.5万円・大分市7千円、18市町村の単価階層と供給量
- 長崎のホテル相場2026 — 20市町の推定成約ADRを3層で比較、離島は口コミ4.29で県内最高
参考資料・出典一覧
■ データソース
制度情報は総務省の同意文書と東京都・ニセコ町・北海道・長崎市の条例・公表資料、大分県の施行日は報道(2026年10月15日時点)。単価はメトロエンジンリサーチの推定成約ADRで、東京都はビジネス・シティ・旅館・リゾート・カプセルの5業態のうち2025年10月〜2026年9月の12ヶ月中6ヶ月以上が確定した1,114施設・169,487室、大分県・長崎市・ニセコ町は同期間の月次中央値を用いた。
■ 試算前提
施設ごとの12ヶ月平均ADR(1室・2名利用・税抜相当)を宿泊人数で割って1人1泊換算し、東京都の改正後は課税標準額を100円未満切捨てたうえで3%、現行は1万円以上1万5千円未満100円・1万5千円以上200円で税額を算出した。客室シェアは客室数で加重。税負担総量の比較(約2.7倍)は満室・2名1室・季節変動なしの機械計算、表4の感度はADRの一律±10%と1室平均1.0〜2.0名の組み合わせである。
■ 限界・留意点
推定成約ADRは室料ベースの推定値で、施設ごとの課税標準(素泊まり・消費税抜き・1人1泊)とは一致しない場合がある。1名利用時の室料は2名利用時より低いことが多く、1名換算は増税側シェアの上限寄りの目安である。区の帰属は住所表記に基づく。長崎市・大分県の施行日は予定であり、各自治体の告示で確定する。
■ 一次資料(条例・総務大臣同意・自治体公表)
- 総務省「大分県『宿泊税』の新設」(令和8年9月30日)
- 総務省「長崎県長崎市『宿泊税』の変更」(令和8年9月30日)
- 東京都「宿泊税に係る総務大臣の同意及び施行日について」(令和8年6月30日)
- 東京都主税局「宿泊税の見直し」/東京都宿泊税条例 新旧対照表
- 東京都主税局「宿泊税に関するQ&A(一般)」/同(宿泊事業者向け)/同(旅行業関係者向け)
- 東京都主税局「宿泊税の使途」(令和8年度 充当額81億円)
- ニセコ町「宿泊税制度の変更について」報道発表(令和8年3月27日)/ニセコ町「宿泊税を定率制に変更します」
- 北海道「宿泊税税率一覧」(2026年3月1日時点)/北海道「北海道宿泊税」
- 長崎市「宿泊税の概要」(令和9年4月1日宿泊分からの税率を併記)
■ 報道
- 日本経済新聞「東京都の宿泊税、総務相が同意 27年4月から3%の定率制に」(2026年6月30日)
- TOSテレビ大分「『宿泊税』2027年6月1日から導入へ 1人1泊あたり100円から2000円徴収 大分」(2026年10月6日)
- 日本経済新聞「大分県の宿泊税条例が成立、100〜2000円 27年1月にも導入」(2026年6月26日)
- NBC長崎放送「長崎市の宿泊税率が2027年4月から変更へ 宿泊税収は年間約4億円から約8.4億円に増える見通し」(配信元ページは掲載終了)
- 北海道新聞「ニセコ町宿泊税 総務相、定率制への変更に同意」
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(東京都 N=1,114施設・169,487室、大分県・長崎市・ニセコ町の月次中央値、2025年10月〜2026年9月)
※本稿の制度情報は2026年10月15日時点の公表資料に基づく。大分県の施行日・長崎市の施行日は予定であり、各自治体の告示・条例で確定する。税額の試算は条例の定める計算方法に基づく編集部の計算で、個別の課税判断は所管の自治体に確認されたい。