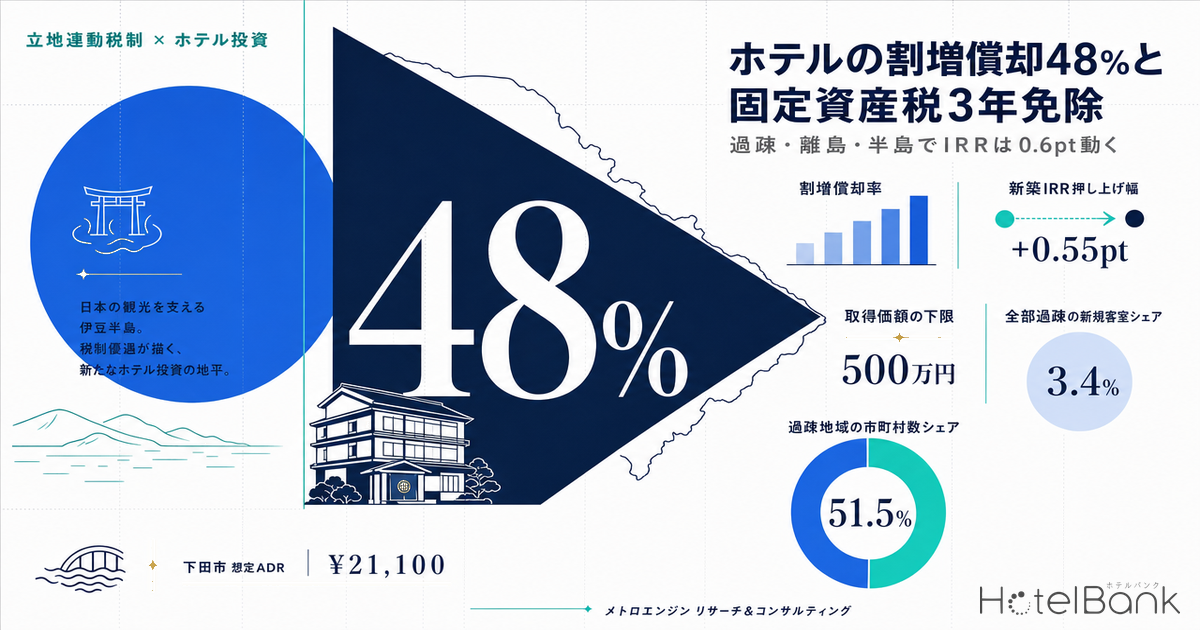
ホテル用地を探すとき、地価・容積率・駅距離は必ず見る。だがその市町村が「過疎地域」「離島振興対策実施地域」「半島振興対策実施地域」のいずれに指定されているかを最初に確認する投資家は、まだ多くない。指定されていれば、建物への投資額に対して普通償却限度額の48%を5年間上乗せして償却でき(割増償却)、固定資産税は3年間ゼロ、不動産取得税もゼロになる余地がある。しかも取得価額の下限は、資本金5,000万円以下の法人・個人なら500万円からだ。
本稿は、この「立地に紐づく税制優遇」がホテルの投資利回りを実際にどれだけ動かすのかを、制度の一次資料と当社の宿泊需給実測データの両方から定量化する。
既刊記事との線引き
- 本サイトではこれまで、ホテルの固定資産税を1室あたりいくらの全国一律にかかる保有コストとして扱ってきた。本稿はその逆側 — 同じ税が、指定地域では条例で免除されるという話である。
- ホテル取得の諸費用は価格の7.1%で扱ったのは取得時の一度きりのコスト。本稿が扱う割増償却・課税免除は開業後の複数年にわたって効く。
- 観光庁の補助事業や省力化投資補助金は外から入ってくる金(補助金)。本稿は出ていく金が出ていかなくなる(税)という別の経路を扱う。両者は併用可能だが、補助金を使って設備を取得した場合、補助金相当額を差し引いた金額が税制の対象となる。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格=OTA上の全プラン平均(2名1室・1室あたり・税込)。推定成約ADRとは基準が異なるため、両者を混ぜて比較しません。
- 推定稼働率(OTA掲載在庫ベース)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。マクロの実稼働率は観光庁「宿泊旅行統計調査」を併記します。
- IRR=10年保有・無借入(アンレバード)前提のプロジェクトIRR。金利・調達条件は本稿の分析軸ではないため、資本構成の影響を排して制度の効き幅のみを取り出しています。
- データ出典=メトロエンジンリサーチ&コンサルティング(宿泊需給)/国土交通省・総務省・観光庁(制度・統計)。
結論を先に置く。制度の効き幅は、新築でIRR+0.55〜0.73pt、改修で+0.62pt。正味現在価値(割引率5%)では新築で6,600万〜8,600万円、これは想定敷地の土地取得費に匹敵する規模(下田市ケースでは土地取得費6,160万円に対し107%)である。一方で、この幅は「需要が届かない立地を成立させる」ほどの力はない。実際、全部過疎に指定された713市町村(全市町村の41.5%)に立地した2019〜2025年の新規客室(20室以上)は、全国の3.4%にとどまる。制度が最も効くのは、需要が実測できる過疎エリアでの既存ストックの改修である。以下、順に検証する。
- — 過疎・離島・半島の指定地域では建物を普通償却限度額の48%・5年間割増償却でき、固定資産税は3年間、不動産取得税は全額が課税免除になりうる。
- — 効き幅は新築40室でIRR +0.55〜0.73pt、NPV(割引率5%)で6,600万〜8,600万円。下田市ケースでは想定敷地の土地取得費の107%に相当する。
- — ただし立地の需要差は覆せない。全部過疎713市町村(全市町村の41.5%)に立地した2019〜2025年の新規客室は全国の3.4%にとどまる。
- — 「過疎=需要が弱い」は成り立たない。全部過疎97市町村の推定成約ADR中央値は¥12,300で、非該当222市区町村を30.1%上回る。
- — 制度が最も効くのは改修。取得価額500万円から適用でき、下田市の既存30室改修ケースではIRRが7.94%→8.57%と成立圏の内側で底上げされる。
制度の全体像 — 3つの法律が同じ「割増償却48%」を用意している
宿泊施設に効く立地連動の税制優遇は、大きく4本の法律から出ている。過疎地域の持続的発展の支援に関する特別措置法(令和3年法律第19号。以下「過疎法」)、離島振興法、半島振興法、そして奄美群島振興開発特別措置法である。いずれも国税(所得税・法人税)側では租税特別措置法第12条第4項(所得税)・第45条第3項(法人税)に接続し、同じ割増償却の枠組みを使う。
対象業種に旅館業が明記されている点が重要だ。ここでいう旅館業とは旅館業法第2条に定めるホテル営業・旅館営業・簡易宿所営業を指し、下宿営業と風俗関連営業は除かれる(長野県・湯梨浜町の公表資料)。対象資産は機械・装置、建物およびその附属設備、構築物で、建物については新築だけでなく増築・改築・修繕・模様替のための工事による取得または建設を含む。つまり既存旅館のリノベーションが正面から対象になる。
| 制度 | 根拠 | 国税(割増償却) | 地方税 | 備考 |
|---|---|---|---|---|
| 過疎税制 | 過疎法第23条(国税)・第24条(地方税)/租税特別措置法第12条第4項・第45条第3項 | 建物・附属設備・構築物:普通償却限度額の48% 機械・装置:同32% 供用から5年間 |
市町村条例で固定資産税を3年間課税免除、道府県条例で事業税(3年間)・不動産取得税を課税免除。自治体の減収分は75%を普通交付税で補填 | 国税の適用期限は令和9年3月31日。過疎法自体は令和13年3月31日までの時限立法 |
| 離島税制 | 離島振興法第4条に基づく離島振興計画の「産業振興促進事項」記載区域 | 同上(48%/32%・5年間) | 自治体により固定資産税の3年間課税免除等 | 過疎地域持続的発展市町村計画で産業振興促進事項に記載された区域は対象外(過疎税制が優先) |
| 半島税制 | 半島振興法第9条の2に基づく産業振興促進計画の区域 | 同上(48%/32%・5年間) | 不均一課税の例が多い。固定資産税を3年度に限り初年度0.14%・2年度0.35%・3年度0.70%とする条例例(国土交通省パンフレット) | 令和5年度から、半島税制と過疎税制の対象地域が重複する地域は過疎税制を適用 |
| 奄美群島 | 奄美群島振興開発特別措置法 | 国土交通省は「奄美群島においては、過疎地域を対象とした税制措置等が活用可能」と案内している | 令和6年4月1日時点の同省案内 | |
取得価額の要件は事業者の資本金規模で3段階に分かれる。過疎税制の場合、資本金5,000万円以下(個人を含む)なら500万円以上、5,000万円超1億円以下なら1,000万円以上、1億円超なら2,000万円以上。資本金5,000万円を超える場合は新設・増設に限られる(湯梨浜町・京丹後市の公表資料)。半島・離島税制では区分の切り方がやや異なり、資本金1,000万円以下で500万円以上、1,000万円超5,000万円以下で1,000万円以上、5,000万円超で2,000万円以上の新増設となる(国土交通省「半島、離島における工業用機械等に係る割増償却制度」)。
| 資本金規模 | 取得価額の下限 | 対象となる取得等 |
|---|---|---|
| 個人 / 資本金5,000万円以下 | 500万円以上 | 取得・製作・建設、建物は改修(増築・改築・修繕・模様替)を含む |
| 資本金5,000万円超 1億円以下 | 1,000万円以上 | 新設・増設に限る |
| 資本金1億円超 | 2,000万円以上 | 新設・増設に限る |
手続きは2段階だ。まず市町村に確認申請書を提出し、当該設備投資が「過疎地域持続的発展市町村計画」の産業振興促進事項に適合している旨の確認書の交付を受ける。次に、その確認書を添付して税務署に申告する(観音寺市・湯梨浜町の案内)。地方税側は道府県・市町村への課税免除申請が別途必要になる。市町村が計画に産業振興促進事項を定めていなければ、その市町村が過疎地域であっても国税の優遇は使えない点は要注意である。
割増償却は何をしているのか — 償却費が5年間で8,250万円前倒しになる
割増償却は減税ではなく課税の繰り延べである。総額の償却費は変わらず、前倒しされるだけだ。しかし開業直後のキャッシュフローが最も苦しいホテル開発では、この前倒しが投資利回りに効く。
後述の試算で用いる建物取得価額13億2,300万円(RC造・延床2,000㎡)を例に取る。鉄筋コンクリート造・旅館用の法定耐用年数39年、定額法の償却率0.026を適用すると、普通償却限度額は年3,440万円。ここに48%を上乗せすると年5,090万円となり、差額1,650万円が5年間、合計8,250万円の追加損金として計上できる。
もっとも、投資判断に本当に効くのは繰り延べではない側 — 固定資産税と不動産取得税の課税免除のほうである。こちらは繰り延べではなく純粋な減免で、取り戻されない。後述の下田市ケースでは、固定資産税の3年間免除だけで累計3,700万円、不動産取得税の免除で3,240万円が浮く。
指定エリアは国土の63% — それでも新規客室の3.4%しか来ていない
過疎地域は885市町村。総務省「令和5年度版 過疎対策の現況(概要版)」によれば、これは全国1,719市町村の51.5%にあたり、面積では国土の63.1%を占める。一方で人口は全国の9.3%にすぎない。内訳は全部過疎713、一部過疎158、みなし過疎14である(総務省「過疎地域市町村等一覧」令和4年4月1日現在。令和2年・令和7年国勢調査の結果に応じて追加公示が行われるため、最新の指定状況は各市町村への確認が必要)。
では、これだけ広い優遇対象エリアに、ホテルの新規供給は来ているのか。当社データベースで2019〜2025年に開業が確認できた20室以上の宿泊施設を、この市町村区分に突き合わせた。
| 区分 | 市町村数 | 市町村数シェア | 新規施設数 | 新規客室数 | 客室シェア |
|---|---|---|---|---|---|
| 全部過疎 | 713 | 41.5% | 236 | 13,203 | 3.4% |
| 一部過疎 | 158 | 9.2% | 270 | 23,491 | 6.0% |
| みなし過疎 | 14 | 0.8% | 60 | 4,445 | 1.1% |
| 過疎関係 計 | 885 | 51.5% | 566 | 41,139 | 10.4% |
| 非該当 | 834 | 48.5% | 3,144 | 352,876 | 89.6% |
市町村数では51.5%を占める過疎関係市町村に、新規客室の10.4%しか立地していない。とりわけ全部過疎713市町村(全体の41.5%)で3.4%という数字は、税制優遇が供給を呼び込む力の限界をそのまま示している。一部過疎の6.0%が全部過疎を上回るのは、一部過疎市町村には市街地を持つ市が多く含まれ、その市街地側(=過疎区域外)に開業が集中しているためと考えられる。
「過疎=需要が弱い」は成り立たない — 全部過疎97市町村の推定成約ADRは非該当を30%上回る
供給が来ていないことと、需要が弱いことは同じではない。当社の推定成約ADRを市区町村単位で12ヶ月平均(2025年8月〜2026年7月)し、過疎区分別に中央値を取ると、意外な絵が出る。
| 区分 | 対象市区町村数 | 推定成約ADR中央値 | 対非該当 |
|---|---|---|---|
| 全部過疎 | 97 | ¥12,300 | +30.1% |
| みなし過疎 | 7 | ¥9,800 | +4.0% |
| 一部過疎 | 76 | ¥8,700 | -7.3% |
| 非該当 | 222 | ¥9,400 | — |
全部過疎に指定された97市町村(推定成約ADRが12ヶ月そろい、月次の対象施設数が10施設以上)の中央値は¥12,300で、非該当222市区町村の¥9,400を30.1%上回る。過疎地域には温泉地・リゾート地が多く含まれる一方、非該当側には地方都市のビジネスホテル集積が多く含まれるためだ。単価水準で見る限り、過疎指定は「需要が弱い」ことの代理指標にはならない。
上位を個別に見ると、税制優遇と需要が両立するエリアが具体的に浮かび上がる。
| 順位 | 市町村 | 過疎区分 | 推定成約ADR | 対象施設数 | 過疎とみなされる区域(旧市町村) |
|---|---|---|---|---|---|
| 1 | 福井県 越前町 | 一部過疎 | ¥31,600 | 19 | 旧越前町 |
| 2 | 熊本県 南小国町 | 全部過疎 | ¥29,500 | 44 | 町全域 |
| 3 | 京都府 京丹後市 | 全部過疎 | ¥27,800 | 80 | 市全域 |
| 4 | 熊本県 南阿蘇村 | 全部過疎 | ¥25,700 | 15 | 村全域 |
| 5 | 広島県 廿日市市 | 一部過疎 | ¥24,700 | 35 | 旧吉和村・旧宮島町・旧佐伯町 |
| 6 | 大分県 由布市 | 一部過疎 | ¥23,800 | 136 | 旧庄内町のみ |
| 7 | 長野県 阿智村 | 一部過疎 | ¥22,400 | 19 | 旧清内路村・旧浪合村 |
| 8 | 千葉県 鴨川市 | 一部過疎 | ¥22,300 | 31 | 旧天津小湊町のみ |
| 9 | 静岡県 伊豆市 | 全部過疎 | ¥22,000 | 64 | 市全域 |
| 10 | 福井県 あわら市 | 一部過疎 | ¥21,400 | 22 | 旧芦原町 |
| 11 | 京都府 宮津市 | 全部過疎 | ¥21,200 | 30 | 市全域 |
| 12 | 静岡県 西伊豆町 | 全部過疎 | ¥21,000 | 10 | 町全域 |
| 13 | 熊本県 玉名市 | 一部過疎 | ¥20,900 | 11 | 旧天水町のみ |
| 14 | 千葉県 大多喜町 | 全部過疎 | ¥20,700 | 10 | 町全域 |
| 15 | 秋田県 男鹿市 | 全部過疎 | ¥20,600 | 12 | 市全域 |
ここで最も実務的な注意点が「一部過疎」である。一部過疎市町村では、平成の合併前の旧市町村の区域だけが過疎地域とみなされる。上位15のうち7市町村が一部過疎で、しかも観光需要の中心地が区域に入るかどうかで結論が正反対になる。
| 市 | 過疎とみなされる区域 | 主要宿泊地の位置づけ |
|---|---|---|
| 福井県 あわら市 | 旧芦原町 | 芦原温泉は旧芦原町の区域に位置する |
| 広島県 廿日市市 | 旧吉和村・旧宮島町・旧佐伯町 | 宮島は旧宮島町の区域に位置する。一方、JR宮島口駅周辺(旧廿日市市)は区域外 |
| 石川県 加賀市 | 旧山中町 | 山中温泉は区域内。山代温泉・片山津温泉(旧加賀市)は区域外 |
| 大分県 由布市 | 旧庄内町 | 由布院温泉(旧湯布院町)は区域外 |
| 千葉県 鴨川市 | 旧天津小湊町 | 鴨川市街地(旧鴨川市)は区域外 |
伊豆半島という自然実験 — 同じ半島の温泉地が3つの制度層に分かれている
制度の効き幅を検証するのに、伊豆半島ほど条件の揃った場所はない。同じ半島の同じ温泉市場でありながら、市町によって適用制度が3層に分かれるからだ。
- 過疎税制層:下田市・伊豆市・西伊豆町・南伊豆町・松崎町・河津町の6市町は全部過疎に指定されている(総務省一覧、令和4年4月1日現在)。これらは半島振興対策実施地域でもあるが、令和5年度以降は重複地域に過疎税制が適用される。
- 半島税制層:東伊豆町は過疎地域一覧に記載がなく、国土交通省の「半島振興法に基づく産業振興促進計画を策定する地区として関係大臣が認定した地区一覧」(令和7年7月1日現在)に伊豆中南部地域として計画期間 令和7年7月1日〜令和12年3月31日で掲載されている。
- 非該当層:熱海市・伊東市は過疎地域一覧にも、上記の半島地区一覧にも記載がない。
| 商業地域 | 建蔽80%/容積400% |
| 近隣商業地域 | 建蔽80%/容積200〜300% |
| 第二種住居地域 | 建蔽60%/容積200% |
| 商業地域 | 建蔽80%/容積400〜500% |
| 近隣商業地域 | 建蔽80%/容積300〜400% |
| 第二種中高層住居専用 | 建蔽40〜60%/容積200% |
需給の実測値を並べると、制度層と単価水準は必ずしも一致しない。過疎税制層の伊豆市(¥22,000)は非該当層の伊東市(¥20,700)を上回り、半島税制層の東伊豆町(¥20,900)とほぼ同水準である。一方、同じ過疎税制層でも下田市は¥15,100で、市場内の幅は大きい。この市場に足元でどんな供給が入っているかは、静岡県に2026年開業67施設 — 伊豆・熱海に積み上がる小箱供給と、高単価帯への新規参入で業態別に整理している。
| 市町 | 適用制度層 | 推定成約ADR (12ヶ月平均) | 掲載価格 (全プラン平均) | 推定稼働率 (2026年4-5月) | OTA掲載 施設数 | OTA掲載 客室数 | ADR対象 施設数 |
|---|---|---|---|---|---|---|---|
| 熱海市 | 非該当 | ¥24,600 | ¥50,400 | 82.8% | 150 | 4,956 | 102 |
| 伊豆市 | 過疎税制 | ¥22,000 | ¥40,700 | 78.4% | 78 | 1,949 | 64 |
| 西伊豆町 | 過疎税制 | ¥21,000 | ¥30,500 | 81.2% | 23 | 508 | 10 |
| 東伊豆町 | 半島税制 | ¥20,900 | ¥40,200 | 72.2% | 58 | 1,612 | 47 |
| 伊東市 | 非該当 | ¥20,700 | ¥38,700 | 74.2% | 257 | 4,278 | 124 |
| 河津町 | 過疎税制 | ¥19,800 | ¥33,600 | 73.4% | 39 | 546 | 26 |
| 南伊豆町 | 過疎税制 | ¥18,900 | ¥27,100 | 74.2% | 38 | 471 | 11 |
| 松崎町 | 過疎税制 | ¥16,700 | ¥25,500 | 75.8% | 24 | 309 | 10 |
| 下田市 | 過疎税制 | ¥15,100 | ¥23,100 | 72.3% | 107 | 1,765 | 50 |
マクロの実稼働率も確認しておく。観光庁「宿泊旅行統計調査」2026年5月・第2次速報によれば、静岡県の客室稼働率は全体55.1%(前年同月差-0.5pt)、旅館45.3%、リゾートホテル57.4%、ビジネスホテル70.6%である。当社の推定稼働率がこれより高く出るのは、OTAに在庫を出している施設の、OTAに出した在庫だけを分母にしているためであり、施設全体の実稼働率とは基準が異なる。後述の試算では観光庁側の水準を前提に置く。
地価は逆に動いている — 熱海の商業地は5年で+77%、下田は-9%
制度の効き幅を評価するには、税制以外の投資コストがどう動いているかを見る必要がある。国土交通省 不動産情報ライブラリから、伊豆半島の地価公示標準地を同一地点で追跡した。
熱海市銀座町の標準地(商業地域・容積500%)は、令和3年の¥155,000/㎡から令和8年の¥275,000/㎡へ5年で+77.4%、直近年は前年比+14.6%で上昇を続けている。同市和田浜南町(商業地域・容積400%)も¥100,000→¥111,000(+11.0%、直近+2.8%)。一方、下田市二丁目の標準地(商業地域・容積400%)は¥67,600→¥61,600で-8.9%、直近も前年比-1.1%と下落基調にある。
つまり伊豆半島では、税制優遇のない側で土地取得コストが急速に上がり、税制優遇のある側で下がっている。この地価の逆行こそ、制度の効き幅を評価する際の重要な文脈になる。
開発シナリオ試算 — 新築40室で、優遇はIRRを0.55pt動かす
ここからが本題である。同一スペックのホテルを、下田市(過疎税制層)と熱海市(非該当層)にそれぞれ想定し、税制優遇の有無でIRRとNPVがどれだけ動くかを試算する。熱海市については、制度の効き幅だけを取り出すため「仮に指定エリアだったら」という反実仮想ケースも並べる(実際には熱海市は指定されていない)。
■ 試算前提
- 施設スペック:40室、延床2,000㎡(605坪)、RC造。敷地1,000㎡・商業地域(建蔽80%/容積400%)を想定。容積400%の上限延床4,000㎡に対し2,000㎡なので余裕がある。
- 建設費(2段階試算):〔第1段階・2025年実績ベース〕RC造 坪単価202.6万円(国土交通省 建築着工統計に基づく2025年版集計)× 605坪=12億2,600万円。〔第2段階・建設期間インフレ織込み〕2026年着工・2028年開業を想定し、施工期間の中間点(2027年年央)まで年率で複利。Turner & Townsend の建設コスト上昇予測(2026年+5.3%、2027年+5.0%)を適用して13億2,300万円(1室あたり3,307万円)。
- FF&E:1室250万円 × 40室=1億円。
- 土地:令和8年地価公示(2026年1月1日時点、国土交通省 不動産情報ライブラリ)の商業地・容積400%の標準地単価 × 1,000㎡。下田市 ¥61,600/㎡=6,160万円、熱海市(和田浜南町)¥111,000/㎡=1億1,100万円。
- ADR:当社の推定成約ADRのエリア中央値12ヶ月平均(2025年8月〜2026年7月)に、新規開業アッパーミドルのポジショニングとして+40%を上乗せ。下田市 ¥15,100→¥21,100、熱海市 ¥24,600→¥34,500。この+40%は前提値であり、感度分析でADR-10%のケースを併記する。
- 稼働率:65%。観光庁「宿泊旅行統計調査」2026年5月・第2次速報の静岡県リゾートホテル 57.4%を上回る、新規開業施設としての想定値。感度分析で-5ptを併記。
- 収益構造:客室売上=40室×365日×稼働率×ADR。付帯収入は客室売上の15%。GOP率30%(リゾート業態の目安20〜40%の中位。インヴィンシブル投資法人が開示するMHM運営91物件のGOP実績38.9%〈2024年12月期〉は稼働安定期の既存物件であるため、新規開業の保守値として30%を採用)。FF&E積立は総売上の3%。
- 税:法人税・地方法人税・住民税を課税所得の24.0%、法人事業税(所得割)・特別法人事業税を9.6%として簡易計算(合計実効負担33.6%)。建物は耐用年数39年・定額法(償却率0.026)、FF&Eは6年定額。固定資産税は税率1.4%、家屋の課税標準を建築費の60%、土地の課税標準を公示価格の70%とし、家屋は年2%の経年減価、償却資産は年25%の逓減で概算。不動産取得税は家屋4%・土地は評価額の1/2に3%。
- 出口:10年保有・無借入。11年目NOIをキャップレート6.0%で還元し、売却費用3%を控除。
- 優遇ケースの内容:①建物・附属設備の割増償却(普通償却限度額の48%を5年間)、②固定資産税の3年間課税免除(家屋・償却資産・土地)、③不動産取得税の課税免除、④事業税の3年間課税免除。いずれも市町村計画への適合確認および条例の適用を前提とする。
- 本試算は簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
| 項目 | 下田市 優遇なし | 下田市 優遇あり 実在 | 熱海市 優遇なし 実在 | 熱海市 (仮に指定) |
|---|---|---|---|---|
| 土地 | 0.62億円 | 0.62億円 | 1.11億円 | 1.11億円 |
| 建物(インフレ後) | 13.23億円 | 13.23億円 | 13.23億円 | 13.23億円 |
| FF&E | 1.00億円 | 1.00億円 | 1.00億円 | 1.00億円 |
| 不動産取得税 | 0.32億円 | 0 | 0.33億円 | 0 |
| 総投資額 | 15.17億円 | 14.85億円 | 15.67億円 | 15.34億円 |
| 想定ADR | ¥21,100 | ¥21,100 | ¥34,500 | ¥34,500 |
| 年間総売上 | 2.30億円 | 2.30億円 | 3.77億円 | 3.77億円 |
| 初年度NOI | 4,940万円 | 6,220万円 | 8,840万円 | 1億170万円 |
| 初年度NOI利回り | 3.26% | 4.19% | 5.64% | 6.63% |
| IRR(10年・無借入) | -1.51% | -0.95% | 4.38% | 5.11% |
| NPV(割引率5%) | -6.18億円 | -5.52億円 | -0.73億円 | +0.13億円 |
| 優遇によるΔIRR | +0.55pt(NPV +6,600万円) | +0.73pt(NPV +8,600万円) | ||
読み取れることは3つある。
第一に、優遇の効き幅は+0.55〜0.73ptで安定している。下田市ケースでNPV(割引率5%)は6,600万円増える。これは想定敷地の土地取得費6,160万円の107%相当にあたり、土地代をまるごと賄える規模である。別の換算をすれば、ADRを+6.8%引き上げるのと同じ、あるいは稼働率を+4.4pt引き上げるのと同じ経済価値である。ホテル運営の実務感覚に置き換えると、決して小さくない。
第二に、その幅は立地の需要差を覆さない。下田市は優遇を全部使ってもIRRは-0.95%で、熱海市の優遇なし4.38%に遠く及ばない。推定成約ADRの差(¥15,100 vs ¥24,600、63%差)が支配的だからだ。表3で見た「全部過疎713市町村に新規客室の3.4%しか来ていない」という事実は、この計算と整合する。税制優遇は、需要が届かない立地を成立させる装置ではない。
第三に、皮肉なことに効き幅は需要が強いほど大きい。熱海市ケースの+0.73ptが下田市ケースの+0.55ptを上回るのは、事業税の課税免除が課税所得の発生を前提とするためだ。制度は条件不利地域を対象に設計されているが、効き幅そのものは収益力に比例する。この非対称性が、制度が供給を動かしきれていない一因と考えられる。
| ケース | 下田市 優遇なし | 下田市 優遇あり | Δ | 熱海市 優遇なし | 熱海市 (仮に指定) | Δ |
|---|---|---|---|---|---|---|
| ベースケース | -1.51% | -0.95% | +0.55pt | 4.38% | 5.11% | +0.73pt |
| ADR -10% | -2.92% | -2.37% | +0.55pt | 2.99% | 3.70% | +0.71pt |
| 稼働率 -5pt | -2.58% | -2.03% | +0.55pt | 3.32% | 4.03% | +0.72pt |
| 建設費 +10% | -2.66% | -2.11% | +0.55pt | 3.27% | 3.99% | +0.72pt |
| ADR-10% かつ 稼働率-5pt | -3.99% | -3.45% | +0.54pt | 1.94% | 2.64% | +0.70pt |
感度分析で注目すべきは、Δ(優遇の効き幅)が需要ストレス下でもほとんど変わらない点である。ADRが10%下がっても稼働率が5pt落ちても、下田市ケースのΔは+0.54〜0.55ptで動かない。税制優遇は市場リスクに対して独立した、確度の高いリターン源だといえる。ただし絶対水準を押し上げる力は限定的である。
制度が本当に効くのは改修 — 取得価額500万円から、IRRは7.94%→8.57%
ここまでの試算は新築を前提にした。だが割増償却も課税免除も、建物の改修(増築・改築・修繕・模様替)を明示的に対象に含む。しかも資本金5,000万円以下の法人・個人なら取得価額500万円以上から適用される。客室10室分の水回り更新でも届く水準である。
過疎地域には老朽化した既存宿泊ストックが厚く存在する。表7で見たとおり、下田市だけでもOTA掲載ベースで107施設・1,765室がある。新築のIRRが成立しない市場でも、取得価格が下がった既存施設を買って直すバリューアッドなら話は変わる。改修と建替えのどちらを選ぶかという手前の論点については、旧耐震ホテル23.6万室・全客室の19.1% — 改修か建替えか、588棟の分岐点が棟数ベースで分岐点を検証している。
■ 試算前提(改修シナリオ・下田市)
- 取得:既存30室の旅館を想定。土地1,500㎡を令和8年地価公示 商業地単価(¥61,600/㎡)の45%水準で評価して4,160万円、建物1億8,000万円、計2億2,160万円(1室あたり739万円)。
- 改修capex:3億円(1室あたり1,000万円のフルリノベーション)。建物として資産計上し、耐用年数20年・定額法で償却。
- FF&E:1室200万円 × 30室=6,000万円。
- ADR・稼働率:改修後に下田市の推定成約ADR中央値(¥15,100)の+40%=¥21,100、稼働率65%(前提値。観光庁「宿泊旅行統計調査」2026年5月・第2次速報の静岡県リゾートホテル57.4%を上回る新規稼働想定。感度分析で-5ptを併記)。新築シナリオと同一の前提。
- 税・出口:新築シナリオと同一。固定資産税の家屋課税標準は、既存建物評価を取得価額の50%、改修分を60%として概算。不動産取得税は既存建物の取得分に課税。
- 優遇の適用要件:改修工事の取得価額が資本金規模に応じた下限(5,000万円以下なら500万円)以上であること、および市町村計画の産業振興促進事項への適合確認を受けることを前提とする。
| 項目 | 優遇なし | 優遇あり | 差 |
|---|---|---|---|
| 取得(土地+建物) | 2.22億円 | 2.22億円 | — |
| 改修capex | 3.00億円 | 3.00億円 | — |
| FF&E | 0.60億円 | 0.60億円 | — |
| 不動産取得税 | 0.04億円 | 0 | -400万円 |
| 総投資額 | 5.86億円 | 5.82億円 | -400万円 |
| 年間総売上 | 1.73億円 | 1.73億円 | — |
| 初年度NOI | 4,180万円 | 4,660万円 | +480万円 |
| 初年度NOI利回り | 7.14% | 8.02% | +0.88pt |
| IRR(10年・無借入) | 7.94% | 8.57% | +0.62pt |
| NPV(割引率5%) | +1.41億円 | +1.68億円 | +2,700万円 |
| ケース | 優遇なし | 優遇あり | Δ |
|---|---|---|---|
| ベースケース | 7.94% | 8.57% | +0.62pt |
| ADR -10% | 6.53% | 7.02% | +0.49pt |
| 稼働率 -5pt | 6.87% | 7.39% | +0.53pt |
| ADR-10% かつ 稼働率-5pt | 5.47% | 5.87% | +0.39pt |
改修シナリオのIRRは、優遇なしでも7.94%と成立圏に入る。新築の-1.51%との差を生んでいるのは、総投資額が5.86億円と新築15.17億円の39%に収まる一方、売上は1.73億円と新築2.30億円の75%を確保できる点だ。初年度NOI利回りは7.14%で、出口キャップレート6.0%を上回る。
ここに税制優遇を乗せると8.57%まで上がる。効き幅+0.62ptは、ADRを+3.8%引き上げるのと同じ経済価値である。新築ケースの+6.8%相当より小さいのは、償却対象の建物投資額が小さいためだが、絶対水準が成立圏にあるかどうかで意味が変わる。7.94%を8.57%にする0.62ptと、-1.51%を-0.95%にする0.55ptは、投資判断における重みがまったく違う。
| 想定ADR\稼働率 | 55% | 60% | 65% | 70% | 75% |
|---|---|---|---|---|---|
| ¥18,000 | 5.78% | 6.31% | 6.84% | 7.36% | 7.89% |
| ¥19,500 | 6.27% | 6.84% | 7.40% | 7.97% | 8.54% |
| ¥21,100 | 6.78% | 7.40% | 8.01% ★ | 8.63% | 9.24% |
| ¥22,700 | 7.29% | 7.96% | 8.62% | 9.28% | 9.95% |
| ¥24,300 | 7.81% | 8.52% | 9.23% | 9.94% | 10.65% |
2軸で見ると、改修シナリオの成立条件がはっきりする。ADRが¥18,000へ15%下振れしても、稼働率が60%を確保できれば初年度NOI利回りは6.31%で出口キャップレート6.0%を上回る。逆に、下振れが単価と稼働の両方に及ぶ(¥18,000 × 55%)と5.78%となり、キャップレート割れに転じる。上振れ側では、ADR ¥24,300・稼働率75%で10.65%に達する。1軸の感度分析(表11)では見えない「単価と稼働のどちらが欠けても成立するが、両方が欠けると成立しない」という構造が、この2軸で確認できる。
効きにくい 需要の薄い立地での新築
優遇を全部使ってもIRRは-0.95%。建設費1室3,307万円に対しADR¥21,100・稼働65%では、税制の+0.55ptでは届かない。全部過疎713市町村に新規客室の3.4%しか来ていない事実と整合する。
効く 需要が実測できる過疎エリアの改修
投資額は新築の39%、売上は75%。IRR 7.94%→8.57%。取得価額500万円から適用でき、建物の修繕・模様替も対象。既存ストックが厚い過疎地域の条件と噛み合う。
効く 高ADR過疎エリアでの再生案件
南小国町¥29,500、京丹後市¥27,800、南阿蘇村¥25,700など、全部過疎でありながら推定成約ADRが高いエリアが存在する。全部過疎97市町村の中央値は非該当を30.1%上回る。
実務上のリスクと確認事項 — 適用期限は国税と条例でズレる
| リスク | 内容 | 確認先 |
|---|---|---|
| 適用期限のズレ | 国税(割増償却)の適用期限は令和9年3月31日(湯梨浜町・岐阜県等の公表資料)。一方、地方税の課税免除は各自治体の条例で期限が定められており、令和8年3月31日としている自治体もある(京丹後市)。国税は使えるが固定資産税の免除は終わっている、という組み合わせが起こりうる。 | 市町村の税務課・企画課、道府県の県税事務所 |
| 市町村計画の記載 | 過疎地域であっても、市町村が「過疎地域持続的発展市町村計画」に産業振興促進事項として当該区域を記載していなければ国税の優遇は適用されない。半島・離島も同様に産業振興促進計画/離島振興計画の記載が前提。 | 市町村の企画担当課(計画本文はほとんどが公開されている) |
| 一部過疎の区域限定 | 一部過疎市町村では、合併前の旧市町村の区域だけが対象。由布市は旧庄内町のみ、鴨川市は旧天津小湊町のみが過疎地域とみなされる区域である(表6)。地番レベルで判定が変わる。 | 総務省「過疎地域市町村等一覧」+市町村 |
| 制度の重複と優先関係 | 令和5年度から、半島税制と過疎税制の対象地域が重複する地域は過疎税制を適用する。離島税制も、過疎地域持続的発展市町村計画で産業振興促進事項に記載された区域は対象外。取得価額要件の区分が制度ごとに異なるため、どちらが適用されるかで下限額が変わる。 | 国土交通省 国土政策局、市町村 |
| 指定の追加・卒業 | 過疎地域は令和2年・令和7年国勢調査の結果に応じて追加公示が行われる。逆に要件を満たさなくなる「卒業」もあり、令和4年4月1日時点で41団体が該当した(経過措置は6〜7年間)。半島の産業振興促進計画にも期間があり、更新の有無で適用可否が変わる。 | 総務省 過疎対策室、国土交通省 |
手続き面では、国税と地方税で申請先も期限も別である。国税は市町村長の確認書を取得したうえで税務署へ申告書とともに提出する。地方税は道府県(事業税・不動産取得税)と市町村(固定資産税)にそれぞれ課税免除申請書を出す。固定資産税の申請期限を「各年度の初日の属する年の1月31日」としている自治体もあり(京丹後市)、初年度だけでなく2年目・3年目も毎年申請が必要になる点は運営段階の実務負担として見込んでおきたい。
まとめ — 税制優遇は「立地選定の決め手」ではなく「再生案件の底上げ」
過疎法・離島振興法・半島振興法に基づく割増償却と課税免除は、宿泊施設の投資利回りをIRRベースで+0.55〜0.73pt押し上げる。この幅はADR換算で+3.8〜6.8%、稼働率換算で+3.6〜4.4ptに相当し、NPV(割引率5%)では新築40室ケースで6,600万〜8,600万円 — 想定敷地の土地取得費に匹敵する規模である。しかもADR-10%・稼働率-5pt・建設費+10%のいずれのストレス下でも効き幅はほぼ変わらない。市場リスクから独立した、数少ない確度の高いリターン源といえる。
一方で、この幅は立地の需要格差を覆さない。伊豆半島の実測では、過疎税制層の下田市(推定成約ADR ¥15,100)は優遇をフルに使っても、非該当層の熱海市(同¥24,600)の優遇なしケースに届かない。全部過疎713市町村(全市町村の41.5%)に、2019〜2025年の新規客室(20室以上)の3.4%しか立地していないという実測値は、この構造をそのまま映している。
したがって実務的な結論はこうなる。税制優遇は立地選定の決め手にはならないが、需要が実測できる指定エリアでの既存ストック再生においては、投資判断の分岐点を動かしうる。全部過疎97市町村の推定成約ADR中央値が非該当の222市区町村を30.1%上回るという事実は、「過疎指定エリア=需要が弱い」という直感が統計的に成り立たないことを示している。南小国町、京丹後市、南阿蘇村、伊豆市、宮津市のように、指定と需要が両立するエリアのリストは、実際に作れる。
用地取得や既存施設の取得を検討する際、その市町村がどの指定を受けているか、市町村計画に産業振興促進事項が記載されているか、条例の適用期限がいつまでか — この3点を、地価や容積率と同じ優先度で確認する価値はある。
あわせて読みたい
- ホテル取得の諸費用は価格の7.1% — 表面利回り6.5%が実質4.65%になる積み上げ試算
- 借地でホテルを建てる事業性 — 9市場で上限地代を逆算、所有比1.38倍の地価に届く
- ホテルのGOPとは — GOP率の平均・目安と計算式、ADR×OCCからの逆算2026
- ホテルのADRとは — 客室売上÷販売客室数|掲載価格との差と2026年の業態別水準
- 源泉は誰のものか — 自家源泉・引湯・集中管理で分かれる旅館取得のバリュエーション
- 静岡県に2026年開業67施設 — 伊豆・熱海に積み上がる小箱供給と、高単価帯への新規参入
- 旧耐震ホテル23.6万室・全客室の19.1% — 改修か建替えか、588棟の分岐点
- 島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差、価格の階層はこうできている
参考資料・出典一覧
■ データソース
制度・指定区分は総務省「過疎地域市町村等一覧」(令和4年4月1日現在)および国土交通省「半島振興法に基づく産業振興促進計画を策定する地区として関係大臣が認定した地区一覧」(令和7年7月1日現在)。宿泊需給はメトロエンジンリサーチ&コンサルティングの推定成約ADR(市区町村別・2025年8月〜2026年7月の12ヶ月平均、月次の対象施設数中央値10施設以上の402市区町村)、推定稼働率(OTA掲載在庫ベース・2026年4月/5月)、新規開業データ(2019〜2025年・20室以上・OTA掲載確認ベース、N=3,710施設・394,015室)。地価・用途地域は国土交通省 不動産情報ライブラリ、建設費は同「建築着工統計調査」、マクロ稼働率は観光庁「宿泊旅行統計調査」(2026年5月・第2次速報)。
■ 試算前提
IRRは10年保有・無借入(アンレバード)のプロジェクトIRRで、出口は11年目NOIをキャップレート6.0%で還元し売却費用3%を控除。法人税等の実効負担は33.6%(法人税・地方法人税・住民税24.0%+事業税・特別法人事業税9.6%)。建物は耐用年数39年(改修分は20年)・定額法、FF&Eは6年定額。固定資産税は税率1.4%、家屋の課税標準を建築費の60%、土地を公示価格の70%として概算。想定ADRは各エリアの推定成約ADR中央値に新規開業アッパーミドルとして+40%を上乗せした前提値。稼働率65%は前提値であり実績値ではない。各シナリオの詳細前提は本文の「試算前提」に記載。
■ 限界・留意点
(1) 本稿の試算は簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディと税理士・自治体への確認が必要。(2) 推定成約ADRはOTA公開価格に業態別補正係数を適用した推定値で、上場ホテルREITの物件別開示との照合(91施設・直近3ヶ月)での誤差中央値は約7%。実際の成約価格・会計数値とは異なる。(3) 推定稼働率はOTA掲載在庫を分母とする推定値で、施設全体の実稼働率とは基準が異なる。(4) 新規開業データはOTA掲載が確認できた施設の集計で、掲載は開業の数ヶ月前から出るため直近年ほど今後増加しうる。(5) 一部過疎市町村では旧市町村の区域のみが対象となるため、施設所在地が過疎区域内にあるとは限らない。(6) 過疎地域の指定は令和2年・令和7年国勢調査の結果に応じて追加公示・卒業があり、地方税の課税免除期限は自治体条例ごとに異なる。(7) 三重県・埼玉県・神奈川県はデータ取得の制約によりADR集計から除外している。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(市区町村別・12ヶ月平均)、推定稼働率(OTA掲載在庫ベース)、新規開業データ(OTA掲載確認ベース)
■ 制度(一次資料)
- e-Gov法令検索「過疎地域の持続的発展の支援に関する特別措置法」(令和3年法律第19号)
- e-Gov法令検索「過疎地域の持続的発展の支援に関する特別措置法第二十四条の地方税の課税免除又は不均一課税に伴う措置が適用される場合等を定める省令」(令和3年総務省令第31号)
- e-Gov法令検索「離島振興法」(昭和28年法律第72号)
- 総務省「過疎地域の持続的発展の支援に関する特別措置法 概要」(PDF)
- 総務省「過疎地域を対象とした税制措置等」
- 国土交通省「半島・離島における割増償却制度」(制度概要・適用地区一覧・関係法令)
- 国土交通省「半島地域の事業者の設備投資を応援する 半島振興のための国税・地方税の優遇措置について【令和7〜8年度版】」(PDF)
- 長野県「過疎地域における県税(事業税・不動産取得税)の課税免除について」(2025年11月25日更新)
- 岐阜県「過疎地域における県税の課税免除について」
- 湯梨浜町「過疎地域における租税特別措置等適用のための確認申請について」
- 観音寺市「過疎地域における事業用設備等の割増償却について」
- 京丹後市「過疎地域における固定資産税の課税免除について」
- 佐世保市「過疎地域、離島地域、半島地域における固定資産税等の優遇制度」
■ 政府統計・公的データ
- 総務省「令和5年度版 過疎対策の現況(概要版)」(令和7年3月・PDF) — 過疎地域885市町村、国土の63.1%、人口の9.3%
- 総務省「過疎地域市町村等一覧」(令和4年4月1日現在・Excel)
- 観光庁「宿泊旅行統計調査(2026年5月・第2次速報、2026年6月・第1次速報)」 — 静岡県 客室稼働率55.1%、リゾートホテル57.4%
- 国土交通省 不動産情報ライブラリ — 地価公示(令和3〜8年)、用途地域
- 国土交通省「建築着工統計調査」 — ホテル建築費の構造別坪単価
■ 業界ベンチマーク
- インヴィンシブル投資法人 ポートフォリオ(ホテル) — MHM運営91物件のGOP実績38.9%(2024年12月期)
- JLL「2025年 日本ホテル投資市場」 — 建設費高騰と新規供給率
- Turner & Townsend「International Construction Market Survey」 — 建設コスト上昇率予測(2026年+5.3%、2027年+5.0%)