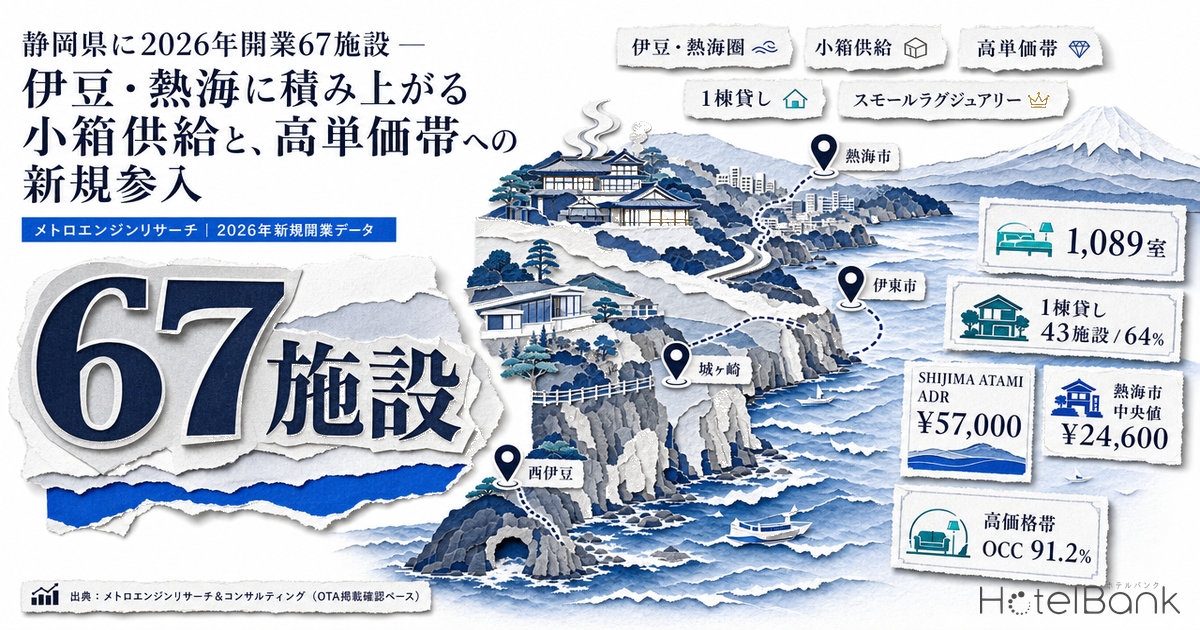
メトロエンジンリサーチが把握する範囲で、2026年に日本国内でOTA等に掲載が確認された新規開業施設は1,113施設。そのうち静岡県は67施設で、北海道(109施設)、沖縄県(72施設)に次ぎ、東京都と並ぶ全国上位の水準にある。ただし件数の内訳を開くと、その姿は「大型ホテルの集中開業」ではまったくない。67施設のうち43施設が客室1室の1棟貸し型で、逆に客室数の48%はわずか2施設が占める。本稿では静岡県の新規供給を市町村・客室規模・価格帯の3軸で分解し、伊豆・熱海に積み上がる小箱供給と、そこに重なる高単価帯への新規参入が、既存の価格階層のどこに置かれるのかを整理する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA上に掲載されている全プランの平均価格(2名1室利用時・1室あたり料金・税込)。素泊まりから食事付きまでを含みます。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県単位のマクロ集計でのみ使用しています。
- 新規開業施設:主要OTAに掲載され、開業(設立)日が2026年として確認できた施設。OTA未掲載の旅館・民宿・簡易宿所は含まれず、全数調査ではありません。
- データ出典:メトロエンジンリサーチ
- — 67施設・1,089室 — 件数は全国上位だが、既存ストックに対する比率は施設数4.7%に対し客室数では2.3%。増えているのは客室量ではなく施設の数。
- — 43施設(64%)が1室の1棟貸し型。貸別荘だけで41施設あり、伊豆高原・城ヶ崎周辺の別荘地ストックが宿泊施設として市場に出てきている。
- — 客室数の48%は2施設(浜松市中区284室・熱海市239室)。件数の地図と客室数の地図がまったく別の姿を描く。
- — 10室以上の13施設には新設・建替え・リブランドが混在し、純増はうち一部にとどまる。西伊豆64室・伊豆高原67室は既存館の用途転換。
- — 新規はいずれもエリア中央値より上の帯に入る。熱海の26室(推定成約ADR約¥57,000)はエリア中央値の約2.3倍で、上帯を厚くする動き。
静岡県67施設・1,089室 — 件数は全国上位、客室数は年間ストックの2.3%
まず全体像を押さえておきたい。メトロエンジンリサーチが追跡する国内約27,000施設(稼働が確認できる施設、約126万室)のうち、2026年に開業が確認できたのは1,113施設・平均29室である。静岡県はこのうち67施設、客室数の合計は1,089室だった。
件数だけを見れば全国4位に相当するが、規模で見ると印象は変わる。静岡県内で稼働が確認できる宿泊施設は1,437施設・47,250室。新規開業は施設数ベースでは4.7%に相当する一方、客室数ベースでは2.3%にとどまる。全国では1,113施設が27,249施設に対して4.1%であり、静岡県の施設数比率はこれをやや上回る。つまり静岡県で起きているのは「客室の大量供給」というより、施設の数が細かく増えているという現象である。
その裏付けが平均客室数だ。静岡県の新規67施設の平均は16.3室、中央値は1室。全国平均の29室と比べても小ぶりで、県内既存ストックの1施設あたり平均32.9室と比べると半分以下となる。
| 指標 | 静岡県 | 全国 |
|---|---|---|
| 2026年 新規開業施設数 | 67施設 | 1,113施設 |
| 新規開業の客室数合計 | 1,089室 | — |
| 1施設あたり平均客室数 | 16.3室(中央値1室) | 29室 |
| 稼働が確認できる既存ストック | 1,437施設/47,250室 | 27,249施設/1,267,378室 |
| 新規/既存(施設数ベース) | 4.7% | 4.1% |
| 新規/既存(客室数ベース) | 2.3% | — |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=67施設/静岡県既存N=1,437施設)
伊豆・熱海圏に施設数の79% — ただし客室の半分は2施設が占める
市町村別に分解すると、集中は明確である。熱海市・伊東市・伊豆市・下田市・東伊豆町・南伊豆町・河津町・伊豆の国市・西伊豆町・松崎町・函南町を伊豆半島/熱海圏としてまとめると、67施設のうち53施設(79%)、客室数では655室(60%)がこのエリアに集まる。件数の首位は伊東市の23施設、客室数の首位は熱海市の407室だ。
一方で、客室数の上位は少数の中〜大型施設が押し上げている。浜松市中区の284室(1施設)と熱海市の239室(1施設)を合わせた2施設だけで523室、県全体の新規客室数の48%に達する。件数の分布と客室数の分布がまったく別の地図を描いているのが、2026年の静岡県の特徴である。
本稿の新規開業集計はOTA掲載確認ベースです。OTA掲載は開業の数ヶ月前に始まることが多く、開業後に掲載されるケースも少なくないため、2026年後半以降に開業する施設は今後の掲載で軒数・客室数が増加する可能性があります。現時点で確認できる下限値としてご参照ください。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=67施設)
地図に落とすと、伊豆半島の東海岸(熱海・網代・伊豆高原・城ヶ崎周辺)に小さな円が帯状に連なり、そこに熱海市街の大きな円がいくつか重なる構図が見える。西伊豆・南伊豆側は点在にとどまり、県西部は浜松駅前の1点が突出する。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=67施設)
| 市町村 | 新規施設 | 新規客室 | 既存ストック | 新規比(施設) | 新規比(客室) | ADR |
|---|---|---|---|---|---|---|
| 熱海市 | 16 | 407 | 135/4,839室 | 11.9% | 8.4% | ¥24,600 |
| 浜松市中区 | 1 | 284 | 32/4,122室 | 3.1% | 6.9% | ¥7,300 |
| 伊東市 | 23 | 120 | 298/4,825室 | 7.7% | 2.5% | ¥20,700 |
| 御殿場市 | 4 | 98 | 25/1,736室 | 16.0% | 5.6% | ¥9,000 |
| 伊豆市 | 3 | 90 | 93/1,855室 | 3.2% | 4.9% | ¥22,000 |
| 富士宮市 | 2 | 43 | 23/875室 | 8.7% | 4.9% | ¥8,200 |
| 伊豆の国市 | 2 | 21 | 46/1,266室 | 4.3% | 1.7% | ¥17,500 |
| 下田市 | 3 | 11 | 133/2,009室 | 2.3% | 0.5% | ¥15,100 |
| 沼津市 | 4 | 4 | 58/2,383室 | 6.9% | 0.2% | ¥8,600 |
| 東伊豆町 | 2 | 2 | 75/1,867室 | 2.7% | 0.1% | ¥20,900 |
※ADRは直近12ヶ月(2025年8月〜2026年7月)の推定成約ADRの平均。対象施設数は熱海市99〜106施設、伊東市120〜127施設、伊豆市58〜65施設、下田市46〜55施設、浜松市中区33〜35施設など月により変動。「既存ストック」は新規開業分を含む現在の稼働確認施設数。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
「小箱供給」の実像 — 64%が1室、貸別荘が41施設
静岡県の2026年新規開業を客室規模帯で切ると、構造がはっきりする。1室(1棟貸し・貸別荘型)が43施設で全体の64%、2〜9室が11施設で16%。この2帯だけで54施設(81%)を占める。客室数の合計はそれぞれ43室・55室にすぎない。
カテゴリ別でも同じ結論に行き着く。67施設の内訳は貸別荘41施設、リゾートホテル6施設、旅館6施設、ゲストハウス3施設、ビジネスホテル2施設、コテージ・農家民宿・民宿・ペンション各1施設、未分類5施設。全国の2026年開業でも貸別荘は522施設と最大カテゴリだが、静岡県ではその比率がさらに高い。伊豆高原・城ヶ崎周辺の別荘地ストックが、そのまま1棟貸し宿として市場に出てきている構図が読み取れる。この1棟貸し型の広がりは静岡県に限らず、2026年新規開業の45%は「貸別荘」247軒で沖縄・伊豆・山梨への集中として分析している。
これは需要側の変化とも噛み合う。少人数グループ・ペット同伴・多世代旅行といった「貸し切り前提」の需要は、大型館の1室では受けきれない。1棟貸しは客室数こそ1でも、1組あたりの単価は複数室分に相当するケースがあり、施設数のインフレがそのまま客室供給圧力になるわけではない。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=67施設)
熱海に集まる中〜大型 — 新設・建替え・リブランドの3類型
客室数を押し上げているのは、10室以上の13施設である。ここは1棟貸しとはまったく別の市場であり、しかも開業形態が一様ではない。「2026年開業」と括られる施設群には、更地からの新設、既存施設の跡地での建替え、そして既存館のリブランド(用途転換)が混在している。代表施設については個別に確認した。
| 施設名 | 所在 | 客室数 | 開業日(当社把握) | 区分 | 開業形態(公表情報で確認できたもの) |
|---|---|---|---|---|---|
| 東横INN浜松駅南口 | 浜松市中区 | 284室 | 2026-04-25 | ビジネスホテル | 新設(浜松駅南口 徒歩3分) |
| ラビスタ熱海テラス | 熱海市 | 239室 | 2026-03-31 | リゾートホテル | 新設(熱海サンビーチ前・3棟構成) |
| ほてる寛楽プレミア富士山・新御殿場インター・国道246 | 御殿場市 | 90室 | 2026-05-05 | ビジネスホテル | — |
| ヴィラージュ熱海 | 熱海市 | 82室 | 2026-08-01 | リゾートホテル | 建替え(旧・玉乃井本館の跡地) |
| わんわんパラダイス 伊豆高原 | 伊東市 | 67室 | — | リゾートホテル | リニューアル(2026年4月・愛犬同伴特化) |
| 大江戸温泉物語わんわんリゾート 西伊豆 | 伊豆市 | 64室 | 2026-03-01 | リゾートホテル | リブランド(旧・土肥マリンホテル) |
| VoyStay Fuji HOTEL | 富士宮市 | 42室 | 2026-05-01 | リゾートホテル | — |
| SHIJIMA ATAMI | 熱海市 | 26室 | 2026-08-01 | 旅館 | 新設(スモールラグジュアリー) |
| 西伊豆 巡り | 伊豆市 | 25室 | 2026-07-01 | — | — |
| 熱海ニュー美松 | 熱海市 | 20室 | 2026-03-15 | 旅館 | — |
※客室数・区分は当社が把握する登録情報。開業形態は各社の公表資料・報道で確認できたもののみ記載し、確認できなかったものは「—」としている。開業日は当社が把握する掲載開始ベースの値であり、公表されている開業日と一致しない場合がある。
出典:メトロエンジンリサーチ&コンサルティング/各社公表資料・報道
形態の違いは、供給インパクトの読み方を変える。たとえば伊豆市の64室は既存館「大江戸温泉物語 土肥マリンホテル」からのリブランドであり、愛犬同伴専用宿として2026年3月1日に転換オープンしたものだ(運営会社の発表による)。伊東市の67室も2026年4月に愛犬同伴ホテルとしてリニューアルされている。いずれも客室そのものが新たに積み上がったわけではなく、既存ストックが用途を変えて再登場したケースである。
熱海市の82室も、老舗旅館「玉乃井本館」の跡地に建てられたリゾートホテルとして、住友不動産ヴィラフォンテーヌが2026年8月1日にグランドオープンしたと発表している。全室バルコニー付き・8タイプ82室で、温泉とサウナ、ルーフトップテラスを備える構成だ。一方、熱海サンビーチ前の239室は3棟構成の新築で2026年3月31日にグランドオープンしており、こちらは純粋な客室純増にあたる。
県西部では、浜松駅南口から徒歩3分の立地に284室が2026年4月25日に開業した。シングル128室・エコノミーダブル91室を中心とした構成で、運営ブランドの総客室数が8万室を超える節目の開業となっている。伊豆・熱海のレジャー需要とはまったく別の、浜松のビジネス・イベント需要を受ける供給である。
高単価帯への新規参入が、既存の価格階層のどこに置かれるか
ここからが2026年の静岡県で最も注目すべき変化である。2026年8月1日、相模湾を望む熱海市桃山町に、全26室のスモールラグジュアリー「SHIJIMA ATAMI」がプレオープンした。運営はあいネットグループで、創業65周年に合わせた開業と発表されている。客室構成はシジマスイート6室・タタミスイート2室(全室100㎡)・デラックスツイン6室・プレミアキング7室・デラックスサウナ5室(全室50㎡)で、全室に半露天風呂を含む露天風呂を備え、地元食材のダイニングと相模湾を望むルーフトップラウンジを併設する。
この施設が価格階層のどこに位置するかを、当社の推定成約ADRで確認しておきたい。2026年8月時点で、SHIJIMA ATAMIの推定成約ADRは約¥57,000。同月の熱海市エリア中央値(推定成約ADR)が約¥24,500であることを踏まえると、エリアの標準的な水準の約2.3倍にあたる。掲載価格ベースでは全プラン平均が約¥158,500、最安プラン水準でも約¥93,300と、熱海市の掲載価格平均(約¥62,200)を大きく上回る帯にある。
熱海市の高単価帯は、これまで少数の老舗高級旅館とラグジュアリーリゾートが担ってきた。そこに全室露天風呂付・スイート100㎡という仕様の26室が加わることは、エリアの上限帯を厚くする動きといえる。26室という規模は、エリア全体の客室数(4,839室)の0.5%にすぎない。価格階層の最上帯に、供給圧力をほとんど生まずに選択肢を1つ足す——それがこの参入の位置づけである。同種の動きは他のリゾート地でも観測されており、箱根の秋冬に積み上がる高単価供給では126室の高単価供給がエリアの価格階層のどこに収まるかを検証している。
出典:メトロエンジンリサーチ&コンサルティング
同じ熱海市内でも、新規開業施設の価格帯は一様ではない。玉乃井本館跡地の82室は2026年8月時点で推定成約ADR約¥30,600、熱海サンビーチ前の239室は約¥26,000と、いずれも熱海市中央値(約¥24,500)のやや上に位置する。一方、浜松駅南口の284室は約¥9,400で、浜松市中区の中央値(直近12ヶ月平均で約¥7,300)を上回る水準にある。新規供給は、どのエリアでも既存の中央値より上の帯に入ってきているという共通点が見える。開業直後の単価がその後どう立ち上がるかについては、新規開業ホテルの単価はいつ立ち上がるかが2025年開業91施設のランプアップ軌跡を追っている。
吸収余地 — 価格帯別のOCCが示す「上が詰まっている」構図
最後に、この供給が需要側にどう受け止められるかを見ておきたい。2026年7月の静岡県について、OTA掲載在庫ベースの推定稼働率をカテゴリ別に集計すると、全施設平均は84.9%(対象1,127施設・45,208室)。カテゴリ別ではビジネスホテル87.7%、シティホテル86.8%に対し、旅館は80.5%、リゾートホテルは84.2%だった。
注目したいのは高価格帯である。掲載価格が1泊10万円以上の高価格帯(対象16施設・151室)は91.2%、デラックス区分(対象4施設・218室)は93.2%と、いずれも県平均を上回る。対象施設数が少ないため幅を持って見る必要はあるが、静岡県において相対的に在庫が薄いのは価格階層の上側であり、そこに新規参入する26室・82室といった規模の供給には受け皿が存在する、と読むのが自然だ。
| カテゴリ | 対象施設数 | 総客室数 | 推定OCC | 平均掲載価格 |
|---|---|---|---|---|
| 全施設 | 1,127 | 45,208室 | 84.9% | ¥25,227 |
| ビジネスホテル | 212 | 22,355室 | 87.7% | ¥12,638 |
| シティホテル | 29 | 3,480室 | 86.8% | ¥24,237 |
| リゾートホテル | 124 | 7,268室 | 84.2% | ¥36,553 |
| 旅館 | 334 | 8,650室 | 80.5% | ¥32,732 |
| デラックス | 4 | 218室 | 93.2% | ¥65,239 |
| 高価格帯(掲載価格10万円以上) | 16 | 151室 | 91.2% | ¥131,834 |
※静岡県・2026年7月(31日間)の集計。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。デラックス・高価格帯は対象施設数が少なく、変動幅が大きい点にご留意ください。
出典:メトロエンジンリサーチ&コンサルティング
単価そのものの推移も、上振れ余地を示している。熱海市の推定成約ADRは、2026年1月に約¥27,200と前年同月(約¥22,200)比+22.4%、2月は約¥25,900で前年同月(約¥22,000)比+18.0%と、年初から前年を上回って推移した。年間の谷にあたる6月は約¥19,400で前年同月(約¥20,300)をやや下回ったが、年末に向けては12月に約¥28,900まで戻る見通しが掲載価格から読み取れる。伊東市は2026年7月が約¥17,400で前年同月(約¥20,300)比−14.1%と、熱海市とは異なる動きを見せている。
伊東市は新規開業件数が23施設と県内最多だが、その大半は1室の1棟貸しであり、既存4,825室に対する客室ベースの新規比は2.5%にとどまる。単価の軟化を供給増だけで説明するのは難しく、むしろ1棟貸し型と既存旅館では商品も客層も異なるという前提で、それぞれの帯で単価を組み立てる余地があるとみるほうが実態に近いだろう。
⚠ 将来日程のADRに関する注意:本記事の2026年9月以降のADRは、調査時点でOTAに掲載されている販売価格に基づく推定であり、チェックイン日に近づくにつれて新規プラン追加や価格調整により変動します。現時点の水準がそのまま成約水準になるとは限らない点にご留意ください。
帯の厚みで変わる吸収余地 — 同じ26室が帯ごとに持つ重さ
前節の推定稼働率は「エリア内の総客室数に対する販売済み客室数の割合」として定義している。この定義をそのまま移項すると 推定販売室数 = 総客室数 × 推定OCC となり、新規供給が加わったときに分母がどれだけ増えるかを、追加の前提を置かずに室数で見ることができる。以下はいずれも本文に掲載した客室数と推定稼働率だけを使った単位換算であり、需要の増減を予測したものではない。
| 断面 | 高価格帯(掲載価格10万円以上) | デラックス |
|---|---|---|
| 帯の総客室数 | 151室 | 218室 |
| 推定OCC(現状) | 91.2% | 93.2% |
| 推定販売室数(現状) | 137.7室 | 203.2室 |
| 26室追加後の総客室数 | 177室 | 244室 |
| 需要が変わらない場合の推定OCC | 77.8% | 83.3% |
| 同・現状との差 | −13.4pt | −9.9pt |
| 現状の推定OCCを保つのに必要な販売室数 | 161.4室 | 227.4室 |
| 同・必要な上積み | +23.7室(+17.2%) | +24.2室(+11.9%) |
出典:メトロエンジンリサーチ&コンサルティング(2026年7月の集計値に基づく単位換算)
高価格帯は151室しかないため、26室は帯の総客室数を17.2%増やす。需要が変わらなければ推定OCCは91.2%から77.8%まで下がり、逆に元の水準を保つには帯全体で1泊あたり23.7室(+17.2%)が追加的に売れる必要がある。「上帯に受け皿がある」ことと「上帯が薄い」ことは同じ事実の裏表であり、1施設の参入で帯の需給が動く規模だという点は押さえておきたい。
| 帯(総客室数・推定OCC) | 26室 熱海・26室 | 64室 西伊豆・64室 | 82室 熱海・82室 | 239室 熱海・239室 | 284室 浜松・284室 |
|---|---|---|---|---|---|
| 高価格帯(掲載価格10万円以上) 151室・91.2% | 77.8% −13.4pt | 64.1% −27.1pt | 59.1% −32.1pt | 35.3% −55.9pt | 31.7% −59.5pt |
| デラックス 218室・93.2% | 83.3% −9.9pt | 72.0% −21.2pt | 67.7% −25.5pt | 44.5% −48.7pt | 40.5% −52.7pt |
| シティホテル 3,480室・86.8% | 86.2% −0.6pt | 85.2% −1.6pt | 84.8% −2.0pt | 81.2% −5.6pt | 80.3% −6.5pt |
| リゾートホテル 7,268室・84.2% | 83.9% −0.3pt | 83.5% −0.7pt | 83.3% −0.9pt | 81.5% −2.7pt | 81.0% −3.2pt |
| 旅館 8,650室・80.5% | 80.3% −0.2pt | 79.9% −0.6pt | 79.7% −0.8pt | 78.3% −2.2pt | 77.9% −2.6pt |
出典:メトロエンジンリサーチ&コンサルティング(縦軸=本文掲載のカテゴリ別総客室数と推定稼働率、横軸=本文掲載の2026年開業施設の客室数)
※横軸の室数は本文に登場する2026年開業施設の実際の客室数を目安として並べたものであり、その施設が当該の帯に入ることを意味しない。各セルは「分母がその室数だけ増え、販売室数が変わらなかった場合」の算術上の値である。
同じ26室でも、高価格帯では−13.4pt、旅館では−0.2pt にとどまり、影響の大きさは2桁のオーダーで違う。逆に浜松の284室は、ビジネス需要を受ける層の厚い帯に入るため、客室数では県内最大でも帯の中での重さは小さい。供給インパクトは室数の絶対値ではなく、入る帯の厚みとの比で決まる——これが「67施設」を一つの数字として読んではいけない理由である。
まとめ — 「供給過剰」ではなく「帯ごとの受け皿」で読む
2026年の静岡県の新規供給は、次の4点に整理できる。
| 件数と客室の乖離 | 67施設が開業したが客室数は1,089室。既存ストックに対して施設数では4.7%、客室数では2.3%にとどまる。 |
| 小箱への集中 | 43施設(64%)が1室の1棟貸し型。貸別荘カテゴリだけで41施設。伊豆高原・城ヶ崎周辺の別荘地ストックの宿泊転用が中心。 |
| 中〜大型の混在 | 客室数の48%は2施設。10室以上の13施設には新設・建替え・リブランドが混在し、純増分は見かけの数字より小さい。 |
| 上帯への参入 | 新規施設はいずれもエリア中央値より上の価格帯に入る。推定OCCは高価格帯ほど高く、上帯には受け皿がある。 |
静岡県、とりわけ伊豆・熱海圏で起きているのは、客室の大量供給ではなく価格階層と商品形態の多層化である。1棟貸しは少人数・貸し切り需要を、スモールラグジュアリーは上帯を、駅前ビジネスホテルは県西部の出張需要をそれぞれ受け持つ。同じ「67施設」でも、既存施設にとっての競合関係は帯ごとにまったく異なる。
既存施設にとっての実務的な示唆は、自館がどの帯で戦っているかを起点に競合を定義し直すことにある。伊東市で1棟貸しが23施設増えたことは、20室規模の旅館にとって必ずしも直接の競合増加を意味しない。むしろ推定OCCが90%台に達している上帯に向けて、露天風呂付客室や食事内容といった商品面の強みをどう価格に反映させるかのほうが、収益機会としては大きいだろう。
あわせて読みたい
- 箱根の秋冬に積み上がる高単価供給 — 126室が入る価格階層を読む
- 2026年新規開業の45%は「貸別荘」247軒 — 沖縄・伊豆・山梨に集中する1棟貸しヴィラ革命
- 【2026年4月最新】中規模施設が主導する持続的な供給構造:熱海市の新規開業施設
- 静岡県・伊豆熱海の旅館で“埋まる宿”のプラン名は何が違うのか——上位群と下位群、実例で読む命名の差
- 新規開業ホテルの単価はいつ立ち上がるか — 2025年開業91施設のランプアップ分析
- 2026年新規開業の主役は「1棟貸し・貸別荘」— 自炊×連泊適性で選ぶ宿
- 温泉旅館の買収上限価格を逆算 — 湯河原・伊豆長岡・水上・草津のADR×OCC×利回り12%で見る投資妙味
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
参考資料・出典一覧
■ データソース
新規開業施設は主要OTAへの掲載が確認でき、開業(設立)日が2026年として把握できた施設(全国1,113施設/静岡県67施設・1,089室)。市町村別の新規施設数・客室数、既存ストックの施設数・客室数、推定成約ADR、カテゴリ別の推定稼働率と平均掲載価格は、いずれもメトロエンジンリサーチ&コンサルティングの集計。個別施設の開業日・客室数は当社が把握する登録情報で、開業形態は各社の公表資料・報道で確認できたものに限って記載している。
■ 試算前提
既存ストックに対する新規比は「新規開業の施設数(客室数)÷ 現在稼働が確認できる施設数(客室数)」。市町村別ADRは直近12ヶ月(2025年8月〜2026年7月)の月次推定成約ADRの平均で、対象施設数は月により変動する。カテゴリ別の推定稼働率は2026年7月(31日間)の集計。「帯の厚みで変わる吸収余地」の各表は、本文の指標定義(推定稼働率=総客室数に対する販売済み客室数の割合)を移項した「推定販売室数=総客室数×推定OCC」による単位換算で、縦軸・横軸の数値はいずれも本文に掲載した客室数・推定稼働率のみを用いている。需要の増減や将来の稼働を予測したものではない。
■ 限界・留意点
OTA未掲載の旅館・民宿・簡易宿所は集計に含まれず、全数調査ではない。OTAへの掲載は開業の数ヶ月前に始まることが多く、掲載確認ベースの開業日は公表されている開業日と一致しない場合がある。推定成約ADR・推定稼働率はいずれも推定値で、各施設の実際の成約価格・会計数値や施設全体の実稼働率とは異なる。デラックス区分(4施設・218室)と高価格帯(16施設・151室)は対象施設数が少なく、月次の変動幅が大きい。推定稼働率は記事作成時点のスナップショットであり、観測の積み上がりにより後日わずかに上振れすることがある。2026年9月以降のADRは掲載スナップショット基準の推定値である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 新規開業施設データ(OTA掲載確認ベース、2026年 N=1,113施設/静岡県 N=67施設)、推定成約ADR、推定稼働率(OCC)
■ 各社公表資料・報道
- SHIJIMA ATAMI 公式サイト
- 令和8年8月1日、相模湾を一望する高台に。あいネットグループのスモールラグジュアリーホテルSHIJIMA ATAMI プレオープン(株式会社あいネットサービス、PR TIMES、2026年8月3日)
- 【静岡県熱海市】全26室のホテル「SHIJIMA ATAMI」プレオープン(STRAIGHT PRESS、2026年8月6日)
- 住友不動産のリゾートホテルシリーズ『ヴィラージュ熱海』8月1日グランドオープン(住友不動産ヴィラフォンテーヌ、PR TIMES)
- 熱海サンビーチ前に「ラビスタ熱海テラス」、2026年3月開業へ(熱海経済新聞)
- 「大江戸温泉物語わんわんリゾート 西伊豆」2026年3月1日オープン(GENSEN HOLDINGS、PR TIMES)
- 「大江戸温泉物語わんわんリゾート 西伊豆」3月リブランド開業(トラベル Watch)
- わんわんパラダイス 伊豆高原 リニューアル情報(アイコニア・ホスピタリティ公式)
- 新店「東横INN浜松駅南口」宿泊予約開始(東横イン公式)
- 東横INN浜松駅南口、駅徒歩3分に284室で開業(トラベル Watch)