東京湾アクアライン、成田空港、東京ディズニーリゾート、幕張メッセ — 千葉県は、日本を代表する観光・MICE・物流拠点を抱えながら、ホテル市場としては「東京の補完エリア」として論じられることが多かった。しかし2026年1月、三菱地所が舞浜に750室の「ザ ロイヤルパークホテル 舞浜リゾート 東京ベイ」を開業させ、5月には千葉公園前にブティックホテル「THE TSUBAKIMORI Hotel & Residence」も開業。さらに米KKRが浦安のシェラトン東京ベイ取得交渉を進めるなど、千葉県の投資マップは静かに、しかし確実に書き換えられつつある。本稿では浦安・成田・幕張・木更津・房総南部の5エリアを軸に、ADR・OCC・地価・規制環境から千葉県ホテル投資マップ2026-2028を体系化する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 千葉県は単一県内に5市場が併存。浦安・成田・幕張・木更津・房総南部でADRに最大3倍の格差があり、エリア別戦略が前提。
- — 2026年1月、舞浜750室開業(三菱地所「ザ ロイヤルパークホテル 舞浜リゾート東京ベイ」)が県内最大級供給イベント。新規供給は2024年→2026年で施設数50→20件と縮小、客室規模は93→1,289室へ拡大。
- — 東京vs千葉で20-30%価格落差。1時間圏内に位置しながらブランド供給と認知ギャップで持続。空港・MICE需要を捉える価格帯(¥18-25k)に投資妙味。
- — 木更津はアクアライン経済圏で開発適性スコア最高。地価/ADR比率が県内最良で、初期投資効率・成長余地・需要安定性のバランスが優位。
- — 5シナリオ提示:浦安ブランドアップグレード/成田LCC連動/木更津アクアライン拠点/幕張MICE特化/房総リゾート再生。投資家タイプ別の優先順位を提示。
エグゼクティブサマリー — 千葉県は「単一県内に5つの異なる市場」を抱える稀有な投資エリア
千葉県のホテル市場を「千葉県」として一括りに語ることは、もはや実態を捉えていない。メトロエンジンリサーチ&コンサルティングが追跡する千葉県内ホテル約450施設・約48,225室を5エリアに分けて集計すると、ADR・OCC・需給ドライバー・地価・建築規制のいずれもが大きく異なる。県全体の2026年5月平均ADRは¥38,400、推定OCCは92.1%と全国上位の高稼働を維持しているが、これは「TDR周辺の高単価」と「ビジネスホテル群の高稼働」が押し上げた結果であり、エリア別では¥15,000台のビジネス特化エリアから¥45,000超のリゾートエリアまで3倍の価格差が存在する。
本稿の結論を先に示せば、2026-2028年の千葉県ホテル投資マップは「浦安・成田・木更津の3軸」を中核に、「幕張・房総南部」を機会探索エリアとして位置付けるべきである。浦安は舞浜750室開業後の需給再編期に既存ホテルのアップサイドを取りに行く局面、成田はLCC拠点化とターミナル再編による中長期需要の取り込み余地、木更津はアクアライン×アウトレット第4期増床による週末・夏季需要の構造的拡大、という3つの異なる成長エンジンが同時並行で動いている。
5エリア×ADR/OCCマップ — 県内市場は3倍の価格差で分断
まず千葉県内の主要5エリアを、メトロエンジンリサーチ&コンサルティングが集計した直近6ヶ月のADRと、推定OCCで定量比較する。下図は浦安市(TDR隣接)・成田市(空港)・千葉市美浜区(幕張)・木更津市(アクアライン)・鴨川市/館山市(房総南部)の5エリアを、ADRとOCCの2軸でマッピングしたものである。
出典:メトロエンジンリサーチ&コンサルティング(N=450施設、2026年5月時点)
注目すべきは、館山・鴨川を含む房総南部エリアが県内で最も高いADR水準(¥34,000-45,000)を示している点である。これは旅館・リゾート施設の食事付きプランが価格を押し上げているためで、いわば「ハレの日需要」が単価を支える構造である。一方で旅館カテゴリの推定OCCは74.0%と、ビジネスホテル(95.0%)・シティホテル(94.7%)と比較すると20pt以上低く、稼働の安定性では都市部に劣る。一方、成田市はADR¥36,000台・推定OCC約80%と、空港需要の安定性を背景に「中ADR×高稼働」という投資妙味のあるポジションを占める。
船橋市のADRが¥15,700(2026年4月)と県内で突出して低い点も特徴的である。これはJR京葉線・総武線沿線のビジネスホテル群が主体で、シティホテル系の中心地は隣接する千葉市・船橋市湾岸ではなく、千葉市美浜区(海浜幕張)に集中していることを示している。同じ「東京湾岸」というラベルでも、エリアごとに需給構造が大きく異なる。千葉県を含む地方政令市「2軍」5都市の投資ポテンシャル比較は、地方政令市2軍5都市のホテル投資ポテンシャルでADR・供給・利回り視点から横断分析している。
エリア別ADR推移 — 浦安・成田は底堅く、舞浜は2026年1月開業効果で上振れ
5エリアの過去18ヶ月(2025年1月〜2026年6月)のADR推移を追うと、それぞれが異なる季節パターンを描いていることが分かる。浦安市はTDR需要に支えられた通年安定型(¥33-37k)、成田市は国際線回復に連動した緩やかな右肩上がり、木更津市はアクアライン高速バス×アウトレット買い物需要による週末ピーク型、館山・鴨川は夏季・GW・年末年始集中型のリゾート型である。
出典:メトロエンジンリサーチ&コンサルティング
特に注目すべきは木更津市の急上昇である。2025年5月の¥25,000台から2026年5月は¥46,300と84%の前年同月比上昇を示している。この急騰の背景には、三井不動産の三井アウトレットパーク木更津第4期増床(2025年6月)により店舗数約330店舗・日本最大級のアウトレットに進化したことが挙げられる。アクアライン木更津金田ICから約1km、羽田空港から約25分という立地が、週末の家族・グループ需要を急速に取り込んでいる。木更津市内のホテル供給は5施設と限定的であり、観測客室数も少ないため、需要に対する供給ボトルネックが顕在化していると考えられる。
東京vs千葉の価格ギャップ — 1時間圏内で20-30%の価格落差
千葉県の投資妙味を理解するうえで、東京都との価格ギャップは欠かせない視点である。東京駅から舞浜駅まで京葉線で15分、成田空港まで成田エクスプレスで60分、木更津までアクアライン高速バスで45分。いずれも「1時間圏内」の距離にありながら、ADRには明確な落差が存在する。
出典:メトロエンジンリサーチ&コンサルティング(2026年5月)
東京都の2026年5月ADRは¥34,800、千葉県全体は¥38,400となり、見かけ上は千葉が高い。しかしこれは千葉の旅館・リゾート施設が食事付きプランを多く含むことによる集計上の押し上げ効果であり、施設タイプ別に比較すると、千葉県のシティホテルは¥24,600、ビジネスホテルは¥16,100と、東京都内同カテゴリ(推定¥30,000-40,000台)と比較して20-30%低水準である。この価格差が、投資効率(ADR維持に必要な建設コスト)×インバウンド・国内レジャー需要(東京から越境する需要)の交差点として、千葉県の構造的妙味を生んでいる。
エリア別地価×ADR — 投資採算ラインのマッピング
ホテル投資の採算性を語るうえで、地価と建設費は最重要変数である。千葉県の2026年公示地価は全用途平均で前年比+5.04%、商業地は地点によって+4〜+10%と全国平均を上回る上昇率を示した(出典:千葉県公示地価2026年データ)。5エリアごとの商業地地価水準と、エリア平均ADRの関係を見ると、投資採算のラインが浮かび上がる。
| エリア | 商業地地価 (2026年公示) |
エリアADR (2026年5月) |
前年比 地価変動 |
主要需要ドライバー |
|---|---|---|---|---|
| 浦安市 | ¥1,033,000/㎡ | ¥36,200 | +9.70% | TDR・舞浜750室開業 |
| 千葉市美浜区(幕張) | ¥383,000/㎡ | ¥32,300 | +7.04% | 幕張メッセ・サマソニ・MICE |
| 成田市 | ¥160,100/㎡ | ¥37,900 | +4.42% | 国際線・LCC・T3拡張 |
| 木更津市 | ¥67,154/㎡ | ¥46,300 | +4.11% | アクアライン・アウトレット |
| 鴨川/館山市(房総南部) | ¥30,000-50,000/㎡ | ¥34,000-45,000 | 横ばい〜微減 | 夏季・GW・年末年始 |
出典:国土交通省「地価公示」千葉県データ/メトロエンジンリサーチ&コンサルティング
浦安市の商業地地価¥1,033,000/㎡は千葉県内で突出して高く、東京23区の中位区(江戸川区・墨田区等)と肩を並べる水準である。一方で木更津市は¥67,000台と浦安の1/15、鴨川は1/20-1/30の水準であり、初期投資負担は大きく異なる。木更津のADR¥46,300(2026年5月)×低地価という組み合わせは、単純な「投資効率」では県内最高であり、ここに供給5施設という需給ボトルネックが重なっている。
5エリア地理マップ — 県内市場分布の俯瞰
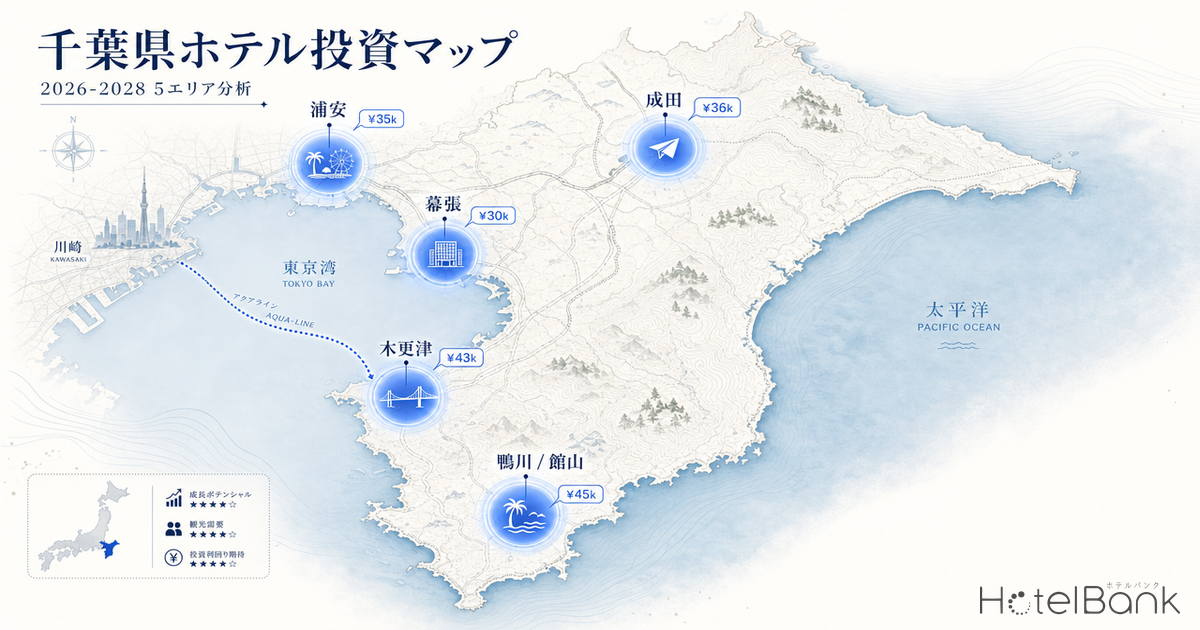
5エリアの地理的分布を1枚の地図で俯瞰すると、千葉県内のホテル市場が「東京湾岸帯(浦安・幕張・木更津)」と「内陸交通拠点(成田)」と「太平洋リゾート帯(鴨川・館山)」の3つの軸で構成されていることが視覚的に明確になる。下図は各エリアの代表座標にADR水準(円のサイズ)と推定OCC(色濃度)を重ねたマップである。
出典:メトロエンジンリサーチ&コンサルティング(座標は各エリア中心点、ADR・推定OCCは2026年5月)
2026年新規供給パイプライン — 千葉県は20件、舞浜750室が突出
千葉県の2026年新規開業は20件で、全国都道府県では10位タイ(沖縄42、東京37、静岡35が上位)。しかし注目すべきは、平均客室数38室という全国平均を大きく上回る、舞浜750室というメガホテルの存在である。この1物件だけで、2026年県内新規供給の客室数の約60%を占める計算になる。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
2025年は既に大型開業が続いていた。10月にはヒューリック運営の舞浜ビューホテル by HULIC(428室)がオープン、5月には市原市でホテルクラウンヒルズ五井(120室)、4月にはGraces Hotels(161室)。そして2026年1月のザ ロイヤルパークホテル 舞浜リゾート 東京ベイ(750室)、5月のTHE TSUBAKIMORI Hotel & Residence(26室・千葉市初のブティックホテル)と続く。さらに4月にはルートインが千葉九十九里(195室)を開業させ、ビジネス・リゾート・MICE・ブティックと多様なセグメントへの新規参入が並行している。
2027年以降の正式なパイプラインデータはまだ少ないが、KKRが交渉中のシェラトン東京ベイ取得(1,016室)が成立すれば、TDR周辺の所有権再編がさらに加速する見通しである。大型ホテル取得ディールの運用パフォーマンス事例は、JHRハイアットリージェンシー東京1,260億円取得がREIT過去最大ディールの実績データから示唆を与えている。本記事は個別ディール分析ではないが、千葉県全域マッピングという観点で、外資系ファンドの動きが浦安エリアに集中している事実は記録しておくべきである。
5エリア×開発適性スコアリング — 投資家向け優先順位
ここまで集めたADR・OCC・地価・供給・需要ドライバーのデータを統合し、5エリアの開発適性を5つの観点でスコアリングする。各観点を5点満点で評価し、投資家のリスク許容度と戦略目的に応じて優先順位を提案する。
出典:メトロエンジンリサーチ&コンサルティング 独自スコアリング
| エリア | 需要安定性 | ADR水準 | 初期投資効率 | 成長余地 | 規制・BCP | 推奨投資戦略 |
|---|---|---|---|---|---|---|
| 浦安市 | 5.0 | 4.5 | 2.0 | 3.5 | 3.0 | 既存物件の取得・リブランド |
| 成田市 | 4.5 | 3.5 | 4.0 | 4.5 | 4.0 | LCC連動の中規模新規開発 |
| 千葉市美浜区(幕張) | 3.5 | 3.5 | 3.5 | 3.0 | 3.5 | MICE連動のミドルクラス |
| 木更津市 | 3.5 | 5.0 | 5.0 | 5.0 | 4.0 | 需給逼迫を取りに行く新規開発 |
| 鴨川/館山(房総南部) | 2.0 | 4.0 | 4.5 | 3.5 | 2.5 | 既存リゾートの改装・差別化 |
エリア別投資シナリオ — 5パターンの開発戦略
浦安市:既存物件取得・リブランド戦略。商業地地価¥1,033,000/㎡という県内最高水準を考えると、土地から取得して新築する新規開発は採算ラインが厳しい。むしろKKRが交渉するシェラトン東京ベイの事例のように、既存大型ホテルの所有権を取得し、運営委託料の最適化やリブランドで利回りを引き上げる戦略が現実的である。舞浜750室開業後の競争激化局面では、既存ホテルのADR・OCCに一定の調整圧力が想定されるが、TDR入場者数の構造的な底堅さを考えれば、3-5年スパンでの回復力は高い。投資効率を意識するファンドにとっては、需給再編期の値ごろ感を狙う局面と言える。
成田市:LCC×ターミナル再編連動の中規模新規開発。「新しい成田空港」構想2.0(2024年7月)では、現在5,700万人/年の旅客容量を将来の航空需要増加に対応して拡張し、FSCとLCCの統合ターミナル構想が示されている。地価¥160,100/㎡は浦安の1/6水準、ADR¥37,900は浦安より高い。建設費坪200万円・客室30㎡を前提とすれば、新規開発の投資採算は試算可能なレンジである。LCC利用客の早朝便・深夜便対応で、シャトル運行と価格帯¥10,000-20,000のミドル層を狙うシナリオが有力である。
千葉市美浜区(幕張):MICE連動のミドルクラス供給。幕張メッセ(敷地約21万㎡・展示面積約75,000㎡)とSUMMER SONIC 2026(8月14-16日)、ZOZOマリンスタジアムを軸とした需要は、年間を通じて山が立つ。しかし「サマソニの時期は海浜幕張駅近辺は難しい。空きがあっても予算に合わない」という参加者の声が示すように、ピーク時の宿泊不足は構造的である。サマソニ期間中の幕張・万博公園5km圏ホテル価格は通常Friの+50%水準まで上昇しており、25周年5日間の価格波形についてはサマソニ2026幕張ADR分析で日別の動きを追っている。一方で平日のレジャー需要は東京シティホテルに流出しがちで、稼働の谷も深い。MICE連動の中規模(150-300室)シティホテル系を、平日のビジネス需要と週末のMICEイベント需要でブレンドする戦略が必要となる。
木更津市:需給逼迫を取りに行く新規開発。市内ホテル供給5施設、観測客室数も限定的、しかしADR¥46,300(2026年5月、前年同月比+84%)という極端な需給逼迫が顕在化している。三井アウトレットパーク木更津第4期増床(2025年6月)で店舗数約330店舗・日本最大級に進化したことで、週末の家族・グループ需要が急増している。アクアライン経由で羽田空港から25分、東京駅から45分という都心アクセスの良さも追い風である。地価¥67,000台・建設費坪200万円を前提に、120-200室規模のミッドスケール新規開発の採算性が最も高いエリアと評価できる。ただし需要が週末・連休に偏在する点と、台風・洪水リスクのBCP対策が論点となる。木更津のような新規開発採算試算で前提となる建設費の上昇傾向については、建設費高騰でホテル新規供給が縮退する2027-2029年で2025年実績と将来織込みを掘り下げている。
鴨川/館山(房総南部):既存リゾートの改装・差別化戦略。地価は県内最低水準、ADRは¥34,000-45,000とリゾート相応の単価を維持しているが、推定OCCは旅館カテゴリで74.0%と季節偏重が大きい。需要安定性スコアが2.0と低い理由はこの季節偏重にある。新規開発で大型ホテルを建てるよりも、既存の老朽化したリゾート施設を取得し、ペット可・サウナ・ワーケーション・温泉施設の差別化機能を加えて改装する戦略の方が、投資効率と季節谷埋めの両面で合理的である。レジーナリゾート鴨川のような「愛犬と泊まれる」コンセプトホテルや、ワーケーション層を狙ったレジデンス型施設が、季節谷を埋める方向性として参考になる。同じ鴨川エリアではバイカー専用ヴィラ「RIN」のようなニッチ層特化型の新規開業も登場しており、リゾートエリアの差別化フォーマットとして示唆的である。鴨川・館山を含む関東沿岸ビーチホテルの夏ピーク価格構造の詳細は、海開き7月の関東沿岸ADR分析を参照されたい。
投資判断サマリー — 千葉県投資マップ2026-2028
これまでの分析を統合すると、千葉県のホテル投資マップは「投資家のリスク許容度と運用期間」に応じて以下のように整理できる。
| 投資家タイプ | 推奨エリア | 戦略 | 運用期間 |
|---|---|---|---|
| 外資系大型ファンド | 浦安(TDR周辺) | 既存大型ホテル取得・リブランド | 5-10年 |
| 中堅オペレーター | 成田・木更津 | 中規模(120-300室)新規開発 | 7-15年 |
| 国内J-REIT | 浦安・幕張・成田 | 既存物件のNOI向上・キャップレート活用 | 長期保有 |
| 地場デベロッパー | 木更津・幕張 | 中規模新規・既存改装 | 10-20年 |
| 個人投資家・小規模ファンド | 房総南部(鴨川・館山) | 既存リゾートの差別化リブランド | 3-7年 |
千葉県は単一県内に5つの異なる市場を抱える稀有なエリアであり、「千葉県全体」という粒度では投資判断はできない。逆に言えば、エリアごとに異なる戦略を組み合わせることで、ポートフォリオ分散の効果も得やすい県である。インヴィンシブル投資法人(8963)の2026年4月実績では、ポートフォリオ全体のOCC 85.2%、ADR ¥14,600、RevPAR ¥12,500と、ホテル投資市場全体は調整局面にあるが、千葉県の高稼働エリア(浦安・成田・木更津)はこの平均を上回るパフォーマンスを維持している。
2026-2028年の3年間は、舞浜750室の開業効果が市場に浸透し、シェラトン取得の決着、成田T3拡張・統合ターミナル構想の進展、アクアライン交通量の自然増による木更津エリアの一段の伸長、サマソニ・MICE市場の通年化など、複数のテーマが並行進行する移行期である。本記事の5エリア×5観点スコアリングを、投資判断の出発点として活用いただきたい。
⚠ 将来日程のADR・地価・新規開業データに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。新規開業データはメトロエンジンリサーチ&コンサルティングがOTA掲載を確認した時点ベースで、未来月は今後の掲載追加により増加する可能性があります。地価は2025-2026年公示地価ベースで、最新は2026年公示。本記事の投資シナリオ・スコアリングは簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 【投資分析】仙台駅周辺ホテル供給パイプライン — ¥40k+帯にウェスティン1強の空白、再開発白紙と価格帯別新規参入余地
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- 東急ステイ × メルキュール広島が示すダブルブランド戦略 — 中規模都市の新しい開業フォーマット
- ジャングリア沖縄10ヶ月後の北部リゾート市場 — オフィシャル4ホテル+新規3開業の投資インパクト
- JHRハイアットリージェンシー東京1,260億円取得 — REIT過去最大ディールの運用パフォーマンス分析
- 【サマソニ2026】幕張・万博公園5km圏ホテル価格は通常Friの+50% — 25周年5日間の波形を読む
- 【取材】千葉・鴨川にバイカー専用ヴィラ「RIN」誕生
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティング集計データ(千葉県内450施設・48,225室)。OTA公開価格に基づく推定ADRと推定OCC、ブッキングカーブ。新規開業/計画ホテル情報、地価公示2025-2026、J-REIT(インヴィンシブル投資法人8963)開示資料を併用。
■ 試算前提
対象期間:2025年1月〜2026年6月(実績)/2026-2028年(予測)。エリア単位:浦安・成田・幕張(千葉市美浜区)・木更津・房総南部(鴨川・館山)の5区分。ADR・OCCはエリア集計平均、2026年4月時点。スコアリングは需要安定性/ADR水準/初期投資効率/成長余地/規制・BCPの5指標を各5段階で評価。
■ 限界・留意点
推定OCC・ADRはOTA公開価格と販売状況から導いた推定値であり、施設実績と一致するものではない。新規開業計画はOTA掲載確認時点ベースで、未掲載の計画は反映されない。地価は2025-2026年公示地価ベース。投資シナリオ・スコアリングは簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(千葉県内450施設・48,225室)、推定稼働率(OCC)、ブッキングカーブ分析
■ 政府統計・公的データ
- 千葉県「地価公示・地価調査」 — 2025-2026年公示地価データ
- 千葉県の公示地価・坪単価ランキング2026年
- 千葉県の土地価格相場・公示地価マップ 2026年
- 浦安市の土地価格相場・公示地価2025年
- 木更津市の土地価格相場・公示地価2026年
- 千葉市美浜区の土地価格相場・公示地価2026年
■ プレスリリース・公式情報
- 三菱地所「(仮称)舞浜ホテル計画」2026年1月開業予定
- 三菱地所ホテルズ&リゾーツ「ザ ロイヤルパークホテル 舞浜リゾート 東京ベイ」名称決定
- 拓匠開発「THE TSUBAKIMORI Hotel & Residence」2026年5月7日グランドオープン
- 三井不動産「三井アウトレットパーク 木更津 第4期開発計画」
- 『新しい成田空港』構想 とりまとめ2.0 2024年7月
- JNTO「幕張メッセ」MICE施設情報
- SUMMER SONIC 2026公式サイト
■ ニュース・業界レポート
- ダイヤモンド・オンライン「米投資ファンドKKRがシェラトン・グランデ・トーキョーベイを取得へ」
- トラベルビジョン「舞浜に750室の大型ホテル26年1月開業へ」
- VMI「わが国のホテル投資市場規模2024年」
■ REIT・IR資料
- インヴィンシブル投資法人(8963)月次運営実績 2026年4月