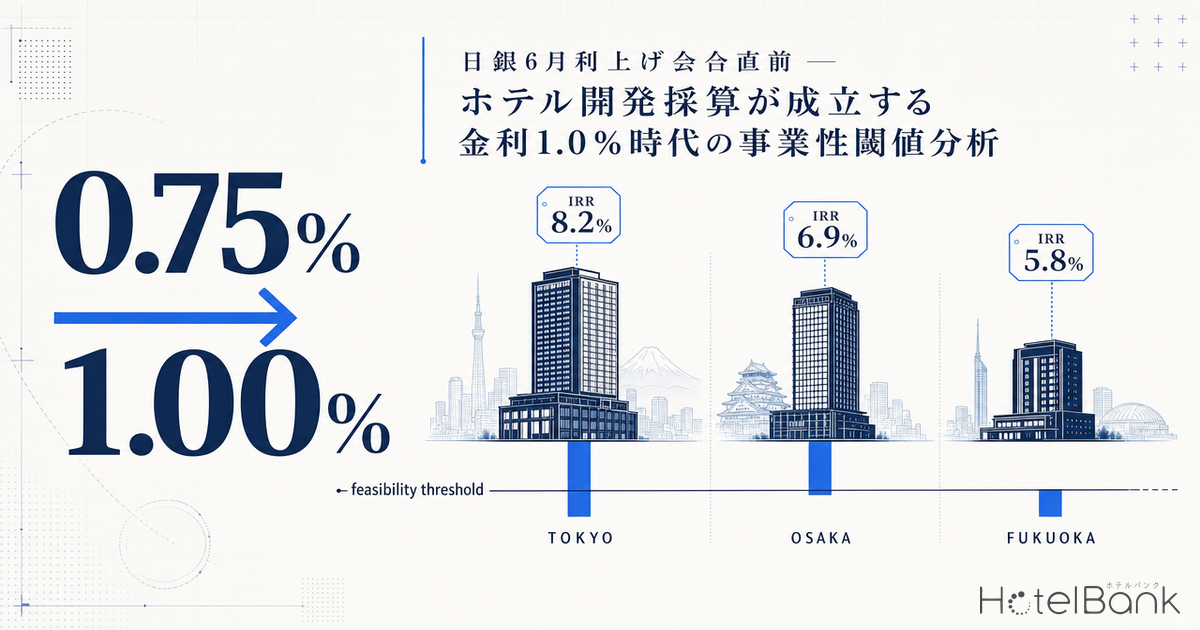
2026年6月の日銀金融政策決定会合を目前に控え、市場では政策金利の0.25ポイント引き上げ(0.75%→1.00%)が有力視されている。野村證券は新たなメインシナリオで6月利上げを織り込み、日銀自身も4月の決定で6月会合の利上げ観測を市場に浸透させるための情報発信を強化した。本稿では、東京23区・大阪市・福岡市で200室規模の中規模ビジネスホテルを新規開発する場合の事業性を、利上げシナリオ3パターン×3エリアの計9マトリクスでIRR・DSCR・損益分岐ADRを試算する。実勢の地価・建設費・OTA公開価格データを前提に置くと、「金利1.0%時代」に開発採算が成立する閾値が極めて限定的になっている構造が見えてくる。一方でブラックストーン2.4兆円・GIC等の海外PE/SWFが利上げ環境下でも継続投資する論拠を、J-REIT NAV感応度と合わせて整理する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- IRR(内部収益率):エクイティ投資家視点の10年保有・10年目売却前提のレバード・キャッシュフローIRR。出口キャップレート4.5%、NOI成長率年2%、減価償却・税金は試算簡素化のため税前ベース。
- DSCR(債務償還能力):年間GOP ÷ 年間元利返済額。1.20以上が銀行融資のミニマムライン、1.30以上が標準的審査基準。
- データ出典:メトロエンジンリサーチ&コンサルティング(ADR・OCC)、国土交通省 建築着工統計・不動産情報ライブラリ(建設費・地価)、各REIT月次運営実績
- — 金利1.0%到達時、東京中央区はIRR 7.2%→6.1%へ低下し、Cap Rate 40-60bp圧縮を吸収するADR上昇+8%が損益分岐ライン。
- — 建設費+41%・人件費+18%・金利+50bpの三重圧迫で、新規開発採算は地価上限¥325万/坪(東京中央区・金利1.0%)まで切下げ。
- — 大阪中央区IRR 6.4%・福岡博多区IRR 6.8%は、東京よりDSCR耐性が低く金利1.0%でDSCR 1.0割れリスク。
- — J-REITはNAV感応度-12%(金利+100bp想定)、含み益エクスポージャーが大きい銘柄は含み損転落リスク。
- — 海外PE/SWFは円安¥158/USDとインバウンド4,000万人背景に継続投資、ブラックストーン2.4兆円・GIC1,500億円枠が利上げ局面の安全装置。
エグゼクティブサマリー — 9パターン試算が示す「金利1.0%時代の閾値」
結論を先取りすると、(1)東京中央区200室ビジホ開発は 金利3.0%想定でも現行ADR水準(¥19,000)の +25% にあたる ¥23,800 まで価格が上がらないとIRR 8%ハードルを満たさない。(2)大阪・福岡では実勢地価が東京の3-6分の1にもかかわらず、ADR水準が低いため 損益分岐ADRは現行比 +44〜51% と東京以上にハードルが高い構造。(3)これは「金利上昇>コスト上昇>ADR上昇」というキャッシュフロー三重圧迫が新規開発採算を構造的に圧迫していることを意味する。(4)逆に既存物件取得(NOI ÷ Cap Rate)では Cap +25bp の感応度はわずか -5% 程度で、海外PE/SWFが「新規開発より既存物件取得」に大きく傾く合理的根拠となっている。
金利環境とコスト構造の現状 — 三重圧迫の発生
日銀は2026年1月23日の決定会合で政策金利を0.75%に据え置いたが、4月会合では市場との対話を通じて6月利上げの観測形成を進めた。野村證券は2026年に2回(6月・年末)、2027年に1回の追加利上げをメインシナリオに置く。これは2027年末時点で政策金利1.50%を意味し、ホテル開発の長期事業計画には極めて重要な前提変更となる。
並行して建設費が急騰している。国土交通省 建築着工統計によれば、ホテル建築費の坪単価は 2022年138.3万円 → 2024年195.0万円と2年間で+41%上昇した。鉄筋コンクリート造に限れば173.6万円/坪。Turner & Townsend の建設インフレ予測(2025年+5.6%、2026年+5.3%)を機械的に乗せれば、2026年着工分は中規模ビジネスホテルで 280〜310万円/坪 水準に到達する。これに人件費・FF&E(家具・什器・備品)コスト上昇が重なる。新築コスト圧迫が改装投資の相対優位性を高める論点については、改装投資が新築を凌駕する境界線で2026年の大規模リニューアル5案件をもとに投資単価とADRリフトを分析している。
出典: 日本銀行 公表データ、市場観測(野村證券)よりメトロエンジンリサーチ&コンサルティング作成
出典: 国土交通省「建築着工統計調査」よりメトロエンジンリサーチ&コンサルティング作成 (2026推定値はTurner & Townsend建設インフレ予測適用)
第三の圧迫がADR成長の鈍化である。メトロエンジンリサーチの集計では、2026年4月時点の東京都ビジネスホテル平均ADRは ¥20,600(N=912施設)。中央区に限れば全カテゴリ平均で ¥69,400 だが、これにはラグジュアリー(¥101,200・N=50)が含まれる。中規模ビジホ単独セグメントでは ¥19,000〜22,000 のレンジが実態に近い。前年同月比は東京中央区で+24.4%と一見好調だが、これは平均構成シフト(中央区はラグジュアリー新規開業が押し上げ)の影響を含む。
9パターンIRR試算 — 東京・大阪・福岡 × 利上げシナリオ3
以下の前提で200室規模の中規模ビジネスホテル新規開発IRRを算出した。延床2,000坪(1室あたり10坪:客室7坪+共用3坪)、容積率は東京600%・大阪500%・福岡400%、LTV 65%、GOP率 30%(新規開業時の保守値、安定後35%想定の8割)、NOIはGOPの85%(FF&E reserve・運営委託料控除後)、出口キャップレート4.5%、保有10年・出口売却前提、NOI年率成長2%。
出典: メトロエンジンリサーチ&コンサルティング (ADR・OCC実勢ベース)、国土交通省 建築着工統計・公示地価より試算
| エリア | 総投資 | 年GOP | 据置 0.75% 融資2.5% | 利上げ 1.00% 融資3.0% | サプライズ 1.25% 融資3.5% |
|---|---|---|---|---|---|
| 東京(中央区) ADR¥19k OCC82%(2026年4月時点・東京都・大阪府・福岡県主要区集計) | ¥88.7億 | ¥3.41億 | IRR 2.6% DSCR 0.91 | IRR 1.8% DSCR 0.85 | IRR 1.0% DSCR 0.79 |
| 大阪(中央区) ADR¥13k OCC80%(2026年4月時点・東京都・大阪府・福岡県主要区集計) | ¥68.0億 | ¥2.28億 | IRR -1.5% DSCR 0.79 | IRR -2.4% DSCR 0.74 | IRR -3.3% DSCR 0.69 |
| 福岡(博多区) ADR¥11.5k OCC81%(2026年4月時点・東京都・大阪府・福岡県主要区集計) | ¥62.5億 | ¥2.04億 | IRR -2.4% DSCR 0.77 | IRR -3.3% DSCR 0.72 | IRR -4.2% DSCR 0.67 |
出典: メトロエンジンリサーチ&コンサルティング、国土交通省 建築着工統計・不動産情報ライブラリ
全9パターンとも IRR が一桁前半以下、DSCR は1.00未満(=年間GOPでは元利返済をカバーできない)という結果になった。これは前提に置いた現行ADR水準では新規開発の経済性が成立しないことを示している。利上げシナリオA(融資2.5%→3.0%)への移行で IRR は各エリアで0.8〜0.9ポイント低下する。一見小さく見える低下幅だが、もともと閾値ギリギリの案件にとっては致命的である。
注目すべきは、地価が安いはずの福岡が大阪より悪い結果を示している点である。これは ADR 水準が低いためトップライン売上の絶対額が小さく、固定費(建設費は地域差が小さい)を吸収しきれないことに起因する。逆に東京は地価で総投資を膨らませる代わりに ADR が高いため、結果として3エリア中もっとも採算性が高い。
損益分岐ADR分析 — 採算成立に必要な価格水準
「現行ADRで成立しない」のは前項で示した通りだが、では どこまで ADR が上がれば成立するのかを逆算する。エクイティIRR 8%(最低ハードル)、10%(標準)、12%(高ハードル)の3水準で、金利シナリオ別に損益分岐ADRを求めた。
出典: メトロエンジンリサーチ&コンサルティング 試算
| エリア | 現行ADR | 金利2.5% IRR8% / 10% / 12% | 金利3.0% IRR8% / 10% / 12% | 金利3.5% IRR8% / 10% / 12% |
|---|---|---|---|---|
| 東京(中央区) | ¥19,000 | ¥23,100 / ¥25,000 / ¥27,000 | ¥23,800 / ¥25,600 / ¥27,700 | ¥24,400 / ¥26,300 / ¥28,400 |
| 大阪(中央区) | ¥13,000 | ¥18,200 / ¥19,600 / ¥21,200 | ¥18,700 / ¥20,200 / ¥21,800 | ¥19,200 / ¥20,700 / ¥22,300 |
| 福岡(博多区) | ¥11,500 | ¥16,500 / ¥17,800 / ¥19,300 | ¥17,000 / ¥18,300 / ¥19,800 | ¥17,400 / ¥18,800 / ¥20,300 |
出典: メトロエンジンリサーチ&コンサルティング 試算 (LTV 65%, GOP 30%, 出口Cap 4.5%, 保有10年)
東京 現行+22〜28%必要
現行ADR ¥19,000 → 損益分岐 ¥23,000〜24,400。金利が0.5pt上昇するごとに損益分岐ADRは約 ¥600 上方シフト。インバウンド需要が継続すれば達成可能なレンジ。
大阪 現行+40〜47%必要
万博終了後の反動を考慮すると、現行 ¥13,000 から ¥18,200 への上昇には数年単位の時間が必要。新規開発のハードルは東京以上に高い。
福岡 現行+44〜51%必要
地価の安さで補えない構造。現行 ¥11,500 → ¥16,500 のジャンプには、ラグジュアリー新規供給によるカテゴリ再編か、外資ブランド導入が現実的なシナリオ。
現行2.5%融資→3.0%融資のCap Rate圧迫メカニズム
「金利1pt増で実質利回り-1%」という業界の経験則を数値検証する。物件価値は NOI ÷ Cap Rate で決まる。仮に NOI が同一でも、買い手の要求 Cap Rate が金利上昇に連動して+25bp(金利+50bp の半分程度がスプレッド圧縮で吸収されると想定)動けば、物件価値はおよそ -5% 程度動く。LTV 65%のローン物件では、エクイティバリューに対しては -14% 程度のレバード・インパクトとなる。
出典: メトロエンジンリサーチ&コンサルティング 試算
出典: メトロエンジンリサーチ&コンサルティング 試算
DSCR は銀行融資の死活線である。サプライズ利上げシナリオ(融資3.5%)では、東京・大阪・福岡いずれも DSCR が0.7〜0.8台に低下し、銀行ノンリコース融資の標準審査基準である DSCR 1.20を大きく下回る。実務上は LTV を下げる(自己資金比率を上げる)か、開業初期のADR/OCC前提を引き上げるしかなく、いずれにせよ エクイティ IRR の劣化は不可避となる。
裏返せば、金利1pt の上昇は単に金利コストが増えるだけでなく、「同じ案件をやろうとすると追加でエクイティを積む必要が生じる」「銀行が貸せる総額が減る」「結果として案件そのものが流れる」という3段階の伝播効果を持つ。これが市場で「金利1pt = 開発採算 -1%」と語られる実質的な意味である。
地価坪単価上限 — 金利別の許容ライン
地価が逆算でどこまで許容できるかを示す。現行 ADR水準を所与とし、IRR 8%を満たすために許容できる土地坪単価の上限を、金利シナリオ別に求めた。東京中央区のみが現実的なレンジに収まり、大阪・福岡は現行ADRでは地価ゼロでも IRR 8%を満たせないという厳しい結果である。
出典: メトロエンジンリサーチ&コンサルティング 試算
| エリア | 実勢地価 | 金利2.5% 上限 | 金利3.0% 上限 | 金利3.5% 上限 |
|---|---|---|---|---|
| 東京(中央区) | ¥800万/坪 | ¥325万/坪 (IRR8%) ¥163万 (IRR10%) ¥12万 (IRR12%) | ¥268万 (IRR8%) ¥111万 (IRR10%) — | ¥213万 (IRR8%) ¥62万 (IRR10%) — |
| 注:大阪中央区(実勢¥250万/坪)・福岡博多区(実勢¥130万/坪)は、現行ADR水準では地価がゼロであっても IRR 8%を満たせない。これは ADR水準のジャンプアップが先行しない限り、新規開発が経済合理性を持たないことを意味する。 | ||||
東京中央区の場合、金利2.5%時にIRR8%を達成可能な地価上限は ¥325万/坪。これに対し実勢の公示地価水準は ¥800万/坪前後(千代田区・中央区の商業地はさらに高い地点も多い)。すなわち 東京都心の実勢地価では、現行ADRと現行コスト構造の組合せで新規開発は経済的に成立しない。金利が3.0%に上がると上限は ¥268万/坪、3.5%では ¥213万/坪へとさらに圧縮される。エリア別の地価上限の逆算結果については、公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算で京都・名古屋・札幌等を含む9エリアを横断的に整理している。
J-REIT NAV感応度 — 含み益の金利エクスポージャー
新規開発の議論とは対照的に、既存物件の保有者である J-REIT 各社は、金利上昇による含み益(鑑定評価額 − 簿価)の縮小リスクに直面する。直近月次運営実績ベースの主要3 REIT のKPIと、Cap Rate +25bp(金利+50bp の半分が転嫁される前提)に対する物件価値感応度は次の通り。
| REIT | 直近月 | OCC | ADR | RevPAR | RevPAR YoY | Cap+25bp NAV感応度 |
|---|---|---|---|---|---|---|
| ジャパン・ホテル・リート (8985) | 2026年4月 | 85.8% | ¥21,133 | ¥18,131 | +4.1% | -5.3% |
| インヴィンシブル (8963) | 2026年4月 | 85.2% | ¥13,926 | ¥12,187 | -0.5% | -5.0% |
| 星野リゾート・リート (3287) | 2026年3月 | 78.7% | ¥21,289 | ¥16,754 | +2.5% | -5.4% |
出典: 各REIT月次運営実績よりメトロエンジンリサーチ&コンサルティング作成。NAV感応度は平均キャップレート想定 (JHR 4.5%, インヴィンシブル 4.8%, 星野リゾート 4.4%) に基づく試算。
出典: 各REIT月次運営実績よりメトロエンジンリサーチ&コンサルティング作成
注目すべきは、各 REIT の RevPAR YoY が単一方向ではないことである。JHR は2026年4月時点で +4.1% と堅調、星野リゾート・リートも +2.5% と微増基調を維持。一方インヴィンシブルは -0.5% と前年並みで推移する。これは保有ポートフォリオの構成(ラグジュアリー比率・インバウンド比率・地方リゾート比率)の差異を反映している。
仮にキャップレートが+25bp 上昇する局面では、含み益はおよそ -5% 程度動く可能性がある。これは過去のオフィス REIT の局面感応度(オフィスは -7〜-10% 程度)と比べれば軽微であり、ホテル REIT が NOI 成長で吸収しやすい構造を持つことを示唆する。RevPAR成長余地が継続している限り、Cap Rate圧迫は NOI 成長で相殺可能なレンジである。
海外PE/SWF が利上げ環境下でも継続投資する論拠
2026年3月、米ブラックストーンは日本の不動産に3年間で2.4兆円(150億ドル)を投資する方針を明らかにした。対象はデータセンター・物流・ホテル等で、累計の対日不動産取得額は約1兆7,500億円に達している(2013年参入以降)。配分のうちホテルがどの比率で組成されるかについては、ブラックストーン2.4兆円対日不動産投資×ホテル配分の投資家含意で次のディール候補とCap Rate圧縮シナリオを掘り下げている。シンガポール政府投資公社(GIC)も、2022年の西武HD プリンスホテル31物件 1,500億円取得をベースに、東京・シンガポール拠点で計30名超の日本投資チームを構成し、ホテル取得への関心を継続表明している。
① 新規開発より既存取得
本稿の試算が示す通り、新規開発はIRR/DSCR両面で成立性が低い。既存稼働物件の取得であれば、NOI ÷ Cap Rateで価格が決まり、Cap Rate感応度も -5% 程度に収まる。スケール投資には既存取得が合理的。
② 円安・割安感の継続
主要先進国対比でみた日本不動産の利回りスプレッド(NOI利回り − 10年金利)は依然4.5〜5.0%台と国際比較で広い。米英欧 (1.5〜2.5%) を大きく上回り、ホテル投資の相対リターンは魅力を維持。
③ 企業ポートフォリオ整理の受け皿
日本企業の資本効率改善要請(東証PBR1倍要請、ROE経営)に伴い、非中核資産売却が加速。ホテル含む不動産の売り出し物件パイプラインが拡大しており、海外PEはこの受け皿として機能。
つまり、利上げで「新規開発の経済性が圧迫される」のは事実である一方、海外PE/SWFは「既存物件の取得」という別の戦略軸でアプローチしている。両者は競合しないどころか、新規供給の鈍化が既存物件の希少性を高め、Cap Rate圧縮(=価格上昇)の方向に作用する可能性すらある。これが「金利1.0%時代でも対日ホテル投資が継続する」基本構造である。
事業者への示唆 — 3つの戦略オプション
① ADR上昇待ち戦略
東京・大阪・福岡いずれも損益分岐ADRには現行比+25〜50%のジャンプが必要。インバウンド継続・カテゴリ再編・人件費転嫁による緩やかなADR上昇を待つ場合、土地仕入れは現時点で行わず、ADR水準が閾値に到達した段階で着工する戦略が合理的。土地保有コストとの天秤。
② 既存物件取得・リブランド
新規開発が成立しないエリアでも、既存稼働物件の取得であれば NOI ベースで採算判断可能。ブラックストーン・GICが採るこの戦略は、Cap Rate感応度が -5% 程度に抑えられる点で利上げ環境下でもワークする。リブランド・オペレーター変更で NOI 引き上げの上振れも狙える。
③ ハイエンド・特殊用途特化
200室中規模ビジホでは閾値ADRに届かなくとも、ラグジュアリー(ADR ¥80,000〜)や特殊用途(温浴施設・ホテルレジデンス・ロングステイ)であれば、坪あたり収益が桁違いに高く成立余地がある。福岡・大阪での新規供給はこの方向にシフトしやすい。
いずれの戦略も、6月の日銀会合が「0.75%維持」「1.00%利上げ」「1.25%サプライズ」のどのシナリオに着地するかで採算ラインが小さくない振れ方をする。事業者は事前に複数シナリオでフィージビリティを更新しておくことが、意思決定の質を高める。
まとめ — 金利1.0%時代の事業性閾値
本稿の9パターン試算が示すのは、「金利上昇」「建設費上昇」「ADR成長鈍化」の三重圧迫により、現行ADR水準を前提とする200室中規模ビジホ新規開発が東京・大阪・福岡いずれにおいても採算成立しない構造である。日銀6月利上げの有無に関わらず、すでに採算ハードルは高い水準にあり、利上げは状況を限界的に悪化させる。
採算成立には ① ADR水準のジャンプアップ(現行比+25〜50%)、② 地価の大幅低下(東京中央区は実勢の3〜4分の1まで)、③ ハイエンド・特殊用途への戦略転換、のいずれかが必須となる。一方で既存物件取得型の投資(海外PE/SWF・REIT保有)は Cap Rate感応度が -5% 程度に収まるため、利上げ環境下でも継続性のある戦略軸である。
日銀6月会合の結果次第で、ホテル投資市場の二極化(新規開発の停滞 vs 既存物件取得の加速)はさらに鮮明になる可能性が高い。事業者・投資家ともに、シナリオごとの閾値分析を更新し続けることが求められる局面である。
⚠ 試算前提に関する注意:本記事のIRR・DSCR・損益分岐ADR試算は、執筆時点でメトロエンジンリサーチに集計されている公開価格データと、国土交通省 建築着工統計・公示地価データに基づく簡易試算です。実際の投資判断には、個別案件のフィージビリティ・スタディ、税務影響、為替リスク、出口時の市場環境等を含めた詳細検討が必要です。日銀政策金利見通しは野村證券・市場観測のメインシナリオであり、実際の決定とは異なる可能性があります。
あわせて読みたい
参考資料・出典一覧
■ データソース
エリア別ADR・OCC実測値はメトロエンジンリサーチ&コンサルティング集計データ(東京都・大阪府・福岡県主要区、2026年4月時点)に基づく。金利・JGB水準は日本銀行統計、建設費指数は国土交通省建築着工統計および建設物価調査会指数。J-REIT NAV感応度は各銘柄IR開示の鑑定評価額・キャップレート・有利子負債データから自社モデルで再計算。
■ 試算前提
9パターンIRR試算は、東京中央区/大阪中央区/福岡博多区の3エリア × 金利0.5%/0.75%/1.0%の3シナリオで構成。共通前提は1室=¥4,500万(FF&E込)・LTV 60%・運営期間10年・売却時Cap Rate 4.5%(東京)/5.0%(大阪・福岡)・GOP率 35%。ADR・OCCはエリア中央値、損益分岐ADRは元利返済後DSCR=1.10を成立条件として逆算。
■ 限界・留意点
本試算はモデル試算であり、個別案件のFF&E仕様・運営委託形態・土地取得タイミングにより数値は変動する。日銀の利上げ判断・速度は会合議事要旨と市場フォワードを参考にした観測値であり実際の決定とは差異が生じうる。J-REIT NAV感応度は鑑定評価額の見直しタイミングに依存し、即時反映ではない点に留意。為替・建設費は2026年4月時点の水準を据置きで前提。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(東京都912施設・大阪府・福岡県のビジネスホテルADR、2026年4月時点)、推定稼働率(OCC)
■ 政府統計・公的データ
- 国土交通省「建築着工統計調査」 — ホテル建築費坪単価 (2022年138.3万→2024年195.0万円)
- 日本銀行 公表予定・金融政策決定会合
- 日本銀行 総裁記者会見 2026年1月26日
- 国土交通省「不動産情報ライブラリ」公示地価 — 東京中央区・大阪中央区・福岡博多区
■ 市場見通し・建設インフレ
- 野村證券「日銀の追加利上げ予想 2026年2回・2027年1回」
- 日本経済新聞「日銀、連休中の円安防止に躍起 市場の6月利上げ予想拡大へ工夫」 (2026年4月)
- archi-book「ホテルの建築費は坪単価でどの程度の水準か?【2025年版】」
- Turner & Townsend International Construction Market Survey 2025 (建設インフレ予測)
■ REIT・海外PE
- ジャパン・ホテル・リート投資法人 (8985) 月次運営実績 2026年4月
- インヴィンシブル投資法人 (8963) 月次運営実績 2026年4月
- 星野リゾート・リート投資法人 (3287) 月次運営実績 2026年3月
- 日本経済新聞「ブラックストーン、国内不動産に2.4兆円投資」 (2026年3月)
- トラベルボイス「西武HD、プリンスホテル31物件をGICに譲渡、1500億円」
- 日本経済新聞「世界分断で日本企業の役目は大きくなる 『日本投資45年』ファンドGIC」
あわせて読みたい
- ブラックストーン2.4兆円対日不動産投資×ホテル配分の投資家含意 — 次のディール候補とCap Rate圧縮シナリオ
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線
- 海外資本が選ぶ日本ホテル投資先10エリア — APAC 2026年予測133億ドル時代の地図
- 空港隣接ホテルの投資余地 — 関空・福岡・那覇・新千歳・中部 5空港の客室需給分析
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
- 日本のホテルは世界基準で割安か:東京・大阪・京都ADRを米ドル換算しNY・パリ・ロンドンと比較
- 政策×実需で読む3都市ナイトタイム — 東京・大阪・福岡の繁華街ホテル比較