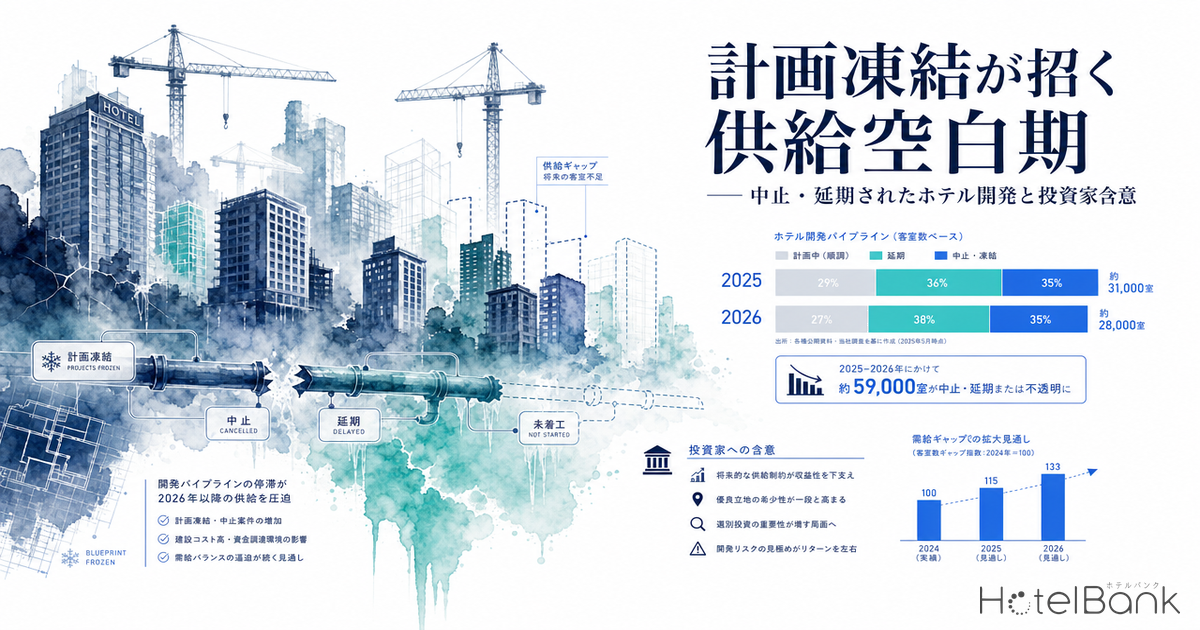
2025年は日本のホテル開発史において節目の年として記録されるかもしれない。JR九州が435億円規模の博多駅空中都市プロジェクトを中止し、中野サンプラザ再開発が事業者協定解除に至り、渋谷スクランブルスクエア第Ⅱ期も4年延期となった。建設費の急騰、人材不足、金利環境の変化が複合的に作用し、これまで前進してきた大規模ホテル開発が次々と立ち止まっている。本稿では2025-2026年に明らかになった主要な計画凍結・中止案件を整理し、OTA掲載確認ベースの新規開業データ(メトロエンジンリサーチ&コンサルティング)と国土交通省「建築物動態統計調査」の確認申請ベース計画パイプライン、そして建築着工統計を組み合わせて、2027年以降の供給見通しを「現時点で確定している範囲」で定量化する。データの観測リードタイムを踏まえれば軒数ベースの単純比較は誤読を招くため、客室規模・大型物件パイプライン・既存ストックの収益指標の3軸で構造を読み解く。既存ストックを保有するREITへの含意、再開条件、コンバージョン需要への波及まで、投資家が押さえるべき論点を体系的に分析する。
本記事における指標の定義とデータの読み方
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- 新規開業軒数(OTA掲載確認ベース):メトロエンジンリサーチが追跡する国内約27,000施設・約126万室を母集団とした、OTA掲載が確認された新規施設数。OTA掲載は開業の前後数ヶ月で行われ、事前掲載は全体の約19%にとどまるため、直近以降の月・年次は今後の掲載追加で件数が増える「観測中の数字」である点に注意。OTA未掲載の旅館・民宿は含まれない。
- 建築計画パイプライン(確認申請ベース):国土交通省「建築物動態統計調査」に基づく、確認申請が出された宿泊業向け建築計画の件数・客室数。確認申請は通常開業の1-2年前に行われるため、未来年の件数は今後の申請追加で増える「下限値」である。
- RevPAR:客室稼働率 × ADR。1室1日あたり収益指標。
- データ出典:開業実績はメトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)/計画パイプラインは国土交通省「建築物動態統計調査」/建築着工棟数は e-Stat「建築着工統計(用途別 宿泊業)」
2025-2026年に表面化した主要な計画凍結・中止案件
2025年は複数の象徴的なホテル開発プロジェクトが相次いで中止・延期となった。共通する直接の引き金は建設費の高騰だが、案件によって人材確保難、需要見通しの変化、収益性悪化、用地確保コストなど背景は多様である。以下、メディア報道とディベロッパー公表資料をもとに5件の代表事例を整理する。
① 博多駅空中都市プロジェクト(JR九州)— 2025年9月26日 中止発表
JR博多駅の線路上空5,200㎡に地下1階・地上12階建て、延床約5万㎡のオフィス・ホテル・商業複合ビルを建設する計画だった。21年から線路移動などの仮設工事に約60億円を投じてきたが、建設費が当初想定の約2倍弱まで膨らみ、夜間の線路上施工という難易度の高さも重なって採算が見込めないと判断。中止は線路上施工という特殊性が建設費高騰の影響を増幅した典型事例といえる。
② 宇都宮駅東口ハイブランドホテル — 2025年「当面困難」と申し入れ
宇都宮駅東口地区整備事業の中核施設として位置付けられていた高級ホテルだが、施設整備事業者を担う企業グループが2025年、宇都宮市に対し「当面の間は建設困難」と申し入れた。市担当者によれば建設コスト指標は2015年比約1.4倍に上昇、事業費の増大が収益性を圧迫している。LRT開業後の沿線需要を見込んだ計画だったが、まちびらきから1年以上経過しても建設予定地は更地のままだ。
③ 中野サンプラザ跡地再開発 — 2025年6月 事業者協定解除
当初1,810億円規模で進められていた中野駅新北口エリアの再開発は、2024年9月時点で事業費が3,500億円超まで膨張、2025年6月に区と事業者間の基本協定が解除された。中野区は2026年春に計画見直し案、2027年度に新たな民間事業者の公募を予定しており、着工目標は2030年度・完成2034年度に大幅後ろ倒しとなった。当初計画には7,000人規模ホール併設のホテル棟が含まれていた。
④ 渋谷スクランブルスクエア第Ⅱ期(中央棟・西棟) — 2025年5月 4年延期
2027年度完成予定だった第Ⅱ期計画が、2025年5月の3者発表で2031年度完成に後ろ倒しとなった。「来街者ニーズの変化」「歩行空間の機能多様化」が公式理由として挙げられたが、建設費高騰と工期長期化が背景にある。完成済み東棟と合わせれば1フロア最大約6,000㎡の首都圏最大級商業施設となる予定で、ホテル機能を含む大規模複合開発の遅延として象徴的である。
⑤ 名鉄名古屋駅地区再開発 — 2025年11月 解体・新築 時期未定
当初2026年度解体着工・2033年度1期竣工で進められていた名鉄名古屋駅前の再開発は、2025年11月26日付で施工予定者から「人材確保難により施工体制構築困難」を理由に入札辞退届が提出され、解体着工・新築着工ともに時期未定となった。計画の規模・構成についても見直しを進める方針。中京圏最大の駅前再開発の事実上の凍結である。なお主要4都市の平日ADRから読み解くビジネス需要の戻り具合は、東京・名古屋・大阪・福岡の平日ADR徹底分析で都市別に可視化している。
これら5案件はいずれも単独の建設費問題ではなく、複合的な構造要因の結果である。建設費の急騰、施工人材の不足、想定収益との乖離、金利環境の変化──この4つが同時並行で進行した結果、これまで「やる前提」で進んできた大規模再開発が次々に立ち止まることとなった。
数字で見る供給空白期 — 客室規模パイプラインの構造的縮小
個別案件の中止だけでは全体像は捉えられない。ただし新規開業データを軒数だけで単純比較すると、観測リードタイムの影響で「2027年0軒・2028年0軒」のような誤読を招きやすい。本節では OTA掲載確認ベースの開業実績(直近年は観測中) と 確認申請ベースの建築計画パイプライン(未来年は下限値) を2つ並べ、さらに客室規模で見ることで、軒数だけでは見えない構造を可視化する。
本節の集計は2つのソースを使用しています。
①「開業実績」:OTA掲載確認ベース(メトロエンジンリサーチ)。OTA事前掲載は全体の約19%にとどまり、過半数は開業後91日以上経過してから掲載されるため、直近月以降は今後の掲載追加で件数・客室数が増加する観測中の数字です。
②「建築計画パイプライン」:国土交通省「建築物動態統計調査」確認申請ベース。確認申請は通常開業の1-2年前に行われるため、2027年以降の件数は今後の申請追加で増加する見込みで、現時点での確定パイプラインの下限値として参照してください。
客室規模で見ると構造が明確になる。2018年は新規開業113千室規模だったものが、2022年以降は年間40〜50千室で推移。2026年は観測時点で23千室、2024年比で客室規模 -42%。注目すべきは建築計画パイプラインだ。確認申請ベースで2024年15,555室、2025年5,397室、2026年4,841室と推移し、2027年は現時点で2,103室・2028年は1,175室。これらは今後の申請追加で増えるが、2024年水準(15,555室)から見れば客室規模で-86%、-92%と大幅な縮小を示している。「軒数では今後の掲載追加で見え方が変わるが、大型物件パイプラインの細りは確認申請データで既に表面化している」というのが本質である。
注目すべきは2026年1-3月の動きである。1月211軒・2月115軒・3月115軒という水準は、2024年同月(1月125軒・2月92軒・3月158軒)を上回るかほぼ同水準。つまり「観測リードタイムが解消されている直近月では、開業ペースは過去年と大きく変わっていない」。実際の供給縮小は軒数ではなく、客室規模・大型物件パイプライン・建築着工統計の3軸で読み解く必要がある。
建築着工統計を見ると別の角度から供給縮小が確認できる。全国のホテル建築着工棟数は2019年に2,300棟前後でピークをつけたのち、コロナ期間中に大きく落ち込み、2022年以降は2,000〜2,800棟台で推移している。重要なのは床面積ベースで見た場合、建設費高騰により1棟あたりの規模が縮小傾向にあること。コロナ前の「大型複合案件中心」から「中規模・コンパクト中心」へのシフトが進んでおり、これが客室規模パイプラインの縮小と整合的である。
中止案件集中エリア — 都道府県別ホテル建築着工の偏在
計画凍結は地理的に均等に発生しているわけではない。e-Statの建築着工統計から都道府県別のホテル建築着工棟数を抽出すると、中止・延期の集中エリアが浮かび上がる。
東京都は2019年213棟をピークに2023年29棟へと急減、2024年は67棟と若干戻したものの、過去ピークの3分の1水準にとどまる。福岡県は2024年36棟まで戻したが2017年38棟と同水準で、博多駅空中都市プロジェクトの中止が今後の数値にどう反映されるかが注目される。栃木県は2022年149棟・2023年124棟という意外な高水準を記録したが、2024年は74棟に減速。宇都宮駅東口の高級ホテル凍結はLRT沿線需要を前提とした投資判断のリスクを示している。
| 都道府県 | 2024年 棟数 | 2019年比 | 主な凍結事例 |
|---|---|---|---|
| 東京都 | 67 | -69% | 中野サンプラザ、渋谷SS第Ⅱ期 |
| 大阪府 | 18 | -82% | 万博後の反動懸念 |
| 福岡県 | 36 | -65% | 博多駅空中都市プロジェクト |
| 栃木県 | 74 | -5% | 宇都宮駅東口ハイブランドホテル |
| 愛知県 | 37 | -16% | 名鉄名古屋駅地区再開発 |
凍結エリアの市場反応 — 博多・宇都宮・中野のADR推移
計画凍結が発表された後、対象エリアの市場ではどのような価格反応が起きているのか。OTA公開価格データから博多区・宇都宮市・中野区のADR推移(2025年1月〜2026年4月)を月次で追跡した。
中野区のADRは2025年1月¥12,600から2026年4月¥19,800へと+57.3%の急上昇を見せた。中野サンプラザ事業者協定解除(2025年6月)以降、明確な右肩上がりトレンドが定着している。中野駅周辺の中規模ホテル供給が当面増えないという市場認識が、既存ストックの価格決定力を強化している可能性がある。
博多区はJR九州の中止発表(2025年9月)前後で見ると、9月¥26,600→10月¥30,100→11月¥33,100と発表後3ヶ月で約25%上昇。年明け以降は需要季節性で一旦調整したものの、4月¥29,900と前年同月比+11.7%の水準を維持している。
宇都宮市は2025年10月に¥21,100まで上昇したものの、その後は需要要因の影響もあり12月¥15,200まで落ち込み、2026年に入って¥16,000台で推移している。地方中核市では計画凍結による供給制約の価格押し上げ効果が限定的であることを示唆している。東京23区のビジネスホテル供給は依然エリア別の濃淡が大きく、需給バランスがADRに反映されやすい構造については東京23区ビジネスホテル徹底分析(2026年3月)で詳しく整理している。
これらの動きは全て因果ではなく相関の段階だが、大都市圏ほど計画凍結の発表が既存ストックADRに反映されやすいという構図が読み取れる。供給制約が需給逼迫として価格に転化するためには、訪日外客数の継続増加と国内需要の堅調維持という2つの前提が必要である。
供給空白がADRに与える押し上げ余地 — 感度分析
計画凍結による供給ギャップが、どの程度のADR押し上げ余地を生むのか。需給弾性を仮定した感度分析を試みる。価格弾力性を-1.0(標準的なホテル業界の参考値)と仮定し、供給ギャップが既存ストックの稼働率を押し上げ、結果としてADRに転化するシナリオを試算した。
| シナリオ | 想定供給ギャップ | OCC押上幅 | ADR押上幅(試算) | RevPAR押上幅(試算) |
|---|---|---|---|---|
| 軽度(5%減) | -5% | +2.5pt | +3〜5% | +5〜8% |
| 中度(10%減)基本 | -10% | +5pt | +6〜10% | +10〜15% |
| 重度(15%減) | -15% | +7.5pt | +10〜15% | +16〜23% |
新規開業は2024年1,968軒・39,639室から2026年(観測時点)588軒・23,132室、2027年の建築計画パイプラインは現時点で2,103室(2024年比 客室-86%、ただし今後の確認申請追加で増える下限値)。この客室規模ベースの縮小は中度〜重度シナリオに該当する可能性がある。ただしこれは需要が一定の前提であり、訪日外客数の伸び鈍化や国内宿泊需要の調整があれば、押し上げ効果は相殺される点に注意が必要である。また観測リードタイムにより、未来年の開業数・計画数は時間の経過とともに上方修正される点も継続的にモニタリングする必要がある。
投資家含意 — 既存ストック保有REITへの追い風と再開条件
供給空白期は新規開発機会の制約である一方、既存ストック保有者にとっては明確な追い風となる。特に都市部に物件が集中するREITは、価格決定力の強化と稼働率の高位安定という二重の恩恵を受ける構造にある。
主要REIT7法人の最新月次データを見ると、都市型ビジネスホテル中心のインヴィンシブル投資法人(8963)はOCC 87.6%・前年同月比+2.8pt、ADR ¥14,500・同+6.0%、RevPAR ¥12,700・同+9.0%と安定成長を維持している。アッパーミドル中心の日本ホテル&レジデンシャル投資法人(3472)はOCC 88.7%・ADR ¥30,900・RevPAR ¥27,800と高水準。星野リゾート・リート投資法人(3287)は改装影響で月別変動があるが、ポートフォリオ全体ではRevPARが回復基調にある。供給空白期にあって2026年に開業を迎えるラグジュアリー6軒の市場インパクトについては、2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析が補完的な視点を提供している。
再開条件 — 4つのトリガー
① 建設単価ピークアウト
2024年坪単価195万円のさらなる上昇が止まり、2026-2027年に横ばい〜微減に転じれば、凍結案件の事業性再評価が可能。鋼材・人件費が鍵。
② 金利環境
長期金利の安定とREIT分配金利回り3-4%水準の維持が再開検討の前提。金利急騰局面では新規プロジェクトIRRが大幅悪化する。
③ ADR上昇の継続
都市部ADRが年率5-8%で持続上昇すれば、当初想定より高い収益見通しで再計画化可能。インバウンド需要の堅調維持が条件。
再開時の事業性閾値ROI試算
計画凍結された大規模ホテル開発が再開可能となる事業性閾値を試算する。100室規模・延床1万㎡・坪単価200万円・建設費約60億円を前提に、以下のシナリオを比較した。
| 項目 | A. 凍結時水準 | B. 中度回復再開閾値 | C. 強気シナリオ |
|---|---|---|---|
| 建設単価(坪) | ¥220万円 | ¥190万円 | ¥170万円 |
| 建設費(100室・1万㎡) | 66.6億円 | 57.5億円 | 51.5億円 |
| 想定ADR(前提) | ¥30,000 | ¥33,000 | ¥36,000 |
| 想定OCC | 75% | 80% | 82% |
| 年間売上 | 8.2億円 | 9.6億円 | 10.8億円 |
| GOP(30%想定) | 2.5億円 | 2.9億円 | 3.2億円 |
| 建設費利回り | 3.7% | 5.0% | 6.3% |
建設単価が現状水準(坪220万円)にとどまり、ADR・OCCも凍結発表時水準から動かなければ、利回りは3.7%にとどまり、REIT利回り平均(4-5%)を下回る。再開可能水準は建設単価が坪190万円程度まで落ち着き、ADRが¥33,000水準まで上昇するシナリオBと推定される。これは2-3年スパンでの再評価が必要な水準である。
コンバージョン需要への波及
新築ホテル開発が抑制される一方で、既存建物のホテル転用(コンバージョン)への需要は強まる構造にある。中野区の「閉館後の旧サンプラザ建物」のような大型施設の活用、地方都市のオフィスビル余剰床のホテル転用、宿泊付き複合再開発の住宅比率増などが、新築抑制下での「実質的な新規供給」として機能し始めている。躯体工事を回避できるコンバージョンは、新築より圧縮された事業費で運営開始できる利点がある。
2027-2028年RevPAR上振れシナリオ
これらの構造変化を統合すると、2027-2028年の都市部主要エリアでは以下のRevPAR上振れシナリオが想定される。
| セグメント | 基本ケース RevPAR上昇率(年率) | 供給空白シナリオ RevPAR上昇率(年率) | 差分 |
|---|---|---|---|
| 都市型ビジネスホテル | +5〜7% | +8〜12% | +3〜5pt |
| シティ・アッパーミドル | +4〜6% | +7〜11% | +3〜5pt |
| ラグジュアリー | +3〜5% | +5〜8% | +2〜3pt |
| 地方ビジネス | +2〜4% | +3〜5% | +1〜2pt |
都市型セグメントほど供給空白の恩恵を受けやすく、地方は限定的という構図が浮かぶ。投資家が押さえるべきは「立地集中型ポートフォリオを持つREITほど、2027-2028年の供給空白期にRevPAR上振れ余地が大きい」という構造である。
まとめ — 計画凍結が示す業界構造の転換点
2025-2026年の計画凍結ラッシュは、単なる景気循環的な投資調整ではなく、ホテル開発業界の構造的転換点を示している。建設費の40%上昇、人材確保難、収益性閾値の上方シフトという3つの要因が同時並行で作用し、これまで「やる前提」で進んできた大規模再開発が立ち止まることとなった。一方で訪日需要は堅調を維持し、既存ストックのRevPARは上昇基調にある。この需給のミスマッチが2027-2028年に「供給空白期」として顕在化する構図である。
本稿で重視したのは、データの観測リードタイムを誤読しないことである。OTA掲載確認ベースの開業実績は事前掲載が約19%にとどまり未来月を過少表示する。建築計画パイプラインも確認申請の追加で時間とともに増える。軒数の単純減少を「供給ゼロ」と捉えるのは誤りで、客室規模・大型物件パイプライン・建築着工統計の3軸で見たときに初めて「2024年比で客室規模が大幅縮小、特に大型再開発が止まっている」という構造が浮かび上がる。
投資家にとっての含意は明快である。短期的には立地集中型・都市型ポートフォリオを持つREITに追い風。中期的には再開条件(建設費ピークアウト・金利安定・ADR上昇継続)の進捗をモニタリングしつつ、コンバージョン案件への選別投資が有効である。2027-2028年に向けたRevPAR上振れシナリオを取りに行くか、再開時の事業性閾値を見極めて新規開発機会を待つか──いずれにせよ、本稿で整理した5つの中止・延期事例とその背後にある構造要因、および建築計画パイプラインの追加申請動向を継続的に追跡することが、次の投資判断の精度を左右する。
注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。新規開業データはOTA掲載確認ベースで観測リードタイムがあり、建築計画パイプラインは確認申請ベースで未来年は今後の追加申請により増加します。事業性試算・RevPARシナリオは公開データと一般的前提に基づく簡易試算であり、実際の投資判断には個別のフィージビリティ・スタディが必要です。
あわせて読みたい
- 【2026年3月最新】東京23区のビジネスホテルを徹底分析 — 供給拡大と需給バランス
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- Park-PFI制度を活用した公園内ホテル開発の投資機会分析
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR分析
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- 投資・開発カテゴリ — ホテル投資・REIT・開発プロジェクトの最新分析
参考資料・出典一覧
■ 市場データ(メトロエンジンリサーチ)
- メトロエンジンリサーチ&コンサルティング — 国内ホテル新規開業データ(OTA掲載確認ベース、追跡施設約27,000施設)、ADR月次データ、各エリア競合ベンチマーク。OTA掲載のリードタイム特性により、直近月・年は観測中の数字である点に注意。
■ 政府統計・公的データ
- 国土交通省「建築物動態統計調査」— 確認申請ベースの宿泊業向け建築計画パイプライン(件数・客室数)。未来年は今後の確認申請追加で増加する下限値として参照。
- e-Stat「建築着工統計(用途別 宿泊業)」(統計ID: 0003114490)— 全国・都道府県別ホテル建築着工棟数および床面積
- 国土交通省「建設工事費デフレーター」— 建設費坪単価の年次推移参考
■ REIT・業界レポート
- インヴィンシブル投資法人(8963)月次運営実績
- 星野リゾート・リート投資法人(3287)IR情報
- JLL「日本のホテル市場の最新動向、世界比較で割安感、建設費高騰で新規ホテル供給は限定的に」(トラベルボイス、2025年12月)
- JLL「2026 Global Hotel Investment Outlook Report」
■ 計画凍結・中止案件 一次ソース
- JR九州「博多駅空中都市プロジェクトの計画中止に関するお知らせ」(2025年9月26日)
- 日本経済新聞「博多駅の複合ビル『空中都市』計画中止、建設費高騰で JR九州」
- 下野新聞「JR宇都宮駅東口、未整備のハイブランドホテル 企業グループ『当面の間は困難』 宇都宮市に申し入れ」
- 下野新聞「未整備のホテル 市に『当面困難』 宇都宮駅東口 建設費高騰で企業側」
- 日経クロステック「閉館から2年の中野サンプラザ再開発が白紙に、26年春に区が根拠計画の見直し案」
- 日本経済新聞「中野サンプラザ跡再開発、計画見直し 認可申請取り下げ」
- 東急「『100年に一度』の大規模再開発、渋谷駅街区計画、最終章へ」(2025年5月9日)
- FASHIONSNAP「渋谷スクランブルスクエア開発第Ⅱ期、4年延期の31年度に完成へ」
- ファッションプレス「名古屋駅の再開発 – 商業施設やホテルの建設、名鉄名古屋駅の拡張などの計画見直し」
- 関西散歩「名鉄、名古屋駅再開発計画の延期、見直しへ」
- HotelX「ホテル新規供給が激減、建設費高騰で深刻な供給不足へ」