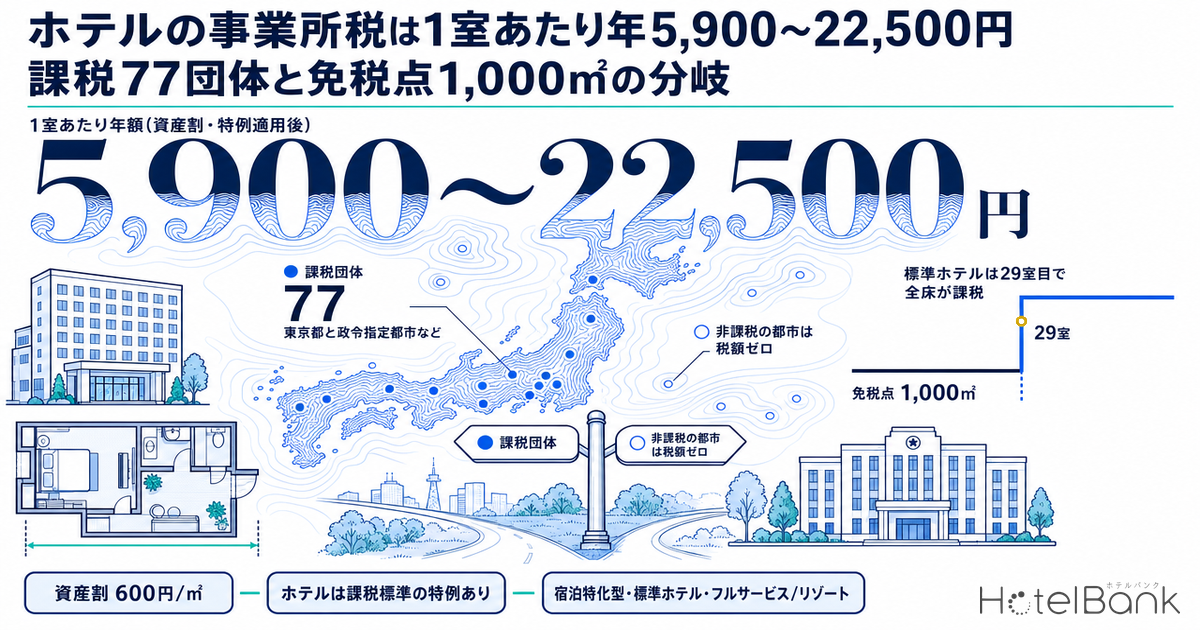
ホテルの保有コストを積み上げるとき、固定資産税(土地・家屋)、都市計画税、償却資産税までは誰でも数える。四つ目の事業所税は、しばしば抜け落ちる。理由ははっきりしていて、この税は全国で課されるわけではないからだ。人口30万人以上の都市など、令和7年1月1日現在で77団体だけが課税団体であり、同じ設計・同じ客室数のホテルでも、建てる市が一つ違えば税額はゼロにも数百万円にもなる。
本稿は、この「所在地で分岐する保有税」に絞って、1室あたりの年額とNOI利回りへの影響を試算する。既刊では固定資産税が1室あたり年16万〜24万円、償却資産税が1室あたり年2.1万〜6.6万円と算定したが、いずれも立地を問わず課される税だった。事業所税だけは、用地選定の段階で動かせる余地がある。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本稿の試算では稼働率を一律75%と置いた前提値を用いています。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 1室あたり年5,900〜22,500円。資産割は宿泊特化型で5,940円、標準ホテルで12,075円、フルサービス/リゾートで22,500円。固定資産税より1桁小さいが、償却資産税の下限と並ぶ水準にある。
- — 課税団体は77だけ。令和7年1月1日現在、東京都と76市のみが課税する。四つの保有税のうち唯一、用地選定の段階で発生の有無そのものを動かせる税である。
- — 免税点1,000㎡は延床35㎡/室なら29室目。控除ではなく敷居のため、1㎡超えた時点で全床が課税標準になり、年350,175円が段差として立ち上がる。
- — 従業者割が立ち上がるのは約180〜300室から。免税点100人の判定はパートタイマーを除くため遠のき、大半のホテルにとって事業所税は実質的に資産割だけになる。
- — NOI利回りへの影響は0.015〜0.225pt。同一県内5ペアでは客室売上の0.40〜0.66%。単価の低いエリアほど、同じ床面積に対する相対的な重みは増す。
事業所税は「都市環境整備の受益」に着目した目的税 — 課税団体は77、税率は2本立て
事業所税は地方税法に基づく目的税である。総務省の制度解説によれば、人口30万人以上の都市等が「都市環境の整備及び改善に関する事業に要する費用に充てるため、都市の行政サービスと所在する事業所等との受益関係に着目して」課すものと位置づけられ、使途も道路・都市高速鉄道・駐車場等の交通施設、上下水道の整備に限定されている。一般財源ではないという建て付けだ。
課税団体は四つの類型で構成される。①東京都(特別区の存する区域に限る)、②地方自治法第252条の19第1項の指定都市(政令指定都市20市)、③首都圏整備法の既成市街地または近畿圏整備法の既成都市区域を有する市、④人口30万人以上の市のうち政令で指定するもの。この合計が77団体である。
| 類型 | 団体数 | 該当団体 |
|---|---|---|
| 東京都(特別区の存する区域) | 1 | 東京23区 |
| 政令指定都市 | 20 | 札幌・仙台・新潟・千葉・さいたま・横浜・川崎・相模原・静岡・浜松・名古屋・京都・大阪・堺・神戸・岡山・広島・北九州・福岡・熊本 |
| 首都圏整備法の既成市街地を有する市 | 3 | 川口・武蔵野・三鷹 |
| 近畿圏整備法の既成都市区域を有する市 | 5 | 守口・東大阪・尼崎・西宮・芦屋 |
| 人口30万人以上で政令指定する市 | 48 | 旭川・秋田・郡山・いわき・宇都宮・前橋・高崎・川越・所沢・越谷・市川・船橋・松戸・柏・八王子・町田・横須賀・藤沢・富山・金沢・長野・岐阜・豊橋・岡崎・一宮・春日井・豊田・四日市・大津・豊中・吹田・高槻・枚方・姫路・明石・奈良・和歌山・倉敷・福山・高松・松山・高知・久留米・長崎・大分・宮崎・鹿児島・那覇 |
| 合計 | 77 | 令和7年1月1日現在 |
税率は2本立てになっている。資産割は事業所床面積1㎡につき年600円、免税点は1,000㎡以下。従業者割は従業者給与総額の0.25%、免税点は100人以下。いずれか一方だけが免税点を超えた場合は、超えたほうだけを単独で申告納付する。申告期限は法人が事業年度終了の日から2ヶ月以内、個人が翌年3月15日までで、延長制度はない。
この77団体が、ホテルストックのどれくらいを覆っているか。メトロエンジンリサーチ&コンサルティングが把握する範囲で、客室数が確認できる施設のうち100室以上は全国6,898施設・1,397,990室。このうち課税77団体内に所在するのは3,531施設・736,204室で、施設ベース51.2%、客室ベース52.7%にあたる。100室を超える規模のホテルは、およそ半分が事業所税の圏内にある。
ホテルは課税標準が2分の1になる — 客室・ロビー・厨房まで対象、実効は330〜375円/㎡
ここが実務上もっとも見落とされる論点である。地方税法第701条の41(課税標準の特例)は、旅館業法に規定するホテル営業または旅館営業の用に供する施設のうち一定のものについて、資産割の課税標準を2分の1に控除すると定めている。大阪市および枚方市の申告の手引が掲げる対象は次のとおりで、ホテルの床のほぼ全域が入る。
| 区分 | 2分の1控除の対象となる施設 |
|---|---|
| 客室・飲食 | 客室/食堂(専ら宿泊客の利用に供するもの)/広間(主として宿泊客以外の者の利用に供するものを除く) |
| 共用・設備 | ロビー/浴室/厨房/機械室 |
| 動線・バックヤード | 玄関/玄関帳場/フロント/クローク/配膳室/サービスステーション/便所/階段/昇降機/リネン室/ランドリー室 |
| 適用除外 | 風俗営業等の規制及び業務の適正化等に関する法律第2条第6項第4号に掲げる営業の用に供されるもの |
裏を返すと、リストにない床は600円/㎡のままである。事務室(管理部門・バックオフィス)、テナントに貸している店舗区画、主として宿泊客以外が使う宴会場・会議室、屋内駐車場などがこれにあたる。一方、屋外の平面駐車場は家屋ではないため、そもそも事業所床面積に含まれない。
したがって実効税率は、2分の1控除の対象になる床の比率で決まる。宿泊特化型のように客室と動線でほぼ完結する設計なら対象比率は9割前後に届き、実効は600×0.1+300×0.9=330円/㎡。宴会場やテナントを抱えるフルサービス型で対象比率75%と置けば375円/㎡。本稿のモデルはこの考え方で組む。
免税点1,000㎡は何室相当か — 延床35㎡/室なら29室目で年35万円が立ち上がる
免税点は控除ではなく敷居である。事業所床面積の合計が1,000㎡以下なら課税されないが、1㎡でも超えれば超過分ではなく全床面積が課税標準になる。つまり、ある室数を境に税額が0から数十万円へ跳ね上がる段差が生じる。
では1,000㎡は何室にあたるか。国土交通省「建築物動態統計調査」由来の計画中ホテルのうち、用途がホテル・旅館のみで構成される案件を抽出し、延床面積を客室数で割ると(N=27件)、第1四分位18.2㎡/室、中央値26.9㎡/室、第3四分位59.8㎡/室という分布になる。宿泊特化型、標準的なホテル、フルサービス/リゾートの3類型を18㎡・35㎡・60㎡/室と置く。
| 類型 | 延床/客室 | 非課税でいられる上限 | その1室上の延床 | そこで生じる年税額 |
|---|---|---|---|---|
| 宿泊特化型 | 18㎡ | 55室(990㎡) | 56室=1,008㎡ | 332,640円 |
| 標準ホテル | 35㎡ | 28室(980㎡) | 29室=1,015㎡ | 350,175円 |
| フルサービス/リゾート | 60㎡ | 16室(960㎡) | 17室=1,020㎡ | 382,500円 |
標準的な設計なら、29室目で年35万円が立ち上がる。リゾート型のように1室あたりの床が広い業態では17室で敷居に届く。逆にいえば、課税団体内で小規模ブティックを企画する場合、延床1,000㎡は現実的に意識できる水準にある。メトロエンジンリサーチ&コンサルティングが把握する範囲では、課税77団体内には客室20〜29室の施設が1,868件、29〜40室が1,153件あり、この段差の近傍に相当数の在庫が分布している。
免税点を超えてしまえば、資産割は床面積に完全に比例する。累進構造も規模別の軽減もないため、1室あたりの負担額は室数によらず一定になる。宿泊特化型で5,900円、標準ホテルで12,100円、フルサービス/リゾートで22,500円——この3つの数字が事業所税の骨格である。
| 類型 | 50室 | 100室 | 200室 | 300室 | 1室あたり |
|---|---|---|---|---|---|
| 宿泊特化型(18㎡/室) | 0円 900㎡・免税点以下 | 594,000円 | 1,188,000円 | 1,782,000円 | 5,940円 |
| 標準ホテル(35㎡/室) | 603,750円 | 1,207,500円 | 2,415,000円 | 3,622,500円 | 12,075円 |
| フルサービス/リゾート(60㎡/室) | 1,125,000円 | 2,250,000円 | 4,500,000円 | 6,750,000円 | 22,500円 |
既刊の算定と並べると位置づけが見える。固定資産税(土地・家屋)が1室あたり年16万〜24万円、償却資産税が2.1万〜6.6万円であるのに対し、事業所税の資産割は5,900〜22,500円。金額としては四つのなかで最も小さい。それでも、償却資産税の下限とほぼ同じ水準であり、「小さいから無視してよい」ではなく「小さいが、唯一ゼロにできる」という性格の税だと捉えるのが正確である。
従業者割が効き始めるのは約180〜300室から — 100人の免税点はパート除外で遠のく
従業者割は給与総額の0.25%だが、免税点100人の壁が高い。客室1室あたり何人が働いているかを置く必要がある。総務省・経済産業省「経済センサス‐活動調査」の産業小分類「751旅館,ホテル」では、従業者476,731人に対し客室991,925室(事業所18,447)で、1室あたり0.481人となる。旅館とホテルを合算した全国平均であり、宿泊特化型はこれより低く、旅館・フルサービス型は高い。ここでは0.20人・0.48人・0.80人の3水準を置く。
パートタイマー比率を30%と置くと、免税点100人に到達する客室規模は、宿泊特化型で約714室、標準ホテルで約298室、フルサービス/リゾートで約179室になる。1人あたり年間給与を250万円と置いた場合の税額は次のとおりである。
| 類型 | 従業者/室 | 免税点到達 | 100室 | 200室 | 300室 |
|---|---|---|---|---|---|
| 宿泊特化型 | 0.20人 | 約714室 | 0円 | 0円 | 0円 |
| 標準ホテル | 0.48人 | 約298室 | 0円 | 0円 | 900,000円 =1室3,000円 |
| フルサービス/リゾート | 0.80人 | 約179室 | 0円 | 1,000,000円 =1室5,000円 | 1,500,000円 =1室5,000円 |
結論として、大半のホテルにとって事業所税=資産割である。従業者割が現実に立ち上がるのは、フルサービス型で200室前後、標準型で300室前後から。メトロエンジンリサーチ&コンサルティングが把握する範囲では、課税77団体内の300室以上は443施設・207,960室で、この帯が従業者割の実質的な対象圏にあたる。
課税都市と非課税都市で何が変わるか — 同一県内5ペアの客室売上比を試算
同じ100室・延床3,500㎡の標準ホテルを、課税団体とその外に置いたときの差を見る。課税団体側の年税額は1,207,500円、1室あたり約12,100円。非課税団体側はゼロである。これを各市の推定成約ADRから組み立てた客室売上と突き合わせる。
| 県 | 課税団体 | 推定成約ADR | 客室売上/室・年 | 税/客室売上 | 同県の非課税団体 | 推定成約ADR | 税/客室売上 |
|---|---|---|---|---|---|---|---|
| 長野県 | 長野市 | 11,058円 N=75 | 3,027,128円 | 0.40% | 松本市 | 13,252円 N=102 | 0% |
| 石川県 | 金沢市 | 10,226円 N=116 | 2,799,368円 | 0.43% | 加賀市 | 19,827円 N=45 | 0% |
| 北海道 | 旭川市 | 8,605円 N=38 | 2,355,619円 | 0.51% | 函館市 | 8,556円 N=87 | 0% |
| 沖縄県 | 那覇市 | 10,198円 N=140 | 2,791,702円 | 0.43% | 恩納村 | 21,408円 N=39 | 0% |
| 鹿児島県 | 鹿児島市 | 6,715円 N=73 | 1,838,231円 | 0.66% | 霧島市 | 14,347円 N=57 | 0% |
比率としては0.40〜0.66%で、客室売上の1%に届かない。ただし単価が低いほど比率は重くなる。鹿児島市の0.66%は旭川市の0.51%、長野市の0.40%より大きく、これは税額が床面積で決まる定額であるのに対し、売上は単価で動くためだ。単価の低いエリアほど、同じ床面積に対する事業所税の相対的な重みは増す。
もう一点、5ペアのうち4ペアで非課税側のADRが高い点は、税の効果ではなく市場特性の差と読むべきである。加賀市・恩納村・霧島市はいずれも温泉・リゾート主体の市場であり、都市型ビジネス需要が中心の課税都市とは施設構成そのものが異なる。都市間のADR差は施設ミックスを強く反映するため、ここから「事業所税が単価を押し下げている」と読むことはできない。読み取れるのは、高単価のリゾート立地の多くが、そもそも課税団体の外にあるという供給側の事実のほうである。
NOI利回りへの影響は0.015〜0.225pt — 効いてくるのは「同一市内の合算」
年税額を取得価格で割ると、NOI利回りへの影響が出る。標準ホテル(1室あたり約12,100円)を1室あたり1,500万円で取得した場合は0.081pt、フルサービス型(1室あたり22,500円)を2,500万円で取得した場合は0.090pt。取得価格を1室1,000万〜4,000万円の帯で振ると、影響は0.015〜0.225ptに収まる。なお建設費は1室870万〜7,140万円とより広く分布するため、この帯の外側では影響はさらに小さくも大きくもなる。
| 類型(1室あたり年税額) | 取得1,000万円/室 | 1,500万円/室 | 2,500万円/室 | 4,000万円/室 |
|---|---|---|---|---|
| 宿泊特化型(5,940円) | 0.059pt | 0.040pt | 0.024pt | 0.015pt |
| 標準ホテル(12,075円) | 0.121pt | 0.081pt | 0.048pt | 0.030pt |
| フルサービス/リゾート(22,500円) | 0.225pt | 0.150pt | 0.090pt | 0.056pt |
単体で見れば0.1pt前後の話である。ただし、運用側にはもう一段の論点がある。免税点は事業者単位・市町村単位で合算される。大阪市の手引が示すとおり、市内の各事業所等の事業所床面積の合計で判定するため、同じ市内に複数のホテルを持つ事業者は、1棟ずつでは免税点以下でも合算で超えれば全床が課税標準になる。
用地選定 市境で分岐する
課税団体は77に限られる。同一商圏でも市が変われば資産割はゼロになる。標準100室モデルで年1,207,500円、10年で1,200万円超の差。用地比較表に1行足す価値はある。
規模設計 1,000㎡の敷居
延床35㎡/室なら29室目、60㎡/室なら17室目で年33万〜38万円が立ち上がる。小規模ブティックを課税団体内で企画する場合、延床は意識できる水準にある。
ポートフォリオ 同一市内で合算
1棟ごとの判定ではない。同じ市内に複数棟を持つと合算で免税点を超え、全床が課税標準になる。市内での追加取得は、既存棟の税負担も変える。
賃貸借型で保有している場合、直接の納税義務者はオペレーターである。したがってアセットマネージャーの実務上の論点は「自社の申告額」ではなく、オペレーターのP/Lに乗る固定費として賃料交渉に織り込まれているかになる。変動賃料型であればGOPを通じて所有者に返ってくるし、固定賃料型であれば契約更改時の材料になる。TMK・GK-TKの導管性要件が賃貸借を強いる構造とあわせて見ると、この税が誰の財布から出るかは仕組みで決まっている。
試算の前提と限界
本稿の数字はすべてモデル計算である。前提は以下のとおり開示する。
■ モデルの設定値
| パラメータ | 設定値 | 根拠 |
|---|---|---|
| 延床面積/客室 | 宿泊特化18㎡/標準35㎡/フルサービス60㎡ | 国土交通省「建築物動態統計調査」由来の計画中ホテル(用途がホテル・旅館のみ、N=27件)の四分位(p25 18.2/中央値26.9/p75 59.8㎡) |
| 2分の1控除の対象床比率 | 宿泊特化90%/標準85%/フルサービス75% | 地方税法第701条の41の対象施設列挙にもとづく仮定。事務室・テナント区画・屋内駐車場等を対象外と想定 |
| 実効の資産割単価 | 330円/345円/375円(㎡・年) | 600円/㎡と300円/㎡の加重平均 |
| 従業者数/客室 | 0.20人/0.48人/0.80人 | 経済センサス‐活動調査「751旅館,ホテル」の従業者476,731人÷客室991,925室=0.481人/室を中位に置いた3水準 |
| 1人あたり年間給与 | 250万円 | 経済センサス‐活動調査(企業等に関する集計)の「751旅館,ホテル」給与総額1,097,677百万円÷従業者504,377人=約218万円を、近年の宿泊業の賃金上昇を織り込んで上方に置いた値 |
| 免税点判定から除くパート比率 | 30% | 労働時間が正規従業者の4分の3未満の者は判定から除外(大阪市手引)。比率は仮定値 |
| 稼働率 | 75% | 試算用の一律前提 |
| 推定成約ADR | 2025年9月〜2026年8月の月次平均 | メトロエンジンリサーチ&コンサルティング |
■ 対象床比率の感度(楽観・中位・悲観)
限界のうち影響が最も大きいのは、2分の1控除の対象床比率である。標準ホテル100室・延床3,500㎡のモデルで、この比率だけを動かした場合の振れ幅を示す。
| ケース | 対象床比率 | 実効の資産割単価 | 年税額(100室) | 1室あたり | 税/客室売上 | NOI利回りへの影響 |
|---|---|---|---|---|---|---|
| 悲観ケース | 70% | 390円 | 1,365,000円 | 13,650円 | 0.45% | 0.091pt |
| 中位ケース(本稿の採用値) | 85% | 345円 | 1,207,500円 | 12,075円 | 0.40% | 0.081pt |
| 楽観ケース | 95% | 315円 | 1,102,500円 | 11,025円 | 0.36% | 0.073pt |
比率を70パーセントまで落としても1室あたり13,650円、95パーセントまで上げても11,025円で、中位の12,075円に対する振れはおおむね±10%の帯に収まる。控除対象外の床をどれだけ抱えるかは実効単価を動かすが、事業所税の大きさの桁そのものを変えるほどではない。桁を変えるのは、あくまで課税団体か否かという立地の分岐のほうである。
限界も明示しておく。第一に、2分の1控除の対象床比率は実際の面積表で決まるため、同じ客室数でも宴会場やテナント区画の構成により実効単価は上下する。第二に、経済センサスで客室数と従業者数を併載する集計は平成28年調査が最後であり、1室あたり0.481人という値はそれ以降の省力化投資を反映していない。第三に、都市によっては独自の減免規定があり、本稿はそれを織り込んでいない。第四に、ADRは推定値であり、実際の成約価格とは異なる。実務での適用にあたっては、所在市の申告の手引と面積表にもとづく個別確認が前提になる。
まとめ
事業所税は、ホテルの保有税のなかで金額としてはもっとも小さい。標準的な100室ホテルで年1,207,500円、1室あたり12,100円。固定資産税の1室16万〜24万円と比べれば1桁小さい。
それでも投資判断の俎上に載せる理由は、この税が四つの保有税のうち唯一、立地選択で発生の有無そのものを動かせるからである。課税団体は77に限られ、同一県内でも市が変われば資産割はゼロになる。100室で年間120万円、10年で1,200万円、キャップレート5%で割り戻せば物件価値に換算して2,400万円相当の差が、市境の一線で生じている。
加えて、免税点1,000㎡は延床35㎡/室なら29室、60㎡/室なら17室という現実的な水準にあり、小規模ホテルの企画では規模設計そのものに影響する。同一市内での複数棟保有は合算判定になるため、追加取得は既存棟の税負担も動かす。用地の比較表と規模のスタディシートに、この一行を足しておく価値はある。
あわせて読みたい
- ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み
- ホテルの償却資産税は1室あたり年2.1万〜6.6万円 — 第3の固定資産税を3モデル試算
- ホテル1室あたりの延床は13〜196㎡ — 同じ5,000㎡が25室にも305室にもなる
- ホテル誘致の奨励金・固定資産税減免 市町村12制度 — 100室でIRRは+0.08〜1.03pt動く
- ホテルの法定点検費用は1室あたり年3,400〜12,600円 — 12条報告・消防・ビル管法の内訳とNOI影響
- ホテル従業員寮は利回りを0.66pt動かす — 客室1室あたりの働き手はニセコ0.17人・名古屋11.2人
参考資料・出典一覧
■ データソース
総務省「地方税制度|事業所税」および各課税団体が公表する申告の手引(制度・税率・免税点・課税標準の特例)、一宮市が公表する全国の事業所税の課税団体一覧(77団体)、総務省・経済産業省「経済センサス‐活動調査」(平成28年調査:事業所数・従業者数・客室数/令和3年調査:従業者数・給与総額)、国土交通省「建築物動態統計調査」由来の計画中ホテル27件の延床・客室数、ならびにメトロエンジンリサーチ&コンサルティングの推定成約ADR(市区町村別・2025年9月〜2026年8月の月次平均、対象10市区町村・月次の対象施設数の中央値はN=38〜140)と客室規模別の施設・客室ストック集計。
■ 試算前提
延床/客室を宿泊特化18㎡・標準35㎡・フルサービス60㎡の3類型に置き、2分の1控除の対象床比率を90%・85%・75%と仮定して実効の資産割単価を330円・345円・375円(㎡・年)とした。免税点の判定は特例適用前の床面積で行い、1,000㎡を1㎡でも超えた場合は全床を課税標準としている。従業者割は従業者0.20人・0.48人・0.80人/室、1人あたり年間給与250万円、免税点判定から除くパート比率30%を置いて給与総額に0.25%を乗じた。客室売上は「推定成約ADR×365×稼働率75%(通年・試算用の一律前提値であり実測稼働ではない)」、NOI利回りへの影響は1室あたり年税額÷1室あたり取得価格で算定している。モデル数は3類型×4規模の12、参照した課税団体数は77。
■ 限界・留意点
本稿の税額はすべてモデル計算であり、実額は個別の面積表と所在市の運用で決まる。2分の1控除の対象床比率は宴会場・テナント区画・屋内駐車場の構成で上下するため、実効単価は本稿の想定から乖離しうる(感度は本文の3ケース表を参照)。客室数と従業者数を併載する経済センサスの集計は平成28年調査が最後で、1室あたり0.481人という値はそれ以降の省力化投資を反映していない。1人あたり給与250万円および免税点判定から除くパート比率30%は仮定値である。都市によっては独自の減免規定があり本稿は織り込んでいない。推定成約ADRは推定値であり実際の成約価格とは異なる。課税団体の区分は令和7年1月1日現在のもので、人口要件の変動により将来変わりうる。
■ 制度・法令
- 総務省「地方税制度|事業所税」(課税団体の区分、課税標準・税率・免税点、使途)
- 一宮市「全国の事業所税の課税団体一覧」(77団体の内訳)
- 大阪市「事業所税申告の手引き(令和7年1月)」(免税点の判定、従業者の範囲、課税標準の特例)
- 枚方市「課税標準の特例対象施設一覧〔地方税法第701条の41関係〕」(ホテル・旅館用施設の2分の1控除)
- 横浜市「事業所税Q&A」(納税義務者、貸主の申告義務、屋外駐車場の扱い)
- 大分市「事業所税の非課税・特例控除・減免について」
- 東京都主税局「事業所税」
■ 政府統計
- 総務省・経済産業省「経済センサス‐活動調査」(平成28年調査:旅館,ホテル及び簡易宿所別 事業所数・従業者数・客室数、統計表ID 0003215481/令和3年調査:企業産業別 従業者数・給与総額、統計表ID 0004006361)
- 国土交通省「建築物動態統計調査」(計画中ホテルの延床面積・客室数)
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(市区町村別・2025年9月〜2026年8月)、客室規模別の施設分布、課税団体内外の施設・客室ストック集計