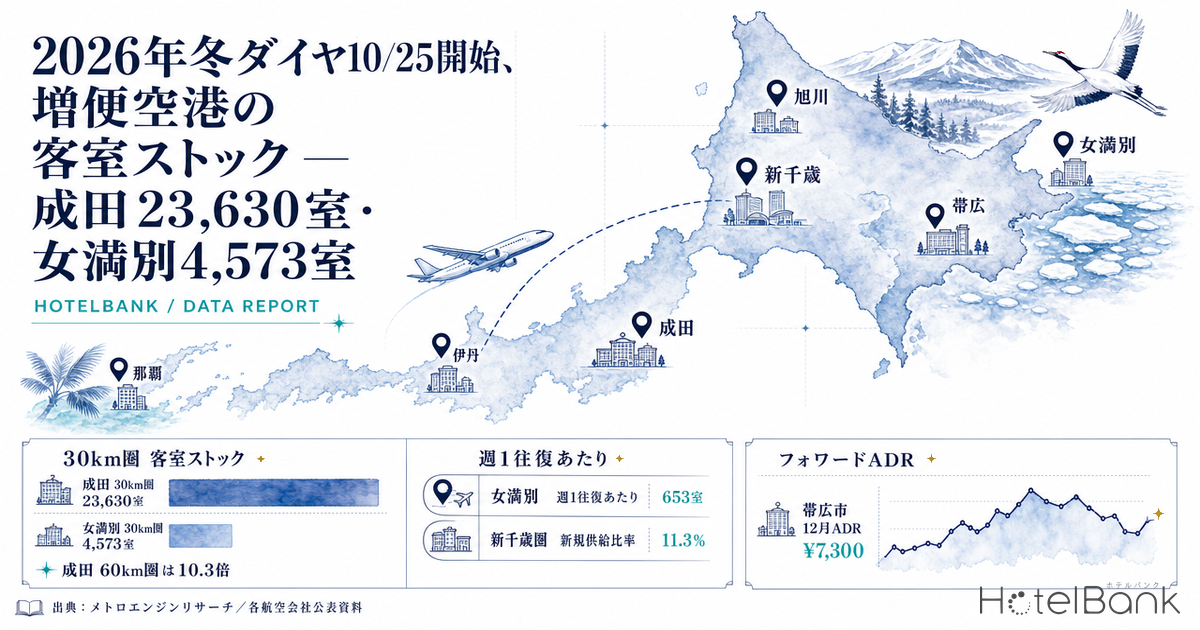
2026年度の冬ダイヤは10月25日(日)に始まり、2027年3月27日(土)まで続く。この期間に東京(成田)、札幌(新千歳)、那覇、大阪(伊丹)とその接続先である旭川・帯広・女満別で、国際線・国内線の新規就航と増便が相次いで設定された。座席が増えれば、その空港圏に降り立つ人が増える可能性がある。ではその受け皿となる客室は、どの空港圏に、どれだけ積み上がっているのか。
本稿は「座席が増える=宿泊需要が増える」と断定するものではない。増便の中身を各社の公表資料から空港別に整理したうえで、メトロエンジンリサーチが把握する範囲の宿泊施設データを空港ごとの半径30km圏・60km圏で集計し、供給側の棚卸しとして客室ストックの厚みを比較する。あわせて2026年10月〜2027年1月のフォワード価格も並べ、受け入れ余地の残るエリアと、すでに単価が高い水準にあるエリアを分ける。
- — 週1往復あたり653室 — 冬ダイヤで増便される空港圏のうち、30km圏の客室ストックが最も薄いのは女満別。帯広792室、旭川1,174室が続く。
- — 成田は60km圏で10.3倍 — 30km圏2万3,630室に対し60km圏24万3,122室。受け皿は空港周辺ではなく都心にあり、1往復あたりも1,182室から1万2,156室へ変わる。
- — 伊丹8,799室・那覇5,921室 — 週21往復・週7往復の上乗せに対して圏内ストックは桁違いに厚い。論点は受け入れ可否ではなく単価設計にある。
- — 道東は新規供給が動かない — 旭川36室・帯広31室・女満別30室で既存ストック比0.4〜0.7%。週7往復ずつの増分を既存客室で受けることになる。
- — フォワードADRは二極化 — 松本市¥15,900・大田区¥15,100が上位、成田市¥9,400・旭川市¥9,400は1万円割れ(いずれも2026年10月時点の推定成約ADR)。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA上に公開されている全プラン平均の1室あたり料金(2名1室利用時・税込)。ADRとは基準が異なるため、本文では明示的に「掲載価格」と表記します。
- 客室ストック:メトロエンジンリサーチが把握する範囲で、客室数が登録されている宿泊施設の客室数合計。空港の滑走路中心座標からの直線距離で圏域を切り出しています。
- データ出典:メトロエンジンリサーチ/各航空会社の公表資料
冬ダイヤで何が増えるのか — 空港別の新規就航・増便
まず、各社の公表資料から確認できた新規就航・増便を空港別に整理する。便数は原則「週あたり往復数」に揃えた。機材の座席数が公表されていない路線については、便数のみを示し座席換算は行わない。
| 空港 | 路線・航空会社 | 週往復 | 開始日 |
|---|---|---|---|
| 成田 | 成田〜シカゴ(ユナイテッド航空・新設) | 7 | 10/24 |
| 成田〜テルアビブ(アルキア・イスラエル航空・新設) | 2 | 10/25 | |
| 成田〜上海(浦東)(JALグループ・復便) | 7 | 10/25 | |
| 成田〜メルボルン(JALグループ・デイリー化) | +4 | 10/25 | |
| 新千歳 | 新千歳〜サンフランシスコ(ユナイテッド航空・季節新設) | 3 | 12/11 |
| 那覇 | 那覇〜台北(桃園)(日本トランスオーシャン航空・1日2往復へ) | +7 | 10/25 |
| 伊丹 (対北海道) | 伊丹〜旭川(JAL・通年運航化/1日1往復) | 7 | 10/25 |
| 伊丹〜帯広(JAL・新設/1日1往復) | 7 | 12/1 | |
| 伊丹〜女満別(JAL・通年運航化/1日1往復) | 7 | 2/1 |
出典:各社公表資料(JAL企業サイト、ユナイテッド航空プレスリリース、TRAICY、sky-budget、旅行総合研究所タビリス)よりホテルバンク編集部作成
成田は、路線の新設が3本重なる点で他空港と性格が異なる。ユナイテッド航空のシカゴ線が10月24日からデイリー運航で加わり、アルキア・イスラエル航空のテルアビブ線が10月25日に週2往復で就航する。テルアビブ線は当初A330-200型機での運航が案内されていた路線で、日本とイスラエルを結ぶ定期便としては希少な設定である。JALグループは成田〜上海(浦東)を復便し、羽田・成田・関西の3空港から上海へ向かう体制が整う。加えて成田〜メルボルンが冬ダイヤ期間中にデイリー化される。
中国路線ではスプリング・ジャパンが成田を起点に上海(浦東)・北京(首都)・ハルビン・天津の4路線について冬ダイヤの販売を開始しており、成田側の座席供給は複数キャリアで同時に厚みを増す構図になる。合計すると、公表資料から便数を特定できるものだけで週20往復が成田に上乗せされる。
一方、地方空港では国内線の再編が主役になる。JALは2026年度下期計画で伊丹発着の北海道路線を組み替え、伊丹〜帯広を12月1日に新設、これまで夏季限定だった伊丹〜旭川を10月25日から、伊丹〜女満別を2027年2月1日から通年運航に切り替える。いずれも1日1往復、週7往復の設定である。伊丹側では新千歳線・那覇線も便数レンジが引き上げられており、伊丹は「送り出し側」として冬ダイヤで大きな組み替えを受ける空港になった。
なお、フジドリームエアラインズは2026年冬ダイヤで仙台〜出雲線を季節運航で設定し、年末年始には静岡〜出雲、静岡〜熊本、神戸〜青森を期間就航させる。静岡・松本の両空港は通年の定期便が積み増される形ではなく、季節・期間就航への組み替えが中心となる。後段では、この2空港圏を「座席が通年では増えない空港圏」の対照群として扱う。
空港圏の客室ストック — 30km圏と60km圏で見える階層
次に受け皿側を数える。各空港の座標から半径30km圏・60km圏を切り出し、客室数が登録されている施設を集計した。30km圏はおおむね「空港から1時間以内で入れる宿」、60km圏は「連泊の拠点として選ばれうる広域圏」に対応する。地方空港の国際線圏について同じ切り口で20港を横断集計した結果は、冬ダイヤ10/25開始|地方空港20港の国際線圏に客室は足りているかで扱っている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 空港 | 30km圏 施設 | 30km圏 客室 | 60km圏 施設 | 60km圏 客室 | 30km圏の業態構成(客室ベース) |
|---|---|---|---|---|---|
| 成田 | 516 | 23,630 | 3,872 | 243,122 | ビジネス40%/シティ32%/貸別荘8% |
| 新千歳 | 175 | 7,525 | 895 | 59,738 | ビジネス56%/シティ14%/リゾート7% |
| 那覇 | 1,430 | 41,444 | 2,510 | 55,852 | ビジネス38%/リゾート28%/シティ7% |
| 伊丹 | 2,661 | 184,772 | 8,172 | 298,974 | ビジネス56%/シティ18%/貸別荘5% |
| 旭川 | 363 | 8,215 | 715 | 14,019 | ビジネス51%/リゾート10%/旅館9% |
| 帯広 | 128 | 5,543 | 210 | 6,644 | ビジネス56%/旅館18%/シティ7% |
| 女満別 | 127 | 4,573 | 304 | 8,880 | ビジネス66%/旅館11%/リゾート6% |
| 静岡(参考) | 354 | 14,090 | 1,173 | 34,413 | ビジネス68%/シティ10%/旅館6% |
| 松本(参考) | 984 | 19,304 | 3,798 | 62,724 | ビジネス35%/旅館28%/リゾート6% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(客室数が登録されている施設のみ集計)
階層は明快である。伊丹圏は30km圏だけで18万室を超え、これは大阪市・神戸市・尼崎市の都心ストックをまるごと含むためだ。羽田を別にすれば国内最大級の集積であり、伊丹に降りた旅客は事実上、関西圏全体の客室から選べる。那覇圏は30km圏4万1,444室と、人口規模に対して突出して厚い。60km圏に広げても5万5,852室にしか伸びない点が沖縄本島の特徴で、那覇のストックはほぼ那覇市とその周辺に凝縮している。
対照的なのが成田である。30km圏は2万3,630室にとどまるが、60km圏では24万3,122室と10.3倍に跳ね上がる。東京都心のストックが60km圏に入るためだ。成田到着旅客の受け皿は空港周辺ではなく都心にあるという、以前から知られた構造が数字でも確認できる。
そして帯広(30km圏5,543室)・女満別(同4,573室)は、今回増便が設定された空港のなかで最も薄い。両圏とも60km圏に広げても6,644室・8,880室(帯広は+19.9%、女満別は+94.2%)にとどまり、成田のような広域集積は現れない。北海道東部は都市間距離が大きく、圏域を広げても中核となる客室集積が新たに入ってこないためである。業態構成を見ると女満別圏はビジネスが客室ベースで66%、帯広圏は56%と、いずれも宿泊特化型が主力になっている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
週1往復あたりの客室ストック — 薄い順に女満別・帯広・旭川
座席供給の増分と客室ストックを突き合わせる。ここでは各空港に上乗せされる週1往復あたり、30km圏に何室あるかを計算した。分母は前掲表で便数を特定できた新規・増便のみ(伊丹は新設・通年化の3路線=週21往復)で、機材や搭乗率は考慮していない。あくまで「1本の便に対して、周辺にどれだけの客室が控えているか」という粗い厚みの指標である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
最も薄いのは女満別で、週1往復あたり653室。帯広792室、旭川1,174室、成田1,182室と続く。逆に伊丹は8,799室、那覇は5,921室で、増える便数に対して圏内ストックが桁違いに厚い。
ここで注意したいのは、成田の1,182室という値の読み方である。成田は60km圏で計算すると週1往復あたり1万2,156室となり、順位は一変する。つまり成田の「薄さ」は空港周辺に限った話であり、都心への鉄道アクセスが機能している限り実質的な受け皿は厚い。一方で女満別・帯広は、60km圏に広げても1往復あたり1,268室・949室にしかならない。60km圏まで広げても1往復あたり1,300室に届かないのは、この2空港圏だけである。
この差は、冬ダイヤ期間中の運用設計に直結する。伊丹〜女満別は2027年2月1日の就航で、北海道東部の需要期である流氷シーズンと重なる。既存ストックが4,573室と限られるなかに関西からの直行便が入るため、既存施設にとっては予約リードタイムの前倒しと、単価設計を見直す余地が生まれる時期になる。帯広も12月1日就航で、年末年始の帰省・旅行需要と重なる立ち上がりだ。
10月〜1月のフォワード価格 — 単価が先行する圏と、余地が残る圏
続いて価格側を見る。冬ダイヤ期間に重なる2026年10月・11月・12月・2027年1月について、各空港の代表都市の推定成約ADRと掲載価格を並べた。いずれも調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 代表都市(空港) | 26年10月 ADR | 26年12月 ADR | 27年1月 ADR | 26年10月 掲載価格 | N(10月/1月) |
|---|---|---|---|---|---|
| 松本市(松本) | ¥15,900 | ¥12,000 | ¥12,200 | ¥30,600 | 99/62 |
| 大田区(羽田) | ¥15,100 | ¥14,900 | ¥12,000 | ¥23,800 | 54/51 |
| 千歳市(新千歳) | ¥14,100 | ¥13,700 | ¥14,700 | ¥23,700 | 26/21 |
| 札幌市中央区(新千歳広域) | ¥13,900 | ¥16,300 | ¥15,200 | ¥25,300 | 136/120 |
| 大阪市北区(伊丹) | ¥12,000 | ¥11,100 | ¥10,500 | ¥22,400 | 71/63 |
| 帯広市(帯広) | ¥11,100 | ¥7,300 | ¥7,600 | ¥17,000 | 31/21 |
| 那覇市(那覇) | ¥10,200 | ¥10,700 | ¥10,000 | ¥16,600 | 141/130 |
| 北見市(女満別) | ¥9,900 | ¥8,700 | ¥9,900 | ¥16,200 | 26/20 |
| 島田市(静岡) | ¥9,800 | ¥9,500 | ¥10,600 | ¥19,400 | 11/6 |
| 旭川市(旭川) | ¥9,400 | ¥8,700 | ¥11,600 | ¥22,600 | 32/30 |
| 成田市(成田) | ¥9,400 | ¥9,600 | ¥9,200 | ¥17,200 | 28/24 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。ADRは推定成約ADR、掲載価格は全プラン平均(2名1室・税込)。Nは推定成約ADRの算出対象施設数
10月時点の水準で並べると、松本市(¥15,900)と大田区(¥15,100)が上位に立ち、千歳市(¥14,100)、札幌市中央区(¥13,900)が続く。単価がすでに高い水準にあるのは、宿泊需要が通年で厚く、国際線・国内線ともに旅客の選択肢が多い圏である。札幌市中央区は12月に¥16,300、1月に¥15,200と冬季に単価が上がる典型的なパターンを示しており、ユナイテッド航空の新千歳〜サンフランシスコ線が12月11日就航というのは、この単価上昇期に重なる設定になっている。
一方で、成田市(10月¥9,400)、旭川市(同¥9,400)、島田市(同¥9,800)、北見市(同¥9,900)は1万円を下回る水準にある。掲載価格との差も大きく、成田市はADR¥9,400に対し掲載価格¥17,200、旭川市はADR¥9,400に対し掲載価格¥22,600である。この差は、高単価プランがOTA上に残り続けることと、実際に売れているのが最安帯であることの両方を示す。単価面での伸びしろが残っている圏と読める。
とりわけ旭川市は、10月¥9,400・12月¥8,700に対し2027年1月が¥11,600と、冬季後半に向けて水準が切り上がる形になっている(N=30施設)。伊丹〜旭川の通年運航化は10月25日からで、単価が下がる11月〜12月に関西からの直行便が加わる構図である。帯広市も同様に12月¥7,300・1月¥7,600と冬季に水準が下がっており、12月1日就航の伊丹線は、価格の谷にあたる時期に新しい流入経路が開くことになる。両市の単価水準が全国のなかでどこに位置するかは、帯広・旭川・福井・岡山のホテルはなぜ高い?が年間ADRベースで検証している。
⚠ 将来日程のADRに関する注意:本記事の2026年10月以降のADRは、調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点の水準がそのまま成約水準になるとは限りません。また、対象施設数(N)が少ない圏では月ごとの振れ幅が大きくなる点にご留意ください。
2026〜2027年の新規供給 — 那覇と千歳に積み上がり、道東は動かない
最後に、各空港圏(30km圏)で2026年以降に稼働が確認できた新規施設を集計した。OTA掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性がある点に留意が必要である。
| 空港(30km圏) | 新規施設数 | 新規客室数 | 既存客室に対する比率 |
|---|---|---|---|
| 那覇 | 23 | 1,791 | 4.3% |
| 新千歳 | 12 | 851 | 11.3% |
| 伊丹 | 42 | 3,307 | 1.8% |
| 成田 | 14 | 308 | 1.3% |
| 松本 | 19 | 214 | 1.1% |
| 旭川 | 23 | 36 | 0.4% |
| 帯広 | 2 | 31 | 0.6% |
| 女満別 | 1 | 30 | 0.7% |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)、ホテルバンク編集部より作成。※掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性があります
比率で最も大きいのは新千歳圏の11.3%である。千歳市中心部では温泉を備えた宿泊特化型が相次いで加わり、スーパーホテルPremier千歳天然温泉(212室)、コンフォートホテル千歳(201室)といった200室級が2026年に稼働を確認できている。既存ストック7,525室に対して851室の上積みは、空港至近の受け皿として意味のある厚みだ。12月のサンフランシスコ線就航と時期が重なる点でも、供給と座席の増加が同じ方向を向いている。
那覇圏は1,791室と絶対数が最大で、首里城周辺のリゾート系、那覇市街地のシティ系を中心に300室級が複数含まれる。「ザ グランドキャッスル 那覇 首里城 by ヒューイットリゾート」(333室)は2026年末の稼働予定として掲載が確認できている。那覇〜台北線の1日2往復化と重なるタイミングであり、台湾からの旅客を受ける客室側の更新が進んでいる圏といえる。
他方、旭川(36室)・帯広(31室)・女満別(30室)は新規供給がほぼ動いていない。件数としては旭川圏に23件があるものの、その多くは客室数1〜6室の小規模施設で、客室ベースでは既存ストックの0.4%にとどまる。冬ダイヤで週7往復ずつが加わる3空港圏は、いずれも既存客室でその増分を受けることになる。裏を返せば、これらの圏では既存施設が需要の立ち上がりを取りにいく余地が大きい。
まとめ — 「厚い圏」と「薄い圏」で打ち手が分かれる
2026年冬ダイヤの新規就航・増便を空港別に整理し、客室ストックと突き合わせると、3つの類型が浮かぶ。
第一に、座席も客室も厚い圏。伊丹(30km圏18万4,772室)と那覇(同4万1,444室)がこれにあたる。週1往復あたりのストックはそれぞれ8,799室・5,921室で、増便を吸収する余力は大きい。ここでの論点は受け入れ可否ではなく、単価をどこに置くかである。大阪市北区のフォワードADRが10月¥12,000から2027年1月¥10,500へ緩やかに下がる一方、那覇市は¥10,200〜¥10,700の狭いレンジで推移しており、価格設計の方向性は圏ごとに異なる。
第二に、空港周辺は薄いが広域では厚い圏。成田がその代表で、30km圏2万3,630室に対し60km圏24万3,122室と10.3倍に広がる。週20往復の上乗せに対して30km圏では1往復あたり1,182室だが、60km圏なら1万2,156室になる。成田市のADRが¥9,400前後と1万円を下回る水準にあることを考えると、空港至近で「都心へ出ずに泊まる理由」をつくれる施設には、単価を引き上げる余地がある。
第三に、座席が増えても客室ストックが動かない圏。旭川・帯広・女満別の3空港圏である。伊丹線がそれぞれ週7往復ずつ加わるのに対し、30km圏の客室は8,215室・5,543室・4,573室で、2026年以降の新規供給も0.4〜0.7%にとどまる。60km圏に広げても1往復あたり950〜2,000室規模にとどまるのはこの3圏の特徴だ。フォワードADRは旭川市¥9,400(10月)、帯広市¥11,100(同)と、いずれも道内主要都市より低い水準にある。既存施設にとっては、就航日を起点に予約リードタイムを前倒しし、直行便でしか来られなかった層向けの滞在提案を用意することが、そのまま単価の伸びしろにつながる局面といえる。
座席が増えることと宿泊需要が増えることは同義ではない。ただし、どの空港圏に何室あり、その圏で今いくらで売られているのかを先に把握しておけば、冬ダイヤ期間の判断は確実に速くなる。
よくある質問
2026年度の冬ダイヤはいつからいつまでですか?
2026年10月25日(日)から2027年3月27日(土)までです。本記事が対象とする新規就航・増便は、この期間に設定されたものです。
「週1往復あたりの客室ストック」とは何を示す指標ですか?
各空港に冬ダイヤで上乗せされる週あたり往復数を分母に、30km圏の客室数を割った粗い厚みの指標です。機材の座席数・搭乗率は考慮していません。1本の便に対して周辺にどれだけの客室が控えているかを、空港間で比較するための目安として用いています。
30km圏と60km圏はどう使い分ければよいですか?
30km圏はおおむね「空港から1時間以内で入れる宿」、60km圏は「連泊の拠点として選ばれうる広域圏」に対応します。成田のように両者の差が10.3倍に開く圏では、実質的な受け皿は60km圏で見る必要があります。逆に那覇は30km圏4万1,444室に対し60km圏5万5,852室と差が小さく、ストックが那覇市周辺に凝縮しています。
座席が増えれば宿泊需要も増えるのですか?
本記事は座席増と需要増を同一視していません。増便はあくまで供給側の設定であり、実際の宿泊需要は搭乗率・旅客の目的・滞在日数などに左右されます。本記事は受け皿となる客室ストックの厚みを空港圏ごとに棚卸しするものです。
記載のADRは確定した実績値ですか?
いいえ。2026年10月以降のADRは、調査時点でOTAに公開されている販売価格に基づく推定成約単価(2名1室・1室あたり・税抜相当)であり、チェックイン日に近づくにつれて変動します。対象施設数(N)が少ない圏では月ごとの振れ幅が大きくなる点にもご留意ください。
客室ストックが薄い空港圏では、何が打ち手になりますか?
旭川・帯広・女満別のように新規供給が既存比0.4〜0.7%にとどまる圏では、増便分を既存施設で受けることになります。就航日を起点に予約リードタイムを前倒しし、直行便でしか来られなかった層向けの滞在提案を用意することが、そのまま単価の伸びしろにつながります。
あわせて読みたい
- 冬ダイヤ10/25開始|地方空港20港の国際線圏に客室は足りているか
- 帯広・旭川・福井・岡山のホテルはなぜ高い? 年間ADRは全国中央値以下、7市を393市区で検証
- 訪日レンタカーの宿選び、駐車場言及は繁体字レビューが英語の2.9倍 — 空港60km圏の客室ストック
- 地方インバウンドは客室61.7%・宿泊33.7% — 1.3億人泊目標に年16.5%成長
- 訪日客7月344万人、通年着地は4,172万〜4,279万人 — 残り5か月の必要ペース
- 松本のホテル単価13,400円・駅前上限18,300円 — 中信南信7市町の価格階層と222室の吸収余地
- 函館駅前の地価+10.3%、五稜郭は4年据置き|道南226施設11,449室の投資適地
参考資料・出典一覧
■ データソース
空港圏の施設数・客室数・業態構成は、宿泊施設マスターから各空港の滑走路中心座標を基点とする半径30km圏・60km圏で抽出し、客室数が登録されている施設のみを集計したもの。フォワードの推定成約ADR・掲載価格は同一ソースのエリア別月次集計(2026年10月〜2027年1月・代表都市18市区)。便数・就航日は各航空会社の公表資料および報道による。
■ 試算前提
便数は原則「週あたり往復数」に統一し、機材の座席数が公表されていない路線は座席換算を行っていない。「週1往復あたりの客室ストック」は、当該空港に上乗せされる週往復数(成田20・伊丹21・那覇7・新千歳3・旭川7・帯広7・女満別7)を分母に30km圏客室数を割った値。推定成約ADRは2名1室・1室あたり・税抜相当、掲載価格は全プラン平均(2名1室・税込)。エリア単位のADRは対象施設の中央値。
■ 限界・留意点
2026年10月以降のADRは調査時点の販売価格に基づく推定であり、チェックイン日に近づくにつれて変動する。対象施設数(N)が少ない圏(島田市 N=11/6 など)は月次の振れ幅が大きい。新規供給はOTA掲載確認ベースのため、直近以降の月は今後の掲載で増加する可能性がある。搭乗率・旅客の滞在日数・空港間の乗り継ぎは考慮しておらず、座席供給の増加は宿泊需要の増加を意味しない。
■ 航空各社・報道
- JAL「2026年度 下期のJALグループ路線便数計画を一部変更」(日本航空、2026年8月18日)
- JAL「JAL/JTA、2026年度 路線便数計画(国際)を決定」(日本航空)
- JAL「2026年度の国際線路線便数および機内サービスを一部変更」(日本航空、2026年6月11日)
- 「JAL、伊丹空港の北海道・沖縄路線を大増便。帯広就航、旭川、女満別は通年化」(旅行総合研究所タビリス、2026年8月18日)
- 「JAL国内線、伊丹路線を強化 帯広新設、JTAが19年ぶり再就航=26年度下期計画」(Aviation Wire)
- 「ユナイテッド航空、札幌-サンフランシスコ直行便および東京/成田-シカゴ間の路線を新設」(United Airlines, Inc. プレスリリース/PR TIMES)
- 「ユナイテッド航空、札幌12月就航 成田-シカゴ10月から」(Aviation Wire)
- 「アルキア・イスラエル航空、東京/成田〜テルアビブ線を開設 10月25日から週2往復」(TRAICY)
- 「アルキア・イスラエル航空、2026年10月25日に東京/成田〜テルアビブ線に就航へ」(sky-budget)
- 「スプリング・ジャパン 2026年度冬ダイヤの販売開始について」(NEWSCAST)
- 「【FDA】2026年10月25日(日)以降の路線・便数・各種運賃額について」(株式会社フジドリームエアラインズ/PR TIMES、2026年8月18日)
- 「2026年度冬ダイヤ(2026年10月25日(日)~2027年3月27日(土))の運航と各種運賃について」(スカイマーク)
- 「JAL、2026年度下期計画でインバウンド取り込み目指す 羽田〜香港線増便など」(訪日ラボ)
■ 市場データ
- メトロエンジンリサーチ — 宿泊施設マスター(空港半径30km/60km圏の施設数・客室数・業態構成)
- メトロエンジンリサーチ — エリア別推定成約ADR・掲載価格(2026年10月〜2027年1月フォワード)
- メトロエンジンリサーチ&コンサルティング — 新規開業データ(OTA掲載確認ベース)