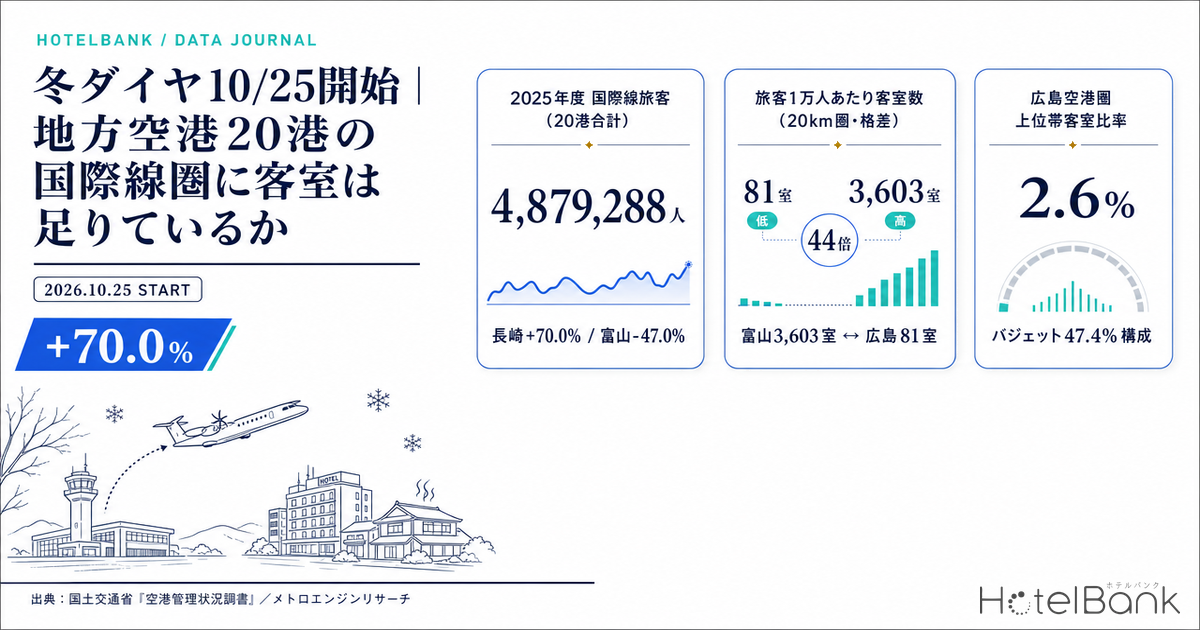
2026年度の冬ダイヤは10月25日(日)に始まり、2027年3月27日(土)まで続く。訪日需要の担い手が入れ替わるなか、地方空港の国際線は「日本のどこに人を降ろすか」を決める入口として、これまでにない重みを持ちはじめている。では、その降り立った先に泊まる部屋は用意できているのか。本稿では大空港を除いた地方空港20港について、空港を中心とする半径10km・20kmの客室ストックを実測し、国際線旅客の規模と突き合わせて受け皿の厚みを地図化する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。空港圏のADRは対象施設の中央値(その圏内の標準的な施設の水準)。
- 空港圏:空港の座標を中心とする半径10km/20kmの円内に立地する宿泊施設。施設数・客室数はメトロエンジンリサーチが追跡する範囲での集計値。
- 10km集中率:半径20km圏の客室数のうち、半径10km圏に含まれる割合。空港と宿泊集積の距離関係を示す。
- 上位帯客室比率:半径20km圏の客室数のうち、ラグジュアリーおよびアッパーミッド区分が占める割合。
- データ出典:メトロエンジンリサーチ/国土交通省「空港管理状況調書」に基づく公表集計
- — 4,879,288人 — 大空港を除く地方空港20港の2025年度国際線旅客。長崎70.0%増、青森50.0%増、鹿児島40.0%増と二桁成長が並ぶ。
- — 隣接型と郊外型に二分 — 10km集中率は函館96.8%・宮崎95.4%に対し岡山1.2%・高松6.0%。郊外型では二次交通が宿泊需要の実現条件になる。
- — 広島81室・鹿児島169室 — 国際線旅客1万人あたりの20km圏客室数。20港平均417室に対して薄く、最も厚い富山3,603室とは44倍の開き。
- — 上位帯客室比率14.2% — 20港平均。小松41.5%・函館25.4%に対し広島2.6%・茨城3.0%・静岡6.1%は単価の取れる客室がほぼない構成。
- — 直近3年で12,410室 — 20km圏の2024〜2026年開業は399軒(既存ストック比6.1%)。一方で広島80室・静岡29室と、需要が伸びる空港圏ほど供給が動いていない。
本稿が扱う母集団 — 大空港を外した20港
ホテルバンクではこれまで、空港とホテルの距離をテーマにした分析をいくつか公開してきた。空港3km圏のホテル148軒・14,827室は「翌朝発」需要に応える極近接立地を、空港隣接ホテルの投資余地は関西・福岡・那覇・新千歳・中部という大空港5港を対象としていた。いずれも、年間旅客が1,000万人を超える巨大ゲートウェイが分析の中心にある。
本稿はその対極に立つ。新千歳・成田・羽田・関西・中部・福岡・那覇といった大空港を除外し、国際定期便またはそれに準じる国際線を持つ地方空港20港に母集団を限定した。具体的には函館・旭川・青森・仙台・茨城・新潟・富山・小松・静岡・岡山・広島・米子・高松・松山・北九州・佐賀・長崎・熊本・宮崎・鹿児島である。この20港の2025年度国際線旅客は合計4,879,288人。半径10km圏には1,534施設・68,215室、半径20km圏には4,741施設・203,356室が存在する。
数字だけを見れば、旅客1万人あたり20km圏に417室という計算になる。しかしこの平均値には、ほとんど意味がない。空港ごとのばらつきが桁で違うからだ。
2025年度、地方空港の国際線は記録的な水準に達した
まず需要側を確認する。日本政府観光局(JNTO)の推計によれば、2026年6月の訪日外客数は3,148,600人で前年同月比6.8%減、1〜6月の累計は21,084,800人で同2.0%減となった。総数は前年を下回るが、その内訳は一様ではない。6月として過去最高を記録した市場が15あり、韓国787,100人(前年同月比7.8%増)、台湾670,400人(同14.6%増)、香港214,300人(同28.5%増)、米国354,500人(同2.7%増)と、近距離アジアと欧米長距離が同時に伸びている。総数の減速の裏で、市場構成の入れ替わりが進んでいる局面といえる。
そしてこの入れ替わりの受け皿になっているのが、地方空港の直行便である。韓国・台湾・香港といった近距離市場は、大空港を経由せず地方空港に直接降りる比率が高い。20港の2025年度国際線旅客を前年度比で並べると、長崎70.0%増、青森50.0%増、鹿児島40.0%増、熊本34.0%増、広島32.0%増と、二桁成長が並ぶ。仙台は661,378人で20港中最多、熊本640,871人、高松521,559人、広島480,341人が続く。
出典:国土交通省「空港管理状況調書」に基づく公表集計、メトロエンジンリサーチよりホテルバンク編集部作成
一方で減少した空港もある。富山は前年度比47.0%減の34,515人、新潟は6.0%減の89,567人、北九州は2.0%減の130,142人だった。地方空港の国際線は路線数が少ないため、1路線の運休・減便が全体を大きく動かす。冬ダイヤは航空会社が路線ポートフォリオを組み替える節目であり、この振れ幅の大きさこそが地方空港圏のホテルにとって最大の変数になる。
空港圏の客室ストックは「隣接型」と「郊外型」に二分される
ここから供給側に入る。空港を中心に半径10kmと20kmの円を描き、その内側にある宿泊施設の客室数を集計した。すると、地方空港が明確に2つのタイプに分かれることが見えてくる。
ひとつは市街地隣接型である。函館は20km圏12,556室のうち96.8%にあたる12,160室が10km圏に収まる。宮崎95.4%、松山92.9%、新潟80.4%、富山65.2%、小松50.9%、鹿児島48.8%がこのグループだ。空港が市街地のすぐそばにあるため、半径10kmの円がそのまま繁華街とホテル集積を飲み込む。降りてすぐ泊まれる構造といっていい。
もうひとつが郊外立地型である。岡山は10km集中率わずか1.2%。20km圏に14,798室あるにもかかわらず、10km圏は175室しかない。高松6.0%、旭川6.5%、青森・米子7.1%、仙台8.3%、北九州9.8%、茨城10.0%、佐賀11.5%、長崎11.7%、広島15.3%、熊本17.4%が同じ形をとる。空港は山間部や海上に置かれ、宿泊集積は20〜40km離れた県庁所在地にある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=20港)
この二分は良し悪しの話ではない。ただし、意味するところは大きく異なる。隣接型では空港到着後の宿泊が自然に成立するのに対し、郊外型では空港から市街地への二次交通が宿泊需要の実現条件になる。国際線の到着時刻が深夜・早朝に寄る地方空港では、この二次交通の有無が「泊まれるかどうか」を決めてしまう。
旅客1万人あたり客室数 — 広島81室、鹿児島169室という薄さ
受け皿の厚みを共通の物差しで測るために、国際線旅客1万人あたりの空港圏客室数を計算した。20港全体では20km圏417室が平均になるが、個別に見ると3,603室(富山)から81室(広島)まで44倍の開きがある。
出典:国土交通省「空港管理状況調書」に基づく公表集計、メトロエンジンリサーチよりホテルバンク編集部作成
最も薄いのが広島空港である。2025年度の国際線旅客480,341人は20港中4位の規模でありながら、20km圏の客室は3,879室にとどまる。広島空港は三原市の山間部にあり、広島市中心部までは約50km。半径20kmを描いても届かない。旅客1万人あたり81室という数字は、20港平均417室の5分の1以下である。
次いで薄いのが鹿児島空港の169室だ。空港は霧島市にあり、20km圏4,484室のうち48.8%が10km圏に入る。霧島温泉郷という有力な宿泊集積を圏内に持つ点は強みだが、265,586人の国際線旅客に対する絶対量としては限られる。3位の高松空港223室は、20km圏に高松市中心部の11,641室を含んでもなお、521,559人という旅客規模に対しては相対的に薄い。
逆に厚いのは富山3,603室、長崎1,740室、旭川1,236室、新潟1,169室、宮崎1,141室である。これらは国際線旅客が5万〜9万人規模にとどまる一方で、県庁所在地や温泉地の客室ストックを圏内に抱えている。国際線の伸びしろに対して受け皿の余力が大きい、という読み方ができる。
| 空港 | 国際線旅客 2025年度 | 前年度比 | 10km圏 施設/客室 | 20km圏 施設/客室 | 10km 集中率 | 旅客1万人 あたり客室 (20km圏) | 上位帯 客室比率 |
|---|---|---|---|---|---|---|---|
| 広島 広島県 | 480,341 | +32% | 25軒 592室 | 120軒 3,879室 | 15.3% | 81室 | 2.6% |
| 鹿児島 鹿児島県 | 265,586 | +40% | 93軒 2,188室 | 197軒 4,484室 | 48.8% | 169室 | 24.0% |
| 高松 香川県 | 521,559 | +8% | 33軒 704室 | 369軒 11,641室 | 6.0% | 223室 | 19.2% |
| 静岡 静岡県 | 258,827 | +26% | 71軒 2,104室 | 212軒 6,995室 | 30.1% | 270室 | 6.1% |
| 茨城 茨城県 | 82,527 | +25% | 17軒 228室 | 121軒 2,288室 | 10.0% | 277室 | 3.0% |
| 松山 愛媛県 | 398,147 | +23% | 198軒 10,280室 | 237軒 11,063室 | 92.9% | 278室 | 22.8% |
| 熊本 熊本県 | 640,871 | +34% | 77軒 3,303室 | 452軒 19,008室 | 17.4% | 297室 | 11.9% |
| 小松 石川県 | 248,047 | +17% | 91軒 3,771室 | 204軒 7,407室 | 50.9% | 299室 | 41.5% |
| 佐賀 佐賀県 | 158,709 | +22% | 21軒 578室 | 161軒 5,026室 | 11.5% | 317室 | 10.4% |
| 仙台 宮城県 | 661,378 | +27% | 40軒 1,947室 | 309軒 23,518室 | 8.3% | 356室 | 15.4% |
| 岡山 岡山県 | 275,253 | +14% | 14軒 175室 | 279軒 14,798室 | 1.2% | 538室 | 8.3% |
| 函館 北海道 | 200,295 | +28% | 261軒 12,160室 | 284軒 12,556室 | 96.8% | 627室 | 25.4% |
| 青森 青森県 | 88,805 | +50% | 17軒 420室 | 131軒 5,949室 | 7.1% | 670室 | 8.8% |
| 米子 鳥取県 | 136,274 | — | 42軒 728室 | 259軒 10,272室 | 7.1% | 754室 | 14.1% |
| 北九州 福岡県 | 130,142 | -2% | 22軒 1,280室 | 234軒 13,122室 | 9.8% | 1,008室 | 10.2% |
| 宮崎 宮崎県 | 86,247 | +28% | 154軒 9,389室 | 181軒 9,842室 | 95.4% | 1,141室 | 13.5% |
| 新潟 新潟県 | 89,567 | -6% | 111軒 8,419室 | 176軒 10,469室 | 80.4% | 1,169室 | 13.4% |
| 旭川 北海道 | 52,820 | +10% | 80軒 425室 | 270軒 6,530室 | 6.5% | 1,236室 | 9.2% |
| 長崎 長崎県 | 69,378 | +70% | 42軒 1,417室 | 296軒 12,074室 | 11.7% | 1,740室 | 8.2% |
| 富山 富山県 | 34,515 | -47% | 125軒 8,107室 | 249軒 12,435室 | 65.2% | 3,603室 | 7.1% |
出典:国土交通省「空港管理状況調書」に基づく公表集計、メトロエンジンリサーチよりホテルバンク編集部作成
地図で見る20港の受け皿
20港の位置と、それぞれの半径10km圏を地図に落とした。円の色は国際線旅客1万人あたりの客室数(20km圏)を示しており、濃い赤ほど受け皿が薄いことを意味する。マーカーの大きさは2025年度の国際線旅客数に対応する。
出典:国土交通省「空港管理状況調書」に基づく公表集計、メトロエンジンリサーチよりホテルバンク編集部作成
瀬戸内から南九州にかけて濃い色が並ぶ一方、日本海側と北海道は淡い。国際線の伸びが著しい西日本ほど客室ストックが相対的にタイトである、という構図が視覚的に確認できる。
価格帯の構成 — 上位帯客室は20港平均で14.2%
客室の「量」だけでなく「質の構成」も受け皿の性格を決める。20km圏の客室をグレード区分別に集計すると、ラグジュアリーとアッパーミッドを合わせた上位帯の比率は20港全体で14.2%だった。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=20港)
上位帯が厚いのは小松空港圏の41.5%である。加賀温泉郷・片山津・山代といった旅館群を圏内に含むためで、20km圏7,407室のうちラグジュアリーが24.8%を占める。函館25.4%、鹿児島24.0%(霧島温泉郷)、松山22.8%(道後温泉)、高松19.2%が続く。いずれも空港圏に有力な温泉地・観光地を抱える構造だ。
対照的に薄いのが広島2.6%、茨城3.0%、静岡6.1%、富山7.1%、長崎8.2%である。とくに広島空港圏は20km圏3,879室の47.4%がバジェット、アッパーミッドは2.3%、ラグジュアリーは0.3%にとどまる。国際線旅客48万人という規模に対して、単価の取れる客室がほぼ存在しない構成といえる。台湾・香港からの個人旅行が伸びるなかで、上位帯の供給余地が最も明確に残っているエリアのひとつだ。
静岡空港圏も同様で、20km圏6,995室の57.0%がバジェット、ラグジュアリーは0.7%。国際線旅客258,827人(前年度比26.0%増)に対し、価格帯の階層が形成されていない。地方中核都市の新規供給吸収余地で示した通り、供給の空白は需要があってはじめて機会になる。国際線の伸びはその需要側の条件を満たしはじめている。
単価水準 — 前年冬の実績と、冬ダイヤ入り直後の掲載水準
冬ダイヤ期間の単価を語るうえで、ひとつ制約がある。当社が集計する月次データの提供範囲は2026年11月までで、2026年12月以降の月次単価は存在しない。したがって冬ダイヤ全期間(2026年10月25日〜2027年3月27日)を単価で語ることはできない。ここでは、実績が確定している前年冬(2025年12月〜2026年3月)の水準と、冬ダイヤ開始月にあたる2026年10〜11月の掲載ベース推定を並べる。
| 空港圏(半径10km・20室以上) | 前年冬 実績水準 2025年12月〜2026年3月 | 2026年10月 (掲載ベース推定) | 2026年11月 (掲載ベース推定) | 集計施設数 |
|---|---|---|---|---|
| 旭川 | ¥15,700 | ¥16,700 | ¥13,700 | N=2 |
| 小松 | ¥9,300 | ¥12,200 | ¥11,900 | N=30 |
| 宮崎 | ¥9,200 | ¥11,500 | ¥11,600 | N=44 |
| 広島 | ¥9,200 | ¥12,300 | ¥15,000 | N=4 |
| 松山 | ¥8,800 | ¥11,400 | ¥11,300 | N=48 |
| 米子 | ¥8,800 | ¥13,200 | ¥16,200 | N=2 |
| 仙台 | ¥7,800 | ¥12,000 | ¥11,900 | N=9 |
| 熊本 | ¥7,600 | ¥10,500 | ¥10,100 | N=17 |
| 高松 | ¥7,400 | ¥10,000 | ¥10,100 | N=6 |
| 佐賀 | ¥7,200 | ¥9,800 | ¥9,500 | N=6 |
| 青森 | ¥7,100 | ¥14,100 | ¥11,900 | N=1 |
| 函館 | ¥7,100 | ¥10,200 | ¥8,500 | N=47 |
| 鹿児島 | ¥6,600 | ¥9,100 | ¥9,500 | N=15 |
| 富山 | ¥6,500 | ¥11,800 | ¥10,900 | N=40 |
| 北九州 | ¥6,400 | ¥8,700 | ¥8,100 | N=8 |
| 静岡 | ¥6,300 | ¥8,800 | ¥8,800 | N=16 |
| 長崎 | ¥6,200 | ¥9,600 | ¥9,700 | N=12 |
| 新潟 | ¥5,800 | ¥9,000 | ¥8,400 | N=44 |
| 茨城 | ¥5,000 | ¥5,100 | ¥5,200 | N=1 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
前年冬の実績水準で最も高かったのは旭川空港圏の¥15,700で、これは冬季のスキー・観光需要が明確に効いている数少ない例である。次いで小松空港圏¥9,300、宮崎空港圏¥9,200、広島空港圏¥9,200、米子空港圏¥8,800と続く。一方、新潟空港圏¥5,800、長崎空港圏¥6,200、鹿児島空港圏¥6,600、北九州空港圏¥6,400は¥7,000を下回った。
月次の動きを追うと、冬季の需要構造の違いがはっきりする。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
宮崎空港圏は2026年2月に¥12,700まで上昇しており、他の5空港圏が¥5,700〜¥8,700の帯に収まるなかで突出している。プロ野球春季キャンプに代表される2月の集客イベントが単価を押し上げる構造で、国際線とは別の需要軸がすでに存在していることを示す。松山空港圏も2026年1月に¥10,600と季節的な山を作る。逆に函館・新潟・富山の日本海側3圏は、12月から3月にかけて¥5,400〜¥7,900の範囲で推移し、冬季は単価が沈む。
この差は、冬ダイヤ期の国際線をどう活かすかという問いに直結する。冬に単価が沈むエリアほど、冬季の国際線旅客は空室を埋める純増需要として機能しうる。逆に宮崎のように冬に固有の山を持つエリアでは、国際線需要と既存需要の重なりをどう捌くかが論点になる。
供給パイプライン — 直近3年で20km圏に12,410室
受け皿は固定されたものではない。20港の半径20km圏で2024年から2026年にかけて開業が確認された施設は399軒・12,410室にのぼる。既存ストック203,356室に対して6.1%にあたる。
本表の開業実績はOTA掲載確認ベースの集計です。OTA事前掲載は全体の約19%にとどまり、半数以上が開業後の掲載となるため、直近(とくに2026年)の軒数・客室数は今後の掲載確認により増加する可能性があります。確認申請ベースの建築計画パイプライン(国土交通省「建築動態統計調査」)と併せて参照してください。
| 空港圏(半径20km) | 2024〜2026年 開業施設数 | 同 客室数 | 既存ストックに 対する比率 |
|---|---|---|---|
| 熊本 | 57軒 | 2,230室 | 11.7% |
| 長崎 | 32軒 | 1,265室 | 10.5% |
| 高松 | 44軒 | 1,000室 | 8.6% |
| 仙台 | 14軒 | 896室 | 3.8% |
| 松山 | 21軒 | 831室 | 7.5% |
| 宮崎 | 23軒 | 745室 | 7.6% |
| 函館 | 31軒 | 730室 | 5.8% |
| 富山 | 17軒 | 711室 | 5.7% |
| 岡山 | 17軒 | 706室 | 4.8% |
| 米子 | 25軒 | 511室 | 5.0% |
出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=399施設)よりホテルバンク編集部作成
最も厚いのが熊本空港圏の57軒・2,230室で、既存19,008室に対して11.7%の上乗せとなる。TSMC進出に伴う需要増を背景とした供給で、国際線旅客640,871人(前年度比34.0%増)と合わせて、20港のなかでは需要・供給がともに動いているエリアといえる。長崎空港圏1,265室、高松空港圏1,000室、仙台空港圏896室、松山空港圏831室が続く。
一方、受け皿が薄いと指摘した広島空港圏は直近3年の開業が3軒・80室にとどまり、既存3,879室の2.1%にすぎない。静岡空港圏も11軒・29室と、実質的に新規供給がない状態が続いている。国際線旅客が前年度比26.0〜32.0%増で伸びる両空港圏で供給が動いていない点は、裏を返せば参入余地がそのまま残っているということでもある。
将来のパイプラインについては、国土交通省の建築動態統計に基づく計画データを確認した。対象19都道府県で確認申請ベースの計画は静岡県277室、岡山県490室、広島県380室、福岡県41室の計4件にとどまる。ただしこれは調査時点で確認申請が出ている案件のみであり、確認申請は通常開業の1〜2年前に行われる。今後の申請追加により件数・客室数は増加する見込みで、現時点での確定パイプラインの下限値として読むべき数字である。
まとめ — 冬ダイヤが問うているのは「距離」である
地方空港20港の国際線旅客は2025年度に4,879,288人に達し、長崎70.0%増、青森50.0%増、鹿児島40.0%増と記録的な伸びを示した。訪日総数が前年を下回るなかでも、韓国・台湾・香港といった近距離市場は伸び続けており、その受け皿として地方空港の直行便が機能している。
その一方で、空港圏の客室ストックは均等に配置されていない。半径10km圏に宿泊集積が収まる隣接型(函館96.8%、宮崎95.4%、松山92.9%)と、宿泊集積が20km以遠にある郊外型(岡山1.2%、高松6.0%、旭川6.5%)に二分され、後者では二次交通の設計が宿泊需要の実現条件になる。
旅客1万人あたりの客室数で測ると、広島81室、鹿児島169室、高松223室が薄い側に並ぶ。とりわけ広島空港圏は、国際線旅客48万人という20港中4位の規模に対して20km圏3,879室、上位帯客室比率2.6%、直近3年の新規開業80室という構成で、需要と供給のギャップが最も明確に開いている。静岡空港圏も同様の形をとる。
冬ダイヤは10月25日に始まる。就航・増便の個別路線は各航空会社・空港会社の発表を待つ必要があるが、地方空港が訪日需要の受け皿として担う役割が拡大していく方向性は、2025年度の実績が示している。問われているのは客室の総量というより、空港と客室のあいだにある距離と、その距離を埋める価格帯の設計である。
⚠ 将来日程の単価に関する注意:本記事の2026年10月・11月のADRは、調査時点でOTA等に公開されている販売価格から算出した推定値であり、チェックイン日に近づくにつれて変動します。確定した実績値である前年冬(2025年12月〜2026年3月)とは算出基礎が異なるため、両者を直接比較して増減を論じることはできません。また、当社が集計する月次データの提供範囲は2026年11月までであり、2026年12月以降(冬ダイヤ後半)の単価は本記事の対象外です。
あわせて読みたい
- 空港3km圏のホテル148軒・14,827室 — LCC増便とFITインバウンドが選ぶ「翌朝発」の構造
- 空港隣接ホテルの投資余地 — 関空・福岡・那覇・新千歳・中部 5空港の客室需給分析
- 仙台空港400万人時代の宮城県ホテル投資余地|3階層で読む価格帯の空白
- LCC就航ネットワークで読む訪日新興3市場 — マレーシア・ベトナム・インドネシアの地方吸収余地
- 広島ホテル供給二極化 — 八丁堀×広島駅前、2027-2029年パイプライン分析
- 2026年新規就航路線が地方空港隣接ホテルに与える直接効果|神戸・仙台・那覇・中部のADR推移
- 広島県ホテル市場3層分析|宮島インバウンド・広島市中心部の余白・福山の業務フロア
参考資料・出典一覧
■ データソース
空港圏の施設数・客室数・グレード構成・推定成約ADRはメトロエンジンリサーチの集計(半径10km圏 N=1,534軒/68,215室、半径20km圏 N=4,741軒/203,356室)。国際線旅客数は国土交通省「空港管理状況調書」に基づく2025年度公表集計(2026年5月時点の速報値、米子空港のみ搭乗者数ベース)。開業実績はOTA掲載確認ベース(N=399施設)、計画パイプラインは国土交通省「建築動態統計調査」の確認申請データ。訪日外客数は日本政府観光局(JNTO)推計値。
■ 試算前提・集計の定義
対象は新千歳・成田・羽田・関西・中部・福岡・那覇を除き、国際定期便またはそれに準じる国際線を持つ地方空港20港。空港圏は各空港の座標を中心とする半径10km/20kmの円内。旅客1万人あたり客室数は「半径20km圏の客室数 ÷(2025年度国際線旅客数 ÷ 10,000)」。10km集中率は20km圏客室数に占める10km圏客室数の割合。上位帯客室比率はラグジュアリーおよびアッパーミッド区分の客室が20km圏客室数に占める割合。単価表は半径10km圏・20室以上の施設を対象とし、圏内の中央値を採用。
■ 限界・留意点
(1) 客室ストックはOTA掲載を確認できた施設に限られ、未掲載施設は含まれません。(2) 月次単価データの提供範囲は2026年11月までで、2026年12月以降(冬ダイヤ後半)の単価は本記事の対象外です。(3) 2026年10月・11月のADRは掲載価格ベースの推定値であり、実績が確定した前年冬の水準とは算出基礎が異なるため直接比較できません。(4) 半径による円形の圏域設定は実際の二次交通の所要時間を反映しません。とくに郊外立地型の空港圏では、圏内客室数がそのまま到達可能な受け皿を意味しない点に留意が必要です。(5) 冬ダイヤの就航・増便の個別路線は各航空会社・空港会社の発表に依拠し、未発表分は含みません。
■ 市場データ
- メトロエンジンリサーチ — 空港圏の施設数・客室数(半径10km/20km、N=1,534軒/4,741軒)、推定成約ADR、グレード別客室構成
- メトロエンジンリサーチ(OTA掲載確認ベース) — 2024〜2026年の開業実績(N=399施設)
■ 政府統計・公的データ
- 日本政府観光局(JNTO)「訪日外客数(2026年6月推計値)」
- 国土交通省「空港管理状況調書」
- 国土交通省「航空輸送統計速報」
- 国土交通省「建築動態統計調査」(計画中ホテルの確認申請データ)
- 神戸市「【2025年度最新版】日本の空港旅客数ランキング!国内線・国際線別ランキングも」(空港管理状況調書に基づく集計、2026年5月時点速報値)
■ 空港・自治体の公表資料/報道
- 広島国際空港株式会社「広島空港 2024年度運用状況(速報値)」(2025年4月30日)
- 仙台国際空港株式会社「仙台空港 旅客数・貨物取扱量実績(速報値)」
- KSB瀬戸内海放送「2024年度の岡山空港の利用者数 137万9000人 前年度より約9万人増 国際線が好調」(該当記事はリンク切れ)
- 日本経済新聞「高松空港の利用者、過去最高の211万人 国際線は9割増」
- 山陰中央新報「米子空港 国際線の利用最多 ソウル便好調、台北便就航 25年度」(米子空港のみ搭乗者数ベース136,274人を採用)
- 日本航空「JAL/JTA、2026年度 路線便数計画(国際)を決定」
- Peach Aviation「2026年冬ダイヤ一部路線 早期販売 第2弾!」(2026年6月25日)
※国際線旅客数は2025年度(2026年5月時点の速報値)。米子空港のみ出典が異なり搭乗者数ベース。空港圏の施設数・客室数はメトロエンジンリサーチが追跡する範囲での集計であり、OTA未掲載の施設は含まれません。