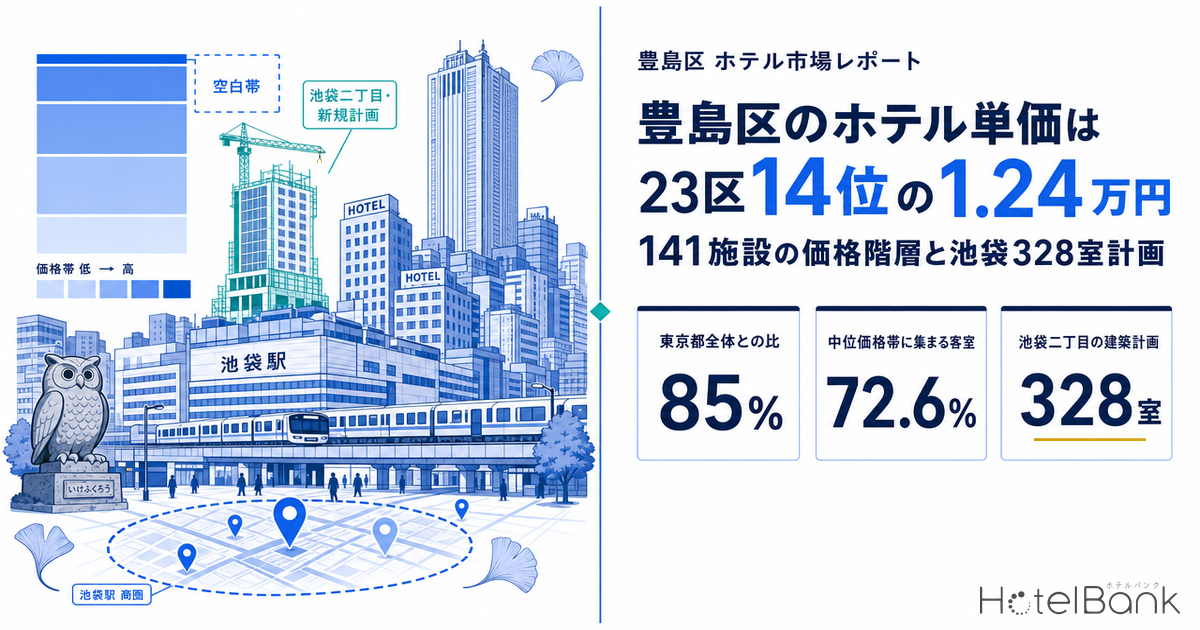
池袋駅は、東京メトロが公表する2024年度の駅別乗降人員で51万8,135人と同社1位、西武鉄道の駅別乗降人員でも42万8,121人と同社1位の駅である。しかし、その駅を抱える豊島区のホテル単価は、需要の厚みほど上位には並ばない。メトロエンジンリサーチの推定成約ADRで2025年9月〜2026年8月の12ヶ月平均を23区で並べると、豊島区は12,400円で14位、東京都全体(14,500円)の85%の水準にとどまる。本稿では豊島区1区に絞り、区内施設が推定成約ADRのどの価格帯に何軒・何室あるかという価格階層を描き、池袋駅周辺の居住・就業という商圏構造、そして池袋二丁目で竣工を迎える328室の建築計画を突き合わせる。
ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本文では「推定成約ADR」と表記する。
掲載価格=OTA等に公開されている全プラン平均(2名1室利用時の1室あたり料金・税込、素泊まり〜食事付きを含む)のエリア中央値。推定成約ADRとは別の指標として呼び分ける。
OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
価格帯=各施設の推定成約ADR(2025年9月〜2026年8月の月次値の平均)で区分した5帯(〜8千円/8千〜1.2万円/1.2万〜2万円/2万〜3万円/3万円〜)。
データ出典=メトロエンジンリサーチ&コンサルティング、国土交通省 国土数値情報・不動産情報ライブラリ、総務省・経済産業省 経済センサス-活動調査、各鉄道事業者の公表値。
- — 23区14位・12,400円 — 豊島区の推定成約ADR(12ヶ月平均)は都全体の85%。前年同期比+4.8%で、都全体(+5.9%)とほぼ同じペースで伸びている
- — 客室の72.6%が8千〜2万円帯 — 価格帯を割り当てた65施設・10,204室のうち7,401室がこの2帯に集まる。新宿区では同じ2帯が54.4%
- — 3万円以上は2軒139室(1.4%) — 新宿区では27.6%。2万円以上で100〜299室の中規模帯も3軒388室にとどまり、区内の価格階層で最も薄い層である
- — 居住15.5万人・従業者16.9万人 — 池袋駅1.5km圏の居住人口は新宿駅同条件の1.57倍、2040年には2020年比+6.7%。業務需要と居住の厚みを併せ持つ商圏である
- — 328室は既存比2.9% — 池袋二丁目の計画(14階・2026年12月開業予定と発表)は、OTA掲載確認ベースで区内2024〜2026年の新規開業237室を1棟で上回る規模
23区の推定成約ADRで豊島区は14位 — 都全体の85%の水準
まず区別の単価水準を確認する。メトロエンジンリサーチの推定成約ADRを2025年9月〜2026年8月の12ヶ月で平均し、23区を並べたのが下図である。最も高いのは渋谷区の25,300円で、続いて中央区19,100円、港区17,700円と都心の業務・観光集積区が並ぶ。豊島区は12,400円で14位に位置し、品川区(12,900円)と大田区(12,200円)の間に入る。なお世田谷区・中野区・練馬区など、推定成約ADRの算出対象が10施設未満の区は1施設の値で順位が大きく動くため、図では薄い色で示した。対象が10施設以上ある16区に限ると、豊島区は13位となる。
一方で、単価の伸びは都全体と大きく変わらない。豊島区の12ヶ月平均は前年同期(2024年9月〜2025年8月、11,800円)比で+4.8%、東京都全体は13,700円から14,500円へ+5.9%である。つまり、豊島区の単価は「伸びていない」のではなく、都全体とほぼ同じペースで上がりながら、水準として85%前後の位置を保っているといえる。
| エリア | 推定成約ADR 12ヶ月平均 | 前年同期比 | 2026年8月 推定成約ADR | 2026年8月 掲載価格 | 算出対象 (月次中央値) |
|---|---|---|---|---|---|
| 渋谷区 | ¥25,269 | +12.8% | ¥20,600 | ¥29,883 | 33施設 |
| 中央区 | ¥19,082 | +9.5% | ¥14,188 | ¥27,025 | 151施設 |
| 港区 | ¥17,666 | +7.1% | ¥13,888 | ¥25,959 | 132施設 |
| 新宿区 | ¥16,039 | +8.7% | ¥12,425 | ¥22,411 | 98施設 |
| 台東区 | ¥14,403 | +4.2% | ¥11,579 | ¥21,287 | 171施設 |
| 品川区 | ¥12,858 | +3.0% | ¥10,716 | ¥21,227 | 35施設 |
| 豊島区 | ¥12,375 | +4.8% | ¥10,437 | ¥17,592 | 62施設 |
| 大田区 | ¥12,202 | +5.2% | ¥10,063 | ¥16,940 | 58施設 |
| 北区 | ¥10,508 | +3.9% | ¥8,989 | ¥16,714 | 20施設 |
| 東京都全体 | ¥14,531 | +5.9% | ¥11,810 | ¥21,799 | 1,133施設 |
2026年8月単月でみると、豊島区の掲載価格(全プラン平均の区中央値)は17,600円、推定成約ADRは10,400円である。掲載価格は素泊まりから食事付き・上位客室までの全プランを含むため、成約水準より高く出る。この比率(推定成約ADR÷掲載価格)を12ヶ月平均でみると、豊島区は0.63で、渋谷区0.57・新宿区0.55・東京都全体0.57より高い。豊島区は掲載されているプランの価格幅が相対的に狭く、最安プランと全プラン平均の差が小さい市場だと読める。高価格帯のプランや客室タイプが厚い区ほど、この比率は下がる。
月次推移 — 春と秋に山、夏は都全体と同様に前年を下回る
豊島区の推定成約ADRを年ごとに重ねると、季節の形がはっきり出る。4月(2026年は15,700円)と11月(2025年は14,500円)に山があり、1月と6〜8月に谷がある。2026年は1〜5月が前年同月比+1.4〜+7.6%で推移した後、6月-6.0%、7月-5.1%、8月-12.9%と夏場に前年を下回った。ただしこれは豊島区に固有の動きではなく、東京都全体でも6月-3.9%、7月-4.8%、8月-9.2%と同じ方向に動いている。豊島区は季節の振れ幅がやや大きい市場だといえる。
価格階層 — 客室の72.6%が8千〜2万円帯、3万円以上は1.4%
では、区内の施設はどの価格帯にどれだけ並んでいるのか。2026年8月上旬に掲載価格を観測できた区内139施設・11,491室のうち、推定成約ADRの算出対象業態(ビジネス・シティ・旅館・カプセル)に該当する65施設・10,204室に、12ヶ月平均の推定成約ADRで価格帯を割り当てた。残る74施設・1,287室は大人専用(34施設)、ホステル(15施設)、ゲストハウス(12施設)、貸別荘(10施設)などで、推定成約ADRの対象外のため価格帯分析から外している。比較対象として、同じ手順で新宿区(117施設・17,993室)も集計した。
| 価格帯(推定成約ADR) | 豊島区 施設数 | 豊島区 客室数 | 豊島区 客室構成比 | うち100〜299室の 施設(客室) | 新宿区 客室構成比 |
|---|---|---|---|---|---|
| 〜8千円 | 6 | 430 | 4.2% | 2(297) | 5.4% |
| 8千〜1.2万円 | 26 | 3,332 | 32.7% | 9(1,525) | 5.5% |
| 1.2万〜2万円 | 25 | 4,069 | 39.9% | 18(3,164) | 48.9% |
| 2万〜3万円 | 6 | 2,234 | 21.9% | 2(281) | 12.6% |
| 3万円〜 | 2 | 139 | 1.4% | 1(107) | 27.6% |
| 合計 | 65 | 10,204 | 100% | 32(5,374) | 17,993室 |
豊島区の客室は、8千〜1.2万円帯(32.7%)と1.2万〜2万円帯(39.9%)の2帯に72.6%が集まる。新宿区では同じ2帯が54.4%で、代わりに3万円以上が27.6%を占める。豊島区の2万〜3万円帯は21.9%と一見厚いが、その客室の84%(2,234室中1,885室)は1,000室級と800室級の大型シティホテル2施設が占めている。この2施設は区内の宴会・MICE・観光需要を受け止めるアンカーであり、豊島区の上位価格帯を実質的に支えている存在だ。
裏返すと、2万円以上で100〜299室という中規模帯は3軒・388室、3万円以上は2軒・139室しかない。区内の価格階層で最も薄いのはこの層であり、本稿ではここを「空白帯」と呼ぶ。新宿区で3万円以上に1万8千室中5千室が並ぶことを踏まえれば、池袋という同格のターミナルを持つ豊島区の上位価格帯には、まだ埋まっていない余地があると読める。価格帯ごとの完売の速さと新規供給の向きを全国で比べた結果は、ホテル価格帯別ホワイトスペース2026で詳しく分析している。
ポジショニング — 密集は「1.2万円前後×300室未満」、空白は「2万円以上×中規模」
施設ごとに客室数と推定成約ADRを散布図に落とすと、構造がより明確になる。点の大半は客室300室未満・推定成約ADR8千〜2万円の帯に集まり、この範囲に48施設がひしめく。規模別にみると、100室未満の28施設の推定成約ADR中央値は10,800円、100〜299室の32施設は13,900円、300室以上の5施設は12,100円である。300室以上の層にはシティホテル2施設と宿泊特化型の大型店3施設が並び、宿泊特化型の大型店が区の客室の厚みを支えていることがわかる。
48施設が集まる区の主戦場。宿泊特化型のビジネスホテルが中心で、駅近・大浴場・朝食など設備での差別化が進んでいる。新規参入は既存店との比較が前提になる。
該当は2軒281室。都心の業務・観光客を受ける「アッパーミドルの宿泊特化」あるいはライフスタイル型の中規模ホテルが入る余地。新宿区では同価格帯が客室の12.6%を占める。
2軒139室(1.4%)。グループ・家族向けの多人数客室や、エンターテインメント需要と組み合わせた滞在型の小〜中規模施設が考えられる。価格帯の段差を埋める役割も担う。
下の地図は、区内134施設(客室数と位置が確認できる施設)を価格帯で色分けしたものである。池袋駅の東西に8千〜2万円帯が密集し、2万円以上の施設は東池袋の大型シティホテル、駅西口・北口の一部、大塚駅周辺に点在する。灰色の小円は推定成約ADRの対象外業態(大人専用・ホステル等)で、駅の北側から東側にかけて多い。
商圏 — 居住15.5万人と従業者16.9万人を併せ持つ立地
次に、池袋駅周辺の商圏を公的統計で確認する。国土交通省 国土数値情報の250mメッシュ別将来推計人口によると、池袋駅周辺を中心とする半径1.5km圏の居住人口は2025年推計で15万4,711人、うち就業年齢(15〜64歳)が73.6%、高齢比率は18.1%である。2040年の推計は16万1,739人で、2020年(15万1,576人)比+6.7%と、今後も人口が増える圏域である。同じ条件で新宿駅周辺を集計すると、居住人口は9万8,430人、2040年は2020年比+1.8%にとどまる。池袋は新宿の1.57倍の居住人口を抱えるターミナルだ。
就業側は、総務省・経済産業省「経済センサス-活動調査」(2021年)で半径1km圏を集計した。池袋駅周辺は事業所9,535、従業者16万9,412人で、うち情報通信・金融・専門サービス等のオフィス系業種が4万7,753人(28.2%)を占める(町丁字17エリア、データ収録状況は良好)。新宿駅周辺(従業者31万9,191人・オフィス系32.5%)と比べれば業務集積は約半分だが、平日のビジネス出張と、休日の買い物・エンターテインメント需要の両方を受け止める立地である。
| 指標 | 池袋駅周辺 | 新宿駅周辺 | 出典 |
|---|---|---|---|
| 居住人口(半径1.5km・2025年推計) | 154,711人 | 98,430人 | 国土数値情報 |
| 就業年齢人口比率 | 73.6% | 74.7% | 国土数値情報 |
| 高齢比率 | 18.1% | 17.3% | 国土数値情報 |
| 2040年人口(2020年比) | +6.7% | +1.8% | 国土数値情報 |
| 事業所数(半径1km) | 9,535 | 12,279 | 経済センサス(2021) |
| 従業者数(半径1km) | 169,412人 | 319,191人 | 経済センサス(2021) |
| オフィス系従業者比率 | 28.2% | 32.5% | 経済センサス(2021) |
| 東京メトロ 1日平均乗降人員(2024年度) | 518,135人(+3.5%) | ― | 東京メトロ |
| 西武鉄道 1日平均乗降人員(2024年度) | 428,121人(+2.1%) | ― | 西武鉄道 |
乗降人員は事業者ごとに集計方法が異なるため合算していないが、東京メトロ・西武鉄道のいずれでも池袋駅は自社の駅別1位であり、ここにJR東日本と東武鉄道の利用が加わる。駅の利用規模、居住人口、就業人口のいずれで見ても、豊島区は都内有数の需要基盤を持つ。単価の順位が14位であることは、需要の薄さではなく、供給が8千〜2万円帯に集中している価格構造の表れと考えられる。
地価と用途地域 — 商業地の公示地価は中央値+15.6%
立地コストの側を見ておく。国土交通省 不動産情報ライブラリの地価公示(2026年1月1日時点)で、池袋駅周辺の豊島区内の商業地20地点の対前年変動率は中央値+15.6%(最小+10.6%〜最大+18.9%)で、前年(2025年、中央値+12.7%)から上昇幅が広がった。駅東口の東池袋一丁目の地点は1㎡あたり1,880万円(容積率900%)、池袋二丁目の地点(駅から250m、容積率800%)は238万円で+18.4%である。住宅地11地点の中央値も+12.5%と高い。
地価が年15%前後で上がる一方、推定成約ADRの伸びは年+4.8%である。土地の取得コストが客室単価より速く上がる局面では、同じ敷地で8千〜2万円帯の客室を積み増すほど、1室あたりの土地コストを回収する負担は重くなる。空白帯である2万円以上の中規模帯を狙うことは、単に競合の少ない場所を選ぶというだけでなく、地価上昇に見合う単価帯を設計するという意味を持つ。地価水準から採算の成立する上限を逆算する考え方については、2026年公示地価とホテル開発採算性も参考になる。
この「地価の伸び>単価の伸び」の差が開発採算にどの程度効くかを、単純化した感応度で確かめる。用地取得から開業までを3年と置き、地価と推定成約ADRがそれぞれ一定率で伸び続けた場合の「1室あたり土地コスト÷客室単価」を、現在を100とした指数で示したのが下表である。2026年の地価変動(中央値+15.6%)と豊島区の単価の伸び(+4.8%)がこのまま続くと、開業時点の指数は134となり、同じ客室単価で回収すべき土地コストが3割強重くなる。新宿区並みの単価の伸び(+8.7%)を確保できても120にとどまり、指数が100を下回るのは地価の伸びが単価の伸びを下回る組み合わせに限られる。
| 地価変動率(年率)\推定成約ADRの伸び(年率) | ±0% | +2.5% | +4.8% (豊島区実績) | +5.9% (都全体実績) | +8.7% (新宿区実績) |
|---|---|---|---|---|---|
| +5.0% | 116 | 107 | 101 | 97 | 90 |
| +10.0% | 133 | 124 | 116 | 112 | 104 |
| +12.7%(2025年の中央値) | 143 | 133 | 124 | 121 | 111 |
| +15.6%(2026年の中央値) | 154 | 143 | 134 | 130 | 120 |
| +20.0% | 173 | 160 | 150 | 145 | 135 |
| 池袋駅周辺の用途地域(周辺タイル内の指定) | 容積率 | 建蔽率 | ホテル用途 |
|---|---|---|---|
| 商業地域(駅至近) | 600〜900% | 80% | 建築可 |
| 商業地域(駅周辺外縁) | 400〜500% | 80% | 建築可 |
| 近隣商業地域 | 300〜400% | 80% | 建築可 |
| 第一種住居地域 | 300〜400% | 60〜80% | 3,000㎡以下で可 |
| 第一種中高層住居専用地域 | 200〜300% | 60% | 建築不可 |
駅至近は容積率600〜900%の商業地域で、中高層のホテルを計画しやすい。一方、駅から離れると第一種中高層住居専用地域などの住居系の地域が広がり、そこではホテル用途は建てられない。第一種住居地域ではホテル用途の床面積が3,000㎡以下に限られるため、中規模以上の計画地は駅周辺の商業・近隣商業地域に絞られる。
供給 — 池袋二丁目の328室は区内既存の2.9%
最後に、この市場に入る新しい床を確認する。国土交通省「建築物動態統計調査」の建築計画データには、豊島区池袋二丁目8番1号に客室328室・地上14階・延床面積約6,000㎡のホテル計画が登録されており、竣工予定は2026年9月10日である。アパホテル株式会社は2025年3月21日の発表で、同所(池袋2-8-1・2)に「アパホテル〈池袋駅前〉」(328室、大浴場・露天風呂付き)を2026年12月に開業予定としている。池袋駅から徒歩圏の好立地に、大浴場を備えた300室超の新店が加わることになる。
| 項目 | 内容 |
|---|---|
| 所在(建築計画) | 東京都豊島区池袋二丁目8番1号 |
| 客室数・階数 | 328室・地上14階(延床面積約6,000㎡) |
| 竣工予定(建築計画) | 2026年9月10日 |
| 開業予定(事業者発表) | 2026年12月(アパホテル〈池袋駅前〉、2025年3月21日発表) |
| 区内既存客室に対する比率 | 2.9%(328室÷11,491室、2026年8月に掲載価格を観測した139施設) |
| 池袋駅周辺1.5km圏ストックに対する比率 | 3.6%(328室÷9,023室、2026年時点) |
| 区内の新規開業(2024〜2026年、OTA掲載確認ベース) | 10施設・237室 |
328室は区内既存客室の2.9%にあたり、既存の需給バランスの中に加わる規模である。一方で、OTA掲載確認ベースで把握できる区内の新規開業は2024〜2026年の3年間で10施設・237室であり、この1棟がそれを上回る。池袋駅周辺1.5km圏の客室ストックは2015年の6,922室から2026年の9,023室へ11年で+30.4%増えており、そこに3.6%が上乗せされる計算である。23区それぞれの新規供給を既存ストック比で並べた全体像は、東京23区ホテル供給圧2026が掘り下げている。
価格帯との関係でみると、328室が区内で最も厚い8千〜1.2万円帯に入れば同帯の客室は+9.8%、1.2万〜2万円帯に入れば+8.1%増える。どちらの帯に入るかは運営側の価格設定次第であり、本稿では断定しない。区内で把握できる建築計画は現時点でこの1件であり、2万円以上の中規模帯という空白がどのように埋まっていくかは、今後の計画次第である。
| 328室が入る価格帯 | 帯の客室数 (現在) | 帯の客室数 (入った場合) | 帯の増加率 | 帯の客室構成比 (現在→入った場合) | 2万円以上の 客室構成比 |
|---|---|---|---|---|---|
| 〜8千円 | 430室 | 758室 | +76.3% | 4.2% → 7.2% | 22.5% |
| 8千〜1.2万円 | 3,332室 | 3,660室 | +9.8% | 32.7% → 34.8% | 22.5% |
| 1.2万〜2万円 | 4,069室 | 4,397室 | +8.1% | 39.9% → 41.7% | 22.5% |
| 2万〜3万円 | 2,234室 | 2,562室 | +14.7% | 21.9% → 24.3% | 25.6% |
| 3万円〜 | 139室 | 467室 | +236.0% | 1.4% → 4.4% | 25.6% |
既存ストックの取引面では、メトロエンジンリサーチのJ-REIT保有物件データ(2026年9月14日時点)では区内のJ-REIT保有ホテルとして、ジャパン・ホテル・リート投資法人(8985)の「the b 池袋」(175室・取得価格6,520百万円、1室あたり約3,730万円)と、インヴィンシブル投資法人(8963)の「フレックステイイン巣鴨」(104室・取得価格1,192百万円、1室あたり約1,150万円)が確認できる。取得時期や築年が異なるため単純比較はできないが、池袋駅至近の宿泊特化型が1室3,000万円台で評価された実績は、駅近の宿泊アセットに対する投資家の評価の目安になる。
需給の補助指標 — 東京都のOCCは夏場も87〜91%
区単位のOCCは施設数の関係で振れが大きいため、ここでは東京都全体のカテゴリ別OCC(OTA掲載在庫ベースの推定)を補助的に参照する。2026年8月の都全体は88.2%(対象792施設/客室103,904室、主要予約サイト掲載ベース)、ビジネスホテルは88.8%(529施設/77,776室)、シティホテルは87.2%(53施設/17,248室)である。6月は90.5%(780施設/103,314室)、7月は91.1%(804施設/104,099室)で、単価が前年を下回った夏場も在庫の消化は高水準を保った。
| 東京都(2026年) | 6月 | 7月 | 8月 | 8月の対象 |
|---|---|---|---|---|
| 全施設 | 90.5% | 91.1% | 88.2% | 792施設/103,904室 |
| ビジネスホテル | 90.9% | 91.7% | 88.8% | 529施設/77,776室 |
| シティホテル | 89.8% | 89.5% | 87.2% | 53施設/17,248室 |
高いOCCと、都全体の85%にとどまる単価。この組み合わせは、豊島区の需要が「量」では十分に厚く、「単価」を引き上げる余地が価格構造の側に残っていることを示唆する。
読者別の示唆 — 開発・アクイジション・リポジショニング
駅至近の商業地域(容積率600〜900%)で、2万円以上×100〜299室の空白帯を狙う計画が区内の価格階層と重ならない。地価の上昇ペース(+15.6%)を踏まえると、単価設計の段階で上位帯を想定する意味は大きい。
区の単価は都全体の85%でも、伸び率(+4.8%)は都全体に近く、OCCは高水準。居住・就業の両面が厚い商圏で、既存の宿泊特化型は需要の安定性を評価しやすい。計画床328室は既存比2.9%の規模である。
100〜299室の既存施設は区内32軒・5,374室。客室の一部を多人数・上位タイプへ改装し、2万円台の客室を持つことで、空白帯の需要を取り込む選択肢がある。掲載プランの価格幅を広げる施策とも相性がよい。
まとめ
豊島区は、池袋駅という都内有数のターミナルと、居住15.5万人・従業者16.9万人の商圏を持ちながら、推定成約ADRは23区14位・都全体の85%の水準にある。その理由は需要の薄さではなく、客室の72.6%が8千〜2万円帯に集まる価格構造にある。2万円以上の中規模帯は3軒388室、3万円以上は2軒139室と薄く、新宿区と比べると上位価格帯の層に大きな余地が残る。池袋二丁目で2026年12月に開業予定の328室は既存比2.9%の新しい床であり、区の宿泊キャパシティを一段厚くする。地価が年15%前後で上がる局面で次の計画を考えるなら、価格階層の空白帯をどう埋めるかが、豊島区の単価水準を引き上げる鍵になるだろう。
あわせて読みたい
- 1日10万人の駅に客室は何室あるか — 主要43駅「乗降客あたり客室ストック」2026
- ホステル投資が成立する首都圏の条件 — 台東150軒・渋谷27軒・さいたま1軒の供給格差
- ホテル新規供給2026、埼玉8.0%・熊本7.9% — 既存客室比で見る47都道府県
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- ホテルはどこに建てられるか — 用途地域・容積率・地価で読む主要5商圏の開発余地2026
- 駅の乗降客1万人あたり客室数、中央値20室 — 出店余地が残る全国20駅【2026】
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
- ホテル価格帯別ホワイトスペース2026 — 最速完売はADR8千〜1万円、新規供給は2万円超へ
- 東京都2026年の新規開業68施設・2,055室を業態別に分解 — 室数の55.6%はビジネスホテル、推定成約ADRは6月以降マイナス転換
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティング(推定成約ADR・掲載価格・OCC・施設別客室数・新規開業・1.5km圏客室ストック、J-REIT保有物件データ)、国土交通省「建築物動態統計調査」(建築計画)、国土交通省 国土数値情報(250mメッシュ別将来推計人口)、国土交通省 不動産情報ライブラリ(地価公示・用途地域)、総務省・経済産業省「経済センサス-活動調査」(2021年)、東京メトロ・西武鉄道の駅別乗降人員(2024年度)、アパホテル株式会社プレスリリース。
■ 試算前提
(1)区別の推定成約ADRは対象施設の中央値を月次で算出し、2025年9月〜2026年8月の12ヶ月を単純平均した。(2)施設別の価格帯は、各施設の推定成約ADRの月次値(最大12ヶ月)の平均で割り当てた。(3)供給比率は、建築計画の客室数(328室)を、2026年8月上旬に掲載価格を観測した区内139施設の客室数合計(11,491室)、および池袋駅周辺1.5km圏の2026年時点の客室数(9,023室)で割った。(4)価格帯別の増加率は、328室が単一の価格帯に入ると仮定した場合の機械的な計算である。(5)1室あたり取得価格は取得価格を客室数で割った値で、取得時期・築年の差を調整していない。
■ 限界・留意点
(1)推定成約ADRはモデルによる推定値であり、REIT開示実績との照合で誤差中央値は約7%。個別施設の実際の成約価格とは異なる。(2)価格帯分析はビジネス・シティ・旅館・カプセルの算出対象業態65施設に限られ、大人専用・ホステル・ゲストハウス等の74施設(1,287室)は含まない。(3)2026年9月以降の推定成約ADRは掲載スナップショットに基づく別系統の推定となるため、本稿では確定月(2026年8月まで)のみを用いた。調査時点の掲載水準は今後変動する。(4)OTA掲載確認ベースの新規開業・客室ストックは、直近年ほど今後の掲載で増える可能性がある。(5)建築計画は調査時点での確認申請ベースであり、今後の申請追加で件数は増える見込み。竣工予定日と開業予定時期は出典により異なるため、それぞれの出典の表記で記載した。(6)用途地域は周辺タイル内の指定区域の分布であり、特定敷地の指定を示すものではない。(7)居住人口は国勢調査ベースの推計で、通過・滞在人口ではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR・掲載価格(東京23区、2024年9月〜2026年8月)、施設別の価格帯(豊島区65施設・新宿区117施設)、推定OCC(東京都792施設)、新規開業・客室ストック(OTA掲載確認ベース)、J-REIT保有物件データ(2026年9月14日時点)
■ 政府統計・公的データ
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口」
- 国土交通省 不動産情報ライブラリ(地価公示・用途地域)
- 総務省・経済産業省「経済センサス-活動調査」(2021年)
- 国土交通省「建築物動態統計調査」(建築計画)
■ 鉄道事業者の公表値
■ REIT・プレスリリース