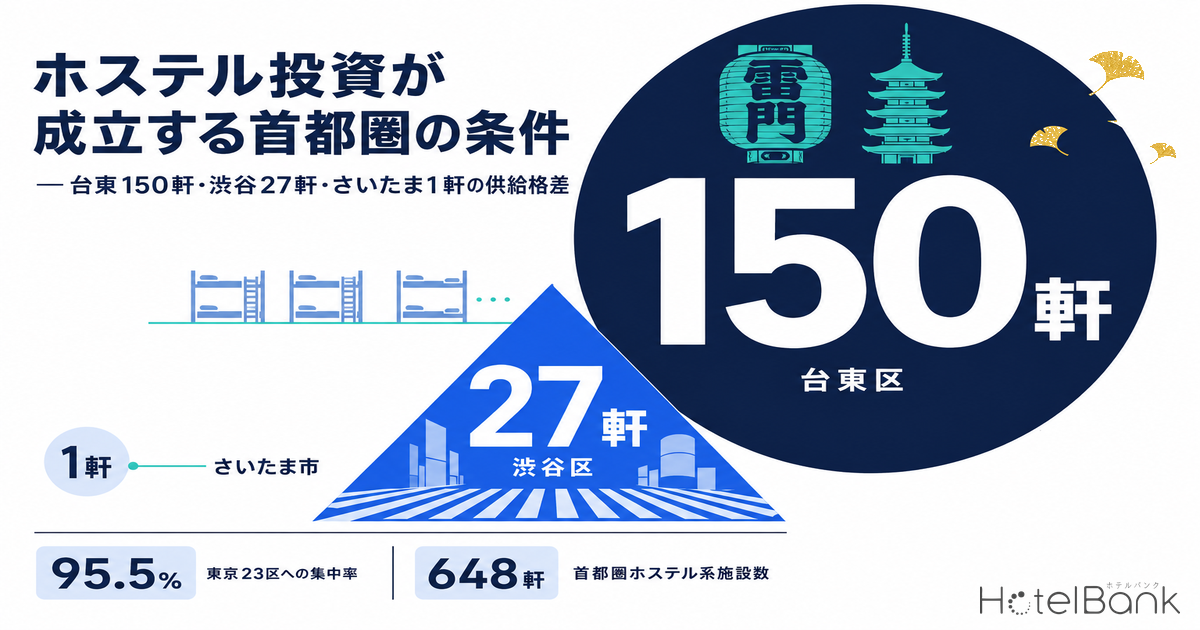
首都圏でホステル・ゲストハウスへの投資を検討するとき、最初に突き当たるのは「どのエリアなら成立するのか」という問いである。結論から示す。メトロエンジンリサーチ&コンサルティングが把握する範囲で、2026年3月〜9月にOTA上で販売実績が確認できた首都圏(東京23区および さいたま市・千葉市・横浜市・川崎市・相模原市の各区)のホステル/ゲストハウス/ドミトリー区分は648軒・11,266室。このうち619軒(95.5%)が東京23区に集中している。台東区だけで150軒、これに墨田区69軒・新宿区65軒を加えた上位3区で23区全体の45.9%を占める。一方でさいたま市は1軒、千葉市は2軒、横浜市は22軒にとどまる。「ホステル 投資 さいたま」「ホステル 投資 千葉」「ホステル 経営 品川」といった検索が示す関心と、実際の供給分布の間には大きな開きがある。
本記事における指標の定義
- 掲載価格:各施設がOTA上で公開している販売価格の平均値。2名1室利用時の1室あたり料金(税込・全プラン平均)を基本とし、1名利用の数値を示す箇所はその旨を明記する。実際の成約価格とは異なる。エリア単位の数値は、各施設の期間平均価格をエリア内で中央値化したもの(そのエリアの標準的な施設の水準)。
- ホステル/ゲストハウス区分(本記事では「ホステル系」):当社の施設分類における「ホステル」「ゲストハウス」「ドミトリー」「ユースホステル」の4区分の合計。旅館業法上の営業種別(簡易宿所か旅館・ホテル営業か)とは一致しない。
- 集計対象:2026年3月1日〜9月30日のいずれかのチェックイン日でOTA上に販売価格が観測された施設。OTAに掲載のない施設は含まない。
- 客室稼働率(OCC):本記事で用いる稼働率はすべて観光庁「宿泊旅行統計調査」の公表値であり、当社推定値ではない。
- 簡易宿所営業施設数:厚生労働省「衛生行政報告例」の年度末現在の許可施設数。
- — 648軒・11,266室の首都圏ホステル系のうち619軒(95.5%)が東京23区。台東区150軒・墨田区69軒・新宿区65軒の上位3区だけで23区の45.9%を占める。
- — さいたま市1軒・千葉市2軒。簡易宿所の許可数(さいたま市3・千葉市34)も同じ方向を示す。未開拓市場ではなく、供給が形成されなかった市場と読むほうが安全。
- — 「ホステルは安い」は首都圏では成立しない。台東区の掲載価格中央値¥25,786はビジネスホテル¥22,000を約17%上回る。中央区は+42%、千代田区は+30%。
- — 1室課金が主流。1名利用と2名1室利用の掲載価格差は7〜15%にとどまり、ベッド数を積み上げる設計は売上に直結しない。
- — 稼働率は業態でなくエリアが決める。簡易宿所の全国平均は29.6%だが大阪府は75.2%(いずれも2025年年間値・速報値)。
首都圏のホステル供給は東京23区に95%集中 — 台東区150軒、さいたま市1軒
まず供給の地図を描く。下のグラフは、首都圏の区・市別にホステル系施設数を並べたものである。台東区の150軒が突出し、墨田区69軒、新宿区65軒が続く。上野・浅草・蔵前を含む台東区は、23区のホステル系供給の24.2%を単独で抱えている計算になる。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、2026年3〜9月にチェックイン日の価格観測がある施設、N=648軒)
特徴的なのは、施設数の絶対値だけでなくエリア内での構成比である。中野区は宿泊施設39軒のうち24軒(61.5%)、板橋区は24軒のうち12軒(50.0%)、墨田区は139軒のうち69軒(49.6%)がホステル系だ。大型ホテルが少ないエリアほど、宿泊供給の主役が小規模施設になっている。逆に港区(15.9%)、品川区(15.8%)、中央区(16.1%)、千代田区(16.5%)といった大型ホテルの集積地では、ホステル系の存在感は相対的に小さい。
地図で見ると、この偏りはさらに明確になる。円の大きさが施設数、色の濃さがエリア内構成比を示している。
出典:メトロエンジンリサーチ&コンサルティング/円の中心は各区・市内の宿泊施設の平均座標
山手線の東側から東(台東・墨田・荒川・葛飾・江戸川)にかけて濃い円が連なり、西側(世田谷・杉並・練馬)と、さいたま市・千葉市・横浜市郊外はほぼ空白である。以下に主要エリアの内訳を示す。
| 区・市 | ホステル系 | 同・室数 | 全宿泊施設 | 構成比 | 掲載価格中央値 | 価格N |
|---|---|---|---|---|---|---|
| 台東区 | 150 | 3,370 | 426 | 35.2% | ¥25,786 | 141 |
| 墨田区 | 69 | 1,053 | 139 | 49.6% | ¥20,667 | 64 |
| 新宿区 | 65 | 861 | 252 | 25.8% | ¥21,743 | 63 |
| 豊島区 | 36 | 458 | 150 | 24.0% | ¥19,326 | 27 |
| 港区 | 35 | 624 | 220 | 15.9% | ¥29,927 | 29 |
| 中央区 | 34 | 1,014 | 211 | 16.1% | ¥37,923 | 28 |
| 渋谷区 | 27 | 368 | 105 | 25.7% | ¥27,857 | 27 |
| 大田区 | 25 | 309 | 91 | 27.5% | ¥18,675 | 22 |
| 中野区 | 24 | 137 | 39 | 61.5% | ¥22,882 | 20 |
| 千代田区 | 21 | 425 | 127 | 16.5% | ¥30,622 | 15 |
| 横浜市中区 | 19 | 367 | 92 | 20.7% | ¥21,856 | 14 |
| 世田谷区 | 17 | 83 | 39 | 43.6% | ¥30,695 | 12 |
| 荒川区 | 16 | 261 | 35 | 45.7% | ¥19,117 | 16 |
| 江東区 | 16 | 162 | 76 | 21.1% | ¥25,481 | 15 |
| 江戸川区 | 12 | 359 | 44 | 27.3% | ¥21,800 | 11 |
| 葛飾区 | 12 | 120 | 54 | 22.2% | ¥14,023 | 11 |
| 北区 | 12 | 113 | 48 | 25.0% | ¥21,605 | 11 |
| 品川区 | 12 | 310 | 76 | 15.8% | ¥21,281 | 12 |
| 板橋区 | 12 | 151 | 24 | 50.0% | ¥15,786 | 12 |
| 杉並区 | 9 | 46 | 23 | 39.1% | ¥21,038 | 7 |
| 文京区 | 8 | 203 | 33 | 24.2% | ¥18,458 | 7 |
| 足立区 | 4 | 29 | 23 | 17.4% | ¥15,005 | 4 |
| 目黒区 | 3 | 107 | 25 | 12.0% | — | — |
| 川崎市川崎区 | 2 | 242 | 41 | 4.9% | — | — |
出典:メトロエンジンリサーチ&コンサルティング(施設数は2026年3〜9月のOTA掲載確認ベース。掲載価格は2026年3〜8月チェックイン分の2名1室・1室あたり料金・税込を施設ごとに平均し、その中央値。価格Nは20日分以上の価格観測がある施設数)
※本記事の首都圏集計は東京23区と政令指定都市(さいたま市・千葉市・横浜市・川崎市・相模原市)の区を対象としており、鎌倉市・箱根町・成田市など市町村部は含まない。鎌倉市・箱根町には別途ゲストハウス・小規模宿の集積があるが、都市型ホステル投資とは需要構造が異なるため本記事の対象外とした。
この表で押さえておきたいのは、掲載価格の欄に数値が入らないエリアが存在することだ。目黒区(3軒)、川崎市川崎区(2軒)、千葉市花見川区(2軒)、さいたま市桜区(1軒)は、価格を安定的に観測できる施設が4軒に満たない。エリアの相場を語るだけの母数がそもそも存在しないという事実自体が、これらのエリアの現状を示している。
母集団を行政データで確認する — 簡易宿所の許可はさいたま市3施設、千葉市34施設
当社の集計はOTA掲載を基準にしているため、OTAに出していない施設は含まれない。母集団を別の角度から確認するには、行政の許可データが有効だ。厚生労働省「衛生行政報告例」によれば、令和6年度末(2025年3月末)現在の全国の簡易宿所営業施設数は44,901施設。都県別では千葉県1,533、東京都1,256、神奈川県1,116に対し、埼玉県は143にとどまる。この44,901施設という分母を都道府県別に置き直すと供給の序列そのものが入れ替わることは、簡易宿所を分母に含めた県別供給の記事で詳しく検証している。
出典:厚生労働省「衛生行政報告例」(令和6年度)よりメトロエンジンリサーチ&コンサルティング作成
出典:厚生労働省「衛生行政報告例」(令和6年度、政令指定都市 再掲値)よりメトロエンジンリサーチ&コンサルティング作成
政令指定都市の再掲値を見ると、当社のOTAベースの集計と同じ構図が浮かび上がる。さいたま市はわずか3施設、千葉市34施設、川崎市52施設、相模原市39施設。横浜市は165施設とやや多いが、これは京都市2,956施設や大阪市572施設と比べれば桁が違う。千葉県全体で1,533施設ある簡易宿所のうち千葉市はわずか2.2%であり、残りは房総エリアや成田周辺など、県内の観光・空港需要地に分散している。「千葉県には簡易宿所が多い」ことと「千葉市でホステルが成立する」ことは、まったく別の話である。
なお、営業許可件数・廃止件数の欄は旅館・ホテル営業と簡易宿所営業を合算した数値であるため、簡易宿所単体の年間新規許可数はこの表からは分離できない点に注意が必要だ。
2026年の新規開業は全国192軒、うち首都圏は33軒 — 東京29軒に対し埼玉0軒
ストックだけでなくフローも見ておきたい。2026年に開業が確認されたホステル/ゲストハウス/ドミトリー区分は全国で192軒・2,444室。都道府県別では東京都29軒が最多で、福岡県21軒、北海道18軒が続く。首都圏の他県は千葉県3軒、神奈川県1軒、埼玉県0軒である。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、2026年開業分、N=192軒)
※開業数はOTA掲載の確認ベースであり、掲載は開業の数ヶ月前から出るため、2026年後半以降の月は今後の掲載追加により増加する可能性がある。現時点での観測値であり、確定した年間総数ではない。
投資家の視点で読むと、この分布は二つのことを示している。ひとつは、新規参入が東京23区と地方の観光・インバウンド拠点(福岡・北海道・広島・沖縄・京都)に二極化していること。もうひとつは、首都圏の郊外都市には新規供給が事実上入っていないということだ。ストックが薄いエリアは、フローでも薄い。
「ホステルは安い」は首都圏では成立しない — 1室単価はビジネスホテルとほぼ同水準
収益側を見る。ホステル投資の一般的なイメージは「低単価・高稼働・面積効率で稼ぐ」というものだろう。ところが首都圏の実測値はこの前提と食い違う。下のグラフは、区ごとにホステル系・ビジネスホテル・全業態の掲載価格中央値を並べたものである。
出典:メトロエンジンリサーチ&コンサルティング(2026年3〜8月チェックイン分、2名1室・1室あたり料金・税込。各施設の期間平均を区内で中央値化。20日分以上の価格観測がある施設のみ)
台東区ではホステル系の中央値が¥25,800、ビジネスホテルが¥22,000で、ホステル系のほうが約17%高い。中央区(¥37,900対¥26,700で+42%)、千代田区(¥30,600対¥23,600で+30%)、港区(¥29,900対¥25,700で+16%)でも同じ方向である。ホステル系が下回るのは渋谷区(¥27,900対¥38,900)、新宿区(¥21,700対¥23,800)、墨田区(¥20,700対¥21,800)などで、いずれも差は渋谷区を除けば1割以内にとどまる。
この逆転の理由は、首都圏の「ホステル」区分がベッド単位で売る二段ベッド型のドミトリーだけでなく、1室貸し・1棟貸しの小規模宿泊施設を多く含んでいるためだ。それを裏づけるのが、1名利用と2名1室利用の掲載価格の差である。
| 区 | 1名利用 | 2名1室利用 | 2人目の上乗せ | N(1名/2名) |
|---|---|---|---|---|
| 台東区 | ¥22,837 | ¥25,786 | +12.9% | 141 / 141 |
| 墨田区 | ¥19,192 | ¥20,667 | +7.7% | 64 / 64 |
| 新宿区 | ¥20,198 | ¥21,743 | +7.6% | 63 / 63 |
| 豊島区 | ¥16,843 | ¥19,326 | +14.7% | 31 / 27 |
| 荒川区 | ¥17,118 | ¥19,117 | +11.7% | 16 / 16 |
出典:メトロエンジンリサーチ&コンサルティング(2026年5〜8月チェックイン分の1名利用、2026年3〜8月チェックイン分の2名1室利用。いずれも1室あたり掲載価格・税込の施設別平均を区内で中央値化)
宿泊人数が2倍になっても掲載価格は7〜15%しか上がらない。人数課金ではなく1室課金が主流だということである。これは投資の組み立て方に直結する。「1室に何ベッド詰められるか」で売上が伸びる構造ではなく、「何室つくれるか」「その1室をいくらで売れるか」で決まる構造だ。ベッド数を増やすほど収益が積み上がるという前提で面積効率を設計すると、実際の販売単価がついてこない可能性がある。
口コミ評価はホステル系が上回る — 東京4.12対ビジネスホテル3.86
需要側の受け止め方も確認しておきたい。ホテルバンク編集部が集計した宿泊者口コミのうち、口コミ10件以上の施設を対象に施設平均スコアを比較すると、東京都のホステル系は4.12(N=152施設、口コミ計323,464件)で、ビジネスホテルの3.86(N=663施設、口コミ計4,579,436件)を上回る。
出典:ホテルバンク編集部調べ(口コミ10件以上・評価スコアが取得できる施設の平均。施設数と口コミ件数は本文に記載)
同じ傾向は神奈川県(4.09対3.73、N=53対165)、大阪府(4.05対3.84、N=112対317)、兵庫県(4.25対3.65、N=28対134)、京都府(4.25対4.04、N=306対158)でも見られる。千葉県は3.80対3.68とやや差が縮まる(N=17対117)。埼玉県はホステル系の対象施設が4軒しかなく、平均値を語れる母数ではない。
この差をどう読むか。小規模施設は運営者の目が届きやすく、立地や設備の水準に対する宿泊者の期待値もあらかじめ調整されている。加えて、選んで泊まる層が中心になるため、期待と実体のミスマッチが起きにくい。裏を返せば、ホステル系は評価の高さが稼働の前提条件になっている業態だともいえる。評価が伴わない小規模施設は、大型ホテルのように立地とブランドだけで稼働を確保することが難しい。
成立条件① 旅館業法と用途地域 — 2026年5月から建築士の適合証明が必要に
ここから、投資判断の前提になる制度面を整理する。ホステル・ゲストハウスの多くは旅館業法上の簡易宿所営業として許可を取る。簡易宿所は「宿泊する場所を多数人で共用する構造・設備を主とする施設」と定義され、客室延床面積は原則33㎡以上(宿泊定員10人未満の場合は3.3㎡×定員数以上)が求められる。年間営業日数の上限はなく、住宅宿泊事業法(年間180日上限)とはこの点が決定的に異なる。
次に用途地域である。建築基準法上、ホテル・旅館(簡易宿所を含む)を建てられる用途地域は限られている。
| 用途地域 | ホテル・旅館の建築 |
|---|---|
| 第一種低層住居専用地域 | 不可 |
| 第二種低層住居専用地域 | 不可 |
| 第一種中高層住居専用地域 | 不可 |
| 第二種中高層住居専用地域 | 不可 |
| 第一種住居地域 | 床面積3,000㎡以下なら可 |
| 第二種住居地域 | 可 |
| 準住居地域 | 可 |
| 近隣商業地域 | 可 |
| 商業地域 | 可 |
| 準工業地域 | 可 |
| 工業地域 | 不可 |
| 工業専用地域 | 不可 |
| 田園住居地域 | 不可 |
出典:建築基準法別表第二よりメトロエンジンリサーチ&コンサルティング整理。自治体の条例による上乗せ規制がある場合は別途確認が必要
住宅地の空き家をホステルに転用するという発想は直感的に魅力があるが、第一種・第二種低層住居専用地域と中高層住居専用地域では、そもそも建てられない。第一種住居地域でも床面積3,000㎡以下という制約がかかる。さいたま市・千葉市・横浜市郊外の住宅地でホステル供給が薄いことの一因はここにある。容積率・用途地域と開発余地の関係は用途地域・容積率・地価から見るホテル開発余地の記事で詳しく扱っている。
2026年5月28日の通知で何が変わったか
厚生労働省と国土交通省は令和8年(2026年)5月28日付で「旅館業の許可時における建築基準法への適合確認の徹底について」(健生衛発0528第1号/国住指第164号)を発出した。用途変更する床面積の合計が200㎡を超える場合に建築確認手続きが必要である点は従来どおりだが、200㎡以下で建築確認手続きが不要な場合であっても、用途変更後に建築基準関係規定へ適合していることの確認を徹底する運用が求められることになった。実務上は、小規模物件でも建築基準法適合の確認を専門家に依頼する前提で物件選定を進める必要がある。「200㎡以下なら手続きが軽い」という理解のまま物件を取得すると、許可段階で想定外のコストと時間が発生しうる。
このほか、消防法上の用途区分(多くのホステルは(5)項イに該当し、自動火災報知設備・誘導灯・消火器等が必要)、階段・避難経路の要件、規模によってはバリアフリー法の対象となる点も、物件取得前に確認すべき項目である。物件を押さえてから保健所・建築指導課・消防に相談するのではなく、相談を先に済ませてから取得判断をする順序が、この業態では特に重要になる。
成立条件② 稼働率 — 全国の簡易宿所は29.6%、大阪府は75.2%
許可が取れることと事業が回ることは別である。観光庁「宿泊旅行統計調査」の2025年年間値(速報値)によると、施設タイプ別の客室稼働率は簡易宿所が29.6%。ビジネスホテル75.3%、シティホテル74.2%と比べて半分以下の水準である。
出典:観光庁「宿泊旅行統計調査」2025年(令和7年)年間値・速報値よりメトロエンジンリサーチ&コンサルティング作成
ただしこの29.6%という全国平均をそのまま首都圏の投資前提に使うのは適切ではない。同じ統計で、大阪府の簡易宿所は75.2%と、全国のビジネスホテル平均を上回る稼働率を記録している。簡易宿所という業態は、全国平均で語ると成立しない業態に見えるが、需要が集中する都市部では大型ホテルに匹敵する稼働を叩き出している。前掲の許可施設数(長野県4,361、沖縄県3,804、京都府3,647、北海道3,314)が示すとおり、全国の簡易宿所の分母は観光地の小規模施設が握っており、そこには季節性の強い低稼働施設が多数含まれる。
つまり投資判断で問うべきは「簡易宿所は儲かるか」ではなく、「そのエリアが年間を通じて稼働を積める需要地か」である。前章までに見た供給の偏り(台東・墨田・新宿への集中)は、事業者がこの問いに市場として答えを出してきた結果と読める。
成立条件③ 1ベッドあたりの投資額と必要売上をどう置くか
最後に、数字の組み立て方を整理する。以下は前提をすべて明示した簡易試算であり、個別物件のフィージビリティ・スタディに代わるものではない。
1ベッド(もしくは1名分の販売枠)あたりの年間宿泊売上は「ベッド単価×稼働率×365日」で置ける。GOP率は35%と保守的に設定した。この水準の根拠として、インヴィンシブル投資法人が開示する国内ホテル91物件(運営会社MHM)のGOP比率は38.9%(2024年12月期・前年同期比1.6ポイント増)であり、これは稼働が安定した既存物件の数値である。小規模事業者の新規開業初期はこれを下回る前提を置くのが妥当と判断した。目標利回りを8%とした場合の「許容できる1ベッドあたり投資額」は次のようになる。
| ベッド単価 | 稼働率(前提)40% | 稼働率(前提)55% | 稼働率(前提)70% |
|---|---|---|---|
| ¥3,500 | ¥511,000 GOP ¥178,800/許容投資 ¥224万 | ¥702,600 GOP ¥245,900/許容投資 ¥307万 | ¥894,200 GOP ¥313,000/許容投資 ¥391万 |
| ¥5,000 | ¥730,000 GOP ¥255,500/許容投資 ¥319万 | ¥1,003,800 GOP ¥351,300/許容投資 ¥439万 | ¥1,277,500 GOP ¥447,100/許容投資 ¥559万 |
| ¥6,500 | ¥949,000 GOP ¥332,200/許容投資 ¥415万 | ¥1,304,900 GOP ¥456,700/許容投資 ¥571万 | ¥1,660,800 GOP ¥581,300/許容投資 ¥727万 |
前提:年間宿泊売上=ベッド単価×稼働率×365日、GOP率35%、目標利回り8%。土地代・FF&E・開業費は含まない。GOP率の参照値はインヴィンシブル投資法人の開示実績(91物件、2024年12月期38.9%)/メトロエンジンリサーチ&コンサルティング試算
これを供給側のコストと突き合わせる。国土交通省「建築着工統計」に基づく2025年のホテル建築費は全構造平均195.2万円/坪(S造240.5万円、RC造202.6万円)である。195.2万円/坪は1㎡あたり約59.1万円にあたる。共用部・バックヤードを含めた1ベッドあたりの延床を8〜12㎡と置くと、建築費だけで1ベッドあたり約472〜709万円になる。土地代は含まない。
上の表は前提の組み合わせを面で示したものだが、投資判断では「どの組み合わせを基準に置くか」を決める必要がある。同じ前提式のまま、悲観・中位・楽観の3ケースを取り出して建築費の下限と突き合わせると次のようになる。
| シナリオ | ベッド単価 | 稼働率 | 年間宿泊売上 | GOP | 許容投資額 | 建築費下限との関係/読み方 |
|---|---|---|---|---|---|---|
| 悲観 | ¥3,500 | 40% | ¥511,000 | ¥178,850 | ¥224万 | 下限¥472万を大きく下回る 新築では成立しない。取得+改修の総額を¥224万/ベッド以内に収める必要がある |
| 中位 | ¥5,000 | 55% | ¥1,003,750 | ¥351,312 | ¥439万 | 下限¥472万をわずかに下回る 新築は成立しない。既存建物のコンバージョンであれば射程に入る |
| 楽観 | ¥6,500 | 70% | ¥1,660,750 | ¥581,262 | ¥727万 | 下限¥472万を上回る 新築でも成立しうるが、台東区クラスの単価と通年稼働が前提になる |
前提:年間宿泊売上=ベッド単価×稼働率×365日、GOP率35%、目標利回り8%。許容投資額=GOP÷目標利回り。土地代・FF&E・開業費は含まない。建築費下限¥472万は本文の1ベッドあたり延床8㎡想定に対応する。/メトロエンジンリサーチ&コンサルティング試算
3ケースの幅は許容投資額で¥224万〜¥727万と3.2倍に開く。ベッド単価と稼働率がそれぞれ前提から1段下振れするだけで、成立していたはずの計画が建築費の下限を割る。この感度の高さが、ホステル投資でエリア選定を先に済ませるべき理由である。
この二つを重ねると、新築でホステルを組み立てるハードルの高さが見える。上の表で許容投資額が472万円を超えるのは、ベッド単価¥5,000で稼働率が70%(559万円)、¥6,500で稼働率が55%(571万円)・70%(727万円)といった右上の領域だけである。新築・土地代込みで8%の利回りを狙うのは、首都圏でも相当限られた条件下でしか成立しない。既存建物のコンバージョンが首都圏のホステル供給の主流になっている理由は、この算数に表れている。
ただしコンバージョンについては、改修費の水準を示す公的統計が存在しない。物件の状態・用途変更の要否・消防設備の追加範囲によって振れ幅が大きすぎるため、本記事では試算を行わない。実務では、上の表の「許容投資額」を取得価格+改修費の上限として逆算し、その範囲に収まる物件だけを検討対象にする、という使い方が現実的である。
区・市別の読み方 — 上野・浅草の外側で何を見るか
ここまでのデータを、検索されることの多い個別エリアに当てはめて整理する。
台東区(上野・浅草・蔵前):150軒3,370室で首都圏最大。宿泊施設426軒という母数自体が23区最大であり、その構造は台東区の施設数最多構造と価格帯の記事で詳しく扱っている。ホステル系の掲載価格中央値¥25,800はビジネスホテル¥22,000を上回っており、単価が取れないエリアではない。一方で競合は最も厚い。
墨田区・荒川区:墨田区は139軒中69軒(49.6%)、荒川区は35軒中16軒(45.7%)がホステル系で、台東区の外周として供給が広がっている。掲載価格中央値は墨田区¥20,700、荒川区¥19,100と台東区より2〜3割低い。台東区の隣接エリアとして需要の受け皿になりつつ、地価と単価の両方が一段下がる構造である。
中野区:39軒中24軒(61.5%)と、首都圏で最もホステル系構成比が高い。ホステル系の掲載価格中央値は¥22,900で、区全体の全業態中央値¥24,500に近い水準を確保している。大型ホテルがほぼ存在しないため、供給の主役が小規模施設になっているエリアだ。
北区(赤羽)・板橋区:北区は48軒中12軒、板橋区は24軒中12軒(50.0%)。掲載価格中央値は北区¥21,600、板橋区¥15,800。北区のホステル系はビジネスホテル¥15,700を大きく上回っており、宿泊施設の絶対数が少ないエリアで小規模施設が単価を確保している例といえる。
大田区(蒲田):91軒中25軒。羽田空港へのアクセスを背景に、ホステル系とビジネスホテルの掲載価格がほぼ同水準(¥18,700対¥18,100)に収れんしている。単価の上振れは期待しにくいが、空港需要という年間を通じた下支えがある点が他の周辺区と異なる。
江東区(豊洲)・品川区・港区(青山)・渋谷区(原宿)・文京区(後楽園)・目黒区:いずれも宿泊施設の総数は多いのに、ホステル系の構成比が低い(江東区21.1%、品川区15.8%、港区15.9%、渋谷区25.7%、文京区24.2%、目黒区12.0%)。これらのエリアは大型ホテル・ビジネスホテルが先に押さえており、かつ地価水準が高い。渋谷区ではホステル系の掲載価格中央値¥27,900に対しビジネスホテルが¥38,900と、単価の面でも大型施設が上を取っている。小規模施設が同じ土地でこの単価差を埋めるのは容易ではない。目黒区に至っては、価格を安定的に観測できるホステル系施設が4軒に満たない。
さいたま市・千葉市・横浜市:さいたま市は宿泊施設53軒中ホステル系1軒、簡易宿所の許可も3施設。千葉市は80軒中2軒、簡易宿所34施設。横浜市は188軒中22軒(うち19軒が中区)で、簡易宿所165施設。共通するのは、宿泊需要そのものは存在するがビジネスホテルが受け止めており、小規模施設が入り込む余地が構造的に薄いという点だ。さいたま市大宮区の全業態掲載価格は¥19,800(2026年8月、15軒)、千葉市中央区は¥17,900(同、24軒)で、単価水準も高くない。低単価かつビジネス需要中心のマーケットは、口コミ評価を積み上げて選ばれることで稼働を確保するホステルのモデルとは相性が良くない。横浜市中区(19軒、掲載価格中央値¥21,900)だけが例外的に供給を形成しているのは、関内・元町・中華街という観光目的地を抱えているためである。
個人の旅行者として首都圏のゲストハウス・連泊料金を比較したい場合は、東京・京都のゲストハウス連泊料金の記事を参照されたい。本記事は取得・開業・運営する側の視点で書いている。
参考:大阪・兵庫はどう違うか
首都圏の外に目を向けると、比較材料になるのが大阪と兵庫である。簡易宿所の許可施設数は大阪府773(うち大阪市572)、兵庫県986(うち神戸市56)。施設数そのものは東京都1,256より少ない。にもかかわらず、観光庁統計における大阪府の簡易宿所稼働率は75.2%(2025年〈令和7年〉年間値・速報値)と全国最高水準である。
口コミ評価でも、大阪府のホステル系は4.05(N=112施設)、兵庫県は4.25(N=28施設)と、それぞれのビジネスホテル平均(3.84、3.65)を上回る。特に兵庫県は差が0.60ポイントと大きい。ただし兵庫県の簡易宿所986施設のうち神戸市は56施設にすぎず、残りは城崎・有馬をはじめとする温泉地や淡路島などに分散している。同じ「兵庫県のホステル」でも、神戸市街地と温泉地では需要構造も季節性もまったく異なる。
大阪については、特区民泊の新規認定受付が2026年5月29日で終了しており、短期滞在型の宿泊供給をめぐる制度環境が他エリアと異なる点にも留意が必要である。制度の前提が違うエリアの数値を、首都圏と同じ物差しで並べて比較することはできない。
まとめ — 首都圏でホステル投資を検討する順序
本記事のデータから導かれる実務的な結論を整理する。
第一に、エリア選定を先に済ませる。首都圏のホステル系648軒のうち95.5%が東京23区、うち45.9%が台東・墨田・新宿の3区に集中している。さいたま市1軒、千葉市2軒という数字は、「まだ手つかずの市場」ではなく「事業者が繰り返し検討した結果、供給が形成されなかった市場」と読むほうが安全である。簡易宿所の許可施設数(さいたま市3、千葉市34)も同じ方向を示している。
第二に、収益モデルの前提を疑う。首都圏のホステル系は1室課金が主流で、1名利用と2名1室利用の掲載価格差は7〜15%にとどまる。ベッド数を増やせば売上が比例して増えるという設計は、この市場では成り立ちにくい。掲載価格の水準自体はビジネスホテルと同等かそれ以上であり、「安く売る業態」という前提も首都圏では当てはまらない。
第三に、制度確認を物件取得の前に置く。用途地域で建てられないエリアが多いこと、2026年5月28日の通知により200㎡以下の用途変更でも建築基準法適合の確認が求められるようになったこと。この二つは、物件を押さえてから調べると取り返しがつかない。
第四に、稼働率の前提を全国平均で置かない。簡易宿所の全国平均稼働率29.6%(通年・2025年1月〜12月の年間値・速報値)に対し、大阪府は75.2%(同上)。業態ではなくエリアが稼働を決めている。首都圏であれば、年間を通じた宿泊需要が観測できるエリアかどうかを、供給の集積状況と口コミ評価の水準から確認することになる。
ホステル・ゲストハウスは、小さく始められる分だけ立地と運営品質の影響を強く受ける業態である。口コミ評価でビジネスホテルを上回っているという事実は、この業態が持つ強みを示すと同時に、評価を積み上げられる運営体制が事業成立の前提条件であることも示している。数字を先に置いてから物件を探す順序が、結果的にいちばん確度が高い。
あわせて読みたい
- 用途地域・容積率・地価から読むホテル開発余地
- 台東区はなぜ施設数最多なのか — 価格帯構造から読む
- 東京・京都のゲストハウス連泊料金(旅行者向け)
- 県別の宿泊供給は分母で入れ替わる — 簡易宿所44,901施設で京都21位→5位
- 簡易宿所×空き家活用2026 — 京都・大阪・那覇1棟貸しのIRR分解
- 東京23区ホテル供給圧2026 — 既存ストック比で読む区別の余地
- 地方政令市5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州
- 1室から旅館業許可は2018年施行済み — 2026年開業の51%が1室規模
- 建築基準法の適用除外条例は31自治体 — 歴史的建築物を宿に変える3条3号ルート
- ホテル1室の建築費は2,067万円 — 客室原単位35.0㎡から逆算
参考資料・出典一覧
■ データソース
施設数・客室数・掲載価格は当社が保有するOTA掲載データの集計。対象は2026年3月1日〜9月30日のいずれかのチェックイン日で販売価格が観測された施設(N=648軒)。掲載価格は2026年3〜8月チェックイン分の2名1室・1室あたり料金(税込)を施設ごとに平均し、20日分以上の価格観測がある施設に限って区内で中央値化した。1名利用は2026年5〜8月チェックイン分。口コミは口コミ10件以上・評価スコアが取得できる施設の平均。許可施設数は厚生労働省「衛生行政報告例」令和6年度、稼働率は観光庁「宿泊旅行統計調査」2025年(令和7年)年間値・速報値、建築費坪単価は国土交通省「建築着工統計調査」による。
■ 試算前提
1ベッド(もしくは1名分の販売枠)あたり年間宿泊売上=ベッド単価×稼働率×365日。GOP率35%は、インヴィンシブル投資法人が開示する国内ホテル91物件(運営会社MHM)の2024年12月期GOP比率38.9%を、新規開業初期の下振れを見込んで保守側に置いたもの。目標利回り8%、許容投資額=GOP÷目標利回り。土地代・FF&E・開業費は含まない。建築費の比較値は2025年の全構造平均195.2万円/坪(1㎡あたり約59.1万円)に1ベッドあたり延床8〜12㎡を乗じた約472〜709万円。感度表・3シナリオ表のベッド単価と稼働率はいずれも前提値であり、実績値ではない。
■ 限界・留意点
掲載価格は各施設がOTA上で公開している価格であり、実際の成約価格・実現ADRとは異なる。OTAに掲載のない施設は集計に含まないため、行政の許可施設数とは母集団が一致しない。当社の施設分類「ホステル系」(ホステル・ゲストハウス・ドミトリー・ユースホステルの4区分)は旅館業法上の営業種別と一致しない。稼働率はすべて観光庁の公表値であり当社推定値ではないが、施設タイプ別・都道府県別の全国統計であるため個別エリア・個別物件の稼働を保証するものではない。2026年の新規開業数はOTA掲載の確認ベースの観測値であり、確定した年間総数ではない。既存建物のコンバージョンについては改修費の水準を示す公的統計が存在しないため試算していない。本記事は一般的な市場分析であり、個別物件の投資判断・フィージビリティ・スタディに代わるものではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA掲載価格データ、施設マスター、新規開業データ(OTA掲載確認ベース)
- ホテルバンク編集部調べ — 宿泊者口コミの集計(口コミ10件以上の施設)
■ 政府統計・公的資料
- 厚生労働省「衛生行政報告例」令和6年度 第8表 旅館・ホテル営業の施設数・客室数及び簡易宿所・下宿営業の施設数(e-Stat)
- 厚生労働省・国土交通省「旅館業の許可時における建築基準法への適合確認の徹底について」(健生衛発0528第1号/国住指第164号、令和8年5月28日)
- 観光庁「宿泊旅行統計調査」2025年(令和7年)年間値・速報値
- 国土交通省「建築着工統計調査」(建築費坪単価)
- 建築基準法 別表第二(用途地域内の建築物の制限)
- 旅館業法施行令 第1条第3項(簡易宿所営業の構造設備基準)
■ REIT開示
- インヴィンシブル投資法人 決算説明資料 — 国内ホテル91物件(運営会社MHM)のGOP比率38.9%、2024年12月期