
2026年に開業した宿泊施設を数え上げると、メトロエンジンリサーチが把握する範囲で全国1,469施設・37,409室になる。ただし「何室増えたか」という絶対量だけでは、その土地の宿泊市場に何が起きているかは読めない。同じ1,000室でも、既存ストックが16万室ある東京と1万5千室の埼玉では、意味がまったく違うからだ。本稿では新規客室数を既存の客室ストックで割った供給インパクト率を47都道府県すべてで算出し、2026年の供給がどこに厚く落ちているのかを地図と順位で示す。
本記事における指標の定義
- 供給インパクト率:当年に開業した施設の客室数合計 ÷ 既存の稼働中施設の客室数合計(%)。分母・分子とも「客室数が登録されている稼働中施設」に揃えて集計している。客室数が未登録の施設は分子・分母の双方から除外した。
- 部屋売り業態:ビジネスホテル・シティホテル・リゾートホテル・旅館の4業態。1棟貸しの貸別荘・コテージ等は「1棟=1室」等の数え方が業態ごとに異なるため、本稿では別枠で集計する。
- 新規開業の把握:OTA掲載が確認できた施設の開業年月に基づく。開業の数か月前から掲載が始まるため、直近以降の月は今後の掲載反映で件数が増える。
- データ出典:メトロエンジンリサーチ(既存ストックは稼働が確認できる27,162施設・1,266,919室)、国土交通省「建築物動態統計調査」
- — 全国の供給インパクト率は2.95% — 2026年開業は1,469施設・37,409室。既存の1,266,919室に対し、100室あたり約3室が積み上がった。
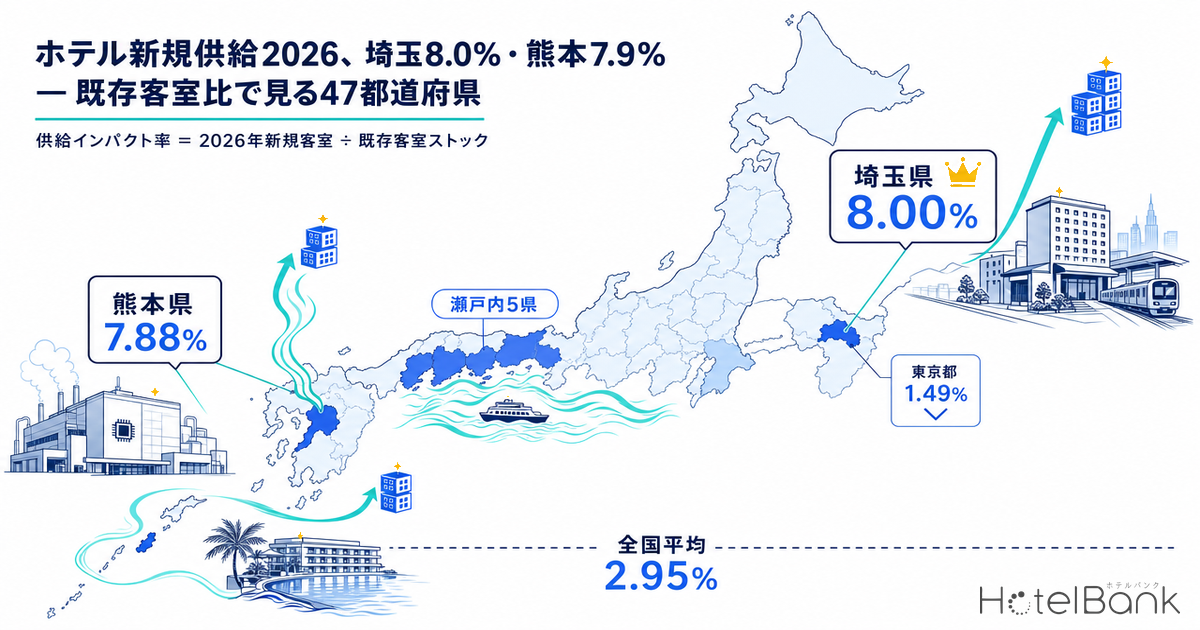
- — 首位は埼玉県8.00% — 熊本7.88%、香川6.93%、沖縄6.83%、岡山6.45%と続く。最低の和歌山0.47%とは17倍の開きがある。
- — 東京都は41位・1.49% — 新規2,383室は絶対量で全国4位だが、既存160,298室に対する比率では下位。絶対量と相対量はねじれる。
- — 件数の59.6%は1棟貸し、客室の85.8%は部屋売り業態 — 1棟貸し系875施設の客室は2,245室(6.0%)にとどまる。競合認識は客室数ベースで持つ必要がある。
- — 年後半の急減は反映ラグ — OTA掲載確認ベースのため直近以降の月は構造的に過少カウント。先行きは100室超63件・15,104室が確認できる。
全国の供給インパクト率は2.95% — 既存100室に対して約3室
まず全国の水準を押さえておく。メトロエンジンリサーチが追跡する国内施設のうち、稼働が確認でき客室数が登録されているのは27,162施設・1,266,919室である。これに対し2026年に開業が確認できたのは1,469施設・37,409室。割り戻すと供給インパクト率は2.95%となる。既存の客室100室に対して、1年で約3室が積み上がった計算だ。
ただしこの2.95%は全国平均にすぎない。実際には県によって0.47%から8.00%まで、17倍の幅がある。宿泊市場は都道府県どころか市町村単位で完結する商圏であり、全国平均が示すのは「日本全体としては急激な供給変動が起きていない」という背景だけである。運営者・投資家にとって意味を持つのは、自分が戦う商圏に何%が落ちたかという数字のほうだ。
供給インパクト率トップは埼玉8.00%、熊本7.88% — 客室ストックの小さい県が上位に
47都道府県を供給インパクト率で並べると、上位は埼玉県8.00%、熊本県7.88%、香川県6.93%、沖縄県6.83%、岡山県6.45%と続く。いずれも既存ストックが1万〜4万室規模の中位県であり、そこに数百〜数千室のまとまった開業が乗ったことで比率が跳ね上がっている。
出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=2026年開業1,469施設・37,409室/既存ストック27,162施設・1,266,919室)、ホテルバンク編集部より作成
| 順位 | 都道府県 | 供給インパクト率 | 2026年新規客室 | 既存客室ストック | 部屋売り業態のみ | 新規施設数 |
|---|---|---|---|---|---|---|
| 1 | 埼玉県 | 8.00% | 1,233 | 15,413 | 8.73% | 10 |
| 2 | 熊本県 | 7.88% | 1,448 | 18,377 | 7.41% | 49 |
| 3 | 香川県 | 6.93% | 750 | 10,828 | 7.09% | 23 |
| 4 | 沖縄県 | 6.83% | 2,907 | 42,577 | 7.42% | 88 |
| 5 | 岡山県 | 6.45% | 964 | 14,951 | 6.39% | 15 |
| 6 | 山口県 | 5.88% | 750 | 12,764 | 5.53% | 13 |
| 7 | 愛媛県 | 5.76% | 762 | 13,223 | 5.57% | 18 |
| 8 | 岩手県 | 5.54% | 904 | 16,320 | 5.66% | 9 |
| 9 | 栃木県 | 4.89% | 997 | 20,406 | 5.04% | 32 |
| 10 | 広島県 | 4.10% | 1,040 | 25,385 | 4.07% | 30 |
| 11 | 島根県 | 3.99% | 332 | 8,330 | 3.03% | 13 |
| 12 | 福井県 | 3.87% | 352 | 9,096 | 3.93% | 18 |
| 13 | 千葉県 | 3.68% | 1,629 | 44,241 | 4.22% | 50 |
| 14 | 鳥取県 | 3.66% | 289 | 7,893 | 3.95% | 5 |
| 15 | 長崎県 | 3.46% | 603 | 17,445 | 3.25% | 29 |
出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=47都道府県/2026年開業1,469施設・37,409室)、ホテルバンク編集部より作成
一方で下位に並ぶのは、和歌山県0.47%、富山県1.08%、滋賀県1.10%、山形県1.35%、愛知県1.37%。名古屋を抱える愛知県が下位に入っている点は示唆的で、既存ストック49,112室に対して新規は673室にとどまる。同じ大都市圏でも、大阪府3.33%・福岡県2.94%とは供給の温度差がある。
| 順位 | 都道府県 | 供給インパクト率 | 2026年新規客室 | 既存客室ストック | 部屋売り業態のみ | 新規施設数 |
|---|---|---|---|---|---|---|
| 40 | 秋田県 | 1.55% | 168 | 10,839 | 1.61% | 4 |
| 41 | 東京都 | 1.49% | 2,383 | 160,298 | 1.43% | 87 |
| 42 | 宮崎県 | 1.44% | 169 | 11,703 | 0.92% | 18 |
| 43 | 愛知県 | 1.37% | 673 | 49,112 | 1.44% | 19 |
| 44 | 山形県 | 1.35% | 188 | 13,906 | 1.19% | 7 |
| 45 | 滋賀県 | 1.10% | 112 | 10,228 | 1.02% | 12 |
| 46 | 富山県 | 1.08% | 128 | 11,884 | 0.98% | 8 |
| 47 | 和歌山県 | 0.47% | 54 | 11,416 | 0.22% | 17 |
出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=47都道府県/2026年開業1,469施設・37,409室)、ホテルバンク編集部より作成
供給が薄い県を「機会がない」と読むのは早計である。むしろ既存ストックがほとんど動いていない県では、需要が伸びれば既存施設がそのまま吸収する構図になり、新規参入にとっては競合が増えないまま需要を取りに行ける余地が残る。和歌山県の部屋売り業態の供給インパクト率は0.22%で、実質的に新規供給がほぼゼロの市場だ。
地図で見ると — 瀬戸内・南九州・沖縄に厚く、中部・近畿東部に薄い
供給インパクト率を地図に落とすと、地域的な偏りがはっきりする。岡山・広島・山口・香川・愛媛の瀬戸内5県がまとまって4〜7%帯に入り、九州では熊本が突出、沖縄も6.83%と高い。対して中部(富山・愛知・岐阜・滋賀)と近畿東部(和歌山・奈良・三重)は総じて2%以下に沈む。東日本では埼玉・栃木・岩手・千葉が高い側にある。
出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=47都道府県/2026年開業1,469施設・37,409室)、ホテルバンク編集部より作成
絶対量と相対量はねじれる — 東京は2,383室でも1.49%
新規客室数の絶対量で並べ替えると、順位は大きく入れ替わる。最多は大阪府3,094室、次いで沖縄県2,907室、北海道2,756室、東京都2,383室。ところが東京都の供給インパクト率は1.49%で、47都道府県中41位である。既存ストックが160,298室と圧倒的に大きいため、2,383室が加わっても市場全体に対する比率は小さい。
逆に埼玉県は1,233室と絶対量では9位だが、既存15,413室に対する比率で8.00%に達し首位となる。「どこに一番多くの客室ができたか」と「どこの市場が一番動いたか」は別の問いであり、後者を測る指標が供給インパクト率である。下の散布図では、右下(絶対量は多いが比率は低い)に東京・北海道・福岡が、左上(絶対量は中程度だが比率は高い)に埼玉・熊本・香川・岡山が位置する。
出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=2026年開業1,469施設・37,409室)、ホテルバンク編集部より作成
業態を分けると景色が変わる — 件数の6割は1棟貸し、客室の86%は部屋売り業態
ここで業態の扱いに注意が必要になる。2026年の新規1,469施設のうち、貸別荘・コテージ・グランピング等の1棟貸し系が875施設を占め、施設数の59.6%にのぼる。ところがこれらの客室数合計は2,245室で、全体の6.0%にすぎない。1施設あたり平均2.6室であり、ホテル1棟の客室数とは桁が違う。件数ベースと客室数ベースで新規開業の姿がどれだけ変わるかは、2026年の新規開業1,242件・33,749室 — 件数の47%は貸別荘でも業態別に整理している。
一方、ビジネス・シティ・リゾート・旅館の部屋売り4業態は372施設と件数では25.3%だが、客室数では32,079室・全体の85.8%を占める。1施設あたり86.2室。ホステル・ゲストハウス・カプセル等の簡易宿所系が残りの222施設・3,085室である。
出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=2026年開業1,469施設・37,409室、業態3区分)、ホテルバンク編集部より作成
したがって「新規開業が何件あったか」を件数で語ると、市場のキャパシティに与える影響を見誤る。上の県別ランキングで部屋売り業態だけに絞った列を併記しているのはこのためだ。たとえば熊本県は全業態7.88%に対し部屋売り業態7.41%で、新規49施設のうち29施設が1棟貸し系(105室)である。逆に沖縄県は全業態6.83%に対し部屋売り業態7.42%と高くなる。沖縄の新規88施設のうち57施設が1棟貸し系だが客室は124室しかなく、比率の主役は部屋売り業態20施設・2,585室(リゾートホテル11施設1,698室、シティホテル5施設733室、ビジネスホテル4施設154室)のほうにある。
上位県の中身 — 産業需要、瀬戸内の交通結節、沖縄のリゾート更新
比率が高い県で何が建ったのかを、100室超の大型案件で確認する。
熊本県では大型4件823室が確認できる。うち2件は大津町に立地し、「ワーカーズホテル熊本大津」(202室・2月)と「たびのホテル阿蘇熊本空港」(213室・4月)。熊本日日新聞の報道によれば、大津町では半導体関連の進出に伴う出張需要を見込んだビジネスホテル開発が続いており、熊本市中心部でも2027年までに複数施設の開業が予定されている。産業立地が宿泊需要を生み、それを追って供給が形成される典型的なパターンで、比率7.88%はその集中を映している。県内でも供給がどの市町村に寄っているかは、新規開業ホテルの供給圧ランキング2026-2027で市町村単位まで割り戻して確認できる。
埼玉県は新規10施設のうち6施設が部屋売り業態で、大型5件1,145室が首都圏近郊の駅前に集中する。さいたま新都心・所沢・熊谷・上尾・浦和と、いずれも既存の宿泊施設が相対的に薄かった業務・イベント拠点である。東京都心の客室単価が上がるなかで、近郊駅前に出店余地を見出した動きと読める。
瀬戸内では岡山県964室(うち大型2件757室)、山口県750室、愛媛県762室、広島県1,040室、香川県750室と、5県すべてが4%を超えた。松山市には日和ホテル松山245室をはじめ3件684室が集中し、高松市・宇部市・岩国市など交通結節点の駅前に100〜200室級が並ぶ。個別に見れば1件あたりの規模は大きくないが、既存ストックが1万室前後の県では数百室でも比率を押し上げる。
沖縄県は大型10件2,316室と、上位県のなかで最も規模が大きい。ヒルトンの開業発表によれば「キャノピー by ヒルトン沖縄宮古島リゾート」(306室)は2026年4月1日開業で、地上12階建て・屋上インフィニティプールを備える。開発着手時の三菱地所リリース(2023年8月)では310室・2026年春開業予定とされており、計画時点の客室数と開業時の確定値には差がある。パイプラインの室数を積み上げる際は、計画値がそのまま実現するとは限らない点に留意したい。那覇市では首里城周辺で複数のリゾート・シティホテルが動いている。ただし、このうち「インフィニシス 那覇 首里城 by ヒューイットリゾート」(328室)は公式サイトによれば2026年7月31日のリブランドオープンであり、既存建物の業態転換にあたる。純増の客室と、ブランド転換による更新は分けて読む必要がある。
月別に見ると年後半が薄い — ただしこれは反映ラグ
2026年の開業を月別に並べると、1月241施設・2,537室から7月188施設・6,043室まで各月まとまった数が確認できるのに対し、9月27施設、10月22施設、11月9施設、12月13施設と急減して見える。
出典:メトロエンジンリサーチ(OTA掲載確認ベース、N=2026年開業1,469施設・37,409室、月別12ヶ月)、ホテルバンク編集部より作成
これを「年後半に開業が止まった」と読んではならない。この集計はOTA掲載が確認できた施設の開業年月に基づいており、掲載は開業の数か月前から順次立ち上がる。過去の実績では、開業前にOTA掲載が確認できる施設は一部にとどまり、開業から数か月遅れて掲載が確認されるケースも少なくない。つまり直近以降の月は構造的に過少カウントになり、時間の経過とともに必ず増える。客室数で見ると9月2,028室・12月1,014室と、件数の減り方ほどには落ちていないのも、まず大型案件から掲載が立ち上がるためと考えられる。年末に向けた供給の実像は、来春に再集計して初めて見えてくる。
先行きのパイプライン — 100室超63件・15,104室が確認できる
今後の供給については、国土交通省「建築物動態統計調査」に基づく建築計画データから100室超の案件を抽出できる。現時点で63件・15,104室が把握できており、完成予定年別では2025年5,254室、2026年4,590室、2027年3,685室、2028年1,375室、2029年以降200室となっている。
出典:国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成(N=100室超63件・15,104室、確認申請ベース)
ここでも同じ注意が要る。確認申請は通常、開業の1〜2年前に行われる。したがって2028年以降の件数が少ないのは計画が細るからではなく、まだ申請されていない計画が今後積み上がるからである。この数字は確認申請ベースの集計であり、現時点で確定しているパイプラインの下限値として読むべきものだ。所在地別では東京都19件3,825室、千葉県4件2,114室、北海道8件1,740室、大阪府4件1,042室と、大型案件は引き続き大都市圏と北海道に厚い。既存ストックの大きい東京では、この3,825室が加わっても供給インパクト率は2%台にとどまる計算になる。
供給インパクト率をどう使うか
この指標の実務的な使いどころは3つある。第一に、自社の商圏で1年に何%の客室が増えるかを把握しておくと、需要成長率との突き合わせができる。供給インパクト率が3%で宿泊需要が5%伸びるなら吸収余地があり、逆なら単価の作り方を組み替える判断材料になる。供給の増加が実際に単価へ効くのはどの規模の市場かについては、ホテル新規供給はADRを下げるか — 47都道府県を検証が県別に検証している。第二に、業態別の比率を見ることで、増えた客室が自社と同じ土俵かどうかを判別できる。1棟貸しが59.6%を占める件数ベースの話と、部屋売り業態が85.8%を占める客室ベースの話は、競合認識としてまったく別物である。第三に、比率の低い県は競合環境の変化が緩やかであり、需要側の伸びをそのまま取りに行ける出店余地として評価できる。
本稿の集計はOTA掲載および公開されている建築計画に基づく把握であり、全数調査ではない。OTAに掲載されていない旅館・民宿・簡易宿所、および客室数が登録されていない施設は含まれない。県別の比率は、あくまでメトロエンジンリサーチが把握する範囲での相対比較として参照されたい。
あわせて読みたい
- 新規開業はADRを下げない — 供給+21%の呉は+6.5%、心斎橋-36%は万博反動|2026年夏4市場
- 新規開業が少ない県2026 — 秋田4件・徳島10件、客室数で見ると順位は逆転
- 沖縄の新規供給2,842室を業態別に割り戻す — 在庫比はビジネス0.6%・シティ22.1%
- 2025年開業ホテル385軒の2026年単価 — 開業プレミアムは3ヶ月目から立ち上がり+9.8%へ
- TSMC第2工場ラインで見る菊陽・合志・大津のADR動向 — 2024-2026年32か月データ
- ホテル増築は5年で1.9万室分 — ㎡単価は新築とほぼ同水準、着工統計で測る第3の供給
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- ホテル新規供給はADRを下げるか — 47都道府県を検証、効くのは1.3万室未満の県だけ
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
- 2026年の新規開業1,242件・33,749室 — 件数の47%は貸別荘、客室の42%はビジネスホテル
- 2026年新規開業の45%は「貸別荘」247軒 — 沖縄・伊豆・山梨に集中する1棟貸しヴィラ革命
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが把握する2026年開業施設(OTA掲載確認ベース、N=1,469施設・37,409室)と、稼働が確認でき客室数が登録されている既存施設(N=27,162施設・1,266,919室)を突き合わせて算出した。先行きの供給は国土交通省「建築物動態統計調査」に基づく建築計画のうち100室超の63件・15,104室を集計対象としている。
■ 試算前提
供給インパクト率=当年に開業した施設の客室数合計 ÷ 既存の稼働中施設の客室数合計。分母・分子とも「客室数が登録されている稼働中施設」に揃え、客室数が未登録の施設は双方から除外した。業態は部屋売り4業態(ビジネス・シティ・リゾート・旅館/372施設・32,079室)、1棟貸し系(貸別荘・コテージ・グランピング等/875施設・2,245室)、その他の簡易宿所系(222施設・3,085室)の3区分で集計している。
■ 限界・留意点
本集計はOTA掲載および公開されている建築計画に基づく把握であり、全数調査ではない。OTAに掲載されていない旅館・民宿・簡易宿所、および客室数が登録されていない施設は含まれない。開業前にOTA掲載が立ち上がらない施設があるため、直近以降の月は構造的に過少カウントとなり、時間の経過とともに増加する。建築計画は確認申請ベースであり、確定しているパイプラインの下限値として読むべきものである。県別の比率は、メトロエンジンリサーチが把握する範囲での相対比較として参照されたい。
■ 市場データ
- メトロエンジンリサーチ — 2026年新規開業(OTA掲載確認ベース、N=1,469施設・37,409室)、既存客室ストック(N=27,162施設・1,266,919室)
■ 政府統計
- 国土交通省「建築物動態統計調査」(100室超の建築計画 63件・15,104室)
■ 報道・プレスリリース