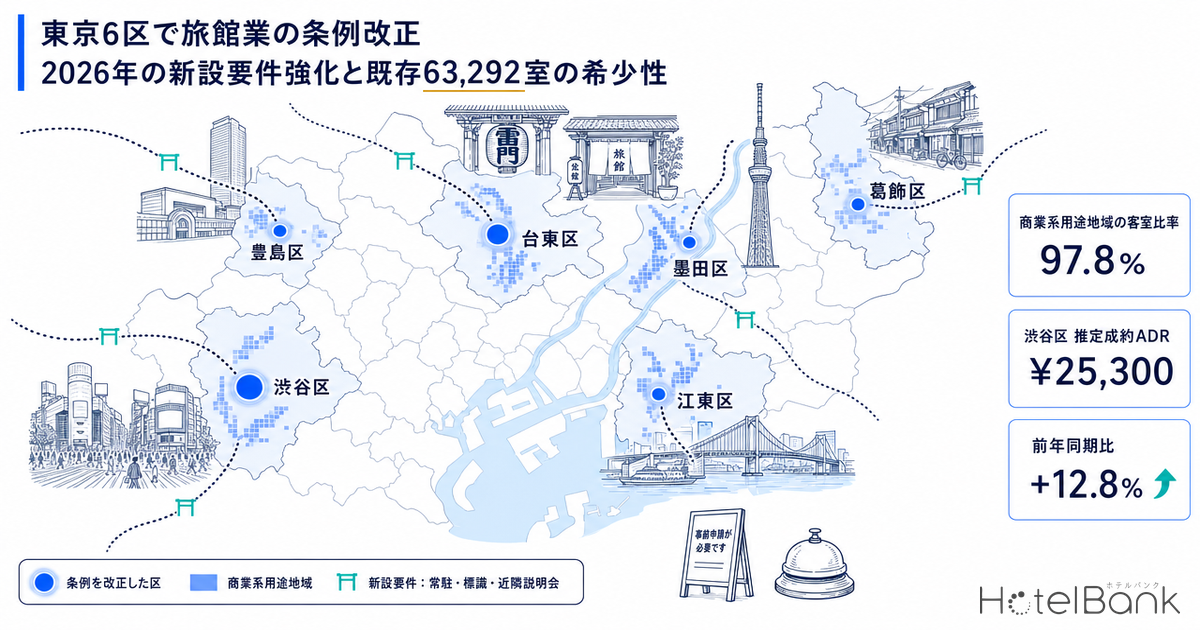
ホテル用地の仕入れでは「その区にどれだけ需要があるか」を先に見る。しかし2026年の東京で、より早く効いてくるのは「その区のどこなら宿を新しく開けるのか」という制度側の線引きである。墨田区・葛飾区(2026年4月1日施行)、渋谷区・江東区(7月1日施行)、台東区(10月1日施行)、豊島区(9月17日・12月16日の2段階施行)と、2026年に入って6つの区が旅館業法施行条例を相次いで改正した。営業従事者の常駐、近隣説明会、標識の事前設置といった要件が、新規の許可申請に積み上がっている。
本稿では、この6区を対象に、条例で何が新設要件になったのかを施行日と条文単位で棚卸ししたうえで、用途地域(都市計画)のデータと既存客室ストックを重ね、新築が現実的に成立する土地がどれだけ残っているかを定量化する。そのうえで、既存の旅館業許可を承継して取得する場合に、時間の短縮分をいくらまで価格に乗せられるのかを100室モデルで逆算する。対象は6区で稼働が確認できる919施設・63,292室(メトロエンジンリサーチ、2026年6月17日〜9月16日に価格観測がある施設、2026年9月17日時点)。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。施設全体の実稼働率とは異なります。
- 客室ストック:直近3ヶ月(2026年6月17日〜9月16日)に価格観測がある施設の客室数合計。運営中フラグではなく実際の販売観測で定義しています。
- 用途地域:国土交通省 不動産情報ライブラリの都市計画決定情報(用途地域)を施設座標に重ねて判定。座標点による判定のため、区域境界付近では判定差が生じます。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ/各自治体の公表資料
本稿の対象を先に切り分ける
扱うのは旅館業法の許可を前提とする施設(旅館・ホテル営業、簡易宿所営業)である。住宅宿泊事業(住宅宿泊事業法の届出)の営業日数や排除の話ではなく、対象アセットが異なる。ただし2026年7月15日の国の技術的助言で両者の整合が論点になったため、必要な範囲で住宅宿泊事業側の動きにも触れる。なお本稿の「民泊」は住宅宿泊事業法上の民泊に限定せず、旅館業法・特区民泊の物件を含む掲載ベースの短期滞在在庫を指す。掲載件数は行政の届出件数と一致しない。
- — 6区が2026年に旅館業法施行条例を改正:墨田・葛飾4月1日、渋谷・江東7月1日、豊島9月17日と12月16日、台東10月1日。区域を閉じる規定ではなく、営業従事者の常駐・フロント・申請前の標識と近隣説明会が新規許可申請に積まれた。
- — 客室の97.8%が商業系用途地域に集中(江東区を除く5区・51,149室/52,276室)。その商業系が区の面積に占める割合は9.5〜78.6%で、法的に建てられる区域と市場が実際に使う区域は別物である。
- — 商業地の公示地価は前年比+11.5〜+18.9%(2026年地価公示・中央値)。新築の土俵が商業地に絞られるほど、計画が長引くこと自体が費用になる。
- — 6区すべてで推定成約ADRが前年超:渋谷区¥25,300(+12.8%)が最大。推定OCCも88.1〜91.4%(2026年6〜8月平均)で、供給が増えないのは需要が弱いからではない。
- — 12ヶ月早める取得の価値は1室¥1.56百万円(台東区100室モデル・GOP率35%)。用地・建築費の上昇を含めると1年あたり総投資額の15.7%、置き方次第で12.6〜19.0%。
2026年、6区が旅館業法施行条例を改正した — 新設要件に積まれたもの
まず事実関係を施行日つきで整理する。以下はいずれも各区が公表している資料に基づく(参照日:2026年9月17日)。改正の中心は「営業従事者を施設内に置くこと」と「申請前に近隣へ知らせること」の2点であり、区域そのものを閉じる規定ではない点が重要である。
| 自治体 | 改正した条例 | 公布・議決 | 施行 | 新規許可申請に効く主な内容 |
|---|---|---|---|---|
| 墨田区 | 旅館業法施行条例の一部を改正する条例(令和7年墨田区条例第52号) | 2025年12月10日公布 | 2026年4月1日 | 旅館・ホテル営業および簡易宿所営業の構造設備の基準等を改正。同日施行の住宅宿泊事業条例(同第53号)と一体で運用 |
| 葛飾区 | 葛飾区旅館業法施行条例の一部を改正する条例・同規則 | 2025年12月17日公布 | 2026年4月1日 | 区内すべての旅館業施設に標識の掲示を義務化。管理者等の氏名・緊急連絡先を公衆の見やすい場所に掲示 |
| 渋谷区 | 渋谷区旅館業法施行条例・細則 | 2026年3月26日公布 | 2026年7月1日 | 申請日の60日前からの標識設置(縦1.2m×横0.9m以上)、申請前の近隣説明会、営業従事者の常駐(施設内・同一敷地内・隣接敷地内)。緊急連絡先等の表示は既存施設も対象 |
| 江東区 | 江東区旅館業法施行条例の一部を改正する条例・同規則 | 2026年3月13日公布 | 2026年7月1日 | 営業者・営業従事者が常駐できる施設の設置を要件に追加。常駐義務違反に5万円以下の過料。24時間以内に1回の管理状況確認と記録保管、宿泊者への書面事前説明 |
| 豊島区 | 豊島区旅館業法施行条例の一部を改正する条例 | 2026年9月16日議決 | 2026年9月17日/12月16日 | 9月17日:許可申請の添付書類、事業計画の周知、指導・助言・勧告・公表。12月16日:営業者の責務、旅館・ホテル営業および簡易宿所営業の構造設備基準(フロント設置・営業従事者の常駐) |
| 台東区 | 東京都台東区旅館業法施行条例の一部改正 | — | 2026年10月1日 | 遵守事項違反に対する指導および勧告(第12条)、命令(第13条)、営業者情報等の公表(第14条)を新設 |
実務上のインパクトが大きいのは常駐要件である。江東区は改正前の「徒歩でおおむね10分程度の駆け付け体制」を施設内常駐に改め、違反に過料を置いた。渋谷区は常駐場所について「十分な広さを有し、客室を通らずに出入りできる部屋」と「客室外で営業従事者が利用できる便所」を求めており、常駐スペースが設計段階から必要になる。豊島区は12月16日施行分でフロント設置と常駐を構造設備基準に位置づける。いずれも小規模・無人運営型の新規計画にとっては、同じ延床面積で売れる客室が減ることを意味する。
手続き面では渋谷区の「申請の60日前から標識を設置し、申請前に近隣説明会を実施する」が最も前倒しの負担が大きい。着工や取得の意思決定から開業までのスケジュールに、最低でも2か月の公示期間と説明会の日程が組み込まれる。ここで見落とされやすいのが、区が明記している適用除外である。渋谷区の改正概要は、標識の設置と説明会の実施について「承継承認を受ける場合……は対象外です」と記している。すなわち、既存の許可を引き継ぐ取得では、この2つの手続きが発生しない。
承継が制度上どう位置づけられているか
2023年12月13日施行の改正旅館業法で、第3条の2(事業譲渡)が新設された。「営業者が当該旅館業を譲渡する場合において、譲渡人及び譲受人がその譲渡及び譲受けについて都道府県知事の承認を受けたときは、譲受人は、営業者の地位を承継する」。合併・分割は第3条の3、相続は第3条の4が受け持つ。改正前は譲渡人の廃業届+譲受人の新規許可申請という組み立てだったため、許可の空白が生じ得た。
ただし第3条の2第2項は、第3条第2項(欠格事由)および第3項から第6項までを準用する。第3条第3項は、学校・児童福祉施設・社会教育施設等の敷地の周囲おおむね100メートルの区域内で「清純な施設環境が著しく害されるおそれ」がある場合に許可を与えないことができるとする規定で、承継の承認審査にも同じ観点が働く。承継は自動ではなく承認手続きである。
国の側の動きも押さえておきたい。2026年7月15日、厚生労働省健康・生活衛生局生活衛生課長、国土交通省不動産・建設経済局不動産業課長、観光庁観光産業課長の連名で「住宅宿泊事業法に規定する届出住宅に係るゼロ日規制等について(技術的助言)」(健生衛発0715第1号・国不動第129号・観観産第78号)が発出された。住宅宿泊事業について区域を定めた実質的な禁止(いわゆるゼロ日規制)を、合理的に必要と認められる限度で行いうると整理したものである。
本稿の文脈で重要なのは、その但し書きにあたる一文である。技術的助言は、規制にあたり「当該地域の都市計画(宿泊施設等に対する立地規制)や、旅館業法(昭和23年法律第138号)第3条第3項による教育施設等の周辺における宿泊施設への許可の運用など、関連する規制との整合に留意されたい」とし、括弧書きで「住宅地の静穏な居住環境を保護するために住宅宿泊事業を規制する際には、簡易宿所等も同様に規制するといった整合の確保」と例示している。住宅宿泊事業側で区域を閉じた自治体が、旅館業側(とりわけ簡易宿所)や都市計画側でも同じ方向をとることが、国の整理として想定されているということである。
実際、住宅宿泊事業側では区域の線引きが先行している。渋谷区は2026年7月1日施行の住宅宿泊事業条例改正で、制限区域に第1種・第2種住居地域および準住居地域を追加した(従来は文教地区と住居専用地域)。豊島区は2026年12月16日から、住居専用地域・住居地域・準工業地域・文教地区(区内約70%のエリア)での新規開設を不可とし、区内全域で営業可能期間を年120日に制限する。旅館業許可を前提とする本稿の対象資産とは別物だが、「住宅地では宿泊のための往来を増やさない」という方針が、どの用途地域を名指しして進んでいるかを示す先行指標にはなる。
宿が立っている土地は、区の面積の一部に偏っている
条例の話に入る前に、そもそも建築基準法(別表第二)が宿泊施設の立地を決めている。旅館・ホテルは第一種・第二種低層住居専用地域、第一種・第二種中高層住居専用地域、田園住居地域、工業地域、工業専用地域では建てられず、第一種住居地域では旅館業に供する部分が3,000㎡以下に限られる。この基準を6区の用途地域データに当てはめると、建築できない区域の面積比率は豊島区45.5%、渋谷区44.5%、葛飾区34.5%、江東区23.7%、台東区12.0%、墨田区4.2%となる(国土交通省 不動産情報ライブラリの都市計画決定情報より当社集計、用途地域指定面積ベース)。
ところが、実際に客室が立っている場所はもっと狭い。6区で稼働が確認できる919施設・63,292室を用途地域に重ねると、江東区を除く5区では客室の97.8%(51,149室/52,276室)が商業地域・近隣商業地域に集中していた。台東区は99.6%、墨田区98.0%、豊島区97.1%、渋谷区93.8%、葛飾区91.2%である。一方、その商業系用途地域が区の面積に占める割合は、台東区78.6%に対し、豊島区34.3%、渋谷区28.7%、江東区9.8%、葛飾区9.5%と大きく開く。法的に建てられる区域と、市場が実際に使っている区域は別物だということである。
江東区だけは構図が異なる。区の面積の48.9%を準工業地域が占め、臨海部の大型施設がそこに立地しているため、商業系に立地する客室は17.7%にとどまり、工業系(準工業・工業・工業専用)に69.5%が分布する。準工業地域は旅館・ホテルの建築が可能な区域であり、江東区は6区のなかで唯一、商業地以外に大きな受け皿を持つエリアといえる。なお用途地域の判定は施設座標を用いた点判定のため、区域境界付近では判定差が生じうる。個別施設の適否を論じる趣旨ではなく、区単位の分布傾向として読んでいただきたい。
地図で見ると、台東区は浅草・上野・蔵前を貫く商業地の帯にほぼすべての施設が並び、豊島区は池袋駅周辺、渋谷区は渋谷・恵比寿・原宿の駅前商業地に集まる。区の外周に広がる住居系・住居専用系の面積は、宿泊供給という観点ではほとんど使われていない。用地の仕入れで競合するのは「区」ではなく、この帯の内側にある限られた区画だということが視覚的にも確認できる。
| 区 | 観測施設 | 客室数 | 商業系に立地する客室 | 商業系の面積シェア | 建築不可区域の面積シェア | 推定成約ADR(12ヶ月平均) | 前年同期比 | 推定OCC |
|---|---|---|---|---|---|---|---|---|
| 台東区 | 414 | 25,440 | 99.6% | 78.6% | 12.0% | ¥14,400 | +4.2% | 91.2% |
| 墨田区 | 135 | 6,520 | 98.0% | 41.6% | 4.2% | ¥15,400 | +4.9% | 88.5% |
| 豊島区 | 143 | 11,901 | 97.1% | 34.3% | 45.5% | ¥12,400 | +4.8% | 88.1% |
| 渋谷区 | 104 | 7,359 | 93.8% | 28.7% | 44.5% | ¥25,300 | +12.8% | 91.4% |
| 江東区 | 71 | 11,016 | 17.7% | 9.8% | 23.7% | ¥14,200 | +8.5% | 90.9% |
| 葛飾区 | 52 | 1,056 | 91.2% | 9.5% | 34.5% | ¥9,000 | +3.4% | — |
単価面では6区すべてが前年同期を上回る。渋谷区が推定成約ADR ¥25,300(前年同期比+12.8%、対象29〜34施設)で頭ひとつ抜け、江東区+8.5%、墨田区+4.9%、豊島区+4.8%、台東区+4.2%、葛飾区+3.4%と続く。推定OCCも台東区91.2%、渋谷区91.4%、江東区90.9%(いずれも2026年6〜8月平均)と高い水準にある。需要が弱いから供給が増えないのではなく、需要が強いなかで新設の要件だけが重くなっている、というのが2026年の東京の構図である。
新規開業は「小粒化」していた — 条例が向き合っている実態
2026年の条例改正がなぜ常駐とフロントに集中したのかは、開業データを見ると輪郭がはっきりする。東京都の新規開業(OTA掲載確認ベース)は、2021年139軒・平均50.5室から、2024年86軒・平均43.2室、2026年98軒・平均28.6室へと、軒数よりも1軒あたりの規模が縮んできた。10室以下の施設が全開業に占める比率は2021年38.8%から2024年62.8%へ上がり、2026年も53.1%と過半を占める。2018年の旅館業法改正で玄関帳場の要件が緩和され、1室単位の許可取得が現実的になった局面を、市場は小規模・省人運営という形で使ってきた。
6区に絞ると、2021年の69軒2,697室から2026年は41軒1,368室へと客室ベースで約半分になった。ただし内訳は二極化している。2026年に6区で開業した41軒のうち、22軒は10室以下の小規模施設である一方、アパホテル〈京成上野駅前南〉342室(8月)、アパホテル〈渋谷駅前〉231室(12月予定)、KOKO HOTEL 池袋152室(2月)といった駅前の大型案件が客室数を押し上げている。常駐スペースやフロントを前提とする改正後の基準は、後者のような計画とは相性がよく、前者のような小区画・省人型の計画には設計上の再検討を促す。なお、こうした新規供給が既存ストックに対してどれだけの厚みを持つのかは、東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%で区ごとに整理している。
先行きのパイプラインも、この構図を補強する。国土交通省「建築物動態統計調査」ベースの計画案件を6区で拾うと、豊島区池袋2-8-1(328室・2026年9月完成予定)、台東区竜泉二丁目(168室・2025年11月完成予定)、渋谷区道玄坂2-10(231室・2026年10月完成予定)、道玄坂2-38(130室・2027年3月完成予定)、道玄坂2丁目24-1(ホテルを含む複合用途・2028年3月完成予定)と、いずれも駅前商業地の案件である。住居系の区域から上がってくる計画は確認できない。なお計画データは調査時点での確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みで、現時点での確定パイプラインの下限値として参照されたい。
その限られた商業地の地価は、年2桁で動いている
新築の土俵が商業地に絞られるほど、そこでの用地取得コストが効いてくる。2026年地価公示(令和8年1月1日時点)の6区の商業地を見ると、価格の中央値は渋谷区¥5,250,000/㎡(N=33地点)、豊島区¥1,730,000/㎡(N=31)、台東区¥1,700,000/㎡(N=47)、江東区¥1,120,000/㎡(N=17)、墨田区¥965,000/㎡(N=13)、葛飾区¥521,000/㎡(N=19)。前年比の中央値は台東区+18.9%、江東区+16.7%、豊島区+15.8%、墨田区+14.7%、渋谷区+13.9%、葛飾区+11.5%と、いずれも2桁の上昇である。住宅地の上昇率(葛飾区+5.5%〜渋谷区+10.3%、台東区・墨田区は+13.6%)と比べても、商業地の動きが速い。
この上昇率は、そのまま「待つことの費用」になる。台東区の商業地で400㎡(中央値¥1,700,000/㎡で¥680百万円)の用地を想定すると、同じ上昇率が1年続いた場合の取得コスト増は¥128百万円である。条例改正で申請前に60日の公示期間と説明会が加わり、常駐スペースを織り込んだ設計の見直しが入れば、計画の前工程は確実に長くなる。用地を押さえてから開業までの保有コストについては、ホテル用地の保有コストは年5.9% — 開業前3年で1室242万円でも試算している。
既存許可の承継に、時間の短縮分をいくら乗せられるか(100室モデルの簡易試算)
ここまでの材料を、取得サイドの意思決定に落とし込む。新築と既存取得の差は、最終的な建物性能ではなくキャッシュフローが立ち上がるタイミングに出る。台東区で100室の宿泊特化型を想定し、稼働が1年遅れることの金額を置いてみる。前提はすべて公表値と当社の推定値であり、実際の投資判断には個別のフィージビリティ・スタディが必要である。
| 項目 | 前提値 | 根拠 |
|---|---|---|
| 客室数 | 100室 | 台東区の観測平均(25,440室/414施設=61室)より大きめのモデルケース |
| 推定成約ADR | ¥14,400 | 台東区の2025年9月〜2026年8月平均(対象161〜177施設) |
| 稼働率(前提) | 85% | 推定OCC 91.2%(2026年6〜8月平均・145施設13,435室)に対し保守的に設定 |
| 年間客室売上 | ¥446.8百万円 | 100室×¥14,400×85%×365日 |
| GOP率 | 35% | 上場REITが開示する運営実績38.9%(インヴィンシブル投資法人・MHM運営91物件、2024年12月期)、宿泊特化型の目安50〜60%に対し保守的に設定 |
| 年間GOP | ¥156.4百万円 | 1室あたり年¥1.56百万円 |
| 用地(400㎡) | ¥680百万円 | 台東区商業地の公示地価中央値¥1,700,000/㎡(2026年地価公示・N=47) |
| 建築費(延床2,800㎡=847坪) | ¥1,653百万円 | 195.2万円/坪(国土交通省 建築着工統計ベースの2024年全構造平均) |
| 総投資額 | ¥2,333百万円 | 1室あたり¥23.3百万円、GOP利回り6.7% |
この条件では、稼働の立ち上がりが1年遅れることの影響は年間GOPの¥156.4百万円、1室あたり¥1.56百万円、総投資額の6.7%に相当する。2年遅れれば13.4%である。さらに、待つ側には2つのコストが重なる。ひとつは用地で、台東区商業地の前年比+18.9%が続けば1年で¥128百万円の増加。もうひとつは建築費で、Turner & Townsendの国際建設市場調査が示す東京の建設コスト上昇見通し(2026年+5.3%、2027年+5.0%)のうち保守的な+5.0%を当てると、¥1,653百万円の工事費は1年で約¥83百万円増える。3つを合計すると1年あたり¥367百万円、1室あたり¥3.67百万円、総投資額の15.7%になる。
| GOP率 | 6ヶ月 | 12ヶ月 | 18ヶ月 | 24ヶ月 |
|---|---|---|---|---|
| 30% | ¥67百万円 | ¥134百万円 | ¥201百万円 | ¥268百万円 |
| 35%(基準) | ¥78百万円 | ¥156百万円 | ¥235百万円 | ¥313百万円 |
| 40% | ¥89百万円 | ¥179百万円 | ¥268百万円 | ¥357百万円 |
| 50% | ¥112百万円 | ¥223百万円 | ¥335百万円 | ¥447百万円 |
言い換えれば、開業までの期間を12ヶ月短縮できる取得であれば、1室あたり¥1.56百万円(GOP率35%の場合)までのプレミアムは、開業遅延で得られないGOPだけで説明がつく。用地と建築費の上昇分まで織り込めば、その幅はさらに広がる。これは「既存施設が高い」という話ではなく、制度と市況が時間の価値を押し上げているという話である。
| 前提の置き方 | 得られないGOP | 用地の値上がり | 建築費の値上がり | 1年あたり合計 | 総投資額比 |
|---|---|---|---|---|---|
| 楽観(GOP率30%・地価+11.5%・建築費+5.0%) | ¥134百万円 | ¥78百万円 | ¥83百万円 | ¥295百万円 | 12.6% |
| 中位(GOP率35%・地価+18.9%・建築費+5.0%) | ¥156百万円 | ¥128百万円 | ¥83百万円 | ¥367百万円 | 15.7% |
| 悲観(GOP率50%・地価+18.9%・建築費+5.6%) | ¥223百万円 | ¥128百万円 | ¥93百万円 | ¥444百万円 | 19.0% |
置き方を変えても向きは変わらない。1年待つことの費用は総投資額の12.6〜19.0%に収まり、最も軽い置き方でも年間¥295百万円である。GOP率が高い施設ほど、また地価が速い区ほど、時間の値段は上がる。逆にいえば、既存の許可と建物を引き継いで立ち上げを12ヶ月早められる取得は、この幅の範囲で価格に説明がつくということである。
① 新築が閉じたわけではない
6区の条例改正は区域を閉じる規定ではない。駅前商業地での大型計画は引き続き成立しており、2026年も6区で1,368室が開業している。変わったのは、小区画・省人運営を前提にした計画の設計自由度である。
② 承継は手続きが軽い局面がある
渋谷区は標識の事前設置と近隣説明会について、承継承認を受ける場合を対象外と明記している。旅館業法第3条の2に基づく事業譲渡による承継は、新規許可の取り直しを要しない。ただし承認審査では第3条第3項(学校等の周囲おおむね100m)が準用される。
③ 商業地の帯の内側が勝負
5区で客室の97.8%が商業系用途地域にある一方、その面積シェアは渋谷区28.7%・豊島区34.3%・葛飾区9.5%。仕入れの競合はこの帯の内側に集中し、地価は前年比2桁で動いている。
読み違えやすい4つの論点
1. 経過措置は「申請日」で切られる。 渋谷区は改正後の条例を2026年7月1日以降の申請施設に適用し、6月30日以前の申請施設には改正前の基準等を適用するとしている(緊急連絡先等の表示義務は既存施設も対象)。江東区も施行日前に申請が受理された場合は改正前の規定によるとする。デューデリジェンスでは、対象施設の許可がどの時点の基準で下りているかを確認しておきたい。
2. 承継は自動ではなく承認である。 事業譲渡による承継は譲渡人・譲受人双方の申請と行政の承認を要し、欠格事由や学校等周辺の規定が準用される。株式取得(法人格を維持したまま支配権を移す)との使い分け、承認までのスケジュール、営業を止めた場合に得られない収益は、スキームごとに差が出る。詳細は旅館・ホテル取得3スキーム比較 — 事業譲渡は許可承継可、営業停止60日でNOI1,764万円減を参照されたい。
3. 区域の議論は住宅宿泊事業側で先行している。 2026年7月15日の技術的助言は、住宅地の居住環境保護を目的に住宅宿泊事業を規制する場合、簡易宿所等も同様に規制するといった整合の確保に留意すべきとした。現時点で6区の旅館業法施行条例に区域制限は置かれていないが、都市計画側を含めて整合がとられる可能性は、中期の用地戦略に織り込んでおく価値がある。
4. 条例は改正頻度が高い。 本稿の記述はすべて2026年9月17日時点で各区が公表している資料に基づく。豊島区のように議決から施行まで日を置かずに一部が動くケースもあり、実務では申請予定の保健所に直接確認することが前提になる。
まとめ
2026年、東京の6区が旅館業法施行条例を改正し、営業従事者の常駐、フロントや常駐スペースの設置、申請前の標識設置と近隣説明会が新規申請の要件に加わった。区域そのものを閉じる規定ではないが、10室以下が開業の半数を占めるまで小粒化していた新規供給には、設計と工程の両面で見直しを促す内容である。
一方で、6区の客室63,292室のうち江東区を除く5区では97.8%が商業系用途地域に立地し、その商業系が区の面積に占める割合は9.5〜78.6%と大きく開く。建築基準法で建てられない区域は豊島区45.5%・渋谷区44.5%にのぼり、実際に使われている土地はさらに狭い。その限られた商業地の公示地価は前年比+11.5〜+18.9%で動いている。
需要側は堅調で、6区すべての推定成約ADRが前年同期を上回り(渋谷区+12.8%が最大)、推定OCCも88.1〜91.4%(2026年6〜8月平均)にある。この環境では、既存の旅館業許可を持つストックを取得して早く立ち上げることの価値が相対的に高まる。100室モデルでは、開業を12ヶ月早められることの価値は年間GOPの¥156百万円(1室¥1.56百万円、総投資額の6.7%)に相当し、用地・建築費の上昇分を含めれば1年で総投資額の15.7%に達する。制度が時間を長くしている局面では、時間を買う取得の合理性が上がる、というのが本稿の結論である。
あわせて読みたい
- 旅館・ホテル取得3スキーム比較 — 事業譲渡は許可承継可、営業停止60日でNOI1,764万円減
- 1室から旅館業許可は2018年施行済み — 2026年開業1,351軒の51%が1室規模
- 旅館業法とは?2026年最新版の要点と「1室営業解禁」の影響を新規開業554軒データで解説
- 日影規制でホテルは何階削られるか|商業地域でも10m超は対象、100室モデルで試算
- ホステル投資が成立する首都圏の条件 — 台東150軒・渋谷27軒・さいたま1軒の供給格差
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
- 2026年新規開業の61%は市街化区域の外 — 開発許可・農地転用で変わる開業までの時間
参考資料・出典一覧
■ データソース
対象は台東区・墨田区・豊島区・渋谷区・江東区・葛飾区の6区で、2026年6月17日〜9月16日に価格観測がある919施設・63,292室。推定成約ADRは2025年9月〜2026年8月の月次中央値の平均(対象施設数:台東区161〜177、墨田区29〜31、豊島区58〜62、渋谷区29〜34、江東区39〜42、葛飾区6〜8)、前年同期比は2024年9月〜2025年8月との比較、推定OCCは2026年6〜8月平均(主要予約サイト掲載ベース)。用途地域は国土交通省 不動産情報ライブラリの都市計画決定情報を施設座標に重ねた点判定(1,625施設のうち1,619施設で判定が一致)。地価は令和8年地価公示の6区302地点。条例の記述は各区が公表する改正概要・条例本文(参照日2026年9月17日)に基づく。
■ 試算前提
100室モデルは台東区の宿泊特化型を想定し、推定成約ADR ¥14,400(台東区の12ヶ月平均)、稼働率(前提)85%(推定OCC 91.2%(2026年6〜8月平均)に対し保守的に設定)、GOP率35%(上場REITが開示する運営実績38.9%に対し保守的に設定)、用地400㎡×¥1,700,000/㎡、延床2,800㎡=847坪×195.2万円/坪。年間客室売上は100室×ADR×稼働率×365日で算出し、客室外収入は含めない。表5の3ケースは、GOP率30〜50%(表4と同じ帯)、地価の前年比+11.5〜+18.9%(6区の実勢レンジ)、建築費の上昇率+5.0〜+5.6%(Turner & Townsendの見通し)を組み合わせた。
■ 限界・留意点
推定成約ADR・推定OCCはいずれもOTA掲載在庫に基づく推定値で、各施設の実際の成約価格・実稼働率とは異なる(推定OCCは掲載外の客室を消化済み側に数えるため高めに出る)。葛飾区の推定OCCは対象が5施設・356室と薄いため掲載していない。用途地域は座標点による判定のため、区域境界付近では判定差が生じる。新規開業はOTA掲載確認ベース、計画案件は確認申請ベースであり、いずれも今後の追加で増える下限値として読む必要がある。条例は改正頻度が高く、実務では申請予定の保健所への直接確認が前提となる。100室モデルは簡易試算であり、投資判断には個別のフィージビリティ・スタディが必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 客室ストック(2026年6月17日〜9月16日に価格観測がある919施設・63,292室)、推定成約ADR、推定OCC、新規開業データ(OTA掲載確認ベース)
■ 制度・自治体の一次資料(参照日:2026年9月17日)
- 観光庁「地方公共団体に対して民泊に関する通知を行いました〜『住宅宿泊事業法に規定する届出住宅に係るゼロ日規制等について(技術的助言)』の発出について〜」(令和8年7月15日、健生衛発0715第1号・国不動第129号・観観産第78号)
- 渋谷区「渋谷区旅館業法施行条例・細則(令和8年3月26日公布)改正の概要」
- 渋谷区「渋谷区住宅宿泊事業の適正な運営に関する条例・規則(令和8年3月26日公布)改正の概要」
- 江東区「江東区旅館業法施行条例の改正について」(令和8年3月13日公布・7月1日施行)
- 台東区「旅館業法施行条例の一部改正について(令和8年10月1日施行)」
- 墨田区「住宅宿泊事業等の規制のあり方に関する検討を行っています」(令和7年墨田区条例第52号・第53号、令和8年4月1日施行)
- 葛飾区「【重要】葛飾区内で旅館業を営業している皆さまへ」(令和7年12月17日公布・令和8年4月1日施行)
- 豊島区「住宅宿泊事業法の条例を改正しました」(区域・期間の制限は令和8年12月16日から)
- 豊島区「『豊島区旅館業法施行条例の一部を改正する条例』を第3回豊島区議会定例会にて9月16日に可決」(令和8年9月16日)
- e-Gov法令検索「旅館業法(昭和23年法律第138号)」第3条第3項・第3条の2
- e-Gov法令検索「建築基準法(昭和25年法律第201号)」別表第二
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 都市計画決定情報(用途地域)、地価公示・都道府県地価調査(令和8年地価公示)
- 国土交通省「建築物動態統計調査」(計画案件データ、確認申請ベース)
- 国土交通省「建築着工統計調査」(建築費の坪単価)
■ 業界レポート・IR