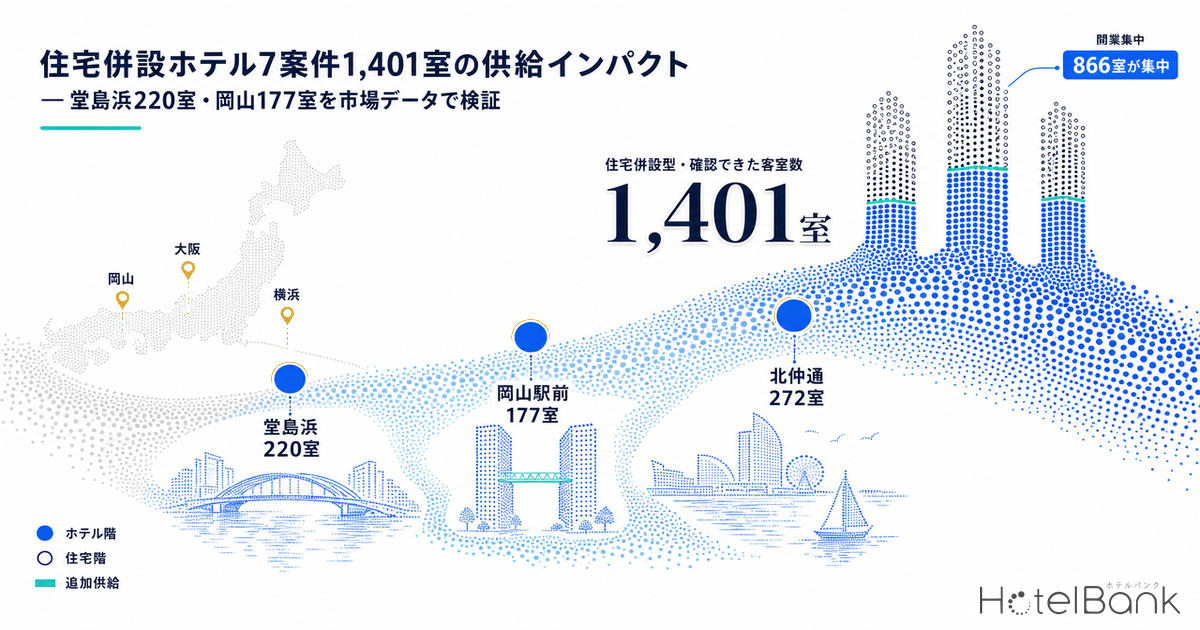
分譲マンションや賃貸レジデンスと同じ棟、あるいは同じ街区にホテルを組み込む開発が、2026年から2031年にかけての供給パイプラインにまとまって並んでいる。大阪・堂島浜の220室、岡山駅前の177室、横浜・北仲の272室——いずれも住宅が主たる床を占める建物の一部にホテルが入る構成だ。本稿では国土交通省の建築動態統計をもとにした当社の計画案件データから住宅併設型を抽出し、各案件の諸元を事業者の公表資料で照合したうえで、それぞれの商圏の既存客室ストック・推定成約ADR・推定稼働率と突き合わせて供給インパクトを定量化する。
本記事における指標の定義
- ADR(平均客室単価):各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事では市区単位のみで用い、個別施設には適用していません。
- 客室ストック:メトロエンジンリサーチ&コンサルティングが追跡する施設のうち、直近3ヶ月間に掲載価格の観測がある施設の客室数を合算したもの。主要予約サイトに掲載のない施設は含まれません。
- 計画案件データ:国土交通省「建築物動態統計調査」に基づく建築確認申請ベースの計画情報。
- — 7案件・1,401室が住宅併設型として計画・開業済。うち866室が2027年に集中し、その先は2029年度・2031年度以降へ飛ぶ
- — 各商圏の既存ストックに対する上積みは1.5%〜3.0%。岡山駅前で2026年8月に開業した600室級1件の約11%と比べ、供給ショックは構造的に小さい
- — 受け入れ側の市場は岡山市北区が推定稼働率86.3%・推定成約ADR前年同月比+5.8%(2026年8月)、大阪市北区・横浜市中区は-32.3%/-16.0%の調整局面
- — 大阪の下落は2025年の国際博覧会の反動。2024年8月比では-4.0%にとどまり、博覧会前の水準帯へ戻っている
- — 需要が横ばいなら推定稼働率は岡山83.8%・大阪82.9%・横浜79.3%へ低下する試算。維持に必要な需要成長は上積み率と同率(+3.0%/+1.5%/+1.8%)
- — 読むべきは供給量ではなく用途の組み合わせ方 — 同一棟5件/別棟2件、分譲か賃貸かで運営制約と意思決定の相手が変わる
住宅併設型ホテル7案件・確認できた客室数は1,401室
当社が保有する建築計画ベースの宿泊施設パイプラインには、調査時点で70件・15,517室が登録されている。このうち主要用途に住宅・共同住宅・レジデンスを含むものが7件。これらの諸元を事業者のプレスリリース、再開発組合の公表資料、自治体の事業計画公表ページで1件ずつ照合した結果が下表である。この70件を発注者の業種から見た構成は、ホテル計画70件、発注者の73%は非ホテル事業者で詳しく分析している。
照合にあたっては、客室数・戸数・階数・延床面積・竣工時期のいずれも、事業主体または再開発組合が公表した数値のみを採用した。公表資料で確認できなかった項目は空欄とし、推定値を入れていない。
| 案件(街区名称) | 所在 | 棟構成 | ホテル | 住宅 | 竣工・開業 | 主な事業者 |
|---|---|---|---|---|---|---|
| 大井町トラックス HOTEL & RESIDENCE TOWER | 東京都品川区広町2丁目 | 同一棟 地上26階・約115m | ホテルメトロポリタン大井町トラックス 285室(5〜13階・26階) | 賃貸194戸 (14階SOHO20戸/18〜25階174戸) | 2026年3月28日 開業済 | JR東日本/日本ホテル |
| パークタワー大阪堂島浜 | 大阪府大阪市北区堂島浜2丁目 | 同一棟 地上40階・地下1階・約161m・延床約75,000㎡ | 三井ガーデンホテルズ プレミアシリーズ 220室 | 分譲513戸 (1LDK〜3LDK) | 2027年春 竣工・開業予定 | 三井不動産/三井不動産レジデンシャル/三井不動産ホテルマネジメント |
| OKAYAMA GATE PLACE 駅前町一丁目2番3番4番地区 | 岡山県岡山市北区駅前町1丁目 | 別棟 住宅棟31階/ホテル棟16階/駐車場棟7階 西街区 延床約67,800㎡ | JR四国ホテルズ 新ブランド 177室(ホテル棟7〜16階・ホテル部分延床約7,000㎡) ダブル83室/ツイン94室 | 分譲「プラウドタワー岡山」 422戸(うち分譲367戸) | ホテル2027年春 開業予定 | 市街地再開発組合/野村不動産・JR西日本不動産開発 |
| 北仲通北地区A-1・2 コンラッド横浜/(仮称)ラ・トゥール横浜 | 神奈川県横浜市中区北仲通6丁目 | 同一棟 地上40階・地下2階・150m・延床96,803㎡ | コンラッド横浜 272室(1〜16階) | 賃貸約224戸(18〜40階) 専有64㎡台〜277㎡ | 2027年7月下旬竣工予定 賃貸入居9月下旬予定 | 大和地所/住友不動産 |
| 東京ミッドタウン日本橋 日本橋野村三井タワー | 東京都中央区日本橋1丁目 | 同一棟 地上52階・地下5階・283.96m | ウォルドーフ・アストリア東京日本橋 197室 | ウォルドーフ・アストリア・レジデンス東京日本橋 71戸 | 2026年9月末竣工予定 2027年秋グランドオープン予定 | 市街地再開発組合/三井不動産・野村不動産・野村ホールディングス |
| 渋谷アッパー・ウエスト・プロジェクト (東急百貨店本店跡地) | 東京都渋谷区道玄坂2丁目 | 同一棟 地上34階・地下4階・155.7m・延床約119,000㎡ | ザ・ハウス・コレクティブ(8〜17階) 客室数は公表資料で確認できず | 賃貸レジデンス(18〜33階) 戸数は公表資料で確認できず | 2029年度 竣工予定 | 東急/L Catterton Real Estate/東急百貨店 |
| 野田屋町一丁目2番3番地区 | 岡山県岡山市北区野田屋町1丁目 | 別棟 住宅棟19階/ホテル棟12階 延床約38,720㎡ | 約250室 | 264戸 | 2031年度以降 竣工予定 | 市街地再開発組合/フジタ・三菱地所レジデンス・大和ハウス工業 |
表を一覧して最初に目につくのは、「住宅とホテルが同じ棟に入る」案件と「同じ街区に別棟で建つ」案件が混在している点である。7件のうち5件は1棟の中で低層側をホテル、高層側を住宅とする垂直分離型だ。大阪・堂島浜は地上40階のうち中間層にホテルが入り、上層に513戸の分譲住戸が乗る。横浜・北仲は1〜16階がホテル、18〜40階が賃貸住宅で、17階を挟んで完全に用途が分かれる。日本橋は地上52階・約284mのタワーの高層部にホテルと賃貸レジデンスが同居する。
一方、岡山の2件はいずれも別棟型である。OKAYAMA GATE PLACEは西街区に住宅棟(地上31階)とホテル棟(地上16階)を並べ、両棟をペデストリアンデッキでつなぐ構成をとる。野田屋町地区も住宅棟19階・ホテル棟12階の分棟だ。同じ「住宅併設」でも、同一棟か分棟かで運営上の制約はまったく異なる。この違いは後段で改めて扱う。
住宅の先行収益とホテルの長期収益を1つの床に載せる
この開発形式が並んで出てきている背景には、事業構造上の合理性がある。分譲住宅は竣工・引渡しの時点で資金が回収される一方、ホテルは開業後に長期にわたって収益を生む。1つの事業の中に両者を組み込めば、開発期間中のキャッシュフローと竣工後の継続収益を組み合わせられる。三井不動産は堂島浜の案件を「分譲マンションとホテルの大規模一体開発」として位置づけており、グループ内で分譲・開発・ホテル運営を分担する体制をとっている。
市街地再開発事業の枠組みで進む案件では、もう一段別の事情が働く。権利変換によって従前権利者に住宅・店舗の床を割り当てたうえで、保留床を参加組合員が取得して事業費を賄う構造上、住宅床は権利者への返還床としても保留床の処分先としても使いやすい。岡山の2件、日本橋の1件はいずれも第一種市街地再開発事業であり、参加組合員としてデベロッパーが入る形をとっている。ホテルはその街区に賑わいと交流機能を持ち込む用途として組み込まれ、コンベンションホールや商業施設と組み合わせられることが多い。OKAYAMA GATE PLACEのホテル棟は、1〜3階が商業、4階がコンベンションホール、5・6階がオフィス、7〜16階がホテルという積層構成をとる。権利床でホテルを保有する場合の収支の分岐点は、再開発の権利床でホテルを持つか、転出かが20年試算で掘り下げている。
加えて、容積率の割増を受けるために求められる用途の多様性や、住宅単独では成立しにくい大規模街区の床消化という論点もある。住宅だけで数十万平方メートルの床を埋めるのは需要面で難しく、オフィス需要が読みにくい地方中核市ではなおさらである。ホテルは比較的少ない床面積で一定の事業性を確保しやすく、街区の顔づくりにも寄与する。
2027年に866室が集中、その先は2029年度と2031年度以降に飛ぶ
公表資料で客室数が確認できた6案件を開業・竣工の予定年で並べると、供給は2027年に強く偏る。2026年3月に開業済みの大井町の285室を除けば、堂島浜220室・岡山駅前177室・北仲272室・日本橋197室の計866室がいずれも2027年中に市場へ入る予定だ。その先は渋谷が2029年度竣工予定、野田屋町が2031年度以降竣工予定となり、間が空く。
ここで注意が必要なのは、2028年以降の「空白」を供給の枯渇と読まないことである。計画案件データは建築確認申請ベースであり、確認申請は通常、開業の1〜2年前に行われる。したがって2029年以降の件数は現時点で申請済みの案件しか含まず、今後の申請追加によって必ず増える。現時点での確定パイプラインの下限値として読むべき数字である。
商圏の既存ストックに対して1.5%〜3.0% — 単独開業案件より小さい
絶対室数だけでは供給インパクトは測れない。各案件の立地を中心に半径を切り、その商圏内で直近3ヶ月間に掲載価格の観測がある施設の客室数を合算して、追加室数が既存ストックに対してどの程度かを計算した。
| 商圏 | 既存施設数 | 既存客室ストック | 追加室数 | 上積み率 | 市区の推定稼働率 (2026年8月) |
|---|---|---|---|---|---|
| 岡山駅 半径1km OKAYAMA GATE PLACE | 54施設 | 6,000室 | 177室 | +3.0% | 86.3% 岡山市北区・23施設2,698室 |
| 堂島浜 半径1km パークタワー大阪堂島浜 | 50施設 | 14,233室 | 220室 | +1.5% | 84.1% 大阪市北区・39施設8,409室 |
| 北仲通 半径1.5km コンラッド横浜 | 86施設 | 15,157室 | 272室 | +1.8% | 80.7% 横浜市中区・49施設9,971室 |
3商圏とも上積み率は1.5%〜3.0%の範囲に収まる。住宅が主たる床を占める建物にホテルを入れる以上、ホテル部分に配分できる床は限られ、結果として1案件あたりの客室数は200〜300室規模にとどまる。単独のホテル開発で見られる500室超の案件と比べれば、商圏に与える供給ショックは構造的に小さい。
この点は岡山で数字を並べると明瞭になる。岡山駅周辺では2026年8月に、県内最大級となる600室規模のホテルが新たに開業した。開業直前の駅1km圏の客室ストックを約5,400室とすれば、この1件だけで約11%の上積みにあたる。2027年春に入る住宅併設型の177室は、現在のストックに対して約3.0%。1件の単独開業の3分の1以下の規模である。住宅併設型は「大量供給の担い手」ではなく、既存ストックに少しずつ厚みを足していく供給形態として捉えるのが実態に近い。
7案件の立地マップ
岡山:2026年6〜8月の推定稼働率86%台・単価上昇局面に、177室が2027年春に入る
7案件のうち2件が集中する岡山市北区について、受け入れ側の市場環境を当社データで確認する。岡山市北区の推定成約ADRは2026年8月に9,226円(N=50施設)。前年同月の8,718円に対して前年同月比+5.8%である。2024年から2026年の3ヶ年を月別に重ねると、水準が年を追って切り上がっている様子が読み取れる。
需給面では、岡山市北区の推定稼働率は2026年6月88.2%、7月86.9%、8月86.3%(いずれも23〜24施設・約2,700室ベース)と、3ヶ月連続で86%を超える水準で推移している。2026年8月に600室規模の新規開業を迎えた直後の月でもこの水準を保っていることは、駅前商圏の需要が一定の厚みを持っていることを示している。宿泊需要が新規供給を吸収しながら単価も切り上がる局面にあり、2027年春に加わる177室が置かれる環境としては良好な部類に入る。
ただし、この177室は宿泊特化型ではなくダイニング・宿泊者専用ラウンジ・温浴施設・ジムを備える構成で、客室はダブル83室・ツイン94室。既存の駅前ストックの中心である宿泊特化型とは異なる価格帯を狙う想定と読める。岡山市北区の推定成約ADRが8,000円台後半から9,000円台前半という水準にあることを踏まえると、上位価格帯には相対的に余地がある。
もう1件の野田屋町地区は約250室だが、岡山市が公表した事業計画および再開発組合の資料に基づけば竣工は2031年度以降の予定であり、2027年の177室とは時間軸が5年近く離れる。岡山駅前の2件を「同時期に集中する供給」として合算して読むのは適切ではない。実際に2027年前後の供給計画として織り込むべきは177室のみである。
大阪・横浜:単価が調整局面にある商圏に2027年の開業が重なる
一方、堂島浜と北仲が入る2商圏は、直近の単価が前年を下回る局面にある。大阪市北区の推定成約ADRは2026年8月に9,890円(N=74施設)で、前年同月の14,610円に対して前年同月比-32.3%。2025年は国際博覧会の開催期間にあたり、4月以降の水準が例年を大きく上回っていた。2026年はその反動局面にあり、比較対象が高いことがマイナス幅を大きくしている。
ただし2024年の同月と比べると、2026年8月の9,890円は2024年8月の10,306円に対して-4.0%であり、博覧会前の水準とはほぼ同じ帯に戻っている。2025年の突出を基準に将来を見積もると過大評価になるが、2024年水準を基準に見れば市場が崩れているわけではない。堂島浜の220室が入る2027年春の時点で、比較対象となる前年は既に反動局面を通過している。
横浜市中区の推定成約ADRは2026年8月に11,156円(N=51施設)、前年同月の13,278円に対して前年同月比-16.0%。推定稼働率は80.7%(49施設・9,971室)で、3商圏の中では最も低い。ここに272室のラグジュアリー帯が2027年に加わる。既存ストックに対する上積みは1.8%と小さいものの、加わる価格帯が現在の商圏中心帯とは大きく離れる点は、周辺施設にとって競合というより市場の上限を押し上げる動きとして働く可能性がある。
なお、横浜のコンラッド横浜(272室)と日本橋のウォルドーフ・アストリア東京日本橋(197室)、およびウォルドーフ・アストリア・レジデンス東京日本橋(71戸)は、いずれもヒルトンが2026年8月25日時点で公表している国内の開業予定13軒に含まれており、開業時期はいずれも「2027年開業予定」と記載されている。本稿の表に記載した客室数はこの公表資料と一致する(外資系ブランド全体の開業予定は外資15軒2,709室の開業パイプラインを参照)。
需要が横ばいなら稼働はどこまで下がるか — 3商圏の吸収シナリオ
上積み率1.5%〜3.0%という数字は、それ自体では受け入れ側の負担の大きさを示さない。既存ストックに客室が加わったとき推定稼働率がどう動くかは、同時に需要がどれだけ伸びるかで決まる。ここでは各商圏の直近の推定稼働率(2026年8月)を出発点に、需要(販売室数)の増減を3通り置いて、追加室数が入った後の推定稼働率を試算する。
| 商圏 | 現状の推定稼働率 (2026年8月) | 追加供給 | 悲観 需要-3% | 中位 需要横ばい | 楽観 需要+5% | 稼働維持に 必要な需要成長 |
|---|---|---|---|---|---|---|
| 岡山駅 半径1km | 86.3% | +3.0% | 81.3% | 83.8% | 88.0% | +3.0% |
| 堂島浜 半径1km | 84.1% | +1.5% | 80.4% | 82.9% | 87.0% | +1.5% |
| 北仲通 半径1.5km | 80.7% | +1.8% | 76.9% | 79.3% | 83.2% | +1.8% |
中位ケース(需要横ばい)では、岡山駅前が83.8%、堂島浜が82.9%、北仲通が79.3%となる。いずれも現状から2〜3ポイント程度の低下にとどまり、単独の大型開業が入る場合のような二桁の変動にはならない。稼働を現状水準で維持するために必要な需要成長は、定義上それぞれ上積み率と同じ+3.0%・+1.5%・+1.8%である。
この水準の需要成長が現実的かどうかは、岡山に実例がある。2026年8月に600室規模の新規開業があり、駅1km圏のストックは約11%増えたが、同月の岡山市北区の推定稼働率は86.3%で、6月88.2%・7月86.9%と比べて大きくは崩れていない。11%の上積みを概ね吸収した市場にとって、3.0%は相対的に軽い負荷である。
| 追加供給 \ 需要 | -6% | -3% | +0% | +3% | +6% |
|---|---|---|---|---|---|
| +0.0% | 81.1% | 83.7% | 86.3% | 88.9% | 91.5% |
| +1.5% | 79.9% | 82.5% | 85.0% | 87.6% | 90.1% |
| +3.0%(本件177室相当) | 78.8% | 81.3% | 83.8% | 86.3% | 88.8% |
| +4.5% | 77.6% | 80.1% | 82.6% | 85.1% | 87.5% |
| +6.0% | 76.5% | 79.0% | 81.4% | 83.9% | 86.3% |
2軸で見ると、需要が3%伸びれば+3.0%の供給は完全に相殺され、稼働は現状維持となる。逆に需要が6%減る局面で+6.0%まで供給が積み上がると76.5%まで下がり、現状から約10ポイントの低下となる。住宅併設型の1案件だけでこの領域に入ることはないが、同一商圏で他の単独開業案件が重なった場合に参照すべき水準である。
この試算の限界
- 推定稼働率は市区単位(岡山市北区・大阪市北区・横浜市中区)、上積み率は半径商圏単位で算出しており、分母の範囲が一致していません。市区の需給が商圏の需給を代表するという前提を置いた簡便試算です。
- 需要の増減率は市場の実測値ではなく、感度を示すために置いた仮定値です。特定の需要予測を示すものではありません。
- 追加室数以外の新規供給(単独開業案件・既存施設の増改築・掲載停止による減少)は織り込んでいません。
- 価格帯の違いによる需要の代替関係は考慮していません。上位価格帯の客室が加わる場合、既存の中心価格帯と直接競合しない可能性があります。
オペレーターが出店判断で確認すべき4つの論点
住宅併設型の案件は、単独棟のホテルと比べて運営条件の制約が多い。出店候補として検討する立場から、公表資料と各案件の構成から読み取れる実務的な論点を整理する。以下は一般的な検討項目の整理であり、個別案件の契約条件を示すものではない。
1. 共用部・動線の分離
同一棟型では、ホテルゲストと居住者のエントランス・エレベーター・荷捌き動線をどこまで分けられるかが運営品質を左右する。堂島浜は地上40階のうち中間層にホテルが入る構成、北仲は1〜16階がホテル・18〜40階が住宅で17階を境に分かれる。垂直分離が明確なほど動線の切り分けは容易になる。別棟型の岡山駅前は棟自体が分かれ、ペデストリアンデッキで接続する構成のため、この論点は最も軽い。
2. 管理規約と運営の自由度
分譲住宅が同居する場合、建物全体の管理規約が営業時間・騒音・臭気・搬入時間などに条件を課すことがある。バーやルーフトップの深夜営業、宴会・イベントの実施可否は、開業後に変更しにくい。分譲型(堂島浜513戸・岡山駅前422戸)と賃貸型(大井町194戸・北仲約224戸・日本橋71戸)では意思決定の主体が異なり、賃貸型は建物オーナー側との調整で完結しやすい。
3. 区分所有下での長期運営
ホテル部分を区分所有で保有する場合、大規模修繕・設備更新の意思決定に管理組合の合意形成が関わる。ホテルの改装サイクル(一般に10〜15年)と住宅側の長期修繕計画は必ずしも一致せず、リブランドや客室改装のタイミングで調整が必要になる。運営期間が20年超に及ぶ賃借形態では、この論点の重みが増す。
4. 住宅の販売時期とホテル開業時期のズレ
分譲住宅は竣工前に販売活動が進み、引渡しは竣工直後になる。一方ホテルは竣工後に内装・什器・人員配置を経て開業する。岡山駅前では住宅棟とホテル棟で竣工時期が異なり、ホテル開業は2027年春の予定。居住開始が先行する期間は、共用部の工事・搬入が居住者の生活と重なる。開業前の人員採用・研修を、建物全体の引渡し工程とどう噛み合わせるかが実務上の焦点になる。
これら4点のうち、1〜3は同一棟型で重く、別棟型では軽い。逆に別棟型は、ホテル単独での床が確保される代わりに、街区全体のブランディングや回遊動線の設計に依存する度合いが高くなる。OKAYAMA GATE PLACEがペデストリアンデッキで住宅棟とホテル棟をつなぎ、ホテル棟の下層に商業・コンベンションホール・オフィスを積層させているのは、この依存関係を設計で解こうとした構成と読める。
| 類型 | 該当案件 | 運営上の利点 | 検討を要する点 |
|---|---|---|---|
| 同一棟型 5案件 | 大井町トラックス/堂島浜/北仲通/日本橋/渋谷 | 高層階の眺望をホテルまたは住宅に配分でき、共用設備(受変電・給排水・駐車場)を共有して初期投資を圧縮できる。立地の希少性が高い都心部で成立しやすい | 動線分離の設計、管理規約による営業条件、区分所有下での修繕・改装の意思決定 |
| 別棟型 2案件 | OKAYAMA GATE PLACE/野田屋町 | ホテル単独の建物として設計でき、運営の自由度が高い。商業・コンベンション等を同一棟に積層して集客機能を持たせやすい | 街区全体の回遊設計への依存、棟間の距離・接続方法、街区内の用途配置による集客力の差 |
まとめ — 供給量ではなく用途の組み合わせ方を読む
住宅併設型ホテル7案件を公表資料で照合した結果、確認できた客室数は1,401室、うち866室が2027年に集中する。ただし各商圏の既存ストックに対する上積みは1.5%〜3.0%にとどまり、単独のホテル開発案件と比べれば供給インパクトは小さい。岡山駅周辺で2026年8月に開業した600室規模の1件が当時のストックに対して約11%の上積みだったことと比べれば、住宅併設型の規模感は明確である。
したがってこの開発形式を「供給圧力」として読むより、「限られた床の中でホテルがどの価格帯・どの客層を取りに行くか」という観点で読むほうが実務的である。堂島浜・北仲・日本橋はいずれも上位価格帯を狙う構成で、既存の中心価格帯とは異なる層を取りに行く。岡山駅前の177室も、ダイニング・ラウンジ・温浴施設を備える構成から、宿泊特化型が中心の駅前ストックとは別の位置づけを志向していると読める。
デベロッパー・再開発組合の側から見れば、住宅床の先行収益とホテルの長期収益を1つの事業に載せられる点、権利変換において住宅床が扱いやすい点、用途の多様性が容積の面で有利に働く点が、この形式を選ぶ理由として整理できる。オペレーターの側から見れば、同一棟か別棟かで運営制約が大きく変わり、分譲か賃貸かで意思決定の相手が変わる。出店検討では客室数と立地に加えて、この2軸を早い段階で確認することが実務上の分かれ目になる。
将来日程のADRに関する注意:本記事のADRのうち2026年9月以降の月は、調査時点で主要予約サイトに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。また、計画案件の竣工・開業予定時期は各事業者・再開発組合の公表時点のものであり、今後変更される可能性があります。
計画案件データの読み方:計画案件データは国土交通省「建築物動態統計調査」に基づく建築確認申請ベースの情報です。確認申請は通常、開業の1〜2年前に行われるため、将来年次の件数・客室数は今後の申請追加により増加します。現時点での確定パイプラインの下限値として参照してください。
あわせて読みたい
- ホテル計画70件、発注者の73%は非ホテル事業者 — 複合案件6,883室は運営者が後決め
- 再開発の権利床でホテルを持つか、転出か — 20年試算の分岐は推定ADR1万円
- ヒルトン高山283室・長崎313室ほか外資15軒2,709室 — 2026〜2031年開業パイプライン
- ホテル工期の実測 — 計画67件の着工〜竣工2.80年、単独1.96年と複合4.00年を分ける条件
- 2027年開業予定ホテル34件・5,028室の一覧 — 都道府県別と200室超の全案件
- ホテル計画の34%はチェーンの自社開発 — 建築主69件15,189室を4類型で集計2026
- 尾道のホテル単価は広島市中区より21%高い|山陽回廊7市を1商圏で読む2026
- 投資・開発カテゴリの記事一覧
- 新規開業・供給カテゴリの記事一覧
- エリア・施設分析カテゴリの記事一覧
参考資料・出典一覧
■ データソース
計画案件は国土交通省「建築物動態統計調査」に基づく建築確認申請ベースの当社データベース(調査時点で70件・15,517室)から、主要用途に住宅・共同住宅・レジデンスを含む7件を抽出。各案件の客室数・戸数・階数・延床面積・竣工時期は、事業主体のプレスリリース、再開発組合の公表資料、自治体の事業計画公表ページで1件ずつ照合しています。推定成約ADR・推定稼働率・客室ストックは、メトロエンジンリサーチ&コンサルティングが主要予約サイト上の掲載価格・掲載在庫を継続観測した集計値です(岡山市北区・大阪市北区・横浜市中区、2024年1月〜2026年12月)。
■ 試算前提
商圏の客室ストックは各案件の所在地を中心とする半径1km(北仲通のみ1.5km)の円内で、直近3ヶ月間に掲載価格の観測がある施設の客室数を合算したもの。上積み率=公表客室数÷商圏の既存客室ストック。稼働シナリオは推定稼働率=販売室数÷客室ストックの恒等式から、追加供給後の推定稼働率=現状値×(1+需要増減率)÷(1+供給増加率) として算出し、需要の増減率は感度を示すための仮定値(-6%〜+6%)を用いています。客室数は公表資料で確認できたもののみを採用し、確認できない案件(渋谷アッパー・ウエスト・プロジェクト)は集計から除外しています。
■ 限界・留意点
ADRは主要予約サイトの掲載価格に業態別補正を適用した推定成約単価であり、各施設の実際の成約価格・会計数値とは異なります(上場ホテルREITの物件別開示との照合で誤差中央値は約7%)。稼働率は掲載在庫の消化状況に基づく推定値で、施設全体の実稼働率とは異なります。稼働シナリオは推定稼働率が市区単位、上積み率が半径商圏単位と分母の範囲が一致しておらず、市区が商圏を代表するという前提を置いた簡便試算です。計画案件データは建築確認申請ベースのため、将来年次の件数・客室数は今後の申請追加により増加します。竣工・開業予定時期は各事業者・再開発組合の公表時点のもので、変更される可能性があります。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(岡山市北区 N=46〜50施設/大阪市北区 N=71〜76施設/横浜市中区 N=48〜55施設、2024年1月〜2026年12月)、推定稼働率(2026年6〜8月)、商圏別客室ストック(直近3ヶ月間に掲載観測のある施設)
■ 政府統計・公的データ
- 国土交通省「建築物動態統計調査」 — 計画案件データ(建築確認申請ベース、N=70件)
- 岡山市「岡山市野田屋町一丁目2番3番地区第一種市街地再開発事業に係る事業計画の公表」
- 岡山市「岡山市野田屋町一丁目2番3番地区第一種市街地再開発事業」
- 東京都都市整備局「日本橋一丁目中地区第一種市街地再開発事業」
■ 事業者プレスリリース・公表資料
- 三井不動産「(仮称)大阪市北区堂島浜二丁目計画 着工」(2023年6月1日)
- 野村不動産・JR西日本不動産開発「JR岡山駅前の新たなランドマークとなる大規模複合再開発」(2024年2月14日)
- 四国旅客鉄道・JR四国ホテルズ「岡山市における新ホテル出店のお知らせ」(2025年9月30日)
- 日本ホテル「ホテルメトロポリタン 大井町トラックス 2026年3月28日開業」(2025年10月7日)
- 三井不動産・野村不動産「日本橋一丁目中地区第一種市街地再開発事業 街区名称を「東京ミッドタウン日本橋」に決定」(2026年4月21日)
- R.E.port「横浜に『コンラッド』『ラ・トゥール』が初進出」
- 岡山市駅前町一丁目2番3番4番地区市街地再開発組合
- 野田屋町一丁目2番3番地区再開発組合「事業概要」
- アパホテル「岡山県内最大級 全600室 アパホテル&リゾート〈岡山駅新幹線口〉本日開業」(2026年8月6日)
- OIMACHI TRACKS RESIDENCE 公式サイト
出典: ヒルトン「会社概要」(2026年8月25日更新)