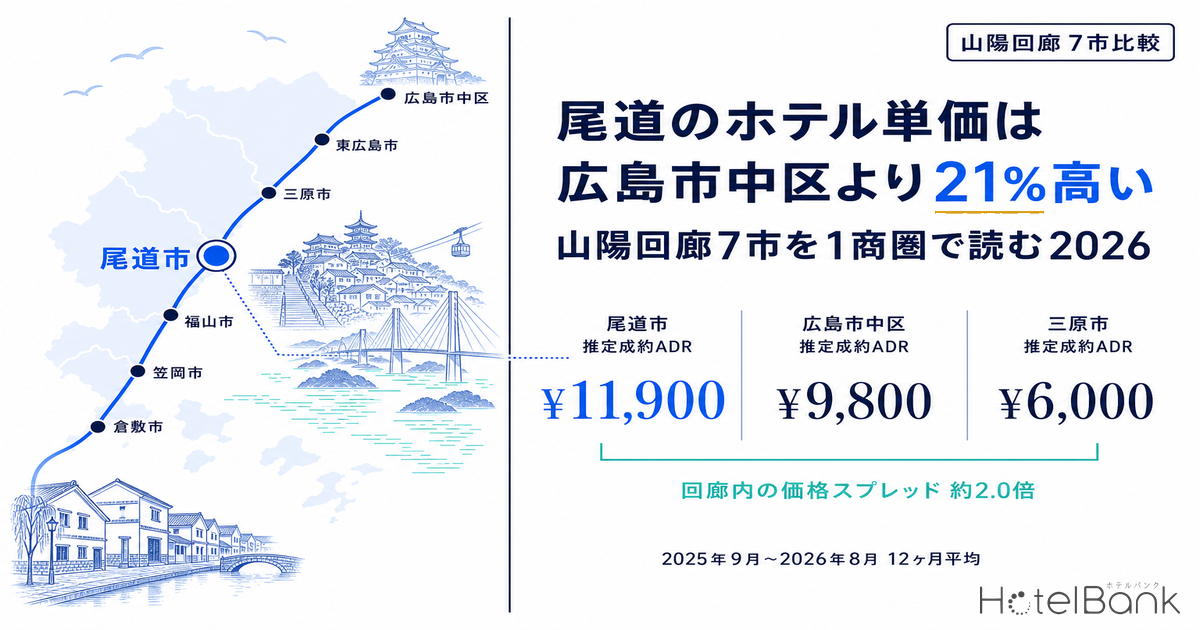
県境は行政の線であって、宿泊需要の線ではない。岡山駅から山陽新幹線で広島駅まで約35分、在来線と山陽自動車道が並走する岡山〜広島の帯には、岡山市北区・倉敷市・福山市・尾道市・三原市・東広島市・広島市中区という7つの宿泊集積が数珠つなぎに並ぶ。本稿はこの帯を「山陽回廊」と呼び、県単位ではなく回廊単位で商圏を引き直したときに、価格階層がどう見えるかを検証する。結論から言えば、回廊の推定成約ADRは行政的な序列と一致しない。人口約71万人の県都・岡山市北区が7,900円で下位に沈み、人口約12万人の尾道市が11,900円で回廊の頂点に立つ。
既刊との線引きを先に示しておく。当媒体では岡山県のシティ/ビジネス業態別ADRや県内の市区町村ADR格差を扱ってきたが、いずれも同一県内の比較である。また県庁所在地より宿が多い「第2都市」の分析も県の枠内に収まっている。本稿は県境をまたいで7市を1つの商圏として扱い、価格階層と商圏境界を引き直す点で既刊と異なる。岡山・倉敷・福山・尾道・三原を一体の商圏として集計した記事は当媒体に前例がない。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格=全プラン平均(素泊まり〜食事付きを含む)の公開価格。2名1室利用時の1室あたり料金(税込)で、ADRとは別系列として区別して表記します。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。都道府県・市区町村レベルのマクロ指標としてのみ用います。
- LT(リードタイム)=チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 回廊7市の推定成約ADRは約2.0倍レンジ(尾道市¥11,931〜三原市¥5,955)。頂点は人口約12万人の尾道市で、県都・岡山市北区は¥7,935の7市中5位。
- — 就業/居住比で業務型と滞在型に割れる — 広島市中区4.45・岡山市北区2.15に対し三原0.75・尾道0.67・東広島0.62。価格は行政序列ではなく需要の性格に従う。
- — ADR1円あたりの商業地地価は尾道7.0円/㎡ 対 広島市中区135.2円/㎡。用地効率で約19倍の開きがあり、売上水準の順位とは別の序列が立つ。
- — 2026年の新規供給1,314室のうち600室(46%)が最低単価帯の岡山市北区へ。計画490室も同ノードに集中する一方、福山市・東広島市は20室以上の開業ゼロ。
- — 単価は2.0倍開くのに消化速度はほぼ横並び — GW2026は7ノードすべてで対象施設の100%が完売日を記録し、早期完売LT中央値は倉敷市を除き20〜28日に収斂した。
回廊7市の推定成約ADRは2.0倍に開く — 頂点は県都ではなく尾道
まず価格階層そのものを見る。2025年9月〜2026年8月の12ヶ月について、回廊7市の推定成約ADRを月次で取得し単純平均したのが下図である。順位は上から尾道市11,900円、広島市中区9,800円、倉敷市8,400円、岡山市北区7,900円、東広島市7,800円、福山市6,900円、三原市6,000円。最高と最低の差は約2.0倍に開く。
ここで確認しておきたいのは、この逆転が「観光地は高い」という一言で片づかないことである。尾道市の掲載価格(全プラン平均・税込)は30,000円で、広島市中区の16,600円の1.8倍にあたる。掲載価格の差のほうがADRの差(1.2倍)より大きい。つまり尾道は高価格帯の宿が薄く分布しているために掲載価格の平均が押し上がっており、標準的な施設の実勢水準を示す推定成約ADRで見ると差は縮む。それでもなお広島市中区を上回る、というのが正確な読み方である。
逆に岡山市北区は掲載価格15,500円・ADR7,900円で、掲載価格と実勢の乖離が小さい。これは高価格帯の在庫が薄く、宿泊特化型の中価格帯に集中した市場構造を示している。県都でありながら回廊内で5番目という位置は、需要が弱いという意味ではなく、市場の重心が置かれている価格帯が低いということだ。
需要の性格を就業/居住比で判定 — 業務型4ノード、滞在型3ノード
価格階層が行政序列と一致しない理由を、需要の性格から分解する。各ノードの中心点(駅前もしくは中心商業地)から半径1kmの従業者数(経済センサス)と居住人口(国土数値情報の250mメッシュ推計)を取得し、その比を「就業/居住比」として算出した。値が高いほど昼間人口が夜間人口を上回る業務地であり、宿泊需要は出張・法人が主体になりやすい。値が1を下回れば住宅地・観光地であり、レジャー滞在の比重が上がる。
結果は明快に割れた。広島市中区(紙屋町周辺)が4.45で突出し、岡山市北区(岡山駅周辺)2.15、福山市1.28、倉敷市1.14と続く。一方で三原市0.75、尾道市0.67、東広島市0.62は1を下回る。事務所従業者比率も同じ順序で、広島市中区26.4%・岡山市北区20.5%・福山市19.9%に対し、尾道市12.8%・三原市10.1%・東広島市9.8%・倉敷市9.9%と明確な段差がある。
この図が示すのは、回廊が単一の市場ではなく、業務型と滞在型の2つのサブ市場が交互に並んだ構造だということだ。左上の尾道市は「就業は薄いが単価は高い」滞在型の極であり、右下寄りの岡山市北区は「就業は厚いが単価は低い」業務型の極である。広島市中区だけが就業も客室数も突出しながらADRは中位に留まっており、これは16,667室という圧倒的な客室ストック(回廊全体の半分近く)が価格を平準化させているためと読める。
滞在型 尾道・三原・東広島
就業/居住比1未満。尾道はしまなみ海道の起点として滞在需要が単価を支え、三原・東広島は空港アクセスと大学立地という別の性格を持つ。
業務型 広島市中区・岡山市北区
就業/居住比2以上。厚い法人需要と厚い客室ストックが同時に存在し、単価は需要よりも供給量に規定されやすい。
中間型 倉敷・福山
就業/居住比1.1〜1.3。倉敷は美観地区の観光需要が上乗せされ掲載価格23,800円と高め、福山は業務主体で15,000円と対照的。
東広島市は回廊内で唯一、2040年の推計人口が現在を上回る(+3.3%)ノードである。中心1.5km圏の居住人口21,675人に対し生産年齢人口比率70.1%・高齢化率16.6%と、回廊で最も若い商圏でもある。大学を核とする人口構造がここに反映されている。対照的に尾道市(−25.2%)と三原市(−24.3%)は2040年に居住人口の4分の1を失う推計であり、業務需要を前提にした投資は成立しにくい。この2市は滞在需要でしか採算が立たない、という構造が人口側からも裏づけられる。
| ノード(中心点) | 推定成約ADR | 掲載価格 | 従業者数 | 居住人口 | 就業/居住比 | 事務所比率 | 2040年人口 |
|---|---|---|---|---|---|---|---|
| 尾道市(尾道駅) | ¥11,931 | ¥29,978 | 5,756 | 8,637 | 0.67 | 12.8% | −25.2% |
| 広島市中区(紙屋町) | ¥9,821 | ¥16,566 | 102,842 | 23,102 | 4.45 | 26.4% | −0.4% |
| 倉敷市(倉敷駅) | ¥8,421 | ¥23,758 | 17,973 | 15,784 | 1.14 | 9.9% | −10.9% |
| 岡山市北区(岡山駅) | ¥7,935 | ¥15,456 | 54,724 | 25,497 | 2.15 | 20.5% | −5.2% |
| 東広島市(西条駅) | ¥7,818 | ¥15,907 | 13,380 | 21,675 | 0.62 | 9.8% | +3.3% |
| 福山市(福山駅) | ¥6,854 | ¥14,952 | 22,351 | 17,408 | 1.28 | 19.9% | −12.8% |
| 三原市(三原駅) | ¥5,955 | ¥15,752 | 9,414 | 12,627 | 0.75 | 10.1% | −24.3% |
用地コストで割ると序列はさらに反転 — 尾道は広島市中区の19分の1
ここまでは売上側の話である。投資判断に必要なのは、その単価をいくらの用地コストで取りに行けるかだ。2026年(令和8年)地価公示の商業地平均を各市について並べ、推定成約ADR1円あたりの地価(円/㎡)を求めると、序列はもう一段はっきり反転する。
| 広島市中区 | ¥1,327,966/㎡ | +5.69% |
| 岡山市(市平均) | ¥239,777/㎡ | +4.15% |
| 福山市 | ¥147,678/㎡ | +4.46% |
| 倉敷市 | ¥90,725/㎡ | +1.97% |
| 三原市 | ¥86,020/㎡ | −0.63% |
| 尾道市 | ¥83,812/㎡ | −0.63% |
尾道市はADR1円あたり7.0円/㎡で、回廊で最も用地効率が高い。次点の倉敷市10.8円/㎡に対して1.5倍、広島市中区135.2円/㎡に対しては19分の1のコストで同等以上の単価を取っている計算になる。三原市14.4円/㎡、福山市21.5円/㎡が続き、岡山市北区は30.2円/㎡と回廊で2番目に効率が低い。
もっとも、この倍率をそのまま投資利回りと読むことはできない。地価は市区の商業地平均であり、実際の取得候補地の路線価水準は立地によって大きく振れる。岡山市については区別内訳が取れず市平均を用いているため、岡山駅前の実勢はここで示した数値より高い。建設費・人件費・運営効率も市ごとに一様ではない。この指標は回廊内で用地コストと単価がどの方向にズレているかを示す方位磁針であって、精密なリターン計算ではない。利回りベースでの階層比較は、岡山・倉敷・姫路の利回り階層マップで別途整理している。
それでも方向性ははっきりしている。地価が前年比マイナス(−0.63%)の尾道市・三原市は、地価が上がり続ける広島市中区(+5.69%)や福山市(+4.46%)と比べて、参入時点の用地コスト負担が構造的に軽い。人口減が急な市で用地が安いのは当然だが、その市のADRが回廊トップという組み合わせは自明ではない。新規供給がADRに与える影響を47都道府県で検証した既刊で見たとおり、客室ストックが薄い市場ほど供給の1室が価格に効く。尾道の1,294室という薄さは、そのまま価格の粘り強さの裏返しでもある。
需給は業態で割れる — 広島県はシティ92.4%、岡山県はビジネス89.6%
次に需給を見る。2026年8月(確定月)のOTA掲載在庫ベースの推定OCCを、両県のカテゴリ別に取得した。両県とも全施設ベースでは高水準(岡山県88.1%・広島県90.6%)だが、逼迫している業態が異なる。
| 業態 | 岡山県 施設数 | 岡山県 客室数 | 岡山県 OCC | 広島県 施設数 | 広島県 客室数 | 広島県 OCC |
|---|---|---|---|---|---|---|
| 全施設 | 268 | 15,585 | 88.1% | 409 | 26,948 | 90.6% |
| ビジネスホテル | 88 | 10,958 | 89.6% | 166 | 18,935 | 90.7% |
| シティホテル | 16 | 1,924 | 86.7% | 27 | 4,655 | 92.4% |
| 旅館 | 45 | 888 | 80.9% | 60 | 1,382 | 89.1% |
| リゾートホテル | 17 | 1,078 | 84.2% | 9 | 473 | 82.9% |
広島県のシティホテルは4,655室を抱えながら92.4%と、両県・全業態を通じて最も逼迫している。岡山県のシティホテルは1,924室で86.7%と、5.7ptの差がある。一方でビジネスホテルは岡山県89.6%・広島県90.7%とほぼ横並びで、業態間の差より県間の差のほうが小さい。旅館では広島県89.1%に対し岡山県80.9%と8.2ptの開きがあり、瀬戸内側の滞在需要が広島県の旅館在庫に集中していることを示唆する。
この分布は、回廊内で不足しているのが広島市中区のシティ在庫と、瀬戸内側の旅館在庫であることを示している。宿泊特化型のビジネス在庫は両県とも同水準で、追加供給の吸収余力という点では相対的に厳しい。広島県側を宮島・広島市中心部・福山の3層に分けた構造は、広島県ホテル市場3層分析で個別に扱っている。
2026年の新規供給1,314室のうち600室が最低単価ノードへ — 福山と東広島はゼロ
供給の向き先を確認する。2026年に回廊内で開業(OTA掲載確認ベース)した20室以上の施設は11件・1,314室。うち600室、実に46%が岡山市北区の1施設に集中した。8月6日に開業した「アパホテル&リゾート〈岡山駅新幹線口〉」(600室・地上14階、大浴殿・露天風呂・プール併設)で、岡山県内最大級の規模である。集客力の高い大型ブランドが県都に本格参入した形で、回廊の客室ストック地図を1施設で塗り替えた。
| ノード | 施設 | 客室数 | 開業 | 業態 |
|---|---|---|---|---|
| 岡山市北区 | アパホテル&リゾート〈岡山駅新幹線口〉 | 600 | 2026-08-06 | ビジネスホテル |
| 広島市 | 東急ステイメルキュール広島 | 182 | 2026-05-18 | ビジネスホテル |
| 広島市 | せとうちサイクルステイズ広島宇品 | 123 | 2026-04-01 | ビジネスホテル |
| 広島市 | ホテルアストンプラザ広島2号館 | 112 | 2026-05-01 | ビジネスホテル |
| 三原市 | リブマックスリゾート三原温泉シーフロント | 75 | 2026-07-01 | リゾートホテル |
| 広島市 | ピンポンホテル広島平和大通り店 | 60 | 2026-05-01 | ビジネスホテル |
| 倉敷市 | ピアホテル倉敷水島 | 50 | 2026-08-03 | コテージ |
| 倉敷市 | ガーデン倉敷 | 32 | 2026-08-11 | ビジネスホテル |
| 広島市 | ソシオ レジデンシャル ホテル | 28 | 2026-03-01 | ホステル |
| 広島市 | HOTEL 919 Otemachi | 27 | 2026-03-01 | ビジネスホテル |
| 尾道市 | Arbor Onomichi | 25 | 2026-04-25 | ホステル |
2026年の広島県全体の開業内訳と推定成約ADRのYoYは、広島県2026年開業1,003室の中身で県単位に集計している。回廊で注目すべき空白は福山市と東広島市に20室以上の新規開業が1件もないことである。福山市は中心1.5km圏に48施設3,066室を抱える回廊第3の集積で、就業/居住比1.28の業務地でもある。にもかかわらず2026年の供給はゼロだった。同様に東広島市も、回廊で唯一人口が増える見通しのノードでありながら新規供給がない。
さらに先の計画も岡山市北区に集中する。建築計画ベースで確認できる回廊内の未開業案件は、岡山市北区の2件・計490室(駅前町の16階建て190室・完成予定2027年4月、野田屋町の12階建て300室・完成予定2028年12月)である。2026年の600室と合わせれば、岡山市北区には約1,090室が数年内に積み上がる計算になる。回廊で単価が下から3番目のノードに、回廊で最大の供給が向かっている。
※計画案件は調査時点での確認申請ベース。確認申請は通常開業の1〜2年前に行われるため、今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照してください。
GW2026の実績で見る空白帯 — 単価は2.0倍開くのに、消化速度はほぼ横並び
ここまでの価格階層が需給に裏づけられているかを、確定したピーク日の実績で検証する。2026年5月1日〜5日(ゴールデンウィーク)のチェックイン日について、各施設の残室推移を室ベースで取得した。判定はプラン本数ではなく残室数(室ベース)と、残室が初めて0室に到達したリードタイム(早期完売LT)で行う。OTA公開枠が総客室の30%未満の施設は、公開枠の小ささが完売判定を歪めるため集計から除外した。
結果はやや意外なものだった。回廊7ノードすべてで、集計対象施設の100%が期間中に少なくとも1日は残室0室を記録している。そのうえで早期完売LTの中央値は、東広島市27.6日・三原市24.2日・広島市中区23.0日・岡山市北区22.0日・尾道市21.6日・福山市20.0日・倉敷市10.0日と、倉敷市を除けば20〜28日の狭い帯に収まった。
この図の含意は明快である。推定成約ADRは6,000円から11,900円まで約2.0倍に開いているのに、ピーク日の消化速度はほぼ同じ帯にある。三原市(6,000円)と東広島市(7,800円)は回廊で最も早く枠が埋まりながら、単価は下位2ノードに位置する。価格階層と需要圧力が対応していない帯が、ここに空白として現れている。
空白帯① ¥6,000〜8,000 × 早期消化
三原・東広島。ピーク日の早期完売LTは回廊最長クラスなのに単価は下位。回廊内で価格帯が最も薄い層で、中価格帯の新規参入余地が残る。
空白帯② ¥12,000超 × 滞在型
尾道の上に価格帯がない。回廊の滞在型上位は廿日市市(宮島)まで飛び、その間の12,000〜24,000円帯に回廊内で対抗ノードが存在しない。
充足帯 業務型 ¥7,000〜10,000
岡山市北区・広島市中区・福山市。客室ストックが厚く、2026年以降の供給もここに向かう。価格より運営効率で差がつく領域。
ピーク日に強さを示した施設を、規模と実績で挙げておく。尾道市では「ホテル・アルファ-ワン尾道」(196室)が平均早期完売LT34.0日、期間5日のうち3日で残室0室に到達した。倉敷市の「HOTEL1-2-3 倉敷」(140室)も同じく平均34.0日である。三原市では「スーパーホテル 三原駅前」(108室)が平均33.3日で完売に達し、期間終了時点の残室率は1.9%と回廊で最も低い水準だった。東広島市の「東横INN東広島西条駅前」(132室)は平均32.3日、福山市の「ルートイングランティア福山SPA RESORT」(156室)は平均32.3日。広島市中区では「セジュールフジタ」(60室)が平均34.0日、岡山市北区では「岡山ビューホテル」(97室)が平均30.7日を記録している。いずれも回廊各ノードでピーク需要を確実に取り切った施設である。
| ノード | 集計対象施設 | 合計客室数 | 早期完売LT中央値 | 1日以上完売した施設 | 期間末 残室率中央値 |
|---|---|---|---|---|---|
| 東広島市 | 2 | 258 | 27.6日 | 2(100%) | 4.0% |
| 三原市 | 2 | 277 | 24.2日 | 2(100%) | 9.4% |
| 広島市中区 | 13 | 2,148 | 23.0日 | 13(100%) | 4.4% |
| 岡山市北区 | 17 | 2,394 | 22.0日 | 17(100%) | 5.8% |
| 尾道市 | 2 | 281 | 21.6日 | 2(100%) | 5.9% |
| 福山市 | 10 | 1,402 | 20.0日 | 10(100%) | 4.2% |
| 倉敷市 | 11 | 1,381 | 10.0日 | 11(100%) | 6.1% |
倉敷市の早期完売LT中央値10.0日は回廊で唯一20日を割った。ただし期間末の残室率は6.1%で他ノードと大差なく、集計対象11施設すべてが完売日を記録している。埋まらなかったのではなく、埋まるタイミングが直前寄りだったと読むのが正確である。美観地区を抱える倉敷は掲載価格23,800円と回廊で2番目に高く、レジャー需要の意思決定が直前化する構造がここに出ている可能性がある。
単価差は事業性にどう効くか — 100室モデルの3シナリオとADR×OCC感度
ここまでは市場の観測値である。最後に、その単価差が事業性にどの程度の幅で効くのかを、共通モデルで並べておく。100室・宿泊特化型を回廊のどのノードに置いても同じ仕様で建てると仮定し、通年OCCを悲観70%・中位78%・楽観85%、推定成約ADRを12ヶ月平均に対し±10%として、客室売上のみを3シナリオで試算した。本文で示した2026年8月の推定OCC(岡山県88.1%・広島県90.6%)は単月・ピーク月のOTA掲載在庫ベースの推定値であり、年間稼働率の前提としては用いていない。表中の通年OCCは年間ベースの設例値である。
| ノード | 中位ADR | 悲観 年間客室売上 通年OCC70%・ADR−10% | 中位 年間客室売上 通年OCC78%・ADR±0% | 楽観 年間客室売上 通年OCC85%・ADR+10% | 用地取得費 敷地1,200㎡想定 | 中位売上 ÷ 用地費 |
|---|---|---|---|---|---|---|
| 尾道市 | ¥11,931 | 2.7億円 | 3.4億円 | 4.1億円 | 1.0億円 | 3.38倍 |
| 広島市中区 | ¥9,821 | 2.3億円 | 2.8億円 | 3.4億円 | 15.9億円 | 0.18倍 |
| 岡山市北区 | ¥7,935 | 1.8億円 | 2.3億円 | 2.7億円 | 2.9億円 | 0.79倍 |
| 三原市 | ¥5,955 | 1.4億円 | 1.7億円 | 2.0億円 | 1.0億円 | 1.64倍 |
幅の出方が回廊内でそろわない。尾道市の中位ケースは年間客室売上3.4億円に対し、悲観と楽観の差は約1.3億円に開く。岡山市北区は中位2.3億円で、幅は約0.9億円である。単価の2.0倍差は売上でもほぼそのまま2.0倍差として現れ、シナリオ幅(悲観〜楽観で約1.48倍)は単価水準に関わらず一定である。つまり回廊内でノードを選ぶという判断は、シナリオリスクを取りに行く判断ではなく、リスク幅を同じだけ抱えたまま水準そのものを選ぶ判断になる。
用地費で割ると、本文の「19分の1」がそのまま事業性の差として残る。中位ケースの年間客室売上を用地取得費で割ると、尾道市3.38倍・三原市1.64倍に対し、岡山市北区0.79倍・広島市中区0.18倍である。売上の水準では広島市中区が尾道市の8割に達するのに、用地費まで含めた効率では順序が入れ替わる。地価が前年比マイナスの2市が、この指標では上位に来る。
| 推定成約ADR \ 通年OCC | 通年65% | 通年70% | 通年75% | 通年80% | 通年85% | 回廊内の該当ノード(12ヶ月平均) |
|---|---|---|---|---|---|---|
| ¥6,000 | ¥3,900 | ¥4,200 | ¥4,500 | ¥4,800 | ¥5,100 | 三原市 ¥5,955 |
| ¥8,000 | ¥5,200 | ¥5,600 | ¥6,000 | ¥6,400 | ¥6,800 | 岡山市北区 ¥7,935/東広島市 ¥7,818 |
| ¥10,000 | ¥6,500 | ¥7,000 | ¥7,500 | ¥8,000 | ¥8,500 | 広島市中区 ¥9,821 |
| ¥12,000 | ¥7,800 | ¥8,400 | ¥9,000 | ¥9,600 | ¥10,200 | 尾道市 ¥11,931 |
| ¥14,000 | ¥9,100 | ¥9,800 | ¥10,500 | ¥11,200 | ¥11,900 | — |
このグリッドが示すのは、OCCで単価差を埋めるのは回廊内ではほぼ不可能だということである。ADR¥8,000のノードが通年OCC85%で得るRevPARは¥6,800で、ADR¥12,000のノードが通年OCC65%まで落ち込んだときの¥7,800にも届かない。20ptのOCC差より4,000円のADR差のほうが大きい。前節で見たとおり回廊の早期完売LT中央値は倉敷市を除き20〜28日の狭い帯に収まっており、消化速度=OCC側で差をつける余地は元々薄い。回廊では立地選択がそのまま単価の選択であり、運営でのリカバリー余地は限定的であると読むのが妥当だろう。
※本節の試算は客室売上と用地取得費のみを扱った設例です。建設費・FF&E・開業費、人件費・運営費・GOP率、金利・Cap Rate・税務、用途地域や斜線・日影規制による容積率減退、個別敷地の路線価と市区平均地価の乖離は反映していません。利回り・IRR・投資可否の判断には用いられません。
回廊単位で商圏を引き直すと、競合設定はどう変わるか
ここまでの検証を、読者の立場ごとに整理する。
| 立場 | 県単位で見たとき | 回廊単位で見たとき |
|---|---|---|
| ファンド・地銀(案件評価) | 岡山県・広島県の県平均で単価を判断し、県都を基準にレンジを置く | 単価の頂点は県都ではなく尾道市。用地コストあたりの単価効率は尾道が広島市中区の19分の1で、県内順位より回廊内の位置で評価する |
| チェーン開発(出店エリア選定) | 人口・県内順位で岡山市・広島市を優先し、中規模市は後回しになりやすい | 福山市・東広島市は2026年の新規供給ゼロ。福山は3,066室の集積と就業/居住比1.28、東広島は回廊唯一の人口増(2040年+3.3%) |
| アセットマネジメント(競合設定) | 同一県内・同一市内の施設をコンプセットに置く | 県境をまたいだ同一性格ノードで組む。尾道の競合は広島市中区ではなく倉敷・廿日市の滞在型、福山の競合は岡山市北区の業務型 |
コンプセット設定の話をもう少し具体化する。回廊の7ノードは、就業/居住比で見れば業務型(広島市中区4.45・岡山市北区2.15)、中間型(福山市1.28・倉敷市1.14)、滞在型(三原市0.75・尾道市0.67・東広島市0.62)の3群に分かれる。同じ群に属するノードは、県が違っても需要の性格が近い。尾道の施設が競合を広島市中区に置くと、就業/居住比が6.6倍離れた別の需要曲線と自分を比べることになる。回廊単位で群を組み直すほうが、価格の説明力は上がる。
供給リスクの方向も回廊で見ると変わる。2026年の1,314室と計画段階の490室を合わせると、回廊の新規・計画供給の約6割が岡山市北区に向かう。岡山市北区の推定成約ADRは2025年9月7,600円から2026年8月9,200円へと季節性を含みつつ推移しており、8月は600室の開業月と重なる。供給が単価にどう効くかは今後数四半期の実績を待つ必要があるが、回廊内で最も供給圧力が高いノードが最も単価の低いノードであるという組み合わせは、投資判断上の与件として押さえておくべき事実である。
| 要因 | 内容 | 観測方法 |
|---|---|---|
| 供給集中 | 岡山市北区に2026年600室+計画490室。回廊の新規供給の約6割が1ノードに集中 | 岡山市北区の月次推定成約ADRと、ビジネス業態のOCC推移 |
| 人口減 | 尾道市−25.2%・三原市−24.3%(2040年推計、中心1km圏)。業務需要前提の投資は成立しにくい | 就業/居住比の推移と、滞在型需要の季節分布 |
| 用地コスト上昇 | 広島市中区+5.69%、福山市+4.46%、岡山市+4.15%(2026年商業地)。参入コストが年々重くなる | 次年度の地価公示と、ADRの上昇が地価上昇に追いつくか |
| サンプル制約 | 三原市・東広島市・尾道市はピーク日の集計対象が2施設。中央値の解釈に幅が必要 | 観測期間の蓄積を待って再集計。ノード単位ではなく群単位で読む |
最後に、本稿が扱わなかった点を明示しておく。回廊の西端には廿日市市(宮島)があり、推定成約ADRは24,400円と回廊7ノードのいずれをも大きく上回る(12ヶ月平均、対象施設数は月次中央値で35施設)。宮島は世界遺産を擁する特殊な需要構造を持つため、山陽本線沿いの7ノードと同一の価格階層で論じることはしていない。ただし尾道市(11,900円)と廿日市市(24,400円)の間には回廊内に中間ノードが存在せず、この12,000〜24,000円という価格帯こそが回廊で最も薄い層である。滞在型の上位帯を狙う案件にとっては、この空白が最も分かりやすい参入軸になる。
推定値の取り扱いについて:本記事のADRは推定値であり、上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%です。REIT開示の成約ADRは消費税抜き表示で、本記事の推定成約ADRも税抜相当の水準です。推定OCCはOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。地価は市区の商業地平均であり、個別の取得候補地の実勢とは差があります。
あわせて読みたい
- 岡山のシティホテル7月ADR −23.3%、ビジネスは1〜7月平均+2.8% — 推定成約ADRで割れた2026年上期
- 県内でいちばん価格差が開く県はどこか — 47都道府県の市区町村ADR格差ランキング2026
- 県庁所在地より宿が多い街は21都県 — 全国「第2都市」ホテル市場を数える
- ホテル新規供給はADRを下げるか — 47都道府県を検証、効くのは1.3万室未満の県だけ
- 広島県ホテル市場3層分析|宮島インバウンド・広島市中心部の余白・福山の業務フロア
- 広島県2026年開業1,003室の中身 — 大型ビジネス系に偏る供給と、6月に反転した推定成約ADRのYoY
- 山陽3都市ホテル投資環境比較:岡山・倉敷・姫路の利回り階層マップ
- 「ホテル暮らし 北九州」の実勢は30泊24.6万円 — 小倉・黒崎のビジネスホテル連泊プラン18施設を集計
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングが追跡するOTA公開価格・在庫データから、山陽回廊7市(岡山市北区・倉敷市・福山市・尾道市・三原市・東広島市・広島市中区)の推定成約ADRと掲載価格を2025年9月〜2026年8月の12ヶ月で月次取得した(対象施設数は月次中央値で尾道27・広島市中区60・倉敷42・岡山市北区48・東広島12・福山36・三原17)。あわせて業態別の推定OCC(2026年8月・岡山県268施設15,585室/広島県409施設26,948室)、2026年の新規開業11施設1,314室、GW2026(5月1〜5日)の残室推移(回廊該当57施設)を用いた。商圏側は総務省・経済産業省「経済センサス-活動調査(2021)」の従業者数と国土交通省 国土数値情報「250mメッシュ別将来推計人口」の居住人口を、各ノード中心点の半径1km圏で集計した。地価は2026年(令和8年)地価公示の商業地平均。
■ 試算前提
感度分析は100室・宿泊特化型を共通モデルとし、通年OCCを悲観70%・中位78%・楽観85%、推定成約ADRを12ヶ月平均に対し±10%として客室売上のみを試算した(RevPAR=推定成約ADR×通年OCC、年間客室売上=RevPAR×100室×365日)。用地取得費は延床約3,300㎡・容積率280%を前提に敷地1,200㎡を想定し、各市の商業地公示地価平均を乗じている。本文の推定OCC(岡山県88.1%・広島県90.6%等)は2026年8月単月・OTA掲載在庫ベースの推定値であり、年間稼働率の前提としては用いていない。就業/居住比は半径1km圏の従業者数÷居住人口。ADR1円あたり地価は商業地公示地価÷推定成約ADR。
■ 限界・留意点
本稿の試算は客室売上と用地取得費のみを扱い、(1)建設費・FF&E・開業費、(2)人件費・運営費・GOP率、(3)金利・Cap Rate・税務、(4)用途地域・斜線・日影規制による容積率減退、(5)個別敷地の路線価と市区平均地価の乖離(特に岡山市は区別内訳が取れず市平均を使用)は反映していない。したがって利回り・IRR・投資可否の判断には用いられない。また三原市・東広島市・尾道市はGW2026の集計対象が各2施設と少なく、中央値の解釈には幅が必要である。推定成約ADRは推定値であり、上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定OCCはOTA上で販売される在庫の消化状況に基づく推定値で、施設全体の実稼働率とは異なる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(市区町村別月次、2025年9月〜2026年8月)、掲載価格、推定OCC(OTA掲載在庫ベース)、残室推移(室ベース)、新規開業(OTA掲載確認ベース)、客室ストック
■ 政府統計・公的データ
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」 — 中心点半径1km圏の居住人口・年齢構成・2040年推計
- 総務省・経済産業省「経済センサス-活動調査(2021)」(境界=国勢調査2020 小地域/e-Stat統計GIS) — 中心点半径1km圏の事業所数・従業者数・事務所系比率
- 国土交通省「建築物動態統計調査」 — 回廊内の計画・建設中案件(確認申請ベース)
- 2026年(令和8年)地価公示 岡山市 商業地平均(国土交通省・土地代データ)
- 2026年(令和8年)地価公示 倉敷市 商業地平均
- 2026年(令和8年)地価公示 福山市 商業地平均
- 2026年(令和8年)地価公示 尾道市 商業地平均
- 2026年(令和8年)地価公示 三原市 商業地平均
- 2026年(令和8年)地価公示 広島市中区 商業地平均
■ プレスリリース・事業者公表