新規開業の供給圧を語るとき、業界の共通言語は長らく「何室増えるか」だった。だが同じ1万室でも、その大半が2015年以降に建った棟で構成される市場と、半分以上が1996年以前の建物で構成される市場とでは、投資家が向き合う論点はまるで違う。前者で問われるのは新規参入の余地であり、後者で問われるのは既存ストックをどう作り替えるかである。
本稿では、三大都市圏を外した地方の県庁所在地・政令市中心区・主要中核市 32市(4,868施設・225,764室)のホテルストックを、量ではなく開業年代で切り分ける。そのうえで将来の建設パイプラインと推定成約ADRを重ね、「量では見えない更新余地」がどの都市に厚く積み上がっているかを定量化する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREIT(インヴィンシブル投資法人)が開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は7.5%(ビジネス/シティホテルでは6.0%)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。本稿の都市別ADRは2025年7月〜2026年6月の12ヶ月平均(全業態・対象施設の中央値ベース)です。
- 世代構成:各施設の開業年をもとに、客室数で加重した「2015年以降」「1997〜2014年」「1996年以前」の3区分の構成比。分母は開業年を把握できた施設の客室数です。
- 開業年取得率:市内の対象施設のうち、開業年を把握できた施設の割合(施設数ベース)。
- 更新余地指数:本稿独自の簡易指標で、「1996年以前開業室の比率(%)− 将来パイプライン比率(%)」。既存ストックが古く、かつ新規供給が薄いほど値が大きくなります。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 地方中核32市・22.6万室のうち42.7%が1996年以前の開業。同じ室数規模でも更新余地の厚みは山口市63.7%〜和歌山市27.4%と2.3倍開く。
- — 主要26市のうち9市(山口・松本・盛岡・甲府・津・松江・青森・岐阜・大分)で将来の建築計画が確認できず、新築による代替が当面入らない。
- — 松本市は1996年以前が54.8%と古い一方、推定成約ADRは¥13,415で26市最高。「古い×単価が取れる」は更新の経済性が最も立ちやすい組み合わせ。
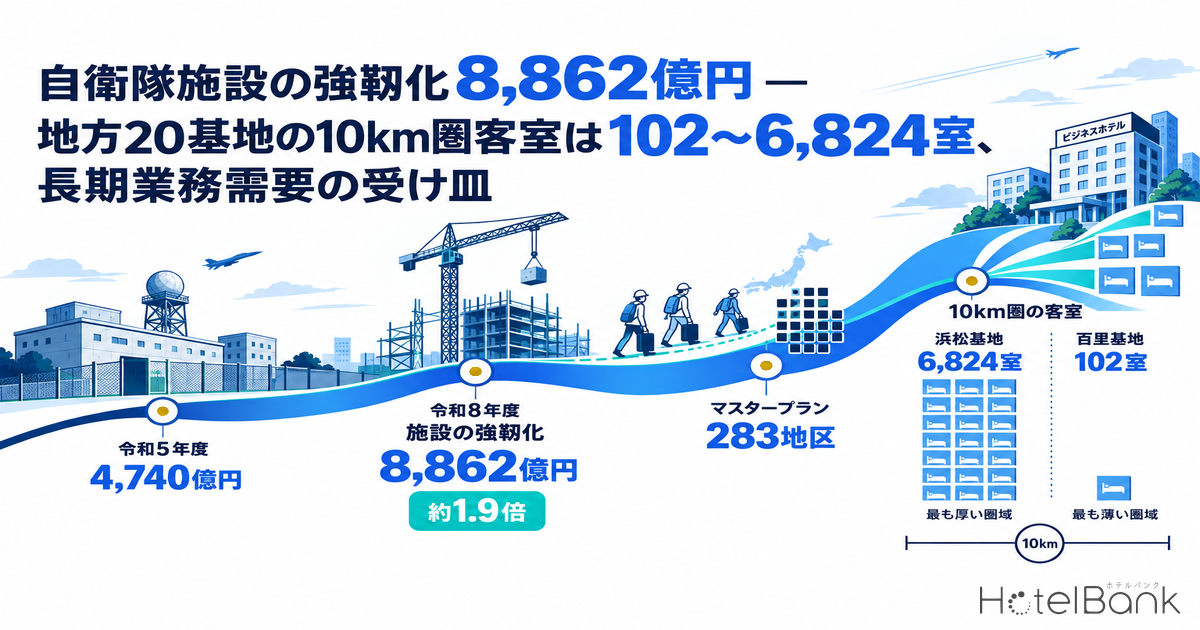
- — 宿泊業用建築物の坪単価は2017年比1.76倍(2024年約195万円)。新築ハードルの上昇が既存ストックの相対価値を押し上げている。
- — 更新余地上位4市の判定は未申請パイプラインを+3ポイントまで見込んでも維持されるが、+4ポイントで全市が外れる。分類の頑健性の境界はここにある。
同じ「1万室」でも中身が違う — 32市を開業年代で切る
対象は金沢・松山・鹿児島・宮崎・長崎・富山・高松・宇都宮・松本・函館・仙台市青葉区をはじめとする32市である。メトロエンジンリサーチが把握する範囲で、営業中かつ客室数が判明している施設を抽出すると、4,868施設・225,764室。このうち開業年を把握できたのは客室数ベースで209,625室(92.9%)にあたる。
この母集団を室数で加重して年代別に分けると、2015年以降の開業が25.2%、1997〜2014年が32.0%、1996年以前が42.7%となった。つまり地方中核都市のホテル客室は、いまも4割強が築30年を超える世代の建物で供給されている計算になる。
ただし、この平均値そのものにはさほど意味がない。重要なのは、都市ごとの散らばりが極端に大きいという事実のほうである。1996年以前開業室の比率は山口市の63.7%から和歌山市の27.4%まで、2.3倍の幅で開く。逆に2015年以降の新しい客室が占める比率は、奈良市の49.1%・金沢市の43.0%に対し、佐賀市は7.8%、水戸市は10.6%にとどまる。北陸新幹線や観光需要を背景に一気に建て替わった市と、20年以上大きな入れ替わりが起きていない市が、同じ「地方中核都市」という言葉のなかに同居している。
開業年取得率75%以上の26市のみを表示。1996年以前の比率が高い順に上から並べている。
母集団の開示 — 「全数」ではなく「開業年を把握できた施設」の話である
この分析には前提の開示が要る。開業年はすべての施設で判明しているわけではない。市ごとの取得率(施設数ベース)は松江市の97.5%から秋田市の48.1%まで幅がある。取得率が低い市では、把握できていない施設が特定の年代に偏っている可能性を排除できないため、比率の解釈には慎重さが必要になる。
そこで本稿では、開業年取得率75%以上の26市を主要分析対象とし、それ未満の6市(大津市61.5%・山形市61.4%・徳島市68.4%・鳥取市61.6%・鹿児島市69.6%・秋田市48.1%)は参考掲載にとどめる。本文中の断定的な記述はすべて26市に基づく。数字は全数調査ではなく、メトロエンジンリサーチが開業年を把握できた施設に限った集計である。
なお参考掲載側にも示唆はある。大津市は把握できた範囲で1996年以前が65.5%と全32市で最も高く、2015年以降はわずか6.5%。取得率61.5%という制約はあるものの、京都に隣接しながらストックの入れ替わりが起きていない市場として、追加調査に値する。
将来パイプラインを重ねる — 「古い×薄い」がどこに集中しているか
世代構成だけでは投資判断にならない。古いストックの上に大量の新築が乗ってくるなら、それは更新余地ではなく競争激化の予兆だからである。そこで国土交通省の建築動態統計調査に基づく建築計画データから、各市の将来供給(2026年8月時点で完成予定日が先にある案件)を重ねた。
結果は明快だった。主要26市のうち9市(山口市・松本市・盛岡市・甲府市・津市・松江市・青森市・岐阜市・大分市)で、将来の建築計画が確認できない。既存ストックに対するパイプラインの比率が5%を超えるのは福井市(11.5%)・高知市(9.0%)・佐賀市(6.3%)・仙台市青葉区(6.0%)の4市のみである。
この2軸を掛け合わせると、更新余地の厚い市場が輪郭を持って浮かび上がる。1996年以前が63.7%でパイプラインゼロの山口市、54.8%でゼロの松本市、53.2%でゼロの盛岡市、48.4%でゼロの松江市。いずれも「既存ストックの世代が古く、かつ新築による代替が当面入ってこない」市場である。郡山市は62.9%に対しパイプラインが3.1%と薄く、同じ性格を持つ。
右下(1996年以前の比率が高く、パイプラインが薄い)ほど既存ストックの更新余地が大きい領域。※将来供給は調査時点での確認申請ベース。今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照されたい。
A 更新余地が厚い
1996年以前50%超 × パイプライン3%台以下
山口市・郡山市・松本市・盛岡市。新築による代替が当面入らず、既存棟のリノベーション/コンバージョンが実質的な唯一の供給更新経路になる。
B 更新と新築が並走
1996年以前40%台 × パイプライン約4〜12%
福井市・高知市・松山市・函館市・富山市。既存ストックの更新余地はあるが、新規供給も同時に立ち上がる。参入時期の見極めが効く領域。
C 世代交代がすでに進行
2015年以降30%超
奈良市49.1%・金沢市43.0%・函館市32.2%。直近10年で大幅に入れ替わった市場。ここでの論点は更新余地ではなく、新しいストックとの直接競合になる。
推定成約ADRを重ねる — 単価が取れている市場ほど更新の経済性が立つ
更新余地は、それ自体では投資テーマにならない。改装した客室で単価が取れるかどうかが、経済性を決めるからである。そこで2025年7月〜2026年6月の12ヶ月について、各市の推定成約ADRを重ねた。
興味深いのは、古いストックと高い単価が両立している市が存在することである。松本市は1996年以前が54.8%と高い一方、推定成約ADRは¥13,400と26市で最も高い。松江市も48.4%・¥12,800、奈良市の¥13,200に迫る水準にある。いずれも温泉・観光需要を含む市場で、業態ミックスがADRを押し上げている面はあるが、「古い棟でもこの単価が成立している」という事実は、更新後のアップサイドを見積もる出発点になる。
逆に、1996年以前が62.9%と厚い郡山市の推定成約ADRは¥7,400、盛岡市は53.2%で¥7,300と、単価水準は控えめである。ここでの更新は、単価の引き上げ幅よりも、客室構成の作り替えによる稼働の底上げや運営効率の改善が主戦場になると考えられる。同じ「更新余地が大きい」でも、松本・松江型と郡山・盛岡型では投資の設計図がまったく違う。
建設費が押し上げた新築のハードル — 2017年比で坪単価は1.76倍
既存ストックへの関心が高まっている背景には、新築の採算ハードルが上がったという構造がある。国土交通省の建築動態統計調査から、宿泊業用建築物の着工ベースで工事費予定額を床面積で割ると、坪あたりの単価は2017年の約111万円から2024年には約195万円へと、1.76倍に上昇している。2022年の約139万円と比べても+41%の水準である。この+41%という上げ幅が2027〜2029年の開業計画そのものをどう削っているかは、建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップで地域別に追っている。
この水準感は、市場側の観測とも整合する。JLLは2025年12月時点で、建設費高騰の影響により今後数年間で新築による大幅な供給増は考えにくいとし、日本の新規供給率は既存客室数に対して1.7%とアジア太平洋地域のなかでも低位にとどまると指摘している(同地域首位のベトナムは21.3%)。主要都市でも約2%、成長市場の札幌で約5%・沖縄で約7%という水準である。
新築が入りにくいということは、既存ストックの相対的な価値が上がるということでもある。実際、地方都市では既存中規模ストックの再生・コンバージョンが選好される流れが観測されている。本稿が示した「1996年以前が過半を占め、かつ新築パイプラインが薄い市場」は、この流れが最も効きやすい立地群にあたる。改装投資が新築を上回る境界線がどこに引かれるのかについては、建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線が投資単価とADRリフトの両面から検証している。
坪単価は着工ベースの工事費予定額を床面積で割った値であり、年ごとの案件ミックス(大型・高仕様案件の有無)に影響される。とくに2024年は床面積が前年の約1.9倍に膨らんでおり、大型案件の寄与が大きい点に留意が必要である。
そのうえで、2017年から2023年にかけての緩やかな上昇(111万円→138万円)だけを見ても+24%であり、建設費が構造的に切り上がってきたこと自体は動かない。
32市マップ — 世代と供給の地理的な偏り
下の地図は、32市を円で示したものである。円の大きさは総客室数、色は1996年以前開業室の比率を表す。濃い円ほど既存ストックの世代が古く、更新余地が厚い市場を意味する。
日本海側から東北・山陰にかけて濃い円が並ぶ一方、金沢・奈良といった観光需要で建て替えが進んだ市は淡い。地理的な連続性というより、直近10年に大型の需要イベント(新幹線延伸、観光施策、大型再開発)があったかどうかで色が分かれている構図が見て取れる。
主要26市データ一覧 — 更新余地指数の高い順
| 市 | 総客室数 | 開業年 取得率 |
2015年 以降 | 1997〜 2014年 | 1996年 以前 |
将来 供給 | 対既存 比率 | 推定成約 ADR | 更新余地 指数 |
|---|---|---|---|---|---|---|---|---|---|
| 山口市 | 3,953 | 93.6% | 14.1% | 22.2% | 63.7% | 0 | 0.0% | ¥8,318 | 63.7 |
| 郡山市 | 6,163 | 78.1% | 19.2% | 17.9% | 62.9% | 192 | 3.1% | ¥7,410 | 59.8 |
| 松本市 | 8,145 | 86.3% | 20.6% | 24.6% | 54.8% | 0 | 0.0% | ¥13,415 | 54.8 |
| 盛岡市 | 6,379 | 87.5% | 21.4% | 25.4% | 53.2% | 0 | 0.0% | ¥7,269 | 53.2 |
| 甲府市 | 3,852 | 89.2% | 12.8% | 38.2% | 49.0% | 0 | 0.0% | ¥7,677 | 49.0 |
| 津市 | 3,230 | 92.0% | 16.4% | 34.7% | 49.0% | 0 | 0.0% | ¥7,743 | 49.0 |
| 松江市 | 6,491 | 97.5% | 18.7% | 32.9% | 48.4% | 0 | 0.0% | ¥12,807 | 48.4 |
| 長崎市 | 9,507 | 92.1% | 26.4% | 24.4% | 49.2% | 313 | 3.3% | ¥10,293 | 45.9 |
| 宮崎市 | 9,812 | 80.7% | 28.5% | 26.6% | 44.8% | 41 | 0.4% | ¥8,063 | 44.4 |
| 佐賀市 | 2,868 | 87.1% | 7.8% | 42.4% | 49.9% | 180 | 6.3% | ¥9,942 | 43.6 |
| 松山市 | 10,552 | 90.3% | 29.0% | 23.7% | 47.3% | 454 | 4.3% | ¥9,972 | 43.0 |
| 高崎市 | 4,525 | 88.5% | 12.1% | 43.1% | 44.8% | 179 | 4.0% | ¥7,319 | 40.8 |
| 青森市 | 5,871 | 82.5% | 24.7% | 35.0% | 40.2% | 0 | 0.0% | ¥10,044 | 40.2 |
| 高松市 | 8,867 | 85.2% | 27.9% | 31.8% | 40.3% | 92 | 1.0% | ¥8,374 | 39.3 |
| 函館市 | 12,298 | 87.3% | 32.2% | 25.0% | 42.9% | 478 | 3.9% | ¥8,752 | 39.0 |
| 宇都宮市 | 8,607 | 75.6% | 27.1% | 30.9% | 41.9% | 300 | 3.5% | ¥7,381 | 38.4 |
| 富山市 | 8,946 | 88.8% | 24.6% | 34.2% | 41.2% | 432 | 4.8% | ¥6,871 | 36.4 |
| 岐阜市 | 4,207 | 83.1% | 15.7% | 48.2% | 36.1% | 0 | 0.0% | ¥8,204 | 36.1 |
| 高知市 | 6,670 | 82.8% | 17.2% | 39.8% | 43.0% | 602 | 9.0% | ¥7,827 | 34.0 |
| 大分市 | 7,513 | 76.8% | 25.2% | 41.2% | 33.5% | 0 | 0.0% | ¥6,968 | 33.5 |
| 福井市 | 4,621 | 86.3% | 23.6% | 31.8% | 44.6% | 530 | 11.5% | ¥8,625 | 33.1 |
| 水戸市 | 4,328 | 82.1% | 10.6% | 54.2% | 35.1% | 136 | 3.1% | ¥7,802 | 32.0 |
| 金沢市 | 17,831 | 82.5% | 43.0% | 26.4% | 30.6% | 226 | 1.3% | ¥10,309 | 29.3 |
| 和歌山市 | 4,331 | 87.1% | 30.5% | 42.1% | 27.4% | 20 | 0.5% | ¥7,164 | 26.9 |
| 仙台市青葉区 | 14,324 | 83.7% | 23.0% | 45.1% | 31.9% | 863 | 6.0% | ¥9,644 | 25.9 |
| 奈良市 | 6,787 | 89.5% | 49.1% | 22.7% | 28.2% | 277 | 4.1% | ¥13,170 | 24.1 |
参考掲載:開業年取得率75%未満の6市。母集団の偏りを排除できないため、本文の断定的な記述からは除外している。
| 市 | 総客室数 | 開業年 取得率 |
2015年 以降 | 1997〜 2014年 | 1996年 以前 |
将来 供給 | 対既存 比率 | 推定成約 ADR | 更新余地 指数 |
|---|---|---|---|---|---|---|---|---|---|
| 大津市 | 3,683 | 61.5% | 6.5% | 28.0% | 65.5% | 0 | 0.0% | ¥12,573 | 65.5 |
| 徳島市 | 4,361 | 68.4% | 13.9% | 30.0% | 56.1% | 130 | 3.0% | ¥6,256 | 53.1 |
| 山形市 | 5,545 | 61.4% | 15.4% | 27.2% | 57.4% | 253 | 4.6% | ¥12,250 | 52.8 |
| 鳥取市 | 3,535 | 61.6% | 32.2% | 18.5% | 49.4% | 108 | 3.1% | ¥8,058 | 46.3 |
| 鹿児島市 | 12,387 | 69.6% | 27.3% | 37.7% | 35.0% | 74 | 0.6% | ¥6,845 | 34.4 |
| 秋田市 | 5,575 | 48.1% | 19.6% | 47.0% | 33.5% | 383 | 6.9% | ¥7,355 | 26.6 |
分類の頑健性 — 未申請パイプラインと閾値に対する感応度
ここまでの分類は、確認申請ベースの将来供給を所与としている。だが本稿自身が述べたとおり、申請は通常、開業の1〜2年前に行われるため、先の年次ほどパイプラインは構造的に過少である。そこで「まだ申請されていない供給が、各市に一律で上乗せされる」と仮定した場合に、更新余地の厚い市場(A分類:1996年以前50%超 × パイプライン3%台以下)の顔ぶれがどこで崩れるかを確認した。
| 市 | 1996年 以前 | 基準 パイプライン |
中位 (+0pt) | 慎重 (+3pt) | 保守 (+6pt) |
|---|---|---|---|---|---|
| 山口市 | 63.7% | 0.0% | 63.7 / A | 60.7 / A | 57.7 / — |
| 郡山市 | 62.9% | 3.1% | 59.8 / A | 56.8 / — | 53.8 / — |
| 松本市 | 54.8% | 0.0% | 54.8 / A | 51.8 / A | 48.8 / — |
| 盛岡市 | 53.2% | 0.0% | 53.2 / A | 50.2 / A | 47.2 / — |
| 松江市 | 48.4% | 0.0% | 48.4 / — | 45.4 / — | 42.4 / — |
A分類に残る市数は、上乗せ+0ptで4市、+1〜+3ptで3市(山口・松本・盛岡)、+4pt以上で0市となる。つまりこの分類は「未申請の供給が既存ストック比3ポイント程度まで」という前提の上に立っており、それを超えると更新余地の厚い市場という括り自体が成立しなくなる。郡山市は基準時点で3.1%とすでに境界に近く、上乗せ+1ptで外れる点は投資判断上の注意を要する。
もう一段、分類の定義そのものに対する感応度も見ておく。下表は、A分類を定める2つの閾値(1996年以前比率/パイプライン比率)を動かしたときに該当する市数である。
| 1996年以前 \ パイプライン | 2%以下 | 4%以下 | 6%以下 | 8%以下 |
|---|---|---|---|---|
| 40%超 | 9市 | 14市 | 16市 | 17市 |
| 45%超 | 6市 | 8市 | 9市 | 10市 |
| 50%超 | 3市 | 4市 | 4市 | 4市 |
| 55%超 | 1市 | 2市 | 2市 | 2市 |
| 60%超 | 1市 | 2市 | 2市 | 2市 |
1996年以前50%超の行では、パイプライン閾値を4%から8%へ倍にしても該当市数は4市のまま動かない。この分類を実際に決めているのは供給側の閾値ではなく世代側の閾値であり、パイプラインの取り方に神経質になる必要は小さい。一方で世代側は、閾値を50%超から45%超に緩めるだけで該当市が4市から8市(甲府市・津市・松江市・長崎市が追加)へ倍増する。「更新余地が厚い」と呼ぶ範囲をどこで切るかで、対象市場の広さは大きく変わる。
投資家・開発担当への含意
本稿の分析から導けるのは、供給を室数だけで測ると見落とすものがある、という一点に尽きる。金沢市の17,831室と函館市の12,298室はどちらも地方中核都市として大きなストックを持つが、2015年以降の新しい客室が占める比率は43.0%と32.2%で、市場に残された論点は同じではない。
更新余地の厚い市場に共通するのは、次の3条件である。第一に、1996年以前開業室が半分前後を占めること。第二に、確認申請ベースの新築パイプラインが薄いこと。第三に、既存の単価水準がリノベーション投資を回収できるだけの高さを持つか、あるいは運営効率の改善余地が明確であること。この3条件を満たす市場では、新築での参入よりも既存棟の取得・再生のほうが、坪195万円という建設費環境のもとで合理的な選択肢になりうる(既存建物を取得して用途を変える場合の採算感は、企業保養所コンバージョンの投資経済性が取得原価と利回りの観点から整理している)。
ただし留意点もある。将来供給データは確認申請ベースであり、通常は開業の1〜2年前に申請されるため、2028年以降の数字は構造的に過少である。「パイプラインがゼロ」は「今後も新築が入らない」ことを保証しない。現時点で確認できる確定パイプラインの下限値として読むべきである。同様に、開業年データも全数ではなく、把握できた施設に限った集計である点は繰り返し強調しておきたい。
それでもなお、開業年代という切り口は、量の議論では見えない市場の性格差を可視化する。次に開発余地を検討する市場を選ぶとき、「何室あるか」の隣に「いつ建ったか」を置いてみる価値は十分にある。
あわせて読みたい
- 地方中核都市の新規供給吸収余地 — GW2026完売観測率×新規開業で読む8市マップ
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 2026年開業582軒で読み解く最適規模戦略|30室高ADRと300室規模効率の二極化
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線
- 企業保養所コンバージョンの投資経済性 — 温泉・高原5エリアで読む取得原価優位
- REIT未進出×需給逼迫エリアの取得余地マップ
参考資料・出典一覧
■ データソース
対象は三大都市圏を除く県庁所在地・政令市中心区・主要中核市の32市。営業中かつ客室数が判明している4,868施設・225,764室を母集団とし、うち開業年を把握できた209,625室(92.9%)を客室数で加重して年代区分を集計した。推定成約ADRは2025年7月〜2026年6月の12ヶ月平均(全業態・中央値ベース)。将来供給は国土交通省「建築動態統計調査」に基づく建築計画データのうち、2026年8月時点で完成予定日が先にある案件を市別に名寄せして集計している。坪単価はe-Stat 統計ID 0003114490(2017〜2024年)の宿泊業用建築物の工事費予定額を床面積で除して算出した。
■ 試算前提
更新余地指数は「1996年以前開業室の比率(%)− 将来パイプラインの対既存比率(%)」の単純差であり、投資利回りや事業性を表す指標ではない。A分類(更新余地が厚い)は「1996年以前50%超 かつ パイプライン3%台以下」と定義した。感応度分析では、確認申請の時間差により未把握のパイプラインが全市へ一律に上乗せされる状況を+1〜+6ポイントの幅で仮定しており、この上乗せ幅は実測された未申請案件ではない。都市別ADRは業態ミックスの差を調整していないため、温泉・観光需要を含む市とビジネス需要中心の市を同一水準では比較できない。
■ 限界・留意点
開業年は全数把握ではなく、市ごとの取得率は48.1%〜97.5%と幅がある。取得率が低い市では未把握の施設が特定年代に偏っている可能性を排除できないため、75%未満の6市は参考掲載にとどめ、本文の断定的な記述からは除外した。将来供給は確認申請ベースであり、申請は通常開業の1〜2年前に行われることから2028年以降は構造的に過少である。「パイプラインがゼロ」は今後も新築が入らないことを保証せず、現時点で確認できる確定パイプラインの下限値として読む必要がある。坪単価は着工ベースの案件ミックスに左右され、とくに2024年は床面積が前年の約1.9倍に膨らんでおり大型案件の寄与が大きい。推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 施設別開業年・客室数(32市4,868施設・225,764室、うち開業年判明209,625室)、推定成約ADR(2025年7月〜2026年6月)
■ 政府統計・公的データ
- 国土交通省「建築動態統計調査(建築着工統計)」 — 宿泊業用建築物の棟数・床面積・工事費予定額(e-Stat 統計ID: 0003114490、2017〜2024年)、および建築計画データに基づく将来供給
- e-Stat 政府統計の総合窓口
■ 業界レポート・ニュース