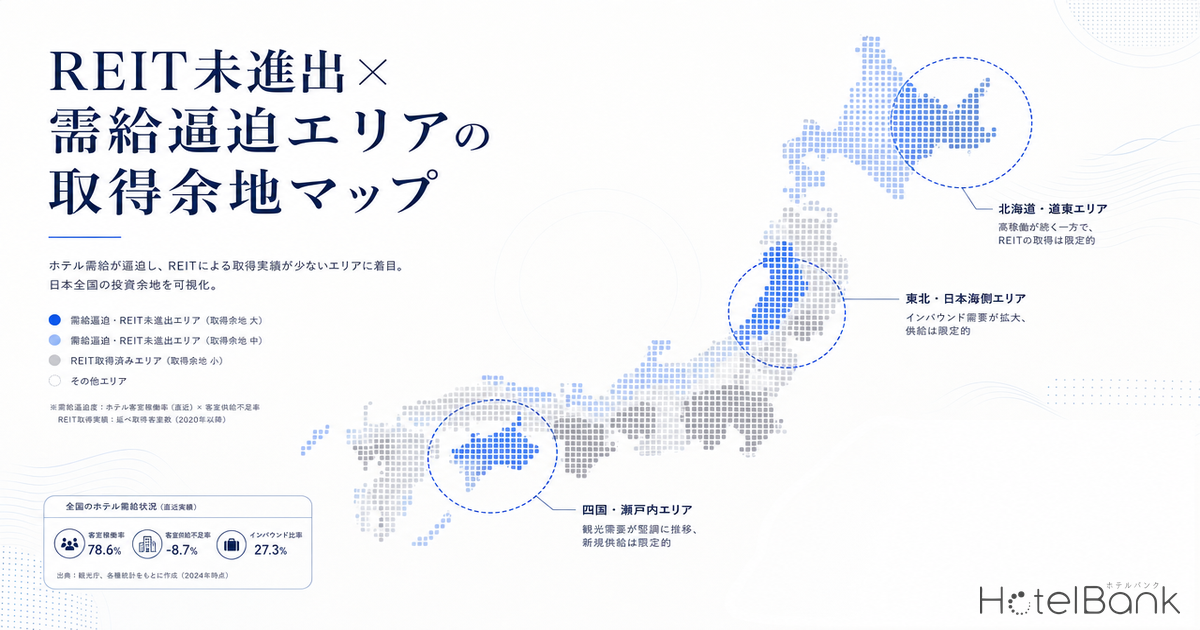
大手ホテルREIT7法人の保有ポートフォリオは、合計298物件・取得価格ベースで約1兆7,830億円規模に達する。しかしその物件分布は、東京・大阪・北海道・福岡・沖縄といった大都市圏とリゾート・ゲートウェイに著しく集中している。一方で、メトロエンジンリサーチが集計した2026年ゴールデンウィーク(GW)の在庫推移を見ると、REITがほとんど進出していない東北・山陰・四国・北陸の各県で、むしろ高い完売観測率が確認できる。本稿は「REIT保有密度が低く、かつ需給が逼迫しているエリア」を取得余地圏として定量的にマッピングする。
本記事における指標の定義
- REIT保有密度:保有関係マスター(2026年6月時点、N=298物件、7法人)に登録された各都道府県の保有物件件数。
- 完売観測率:当該エリアの集計対象施設のうち、GW期間(2026年5月2日〜5日)に1日以上、残室数が0室に到達した施設の割合。完売判定は室ベース(残室数)のみを根拠とする。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本稿では都道府県マクロレベルでのみ参照する。
- 取得価格:各REITの開示に基づく取得価格(百万円単位、千区切り表記)。
- データ出典:メトロエンジンリサーチ&コンサルティング、各社REIT月次運営データ/IR資料。
- — 大手ホテルREIT7法人の保有298物件・約1.78兆円は東京・大阪・北海道など大都市圏に偏在している。
- — GW2026の完売観測率上位は青森64.2%・宮城64.1%・山形62.5%と、いずれもREIT保有0〜1件の地方県だった。
- — REIT保有密度と需給逼迫は逆相関に近い構造を示し、東北・山陰・四国に構造的ホワイトスペースが残る。
- — 宮城県はビジネスホテル区分の完売観測率が80.0%(GW2026)に達し、仙台の広域集客力が需要逼迫として表れた。
- — 訪日客の地方分散(地方部は2025年10月で前年同月比+14.1%)が、地方需要の持続性を後押ししている。
エグゼクティブサマリー — 需要は地方に、保有は都市に
結論を先に示す。大手ホテルREIT7法人の保有ポートフォリオは大都市圏に集中する一方、GW2026の完売観測率が最も高かったのは、宮城県(64.1%)・青森県(64.2%)・山形県(62.5%)・長崎県(62.2%)・秋田県(60.6%)といった、REIT保有が0〜1件にとどまる県であった。逆に保有物件が集中する東京都(保有53件、完売率42.6%)や北海道(保有26件、完売率36.4%)は、供給が厚いぶん需要が分散し、ピーク日の完売率はむしろ低い。
つまり「REIT保有密度が低い」ことと「需給が逼迫していない」ことはイコールではない。むしろ両者は逆相関に近い構造を示している。この乖離こそが、地方中核エリアにおける取得余地の所在を示唆している。なお本稿は、エリア・カテゴリ集計レベルでの市場構造分析であり、個別施設の運用や価格設定を論評するものではない。
REIT保有ポートフォリオの全体像 — 1兆7,830億円の偏在
はじめに、アンカーとなる保有関係マスター(2026年6月時点)を確認する。7法人の保有物件は合計298件、取得価格総額は約1兆7,830億円(百万円ベース合算)に達する。取得価格規模ではジャパン・ホテル・リート投資法人(8985)が¥641,388百万円で最大、件数ベースではインヴィンシブル投資法人(8963)が111件で最多となっている。星野リゾート・リート投資法人(3287)は本稿では業界ベンチマークとしてのみ参照する。
| REIT法人(コード) | 保有件数 | 取得価格(百万円) | 客室数 |
|---|---|---|---|
| ジャパン・ホテル・リート投資法人(8985) | 52 | ¥641,388 | 14,842 |
| インヴィンシブル投資法人(8963) | 111 | ¥608,976 | 19,103 |
| 星野リゾート・リート投資法人(3287) | 71 | ¥233,906 | 8,664 |
| 森トラストリート投資法人(8961) | 6 | ¥142,217 | 1,937 |
| いちごホテルリート投資法人(3463) | 28 | ¥69,303 | 4,315 |
| 霞ヶ関ホテルリート投資法人(401A) | 15 | ¥49,210 | 726 |
| 日本ホテル&レジデンシャル投資法人(3472) | 15 | ¥38,387 | 1,750 |
出典:保有関係マスター(2026年6月時点、N=298物件、7法人)よりメトロエンジンリサーチ&コンサルティング作成。取得価格は各社開示ベース。
この298物件を都道府県単位に正規化すると、保有の偏在が一段と鮮明になる。東京都が53件と突出し、北海道26件、大阪府16件、神奈川県・福岡県が各15件で続く。これら上位5都道府県だけで全体の約4割を占める。対照的に、宮城県・山形県・埼玉県・和歌山県・鳥取県・島根県・徳島県・佐賀県の8県は保有物件が0件である。
出典:保有関係マスター(2026年6月時点)よりメトロエンジンリサーチ&コンサルティング作成。
需給逼迫の所在 — GW2026の完売観測率ランキング
次に、需要側の指標として2026年GW(5月2日〜5日の4日間)の在庫推移を集計した。完売判定は室ベース(残室数が0室に到達したか)のみを根拠とし、OTA公開枠が総客室の30%以上の施設に限定している。各県の集計対象施設数(N)は脚注に記載する。
完売観測率の上位は、青森県(64.2%、N=106)、宮城県(64.1%、N=156)、山形県(62.5%、N=160)、長崎県(62.2%、N=143)、秋田県(60.6%、N=127)が占めた。いずれも東北・九州西部の県であり、保有関係マスター上のREIT保有は0〜3件にとどまる。これらの県では、集計対象の6割前後の施設がGW期間中に1日以上の完売を観測しており、ピーク需要に対して供給が相対的にタイトであることがうかがえる。
出典:メトロエンジンリサーチ&コンサルティング(GW2026・5/2-5/5、OTA公開枠30%以上の施設に限定)。青=REIT保有0〜1件、淡青=同2〜3件、グレー=REIT保有10件以上。
特筆すべきは、東北の中核である宮城県である。全カテゴリの完売率64.1%に加え、ビジネスホテル区分に絞ると完売観測率は80.0%(N=85)に達した。県都・仙台を抱える広域集客の強さが、宿泊特化型の需要逼迫として表れている。同様に、旅館区分でも宮城県68.2%(N=66)、鳥取県65.2%(N=46)、山形県62.3%(N=106)と高水準であり、温泉地を含むリゾート・旅館需要の厚みも確認できる。
取得余地マップ — 保有密度 低 × 完売率 高のクロス分析
ここで、横軸にREIT保有件数、縦軸にGW完売観測率をとった散布図を描く。円のサイズは早期完売LTの長さ(需要の前倒し度合い)を表す。右下(保有多・完売率低)に大都市圏が、左上(保有少・完売率高)に取得余地圏が位置する構造が一目で読み取れる。
出典:保有関係マスター(2026年6月時点)/メトロエンジンリサーチ&コンサルティング(GW2026完売観測率)。円サイズ=早期完売LTの長さ。
既進出 大都市・ゲートウェイ
保有10件以上 × 完売率36-50%
東京・大阪・北海道・福岡・沖縄。供給が厚く需要が分散。REITの外部成長戦略が明示的に狙うエリアで、取得競争も激しい。
取得余地大 東北・山陰・四国
保有0-1件 × 完売率50%超
宮城・山形・秋田・岩手・鳥取・徳島・長崎・和歌山。需要逼迫が確認できるのにREIT保有が空白。構造的なホワイトスペース。
取得余地 北陸・瀬戸内
保有2-3件 × 完売率50%超
青森・富山・山口・岡山・香川。早期完売LTが長く(需要の前倒しが顕著)、観光・ビジネス双方の地力がある中規模市場。
この構造は、需要側のマクロ統計とも整合する。観光庁「宿泊旅行統計調査」をもとにした各種集計によれば、訪日外国人の延べ宿泊者数は地方部のシェア拡大が続いており、2025年10月時点で地方部は前年同月比+14.1%と二桁成長を記録した一方、三大都市圏は同-0.8%と足踏みした。2026年3月の速報でも、三大都市圏が前年同月比減となる中、鳥取・茨城など地方県の伸長が指摘されている。本稿の完売観測率ランキングで上位に並んだ県と、インバウンド地方分散の伸び県が重なる点は示唆的である。
地理的分布 — 取得余地圏のクラスター
取得余地圏を地図上にプロットすると、3つのクラスターが浮かび上がる。第一に東北6県を中心とする「北日本クラスター」、第二に鳥取・島根・岡山・山口の「山陰・瀬戸内クラスター」、第三に徳島・香川・高知の「四国クラスター」である。いずれも県都・温泉地・観光拠点を抱えながら、上場REITの保有が薄い。円の色が濃い(青)ほどREIT保有が少なく、円が大きいほど完売観測率が高い。
出典:保有関係マスター(2026年6月時点)/メトロエンジンリサーチ&コンサルティング。円サイズ=GW完売観測率、色の濃淡=REIT保有件数(濃いほど未進出)。
市場ベンチマーク — REIT運営実績との対照
取得余地を評価する基準線として、上場REITの直近運営実績(2026年4月)を参照する。ジャパン・ホテル・リート投資法人(8985)はOCC 85.8%・ADR ¥21,100・RevPAR ¥18,100、ADRは前年同月比+4.6%。インヴィンシブル投資法人(8963)はOCC 85.2%(2026年4月実績)・ADR ¥14,620・RevPAR ¥12,452。星野リゾート・リート投資法人(3287、ベンチマーク参照)はOCC 79.3%(2026年4月実績)・ADR ¥21,600であった。
これらは大都市圏・主要観光地の安定稼働物件の数値である。取得余地圏の地方中核エリアでは、GWのようなピーク日に完売が頻発する一方、平常月の稼働は都市部REITほど高くないと見られる。つまり地方中核エリアの収益機会は「ピークの取りこぼし抑制」と「季節需要の平準化」にあり、変動賃料スキームやレベニューマネジメントの導入余地という形でアップサイドが期待できる。これは既存施設の運用を批判するものではなく、構造的な伸びしろの所在を示すものである。
| REIT(コード) | OCC | ADR | RevPAR | ADR前年同月比 |
|---|---|---|---|---|
| ジャパン・ホテル・リート(8985) | 85.8% | ¥21,100 | ¥18,100 | +4.6% |
| インヴィンシブル(8963) | 85.2% | ¥14,620 | ¥12,452 | -0.1% |
| 星野リゾート・リート(3287)※ベンチマーク | 79.3% | ¥21,600 | ¥17,100 | +0.3% |
出典:各社REIT月次運営データ(2026年4月)よりホテルバンク編集部作成。OCC・ADRは成約ベースの実績値。
投資判断サマリー — 構造的ホワイトスペースの読み方
本分析から導かれる示唆を整理する。第一に、大手ホテルREITの外部成長戦略は北海道・東京・大阪/京都・福岡・沖縄といった大都市圏とリゾート・ゲートウェイに明示的に集中しており、これらは取得競争が激しい。第二に、需給逼迫の実態(GWピーク日の完売観測率)は、むしろREITが手薄な東北・山陰・四国の地方中核エリアで高い。第三に、訪日客の地方分散というマクロ潮流が、この地方需要の持続性を後押ししている。
取得余地圏として最も注目できるのは、保有0〜1件かつ完売率50%超の「東北・山陰・四国クラスター」である。なかでも宮城県は、ビジネス・旅館の双方で高い完売率を示し、県都・仙台の広域集客力を背景に、宿泊特化型・フルサービス型のいずれにもポテンシャルがある。ただし地方中核エリアは平常月の需要に季節変動が大きいため、ピーク需要の確実な取り込みと、変動賃料スキームによる収益連動が投資妙味を左右する。
| クラスター | 該当県 | REIT保有 | GW完売率 | 取得余地評価 |
|---|---|---|---|---|
| 北日本 | 宮城・山形・秋田・岩手・青森・福島 | 0-3件 | 41-64% | 余地大 |
| 山陰・瀬戸内 | 鳥取・島根・岡山・山口・香川 | 0-2件 | 45-54% | 余地大 |
| 四国南部 | 徳島・高知 | 0-1件 | 50-51% | 余地 |
| 九州西部・南紀 | 長崎・和歌山 | 0-1件 | 57-62% | 余地 |
| 大都市・ゲートウェイ | 東京・大阪・北海道・福岡・沖縄 | 10-53件 | 36-54% | 既進出・競争激 |
出典:保有関係マスター(2026年6月時点、N=298物件)/メトロエンジンリサーチ&コンサルティング(GW2026完売観測率)。完売率はクラスター内主要県のレンジ。
※本分析は公開データに基づくエリア・カテゴリ集計レベルの市場構造分析であり、特定施設の取得推奨・運用評価を行うものではありません。実際の投資判断には個別のフィージビリティ・スタディが必要です。完売観測率はGW2026(5/2-5/5)の確定実績日に基づく室ベース判定であり、各県の集計対象施設数(N)はOTA公開枠30%以上の施設に限定しています。
まとめ
REIT保有密度と需給逼迫は、地方中核エリアにおいて明確に乖離している。大手7法人が1兆7,830億円を投じた298物件は大都市圏に偏在する一方、GW2026の完売観測率は東北・山陰・四国の保有空白県で50%を超えた。訪日客の地方分散という追い風も重なり、これらのエリアは構造的なホワイトスペースを形成している。需要の所在と保有の所在のギャップを定量的に把握することが、次の取得戦略を描く出発点となるだろう。
あわせて読みたい
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングのOTA公開価格・在庫推移データ、保有関係マスター(2026年6月時点、N=298物件、7法人)、各社REIT月次運営データ(2026年4月)、観光庁「宿泊旅行統計調査」を統合して作成。
■ 試算前提
完売観測率はGW2026(2026年5月2〜5日)の室ベース判定(残室0室到達)で、OTA公開枠が総客室の30%以上の施設に限定。REIT保有密度は保有関係マスターの都道府県別物件件数。OCC(稼働率)はOTA販売在庫に基づく推定値で、都道府県マクロレベルでのみ参照する。
■ 限界・留意点
本分析は公開データに基づくエリア・カテゴリ集計レベルの市場構造分析であり、個別施設の取得推奨・運用評価を行うものではない。完売観測率は単一期間(GWピーク)の指標で通年稼働を代表しない。実際の投資判断には個別のフィージビリティ・スタディが必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ、在庫推移(完売観測率)、推定稼働率(OCC)
- 保有関係マスター(2026年6月時点、N=298物件、7法人) — REIT物件別保有・取得価格データ
■ REIT・IR資料
- ジャパン・ホテル・リート投資法人「投資方針と成長戦略」
- インヴィンシブル投資法人 公式サイト
- 各社REIT月次運営データ(2026年4月)
■ 政府統計・インバウンド動向