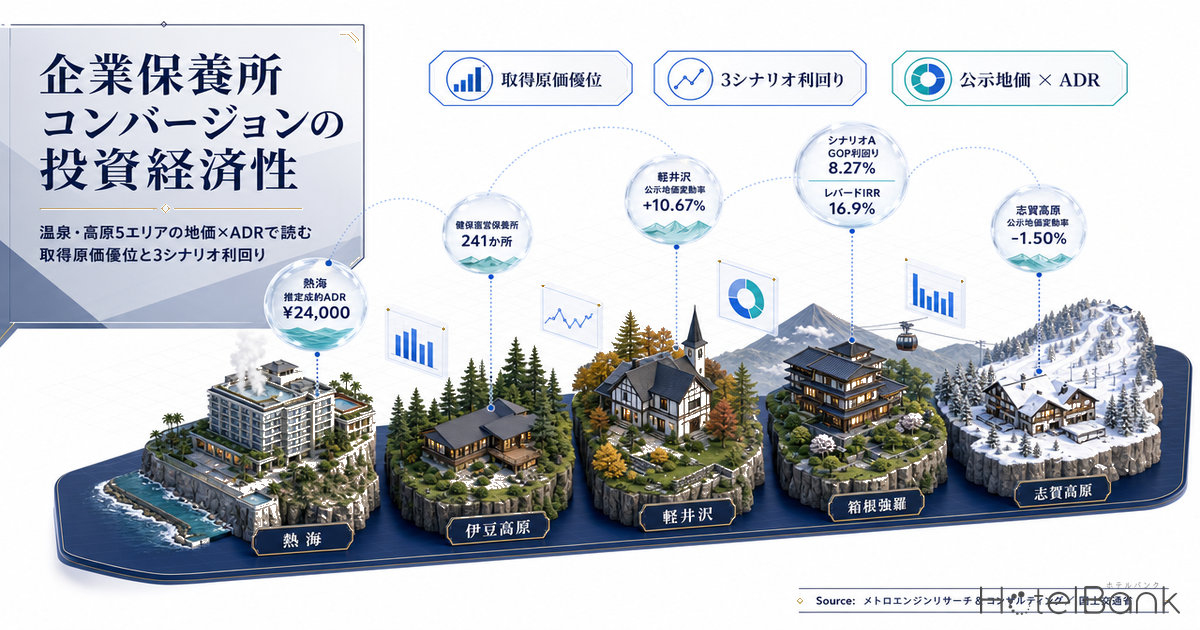
バブル期に温泉地・高原リゾートへ集中的に建てられた企業の保養所・研修所は、いま静かに市場へ流出している。健康保険組合が直営する保養所は2021年3月末の295か所から2023年3月末には241か所へ、わずか2年で18.3%減少した(健康保険組合連合会「健保ニュース」)。これらは簡易な建物ではない。温泉権、大浴場、宴会場、そして何より「もう二度と取れない眺望立地」を抱えたまま、簿価がほぼ抜けた状態で売却テーブルに乗る。本稿では、熱海・伊豆高原・軽井沢・箱根強羅・志賀高原という保養所集積5エリアについて、公示地価の変動率と推定成約ADRを突き合わせて取得原価優位がどこに残っているかを定量化し、改装Capex水準の異なる3つの転用シナリオでGOP利回りとIRRを試算する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本稿では試算前提としてのみ用い、個別施設の稼働率は算出していません。
- GOP利回り=GOP(営業粗利益)÷総投資額(取得価格+改装Capex)。NOI利回りはGOPからFF&E積立・公租公課相当として15%を控除した水準。
- 公示地価=国土交通省 地価公示・都道府県地価調査の標準地価格。本稿の「変動率」は対象市町村内の標準地の対前年変動率の単純平均、「水準」は同中央値。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ/国土交通省 国土数値情報/総務省・経済産業省 経済センサス
- — 健保組合の直営保養所は2年で54か所減の241か所(2023年3月末)。簿価の抜けた温泉権・眺望立地が継続的に市場へ出ている。
- — 取得原価優位は地価変動率で二分される。軽井沢+10.67%に対し志賀高原-1.50%(2025年)、優位は後者に温存されている。
- — 軽微改装の転用シナリオAはGOP利回り8.27%・レバードIRR16.9%。同立地の新築4.82%を3.45ポイント上回る。
- — 1室あたり総投資は¥1,694万〜¥5,220万で、上場REITの温泉リゾート実勢取得単価(中央値¥5,852万)を全シナリオで下回る。
- — スクリーニングの第一関門は用途地域。熱海中心1km圏23区画のうち9区画(39.1%)はホテル・旅館を新築できない地域にある。
結論 — 取得原価優位は「地価が動かなかったエリア」に残り、軽井沢では消えつつある
結論から述べる。企業保養所の転用は、いま3つの数字によって成否が決まる。第一に取得原価。同じ「温泉地の遊休保養所」でも、軽井沢のように公示地価が年+10.7%で走っているエリアと、志賀高原のように-1.5%で沈んでいるエリアでは、同じ収益を生む資産の入り値が倍近く違う。第二に改装Capexの水準。客室のみの軽微改装(坪45万円)と全面改装(坪120万円)では総投資額が2倍開くが、達成できるADRは3.2倍まで開く。第三に用途地域。熱海駅周辺1km圏の用途地域23区画のうち9区画(39%)はホテル・旅館を新たに建てられない地域であり、そこに建つ保養所は「既存建物を活かす転用」以外の選択肢がない。
本稿の試算では、軽微改装で簡易宿所化するシナリオAが建設インフレ織込後でGOP利回り8.3%・レバードIRR16.9%と最も高く、全面改装で小規模ラグジュアリー化するシナリオCが7.1%・12.6%で続いた。同じ立地に新築でホテルを建てた場合の利回りは4.8%にとどまる。転用の投資妙味は、突き詰めれば「建物を買わずに済むこと」ではなく「建物を建て直さずに済むこと」にある。
遊休ストックの規模 — 2年で54か所が市場へ、供給は組合単位で細っている
まず母集団を確認する。健康保険組合連合会が毎年公表する直営保健施設の集計によれば、直営保養所は2021年3月末295か所(178組合保有)、2022年3月末269か所(166組合)、2023年3月末241か所(152組合)と推移した。2年間で施設数は54か所、保有組合数は26組合減っている。医療費負担の増加による健保財政の悪化が背景にあり、この流れは構造的なものだ。なお、2000年度末時点では直営保養所は1,581か所あったとされ(リロクラブ調べ)、四半世紀で母数は6分の1以下に縮んだ計算になる。
ただし、ここで注意すべきはこれが「健保組合直営」に限った数字であるという点だ。事業会社が自社所有する保養所・研修所、共済組合や労働組合の保有施設、大学・学校法人のセミナーハウスまで含めた民間遊休ストックの総量を網羅的に把握した公的統計は存在しない。健保組合の241か所は、あくまで水面に見えている部分にすぎない。裏を返せば、投資家にとっては公開市場に出る前の相対取引が主戦場になるということでもある。
売り手側の事情も転用経済性を左右する。保養所は稼働率が低くても福利厚生費として処理されてきたため、収益資産としての値付け経験を持たない売主が多い。加えて建物の帳簿価額は減価償却が進み、実質的に土地価格が取引価格の下限を規定する。これが後述する「取得原価優位」の源泉であり、同時に地価が上昇したエリアではその優位が急速に失われる理由でもある。
立地分析 — 公示地価の変動率が5エリアを二分した
保養所が集積する5エリア(熱海市/伊東市・伊豆高原/軽井沢町/箱根町・強羅/山ノ内町・志賀高原)について、国土交通省 不動産情報ライブラリから各エリア中心から半径約4kmの標準地を抽出し、2021年から2025年までの対前年変動率を追った。結果は明確に二分された。
軽井沢町は2021年の+5.16%から2025年には+10.67%へ加速し、この5年で標準地価格の中央値は1㎡あたり64,900円から93,900円へ44.7%上昇した。別荘地としての定住需要とラグジュアリーホテルの新規開発が地価を押し上げている。一方、山ノ内町(志賀高原)は5年間一度も上昇に転じず、2025年も-1.50%。熱海市は2021年の+0.12%から2025年の+3.34%へ緩やかに回復し、箱根町も-2.33%から+3.89%へ転換した。伊東市(伊豆高原)は2025年にようやく+0.01%と、5年ぶりに下落を脱した段階にある。
| エリア | 公示地価中央値 (2025年・円/㎡) | 対前年変動率 (2025年) | 2021→2025 水準変化 | 標準地数 | 用途地域の状況(中心1km圏) |
|---|---|---|---|---|---|
| 軽井沢町 | 93,900 | +10.67% | +44.7% | 15 | 5区画。第一種低層住居専用が3、近隣商業・第一種住居が各1 |
| 箱根町(強羅) | 63,800 | +3.89% | +13.3% | 11 | 6区画。商業300%・近隣商業200%・第一種住居200%が各1 |
| 熱海市 | 61,600 | +3.34% | -1.4% | 16 | 23区画。商業4・近隣商業4・第一種/第二種住居6ほか |
| 伊東市(伊豆高原) | 41,100 | +0.01% | +3.3% | 7 | 用途地域の指定なし |
| 山ノ内町(志賀高原) | 26,400 | -1.50% | -6.4% | 1 | 用途地域の指定なし |
用途地域は転用可否を直接規定する。建築基準法別表第二により、ホテル・旅館は第一種/第二種低層住居専用地域、第一種/第二種中高層住居専用地域、工業地域、工業専用地域では建築できない(第一種住居地域は3,000㎡以下に限る)。熱海駅から半径1km圏で抽出した23区画のうち、第二種中高層住居専用が7、第一種中高層住居専用が1、第一種低層住居専用が1と、計9区画(39.1%)がホテル・旅館を新築できない地域だった。軽井沢に至っては抽出5区画のうち3区画が第一種低層住居専用地域である。
ここに転用スキーム特有の論点がある。用途地域の制限は原則として新築・用途変更に及ぶため、既存の保養所を旅館業施設へ用途変更する場合も同じ制約を受ける。ただし建築基準法の改正(2019年6月施行)により、用途変更する部分の床面積が200㎡以下であれば建築確認申請自体は不要となった。低層住居専用地域に立地する保養所は、旅館業許可の取得が原則として成立しない一方、伊豆高原・志賀高原のように用途地域の指定がないエリアでは建築基準法上の用途制限がかからない。地価が安く、かつ用途制限が緩いという二重の条件が、この2エリアに残された取得原価優位の正体である。
ただし用途地域がないことは無制約を意味しない。志賀高原は上信越高原国立公園、伊豆高原は富士箱根伊豆国立公園の区域を含み、自然公園法に基づく工作物の新築・増改築の許可または届出が必要になる。外観・色彩・高さの規制は既存建物の改修にも及ぶため、「既存不適格を含む現況をどこまで活かせるか」が実務上の最大の変数になる。
エリア分布マップ — 地価変動率と施設ストックの重ね合わせ
| 熱海 | 事業所1,500/従業者11,614/オフィス系11.1% |
| 軽井沢 | 822/5,913/8.3% |
| 箱根強羅 | 451/4,076/3.0% |
| 伊豆高原 | 89/370/5.7%(収録地区1) |
| 熱海 | 15,937人→2040年 -27.1%/高齢50.0% |
| 伊豆高原 | 5,688人→-31.2%/高齢58.0% |
| 軽井沢 | 3,057人→-3.9%/高齢37.4% |
| 箱根強羅 | 3,393人→-28.7%/高齢37.3% |
| 志賀高原 | 107人→-31.8%/高齢40.5% |
周辺商圏を見ると、5エリアの性格差はさらに鮮明になる。熱海は半径1.5km圏に1,500事業所・従業者11,614人を抱え、オフィス系比率11.1%と資源エリアの中では最も都市的だ。対して箱根強羅はオフィス系3.0%で、観光関連の就業が圧倒的に多い。伊豆高原は経済センサス小地域の収録が1地区のみで(事業所89・従業者370)、商圏データから需要を語ることはできない立地である。
居住人口の見通しはさらに厳しい。熱海の半径2km圏は2020年の15,937人が2040年に-27.1%、高齢比率はすでに50.0%に達する。伊豆高原に至っては高齢比率58.0%、2040年に-31.2%。これらのエリアで転用資産の需要を地元人口に求めることはできない。裏返せば、転用後の事業計画は100%域外需要・インバウンド需要を前提に組む必要がある。唯一の例外が軽井沢で、2040年の減少率は-3.9%、高齢比率37.4%と、別荘地の定住化が人口構造を支えている。商圏の高齢化が保有出口の選択肢そのものを縛る構造については、商圏高齢化率がホテル投資の出口を縛る — 熱海49.1%・高山38.8%で読む転用余地と保有出口で熱海・高山を対象に掘り下げている。
メッシュ地図が示すのは、熱海の居住人口が駅から海側の斜面に張り付くように分布し、内陸の斜面地では急速に薄くなるという構造だ。企業保養所の多くはまさにこの内陸・高台の斜面地に立地する。眺望という代替不能な資産を持つ一方で、生活利便からは距離があり、スタッフ確保と食材・リネンの物流動線が転用時のオペレーションコストを決める。この点は後述するシナリオ別GOP率の差にも直結する。
転用後の収益水準 — 推定成約ADRは熱海+10.4%、軽井沢+12.7%で伸びている
取得原価の次は収益側である。メトロエンジンリサーチのデータで5エリアの推定成約ADRを追うと、2026年上期(1〜6月)平均は箱根町¥26,200(前年同期比+4.8%、N=173〜187施設)、熱海市¥24,000(+10.4%、N=100〜105施設)、軽井沢町¥21,300(+12.7%、N=49〜52施設)、伊東市¥20,200(-1.3%、N=123〜126施設)、山ノ内町¥12,800(+7.2%、N=89〜118施設)となった。伊東市のみ前年同期を下回っているが、水準としてはなお静岡県の旅館カテゴリ全体(¥18,700、N=453施設)を上回る。
ここで注目すべきは水準そのものよりも季節振幅である。2025年通年で見ると、軽井沢町は最安月(6月¥16,900)と最高月(8月¥37,000)の比が2.18倍に達する。対して箱根町は1.27倍、熱海市は1.49倍、伊東市は1.36倍と穏やかだ。振幅が大きいエリアでは、年間GOPの過半がわずか2〜3ヶ月に集中するため、同じ年平均ADRでも運転資金の設計とオフシーズンの固定費耐性がまったく異なる。軽井沢の保養所転用は「夏に取り切る」設計を前提にしなければ、平準化した資金計画は成立しない。
もうひとつの論点が、収益と取得原価のバランスである。2026年上期の推定成約ADRを2025年の公示地価中央値(円/㎡)で割った指数を取ると、伊東市0.49、山ノ内町0.49、箱根町0.41、熱海市0.39に対し、軽井沢町は0.23と際立って低い。軽井沢はADRが+12.7%で伸びているにもかかわらず、地価の上昇速度がそれを上回っているため、収益に対する入り値が5エリアで最も重い。逆に伊東市はADRが前年割れしていながら、地価が5年間ほぼ動かなかったことで指数は最上位に並ぶ。
原価優位 伊豆高原・志賀高原
地価¥26,400〜41,100/㎡で5年間ほぼ横ばい〜下落。用途地域の指定がなく建築基準法上の用途制限もかからない。ADRは相対的に低いが、収益/原価比は最上位。自然公園法の許認可が実務上のハードル。
均衡 熱海・箱根強羅
地価は年+3.3〜3.9%で緩やかに回復、ADRも+4.8〜10.4%。収益と原価が同速で動く均衡ゾーン。ホテル・旅館を建てられない用途地域が4〜5割を占めるため、既存建物の転用が実質的に唯一の参入路。
原価先行 軽井沢
地価は5年で+44.7%、2025年単年で+10.7%。ADR+12.7%を地価が追い越し、収益/原価比は5エリア最低。取得タイミングの巧拙が利回りを決める局面。人口減が-3.9%と限定的で、長期のアップサイドは最も大きい。
開発シナリオ試算 — 改装Capexが利回りを2ポイント動かす
ここまでの立地・収益条件を踏まえ、標準化した転用モデルで投資経済性を試算する。前提とする資産は敷地1,500㎡・延床1,000㎡(302.5坪)・RC造・1990年代竣工・旧客室20室規模の保養所とし、熱海市の公示地価中央値(¥61,600/㎡)から土地を¥0.92億、建物を¥0.28億と評価して取得価格を¥1.20億とした。改装Capexは実勢の坪単価レンジ(客室のみ改修50〜100万円/坪、共用部・設備更新を含む全面改修120〜200万円/坪)を参照し、3水準を設定している。
| 項目 | A. 簡易宿所・素泊まり転換 利回り最大 | B. 中規模リノベ・温泉宿再生 | C. 全面改装・小規模ラグジュアリー | 参考: 新築(RC造) |
|---|---|---|---|---|
| 客室数 | 16室 | 14室 | 10室 | 10室 |
| 改装/建築単価 | 45万円/坪 | 80万円/坪 | 120万円/坪 | 202.6万円/坪 |
| Capex(2025年実績ベース) | ¥1.36億 | ¥2.42億 | ¥3.63億 | ¥6.13億 |
| 1室あたりCapex | ¥851万 | ¥1,729万 | ¥3,630万 | ¥6,130万 |
| 想定ADR(推定成約) | ¥14,000 | ¥28,000 | ¥45,000 | ¥45,000 |
| 想定OCC(通年ベースの試算前提) | 58% | 63% | 60% | 60% |
| 客室売上(年) | ¥4,743万 | ¥9,014万 | ¥9,855万 | ¥9,855万 |
| 総売上(年) | ¥4,979万 | ¥1.26億 | ¥1.43億 | ¥1.43億 |
| GOP率 | 45% | 20% | 26% | 26% |
| GOP(年) | ¥2,241万 | ¥2,524万 | ¥3,715万 | ¥3,715万 |
| 総投資額 | ¥2.57億 | ¥3.62億 | ¥4.83億 | ¥7.05億 |
| GOP利回り | 8.73% | 6.96% | 7.69% | 5.27% |
| Capex(建設インフレ織込後) | ¥1.51億 | ¥2.68億 | ¥4.01億 | ¥6.78億 |
| 総投資額(同上) | ¥2.71億 | ¥3.88億 | ¥5.22億 | ¥7.70億 |
| 1室あたり総投資 | ¥1,694万 | ¥2,771万 | ¥5,220万 | ¥7,700万 |
| GOP利回り(同上) | 8.27% | 6.51% | 7.12% | 4.82% |
| NOI利回り(同上) | 7.03% | 5.53% | 6.05% | 4.10% |
| レバードIRR(10年保有) | 16.9% | 9.9% | 12.6% | — |
| 単純回収年数 | 12.1年 | 15.4年 | 14.0年 | 20.7年 |
結果を読み解く。GOP利回りで最も高いのはシナリオA(8.27%)だが、これは低ADR・低サービスと引き換えにGOP率45%を取る構造による。素泊まり中心・セルフチェックイン・食事提供なしという運営設計は、前節で見た「スタッフ確保が難しい斜面地立地」と相性がよい。一方、絶対額のGOPが最大なのはシナリオC(¥3,715万)であり、出口での売却価格に効いてくるのはこちらだ。10年保有・出口キャップレート6.0%を前提としたレバードIRRでは、A16.9%、C12.6%、B9.9%という序列になる。
シナリオBが最も見劣りするのは、2食付き旅館という業態のGOP率が構造的に低い(業界目安5〜15%、本試算では保守的に20%を採用)ためだ。ただしこれはBの成長余地が小さいことを意味しない。料飲部門の粗利改善、宴会場のイベント転用、素泊まりプランの併売といった打ち手でGOP率を数ポイント動かせば利回りは即座に改善する。逆にAとCは、それぞれ「ADR天井の低さ」「Capexの重さ」という制約が構造的で、運営努力で覆しにくい。
そして最も重要な比較は新築との対比である。同じ立地・同じ商品性(10室、ADR¥45,000)を新築で実現した場合、建築費は国土交通省「建築着工統計」2025年のRC造実績である202.6万円/坪ベースで¥6.13億、インフレ織込後は¥6.78億に達し、GOP利回りは4.82%まで落ちる。転用シナリオCとの差は2.3ポイント、1室あたり総投資では¥5,220万対¥7,700万で32%の開きが生じる。建設費の高騰は新規供給を抑制し既存資産の希少性を高めるという意味で、転用スキームにとっては二重の追い風となる。改装投資が新築を上回る境界線がどこに引かれるかは、改装投資が新築を凌駕する境界線が2026年の大規模リニューアル5案件から検証している。
感度分析と市場ベンチマーク — ADR-10%・OCC-5ptでも成立するのはどこか
試算の頑健性を確認するため、建設インフレ織込後の各シナリオについてADRとOCCを下振れさせた感度分析を行った。
| シナリオ(インフレ織込後) | ベースケース | ADR -10% | OCC -5pt | 両方 | 下振れ幅 |
|---|---|---|---|---|---|
| A. 簡易宿所・素泊まり転換 | 8.27% | 7.44% | 7.56% | 6.80% | -1.47pt |
| B. 中規模リノベ・温泉宿再生 | 6.51% | 5.85% | 5.99% | 5.39% | -1.12pt |
| C. 全面改装・小規模ラグジュアリー | 7.12% | 6.41% | 6.53% | 5.87% | -1.25pt |
| OCC\ADR | ¥11,200 | ¥12,600 | ¥14,000 | ¥15,400 | ¥16,800 |
|---|---|---|---|---|---|
| 48% | 5.47% | 6.16% | 6.84% | 7.52% | 8.21% |
| 53% | 6.04% | 6.80% | 7.55% | 8.31% | 9.06% |
| 58% | 6.61% | 7.44% | 8.27% | 9.09% | 9.92% |
| 63% | 7.18% | 8.08% | 8.98% | 9.88% | 10.77% |
| 68% | 7.75% | 8.72% | 9.69% | 10.66% | 11.63% |
2軸で読むと(いずれも通年ベースの試算前提)、グリッドの最下限セルであるADR¥11,200×OCC48%でもGOP利回りは5.47%で、同立地・同商品性の新築4.82%を0.65ポイント上回る。ADRが基準比-20%まで落ちてもOCC58%を保てば6.61%、逆にOCCが48%まで落ちてもADRが基準を維持すれば6.84%と、単独要因の下振れでは新築対比の優位が崩れない。転用スキームの頑健性は、低いADR前提そのものではなく、¥1,694万という1室あたり総投資の軽さに由来している。なお本グリッドの中位行はシナリオAの下振れ感度表(ADR-10%=7.44%、ADR-10%かつOCC-5pt=6.80%)と一致する。
ADR-10%かつOCC-5ptという厳しめの下振れシナリオでも、3案とも5.3%以上のGOP利回りを維持する。日本不動産研究所「第53回 不動産投資家調査」(2025年10月現在)では宿泊特化型ホテルの期待利回りが東京4.2%、大阪4.4%と報告されており、リゾート立地・小規模という属性のリスクプレミアムを勘案しても、本試算のレンジは投資適格の範囲に収まる。ただし、これはあくまで取得価格を土地評価ベースで押さえられた場合の数字である。取得価格が¥1.20億から¥2.00億へ膨らめば、シナリオAの利回りは8.27%から6.39%へ、1.9ポイント低下する。収益側から取得価格の上限を逆算する手法は、温泉旅館の買収上限価格を逆算で湯河原・伊豆長岡・水上・草津を対象に整理している。
実勢の取得単価も確認しておきたい。当社の保有関係マスター(上場7REIT・301物件、2026年7月20日時点)から、温泉・高原リゾート立地の物件取得実績を抽出すると次のとおりである。
| 物件名 | 保有REIT | 取得時期 | 取得価格 | 客室数 | 1室あたり |
|---|---|---|---|---|---|
| 亀の井ホテル 伊豆高原 | インヴィンシブル投資法人 | 2024年7月 | 5,563百万円 | 55室 | ¥10,115万 |
| 亀の井ホテル 草津湯畑 | インヴィンシブル投資法人 | 2025年8月 | 4,682百万円 | 80室 | ¥5,852万 |
| 蓼科グランドホテル滝の湯 | インヴィンシブル投資法人 | 2023年8月 | 8,365百万円 | 160室 | ¥5,228万 |
| ホテルエピナール那須 | インヴィンシブル投資法人 | 2016年3月 | 21,002百万円 | 310室 | ¥6,775万 |
| 箱根強羅温泉 季の湯 雪月花 | ジャパン・ホテル・リート投資法人 | 2006年10月 | 4,070百万円 | 158室 | ¥2,576万 |
| 大江戸温泉物語Premium 伊東ホテルニュー岡部 | 日本ホテル&レジデンシャル投資法人 | 2016年9月 | 2,657百万円 | 73室 | ¥3,640万 |
直近3年(2023〜2025年)に取得された温泉リゾート3物件の1室あたり取得価格は¥5,228万〜¥10,115万、中央値¥5,852万である。本試算の転用シナリオは、1室あたり総投資額でA¥1,694万、B¥2,771万、C¥5,220万であり、最も重いCでも上場REITの実勢取得単価を下回る。これが「取得原価優位によるIRRアップサイド」の定量的な意味である。もっとも、REITが取得するのは稼働実績と運営体制を備えた稼働資産であり、転用案件は稼働実績ゼロからの立ち上げリスクを負う。単価差はそのリスクプレミアムでもある。
運営側のベンチマークとして、リゾート物件を中心に保有する星野リゾート・リート投資法人が公表した2026年5月のポートフォリオ全体実績は、稼働率80.1%(前年同月比+1.1ポイント)、ADR22,950円(+2.4%)、RevPAR18,373円(+3.8%)だった。本試算のOCC前提58〜63%はこれを20ポイント近く下回る保守的な設定であり、立ち上げ期の実力値としては妥当な水準と考えている。
リスク評価と投資判断 — 3つの成立条件
| リスク区分 | 内容 | 影響度 | 緩和策 |
|---|---|---|---|
| 規制 | 低層住居専用・中高層住居専用地域では旅館業施設への用途変更が原則成立しない。熱海中心1km圏では23区画中9区画が該当 | 大 | 取得前に用途地域・自然公園法の区域区分を必ず確認。用途地域指定のないエリアでも景観条例・公園法の許認可を先行協議 |
| 建設 | 改装単価は2022→2024年で+41%上昇。着工遅延で単価がさらに上振れる可能性 | 大 | 設計与件を早期に固定し概算発注。躯体・設備の現況調査を取得前デューデリに組み込む |
| 需要 | 周辺2km圏の居住人口は2040年に-27〜-32%(軽井沢を除く)。地元需要は期待できない | 中 | 域外・インバウンド需要前提で商品設計。季節振幅の大きいエリアでは繁忙期の取り切りを最優先 |
| 市場 | 軽井沢では地価上昇(年+10.7%)が収益成長を上回り、取得原価優位が縮小 | 中 | 取得価格の上限を収益から逆算して設定。原価優位の残る伊豆高原・志賀高原と併せて検討 |
| 運営 | 斜面地・郊外立地でのスタッフ確保と物流。GOP率を数ポイント押し下げる要因 | 中 | 省人化オペレーション(シナリオA型)または高単価少室(シナリオC型)で人件費密度を調整 |
以上を踏まえた投資判断の骨子は3点に集約される。第一に、スクリーニングの第一関門は用途地域である。収益性の議論に入る前に、その保養所が旅館業施設として使える地域にあるかを確認する。この一点で候補の3〜6割が落ちる。第二に、取得原価優位は地価変動率で測れる。年+10%で地価が動くエリアでは優位が1〜2年で消えるが、横ばい〜下落のエリアでは温存される。第三に、改装Capexの水準がリターンの型を決める。軽微改装は利回りとIRRを最大化し、全面改装は出口価値とGOP絶対額を最大化する。どちらが正解かは投資家の保有期間と出口戦略によって変わる。
企業保養所という遊休ストックは、温泉権・大浴場・眺望という「いま新規には取得できない資産」を抱えたまま、簿価の抜けた状態で市場に出てくる。建設費が高止まりし新築の利回りが5%を割り込む局面において、この遊休アセットの転用は、地銀・地域デベロッパー・事業会社にとって現実的な参入経路のひとつになりうる。ただしその成立可否は、立地の一般論ではなく用途地域・地価変動率・改装単価という3つの数字によって、案件ごとに判定されるべきものである。
⚠ 将来日程のADRに関する注意:本記事のADRのうち2026年7月以降の月は、調査時点でOTA等に公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、および新規プラン追加により水準が変わる可能性がある点にご留意ください。
※ 試算の位置づけ:本記事の開発シナリオ試算は、公開統計と当社集計データに基づく簡易モデルです。実際の投資判断には、対象物件の躯体・設備の現況調査、行政協議、詳細なフィージビリティ・スタディが不可欠です。特定の物件・エリアへの投資を推奨するものではありません。
あわせて読みたい
- 温泉旅館の買収上限価格を逆算 — 湯河原・伊豆長岡・水上・草津のADR×OCC×利回り12%で見る投資妙味
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- ホテルかマンションか — 用地競合の事業性逆算とADR成立地価マップ
- 熱海市の旅館を徹底分析|76軒・2,508室の市場構造とADR推移
- 倒産したホテルを活用 客室をサテライトオフィスに
- 商圏高齢化率がホテル投資の出口を縛る — 熱海49.1%・高山38.8%で読む転用余地と保有出口
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線 — 2026年大規模リニューアル5案件で読み解く投資単価とADRリフト
- 簡易宿所×空き家活用2026:京都・大阪・那覇1棟貸しIRR分解 — 特区民泊終了後の制度収斂と3都市投資ポテンシャル
- 2040年の人口減リゾートにホテルは残れるか — 居住×就業で読む投資妥当性
参考資料・出典一覧
■ データソース
推定成約ADRはOTA公開の販売価格履歴に業態別補正を適用した当社推定値(2026年上期・市町村別/熱海市N=100〜105・伊東市N=123〜126・軽井沢町N=49〜52・箱根町N=173〜187・山ノ内町N=89〜118)。公示地価は国土交通省 不動産情報ライブラリの標準地価格(各エリア中心から半径約4km圏を抽出)、用途地域は同ライブラリの都市計画決定GISデータ。周辺商圏は経済センサス-活動調査(2021年)、居住人口は国土数値情報 250mメッシュ別将来推計人口。REIT取得実績は上場7REIT・301物件の保有関係マスター(2026年7月20日時点)。
■ 試算前提
対象資産は敷地1,500㎡・延床1,000㎡(302.5坪)・RC造・1990年代竣工・旧客室20室規模の保養所とし、熱海市の公示地価中央値¥61,600/㎡から土地¥0.92億・建物¥0.28億、取得価格¥1.20億と評価。改装単価は客室のみ改修50〜100万円/坪、全面改修120〜200万円/坪の実勢レンジから3水準を設定。建設インフレはTurner & Townsend予測(2026年+5.3%・2027年+5.0%)を2年複利で+10.6%織り込んだ。OCCは通年ベースの試算前提(58〜63%)で個別施設の実績値ではない。GOP利回り=GOP÷総投資額、NOI利回りはGOPから15%控除。レバードIRRはLTV60%・借入金利1.5%・10年保有・出口キャップレート6.0%・売却コスト3%。ADR×OCC 2軸グリッドは上記シナリオA前提の決定論的再計算。
■ 限界・留意点
本稿は公開統計と当社集計に基づく簡易モデルであり、特定物件・エリアへの投資推奨ではない。躯体・設備の現況調査、自然公園法・景観条例の行政協議、旅館業許可の可否は個別案件ごとに検証が必要。山ノ内町の公示地価は抽出範囲内の標準地が1地点のため参考値。伊豆高原は経済センサス小地域の収録が1地区にとどまり商圏データから需要は語れない。2026年7月以降のADRは調査時点の公開販売価格に基づく推定でチェックイン日まで変動する。転用案件は稼働実績ゼロからの立ち上げリスクを負い、REIT実勢取得単価との差はそのリスクプレミアムを含む。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(2026年上期・熱海市N=100〜105、伊東市N=123〜126、軽井沢町N=49〜52、箱根町N=173〜187、山ノ内町N=89〜118)、施設マスター(5エリア圏内N=1,598施設)、上場7REIT保有関係マスター(301物件・2026年7月20日時点)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示・都道府県地価調査、都市計画決定GISデータ(用途地域)
- 国土交通省 国土数値情報 — 250mメッシュ別将来推計人口(R6国政局推計)
- 総務省・経済産業省「経済センサス-活動調査」(2021年) — 事業所数・従業者数(境界=国勢調査2020小地域)
- 国土交通省「建築着工統計調査」 — 構造別工事費坪単価(2025年RC造202.6万円/坪)
■ 業界レポート・調査
- 日本不動産研究所「第53回 不動産投資家調査」(2025年10月現在)
- 野村不動産ソリューションズ「キャップレートの動向 ~最新の不動産投資家調査より(2025年10月)~」
- archi-book「ホテルの建築費は坪単価でどの程度の水準か?【2025年版】」
- 店舗内装「ホテル・旅館の内装工事費用相場|坪50〜350万円・客室1室120〜500万円の目安」
- JLL「2025年日本ホテル投資市場」 — 建設費高騰と新規供給率
■ 保養所ストック・制度
- 健康保険組合連合会「健保ニュース」2024年3月下旬号 — 直営保養所241か所・152組合(令和5年3月末現在)
- 健康保険組合連合会「健保ニュース」2023年3月下旬号 — 直営保養所269か所・166組合(令和4年3月末現在)
- リロクラブ「保養所とは?“持たない”時代の新しい福利厚生のかたち」 — 2000年度末の直営保養所1,581か所
- 民泊許可.com「既存建築物の建物用途変更手続き」 — 建築基準法改正(2019年6月施行)による200㎡基準
- 三井不動産リアルティ「経営不振で閉館したホテル、その後の再利用・転用事例」
■ REIT開示
- 星野リゾート・リート投資法人 IRライブラリ — 2026年5月ポートフォリオ全体実績(稼働率80.1%/ADR22,950円/RevPAR18,373円)
- インヴィンシブル投資法人 ポートフォリオ
- ジャパン・ホテル・リート投資法人 ポートフォリオ一覧