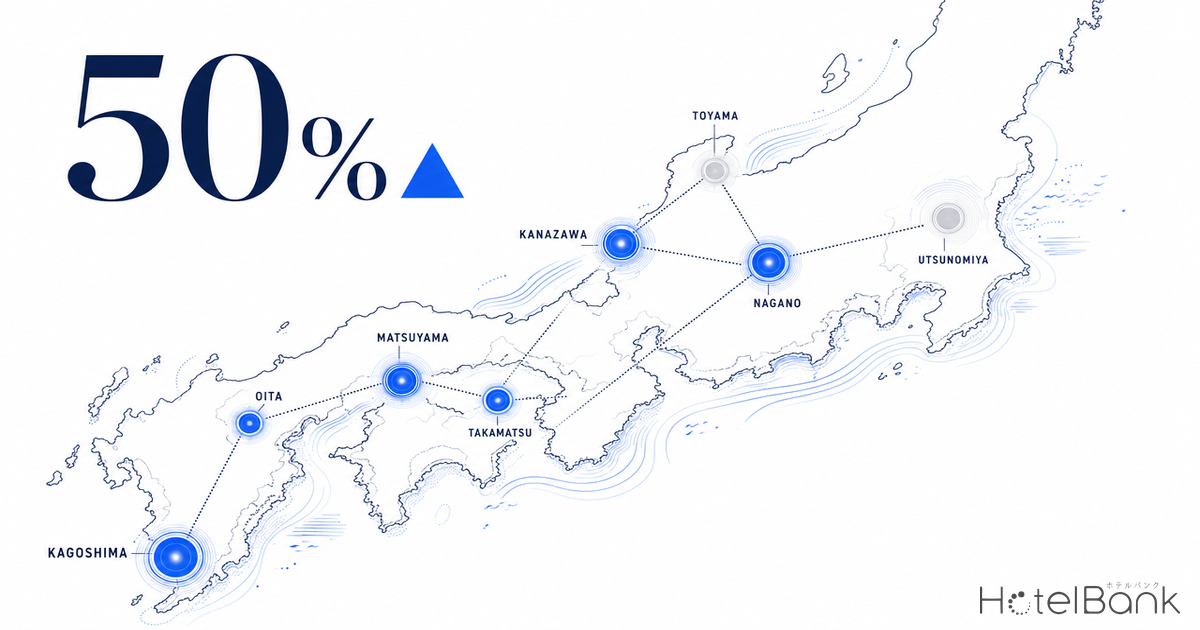
地方の中核都市にホテルを構える、あるいは取得を検討する――そのとき最初に問うべきは「この街は、増える客室をどれだけ吸収できるのか」である。本稿では、まだ単独テーマとして取り上げてこなかった地方中核8市(金沢・松山・高松・富山・鹿児島・宇都宮・大分・長野)を対象に、需要の確かさを示す「ゴールデンウィーク(GW)2026の完売観測率」と、供給圧力を示す「2026年の新規開業」を重ね合わせ、各市の供給吸収余地をマッピングする。完売判定はすべて室ベース(残室数)で行い、実際にチェックインを終えた確定日のデータを用いている。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランが残り続け、公開価格の平均が上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。
- 完売観測(室ベース):個別ホテルのOTA残室数が0室に到達した状態を観測した日数。プラン本数の比率ではなく、室数のみで判定。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- OCC(稼働率・推定):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省「建築物動態統計調査」ほか
- — 対象8市はGW2026完売観測率でいずれも吸収余地ありの範囲。最上位は富山・宇都宮の50.0%、最下位は長野市18.4%。
- — 需要×供給で3類型に分岐:成長型(松山・宇都宮=需要強×供給増)、ストック厚型(富山・金沢・鹿児島・大分=需要強×供給横ばい)、改善余地型(高松・長野)。
- — 2026新規供給比は宇都宮+10.5%・松山+9.3%が突出、他6市はほぼ横ばい。建設費は坪+41%(2022→2024)で新規供給が構造的に抑制。
- — 代表施設はLT33〜35で残室0室に到達=1か月以上前から在庫消化。早期割引を抑えた段階的プライシングで収益拡大余地。
- — GW平均ADRは¥29,600〜¥56,100。ADRと完売率は非比例(金沢は最高ADR¥56,100でも完売率34.8%)。
結論 — 8市すべてが「吸収余地あり」の範囲、序列に差
先に結論を示す。GW2026の完売観測率(OTA公開枠が総客室の30%以上ある施設のうち、1日以上の完売を観測した施設の割合)で見ると、対象8市はいずれも需要面で堅調であった。最上位は富山市と宇都宮市で50.0%、次いで松山市40.0%、鹿児島市37.7%、金沢市34.8%と続く。一般に完売観測率30%超は「ピーク需要が既存在庫を押し切る力=供給吸収余地が大きい」局面と読める。高松市28.0%、長野市18.4%は中位に位置し、伸びしろを残す。
一方、同じ8市の2026年の新規開業を見ると、中核市の市域内に限れば松山市696室・宇都宮市559室・高松市199室・鹿児島市151室と、まとまった供給が立ち上がる都市と、金沢市・富山市・大分市・長野市のようにほぼ横ばいの都市に分かれた。需要の強さ(完売観測率)と供給増を重ねると、松山・宇都宮は「強い需要に新規供給が乗る、吸収余地の大きい街」、富山・金沢・鹿児島・大分は「需要は強いが供給はほぼ据え置き=既存ストックの収益機会が厚い街」という構図が浮かび上がる。GW2026の完売率を起点に地方の取得余地を読み解く視点は、REIT未進出×需給逼迫エリアの取得余地マップでも別の切り口から掘り下げている。
出典:メトロエンジンリサーチ&コンサルティング(GW2026完売観測N=後掲表)/国土交通省「建築物動態統計調査」ベースのOTA掲載確認データより作成
需要の確かさ — GW2026の完売観測率を室ベースで測る
需要の強さを語るとき、ADRの高さだけでは不十分である。価格が高くても売れていなければ意味がなく、逆に手堅い価格でも完売が続くなら需要は厚い。そこで本稿は、確定済みのピーク日であるGW2026(2026年5月4日チェックイン)について、各市の既存ホテルがどれだけ「残室0室」に到達したかを室ベースで集計した。チェックインがすでに過去となった日を用いているため、完売の真値が確定している点が retrospective 分析の強みである。
集計対象は、OTA公開枠が総客室の30%以上ある施設に限定している。OTAへの在庫提供が極端に少ない施設は「完売」を論じる前提が成り立たないためで、この絞り込みにより各市40〜130施設の母数から、信頼度の高い20〜66施設を分析対象とした。下表のとおり、富山市は分析対象14施設のうち7施設、宇都宮市は32施設のうち16施設が1日以上の完売を観測している。
| 中核市 | 完売観測率 | 完売観測 / 分析対象 | GW平均ADR | 平日比 | 吸収余地 |
|---|---|---|---|---|---|
| 富山市 | 50.0% | 7 / 14 | ¥44,100 | +71% | 大 |
| 宇都宮市 | 50.0% | 16 / 32 | ¥30,600 | +75% | 大 |
| 松山市 | 40.0% | 12 / 30 | ¥48,300 | +65% | 大 |
| 鹿児島市 | 37.7% | 20 / 53 | ¥32,500 | +61% | 大 |
| 金沢市 | 34.8% | 23 / 66 | ¥56,100 | +139% | 大 |
| 大分市 | 30.0% | 6 / 20 | ¥29,600 | +80% | 大 |
| 高松市 | 28.0% | 14 / 50 | ¥46,400 | +65% | 中位 |
| 長野市 | 18.4% | 7 / 38 | ¥33,400 | +55% | 中位 |
※完売観測率=OTA公開枠が総客室の30%以上の施設のうち、GW2026(5/4チェックイン)で1日以上の完売を室ベースで観測した施設の割合。GW平均ADRは2026年5月4日、平日比は2026年6月10日(水)との比較。
出典:メトロエンジンリサーチ&コンサルティング
注目したいのは、ADR水準と完売観測率が必ずしも比例しない点である。金沢市はGW平均ADRが¥56,100と8市で最も高く、平日比+139%という強気の価格設定でありながら、完売観測率は34.8%と上位グループの下端に位置する。これは需要が弱いのではなく、北陸新幹線で結ばれた観光都市として価格を大きく引き上げてもなお3割超が完売する厚い需要層を持つことの裏返しであり、価格と稼働のバランスを取りに行っている市場と読める。逆に宇都宮市はGW平均ADR¥30,600と手堅い価格ながら完売観測率50.0%。価格を抑えて確実に埋める運用が市場全体に広がっている様子がうかがえ、段階的なプライシングを組み合わせれば収益拡大の余地が大きい。
完売の道筋 — 早期完売LTから見る予約の入り方
完売「率」だけでなく、どのリードタイムで完売に達するかも、その市の需要の質を語る。GW2026で最も早く完売した代表施設の予約推移(残室数のLT別推移)を2市で見てみよう。いずれもOTA公開枠が総客室の半分以上ある施設で、完売シグナルの確度が高い。
金沢市の代表施設(旅館系・64室、OTA公開枠十分)は、LT55時点で残室20/64室を観測した後、LT44前後から残室が二桁を割り込み、LT35(チェックインの35日前、3月末頃)で残室0室に到達、以降は延べ28日にわたり完売状態を観測した。松山市の代表施設(シティホテル・88室)も同様に、LT33で残室0室に達し、延べ30日の完売を観測している。いずれも「直前に駆け込んで埋まる」のではなく、1か月以上前から着実に在庫が消化される需要構造であり、早期に価格を固定せず段階的に引き上げる運用が機能しうる市場であることを示す。
出典:メトロエンジンリサーチ&コンサルティング
こうした「LT30台で完売へ向かう」パターンは、レベニューマネジメントの観点で大きな示唆を持つ。チェックインの1か月以上前から在庫が薄くなるということは、その時点までに残った在庫を高めの価格帯へ寄せる時間的余裕があるということだ。現状でも高い集客力が実証されているこれらの市場では、早期予約割引を最小限にとどめ、残室の希少性に応じた段階的プライシングを組み合わせることで、さらなる収益拡大の機会が生まれる。
供給の動き — 2026年の新規開業はどこに立ち上がるか
需要の確かさを確認したところで、供給側を重ねる。メトロエンジンリサーチがOTA掲載確認ベースで把握する範囲では、2026年の中核市市域内の新規開業(貸別荘・コテージ等を除く実ホテル)は、松山市7施設・696室、宇都宮市6施設・559室、高松市2施設・199室、鹿児島市1施設・151室が立ち上がる一方、金沢市・富山市・大分市・長野市はホテル形態の新規開業がほぼ見られない。下のチャートは、各市の既存総客室数(メトロエンジンリサーチが稼働を確認できる施設ベース)に対する2026年新規供給の比率を示している。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)/国土交通省「建築物動態統計調査」
新規供給の比率が最も高いのは宇都宮市(既存ストック比+10.5%)で、松山市(+9.3%)がこれに続く。両市はいずれも完売観測率が40〜50%と高く、需要の厚みが先行している。需要が強い街に供給が乗るかたちであり、新たに立ち上がる客室を市場が吸収していく余地は大きいと評価できる。しかも建築費の高騰が続くなか(後述)、こうした立地での新規開発は供給ペースが自然と抑制されるため、既存施設にとっては過度な競争激化を招きにくいというアップサイドも併せ持つ。
一方、金沢市・富山市・大分市・長野市は2026年のホテル形態の新規供給がほぼ横ばいである。これらの市では完売観測率が30〜50%(長野は18.4%)と需要が確認できるにもかかわらず供給が増えないため、既存ストックの収益機会が相対的に厚い。とりわけ富山市は完売観測率50.0%・新規供給ほぼゼロという組み合わせで、既存施設が需要を取り込みやすい局面にある。
※新規開業データはOTA掲載確認ベースであり、掲載は開業の数ヶ月前から出るため、2026年後半以降の月は今後の掲載で件数・客室数が増加する可能性があります。本稿の供給比率は調査時点での観測値です。
吸収余地マップ — 需要×供給で8市を読む
需要(完売観測率)と供給(既存ストック比の新規開業)を地理上に重ねると、地方中核市の投資・運用の地図が描ける。下の地図は、円の大きさが既存総客室数、色の濃さが完売観測率の高さを表す。
出典:メトロエンジンリサーチ&コンサルティング
このマップから読み取れる構図は、おおむね次の3つに整理できる。第一に、松山・宇都宮型(需要強×供給増)。完売観測率40〜50%の厚い需要に、既存ストック比+9〜10%の新規供給が乗る。市場が拡大局面にあり、新規・既存いずれにも吸収余地のある成長型である。第二に、富山・金沢・鹿児島・大分型(需要強×供給横ばい)。需要は確認できるが供給が増えないため、既存施設の稼働・単価の伸びしろが厚い。第三に、高松・長野型(需要中位)。完売観測率は18〜28%で、まだ押し切る力は限定的だが、季節・イベント連動の需要創出やプライシング最適化で改善余地を残す。とりわけ高松は瀬戸内エリアの開発機運とも連動しており、その投資構造は高松×直島マンダリンオリエンタル開発を起点とした瀬戸内エリア投資分析が参考になる。
成長型(需要強×供給増)
松山・宇都宮
完売観測率40〜50%、既存比+9〜10%の新規供給。市場拡大局面で、新規開発・既存運用の双方に吸収余地。
ストック厚型(需要強×供給横ばい)
富山・金沢・鹿児島・大分
完売観測率30〜50%で供給ほぼ据え置き。既存施設の稼働・単価の伸びしろが厚い。
改善余地型(需要中位)
高松・長野
完売観測率18〜28%。需要創出とプライシング最適化で上振れの機会を残す。
投資・開発の文脈 — 建設費高騰下での吸収余地の意味
地方中核市での新規開発・取得を検討する際、建設費の動向は避けて通れない。国土交通省「建築着工統計」によると、2024年のホテル建築費は全構造平均で坪あたり約195万円と、2022年の約138万円から2年で+41%上昇している。さらに建設期間中のインフレを織り込むと、2026〜2028年の開業案件では追加で年+5%前後の上昇が見込まれる(Turner & Townsend予測ベース)。この建設費高騰は、新規供給ペースを構造的に抑制する。建設費上昇が2027〜2029年の供給縮退をどう招くかは、建設費高騰でホテル新規供給が縮退する2027-2029年で詳しく分析している。
ここに本稿の吸収余地マップを重ねると、投資判断の輪郭がはっきりする。需要が強い街(完売観測率30%超)で新規供給が増えない富山・金沢・鹿児島・大分のような市場では、建設費高騰が新規参入の障壁となるぶん、既存ストックを取得して運用改善で収益を伸ばす戦略の相対優位性が高まる。一方、松山・宇都宮のように需要拡大に供給が追随している市場では、新規開発も成立しうるが、建設費を保守的に織り込んだフィージビリティが前提となる。
収益性の目安として、上場REITが開示する運営実績を参照しておきたい。GOP率(売上総利益率)は、稼働の安定したポートフォリオで概ね35〜40%が観測される水準である。新規開業初年度はこれを下回る保守値(30%前後)で見積もるのが堅実で、地方中核市の宿泊特化型であればADR帯とのバランスから事業性を検証することになる。本稿の8市はGW平均ADRで¥29,600〜¥56,100のレンジにあり、平日でも¥16,000〜¥29,000の水準を維持している。価格の底堅さは、地方中核市の宿泊需要が出張・観光・イベントの複合で支えられていることの反映といえる。
| 想定ADR | GOP率30%(悲観) | GOP率35%(中位) | GOP率40%(楽観) |
|---|---|---|---|
| ¥18,000(平日下限帯) | ¥5,400 | ¥6,300 | ¥7,200 |
| ¥24,000 | ¥7,200 | ¥8,400 | ¥9,600 |
| ¥30,000(宇都宮GWADR帯) | ¥9,000 | ¥10,500 | ¥12,000 |
| ¥44,000(富山GWADR帯) | ¥13,200 | ¥15,400 | ¥17,600 |
| ¥56,000(金沢GWADR帯) | ¥16,800 | ¥19,600 | ¥22,400 |
※1室1日あたりの粗利益(GOP)をADR×GOP率で示した簡易試算。GOP率は本文記載の業界水準(安定稼働35〜40%/新規初年度30%前後)を悲観・中位・楽観に対応させたもの。固定費・資本コスト・季節変動を含まず、実際の事業性は稼働率・期間平均ADR・運営費構造に依存する。
本稿の分析範囲について:完売観測率・ADRはメトロエンジンリサーチが稼働を確認できる施設を母数とした推定値です。新規開業はOTA掲載確認ベースで、今後の掲載追加により件数は増加する可能性があります。事業性の試算は簡易なものであり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。本稿はGW2026という確定済みピーク日の retrospective 分析であり、将来の需要を保証するものではありません。
まとめ
地方中核8市を「GW2026の完売観測率(需要)×2026新規開業(供給)」で読むと、いずれも供給吸収余地のある市場でありながら、その性格は明確に分かれた。松山・宇都宮は需要拡大に供給が乗る成長型、富山・金沢・鹿児島・大分は需要が強く供給が増えない既存ストック厚型、高松・長野は需要中位の改善余地型である。建設費高騰が新規供給を抑制する環境下では、需要が確認できる中核市の既存ストックを取得・運用改善する戦略の相対優位が高まっており、本稿のマップはその出発点となる定量的な見取り図を提供する。完売判定を室ベースで行い、確定済みピーク日を用いた点で、各市の需要の確かさは堅い土台の上に置かれている。
あわせて読みたい
- REIT未進出×需給逼迫エリアの取得余地マップ|GW2026完売率で読む地方の投資余地
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 高松×直島マンダリンオリエンタル開発を起点とした瀬戸内エリア投資分析|1室3億円事業費の利回り構造とエリア波及効果
- 地銀主導「小規模連続開発・改装ファンド」の構造分析 — 大型REIT取得との資金供給比較
- 空港隣接ホテルの投資余地 — 関空・福岡・那覇・新千歳・中部 5空港の客室需給分析
- 山梨県エリア別ホテル投資余地2026|富士五湖ヴィラ・八ヶ岳・甲府盆地の供給×需給構造
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングのOTA公開価格・残室データ(室ベース完売観測、GW2026=2026年5月4日チェックイン)、OTA掲載確認ベースの2026年新規開業データ、国土交通省「建築物動態統計調査(建築着工統計)」。対象は地方中核8市(金沢・松山・高松・富山・鹿児島・宇都宮・大分・長野)。
■ 試算前提
完売観測率=OTA公開枠が総客室の30%以上ある施設を母数(各市20〜66施設)とし、残室0室到達を1日以上観測した施設の割合。ADRは2名1室・全プラン平均の公開価格(成約価格より平均+25〜30%高い傾向)。新規供給比=各市の既存総客室数(稼働確認施設ベース)に対する2026年新規開業客室数の比率。GOP率は上場REIT開示の業界水準(安定稼働35〜40%/新規開業初年度30%前後)を参照。
■ 限界・留意点
本稿はGW2026という確定済みピーク日のretrospective分析であり、将来の需要を保証しない。完売観測率・ADRは稼働を確認できる施設を母数とした推定値、新規開業はOTA掲載確認ベースで今後の掲載追加により件数・客室数が増加する可能性がある。事業性の試算は簡易であり、実際の投資判断には詳細なフィージビリティ・スタディが必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ、室ベース完売観測(GW2026・5/4チェックイン)、推定稼働率、OTA掲載確認ベースの新規開業データ
■ 政府統計・公的データ
■ 業界・収益性参照
- 各社REIT月次運営実績(GOP率・稼働率の業界水準参照)
- Turner & Townsend 建設費インフレ予測(建設期間インフレの織込み参照)