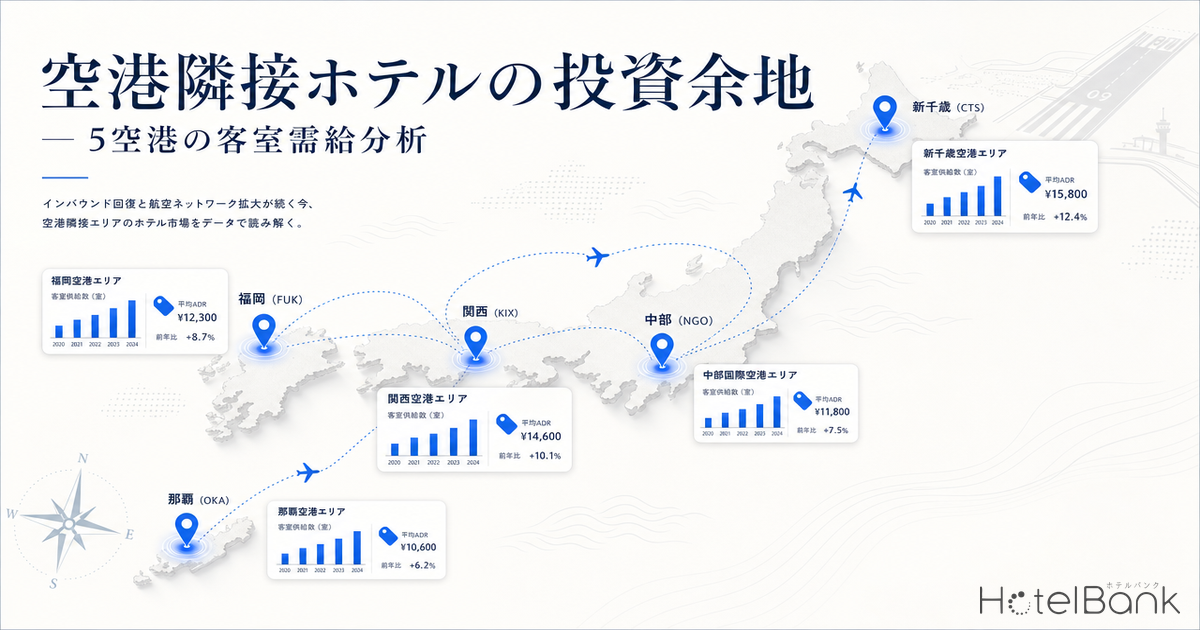
国内の空港は記録的な旅客数を更新し、空の玄関口に隣接するホテルへの投資関心が高まっている。しかし「空港隣接ホテル」と一括りにしても、その需給構造は空港ごとに大きく異なる。本稿では関西国際空港・福岡空港・那覇空港・新千歳空港・中部国際空港の5空港について、空港5km圏のホテル供給室数、年間旅客数、隣接ホテルのADR・稼働率を横断比較し、どのエリアに投資余地が残るのかを検証する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示の成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県レベルのマクロ集計値として使用しています。
- 空港5km圏室数:各空港ターミナルの座標から半径5km以内に立地し、OTA上で稼働が確認できる宿泊施設の客室数合計(メトロエンジンリサーチが追跡する範囲)。
- 旅客あたり客室数(旅客/室):年間旅客数(2024年度)÷ 空港5km圏室数。値が大きいほど旅客規模に対し隣接客室が希少であることを示す代理指標。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 新千歳が最有力:旅客/室51,189(5空港最大)×485室の極希少供給、国際線+33.9%・冬欠航による厚い捕捉需要、千歳商業地+37.78%の成長期待を兼備。
- — 市場は2類型に二極化:5km圏供給は新千歳485室〜福岡41,698室と100倍差。「都市直結型」(福岡・那覇)と「隔離型」(関空・新千歳・中部)で投資論理が根本的に異なる。
- — 空白帯=アッパーミッド×空港直結:ADR¥28k〜¥50k帯で安定稼働を取る施設が隔離型空港で乏しい。ポルトム北海道(¥71.7k/171室)が中規模ラグジュアリーの実証ケース。
- — 季節変動リスクに留意:那覇の年間振幅39%、新千歳30%に対し福岡14%。リゾート空港ほど収益のブレを織り込んだIRR試算が不可欠。
- — 感度試算(ADR¥30k×OCC80%(推定値・2026年4月時点・5空港エリア集計)基準):両方マイナスケース(ADR-10%・稼働-5pt)でRevPARが-16%へ。捕捉需要の崩れに備えたダウンサイド織込みが投資判断の出発点。
エグゼクティブサマリー — 二極化する空港ホテル市場、最大の投資余地は新千歳
結論を先に述べる。空港隣接ホテル市場は「都市直結型」と「隔離型」の2類型に明確に二極化しており、投資余地はこの構造の違いから生まれる。福岡空港・那覇空港は5km圏に都心が含まれる都市直結型で、供給は2万〜4万室と潤沢であり、空港隣接という立地は差別化要因になりにくい。一方、関西国際空港・新千歳空港・中部国際空港は都心から離れた隔離型で、5km圏の供給はわずか数百〜数千室にとどまる。
とりわけ新千歳空港は、年間2,482万人という国内有数の旅客規模に対し5km圏の客室がわずか485室で、旅客あたり客室数は51,189と5空港で最も希少である。早朝発・深夜着便や、春節・スキーシーズンに集中する国際線需要という「捕捉需要(キャプティブ需要)」を取り込む余地が大きく、現に2026年には複数の新規ホテルが計画されている。関西国際空港も国際線比率79%・早朝発便の多さから捕捉需要は厚いが、空港島の用地は空港会社の管理下にあり参入制約が大きい。以下、各論で需給構造を分解していく。
市場構造 — 「都市直結型」と「隔離型」で供給が100倍違う
まず5空港の基礎指標を整理する。下表は2024年度(2024年4月〜2025年3月)の年間旅客数と、空港5km圏のホテル供給を並べたものである。福岡・那覇の供給室数が2万室を超えるのに対し、新千歳・関空は3桁にとどまり、その差は実に100倍近い。これは立地特性の違いを如実に示している。福岡空港は博多駅まで地下鉄2駅、那覇空港はゆいレールで那覇市街に直結しており、5km圏が都市そのものを内包する。対照的に関空・新千歳・中部は海上または郊外に位置し、周辺は空港関連施設に限られる。
| 空港 | 旅客数(24年度) | 国際線比率 | 5km施設数 | 5km客室数 | 旅客/室 | 立地類型 |
|---|---|---|---|---|---|---|
| 福岡空港 | 2,712万 | 31% | 705 | 41,698 | 650 | 都市直結 |
| 那覇空港 | 2,164万 | 15% | 449 | 22,921 | 944 | 都市直結 |
| 新千歳空港 | 2,482万 | 16% | 8 | 485 | 51,189 | 隔離(郊外空港) |
| 関西国際空港 | 3,179万 | 79% | 2 | 729 | 43,608 | 隔離(海上空港) |
| 中部国際空港 | 1,103万 | 回復途上 | 22 | 4,544 | 2,429 | 隔離(海上空港) |
旅客あたり客室需要 — 隔離型空港に残る構造的タイト感
需給ギャップを最も端的に示すのが「旅客あたり客室数(旅客/室)」である。年間旅客数を5km圏客室数で割ったこの指標は、福岡650・那覇944に対し、中部2,429、関空43,608、新千歳51,189と、隔離型空港で桁違いに大きい。下のグラフは対数軸で示しているが、新千歳・関空のバーが突出していることが分かる。
ただし、この数値をそのまま「客室不足」と読むのは早計である。関空・新千歳の旅客の大半は空港に泊まらず、列車やバスで大阪・札幌の市街地へ向かう。したがって旅客/室の大きさは、空港隣接ホテルが取り込むべき需要の「上限プール」を示すにすぎない。投資判断で重要なのは、その中で実際に空港近接の宿泊を必要とする捕捉需要(キャプティブ需要)がどれだけ厚いかである。
捕捉需要のシグナルは主に3つある。第一に早朝発の国際線・国内線で、前泊ニーズが発生する。関空は国際線比率79%と圧倒的で、早朝のアジア便・LCC便が多く、前泊需要が構造的に厚い。第二に深夜着便で、最終アクセス交通を逃した到着客の当日泊ニーズが生まれる。第三に乗継・天候欠航時の直前予約で、新千歳では冬季の悪天候による欠航・遅延が一定の直前宿泊需要を生む。新千歳の国際線は2024年度に前年比33.9%増の387万人と過去最高を更新し、春節やスキー客が1月単月で初めて50万人を突破した。こうした需要の山に対し、5km圏の客室がエアターミナルホテル(188室)とポルトムインターナショナル北海道(171室)を中核とする計485室では、ピーク時の取りこぼしが生じやすい構造といえる。
立地・地価・アクセス — 千歳の地価急騰が映す空港都市の成長期待
隔離型空港のエリア分析では、用地の供給可能性と地価が投資の前提条件となる。なかでも新千歳空港を擁する千歳市は、空の玄関口としての安定需要に加え、半導体メーカー・ラピダスの工場進出が地価を押し上げている。2025年の公示地価(商業地)は平均10.96万円/㎡で前年比+37.78%と急騰し、北海道内で上昇率上位を独占した。これは将来の収益成長期待の裏返しであると同時に、取得コストの上昇という両面を持つ。
| 関空(泉佐野市沖) | 空港島/用地は空港会社管理・参入制約大 |
| 新千歳(千歳市) | 商業地+37.8%/用地あり・成長期待大 |
| 中部(常滑市沖) | 前島に用地・既存供給は東横INNに偏在 |
| 福岡(博多区) | 地下鉄2駅で博多直結/都心競合 |
| 那覇(那覇市) | ゆいレールで市街直結/都心競合 |
| 第2滑走路 | 那覇2020年・福岡2025年供用で発着増 |
関西国際空港では、2025年3月に第1ターミナルの大規模リノベーションがグランドオープンし、国際線の処理能力をT1・T2合計で年2,000万人から4,000万人へ引き上げる計画が進む。第2ターミナル(LCC)の拡張も需要次第で2026年以降に本格検討され、2030年には総旅客5,000万人規模が見込まれる。発着・旅客の増加は前泊・後泊需要を押し上げるが、空港島内の宿泊用地が限られるため、供給は需要に追随しにくい。これは既存施設にとっては競争緩和、新規参入にとっては用地確保が最大のハードルという、投資妙味とリスクの両面を生む。
ポジショニング分析 — アッパーミッド×高稼働の空港直結帯が空白
隔離型3空港(関空・新千歳・中部)の空港隣接ホテルを、横軸に在庫消化率(稼働の代理指標、OTA販売在庫が消化された割合)、縦軸にADR、円の大きさを客室数として配置した。比較のため都市直結型の空港名称ホテル(福岡・那覇)もグレーで併記している。分布から、エコノミー〜バジェット帯(ADR¥13,000〜¥20,000)に施設が密集する一方、アッパーミッド帯(ADR¥28,000〜¥50,000)で安定稼働を取る施設が乏しいことが読み取れる。
密集 埋まっている領域
ADR ¥13k〜¥20k
東横INN・コンフォート・ルートイン等のバジェット〜エコノミー帯。中部空港圏は東横INN2棟だけで約2,290室を占め、価格競争が激しい。
余地① アッパーミッド×空港直結
ADR ¥28k〜¥50k × 高稼働
ホテル日航関西空港(¥32,000/在庫消化率27%)、エアターミナルホテル(¥30,700/在庫消化率32%)に限られ、隔離型空港で需要に対し供給が薄い帯。
余地② 中規模ラグジュアリー
ADR ¥70k+ × 中規模
ポルトムインターナショナル北海道(¥71,700/171室/在庫消化率30%)が新千歳で実証。高単価×空港直結の希少性が成立しており、横展開の余地がある。
中部国際空港では、フォーポイントbyシェラトン(¥27,400)の在庫消化率が7%と低く、アッパーミッド帯で稼働に伸びしろがある。一方で同じ中部のJホテルりんくう(在庫消化率37%)やセントレアホテル(在庫消化率31%)は堅調で、価格帯と需要のミスマッチが示唆される。隔離型空港では、捕捉需要の質(前泊か後泊か、国内か国際か)に合わせた価格設計と客室タイプの最適化が、稼働とADRを同時に引き上げる機会となる。
需給バランスと季節変動リスク — 沖縄・北海道はピーク偏在に注意
空港が属する都道府県のカテゴリ別推定稼働率(2026年5月)を見ると、ビジネスホテルはいずれも88〜93%と高水準で、空港アクセス需要を含む業務・観光の底堅さがうかがえる。福岡県はビジネス93.3%・全施設92.1%と5地域で最も高い。一方、リゾート比率の高い沖縄・北海道は全施設ベースで84%台と、稼働の振れ幅が相対的に大きい。 那覇エリアの稼働をさらに押し上げる短期イベント要因については、クルーズ寄港日に動くホテル価格 — 横浜・神戸・那覇のADRプレミアム検証でクルーズ寄港日のADR上昇幅を検証している。
| カテゴリ(県別・推定OCC) | 大阪(関空) | 福岡 | 沖縄(那覇) | 北海道(新千歳) | 愛知(中部) |
|---|---|---|---|---|---|
| ビジネス | 89.9% | 93.3% | 87.1% | 88.2% | 89.5% |
| シティ | 92.2% | 91.0% | 91.5% | 88.8% | 88.0% |
| リゾート | 84.3% | 81.3% | 85.7% | 77.0% | 76.0% |
| 全施設 | 90.6% | 92.1% | 84.4% | 84.4% | 88.4% |
投資の観点でより重要なのは収益の季節変動である。下のグラフは各エリアの月次ADRを年平均=100に指数化し、季節の山谷を比較したものだ。沖縄は7月115・8月125と夏季に突出し、冬季は90台へ落ち込む(年間振幅39%)。北海道は12月114・夏季110の二峰型で振幅30%。これに対し福岡は94〜108(振幅14%)、中部空港圏も93〜108(振幅16%)と、年間を通じて安定している。空港ホテルは航空便のスケジュールに需要が連動するため、便数自体が季節変動するリゾート空港では収益のブレが大きくなる点に留意したい。
予約タイミングにも空港エリアの特徴が表れる。チェックイン2週間前から1週間前にかけての在庫消化を見ると、福岡は直前の積み上がりが速く(リードタイム7日時点で推定稼働84.8%)、業務・乗継を含む直前需要の厚さを示す。一方、沖縄・中部はやや緩やかで、レジャー主体の早期予約傾向がうかがえる。直前予約比率の高さは、欠航・遅延時の救済需要や乗継需要を取り込みやすい立地ほどダイナミックプライシングの上振れ余地が大きいことを示唆する。
新規供給インパクト — 新千歳で供給が動き始めた
市場は需給ギャップに反応し始めている。最も顕著なのが新千歳・千歳エリアで、2026年6月にコンフォートホテル千歳(142室)、同年8月にスーパーホテルPremier千歳天然温泉(212室)が相次いで開業予定である。いずれもJR千歳駅周辺の市街地で、空港島直結ではないものの、空港都市・千歳の宿泊供給を実質的に底上げする。485室規模だった空港至近の供給に、千歳市街の数百室が加わることで、捕捉需要の受け皿が広がる。コンフォートホテル千歳を含む2026年6月の同時開業4軒が各エリアの競合に与える侵食メカニズムは、2026年6月新規開業4軒の供給ショック分析でグレード差を踏まえて試算している。 新規就航路線が地方空港隣接ホテルのADRをどう動かしているかについては、2026年新規就航路線が地方空港隣接ホテルに与える直接効果|神戸・仙台・那覇・中部のADR推移で神戸・仙台・那覇・中部の実例を分析している。
| 時期 | エリア | 施設・計画 | 規模 | 投資インパクト |
|---|---|---|---|---|
| 2026-06 | 北海道・千歳 | コンフォートホテル千歳 | 142室 | 空港都市の供給増 |
| 2026-08 | 北海道・千歳 | スーパーホテルPremier千歳天然温泉 | 212室 | 温泉付・差別化型 |
| 2026-05 | 沖縄・那覇 | サウスゲートホテル沖縄 | 216室 | 都市直結・競合増 |
| 2026-07 | 沖縄・恩納/那覇 | PGMホテルリゾート沖縄 ほか | 201室 | リゾート供給増 |
| 2025-03 | 大阪・関空 | 関空T1リノベ(国際線4,000万人化) | — | 発着増→前泊需要増 |
福岡・那覇の都市直結型では、空港隣接というより都心ホテルとしての新規供給が続いており、空港アクセスは付随的な訴求にとどまる。中部国際空港では既存の東横INN2棟が圧倒的な室数を占めるため、同じバジェット帯での新規参入は価格競争に巻き込まれやすい。むしろアッパーミッド帯やSAF(持続可能航空燃料)拠点化に伴う長期出張・乗務員需要を見据えた中価格帯に空白が残る。
投資余地ランキング — 供給タイト度×捕捉需要で評価
以上の分析を、投資魅力度の観点で総合評価する。評価軸は「供給タイト度(旅客/室)」「捕捉需要の厚み(国際線比率・早朝便・悪天候欠航)」「季節安定性」「用地・参入難度」の4点である。提案として、最も投資余地が大きいのは新千歳空港エリアと位置づけられる。
| 空港エリア | 供給/旅客per室 | 供給タイト度 | 捕捉需要 | 季節安定性 | 用地・参入 |
|---|---|---|---|---|---|
| 新千歳 最有力 | 485室/51,189 | ◎ | ◎ 国際33%増・冬欠航 | △ 振幅30% | ○ 用地あり(地価急騰) |
| 関空 | 729室/43,608 | ◎ | ◎ 国際79%・早朝便 | ○ 振幅22% | △ 島内用地は会社管理 |
| 中部 | 4,544室/2,429 | ○ | ○ 国際回復・SAF拠点 | ◎ 振幅16% | ◎ 用地あり・バジェット偏在 |
| 那覇 | 22,921室/944 | △ | ○ 国際急増(+53%) | △ 振幅39% | △ 都心競合 |
| 福岡 | 41,698室/650 | △ | ○ 業務直前需要厚 | ◎ 振幅14% | △ 都心競合 |
新千歳は供給タイト度と捕捉需要の双方で最上位にあり、用地確保も可能だが、地価急騰が取得コストとして効いてくる。提案としては、価格競争の激しいバジェット帯ではなく、ポルトムインターナショナル北海道が実証したアッパーミッド〜中規模ラグジュアリー帯を狙うことで、稼働とADRを両立できる余地が大きい。同ホテルが「泊まれる美術館」として国際評価を獲得した経緯は、SKYTRAX世界の空港ホテル部門で上位入りした経緯として詳しく紹介しており、空港直結ラグジュアリーの差別化要素を読み解くヒントになる。関空は捕捉需要が最も厚いものの、空港島の用地が空港会社の管理下にあるため、新規開発より既存施設の取得・リブランドが現実的な選択肢となる。
中部国際空港は供給タイト度こそ中位だが、既存供給がバジェット帯(東横INN)に極端に偏っており、アッパーミッド帯に明確な空白がある。SAFサプライチェーンの拠点化に伴う長期滞在・乗務員需要も中価格帯と親和性が高く、差別化の余地が残る。一方、福岡・那覇は都市直結型ゆえに供給が潤沢で、空港隣接という立地優位は限定的である。これらのエリアでは「空港ホテル」としてではなく、安定した季節性(福岡)やリゾート玄関口(那覇)という都市ホテルの文脈で投資を評価すべきといえる。
参考として、隔離型空港のアッパーミッド型ホテル(想定ADR¥30,000・稼働80%)の収益感度を示す。捕捉需要を前提とした安定稼働が崩れた場合のダウンサイドを確認しておきたい。 建設費そのものが投資成否を左右する構造については、建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響で2027-2029年の縮退シナリオと併せて整理している。
| シナリオ | 想定ADR | OCC 70%(推定値・2026年4月時点・5空港エリア集計) | OCC 75%(推定値・2026年4月時点・5空港エリア集計) | OCC 80%(同上)(中位) | OCC 85%(推定値・2026年4月時点・5空港エリア集計) | OCC 90%(推定値・2026年4月時点・5空港エリア集計) |
|---|---|---|---|---|---|---|
| 楽観(ADR+10%) | ¥33,000 | ¥23,100 | ¥24,750 | ¥26,400 | ¥28,050 | ¥29,700 |
| 中位(基準) | ¥30,000 | ¥21,000 | ¥22,500 | ¥24,000 | ¥25,500 | ¥27,000 |
| 悲観(ADR-10%) | ¥27,000 | ¥18,900 | ¥20,250 | ¥21,600 | ¥22,950 | ¥24,300 |
| 感度シナリオ | ベース | ADR -10% | 稼働 -5pt | 両方 |
|---|---|---|---|---|
| 想定ADR | ¥30,000 | ¥27,000 | ¥30,000 | ¥27,000 |
| 想定稼働率 | 80% | 80% | 75% | 75% |
| RevPAR | ¥24,000 | ¥21,600 | ¥22,500 | ¥20,250 |
| ベース比 | — | -10% | -6% | -16% |
まとめ
空港隣接ホテルの投資余地は、空港の「立地類型」によって決まる。都市直結型の福岡・那覇は供給が潤沢で、空港至近という立地が差別化要因になりにくい。これに対し隔離型の新千歳・関空・中部は供給が構造的に薄く、捕捉需要を取り込む余地が残る。なかでも新千歳は、旅客/室51,189という最も希少な供給環境、国際線・スキー需要という厚い捕捉需要、そして用地の存在という三拍子がそろい、アッパーミッド〜中規模ラグジュアリー帯に最大の投資機会があると考えられる。
ただし、いずれのエリアも収益は航空便スケジュールと季節需要に連動するため、ピーク偏在の大きいリゾート空港ほど収益変動リスクの織り込みが欠かせない。空港が公表する旅客数・発着計画と、エリアの供給動向・季節性を重ね合わせて需給を読み解くことが、空港ホテル投資の出発点となる。
⚠ 将来日程・推定値に関する注意:本記事のADR・推定稼働率は調査時点(2026年5月)でOTAに公開されている販売価格・在庫に基づく推定値であり、チェックイン日に近づくにつれて変動します。新規開業ホテルの客室数は公式発表値を優先していますが、計画は変更される場合があります。投資判断にあたっては最新の一次情報をご確認ください。
あわせて読みたい
| ホテル投資・開発に関する記事一覧 |
| インバウンド・国際線需要に関する記事一覧 |
| 北海道・新千歳エリアの宿泊市場に関する記事一覧 |
参考資料・出典一覧
■ データソース
空港5km圏のホテル供給室数(メトロエンジンリサーチが追跡するOTA稼働確認済施設の集計)、推定稼働率・ADR(OTA公開価格・販売在庫から推定、2026年5月時点)、年間旅客数(各空港会社・自治体公表値、2024年度=2024年4月〜2025年3月)、公示地価(国土交通省2025年)。空港座標は各ターミナル代表点を使用。
■ 試算前提
旅客/室=年間旅客数÷5km圏客室数。立地類型は「都市直結型/隔離型」を5km圏内に都心商業地・主要鉄道駅を含むか否かで分類。感度試算は想定ADR¥30,000・稼働80%を中位ケースとし、ADR-10%・稼働-5ptをダウンサイドケースに設定。RevPAR=ADR×稼働率の単純積算で算出。
■ 限界・留意点
ADRはOTA公開価格平均であり、REIT開示の成約ADRより+25〜30%高い傾向(売れ残った高価格帯プランがOTAに残るバイアス)。推定稼働率はOTA販売在庫の消化に基づく代理指標で、直販・卸経由の予約は捕捉しない。空港5km圏は地理半径であり、行政区域・商圏とは一致しない。捕捉需要(前泊・後泊・乗継・欠航救済)の定量化は本稿の射程外であり、各施設のフィージビリティ・スタディが別途必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ、空港5km圏供給室数、推定稼働率(OCC)、ポジショニング分析
■ 政府・自治体統計
- 国土交通省「地価公示」(2025年) — 千歳市商業地ほか
- 沖縄県「航空旅客輸送実績」
■ 空港会社・ニュース・プレスリリース
あわせて読みたい
- 2026年6月新規開業4軒|ザ・ゲートホテル大阪・コンフォート千歳・セトレ名古屋・東横INN呉のグレード差で読む供給ショック
- “泊まれる美術館”が世界評価、ポルトム北海道が空港ホテル部門で上位入り
- 2026年新規就航路線が地方空港隣接ホテルに与える直接効果|神戸・仙台・那覇・中部のADR推移
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 沖縄本島中部 米軍跡地ホテル開発の全貌 ― 最後の巨大開発と3in1収益モデル
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
- クルーズ寄港日に動くホテル価格 — 横浜・神戸・那覇のADRプレミアム検証
- 欧州インバウンドが押し上げる地方ADR — 9市場が4月過去最高、非中国需要の地方分散マップ
- 2軍温泉地リブランド投資マップ 2026|湯河原・伊豆長岡・水上のM&Aターゲット分析
- 政策×実需で読む3都市ナイトタイム — 東京・大阪・福岡の繁華街ホテル比較
- 【取材】福岡・白金にやまや初の一棟貸し宿「白金はなれ」 開業