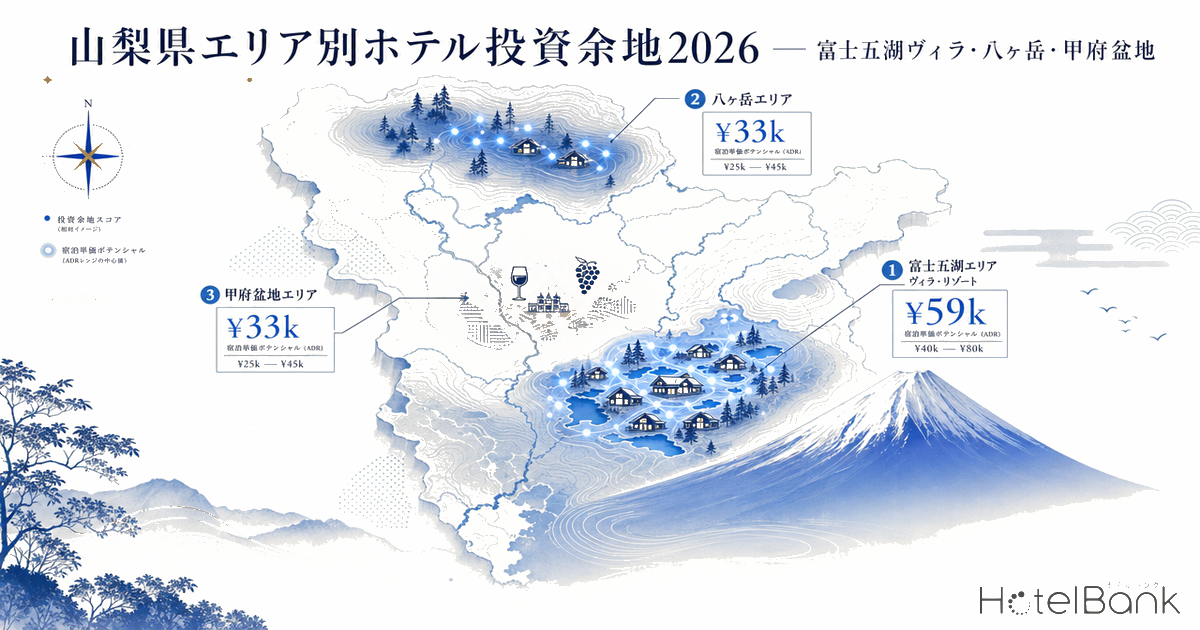
2026年に山梨県では新規開業が30軒規模に達し、全国でも上位に入る供給ラッシュが進行している。その中心は富士五湖周辺に集中する一棟貸し型の貸別荘であり、富士山入山規制の強化と富裕層・インバウンドのヴィラ需要を背景に、県内のホテル供給構造は急速に「小規模・高単価・分散型」へとシフトしている。本稿では、富士五湖圏・八ヶ岳南麓・甲府盆地という3つのエリアについて、エリア別ADR階層・供給パイプライン・需給構造・価格帯の空白を定量的に読み解き、リゾート投資家・地域金融機関・ヴィラ運営事業者に向けた投資余地のマッピングを行う。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県・市区町村レベル(マクロ)でのみ使用し、個別施設の稼働率は算出していません。
- 新規開業データ:OTA掲載確認ベース。掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性があります。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 山梨県の2026年新規開業は32軒(全国6位)だが総客室数は229室・平均7室/施設。供給ラッシュの実体は「客室増」ではなく「運営単位の増加」。
- — 新規供給の78%が貸別荘(32軒中25軒)、うち23軒が1〜2室の一棟貸し。富士五湖圏に超分散型の小型施設が集中している。
- — エリア別ADRは富士五湖圏¥49,700>八ヶ岳南麓¥39,000>甲府盆地¥35,600。富士五湖圏はラグジュアリーと小型ヴィラに二極化。
- — 最大のホワイトスペースは富士五湖圏の「中規模(60室超)×アッパーミドル ¥38-63k」価格帯。供給が薄く価格競争が緩い。
- — 中規模アッパーミドル型の表面利回りはStage1で7〜9%、建設インフレ織込み後で6〜8%。ADR×稼働の感度を踏まえたレンジ評価が前提。
エグゼクティブサマリー — 30軒の新規供給は「229室・平均7室」の超分散型
山梨県の2026年新規開業は32軒で全国6位(沖縄45・京都44・東京43・静岡38・北海道38に次ぐ)に達したが、総客室数はわずか229室にとどまる。1施設あたり平均7室、そのうち25軒(78%)が貸別荘で、さらにそのうち23軒が1〜2室規模の一棟貸しである。つまり山梨の供給ラッシュは「客室数の増加」ではなく「運営単位の増加」であり、富士五湖を中心に小さな一棟貸し施設が無数に立ち上がる構造になっている。富士河口湖エリアの富士山ビュー型ヴィラがどの程度の稼働・単価で回っているかは、富士河口湖×富士山ビュー富裕層ヴィラ投資の徹底分析でOCC・想定利回りまで踏み込んで分析している。
エリア別にADR水準を見ると、富士五湖圏(富士河口湖・山中湖・富士吉田など)が平均¥49,700と最も高く、八ヶ岳南麓(北杜市)が¥39,000、甲府盆地(甲府・笛吹)が¥35,600と続く。富士五湖圏は最高¥161,600のラグジュアリーから¥8,000台のバジェットまで価格幅が広く、ラグジュアリー帯(9施設)と1〜2室の小型ヴィラが両極に厚い一方、その中間にあたる「中規模(60室以上)×アッパーミドル(¥38k〜63k)」の価格帯が薄い。ここが本稿で特定する最大のホワイトスペースである。
供給パイプライン分析 — 富士五湖に集中する貸別荘、八ヶ岳・甲府は中規模が手薄
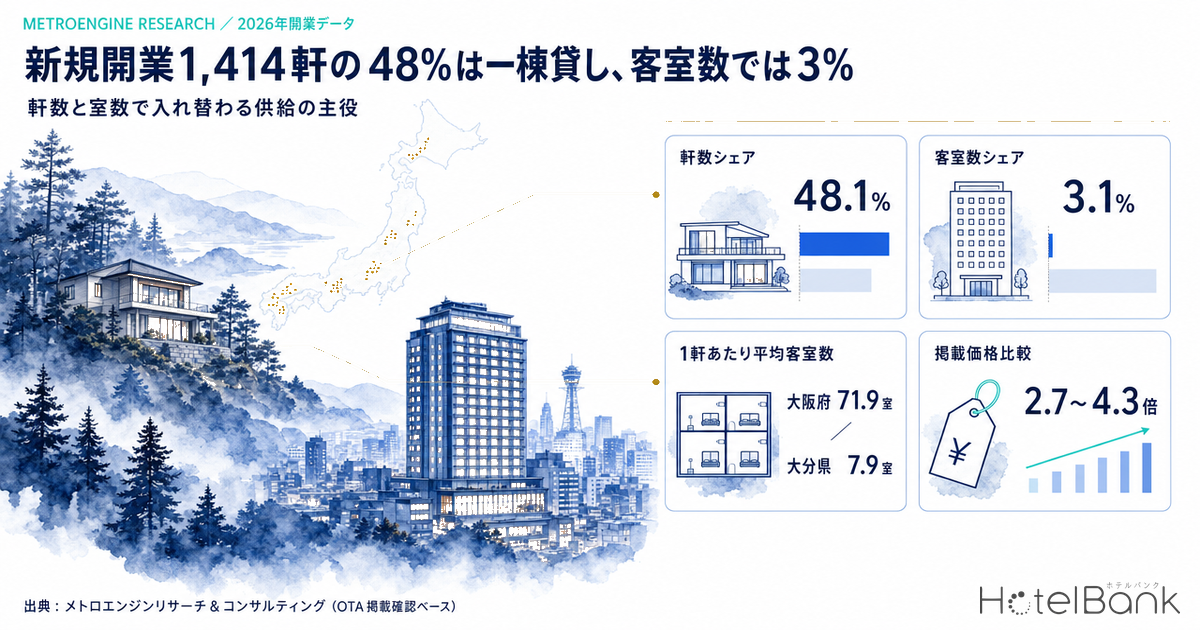
2026年に開業した32軒のカテゴリ内訳は、貸別荘25・ビジネスホテル2・コテージ1・シティホテル1・リゾートホテル1・旅館1・グランピング1である。客室数で見ると、最大は富士吉田の「ホテル富士トリイゲート」(54室)と「ホテルR9 The Yard 南アルプス」(40室)、富士河口湖の「A VILLAGE」(31室)程度で、それ以外は二桁台前半か1〜2室に集中する。山梨の新規供給は、数の上では旺盛だが、規模の経済が効く中規模ホテルはほとんど含まれていない。この一棟貸し偏重は山梨単独の現象ではなく、2026年新規開業の45%は「貸別荘」247軒で示したとおり沖縄・伊豆と並ぶ全国的な構造変化の一部である。
この超分散型の供給は、富士山入山規制の強化とも整合する。山梨県側の吉田ルートでは2024年以降、通行予約システムと1人4,000円の通行料、登山シーズン(7月1日〜9月10日)のゲート規制が導入され、2026年も同水準が継続する。日帰り登山の総量がコントロールされる一方で、富士山を「眺める」滞在型の需要—富士山ビューの一棟貸しヴィラ、湖畔のプライベートプール付き施設—が富裕層とインバウンドの両面で伸びている。供給側がこの需要に対し、土地取得・建築のハードルが低い小規模ヴィラで応じている構図といえる。
供給データの読み方:本記事の新規開業件数はOTA掲載が確認できた施設のベースであり、開業の数ヶ月前から掲載が始まる性質上、2026年後半以降の月は今後の掲載で件数が増える可能性があります。また国土交通省「建築物動態統計調査」では富士吉田市で54室規模のホテル計画1件を確認しており、確認申請ベースのパイプラインは今後の申請追加で増加する見込みです。
エリア別ADR階層 — 富士五湖が最上位、八ヶ岳が避暑、甲府はワイナリー実需
山梨県内の市町村別ADR(2026年5月時点)を見ると、観光地としての性格がそのまま価格帯に表れている。湖畔の小型高級ヴィラが集まる身延町・小菅村・山梨市などが¥50,000超の高単価帯を形成する一方、施設数の母数が大きい主要観光エリア—富士河口湖町(107施設)、笛吹市(41施設)、山中湖村(37施設)、北杜市(49施設)—では¥29,000〜¥39,000の階層に収れんする。県庁所在地の甲府市は¥27,500で、ビジネス需要が価格の天井を抑えている。
| 市町村 | ADR(2026/5) | 施設数 | 前年同月比 | エリア性格 |
|---|---|---|---|---|
| 身延町 | ¥59,600 | 7 | +18.9% | 身延山・小型高単価宿 |
| 山中湖村 | ¥38,800 | 37 | +13.8% | 富士五湖・ヴィラ集積 |
| 鳴沢村 | ¥35,500 | 8 | -17.8% | 富士五湖西部・別荘地 |
| 富士河口湖町 | ¥33,700 | 107 | +4.7% | 県内最大の宿泊集積 |
| 北杜市 | ¥32,800 | 49 | +13.1% | 八ヶ岳南麓・清里避暑 |
| 富士吉田市 | ¥31,200 | 19 | -3.6% | 富士山駅前・登山拠点 |
| 笛吹市 | ¥29,400 | 41 | +5.9% | 石和温泉・ワイナリー |
| 甲府市 | ¥27,500 | 26 | +6.2% | 県都・ビジネス/観光 |
| 富士河口湖町(全用途平均) | ¥39,983/m² |
| 富士河口湖町(商業地) | ¥57,550/m²(+1.77%) |
| 山中湖村(変動率) | +0.85% |
| 北杜市(県内最安) | 約¥14,000/m² |
| 富士五湖圏 | ¥49,700/111施設 |
| 八ヶ岳南麓(北杜) | ¥39,000/43施設 |
| 甲府盆地 | ¥35,600/101施設 |
前年同月比の動きを見ると、富裕層ヴィラ需要が顕著な身延町(+18.9%)、山中湖村(+13.8%)、避暑リゾートの北杜市(+13.1%)が二桁の上昇を示す一方、富士吉田市(-3.6%)や鳴沢村(-17.8%)はマイナスとなった。富士吉田は登山拠点として規制強化の影響を受けやすく、鳴沢は別荘地としての季節偏在が大きい。同じ富士五湖圏でも、「滞在型ヴィラ」と「登山・通過型宿泊」で価格モメンタムが分かれている点は、投資判断において立地の用途を見極める重要なシグナルである。
需給の季節偏在 — 全エリアが8月に集中、避暑・富士山シーズンの吸収力が鍵
エリア別の月次ADR推移(2025年6月〜2026年5月)を重ねると、山梨の需要が極端に夏に偏っていることが分かる。富士五湖圏・八ヶ岳南麓のいずれも8月にADRがピークを打ち、山中湖村は¥41,900、富士吉田市¥39,000、北杜市¥37,300、富士河口湖町¥36,900と、避暑・富士山シーズンに価格が跳ね上がる。一方、甲府盆地はワイナリーとビジネスの実需に支えられ、夏のピーク(¥30,700)と冬の底(2月¥22,400)の振れ幅が相対的に小さい。
この季節偏在は、エリアごとに供給吸収力の評価を変える。富士五湖圏は夏の単価が高く取れる反面、繁忙期と閑散期の差が大きいため、年間を通じた稼働の平準化が収益安定の条件になる。富士山ビューや湖畔という立地特性を活かし、紅葉(10〜11月)や雪化粧の富士を狙う冬季(1月の山中湖は¥42,600まで上昇)など、夏以外の需要を取り込めるかが投資回収のスピードを左右する。八ヶ岳南麓は避暑というオフピーク需要(夏)の特性上、冬季の集客にこそ伸びしろがあり、ワーケーションや星空観測など通年商品の設計余地が大きい。甲府盆地はワイナリー観光が秋に、ビジネスが平日に下支えするため、相対的に通年で安定した吸収力を持つ。
| エリア | 夏ピークADR(8月) | 冬・閑散ADR | 季節振れ | 需要の通年安定度 |
|---|---|---|---|---|
| 山中湖村(富士五湖) | ¥41,900 | ¥31,000(2月) | 大 | 中(冬の富士需要あり) |
| 富士吉田市(富士五湖) | ¥39,000 | ¥31,200(1月) | 大 | 中 |
| 北杜市(八ヶ岳南麓) | ¥37,300 | ¥29,600(10月) | 中 | 中(冬季に伸びしろ) |
| 甲府市(甲府盆地) | ¥30,700 | ¥21,400(1月) | 小 | 高(ビジネス+観光) |
稼働率(OCC)の取り扱いについて:本記事ではエリア×カテゴリ別の推定稼働率も参照しましたが、山梨県は一棟貸し型施設が多くOTA上の在庫掲載タイミングのばらつきが大きいため、月次の推定OCCは観測の蓄積期間が短い現時点では振れが大きく、絶対水準の引用は控えています。需給の季節偏在については、観測の安定したADR推移を主指標として診断しています。
ポジショニング分析 — 富士五湖圏に空く「中規模アッパーミドル」¥38-63k帯
富士五湖圏(富士河口湖中心・半径15km、n=111施設)について、客室規模(X軸)×ADR(Y軸)でポジショニングをマッピングすると、市場が明確に二極化していることが分かる。横軸の左側(〜30室)には1〜2室のヴィラから20〜30室の中小旅館までが密集し、縦軸の上部にはふふ河口湖(32室・¥161,600)、別墅然然(17室・¥145,300)、THE SENSE FUJI(15室・¥136,100)といった小規模ラグジュアリーが厚い層を形成する。その結果、「60室以上の中規模」かつ「アッパーミドル(¥38,000〜63,000)」のゾーンが、周辺に41施設がありながら内側にはわずか2施設という空白地帯になっている。
密集 埋まっている領域
¥8k〜¥38k × 1〜30室
1〜2室の貸別荘と中小旅館・ビジネスが密集。新規参入は数が多く差別化が難しい。
WS① 中規模アッパーミドル
¥38k〜¥63k × 60室以上
周辺41施設に対し内側はわずか2施設。規模の経済が効くレンジが未充足。
参考 小型ラグジュアリー
¥100k+ × 15〜40室
9施設が既に厚く競合。新規参入は飽和に近く、差別化コストが高い。
この構造が示す投資的含意は明快である。山梨の供給ラッシュは1〜2室のヴィラと小型ラグジュアリーという「両極」に偏っており、その中間にある中規模アッパーミドル—たとえば富士山ビューを備えた60〜120室規模で¥40,000台のリゾートホテル—は、需要の母数が大きいにもかかわらず供給が追いついていない。八ヶ岳南麓(n=43)でもエコノミー帯の60室以上が空白で、避暑・ワーケーション需要を規模で受け止める施設が手薄である。一方、甲府盆地(n=101)はバジェット35施設と数が多く、価格競争が起きやすいため、ワイナリーツーリズムと結びついた付加価値型の中価格帯に伸びしろがある。
利回り階層と開発シナリオ — 一棟貸しヴィラ vs 中規模アッパーミドルの試算
供給構造の偏りを踏まえ、富士五湖圏で想定される2つの開発タイプについて、簡易的な事業性を試算する。1つはこの地域で量産されている「一棟貸しヴィラ型」(1〜2室)、もう1つは本稿で空白と特定した「中規模アッパーミドル型」(60室規模)である。建築費は2段階で提示する。
Stage 1(2025年実績ベース):国土交通省 建築着工統計に基づく2025年の坪単価は全構造平均195.2万円(S造240.5万円、RC造202.6万円、木造138.2万円)。2022年の138万円から大きく上昇している。木造の一棟貸しヴィラは木造単価、中規模アッパーミドルはRC/S造単価を前提とする。Stage 2(建設期間インフレ織込み):Turner & Townsend予測の年+5%前後の建設インフレを開業時点まで織り込むと、下表の薄色行のとおり総投資額は上振れし、利回りはレンジで評価する必要がある。
| 項目 | A. 一棟貸しヴィラ型 | B. 中規模アッパーミドル型 空白 |
|---|---|---|
| 客室数 | 2室(戸建1棟) | 60室 |
| 想定ADR | ¥80,000 | ¥42,000 |
| 想定稼働(年) | 45% | 62% |
| 延床面積 | 約60坪 | 約1,300坪 |
| 構造/坪単価 | 木造 約138万円 | RC 約203万円 |
| 建築費(Stage1) | 約0.8億円 | 約26.4億円 |
| 土地取得(目安) | 約0.3億円 | 約3〜5億円 |
| GOP率(想定) | 35% | 38% |
| 表面利回り(Stage1) | 8〜11% | 7〜9% |
| 建築費(Stage2・インフレ後) | 約0.9億円 | 約29億円 |
| 表面利回り(Stage2) | 7〜10% | 6〜8% |
一棟貸しヴィラ型は1棟あたりの投資額が小さく、表面利回りも高く出やすいため、参入障壁の低さから供給が集中している。ただし運営は1棟ごとに分散し、清掃・チェックインなどの運営効率はスケールしにくい。中規模アッパーミドル型は1施設あたりの投資額が大きく利回り水準はやや低いものの、空白価格帯であるがゆえに価格競争が緩く、規模の経済とブランド化による単価の積み上げ余地が大きい。建設費の高騰は新規の中規模開発のハードルを上げる一方、既存供給が小型に偏っている分、中規模で参入できれば競争緩和というアップサイドを享受しやすい。同様にリゾート立地での新規開発の投資規模・客室数の捉え方は、白馬・野沢温泉スキーリゾート投資2026の事例比較も参考になる。
運営事業者の視点では、点在する一棟貸しを束ねてブランド運営(複数棟の集中管理+共通の予約・清掃オペレーション)に転換する戦略にもポテンシャルがある。1〜2室の施設が無数に生まれている富士五湖圏では、運営の標準化と稼働の平準化を担うプラットフォーム的な事業に成長余地がある。
感度分析 — 中規模アッパーミドル型のADR×稼働マトリクス
前節の中規模アッパーミドル型(60室・RC造・総投資額 約30億円)について、ADRと年間稼働の前提を変えたときの表面利回りを2軸で示す。中位前提(ADR¥42,000×稼働62%)で約7%前後、ADR¥48k×稼働67%超で9%台に乗る一方、ADR¥40k未満・稼働57%以下では5%台に沈む。空白価格帯ゆえの価格決定力をどこまで取れるかが利回りを左右する。
| 表面利回り | ¥36k | ¥40k | ¥44k | ¥48k | ¥52k |
|---|---|---|---|---|---|
| 稼働72% | 18.7% | 20.7% | 22.8% | 24.9% | 27.0% |
| 稼働67% | 17.4% | 19.3% | 21.2% | 23.2% | 25.1% |
| 稼働62% | 16.1% | 17.9% | 19.7% | 21.4% | 23.2% |
| 稼働56% | 14.8% | 16.4% | 18.1% | 19.7% | 21.4% |
| 稼働52% | 13.5% | 15.0% | 16.5% | 18.0% | 19.5% |
投資判断サマリー — エリア×タイプ別の余地マップ
| エリア | 需要の核 | 供給の現状 | 投資余地(伸びしろ) | リスク |
|---|---|---|---|---|
| 富士五湖圏 | 富士山ビュー・湖畔ヴィラ・インバウンド富裕層 | 1〜2室ヴィラと小型ラグジュアリーに二極化 | 中規模アッパーミドル(¥40k台・60室超)、点在ヴィラの集中運営 | 中 |
| 八ヶ岳南麓(北杜) | 避暑・別荘・ワーケーション・星空 | 中小規模が中心、60室超エコノミーが空白 | 通年商品の設計、規模で受ける避暑リゾート | 中 |
| 甲府盆地 | ワイナリー観光・ビジネス実需 | バジェット多数で価格競争が起きやすい | ワイン×宿泊の付加価値型中価格帯 | 低 |
総括すると、山梨県の2026年供給ラッシュは「数は多いが規模は小さい」分散型であり、富士五湖圏を中心に1〜2室の一棟貸しヴィラが市場を埋めている。その結果、需要の母数が大きい中規模アッパーミドル帯(¥38,000〜63,000・60室超)が空白として残っており、ここが規模の経済を効かせられる最大の投資余地である。八ヶ岳南麓は通年化、甲府盆地はワイナリー連動の付加価値化に伸びしろがある。富士山入山規制の強化が「登る山」から「眺める滞在地」への需要シフトを後押しする中、立地の用途(滞在型か通過型か)と季節吸収力を見極めた選別が、地域金融機関・リゾート投資家・ヴィラ運営事業者いずれにとっても投資成否の分岐点になる。
⚠ 将来日程のADR・供給件数に関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。また新規開業件数はOTA掲載確認ベースで、掲載が開業の数ヶ月前から出る性質上、直近以降の月や2027年以降は今後の掲載・確認申請の追加で増加する可能性があります。本稿の利回り試算は簡易シミュレーションであり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
- 富士河口湖×富士山ビュー富裕層ヴィラ投資の徹底分析
- 2026年新規開業の45%は「貸別荘」247軒
- ジャングリア沖縄10ヶ月後の北部リゾート市場の投資インパクト
- 白馬・野沢温泉スキーリゾート投資2026
- REIT未進出×需給逼迫エリアの取得余地マップ
参考資料・出典一覧
■ データソース
エリア別ADR・新規開業件数・客室数はメトロエンジンリサーチ&コンサルティングのOTA公開価格データ集計(2026年5月時点・山梨県、新規開業 n=32施設、富士五湖圏 n=111施設ほか)に基づく。地価は土地代データ(2025年公示・基準地価)、建築費は国土交通省 建築着工統計(2025年構造別坪単価)を用いた。
■ 試算前提
表面利回り=年間売上(客室数×365×ADR×稼働)÷総投資額の簡易計算。GOP率は インヴィンシブル投資法人 MHM運営実績38.9%(2024年12月期)等を参考に保守設定。建設インフレは Turner & Townsend 予測の年+5%前後を開業時点まで織り込んだStage2を併記し、利回りはレンジで評価している。
■ 限界・留意点
山梨県は一棟貸し型施設が多くOTA上の在庫掲載タイミングのばらつきが大きいため、月次の推定稼働率は観測蓄積期間が短い現時点では振れが大きく、絶対水準の引用は控えている。本稿の利回りは運営費・ファイナンスコスト・税を含まない簡易試算であり、実際の投資判断には個別のフィージビリティ・スタディが必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(エリア別ADR・新規開業 n=32施設、富士五湖圏 n=111施設ほか)、推定稼働率、ポジショニング分析
■ 政府統計・公的データ
- 富士登山オフィシャルサイト「2026年の富士山登山規制について(吉田ルート)」
- 山梨県「令和8年度の富士登山について」
- 国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成(計画パイプライン)
- 国土交通省「建築着工統計」— 構造別坪単価(2025年)
■ 地価・建設費・GOP
■ 市場動向