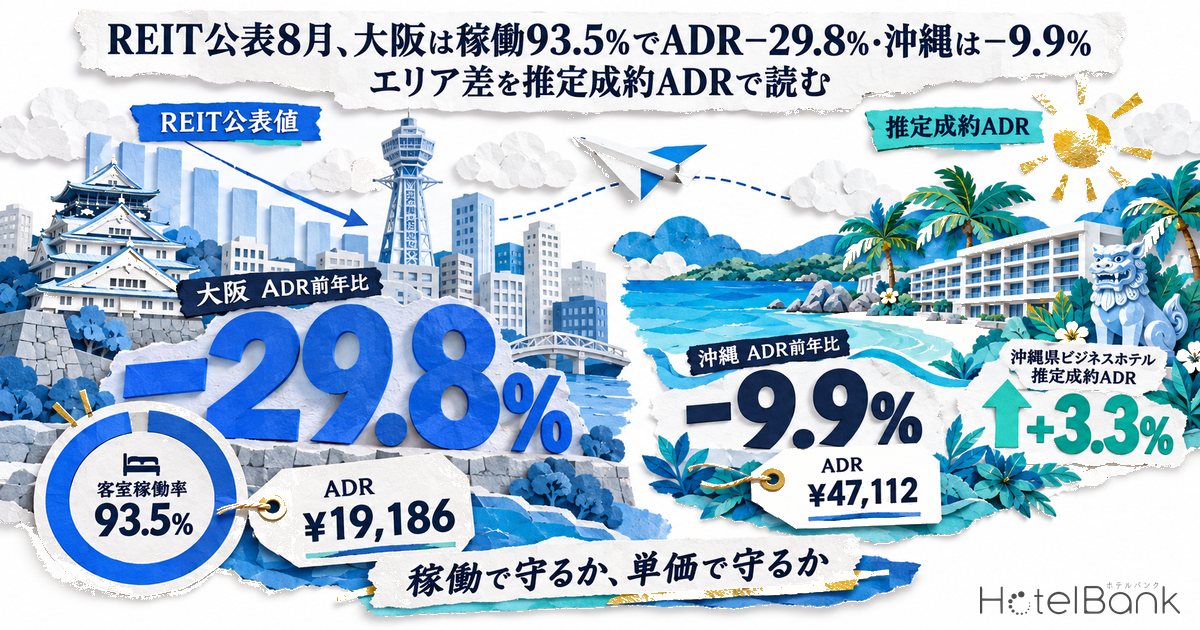
ジャパン・ホテル・リート投資法人(8985)が9月下旬に公表した2026年8月の月次運営実績を地域別に見ると、大阪のホテル群は客室稼働率93.5%(前年差−0.5pt)を保ちながら、ADRが前年比−29.8%の¥19,186まで下がっていた。沖縄もADR¥47,112で前年比−9.9%、RevPARは−14.0%と、単価の落ち込みが目立つ。当社の推定成約ADR(確定値)で大阪府を見ると向きは同じで、シティホテルが−24.4%(N=97)、ビジネスホテルが−33.6%(N=503)だった。一方、沖縄県はシティホテル−0.2%(N=15)、ビジネスホテル+3.3%(N=196)と、REITの数字とは符号が分かれる。関西(大阪除く)はADRを−6.2%譲りながら稼働を+10.4pt伸ばし、RevPARは+7.3%と前年を上回った。同じ8月でも、稼働で守ったエリアと単価で守ったエリアがはっきり分かれている。本稿では、公表された実測値と当社の推定値を並べ、その分かれ目がどこにあるのかを読み解く。
対象: 大阪府・沖縄県・京都府・兵庫県・奈良県のシティホテル・ビジネスホテル(推定成約ADR N=15〜503施設、県×業態別に表記)、推定OCCは同5府県のシティ・ビジネス・リゾート(N=19〜288施設)。本記事の価格指標は推定成約ADR(OTA等の販売データから推定した成約価格水準・税抜相当)、稼働率はOTA掲載在庫ベースの推定値。REIT数値は各投資法人の公表値をそのまま引用。いずれも定義は記事末尾。データ時点: 2026年9月30日。
- — 大阪は稼働93.5%のままADR−29.8%。ジャパン・ホテル・リートの2026年8月地域別実績。推定成約ADRも大阪府ビジネス−33.6%だが、前々年比は−5.1%にとどまる。
- — 前年比の落ち込みの大半は比較基準。前年4〜10月が大阪・関西万博の会期で、大阪府シティの前々年比は−0.9%、万博前(2025年1〜3月平均)比は+8.4%。
- — 沖縄は母集団で符号が分かれた。REIT沖縄(高単価リゾート中心)はADR¥47,112で−9.9%、当社の沖縄県シティは−0.2%、ビジネスは+3.3%。
- — 関西(大阪除く)は稼働で取り返した。ADR−6.2%でも稼働率+10.4pt、RevPAR+7.3%(2026年8月)。
- — 埋まり方も違う。大阪府ビジネスの8/8は7日前76.6%→前日88.3%の直前型、沖縄県リゾートの8/13は45日前で78.1%の先行型(推定OCC・2026年8月)。
REIT公表の8月実績 — エリア別に見ると大阪と沖縄が合計を押し下げた
まずは公表値そのものから確認したい。ジャパン・ホテル・リート投資法人が開示した「変動賃料等導入29ホテル」合計の2026年8月実績は、客室稼働率84.1%(前年差−0.1pt)、ADR¥23,337(前年比−8.8%)、RevPAR¥19,616(同−8.9%)だった。稼働はほぼ前年並みを保っており、RevPARの減少はそのまま単価の低下として説明できる。同社は同じ資料で地域別の内訳も開示している。8つの地域のうち、ADRが前年を上回ったのは東京(+0.4%)と関東(東京除く)(+3.5%)の2つだけで、逆に大阪の−29.8%と沖縄の−9.9%が合計を押し下げた格好だ。
| 地域(変動賃料等導入ホテル) | 客室稼働率 | 前年差 | ADR | 前年比 | RevPAR | 前年比 |
|---|---|---|---|---|---|---|
| 大阪 | 93.5% | −0.5pt | ¥19,186 | −29.8% | ¥17,931 | −30.2% |
| 沖縄 | 82.5% | −3.9pt | ¥47,112 | −9.9% | ¥38,853 | −14.0% |
| 関西(大阪除く) | 82.4% | +10.4pt | ¥17,863 | −6.2% | ¥14,727 | +7.3% |
| 北海道 | 89.7% | +3.7pt | ¥18,764 | −3.3% | ¥16,826 | +0.9% |
| 中国 | 91.3% | +3.5pt | ¥21,634 | −1.6% | ¥19,749 | +2.3% |
| 九州(沖縄除く) | 72.3% | −2.8pt | ¥21,762 | −0.2% | ¥15,740 | −3.9% |
| 東京 | 81.9% | +0.3pt | ¥12,172 | +0.4% | ¥9,963 | +0.8% |
| 関東(東京除く) | 90.0% | −2.3pt | ¥16,990 | +3.5% | ¥15,290 | +0.9% |
| 29ホテル合計 | 84.1% | −0.1pt | ¥23,337 | −8.8% | ¥19,616 | −8.9% |
出典:ジャパン・ホテル・リート投資法人 月次主要指標(2026年8月・変動賃料等導入29ホテル/地域別)。数値は公表値をそのまま引用。対象ホテル群の構成は同社注記による。
この地域別の数値を、ADR前年比(%)と稼働率前年差(pt)の2本の棒で並べたのが下のグラフである。大阪と沖縄は単価が大きく下がったうえに、稼働も前年を下回った(それぞれ−0.5pt、−3.9pt)。関西(大阪除く)・北海道・中国は、単価が下がった分を稼働の上積みで補っている。関東(東京除く)は稼働を落としながら単価を上げた。同じポートフォリオの中でも、地域によって8月の守り方はまるで違っていたことになる。
出典:ジャパン・ホテル・リート投資法人 月次主要指標(2026年8月・地域別)の公表値よりホテルバンク編集部作成
他のホテルREITも8月の全体値を公表している。参考までに並べると、インヴィンシブル投資法人(国内ホテル101物件)は稼働87.3%(前年差−0.5pt)・ADR¥17,887(前年比−3.2%)・RevPAR¥15,608(同−3.8%)、いちごホテルリート投資法人(23ホテル合計・改装閉館中等を除く、2026年8月)は稼働84.9%(同−1.4pt)・ADR¥10,510(同−2.7%)・RevPAR¥8,925(同−4.3%)だった。いずれも「稼働はほぼ維持、単価は前年を下回る」という同じ形をしている。全体値の読み解きは東京を軸にした別稿に譲り(7月実績を東京都の推定成約ADRと突き合わせた読み方はホテルREIT3社の7月実測と東京都の推定成約ADRを参照)、本稿では地域別の内訳を開示している8985の表に絞って読み進める。
| 投資法人(集計範囲) | 客室稼働率 | 前年差 | ADR | 前年比 | RevPAR | 前年比 |
|---|---|---|---|---|---|---|
| ジャパン・ホテル・リート(変動賃料等導入29ホテル) | 84.1% | −0.1pt | ¥23,337 | −8.8% | ¥19,616 | −8.9% |
| インヴィンシブル(国内ホテル101物件) | 87.3% | −0.5pt | ¥17,887 | −3.2% | ¥15,608 | −3.8% |
| いちごホテルリート(23ホテル合計・改装閉館中等を除く) | 84.9% | −1.4pt | ¥10,510 | −2.7% | ¥8,925 | −4.3% |
出典:ジャパン・ホテル・リート投資法人/インヴィンシブル投資法人/いちごホテルリート投資法人 各2026年8月月次開示
大阪 — REIT実測と推定成約ADRは同じ方向、前年の万博会期が比較基準を押し上げている
大阪については、REITの公表値と当社の推定値が同じ方向を向いている。2026年1〜8月の月ごとのADR前年比を追うと、同REITの大阪のホテル群は1月の−13.2%から8月の−29.8%へと下げ幅を広げてきた。当社の推定成約ADR(確定値同士の前年比)も流れは同じで、大阪府ビジネスホテル(N=503)は4月に−23.8%、8月には−33.6%、大阪府シティホテル(N=97)は4月に−18.1%、8月には−24.4%となっている。
背景にあるのは比較基準の高さである。前年(2025年)の4〜10月は大阪・関西万博の会期(2025年4月13日〜10月13日)と重なっていた。前年比の下げ幅が4月から一段と大きくなったのは、比較対象の月に万博期間の単価が入ってきたためと読める。
出典:REIT大阪はジャパン・ホテル・リート投資法人 月次主要指標(地域別)の公表値、推定成約ADRはメトロエンジンリサーチ、ホテルバンク編集部より作成(確定月同士の前年比。大阪府シティ N=89〜97・ビジネス N=495〜503)
ただし、稼働が下がったわけではない。同REITの大阪のホテル群は、2026年8月も客室稼働率93.5%(前年差−0.5pt)を保っている。当社の2026年8月の推定OCC(OTA掲載在庫ベース)の月平均も、大阪府シティホテルが83.6%(対象35施設・8,016室、日により34〜35施設)、大阪府ビジネスホテルが80.1%(対象282〜288施設・47,378〜48,247室)だった。どちらの指標で見ても、客室が埋まらなかった8月ではなく、同じ稼働を前年より低い単価で取った8月だったといえる。
前年比だけを見ると値崩れに映るため、万博の影響を受けない基準でも比べておきたい。2年前(2024年8月・確定)との比較では、大阪府シティホテルは−0.9%、大阪府ビジネスホテルは−5.1%にとどまる。万博開幕前の2025年1〜3月(3か月の単純平均)と比べると、シティは+8.4%、ビジネスは−7.7%である。万博翌年の前年比をどの基準に置き換えて読むかという考え方は、万博翌年のYoYをどう扱うかで詳しく整理している。
| 大阪府・推定成約ADR(確定) | 2026年8月 | 2025年8月 | 前年比 | 2024年8月 | 前々年比 | 2025年1〜3月平均 | 万博前比 |
|---|---|---|---|---|---|---|---|
| シティホテル | ¥13,078 N=97 | ¥17,291 N=91 | −24.4% | ¥13,203 N=88 | −0.9% | ¥12,061 N=89〜90 | +8.4% |
| ビジネスホテル | ¥8,772 N=503 | ¥13,211 N=499 | −33.6% | ¥9,247 N=495 | −5.1% | ¥9,504 N=500〜502 | −7.7% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(いずれも確定値。2025年1〜3月平均は月次確定値の単純平均)
REIT側の単価を同じ年の中で見ても、8月の大阪のホテル群のADR¥19,186は、同年1月の¥19,303や2月の¥20,754とほぼ同じ水準にある。前年8月との差は大きく見えるが、2026年の中で8月だけが極端に低いわけではない。下のグラフは、大阪府ビジネスホテルの推定成約ADRを年ごとに重ねたものだ。2025年の4〜10月だけが上に張り出し、2026年の線は2024年の線の近くまで戻ってきているのが分かる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(大阪府ビジネスホテル。2024年 N=484〜499、2025年 N=487〜503、2026年1〜8月 N=495〜503(確定)、2026年9〜12月 N=483〜496(現時点の販売状況に基づく推定・点線))
なお、9月以降の2026年の値は確定値ではなく、現時点の販売状況に基づく推定である。大阪府ビジネスホテルは10月¥10,675・11月¥11,054・12月¥10,185(N=483〜496)で、月末までに動く可能性がある。参考までに、2年前の確定値は2024年10月¥9,268・11月¥10,035・12月¥9,940だった。確定値との単純な比較は月末の確定を待ちたい。大阪を業態別・月別にさらに掘り下げる分析は別稿に譲る。10月の三連休の予約の進み方は「大阪の10月三連休を業態別ブッキングカーブで読む」を参照されたい。
沖縄 — REITはADR−9.9%、当社のシティ・ビジネスは横ばい〜プラス。価格帯の違う母集団を見ている
沖縄では、REITの公表値と当社の推定値の符号が分かれた。同REITの沖縄のホテル群は、2026年8月のADRが¥47,112(前年比−9.9%)、稼働率が82.5%(前年差−3.9pt)、RevPARが¥38,853(同−14.0%)と、単価・稼働ともに前年を下回った。これに対して当社の推定成約ADR(確定値同士)では、沖縄県シティホテルが¥20,654(N=15、前年比−0.2%)、沖縄県ビジネスホテルが¥9,734(N=196、同+3.3%)と、横ばいから小幅なプラスにとどまっている。
この食い違いは、見ている母集団の違いから生じている。同REITの沖縄の変動賃料ホテル群はADRが4万円台の高単価リゾートが中心で、当社の数値はシティホテル・ビジネスホテルが対象であり、ADRの水準はその半分以下である。どちらが正しいかという話ではなく、同じ県の中でも価格帯によって8月の結果が分かれた、と読むのが自然だろう。
出典:REIT沖縄はジャパン・ホテル・リート投資法人 月次主要指標(地域別)の公表値、推定成約ADRはメトロエンジンリサーチ、ホテルバンク編集部より作成(確定月同士の前年比。沖縄県シティ N=11〜15・ビジネス N=193〜200)
もっとも、月ごとの推移をたどると共通点も見えてくる。2026年に入ってからは三つの系列とも前年比プラスで推移しており、当社の沖縄県シティホテルは1月+26.3%・2月+28.7%、ビジネスホテルは1月+24.9%・2月+27.4%、REIT沖縄も5月には+15.6%を記録していた。そこから7月・8月にかけて三つとも伸びが縮み、REIT沖縄は7月+2.8%を経て8月に−9.9%とマイナスへ転じた。当社の数値も7月にシティ+9.0%・ビジネス+7.6%、8月にシティ−0.2%・ビジネス+3.3%と、勢いを失っている。
「伸びが鈍った」という向きは同じで、プラスとマイナスの境目を越えたかどうかが価格帯によって違った、というのが8月の沖縄の整理になる。稼働面では、2026年8月の推定OCC(OTA掲載在庫ベース)の月平均が沖縄県リゾートホテルで87.2%(対象180〜186施設・16,291〜16,885室)、沖縄県ビジネスホテルで84.7%(対象134〜136施設・12,629〜12,794室)だった。
関西(大阪除く) — 単価を譲って稼働で取り返した型
同REITの関西(大阪除く)は、京都・神戸・奈良に所在するホテル群である。2026年8月はADRが¥17,863(前年比−6.2%)と下がった一方で、稼働率は82.4%(前年差+10.4pt)と大きく伸び、RevPARは¥14,727(同+7.3%)と前年を上回った。表の8地域の中で、稼働で取り返した型がもっともはっきり出たのがこの地域だ。
当社の推定成約ADR(確定値同士)で見ると、同じ関西でも府県・業態で方向が分かれている。京都府はシティ−10.2%・ビジネス−15.6%と単価を落とし、兵庫県はシティ−8.7%、ビジネス+2.8%、奈良県ビジネスは+5.9%だった。京都府の8月は、2年前(2024年8月)と比べてもシティ−7.0%・ビジネス−3.1%と、前々年比でもマイナスが残っている。
| 府県・業態 | 推定成約ADR 2026年8月(確定) | 前年比 | 前々年比 | 8月 推定OCC月平均 | 推定OCC 対象施設・客室 |
|---|---|---|---|---|---|
| 京都府シティ | ¥19,662(N=59) | −10.2% | −7.0% | 82.7% | 32〜36施設・4,875〜5,050室 |
| 京都府ビジネス | ¥9,993(N=325) | −15.6% | −3.1% | 81.6% | 185〜194施設・18,888〜19,851室 |
| 兵庫県シティ | ¥13,366(N=47) | −8.7% | +5.6% | 87.2% | 22〜25施設・3,440〜3,759室 |
| 兵庫県ビジネス | ¥8,104(N=167) | +2.8% | +9.9% | 89.1% | 71〜76施設・8,796〜9,090室 |
| 奈良県ビジネス | ¥9,461(N=31) | +5.9% | +18.3% | 80.1% | 19〜22施設・2,346〜2,613室 |
| 沖縄県シティ | ¥20,654(N=15) | −0.2% | +10.2% | — | — |
| 沖縄県ビジネス | ¥9,734(N=196) | +3.3% | +14.9% | 84.7% | 134〜136施設・12,629〜12,794室 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(前年比・前々年比は確定月同士。推定OCCはOTA掲載在庫ベース、対象施設数は日により変動するため範囲で表記。沖縄県シティの推定OCCは対象施設が少ないため非掲載)
ここまでを整理すると、8月は「稼働で守る」エリアと「単価で守る」エリアに分かれた。稼働で守ったのはREITの関西(大阪除く)・北海道・中国で、単価で守ったのは関東(東京除く)、東京は稼働・単価とも横ばいだった。大阪は稼働をほぼ維持したまま、沖縄は稼働も3.9pt下げながら、それぞれ単価が下がっている。大阪は前年の万博会期との比較、沖縄は高単価帯の伸びの鈍化と、抱えている事情は別々である。
8月のブッキングカーブ — 大阪は直前で埋まり、沖縄リゾートは早めに積み上がっていた
稼働が同じ水準でも、埋まり方はエリアによって違う。8月の繁忙日について、宿泊日の45日前から前日までのブッキングカーブを並べてみた。大阪府ビジネスホテルの2026年8月8日(土)は、45日前の推定OCCが52.7%、30日前が59.9%、前日が88.3%で、45日前から前日までに+35.6pt積み上がった。7日前の76.6%から前日の88.3%へと、直前だけで+11.7ptを上乗せしている。大阪府シティホテルの同日は、45日前66.9%、30日前72.4%、前日93.5%だった。
これに対して沖縄県リゾートホテルの8月13日(木)は、45日前の時点ですでに78.1%に達していた。30日前は83.2%、前日は92.7%で、45日間の上積みは+14.6ptにとどまる。大阪は直前の上積みに多くを頼って満室に近づけるカーブ、沖縄リゾートは早い段階で8割近くを固めるカーブと、対照的な形になっている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定OCC・OTA掲載在庫ベース。大阪府ビジネス 対象286施設/客室47,860、大阪府シティ 対象35施設/客室8,016、沖縄県リゾート 対象181施設/客室16,520、いずれも主要予約サイト掲載ベース)
| 宿泊日・対象 | 45日前 | 30日前 | 7日前 | 前日 | 45日間の上積み |
|---|---|---|---|---|---|
| 8/8(土)大阪府ビジネス(286施設・47,860室) | 52.7% | 59.9% | 76.6% | 88.3% | +35.6pt |
| 8/8(土)大阪府シティ(35施設・8,016室) | 66.9% | 72.4% | 85.5% | 93.5% | +26.6pt |
| 8/13(木)沖縄県リゾート(181施設・16,520室) | 78.1% | 83.2% | 89.4% | 92.7% | +14.6pt |
| 8/13(木)沖縄県ビジネス(136施設・12,794室) | 61.9% | 71.8% | 84.3% | 88.0% | +26.1pt |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定OCC・OTA掲載在庫ベース)
運営への示唆 — 大阪・沖縄・関西のホテルはこの8月をどう読むか
1. 大阪の前年比は「万博の前年」を外して読み直したい。大阪府ビジネスホテルの推定成約ADRは前年比−33.6%だが、2年前(2024年8月)との比較では−5.1%、万博前の2025年1〜3月平均との比較では−7.7%にとどまる。自館の8月実績も、前年比・前々年比・万博前比の三つの基準で並べてみる価値がある。前々年比が市場と同程度であれば、落ちた分の大部分は比較基準の高さで説明できる。市場より大きく下回っている場合は、価格設定やチャネル構成などほかの要因を見直す余地がある。
2. 稼働が高いまま単価が落ちる局面では、稼働を価格判断の根拠にしにくい。REITの大阪のホテル群は2026年8月、稼働93.5%を保ったままADRが−29.8%となり、当社の推定OCCも大阪府シティ83.6%・ビジネス80.1%と客室は埋まっていた。「埋まっているから値付けは適正」と判断してしまうと、単価の床が見えなくなる。自館で満室に近い日が続く期間を、単価を戻す起点として使う発想が有効といえる。
3. 大阪は直前型、沖縄リゾートは先行型。値付けを見直すタイミングもエリアで変えたい。大阪府ビジネスホテルの8月8日(土)は、30日前の59.9%から前日の88.3%まで直前に大きく積み上がった。この型では、早い時点での値下げが需要を先取りしているだけになる可能性がある。沖縄県リゾートは45日前にすでに78.1%で、早い時点の価格が稼働を大きく左右する。
4. 沖縄は価格帯によって参照するベンチマークを分けたい。高単価リゾート帯の運営者にとっては、REIT沖縄(ADR¥47,112・前年比−9.9%)の動きが近い参照先になる。シティ・ビジネス帯であれば、当社の沖縄県シティ(−0.2%)・ビジネス(+3.3%)のほうが近い。同じ「沖縄」でも、自館に近い母集団と比べることが肝要である。
| 時間軸 | 打ち手 | 判断トリガー(記事中の数値) | 狙い |
|---|---|---|---|
| 今週 | 自館の2026年8月ADRを前年比・前々年比・万博前比の3列で並べ直す | 大阪府の市場は前年比 シティ−24.4%/ビジネス−33.6%、前々年比 −0.9%/−5.1%。自館の前々年比がこの範囲より大きく下なら要因を点検 | 比較基準による落ち込みと、自館固有の落ち込みを切り分ける |
| 今週 | 10〜12月の価格の床を、前年ではなく前々年同月と万博前の水準で置く | 大阪府ビジネスの2024年10〜12月確定値 ¥9,268/¥10,035/¥9,940。自館の設定がこの市場水準を下回ったままなら床の引き上げを検討 | 前年割れを気にした過度な値下げを防ぐ |
| 2週間以内(45〜30日前) | 11月の主要日について、自館の45日前・30日前の稼働を市場のカーブと照合する | 大阪府ビジネスのピーク日は45日前52.7%・30日前59.9%だった。自館がこの水準より先行していれば早期の値下げを急がない | 直前型市場での早すぎる値下げを避ける |
| 直前(7日前〜前日) | 満室に近い日の直前販売で、単価を段階的に戻す | 大阪府ビジネスは7日前76.6%→前日88.3%と直前の上積みが大きい。自館の直前ペースが市場並みなら引き上げ余地がある | 高稼働の日を単価回復の起点にする |
| 毎月(REIT開示後) | REITの地域別公表値と自館KPIを同じ表に並べる | REIT大阪(2026年8月) 稼働93.5%・ADR−29.8%、関西(大阪除く)稼働+10.4pt・ADR−6.2%。自館の稼働と単価の動く方向がREITと逆なら理由を確認 | 外部の実測値を毎月のベンチマークにする |
| 毎月(沖縄) | 自館の価格帯に合わせて参照先を選ぶ | 高単価リゾート帯はREIT沖縄(¥47,112・−9.9%)、シティ・ビジネス帯は当社推定(−0.2%/+3.3%) | 母集団の違うベンチマークによる誤読を避ける |
まとめ — 8月を読む3つの物差し
| 物差し | 8月の読み | 使い方 |
|---|---|---|
| ① 比較基準を変える | 大阪府ビジネスは前年比−33.6%だが、前々年比は−5.1% | 特殊な年(万博など)を含む前年比は、前々年比・イベント前の水準と並べて読む |
| ② 母集団をそろえる | 沖縄はREIT−9.9%、当社シティ−0.2%・ビジネス+3.3% | 公表値と比べるときは、自館に近い価格帯・業態の母集団を選ぶ |
| ③ 守り方を分ける | 関西(大阪除く)は稼働+10.4ptでRevPAR+7.3%、関東(東京除く)はADR+3.5% | 稼働で守るか単価で守るかを、エリアのカーブの形に合わせて決める |
REITの月次開示は、実際の運営実績をエリア単位で確かめられる数少ない公開データである。一方、当社の推定値は府県×業態で母集団が広く、翌月以降の現時点推定まで出せる。両方を役割で使い分けて並べれば、自館の数字が市場の中でどこにあるのかを、前年比という一つの物差しに頼らずに判断できるだろう。
よくある質問
Q. REITの大阪の2026年8月のADRが−29.8%なのに、稼働率が93.5%と高いのはなぜですか?
A. 前年(2025年)の8月が大阪・関西万博の会期中で、単価の比較基準が高かったためと読めます。客室は前年と同程度に埋まっており(前年差−0.5pt)、下がったのは単価です。当社の推定成約ADRでも、大阪府ビジネスホテルは前年比−33.6%でしたが、2年前(2024年8月)との比較では−5.1%でした。
Q. 沖縄でREITと当社の数値の方向が違うのはどちらが正しいのですか?
A. どちらかが誤っているわけではなく、見ている母集団が違います。REITの沖縄はADR¥47,112の高単価リゾートが中心です。当社の数値はシティホテル(¥20,654)とビジネスホテル(¥9,734)で、価格帯が違えば8月の動きも違って表れます。自館に近い価格帯のほうを参照してください。
Q. REITの稼働率と当社の推定OCCは、そのまま比べてよいですか?
A. そのまま差を取る使い方には向きません。REITの稼働率は各ホテルの実績値です。当社の推定OCCはOTAに掲載された在庫の消化状況から推定した値で、掲載外の客室を消化済み側に数えるため実稼働率より高めに出ます。2026年8月の大阪でも、REIT大阪93.5%に対し推定OCCはシティ83.6%・ビジネス80.1%と、集計対象も定義も異なります。水準ではなく、前年差や月ごとの動く方向をそろえて読むのが実務的です。
データについて
| 推定OCC | OTA掲載在庫ベース稼働率 = 100 − 100 × OTA掲載残室数 ÷ 総客室数。対象は総客室の30%以上をOTAに掲載する施設(宿泊日ごとに観測できた施設で集計するため対象施設数は日により変動し、各図表に範囲で併記)。OTA上で販売される在庫の消化状況に基づく推定値であり、実客室稼働率とは定義が異なる(掲載外の客室を消化済み側に数えるため高めに出る)。対象月: 2026年8月(宿泊日ベース)。 |
|---|---|
| ブッキングカーブ | 宿泊日の45日前から直近までの観測に基づく。 |
| 推定成約ADR | OTA等の販売データ(最安プラン水準×業態別係数・複数チャネルのアンサンブル)から推定した成約価格水準(税抜相当)。過去月は確定値、現在・未来月は現時点の販売状況に基づく推定値。公表運営実績との照合で誤差中央値6.6%。前年比・前々年比は確定月同士で算出。 |
| 対象 N | 推定成約ADR(2026年8月確定): 大阪府シティ97・ビジネス503、沖縄県シティ15・ビジネス196、京都府シティ59・ビジネス325、兵庫県シティ47・ビジネス167、奈良県ビジネス31。推定OCC(2026年8月): 大阪府シティ34〜35施設、ビジネス282〜288施設、沖縄県リゾート180〜186施設、ビジネス134〜136施設、京都府シティ32〜36施設、ビジネス185〜194施設、兵庫県シティ22〜25施設、ビジネス71〜76施設、奈良県ビジネス19〜22施設(主要予約サイト掲載ベース)。 |
| REIT数値 | 各投資法人の2026年8月月次開示の公表値をそのまま引用(丸め・再計算なし)。ジャパン・ホテル・リート投資法人の地域別数値は変動賃料等導入ホテルの集計で、ホテル賃借人等から提供を受けた情報に基づく同社の開示による。 |
| データ時点 | データ時点: 2026年9月30日。販売状況・在庫は日々変動するため、本記事の数値は取得時点のスナップショットである。 |
参考資料・出典一覧
■ データソース
ジャパン・ホテル・リート投資法人・インヴィンシブル投資法人・いちごホテルリート投資法人の2026年8月月次開示(公表値)。メトロエンジンリサーチの推定成約ADR(大阪府・沖縄県・京都府・兵庫県・奈良県のシティホテル/ビジネスホテル、2024年1月〜2026年12月)と、推定OCC・ブッキングカーブ(2026年8月宿泊日、OTA掲載在庫ベース、宿泊日の45日前〜前日)。データ時点は2026年9月30日。
■ 試算前提
前年比・前々年比は確定月同士で算出。万博前比は2025年1〜3月の月次確定値の単純平均との比較。推定OCCの月平均は宿泊日ごとの値の平均で、対象施設数は日により変動するため範囲で表記。REIT数値は公表値をそのまま引用し、丸め・再計算は行っていない。
■ 限界・留意点
REITの地域別数値は変動賃料等導入ホテルに限った集計で、沖縄は高単価リゾートが中心など、当社の府県×業態の母集団とは価格帯が異なる。推定OCCは実客室稼働率とは定義が異なり高めに出る。推定成約ADRは公表運営実績との照合で誤差中央値6.6%、2026年9月以降は現時点の販売状況に基づく推定値で確定時に変わりうる。
■ 市場データ
| ジャパン・ホテル・リート投資法人 月次主要指標(2026年8月) |
| インヴィンシブル投資法人 2026年8月 月次開示 |
| いちごホテルリート投資法人 2026年8月 月次運用実績 |
| 2025年日本国際博覧会協会「大阪・関西万博について」(会期: 2025年4月13日〜10月13日) |
あわせて読みたい
- 大阪の推定成約ADRは前年比−25%、前々年比は+1.6% — 万博翌年のYoYをどう扱うか
- ホテルREIT3社の2026年7月実測と東京都の推定成約ADR、なぜ符号が食い違うのか
- REIT公表稼働率とOTA推定OCCの差をどう使うか — 2026年7月実績で組む月次着地の先読み手順
- 沖縄のリゾート・シティ・ビジネス3業態比較 — 推定成約ADRの季節形状と10月連休のブッキングカーブ
- 京都の推定成約ADR、確定6〜8月は前年比二桁減 — シティ7月−16.8%・ビジネス8月−15.6%、春との分岐点と下限の置き方
- 兵庫のシティ6月−12.4%・ビジネス−0.4% — 推定成約ADRの確定月YoYで読む上期
- 大阪の10月三連休を業態別ブッキングカーブで読む — ビジネスとシティの差は「出遅れ」か「消化の速さ」か