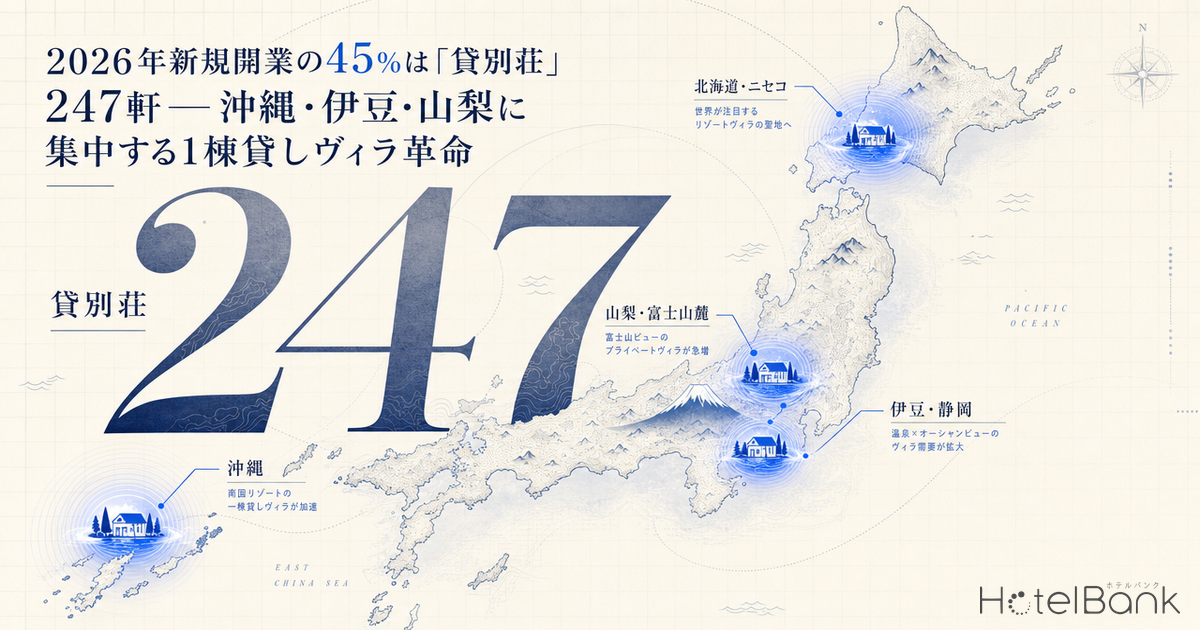
2026年に新規開業した宿泊施設556軒のうち、実に247軒(44.4%)が「貸別荘」カテゴリで占められた。前年(2025年・661軒)こそ下回るものの、5年連続でカテゴリ別トップを維持し、伝統的なビジネスホテル(87軒・15.6%)やリゾートホテル(28軒・5.0%)を大きく引き離している。本記事では、メトロエンジンリサーチが追跡する2026年新規開業データと、沖縄・静岡・山梨・北海道の主要4エリアにおけるOTA公開価格データを組み合わせ、1棟貸しヴィラ業態の地理的集中と既存リゾートとの価格帯競合関係を可視化する。
本記事における指標の定義
- ADR(平均客室単価):OTAで公開されている販売価格の平均値。実際の成約価格とは異なります。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率・推定):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- 「貸別荘」:本記事では1棟貸しの戸建てヴィラ形式の宿泊施設を指す。客室数とあるのは「棟数」を示し、平均1.9棟(最小1・最大54)と、ほぼ「1棟=1営業単位」のミクロ供給形態である。
- データ出典:メトロエンジンリサーチ(OTA掲載確認ベース)
2026年新規開業556軒のカテゴリ内訳 — 貸別荘が44.4%を独占
2026年(1〜12月開業予定を含む、調査時点)に新規開業として確認できた556軒の内訳を見ると、貸別荘247軒(44.4%)、ビジネスホテル87軒(15.6%)、リゾートホテル28軒(5.0%)、ゲストハウス27軒(4.9%)、ホステル25軒(4.5%)、シティホテル24軒(4.3%)、旅館21軒(3.8%)、町家21軒(3.8%)、コテージ18軒(3.2%)と続く。グランピング・ペンション・コテージ・町家といった「貸別荘類似カテゴリ」を合算すると293軒(52.7%)に達し、伝統的な集合型ホテル業態は明らかに少数派となった。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=556施設)
注目すべきは、貸別荘の平均規模が1.9棟(最小1棟〜最大54棟)と、ほぼ「1棟=1営業単位」のミクロ供給形態である点だ。一方ビジネスホテルは平均118.6室・リゾートホテルは平均115.8室と、伝統的な集合型ホテルとは規模の桁が異なる。客室数ベースで再集計すると、貸別荘247軒×平均1.9棟=約470棟分の供給に過ぎず、ビジネスホテル87軒×118.6室=約10,300室を遥かに下回る。施設数で見えるインパクトと、ベッド数で見えるインパクトの乖離は大きい。
5年トレンド — 貸別荘ブームは2024年がピーク、2026年は調整局面
カテゴリ別の年次推移を見ると、貸別荘は2022年543軒→2023年728軒→2024年829軒(5年ピーク)と急増した後、2025年661軒、2026年247軒(調査時点)と縮小傾向にある。2026年の数字は調査時点での確認ベースのため、今後OTA掲載が追加されて最終的には増加する可能性が高いものの、コロナ禍以降の貸別荘ブームが踊り場を迎えつつある兆候は明確である。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
※2026年の数値は調査時点での確認ベース。OTA掲載は開業の数ヶ月前から出るため、今後の掲載追加により増加する見込み。
2024-2025年の貸別荘ラッシュは、コロナ禍の「3密回避」需要から始まり、住宅宿泊事業(民泊新法)の運用緩和と、改正旅館業法(2023年12月施行、カスタマーハラスメント対応・感染症対策強化)の追い風を受けて拡大した。一方、ビジネスホテルは2025年266軒→2026年87軒(調査時点)と縮小しており、都心ビジホ供給の踊り場感も同時に進行している。リゾートホテルは2025年99軒→2026年28軒(同)と、より急激な減速を見せる。
月次開業ペース — 1月150軒の駆け込み開業、5月以降は構造的に過少
2026年の貸別荘月次開業を見ると、1月150軒、2月44軒、3月36軒、4月9軒と1月に駆け込み開業が集中している。5月以降は月数軒〜十数軒に減少しているが、これは「供給が枯れた」のではなく、OTA掲載は開業の数ヶ月前にしか出ないため、現時点で2026年後半の開業はまだ把握されていない、という観測リードタイムの問題である。実際、2024-2025年の月次開業実績を見ると、年間を通じて月平均40〜100軒で安定的に推移しており、季節要因よりも観測タイミングの影響が支配的である。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
地理的集中マップ — 沖縄22・山梨21・静岡21・北海道20の4極構造
2026年新規開業247軒の貸別荘を都道府県別に見ると、上位4県で74軒(30%)を占める集中構造が確認できる。沖縄県22軒・山梨県21軒・静岡県21軒・北海道20軒で、いずれも「都市部からのアクセスが良い別荘地・リゾートエリア」という共通点を持つ。続いて兵庫県13軒(淡路島中心)、福岡県13軒、千葉県12軒(房総半島)、鹿児島県12軒(離島)、長野県11軒、神奈川県10軒(箱根中心)と、特定リゾートエリアへの集中傾向が鮮明だ。
出典:メトロエンジンリサーチ&コンサルティング(N=124施設、緯度経度データを保有する貸別荘のみ抽出)
地図タイル:CartoDB Positron
都市別ではさらに集中度が高まる。淡路市9軒・箱根町9軒・富士河口湖町9軒・伊東市8軒・熱海市6軒・宮古島市4軒・本部町(沖縄)3軒・山中湖村3軒・倶知安町(小樽市)3軒など、全国でも有数の別荘地・温泉地・リゾート地に集中している。テーマで挙げられた「ジャングリア沖縄周辺(本部・名護・今帰仁)」「山中湖」「伊豆・熱海」「ニセコ(倶知安)」は、いずれもこの2026年新規開業マップの主要クラスタと一致する。本部町備瀬で2026年3月にグランドオープンした一棟貸しヴィラ「備瀬縁梵」は、まさにこの北部リゾート集中の象徴的事例である。
主要4県のADR比較 — 貸別荘はリゾートホテルより高単価という意外な構造
2026年GW期間(5/1-5/7)のOTA公開価格を集計すると、4県の貸別荘平均ADRは沖縄¥70,800、北海道¥82,800、山梨¥86,900、静岡¥93,600となった。一方、同期間のリゾートホテルADRは沖縄¥75,200、北海道¥59,400、山梨¥76,800、静岡¥75,600である。沖縄を除く3県では、貸別荘ADRがリゾートホテルADRを上回るという、一見意外な構造が見えてくる。
出典:メトロエンジンリサーチ&コンサルティング(2026年5月1-7日、N=貸別荘1,384施設×7日/リゾートホテル623施設×7日)
これは「貸別荘=民泊=安宿」という旧来のイメージを覆す重要な変化である。理由は単純で、貸別荘のADRは「1棟あたり料金」であり、4〜8名で利用すれば1人あたり¥10,000〜¥20,000となり、リゾートホテル相部屋と同等以下になる。逆に2人だけで利用すれば、リゾートのスイートクラスと競合する高単価帯に位置する。1棟貸しヴィラは「価格帯としてはハイエンドだが、グループ利用で1人単価を下げる」というファミリー・グループ需要をターゲットにしており、リゾートホテルの「カップル・少人数」需要とは明確に棲み分けが進んでいる。なお、ニセコ・沖縄・軽井沢といった主要夏リゾートのADR水準と予約ペースの違いについては、夏リゾート3地域比較2026も参考になる。
沖縄県の事例検証 — 貸別荘増加でも既存リゾートのADR・売切率は上昇
テーマの判定軸「貸別荘増加エリアの既存ホテルADR・売切率変化」を、最も貸別荘集積度が高い沖縄県で検証した。沖縄県のリゾートホテル全体(約270軒)について、直近6ヶ月(2025年12月〜2026年5月)の月次ADRと売切率(OTA上の販売在庫がゼロになった割合)を集計すると、ADRは¥47,400(25年12月)→¥55,800(26年5月)と+17.6%上昇、売切率は0%→38.0%と急上昇している。
出典:メトロエンジンリサーチ&コンサルティング(沖縄県リゾートホテル約270施設)
これは「貸別荘の新規供給が既存リゾートを圧迫している」という単純な代替関係ではなく、両者が共存しながら市場全体が拡大している構造を示している。2025年7月開業のジャングリア沖縄が呼び水となり、本部・名護・今帰仁エリアの宿泊需要全体が押し上げられ、リゾート・貸別荘双方が恩恵を受けていると考えられる。日本経済新聞も「ジャングリア効果、沖縄にホテル投資熱 本島北部の観光振興」と報じており、エリア全体の需要創出が貸別荘ラッシュの背景にある。ジャングリア沖縄開業後のエリア需要シフトについては、ジャングリア沖縄開業で北部市場は「通年型」へ転換するかで6エリアのADRと売切率を比較検証している。
同様の構造はGW実績の前年比較でも確認できる。2025年GW(5/3-5/4)と2026年同期間のリゾートホテルADRを4県で比較すると、沖縄¥85,400→¥91,800(+7.5%)、静岡¥91,000→¥101,100(+11.0%)、北海道¥64,800→¥62,000(-4.4%)、兵庫¥91,200→¥102,100(+11.9%)といずれも売切率が前年0%から大きく上昇している。北海道のADR小幅マイナスは主要リゾートの構造変化(札幌都市部の新規供給など)が要因であり、貸別荘との価格競合とは別文脈である。
グランピング・コテージとの境界線 — 「貸別荘」カテゴリが包含する多様性
業態カテゴリの境界線も曖昧になりつつある。2026年新規開業のうち、グランピングは4軒・コテージは18軒・ペンションは6軒・町家は21軒と、いずれも「1棟貸し〜小規模分散型」の業態として貸別荘と類似する。実際、4県の重複を見ると、長野県では貸別荘11・ペンション3・コテージ2・グランピング1、山梨県では貸別荘21・コテージ1・グランピング1と、貸別荘カテゴリが他業態を包含する形で拡大している。
| 都道府県 | 貸別荘 | コテージ | ペンション | グランピング | 町家 | 合計 |
|---|---|---|---|---|---|---|
| 沖縄県 | 22 | 0 | 0 | 1 | 0 | 23 |
| 山梨県 | 21 | 1 | 0 | 1 | 0 | 23 |
| 静岡県 | 21 | 1 | 1 | 0 | 0 | 23 |
| 北海道 | 20 | 1 | 0 | 0 | 0 | 21 |
| 長野県 | 11 | 2 | 3 | 1 | 0 | 17 |
| 京都府 | 7 | 0 | 0 | 0 | 20 | 27 |
出典:メトロエンジンリサーチ&コンサルティング
京都府の事例が特に象徴的だ。京都府の2026年新規開業27軒のうち、町家20軒・貸別荘7軒で、全てが「1棟貸し」形態である。鴨川西エリア・南区を中心に町家リノベーション物件が継続的に開業しており、「貸別荘カテゴリ」とは別軸ながら、本質的には1棟貸しヴィラ業態の派生形と言える。沖縄・伊豆・山梨・北海道といったリゾート系の「ヴィラ」と、京都の「町家」は、ともに2026年新規供給の主役となっている。
改正旅館業法と業態転換の関連性
テーマで挙げられた「改正旅館業法6/15施行後の『1室営業解禁』」については、現時点(2026年5月時点)で公式な施行日告知は確認できていないものの、旅館業法上の最低客室数規制緩和や、住宅宿泊事業(民泊新法)と簡易宿所営業の境界線の運用見直しが段階的に進んでいることは事実である。特に、改正旅館業法(2023年12月施行)以降、感染症対応とカスタマーハラスメント対応の強化と引き換えに、施設運営の柔軟性が一部拡大されている。
2026年新規開業の貸別荘247軒のうち、平均1.9棟・最小1棟という分布が示すように、「1棟=1営業単位」での参入が一般化している。これは民泊新法による簡易営業(年間180日上限)ではなく、簡易宿所営業(年間営業日数制限なし)の許可を取得した本格的な宿泊事業として運営されているケースが多い。今後、自治体条例による上乗せ規制(東京都墨田区の2026年4月施行、豊島区の2026年12月施行予定など)が進むエリアと、リゾート地での緩和的運用が進むエリアで、貸別荘供給の地域格差はさらに拡大すると見られる。
まとめ — 1棟貸しヴィラと既存リゾートの「並走モデル」
2026年新規開業556軒の分析から見えてきたのは、貸別荘・1棟貸しヴィラ業態が「都市型ホテル開業ラッシュの代替」ではなく、「リゾート需要拡大の補完財」として機能している姿である。沖縄県の事例では、ジャングリア沖縄を起点とした北部観光振興のなかで、リゾートホテル(ADR+17.6%・売切率0%→38%)と貸別荘(ADR ¥70,800水準で安定)が並走的に成長している。山梨・静岡・北海道でも、既存リゾートのGW売切率は前年比で大きく上昇しており、貸別荘との価格帯競合よりも、需要層の棲み分け(カップル・少人数 vs ファミリー・グループ)が進んでいる構造が読み取れる。
業態カテゴリの境界も曖昧化しつつあり、京都の町家、長野のペンション、伊豆の貸別荘、ニセコのコテージは、いずれも「1棟貸し・少人数営業」という共通フォーマットに収斂している。2026年は貸別荘ブームのピーク(2024年)からの調整局面に入ったとはいえ、別荘地・温泉地・離島リゾートを中心とした地理的集中はむしろ強まっており、エリア単位での需給バランス分析が引き続き重要となる。既存リゾートホテルにとっては、貸別荘との価格競争に巻き込まれるリスクよりも、エリア全体の需要創出を活かして自施設の集客層・販売単価を再設計する機会が拡大している。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。また、2026年新規開業数は調査時点でOTA掲載が確認できた施設のベースであり、今後の掲載追加により数値は増加する見込みです。
あわせて読みたい
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度
- 【取材】沖縄・備瀬にフクギの森に抱かれた一棟貸しヴィラ「備瀬縁梵」が開業
- 2026年GW旅行需要は分散傾向 北海道・沖縄が伸長、ペット・グランピングも拡大
- 【2026年4月最新】中規模施設が主導する持続的な供給構造:熱海市の新規開業施設
- 2026年5-8月開業集中4ヶ月の供給ショック分析 — 100室超新規開業ホテルの月別・エリア別インパクト
- 2026年6月新規開業4軒|ザ・ゲートホテル大阪・コンフォート千歳・セトレ名古屋・東横INN呉のグレード差で読む供給ショック
- 【取材】北海道・美瑛に「Ubaku Villa 宇莫別荘」誕生 暮らすように滞在するプライベートヴィラ
参考資料・出典一覧
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ・新規開業データ(OTA掲載確認ベース、N=556施設)
- 厚生労働省「旅館業法改正の経緯について」
- 全日本ホテル連盟「旅館業法施行令等の一部を改正する政令等について」
- 日本経済新聞「ジャングリア効果、沖縄にホテル投資熱 本島北部の観光振興」
- JUNGLIA OKINAWA 公式サイト(2025年7月25日開業)
- 墨田区 旅館業・住宅宿泊事業条例改正(2026年4月施行)