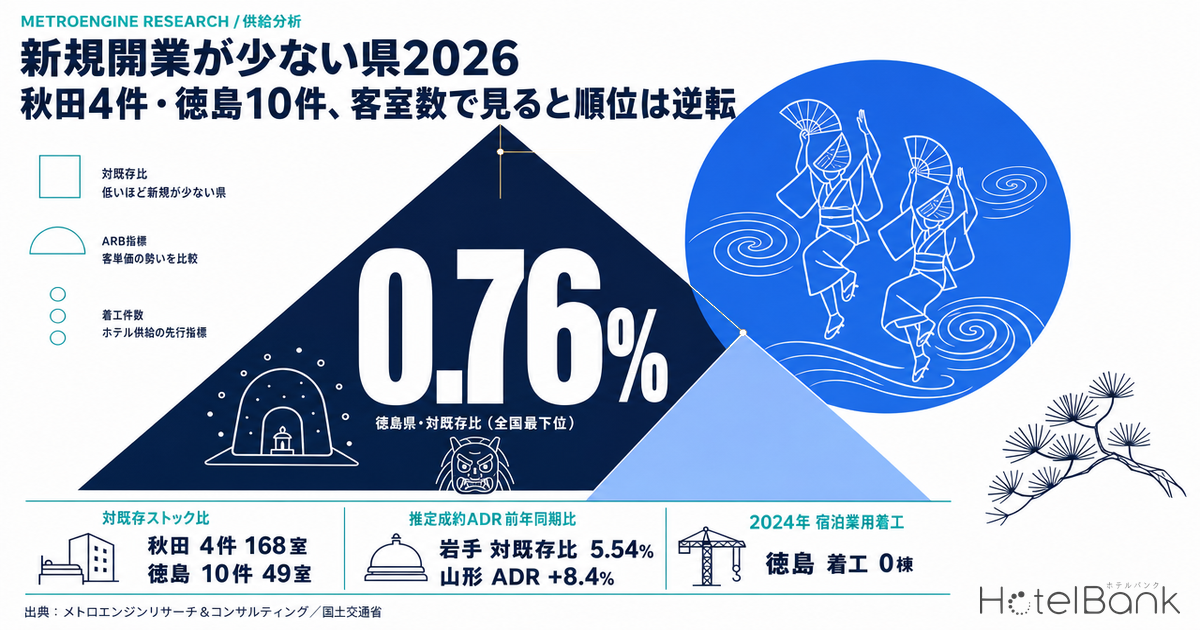
2026年に日本国内で開業が確認された宿泊施設は、メトロエンジンリサーチが把握する範囲で1,357施設・約34,600室にのぼる。しかし内訳を都道府県別に開くと、開業件数が1桁にとどまる県が複数存在する。秋田県4件、青森県4件、鳥取県5件、山形県7件、富山県8件、高知県・岩手県が各9件——いずれも全国上位の北海道133件や沖縄県86件とは2桁違う水準である。
ただし「件数が少ない=供給が動いていない」と読むのは早い。本稿では開業件数だけでなく客室数ベース、既存ストックに対する比率、推定成約ADRの前年同期比、公的統計の建築着工の4つの軸で下位県を分解し、ストック更新の余地がどこに残っているかを整理する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 新規開業データ=OTA掲載が確認できた施設の設立日に基づく集計。OTA掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載追加で増加します。全数調査ではありません。
- 対既存比=2026年の新規開業客室数 ÷ 当社が把握する当該県の稼働中施設の客室数合計。
- データ出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)/国土交通省「建築物動態統計調査」
- — 2026年の新規開業は1,357施設・約34,600室。件数最少は秋田県・青森県の各4件だが、秋田4件168室に対し徳島は10件49室と、件数と客室数で順位が逆転する。
- — 既存ストック比で見ると景色が変わる。全国平均2.74%に対し岩手県5.54%・島根県3.97%・鳥取県3.66%は平均以上で、件数が1桁でもストック更新は進んでいる。
- — 更新余地が最も大きいのは和歌山県0.23%・徳島県0.76%・富山県/滋賀県1.08%・奈良県1.11%。件数・客室数・比率のいずれでも供給が軽い。
- — 供給が薄い県ほど単価が伸びている。確定月ベースのADR前年同期比は山形県+8.4%・徳島県+7.5%・青森県+5.0%で、東京都+3.2%を上回る。
- — 公的統計でも整合。徳島県の宿泊業用建築着工は2024年0棟。2027年以降の確定パイプラインは岩手県134室・福島県60室のみで、これは今後の申請追加で増える下限値。
2026年の新規開業、下位15県は1桁〜12件にとどまる
まず全国像を確認しておく。2026年に開業が確認された1,357施設のうち、業態別で最も多いのは貸別荘の655件(全体の48.3%)で、次いでビジネスホテル146件、ホステル80件、ゲストハウス70件と続く。平均客室数は26室、最大は750室である。件数の半分近くを1〜数室規模の貸別荘が占めるという構造は、件数ランキングをそのまま「供給量ランキング」として読めないことを意味する。この件数と客室数のねじれについては、2026年の新規開業を件数ベースと客室ベースで分解した分析でも全国レベルの構造として整理している。
都道府県別に47県すべてを集計すると、開業件数が最も少ないのは秋田県と青森県の各4件だった。以下、鳥取県5件、山形県7件、富山県8件、高知県・岩手県が各9件、徳島県・福島県・埼玉県が各10件と続く。ここで注目したいのは、同じ「1桁台」でも客室数が桁違いに異なる点である。秋田県は4件で168室、対する徳島県は10件で49室——件数は徳島県のほうが2.5倍多いにもかかわらず、客室数では秋田県が3.4倍という逆転が起きている。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=1,357施設)
秋田は「大型1件」、徳島は「小規模分散」— 中身は真逆
この逆転の正体は業態構成にある。秋田県の4件は、コテージ1件・民宿1件・旅館1件・ビジネスホテル1件という構成だが、そのビジネスホテル1件が161室を占める。県全体の新規客室168室のうち95.8%が1施設に由来しており、残る3件は合計7室にすぎない。つまり秋田県は「件数は最少だが、駅前立地の中規模ビジネスホテルが1棟入った県」である。
一方の徳島県は、10件の内訳がゲストハウス4件・貸別荘3件・グランピング1件・分類未確定2件で、最大でも18室、平均4.9室。宿泊特化型・シティホテル規模の開業は確認できていない。同様に和歌山県は15件で26室(平均1.7室)、奈良県は11件で74室と、件数だけ見れば下位ではないが客室ベースでは極端に軽い。
逆に岩手県は9件で904室と、件数は1桁ながら客室数では下位県の中で突出する。リゾートホテル2件・ビジネスホテル3件を含み、最大229室の温泉リゾートが入った。青森県も4件で237室、うち1件が210室である。「件数は少ないが大型が入った県」(秋田・青森・岩手・鳥取・島根)と、「小規模分散のみの県」(徳島・和歌山・奈良・滋賀・富山)は、同じ「開業が少ない県」でも投資機会の性質がまったく異なる。
| 県 | 件数 | 客室数 | 最大施設 | 主な業態構成 | タイプ |
|---|---|---|---|---|---|
| 秋田県 | 4 | 168 | 161室 | ビジネス1・旅館1・民宿1・コテージ1 | 大型1件型 |
| 青森県 | 4 | 237 | 210室 | 宿泊特化1・民宿1・ゲストハウス1・貸別荘1 | 大型1件型 |
| 鳥取県 | 5 | 289 | 158室 | ビジネス2・リゾート1・貸別荘1他 | 大型複数型 |
| 岩手県 | 9 | 904 | 229室 | ビジネス3・リゾート2・旅館1他 | 大型複数型 |
| 徳島県 | 10 | 49 | 18室 | ゲストハウス4・貸別荘3・グランピング1他 | 小規模分散型 |
| 和歌山県 | 15 | 26 | 5室 | 貸別荘9・ゲストハウス4・民宿1他 | 小規模分散型 |
| 奈良県 | 11 | 74 | 42室 | 貸別荘9・ゲストハウス1他 | 小規模分散型 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
既存ストック比で見ると、順位はさらに入れ替わる
供給インパクトを測るには、県ごとの既存ストック規模を分母に置く必要がある。当社が把握する稼働中施設の客室数合計(全国約126万室)に対し、2026年の新規開業客室は約34,600室——全国平均で対既存比2.74%である。
この物差しで下位県を並べ直すと、景色が変わる。開業件数が1桁の岩手県は対既存比5.54%と全国平均の2倍、島根県3.97%、鳥取県3.66%、高知県2.88%、佐賀県2.74%はいずれも全国平均並みかそれ以上だ。つまりこれらの県は「開業件数は少ないが、ストックに対する更新は全国並みに進んでいる」と読める。
反対に、東京都は79件と件数では全国4位ながら対既存比1.38%、京都府も71件で1.40%にとどまる。既存ストックが厚い都市部では、新規開業が数十件あってもストック全体を動かす力は相対的に小さい。そして最も比率が低いのが和歌山県0.23%、徳島県0.76%で、次いで富山県・滋賀県が各1.08%、奈良県1.11%と続く。この5県は、件数・客室数・比率のいずれで見てもストック更新が進んでおらず、裏を返せば施設の若返り余地が最も大きく残っている県だといえる。なお対既存ストック比を市区町村単位まで落とした供給圧の全国分布は、新規開業ホテルの供給圧ランキング2026-2027で詳しく扱っている。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
供給が動いていないのに単価が上がる県 — 徳島・山形・青森
次に価格側を確認する。推定成約ADRを2026年1〜7月(確定月のみ)の平均で捉え、2025年同期と比較した。8月以降は調査時点の掲載水準からの推定値であり、確定月とは基準が異なるため比較から除外している。
結果は明快だった。対既存比が全国最下位級の徳島県は、確定月ベースでADR前年同期比+7.5%(¥6,000→¥6,400、N=141施設)と、東京都の+3.2%(¥13,900→¥14,400、N=1,111施設)を大きく上回る。同じく供給の軽い山形県は+8.4%(¥8,800→¥9,500)、青森県+5.0%、島根県+4.1%、滋賀県+3.9%、和歌山県+3.4%と、いずれも東京都を上回るか同水準で単価が上昇している。
下のマップは、横軸に新規供給の対既存比、縦軸にADRの前年同期比を取ったものだ。左上の象限——供給は薄いが単価は伸びている——に位置するのが徳島県・山形県・青森県・和歌山県・滋賀県である。需要側の単価許容度が上がっている一方で、それに応える新しい客室が入っていない状態であり、価格帯のホワイトスペース候補として最も検討に値する。
この構図は事業者にとって2つの意味を持つ。ひとつは、既存施設にとっての改装・リブランドの投資回収余地である。県内の標準的な施設の単価水準が前年から数%上がっているということは、設備更新やアップグレードで単価を上乗せしても市場が受け止める素地があることを示す。もうひとつは、新規参入にとっての競争環境で、同一価格帯に新しい客室がほとんど入っていないため、開業時点で価格競争に巻き込まれるリスクが相対的に低い。
ただし単価上昇率だけで判断するのは危険だ。徳島県の推定成約ADRは確定月平均で¥6,400、山形県は¥9,500と、いずれも東京都の¥14,400とは絶対水準が大きく異なる。伸び率の高さは、母数が小さいことによる振れも含む。投資判断にあたっては、絶対水準・季節変動・対象セグメントの3点を県単位ではなく市区町村単位まで落として確認する必要がある。供給量そのものがADRをどこまで押し下げるのかという論点は、47都道府県を対象にした供給圧とADRの検証が参考になる。
逆に右上の沖縄県(供給比6.81%・ADR+16.0%)は、供給も単価も同時に伸びている拡張局面。大阪府はADRが-19.2%だが、これは2025年の万国博覧会に伴う特需の反動という特殊要因であり、他県と同列には比較できない。
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR、確定月2026年1〜7月平均 vs 2025年同期)
公的統計でも裏が取れる — 徳島の宿泊業用着工は2024年ゼロ
OTA掲載ベースの当社データは全数調査ではないため、公的統計での裏取りを行った。国土交通省「建築物動態統計調査」から、宿泊業用途の建築着工(2024年)を県別に抽出したものが下図である。
徳島県は2024年の宿泊業用着工が0棟・0㎡だった。青森県も2棟・41㎡と実質的にゼロに近い。富山県3,567㎡、鳥取県4,718㎡、奈良県5,459㎡、秋田県6,800㎡、山形県7,223㎡、和歌山県7,622㎡と続く。参考までに東京都は67棟・530,755㎡で、桁が2つ違うためグラフからは除外した。
一方で岩手県は62棟・22,798㎡と下位県の中では突出しており、OTA掲載ベースで岩手県の新規客室が904室と多かったことと整合する。島根県15,376㎡も同様だ。件数・客室数・対既存比・着工統計の4つが揃って薄いのは徳島県・和歌山県・奈良県・富山県であり、これらの県では新しい客室が入る余白が構造的に残っていることが、独立した2系統のデータで確認できた。
出典:国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成(2024年・宿泊業用途)
2027年以降のパイプラインは限定的
先行きも確認しておく。公表された建築計画に基づく供給パイプラインを下位県について照会したところ、2027年以降の計画として確認できたのは岩手県の134室(2027年2月予定)と福島県の60室(2027年12月予定)の2件のみだった。秋田県・青森県・徳島県・鳥取県・山形県・富山県・高知県・佐賀県・島根県・奈良県・和歌山県では、調査時点で該当する計画が確認できていない。
ただしこの数字の読み方には注意が必要だ。建築確認申請は通常、開業の1〜2年前に行われるため、未来年の計画件数は構造的に過少カウントになる。調査時点での確認申請ベースであり、今後の申請追加によって件数・客室数は増加する見込みで、現時点での確定パイプラインの下限値として参照すべきものである。「2027年以降の計画がない」ではなく「まだ表に出ていない」と理解するのが正しい。
とはいえ、下限値がほぼゼロという事実自体は意味を持つ。今から企画を立ち上げても、これらの県では2028年前後の開業まで正面から競合する新規大型供給に当たる確率が低い。単価が上向いていて、既存ストックの更新が進んでおらず、確定パイプラインも薄い——この3条件が重なる県は、参入タイミングとしての条件が整いつつあるといえる。
なお、パイプラインが薄いことは既存事業者にとっても示唆がある。新規大型供給が当面入らない見通しの市場では、既存施設が自ら設備・商品を更新しない限り、県全体の平均的な客室スペックは据え置かれる。単価が上向いている局面でストックが更新されないままだと、単価上昇の受け皿が不足し、上位価格帯の需要が県外に流出しやすい。改装・増室・業態転換のいずれであれ、動いた事業者が先行者となる余地がそれだけ大きいということでもある。
まとめ — 「件数が少ない県」を3つに分けて読む
2026年の新規開業が1桁〜十数件にとどまる県は、性質の異なる3つのグループに分けられる。
第一に「大型が入った県」——秋田県(4件168室、うち1件で161室)、青森県(4件237室)、岩手県(9件904室・対既存比5.54%)、鳥取県(5件289室・3.66%)、島根県(12件331室・3.97%)。件数は少ないが客室ベースでは全国平均並みかそれ以上のストック更新が進んでおり、駅前・温泉地の中規模フルサービスがすでに動いている。
第二に「小規模分散のみの県」——徳島県(10件49室・0.76%)、和歌山県(15件26室・0.23%)、奈良県(11件74室・1.11%)、富山県(8件128室・1.08%)、滋賀県(11件110室・1.08%)。貸別荘・ゲストハウス中心で、ホテル規模の客室供給はほぼ動いていない。
第三に、この第二グループのうちADRが確定月ベースで上昇している県——徳島県(+7.5%)、和歌山県(+3.4%)、滋賀県(+3.9%)、そして件数7件・対既存比1.35%の山形県(+8.4%)。需要側の単価許容度が先に上がり、供給がまだ追いついていない状態であり、価格帯のホワイトスペースが最も明確に残る。
なお本稿の集計は、メトロエンジンリサーチが把握する範囲でのOTA掲載確認ベースと、公表された建築計画・着工統計に基づくものであり、全数調査ではない。OTA未掲載の旅館・民宿・簡易宿所は含まれず、また新規開業データは掲載リードタイムの関係で直近以降の月が今後増加する。数値は方向性を示す指標として参照されたい。
⚠ データの読み方に関する注意:新規開業データはOTA掲載確認ベースであり、掲載は開業の数ヶ月前から出るため、2026年後半以降の月次件数は今後の掲載追加で増加します。また供給パイプラインは調査時点の確認申請ベースであり、今後の申請追加により件数・客室数は増加する見込みで、確定パイプラインの下限値として参照してください。ADRの前年同期比は確定月(2026年1〜7月)のみで比較しており、8月以降の推定値は含みません。
あわせて読みたい
- 2026年の新規開業1,242件・33,749室 — 件数の47%は貸別荘、客室の42%はビジネスホテル
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- ホテル新規供給はADRを下げるか — 47都道府県を検証、効くのは1.3万室未満の県だけ
- 北東北3県の新規供給と需給吸収力 — 青森・秋田・山形
- 和歌山県ホテル供給・ADRマップ2026 — 3層で読む価格帯の空白と受け皿余地
- 岩手のADR前年比、6月にビジネスとシティが逆転(2026年1〜7月確定値)
- 山形県のADRは業態で逆走する — ビジネスは春先−4.8%、シティは2月+12.5%
- 新規開業・供給に関する記事一覧
- 宿泊市場動向に関する記事一覧
- 投資・開発に関する記事一覧
参考資料・出典一覧
■ データソース
新規開業データはメトロエンジンリサーチ&コンサルティングがOTA掲載を確認できた施設の設立日に基づく集計(N=1,357施設・約34,600室)。既存ストックは当社が把握する稼働中施設の客室数合計(全国約126万室)。推定成約ADRは都道府県別・月次の中央値。建築着工は国土交通省「建築物動態統計調査」の宿泊業用途(2024年)。
■ 試算前提
対既存比=2026年の新規開業客室数 ÷ 当該県の稼働中施設の客室数合計。ADR前年同期比は確定月(2026年1〜7月)の平均どうしを2025年同期と比較し、基準の異なる8月以降の推定値は除外。ADRは2名1室利用時の1室あたり公開最安プラン水準に業態別補正を適用した推定成約単価(税抜相当)で、上場ホテルREIT開示の物件別実績との照合(91施設・直近3ヶ月)における誤差中央値は約7%。供給パイプラインは公表された建築計画・確認申請ベース。
■ 限界・留意点
本稿の集計はメトロエンジンリサーチが把握する範囲であり、全数調査ではない。OTA未掲載の旅館・民宿・簡易宿所は含まれない。OTA掲載は開業の数ヶ月前から出るため直近以降の月は今後の掲載追加で増加し、建築確認申請も通常は開業の1〜2年前に行われるため、2027年以降のパイプラインは構造的な過少カウントで下限値として参照すべきもの。ADRの伸び率は母数の小さい県ほど振れが大きく、絶対水準・季節変動・対象セグメントを市区町村単位まで落として確認する必要がある。数値は方向性を示す指標である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 2026年新規開業施設(OTA掲載確認ベース、N=1,357施設・約34,600室)、都道府県別稼働中施設の客室数、推定成約ADR(都道府県別・月次)、供給パイプライン
■ 政府統計・公的データ
- 国土交通省「建築物動態統計調査(建築着工統計)」(e-Stat 統計ID: 0003114490、2024年・宿泊業用途)
- 観光庁「宿泊旅行統計調査」