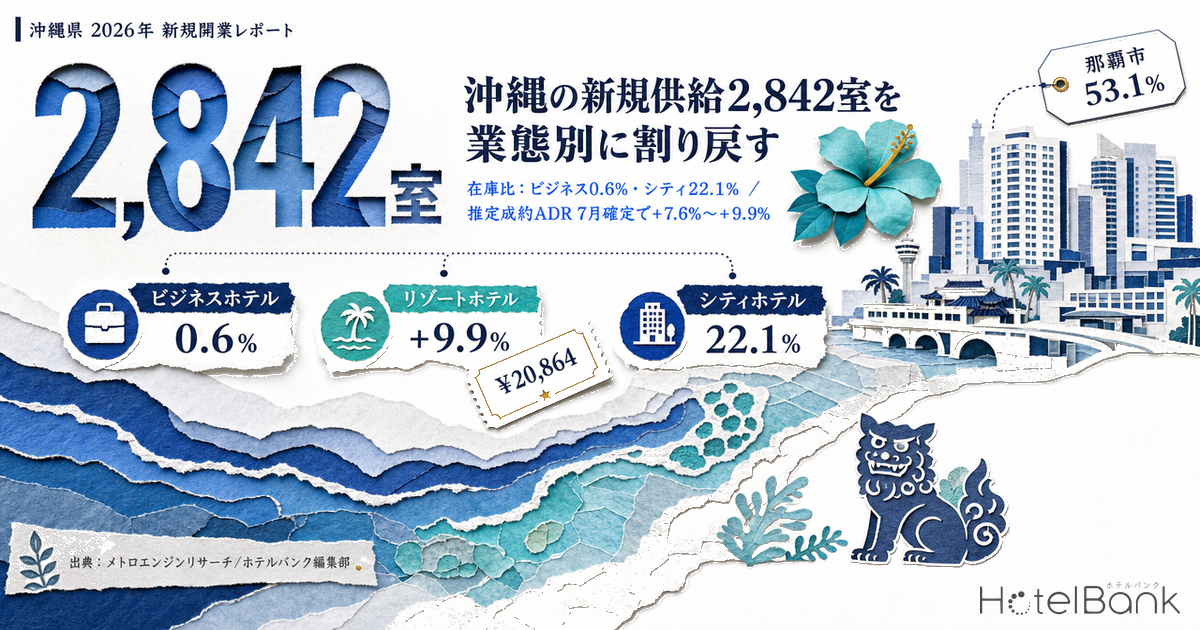
沖縄県の2026年新規開業は73施設2,842室。前年(2025年)の127施設2,074室と比べ、件数は54件減ったのに室数は768室増えた。「件数減・室数増」=1件あたりの大型化である。だがこの2,842室をそのまま「県内の供給圧」として自館の価格判断に持ち込むと、判断を誤る。業態別に割り戻すと、新規室数が同業態の販売在庫に占める比率はビジネスホテルで0.6%、シティホテルで22.1%と数十倍の開きがある。そして推定成約ADRは2026年7月確定でビジネス¥9,496(前年同月比+7.6%)・リゾート¥20,864(+9.9%)・シティ¥20,706(+9.0%)と、いずれも前年を上回って着地した。本稿は「供給カウントを業態別に割り戻す」手順を、沖縄県の実データで組み立てる。
対象: 沖縄県のビジネスホテル・リゾートホテル・シティホテル N=195/279/14施設(2026年7月・推定成約ADR)。本記事の価格指標は推定成約ADR(OTA等の販売データから推定される成約価格水準・税抜相当)、稼働率はOTA掲載在庫ベースの推定値。いずれも定義は記事末尾。データ時点: 2026年8月14日。
- — 沖縄県の2026年新規開業は73施設2,842室。前年の127施設2,074室に対し件数は54件減・室数は768室増で、1件あたりが大型化した。
- — 同業態の販売在庫で割り戻すと在庫比はビジネス0.6%(100室)・リゾート6.7%(1,675室)・シティ22.1%(696室)。県平均5.4%はどの業態の実感とも一致しない。
- — 新規室数は那覇市に53.1%(1,510室)、那覇・宮古島・恩納・北谷の4市町村に93.2%が集中し、名護63室・本部51室・石垣40室との差が大きい。
- — 推定成約ADRは2026年7月確定で全業態が前年超(ビジネス+7.6%・リゾート+9.9%・シティ+9.0%)。供給増がそのまま単価下落にはなっていない。
- — 価格カレンダーの山は業態で別月に立つ — ビジネスは2月に¥10,648、リゾートは7〜8月が山。他業態の季節感の流用は点検対象。
件数は3年で半減、室数は倍増 — 沖縄の新規開業が「大型化」した
まず県全体の開業実績を3年分並べる。2024年137施設1,328室、2025年127施設2,074室、2026年73施設2,842室。施設数は2年で64件減り、室数は1,514室増えた。1施設あたりの平均室数は9.7室 → 16.3室 → 38.9室と推移している。
ただし平均室数の上昇そのものは、供給の中身を語らない。沖縄の開業件数は貸別荘・コテージといった小規模在庫が長く多数を占めてきたため、平均値は構成比の変化に強く引きずられるからだ。そこで業態を4グループに分けて室数を積み上げる。
本グラフ・以下の開業実績はOTA掲載確認ベースの集計です。OTA事前掲載は全体の約19%にとどまり、半数以上が開業後の掲載となるため、直近年(2026年)の件数・室数は今後の掲載確認により増加する可能性があります(2026年は年途中時点の集計)。確認申請ベースの建築計画パイプライン(国土交通省「建築動態統計調査」)と併せて参照することを推奨します。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース/2026年は年途中時点、N=73施設)、ホテルバンク編集部より作成
ホテル業態(シティ・リゾート・ビジネス・デラックス・カプセル)だけを取り出すと、室数は916室(26件)→1,714室(20件)→2,471室(16件)。件数が26件から16件へ減る一方で室数は2.7倍になり、ホテル業態1件あたりの平均室数は35.2室 → 85.7室 → 154.4室へ跳ね上がっている。2026年の新規室数に占めるホテル業態の比率は86.9%で、2024年の69.0%から17.9ポイント上昇した。
| 業態グループ | 2024年 件数/室数 | 2025年 件数/室数 | 2026年 件数/室数 |
|---|---|---|---|
| ホテル業態(シティ/リゾート/ビジネス/デラックス/カプセル) | 26件/916室 | 20件/1,714室 | 16件/2,471室 |
| ホステル・ゲストハウス | 20件/280室 | 17件/197室 | 6件/96室 |
| 貸別荘・コテージ等の小規模在庫 | 91件/132室 | 90件/163室 | 45件/90室 |
| 区分未設定 | 0件/0室 | 0件/0室 | 6件/185室 |
| 合計 | 137件/1,328室 | 127件/2,074室 | 73件/2,842室 |
沖縄県の年次開業実績(年単位集計・OTA掲載確認ベース、2026年は年途中時点)/出典:メトロエンジンリサーチ&コンサルティング、ホテルバンク編集部より作成
「73施設」という件数だけを見れば供給は落ち着いたように見え、「2,842室」という室数だけを見れば過去3年で最大の供給増に見える。同じ年の同じデータが、切り口次第で逆の印象を与える。RM実務で必要なのは、この2つの数字のどちらでもなく、自館の在庫と競合する客室が何室増えたかである。
業態別に割り戻す — ビジネスは在庫比0.6%、シティは22.1%
割り戻しの手順は単純だ。①新規開業室数を業態別に分解する、②同じ業態の既存販売在庫(客室数)を分母に置く、③比率を出す。分母には2026年7月時点で県内の販売在庫として観測された客室数(月内中央値)を使う。県全体では52,243室(観測施設1,033〜1,181施設)である。
| 業態 | 2026年開業 | 県内販売在庫 (2026年7月・中央値) | 在庫比 |
|---|---|---|---|
| シティホテル | 3件/696室 | 3,155室(N=13〜14施設) | 22.1% |
| リゾートホテル | 10件/1,675室 | 24,832室(N=229〜245施設) | 6.7% |
| ビジネスホテル | 3件/100室 | 16,804室(N=176〜181施設) | 0.6% |
| (参考)全業態合計 | 73件/2,842室 | 52,243室(N=1,033〜1,181施設) | 5.4% |
分母は2026年7月の日次観測における県内販売在庫客室数の中央値/出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ヘッドラインの「5.4%」は、どの業態にも当てはまらない平均でしかない。ビジネスホテルを運営しているなら、直接競合する新規在庫は100室・在庫比0.6%。一方シティホテルの分母は3,155室と小さく、696室の新規はその22.1%に相当する。同じ県の同じ年で、供給圧は約37倍の差がある。貸別荘・コテージ90室やホステル・ゲストハウス96室は、価格帯も滞在動機も異なるため、ホテル在庫の直接競合として同列に足し上げる根拠は乏しい。
立地でも効き方は違う。2026年開業の2,842室のうち那覇市が1,510室(53.1%)、宮古島市535室、恩納村394室、北谷町209室で、この4市町村だけで2,648室・全体の93.2%を占める。那覇市の内訳を見ると、シティホテル3件696室とリゾートホテル2件661室の計5施設1,357室が中心で、貸別荘は2件4室にとどまる。逆に恩納村は8件394室のうちリゾートホテル3件379室、宮古島市は13件535室のうちリゾートホテル2件410室。「県で2,842室」は、実際には那覇の大型ホテルとリゾートエリアの大型リゾートという2つの塊にほぼ集約される。名護市63室・本部町51室・石垣市40室といったエリアでは、そもそも新規在庫の絶対量が小さい。宮古島・石垣を含む離島側の単価がどのような階層で形成されているかは、島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差で市町村単位に分解している。
推定成約ADRは7月確定で全業態が前年超 — ビジネス+7.6%、リゾート+9.9%
供給が増えても単価が落ちているとは限らない。確定月同士(2026年7月 vs 2025年7月)で推定成約ADRを比較すると、ビジネスホテルは¥8,828 → ¥9,496(+7.6%)、リゾートホテルは¥18,983 → ¥20,864(+9.9%)、シティホテルは¥19,004 → ¥20,706(+9.0%)。3業態とも前年同月を上回っている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
年重ねで見ると、確定している1〜7月は両業態とも2026年の線が2025年の上を走っている(8月以降の点線は現時点推定で、販売途中の断面である)。特徴的なのは形状だ。ビジネスホテルは2月に¥10,648(前年同月¥8,359・+27.4%)という年間ピークを付け、7月の¥9,496を上回る。リゾートホテルは7〜8月に大きな山を作り、2026年7月は¥20,864。同じ県内でも、ビジネスとリゾートでは価格カレンダーの山が別の月に立っている。1〜7月の確定7ヶ月平均で見ると、ビジネスは¥7,835 → ¥9,186(+17.3%)、リゾートは¥14,120 → ¥16,830(+19.2%)、シティは¥16,713 → ¥19,545(+16.9%)で、いずれも二桁の伸びだ。
| 対象 | 2026年7月 (確定) | 2025年7月 (確定) | 前年同月比 | 1〜7月平均 前年比 |
|---|---|---|---|---|
| 沖縄県 ビジネスホテル | ¥9,496(N=195) | ¥8,828(N=196) | +7.6% | +17.3% |
| 沖縄県 リゾートホテル | ¥20,864(N=279) | ¥18,983(N=266) | +9.9% | +19.2% |
| 沖縄県 シティホテル | ¥20,706(N=14) | ¥19,004(N=11) | +9.0% | +16.9% |
| 那覇市 ビジネスホテル | ¥9,248(N=103) | ¥8,918(N=106) | +3.7% | +22.2% |
| 那覇市 シティホテル | ¥21,078(N=13) | ¥19,249(N=10) | +9.5% | +17.2% |
推定成約ADR(税抜相当)・確定月同士の比較/出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ここでも粒度によって見え方が変わる。7月単月では、県全体のビジネスホテルが+7.6%なのに対し、那覇市のビジネスホテルは+3.7%と伸びが小さい。一方1〜7月平均では那覇市が+22.2%と県全体(+17.3%)を上回る。単月と累計で順位が入れ替わる以上、「那覇は供給増で単価が抑えられている」と単月だけで結論づけるのは早い。判断材料として押さえるべきは、市場水準が前年を上回って推移していること、そしてシティホテルの推定成約ADR算定対象が11施設(2025年7月)から14施設(2026年7月)へ増えていること — つまり新しい在庫が市場の集計母数に入り始めていること、の2点である。供給が増えた年でも推定成約ADRが前年を上回り続ける構図は沖縄に限らず、長崎県の新規供給は2026年23軒・521室で前年の2.6倍でも同じ切り口で検証している。
直近の予約進捗 — 45日前起点でビジネスは+14.5pt積み上がる
供給と単価の話を、足元の需要進捗と突き合わせる。宿泊日の45日前から直近までのブッキングカーブを見ると、沖縄県のビジネスホテルは2026年8月22日(土)泊で、45日前の推定OCC 71.3%(2026年8月22日泊・45日前時点)から30日前78.3%、残り10日で85.8%へ積み上がった(観測施設168〜179施設)。この期間の上積みは+14.5ポイントである。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
より先の日付は、まだカーブの途中にある。9月5日(土)泊は45日前72.7% → 30日前78.6%、9月12日(土)泊は45日前70.3% → 30日前76.0%(+5.7ポイント)。いずれも45日前の水準は70%台前半で揃っており、8月22日泊と出発点はほぼ同じだ。リゾートホテルはこれより一段高い水準で進み、8月22日泊は45日前81.4% → 30日前84.4% → 残り10日88.5%(+7.1ポイント/観測施設218〜242施設)。ビジネスは45日前が低く直前で伸びる形、リゾートは45日前から高くその後の上積みが小さい形という違いが、同じ県内で並存している。リゾート側の在庫消化を施設単位まで分解した内容は沖縄リゾート176施設の在庫消化を分解するで扱っており、お盆と9月上旬の30日前断面の差もあわせて確認できる。
経過月の実績も同じ示唆を与える。2026年7月の推定OCC(OTA掲載在庫ベース)は県全体91.0%(観測施設1,033〜1,181施設)、ビジネスホテル91.6%(176〜181施設)、リゾートホテル91.7%(229〜245施設)、シティホテル93.4%(13〜14施設)。曜日別に見ると、ビジネスホテルは土曜96.1%に対し月曜88.6%で7.5ポイントの差、シティホテルは土曜97.7%・月曜91.7%で6.0ポイント差。リゾートホテルは土曜93.5%・木曜91.2%と2.3ポイント差にとどまり、曜日による凹凸が最も小さい。供給を業態別に割り戻すのと同じ理由で、曜日の需要形状も業態別に分けて見る必要がある。
沖縄県のホテルを運営するレベニューマネージャーへ — 示唆とアクションプラン
(1) 「県で2,842室増」を自館のレポートにそのまま書かない。 供給インパクトを社内共有する際は、まず自館と同じ業態の分母に割り戻す。ビジネスホテルなら在庫比0.6%、リゾートホテルなら6.7%、シティホテルなら22.1%と、結論が変わる。貸別荘・コテージ90室やホステル・ゲストハウス96室は価格帯も滞在動機も異なるため、直接競合として足し上げる前に、自館の実際の予約が失われている相手かどうかを確認したい。
(2) 立地の割り戻しは業態の割り戻しとセットで行う。 2026年開業室数の53.1%が那覇市、93.2%が那覇・宮古島・恩納・北谷の4市町村に集中している。名護市63室、本部町51室、石垣市40室といったエリアで営業しているなら、県の合計値から受ける印象と足元の競争環境には距離がある。逆に那覇のシティホテル・リゾートホテル帯は、県内で最も分母に対する新規在庫の比率が高い区画である。
(3) 市場は「供給増=単価下落」になっていない。 確定月同士の比較で、ビジネス+7.6%・リゾート+9.9%・シティ+9.0%(いずれも2026年7月 vs 2025年7月)。自館の同月ADRがこの伸び率を大きく下回っているなら、供給環境ではなく自館の価格設計・在庫配分の側に説明変数を探す余地がある。
(4) 価格カレンダーの山は業態で別の月に立つ。 ビジネスホテルの推定成約ADRは2月に¥10,648と年間の高い水準を付け、リゾートホテルは7〜8月に山を作る。他業態の季節感を流用した価格改定カレンダーを使っていないか、確定月の実績形状と突き合わせて点検したい。
| 時間軸 | 打ち手 | 判断トリガー(記事中の数値に紐づく) | 狙い |
|---|---|---|---|
| 今日〜今週 | 供給カウントを自館業態の分母で割り戻し直す | 社内資料が「県2,842室」ベースなら、在庫比0.6%/6.7%/22.1%に置き換える | 過剰・過小な供給認識の是正 |
| 9月前半の自館ペースを市場カーブに重ねる | 9月5日泊の市場は30日前で78.6%(ビジネス)。自館が同じ残り日数で大きく下回るなら要確認 | 遅れの早期検知 | |
| 2週間以内 | 曜日別の在庫配分を業態の形状に合わせる | ビジネスは土曜96.1%・月曜88.6%(7.5pt差)、リゾートは2.3pt差(2026年7月) | 谷曜日の取りこぼし縮小 |
| 自館の7月ADRを市場の確定値と突き合わせる | 市場は¥9,496(ビジネス)/¥20,864(リゾート)/¥20,706(シティ)。前年比の伸びが市場を大きく下回るなら要因分解 | 価格帯ポジションの再確認 | |
| 来月に向けて | 価格改定カレンダーを業態別の季節形状で組み直す | ビジネスは2月に¥10,648、リゾートは7〜8月が山という確定値の形状 | 山月の取りこぼし防止 |
| 競合セットを「同業態・同エリア」で組み直す | 那覇1,510室/宮古島535室/恩納394室/北谷209室という立地集中を前提に | 競合セットの精度向上 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
まとめ — 供給を読むときの3つの物差し
①分母を業態で揃える。 沖縄2026年の新規2,842室は、ビジネスホテルにとっては100室・在庫比0.6%、シティホテルにとっては696室・22.1%。ヘッドラインの5.4%はどの業態の実感とも一致しない。
②分母を立地で揃える。 新規室数の93.2%が4市町村に集中する。県平均は、多くのエリアにとって過大な数字になる。
③単価は確定月同士で見る。 2026年7月確定でビジネス+7.6%・リゾート+9.9%・シティ+9.0%。供給が増えた年でも市場単価は前年を上回っており、自館の伸びが市場を下回るなら、その差分は供給以外の要因で説明する必要がある。現在・未来月の数値は現時点の販売状況に基づく推定であり、前年確定値との単純比較は月末の確定を待ちたい。
データについて
■ データソース
出典はメトロエンジンリサーチ&コンサルティング集計(OTA掲載確認ベース)、ホテルバンク編集部より作成。対象Nの内訳: 推定成約ADRは沖縄県のビジネスホテルN=195施設(2026年7月)/N=196施設(2025年7月)、リゾートホテルN=279/266施設、シティホテルN=14/11施設、那覇市のビジネスホテルN=103/106施設、シティホテルN=13/10施設。推定OCCの観測施設数は県全体1,033〜1,181施設、ビジネス176〜181施設、リゾート229〜245施設、シティ13〜14施設(2026年7月の日次観測レンジ)。ブッキングカーブの観測施設数はビジネス161〜179施設、リゾート211〜242施設。新規開業は沖縄県の年次集計で2024年137施設、2025年127施設、2026年73施設。建築計画パイプラインの併読先は国土交通省「建築動態統計調査」。
■ 試算前提
推定OCCの定義: OTA掲載在庫ベース稼働率 = 100 − 100 × OTA掲載残室数 ÷ 総客室数。対象は沖縄県、経過月実績は2026年7月、進捗断面は2026年8月22日・9月5日・9月12日泊。ブッキングカーブは宿泊日の45日前から直近までの観測に基づく。推定成約ADRの定義: OTA等の販売データ(最安プラン水準×業態別係数・複数チャネルのアンサンブル)から推定した成約価格水準(税抜相当)。過去月は確定値、現在・未来月は現時点の販売状況に基づく推定値。公表運営実績との照合で誤差中央値6.6%。在庫比は「当年の新規開業室数 ÷ 同業態の県内販売在庫客室数」で算出し、分母には2026年7月の日次観測における中央値(県全体52,243室)を用いた。
■ 限界・留意点
開業実績はOTA掲載確認ベースの集計で、OTA事前掲載は全体の約19%にとどまり半数以上が開業後の掲載となるため、直近年(2026年)の件数・室数は今後の掲載確認により増加する可能性がある(2026年は年途中時点の集計)。推定OCCはOTA上で販売される在庫の消化状況に基づく推定値であり、実客室稼働率とは定義が異なる(高めに出る)。推定成約ADRの現在・未来月は販売途中の断面であり、前年確定値との単純比較は月末の確定を待つ必要がある。シティホテルは算定対象が11施設(2025年7月)から14施設(2026年7月)へ増えており、母数変動の影響を受ける。データ時点: 2026年8月14日。販売状況・在庫は日々変動するため、本記事の数値は取得時点のスナップショットである。
あわせて読みたい
- 東京都2026年の新規開業68施設・2,055室を業態別に分解 — 室数の55.6%はビジネスホテル、推定成約ADRは6月以降マイナス転換
- 長崎県の新規供給は2026年23軒・521室で前年の2.6倍 — それでもビジネスホテルの推定成約ADRは確定7ヶ月連続で前年超
- 沖縄リゾート176施設の在庫消化を分解する — お盆と9月上旬で「30日前」の推定稼働率は3.0pt差
- 沖縄の夏終盤ブッキングカーブ2026 — 9/5土曜の8日間上積みはお盆超え、シティ+4.7pt
- 島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差、価格の階層はこうできている
- 沖縄7月『梅雨明け済み一強』期の本島・宮古・石垣ADR階層 — 本土梅雨明け宣言ラグが生む予約シフトの構造2026
- ジャングリア沖縄10ヶ月後の北部リゾート市場 — オフィシャル4ホテル+新規3開業の投資インパクト