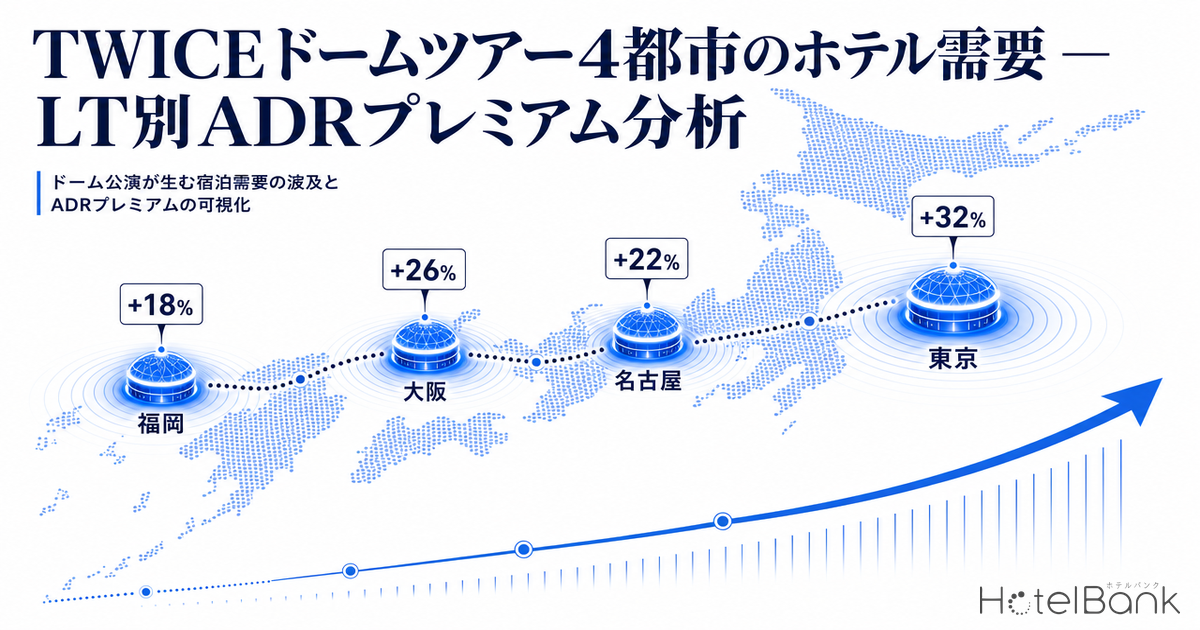
K-POPのドームツアーは、ホテル業界にとって「日程と動員数があらかじめ確定している」希少な需要源である。1公演あたり数万人規模、2デイズで延べ十数万人が4大ドーム都市(大阪・名古屋・福岡・東京)を巡るとき、周辺ホテルの予約進度と客室単価はどう動くのか。本稿では、TWICEに代表される大型ドームツアーが集中する2026年夏(7〜9月)の主要4ドーム周辺ホテルについて、メトロエンジンリサーチのデータをもとに、エリア別ADRプレミアムとリードタイム(LT)別の予約進度・価格推移を4都市横並びで読み解く。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。値が大きいほど早期。
- ドームプレミアム:ドーム周辺ホテルのADRが、当該都道府県全体のADRをどれだけ上回るか(または下回るか)を示す相対値。
- データ出典:メトロエンジンリサーチ
- — みずほPayPayドーム福岡は周辺供給が約2,200室と薄く、ドームプレミアムが+20〜32%と4都市で突出。9/19連休は県平均比+31.6%。
- — 東京ドームは周辺供給が約1.4万室と厚く、ビジネスホテル中心のため都全体比−17〜22%の逆転現象。
- — 予約進度は福岡が最速(LT90で推定OCC71.0%→LT35で85.9%)。供給薄の都市ほど早期から在庫が逼迫する。
- — LT別ADRは2型に分岐。福岡・東京は値上がり型、大阪・名古屋は値下がり型(ラストミニッツ値下げ)。
- — 夏季ADRは4都市とも前年同月比で上昇(大阪+25.3%・東京+16.3%・福岡+13.3%)。ドーム需要はこの上昇の上に乗る。
ドームツアーは「確定した需要」 — 4都市で動員規模が違う
ドームツアーが宿泊需要として特異なのは、開催日・会場・想定動員がチケット販売前から確定している点にある。一般的なレジャー需要が天候や景気に左右されるのに対し、ドーム公演の宿泊需要はチケットが当選した瞬間にほぼ確定する。1公演あたりの想定動員は会場キャパシティに依存し、京セラドーム大阪・東京ドームは約4〜5万人規模、みずほPayPayドーム福岡・バンテリンドームナゴヤも数万人規模となる。2デイズ開催であれば、延べ動員は各都市で十数万人に達する。
ただし、宿泊需要として現れる強さは4都市で大きく異なる。鍵を握るのは「会場周辺の客室供給量」である。メトロエンジンリサーチが追跡するうち稼働が確認できる範囲で、各ドームの半径2〜3km圏内の客室供給を集計すると、東京ドーム周辺が約1.4万室と最も厚く、京セラドーム大阪が約9,600室で続く。一方、みずほPayPayドーム福岡周辺は約2,200室、バンテリンドームナゴヤ周辺は約1,700室と供給が薄い。同じ動員規模でも、受け皿となる客室が少ない都市ほど価格が跳ねやすい構造がここにある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ドームプレミアムは福岡が突出 — 東京は逆転現象
では、ドーム周辺ホテルは都道府県全体と比べてどれだけ高いのか。各ドーム周辺ホテルのADRを当該都道府県全体のADRと比較した「ドームプレミアム」を、2026年8〜9月の代表的な週末で算出した。結果は都市によって大きく分かれた。
最も顕著なのはみずほPayPayドーム福岡である。周辺ホテルのADRは福岡県全体を一貫して+20%以上上回り、3連休にあたる9月19日には県平均¥54,600に対しドーム周辺は¥71,900と+31.6%のプレミアムを記録した。これは前述の通り、ドーム周辺の客室供給が約2,200室と薄く、ヒルトン福岡シーホークをはじめとする高単価帯が集積しているためである。供給制約と高単価集積が重なると、イベント需要は価格に直結する。
一方京セラドーム大阪は+4.5〜6.8%と穏当なプレミアムにとどまる。ドーム前エリアにはビジネスホテルや宿泊特化型が点在し、難波・心斎橋という大型集積地が至近にあるため、需要が分散し価格が極端には跳ねにくい。
興味深いのは東京ドームで、周辺ホテルのADRは東京都全体を−17〜22%下回る「逆転現象」が確認できる。後楽園・水道橋エリアはビジネスホテルが中心で、都心の高単価シティ・ラグジュアリー帯を多く含む東京都平均より構造的に安いためだ。つまり東京では、ドームに近いことが必ずしも割高を意味しない。動員規模が大きくても、受け皿の供給が厚く価格帯が手頃なエリアでは、遠征ファンにとってむしろコストを抑えやすい。なお同じ東京ドーム周辺でも、イベントの種類によってADRの跳ね方は大きく変わる。MLB開幕戦で周辺ADRが急騰した事例は、東京ドーム周辺ADR分析 — MLB特需で2025年3/18-19が+50%、2026年同日は-19%反動で詳しく検証している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
週末・3連休で立ち上がるドーム周辺ADR
ドーム周辺のADRは、週末や連休に明確に立ち上がる。各ドーム周辺ホテルの2026年7〜9月の週末ADR推移を追うと、3連休にあたる9月19日(土)にどの都市でも価格が一段高くなる様子が確認できる。福岡では¥57,000台から¥71,900へ、東京ドーム周辺では¥35,000台から¥46,200へ、大阪でも¥36,000台から¥45,500へと跳ね上がった。
この「週末×連休」の山は、ドーム公演が組まれやすいタイミングと重なる。アーティスト側は集客を最大化するため週末・連休を選ぶ傾向があり、その日に公演が確定すれば、もともと高い週末ADRにイベント需要が上乗せされる。逆に平日開催であれば、ビジネス需要が薄い分むしろ予約を取りやすい場合もある。遠征を計画するファンにとっては、公演日が「もともと高い日」か「比較的取りやすい日」かを見極めることが、宿泊コストを左右する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
リードタイム別の予約進度 — 福岡は早期から逼迫
ドーム需要の本質は「予約進度の速さ」に現れる。ここでは2026年7月18日(土)チェックインを対象に、リードタイム(LT)90日から35日までの推定OCC(稼働率)の推移を4都市で比較した。OTA販売在庫に基づく推定値である点に留意されたい。
最も予約進度が速いのは福岡県で、LT90時点ですでに推定OCC71.0%と高水準にあり、LT35では85.9%まで上昇する。供給が薄い福岡では、早期から在庫が逼迫していく構造が鮮明だ。次いで愛知県がLT90で66.6%→LT35で76.4%、東京都がLT90で64.9%→LT35で78.2%、大阪府がLT90で63.4%→LT35で72.5%と続く。いずれの都市も、LTが縮むにつれて着実に在庫が消化されていく。
遠征ファンにとっての示唆は明快である。供給の薄い福岡・名古屋では、公演が確定した時点(多くはLT90前後)で早めに押さえることが、選択肢を確保するうえで有効だ。供給が厚い東京・大阪では相対的に直前まで在庫が残りやすいが、それでもLT35時点で7割超まで埋まる点は見逃せない。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
LT別ADRの「2つの型」 — 福岡だけが値上がりする
予約進度と同じくらい重要なのが、LTが縮むにつれてADRがどう動くかである。ここでも4都市は明確に2つの型に分かれた。
福岡型(値上がり型):福岡県のドーム圏ADRは、LT90の¥39,200からLT35の¥41,700へと、在庫消化が進むにつれてむしろ上昇する。在庫が逼迫し、安価なプランから先に売り切れていくため、残った高単価プランが平均を押し上げる。需要が供給を上回る局面の典型的な動きだ。東京都も同様に¥33,600→¥34,600と緩やかな上昇を示す。
大阪・名古屋型(値下がり型):一方、大阪府はLT90の¥25,300からLT35の¥22,900へ、愛知県も¥26,900から¥25,900へと、LTが縮むにつれてADRが下落する。これは在庫を残したホテルが直前に価格を調整する「ラストミニッツ値下げ」が働いているためで、供給に余力がある都市の特徴である。遠征ファンにとっては、こうした都市では直前まで待つことで割安に取れる可能性がある一方、希望の立地・タイプが残っている保証はないというトレードオフがある。
ホテル側の視点では、福岡のように需要が供給を上回るエリアでは、早期から段階的に価格を引き上げる余地が大きい。ドームツアーという確定需要を収益機会として活かすうえで、リードタイムに応じた価格設計のアップサイドは都市によって明確に異なる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
夏季ADRのマクロ環境 — 4都市とも前年同月比で上昇
ドーム需要の分析には、各都市の夏季ADRが前年同月比でどう動いているかというマクロ環境を押さえておく必要がある。2026年8月の都道府県ADRを前年同月比で見ると、大阪府が¥30,900で+25.3%、東京都が¥37,100で+16.3%、福岡県が¥34,800で+13.3%と、いずれも力強い上昇を示している。インバウンドの回復と国内旅行需要の堅調さが、夏季のホテル単価全体を押し上げている構図だ。2026年夏のADRプレミアムがどのカテゴリで強く出ているかは、『露天風呂付客室』2026夏ピーク前夜のADRプレミアム検証 — 高評価120軒の地理偏在と価格弾性も参考になる。
つまり、ドームツアーの遠征宿泊は「もともと上昇している夏季ADR」の上に乗る形で発生する。前年同じ感覚で予算を組むと想定を超える可能性が高く、特に大阪のように前年同月比+25%超の都市では、早めの予約と予算の見直しが欠かせない。円安下で国内旅行需要そのものが厚みを増している背景は、1ドル160円下の『国内回帰夏休み』2026 — 海外旅行コスト2倍時代に動く日本人ファミリー需要のADR弾性が掘り下げている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
4都市ドーム需要の早見表
ここまでの分析を、遠征ファン・ホテル運営者の双方が参照しやすい形で整理する。
| ドーム | 周辺供給 | ドームプレミアム | LT90 OCC | LT別価格の型 |
|---|---|---|---|---|
| みずほPayPayドーム福岡 | 約2,200室 | +20〜32% | 71.0% | 値上がり型(逼迫) |
| バンテリンドームナゴヤ | 約1,700室 | 参考値※ | 66.6% | 値下がり型 |
| 京セラドーム大阪 | 約9,600室 | +4.5〜6.8% | 63.4% | 値下がり型 |
| 東京ドーム | 約1.4万室 | −17〜22% | 64.9% | 緩やか値上がり型 |
※バンテリンドームナゴヤ周辺は会場が住宅地に立地し、周辺ホテルの単価が名古屋駅・栄エリアより低いため、県全体平均との比較ではプレミアムが現れにくい。OCCは2026年7月18日チェックイン時点の推定値。プレミアムは2026年8〜9月の代表週末の平均。
まとめ — 「確定需要」を読み解く4都市の差
K-POPドームツアーは、日程・会場・動員が確定した稀有な需要源である。しかしその需要が宿泊市場にどう波及するかは、都市ごとの客室供給量と既存の価格帯に強く規定される。供給の薄い福岡では+20〜32%という明確なドームプレミアムと早期からの在庫逼迫が観測され、需要が供給を上回るがゆえにLTが縮むほど価格が上昇する。対照的に、供給が厚く集積地が至近の大阪・東京では、ドーム近接がそのまま割高を意味せず、東京に至っては都全体平均を下回る逆転現象すら生じる。
遠征を計画するファンにとっては、福岡・名古屋では公演確定後できるだけ早く押さえる、東京・大阪では立地を妥協できれば直前でも選択肢が残りやすい、という都市別の戦略が見えてくる。ホテル運営者にとっては、ドームツアーという確定需要をリードタイムに応じた段階的プライシングで収益機会へと変える余地が、特に供給逼迫エリアで大きい。次のドームツアーが発表されたとき、本稿の4都市の差を念頭に置くことで、需要のかたちをより正確に読み解けるはずだ。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点の価格・予約進度は今後の新規プラン追加や価格調整で変化し得る点にご留意ください。リードタイム別データは2026年7月18日チェックインを対象とした観測値で、データ収集開始(2026年3月)以降に蓄積した範囲(LT90〜35)に基づきます。
あわせて読みたい
参考資料・出典一覧
- メトロエンジンリサーチ — OTA公開価格データ(ドーム周辺ホテルADR、推定稼働率、リードタイム別予約進度)
- TWICE JAPAN OFFICIAL(公演情報)
- TWICE、40万人動員したドームツアー「THIS IS FOR」終幕(音楽ナタリー)
- 東京ドーム 公式サイト